
Taille et part du marché de la gestion des déchets solides en Thaïlande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 19.85 Milliards de dollars |
| Taille du Marché (2026) | 21.55 Milliards de dollars |
| Taille du Marché (2031) | 32.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.67 % |
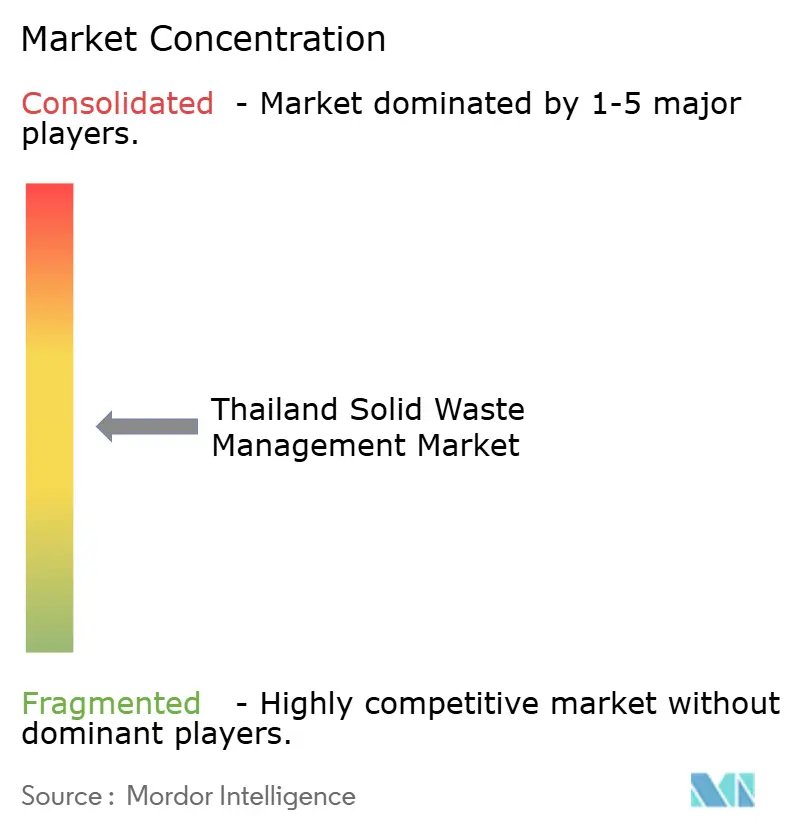
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides en Thaïlande par Mordor Intelligence
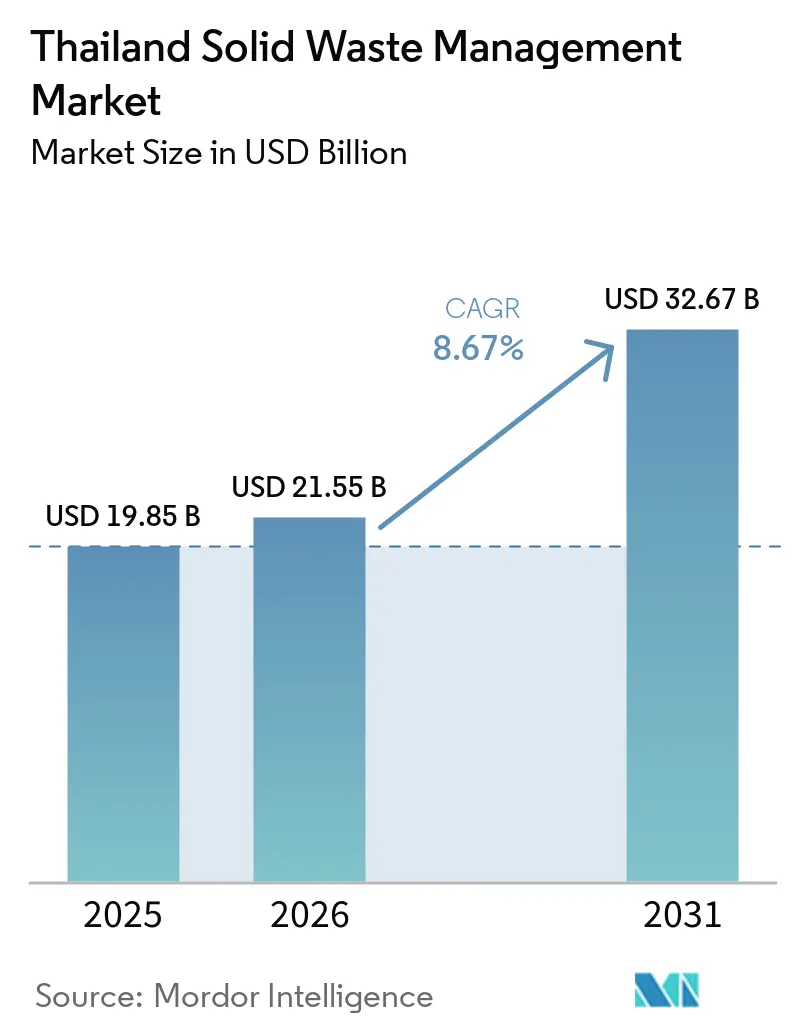
La taille du marché de la gestion des déchets solides en Thaïlande devrait augmenter de 19,85 milliards USD en 2025 à 21,55 milliards USD en 2026 et atteindre 32,67 milliards USD d'ici 2031, avec un CAGR de 8,67 % sur la période 2026-2031.
La Thaïlande a généré environ 27,5 millions de tonnes de déchets solides municipaux en 2025, soutenant une demande soutenue pour les services de collecte, de transport, de recyclage, de traitement et d'élimination finale. Le modèle économique Bio-Circulaire-Vert (BCG) du gouvernement, associé à ses engagements de neutralité carbone (2050) et de zéro émission nette (2065), continue d'orienter les investissements publics et privés vers l'utilisation circulaire des ressources, les décharges contrôlées, les installations de valorisation énergétique des déchets et la récupération de matériaux à plus haute valeur ajoutée. Le marché de la gestion des déchets solides en Thaïlande continue également de faire face à une pénurie de capacités de traitement conformes. En 2025, moins de 7 % des plus de 2 100 installations de traitement des déchets enregistrées respectaient pleinement les normes environnementales et opérationnelles nationales, limitant la disponibilité des capacités de traitement agréées pour les déchets industriels et dangereux. Cet écart de conformité renforce la position concurrentielle des opérateurs certifiés capables de répondre à des exigences environnementales, de traçabilité et de reporting ESG de plus en plus strictes. Par ailleurs, la mise en œuvre prévue de la Responsabilité Élargie des Producteurs (REP) pour les emballages, l'expansion des projets de valorisation énergétique des déchets dans le cadre du Plan de développement des énergies alternatives (AEDP), et le renforcement de l'application des mesures contre l'élimination illégale des déchets devraient accroître les investissements dans les actifs de recyclage, de traitement et de récupération de ressources autorisés au cours de la période de prévision.
Points clés du rapport
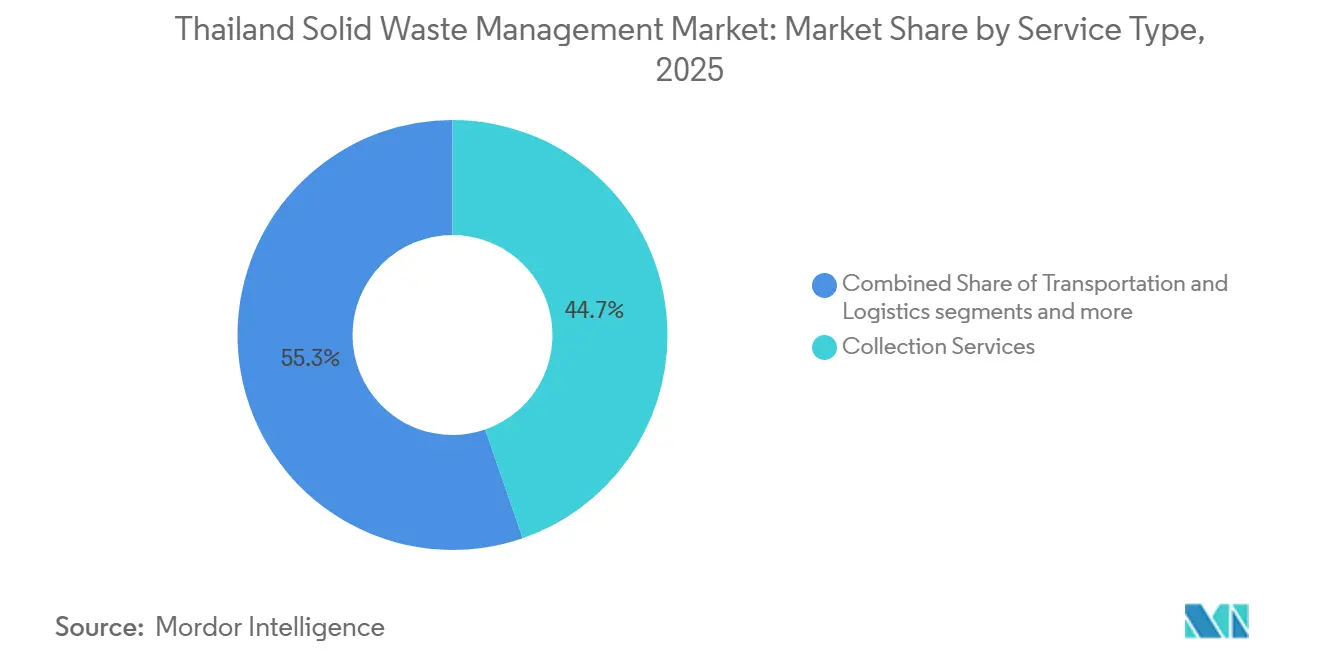
- Par type de service, les services de collecte représentaient 44,7 % de la taille du marché de la gestion des déchets solides en Thaïlande en 2025, tandis que le recyclage et la récupération de matériaux devraient se développer à un CAGR de 11,5 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 57,4 % de la part du marché de la gestion des déchets solides en Thaïlande en 2025, tandis que les déchets médicaux devraient croître à un CAGR de 11,2 % jusqu'en 2031.
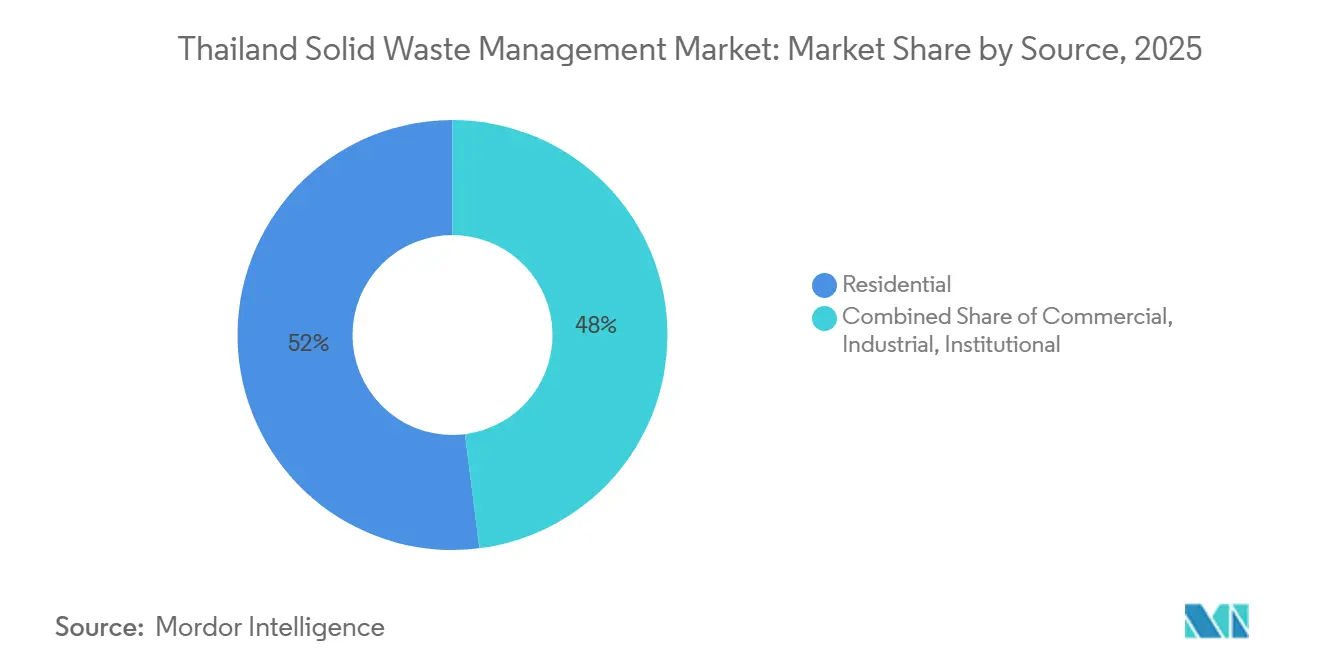
- Par source, les déchets résidentiels représentaient 52 % du marché de la gestion des déchets solides en Thaïlande en 2025, tandis que les déchets industriels devraient croître à un CAGR de 10,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides en Thaïlande
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Feuille de route nationale sur la gestion des déchets plastiques accélérant les infrastructures de recyclage | +2.1% | National, avec des gains précoces à Bangkok, Rayong et Chonburi | Moyen terme (2-4 ans) |
| Expansion des projets de valorisation énergétique des déchets dans le cadre du Plan de développement des énergies alternatives (AEDP) de la Thaïlande | +1.8% | National, avec des projets concentrés dans les régions centrale et orientale | Long terme (≥ 4 ans) |
| Expansion industrielle du Corridor économique oriental (EEC) stimulant la demande en gestion des déchets dangereux et industriels | +1.5% | Région orientale, incluant Chonburi, Rayong et Chachoengsao, avec des retombées sur la Thaïlande centrale | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Croissance rapide du tourisme augmentant la génération de déchets solides municipaux et commerciaux | +1.2% | Destinations du Sud, Pattaya et Bangkok | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Promotion gouvernementale des programmes de tri et de recyclage des déchets à base communautaire | +1.0% | National, avec des gains précoces à Bangkok et dans les capitales provinciales | Moyen terme (2-4 ans) |
| Investissements croissants dans la production de combustible dérivé des déchets (CDR) pour les industries du ciment et de l'énergie | +0.8% | Régions centrale et orientale, incluant Saraburi et les zones industrielles de l'EEC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Feuille de route nationale sur la gestion des déchets plastiques : accélération des infrastructures de recyclage
Le Plan d'action de la Thaïlande sur la gestion des déchets plastiques Phase 2 pour 2023-2027 vise à détourner 5 types de plastiques prioritaires des décharges. Il cible également une réduction de 50 % des fuites de plastiques marins d'ici 2027 et une gestion adéquate de 80 % des déchets solides municipaux.[1]Organisation de coopération et de développement économiques, "Perspectives régionales sur les plastiques pour l'Asie du Sud-Est et de l'Est," OCDE, oecd.org Ces objectifs soutiennent de nouvelles capacités de tri et de recyclage mécanique sur le marché de la gestion des déchets solides en Thaïlande. Une étude sur les flux de matières réalisée en 2025 a révélé que la Thaïlande générait 4,4 millions de tonnes de déchets plastiques chaque année, dont 27 % rejetés dans l'environnement.[2]Une nouvelle approche pour caractériser les rejets de déchets plastiques provenant de sources terrestres à l'aide de l'analyse des flux de matières, le cas de la Thaïlande," Waste Management & Research, doi.org La même étude a révélé que les sites de décharge non contrôlés et contrôlés représentaient 85 % de ces rejets. À mesure que les restrictions sur les décharges deviennent plus contraignantes, les installations de tri et de recyclage certifiées peuvent obtenir des prix plus élevés pour les flux de matières ciblés.
Expansion des projets de valorisation énergétique des déchets dans le cadre du Plan de développement des énergies alternatives de la Thaïlande
Le Plan de développement des énergies alternatives 2024 de la Thaïlande cible 900 MW de capacité installée de valorisation énergétique des déchets d'ici 2037. Le Plan national de l'énergie 2024 fixe également des objectifs de 975 MW d'électricité et 495 000 tonnes d'équivalent pétrole de chaleur provenant de l'énergie issue des déchets. Ces objectifs renforcent le pipeline de projets à long terme sur le marché de la gestion des déchets solides en Thaïlande. Les installations de valorisation énergétique des déchets peuvent fournir un débouché réglementé pour les matières qui seraient autrement mises en décharge ou déversées à l'air libre. Les accords d'achat d'électricité à long terme peuvent offrir aux opérateurs des revenus plus prévisibles que l'élimination au comptant. Le projet de Plan de développement de l'électricité 2026 devrait intégrer la valorisation énergétique des déchets dans la planification électrique à plus long terme, alignée sur l'objectif de zéro émission nette de la Thaïlande.[3]Gouvernement thaïlandais, "La valorisation énergétique des déchets propulse la transition vers une énergie propre en Thaïlande," Site officiel du gouvernement thaïlandais, thailand.go.th
Expansion industrielle du Corridor économique oriental stimulant la demande en gestion des déchets dangereux et industriels
Le Corridor économique oriental (EEC), comprenant Chonburi, Rayong et Chachoengsao, demeure le principal pôle de fabrication avancée et d'investissement industriel en Thaïlande. En 2025, la région orientale continuait d'accueillir la plus forte concentration de générateurs de déchets dangereux et industriels du pays, tandis que les capacités de traitement restaient limitées, avec environ 13 générateurs de déchets pour chaque processeur de déchets industriels certifié. Ce déséquilibre persistant des capacités soutient une forte demande pour les services de traitement des déchets industriels et dangereux agréés sur le marché de la gestion des déchets solides en Thaïlande. Au niveau national, les autorités thaïlandaises ont intensifié l'application des mesures contre les importations illégales de déchets, détectant 714 conteneurs transportant plus de 4 504 tonnes de déchets importés illégalement dans les ports de Laem Chabang et de Bangkok entre avril 2025 et mars 2026. L'environnement réglementaire plus strict incite les fabricants et les générateurs de déchets à recourir à des prestataires nationaux certifiés de traitement et d'élimination, tout en renforçant l'importance de la conformité, de la traçabilité et du reporting environnemental pour les opérateurs au service de clients industriels multinationaux.
Croissance rapide du tourisme augmentant la génération de déchets solides municipaux et commerciaux
Le tourisme génère des volumes de déchets concentrés à Bangkok, Pattaya, Phuket, Koh Samui et dans d'autres zones à forte fréquentation touristique. La Thaïlande a lancé son initiative Green Tourism Collections en juillet 2025, établissant des normes de durabilité dans 10 Villes Vertes désignées et 20 itinéraires de voyage. Ce programme accroît la nécessité pour les hôtels et les entreprises touristiques d'améliorer leurs pratiques de tri et de collecte des déchets. Une étude évaluée par des pairs en 2025 a révélé que les chocs de demande liés au tourisme affectent sensiblement les émissions de déchets solides municipaux en Thaïlande. L'étude a projeté qu'un scénario de statu quo pourrait faire augmenter les émissions du secteur des déchets à 19,9 MtCO2e d'ici 2050 sans intervention. Ces conditions créent une demande pour des flottes de collecte spécialisées, une logistique insulaire et des systèmes de traitement décentralisés sur le marché de la gestion des déchets solides en Thaïlande.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exigences élevées en capital pour les installations avancées de recyclage et de valorisation énergétique des déchets | -1.3% | National, avec des contraintes plus importantes dans les municipalités provinciales hors de Bangkok | Long terme (≥ 4 ans) |
| Faibles taux de tri à la source limitant la récupération de matériaux de haute qualité | -1.0% | National, avec des lacunes importantes dans les communautés rurales et les municipalités insulaires | Moyen terme (2-4 ans) |
| Infrastructures de collecte des déchets inadéquates dans les communautés rurales et insulaires | -0.8% | Provinces du Nord, îles du Sud et zones rurales | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Dépôts illégaux et incinération à l'air libre se poursuivant hors des grands centres urbains | -0.6% | Périphérie de l'EEC, zones périurbaines et régions agricoles du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital pour les installations avancées de recyclage et de valorisation énergétique des déchets
Les installations avancées de recyclage, de récupération de matériaux et de valorisation énergétique des déchets nécessitent des investissements initiaux substantiels que de nombreuses municipalités provinciales continuent d'avoir du mal à financer par leurs propres moyens. La politique de gestion des déchets en Thaïlande reconnaît que les faibles redevances de collecte et d'élimination des déchets ne permettent souvent pas de couvrir le coût total des infrastructures de traitement conformes aux normes environnementales, réduisant la viabilité financière du remplacement des décharges sauvages par des décharges sanitaires, des installations de traitement contrôlées et des unités de récupération de ressources. En conséquence, le marché de la gestion des déchets solides en Thaïlande continue de faire face à un écart significatif entre le coût des infrastructures conformes et les redevances que de nombreuses collectivités locales et générateurs de déchets sont en mesure ou disposés à payer. Les exigences élevées en capital pour les alvéoles de décharge étanchéifiées, les systèmes de gestion des lixiviats et du biogaz de décharge, les équipements de contrôle de la pollution atmosphérique, la surveillance environnementale continue, les unités de traitement des déchets dangereux et les technologies avancées de récupération de matériaux augmentent encore les coûts des projets. Les budgets municipaux limités, l'accès inégal aux financements à long terme et les volumes de déchets plus faibles en dehors des grands centres urbains continuent de retarder les mises à niveau des infrastructures, laissant de nombreuses petites municipalités et opérateurs privés dépendants de pratiques d'élimination de moindre qualité.
Faibles taux de tri à la source limitant la récupération de matériaux de haute qualité
Les systèmes de collecte dans une grande partie de la Thaïlande continuent de reposer sur la collecte de déchets municipaux mélangés, rendant la séparation en aval plus coûteuse et réduisant la qualité des matériaux recyclables. En 2025, la Thaïlande a généré environ 27,5 millions de tonnes de déchets solides municipaux, mais le tri à la source est resté irrégulier d'une municipalité à l'autre, limitant la récupération de matériaux recyclables à haute valeur ajoutée. La collecte mélangée contamine le papier, les plastiques, le verre et les déchets organiques, réduisant leur valeur marchande et augmentant les coûts de traitement pour les installations de recyclage. Bien que les initiatives de recyclage communautaire, les banques de déchets et les campagnes de tri des ménages se soient développées, l'efficacité de la récupération reste limitée lorsque les matières séparées sont mélangées lors de la collecte ou du transport. Les emballages plastiques continuent de représenter l'un des défis les plus importants, car la contamination et le tri insuffisant réduisent les rendements de recyclage malgré une demande croissante pour les résines recyclées. L'expansion des systèmes de collecte dédiés avec tri à la source, l'investissement dans des installations modernes de récupération de matériaux, l'amélioration de la participation du public et le renforcement des pratiques de collecte municipale seront essentiels pour augmenter les taux de recyclage, améliorer la qualité des matières premières et soutenir la transition de la Thaïlande vers une économie circulaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le recyclage domine les revenus tandis que la valorisation énergétique des déchets enregistre la croissance la plus rapide
Les services de collecte représentaient 44,7 % du marché de la gestion des déchets solides en Thaïlande par type de service en 2025. Les contrats municipaux assurent une demande récurrente à Bangkok et dans les zones provinciales. Les redevances ménagères à paliers introduites à Bangkok en 2025 ont renforcé le lien entre le tri des déchets et l'économie de la collecte. La base de collecte reste importante pour acheminer les déchets vers des installations certifiées de tri, de traitement et d'élimination. La taxonomie thaïlandaise de 2025 identifie le tri, la récupération de matériaux, la valorisation énergétique des déchets et le traitement des déchets dangereux comme des activités pouvant bénéficier d'instruments de financement vert.
Le recyclage et la récupération de matériaux devraient croître à un CAGR de 11,5 % entre 2026 et 2031, ce qui en fait le type de service à la croissance la plus rapide. La taille du marché de la gestion des déchets solides en Thaïlande pour les services de récupération bénéficie du soutien politique en faveur de l'utilisation circulaire des matériaux. Une meilleure séparation peut améliorer la qualité et la valeur des matières envoyées aux installations de récupération. Le transport et la logistique deviennent plus importants, car l'application des réglementations exige que les déchets parviennent à des installations certifiées plutôt qu'à des sites informels à proximité. Le marché de la gestion des déchets solides en Thaïlande est susceptible de récompenser les opérateurs qui combinent des réseaux de collecte avec des débouchés de tri, de traitement et de récupération des matériaux.


Par type de déchet : les déchets solides municipaux dominent tandis que les déchets médicaux connaissent la croissance la plus rapide
Les déchets solides municipaux représentaient 57,4 % du marché de la gestion des déchets solides en Thaïlande par type de déchet en 2025. Le pays génère 25,7 millions de tonnes de déchets solides municipaux par an. Les matières organiques dominent ce flux, offrant des opportunités pour la digestion anaérobie et la récupération de biogaz. Les plastiques à usage unique représentaient 11,25 % du volume total des déchets solides municipaux, soutenant l'approvisionnement en combustible dérivé des déchets pour les usages dans le ciment et l'énergie.
Les déchets médicaux devraient croître à un CAGR de 11,2 % entre 2026 et 2031, le taux le plus élevé parmi les types de déchets. L'expansion des soins de santé et le renforcement des contrôles sur les déchets biologiques soutiennent la demande pour une manipulation spécialisée. Les déchets industriels sont générés à hauteur de 19,82 millions de tonnes par an, dont 1,13 million de tonnes de déchets industriels dangereux, et nécessitent un traitement certifié complexe. Les déchets de construction et de démolition augmentent en raison de l'activité dans les infrastructures et les zones industrielles. Les règles proposées sur l'économie circulaire pourraient formaliser la classification des déchets et les responsabilités des producteurs, rendant les différences de prix entre les types de déchets plus distinctes.
Par source : les sources résidentielles dominent la valeur du marché tandis que la demande industrielle connaît la croissance la plus rapide
Les sources résidentielles représentaient 52 % du marché de la gestion des déchets solides en Thaïlande par source en 2025. Bangkok gère les déchets résidentiels dans 50 districts administratifs, chacun présentant des densités et des conditions de service différentes. Les programmes de tri des ménages peuvent améliorer la qualité des matières résidentielles lorsque les systèmes de collecte maintiennent ces flux séparés. Les volumes résidentiels font de la couverture de collecte, de la capacité de transfert et de la participation des ménages des enjeux opérationnels importants. Une étude publiée dans une revue scientifique en 2024 a révélé que les établissements hôteliers généraient 1,06 kilogramme de déchets solides par nuitée occupée.
Les sources industrielles devraient croître à un CAGR de 10,2 % entre 2026 et 2031, ce qui en fait le segment source à la croissance la plus rapide. L'expansion dans les zones industrielles de l'EEC soutient ces perspectives. Les composants automobiles, la transformation alimentaire, l'électronique et les centres de données génèrent des matières dangereuses et non dangereuses distinctes nécessitant une manipulation certifiée. Le Plan d'action intégré sur les déchets d'équipements électriques et électroniques (DEEE) de la Thaïlande pour 2022-2026 a préconisé des systèmes de collecte, de démantèlement et de recyclage, incluant au moins une installation de gestion écologiquement rationnelle d'ici 2026. Ces catégories de sources nécessitent des pratiques de collecte, une documentation et des filières de traitement distinctes.
Analyse géographique
Bangkok et le Corridor économique oriental (EEC) sont restés les principaux centres de demande de services et d'investissement dans les infrastructures sur le marché de la gestion des déchets solides en Thaïlande en 2025. La région métropolitaine de Bangkok, avec environ 10,9 millions de résidents en 2025, gère les plus grands volumes de déchets municipaux du pays via le réseau de collecte de l'Administration métropolitaine de Bangkok (BMA) et plusieurs stations de transfert et installations de traitement des déchets. L'urbanisation rapide, l'expansion de l'activité commerciale et la hausse de la consommation continuent d'accroître la pression sur les infrastructures de collecte, de transfert, de recyclage et d'élimination. La concentration annuelle moyenne de PM2,5 à Bangkok est restée au-dessus du niveau recommandé par l'OMS, soulignant la nécessité de réduire l'incinération à l'air libre des déchets et les émissions des décharges. La ville accélère donc ses investissements dans les installations de valorisation énergétique des déchets, les systèmes de collecte intelligents, l'utilisation du biogaz de décharge et des programmes de tri à la source plus stricts pour améliorer la récupération des ressources et réduire la dépendance à l'élimination en décharge.
Le Corridor économique oriental (EEC), comprenant Chonburi, Rayong et Chachoengsao, continue d'être le plus grand pôle de génération de déchets industriels en Thaïlande en raison de sa concentration d'installations automobiles, électroniques, pétrochimiques et de fabrication avancée. En 2025, les infrastructures de traitement sont restées limitées par rapport à la génération de déchets industriels, avec environ 13 générateurs de déchets pour chaque processeur de déchets industriels certifié, soulignant la nécessité de capacités de traitement agréées supplémentaires. La demande augmente pour le traitement des déchets dangereux, la récupération de solvants, le recyclage industriel, la mise en décharge sécurisée et les solutions de traçabilité des déchets, à mesure que les fabricants renforcent leur reporting ESG et se conforment à des réglementations environnementales plus strictes. La poursuite des investissements nationaux et étrangers dans l'EEC devrait soutenir l'expansion des installations certifiées de traitement des déchets et des systèmes numériques de suivi des déchets au cours de la période de prévision.
Les provinces du Sud et les îles dépendantes du tourisme continuent de connaître le plus grand écart entre la génération de déchets et la capacité locale de gestion des déchets. Des destinations populaires telles que Koh Samui, Phuket et Krabi génèrent des volumes de déchets nettement plus élevés pendant les saisons touristiques de pointe, exerçant une pression considérable sur les infrastructures existantes de collecte, de recyclage et d'élimination. Koh Samui seule génère environ 30 tonnes de déchets plastiques par jour, tandis que les capacités de recyclage limitées et les contraintes de transport accroissent la dépendance à l'élimination en décharge. Une évaluation de 2025 de l'île de Libong a identifié des services de collecte sous-dotés en personnel, des équipements vieillissants et une incinération à l'air libre persistante causée par des infrastructures et des financements insuffisants. Par ailleurs, les régions agricoles restent des contributeurs importants aux émissions liées aux déchets, la combustion des résidus de riz générant environ 473 554 tCO₂e par an, mettant en évidence des opportunités pour la valorisation de la biomasse et la récupération des déchets agricoles. Les banques de déchets communautaires opérant dans des provinces telles que Surat Thani et Songkhla continuent d'améliorer la récupération de matériaux au niveau des ménages et sont reproduites dans les municipalités du Nord à travers des initiatives d'économie circulaire. Cependant, les disparités dans les budgets municipaux, les investissements dans les infrastructures et les capacités techniques continuent de créer des performances inégales en matière de gestion des déchets à travers la Thaïlande, soutenant la nécessité d'une plus grande participation du secteur privé et de partenariats public-privé dans les régions mal desservies.
Paysage concurrentiel
Le marché de la gestion des déchets solides en Thaïlande présente un niveau moyen de concentration du marché. Des spécialistes nationaux cotés à la Bourse de Thaïlande (SET), des groupes thaïlandais intégrés, des opérateurs internationaux, des entreprises agréées de plus petite taille et des réseaux informels de récupération de matières servent différentes parties de la chaîne de valeur. Les spécialistes nationaux se concurrencent sur la couverture des permis, les classifications des déchets dangereux et la capacité d'accueil à long terme. Better World Green, Earth Tech Environment, Akkhie Prakarn et TPIPP font partie des opérateurs nationaux actifs dans les services de gestion des déchets autorisés. Cette structure soutient la concurrence pour les capacités agréées sans impliquer qu'un petit groupe contrôle la majeure partie de l'activité.
Veolia a renforcé sa position en septembre 2025 en acquérant une participation majoritaire de 66,6 % dans Chonburi Clean Energy. L'installation a généré 65 072 MWh en 2024, atteint une disponibilité de 92 % et évité 24 294 tonnes de CO2. L'acquisition donne à Veolia une position plus forte dans les services de valorisation énergétique des déchets industriels non dangereux au sein de l'EEC. SCGC et l'Administration métropolitaine de Bangkok ont lancé un projet pilote de tri des déchets dans les copropriétés en février 2026. Le projet pilote utilise une technologie de recyclage avancée pour produire des résines polyoléfiniques circulaires certifiées pour les applications en contact alimentaire.
L'intégration technologique et des plateformes devient de plus en plus importante dans les opérations de collecte et de récupération. La vérification numérique du tri peut soutenir le suivi de la conformité municipale, tandis que les réseaux industriels coordonnés peuvent améliorer la traçabilité des matières. La valeur calorifique constante et la teneur en chlore restent des défis importants pour le combustible dérivé des déchets fourni aux fours à ciment. Les règles proposées sur les déchets industriels pourraient relever les exigences minimales des installations et encourager la consolidation parmi les opérateurs de plus petite taille.
Leaders du secteur de la gestion des déchets solides en Thaïlande
Better World Green Public Company Limited (BWG)
Wongpanit International Co., Ltd.
Earth Tech Environment Public Company Limited
Akkhie Prakarn Public Company Limited (AKP)
GENCO Public Company Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : SCG Cleanergy a annoncé la mise en service commerciale réussie d'un projet de toiture solaire de 20,96 MW dans l'installation de Seagate Technology à Nakhon Ratchasima, désigné comme le plus grand toit solaire du nord-est de la Thaïlande. Le projet génère 29 millions de kWh d'électricité propre par an et réduit les émissions de 14 500 tCO2e par an, reflétant la manière dont les opérateurs de zones industrielles poursuivent des stratégies intégrées d'énergie propre et de carburants alternatifs issus des déchets.
- Avril 2026 : REPCO NEX, B.Grimm Power et SCG Cleanergy ont annoncé un partenariat pour développer un projet solaire à grande échelle de 247 MWc dans les provinces de Kamphaeng Phet, Nakhon Sawan et Saraburi, visant une mise en service commerciale en 2027 et projeté de réduire les émissions de gaz à effet de serre jusqu'à 200 000 tCO2e par an. Le projet signale une convergence accrue des stratégies d'énergie propre et de carburants alternatifs issus des déchets au sein des conglomérats industriels.
- Février 2026 : SCGC et l'Administration métropolitaine de Bangkok ont lancé un projet pilote de tri des déchets ménagers dans les copropriétés de Bangkok, aligné sur la politique « Zéro déchet mélangé » de la BMA et l'Agence danoise de protection de l'environnement, ciblant un modèle de recyclage plastique en circuit fermé utilisant une technologie de recyclage avancée pour produire des résines polyoléfiniques circulaires certifiées pour les applications en contact alimentaire.


Périmètre du rapport sur le marché de la gestion des déchets solides en Thaïlande
Le marché de la gestion des déchets solides en Thaïlande est segmenté par type de service (services de collecte, transport & logistique, recyclage & récupération de matériaux, traitement & élimination, valorisation énergétique des déchets, autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles et autres), et par source (résidentielle, commerciale, industrielle et institutionnelle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et récupération de matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et récupération de matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la gestion des déchets solides en Thaïlande d'ici 2031 ?
Le marché de la gestion des déchets solides en Thaïlande devrait atteindre 32,67 milliards USD d'ici 2031, avec un CAGR de 8,67 % à partir de 2026.
Quel service connaît la croissance la plus rapide sur le marché de la gestion des déchets solides en Thaïlande ?
Le recyclage et la récupération de matériaux sont les types de services à la croissance la plus rapide, soutenus par la politique de gestion des plastiques, l'éligibilité au financement vert et la demande de meilleure qualité des matériaux.
Qu'est-ce qui limite les performances du recyclage en Thaïlande ?
La collecte de déchets mélangés et les faibles taux de tri à la source réduisent la qualité des matériaux et augmentent les coûts de tri.
Quel rôle joue la valorisation énergétique des déchets en Thaïlande ?
Le Plan de développement des énergies alternatives 2024 de la Thaïlande cible 900 MW de capacité installée de valorisation énergétique des déchets d'ici 2037.
Quelles zones présentent les plus grands déficits d'infrastructure ?
Les îles du Sud font face à des volumes élevés de déchets liés au tourisme et à des capacités de recyclage limitées, tandis que les régions du Nord subissent des pressions liées aux déchets municipaux et à la combustion agricole.
Dernière mise à jour de la page le:



