
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos de Tailandia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 19.85 Mil millones de dólares |
| Tamaño del Mercado (2026) | 21.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.67 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos de Tailandia por Mordor Intelligence
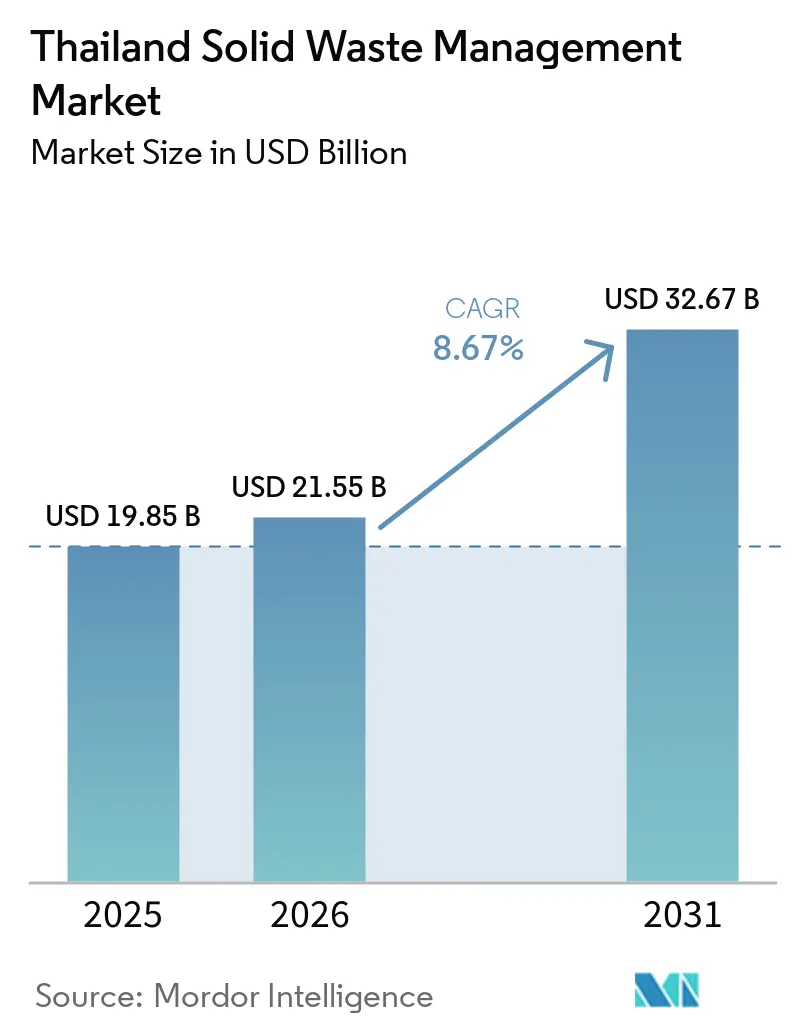
Se espera que el tamaño del Mercado de Gestión de Residuos Sólidos de Tailandia aumente de 19,85 mil millones de USD en 2025 a 21,55 mil millones de USD en 2026 y alcance los 32,67 mil millones de USD en 2031, creciendo a una CAGR del 8,67% durante 2026-2031.
Tailandia generó un estimado de 27,5 millones de toneladas de residuos sólidos municipales en 2025, lo que sustenta una demanda sostenida de servicios de recolección, transporte, reciclaje, tratamiento y disposición final. El Modelo de Economía Bio-Circular-Verde (BCG) del gobierno, junto con sus compromisos de neutralidad de carbono (2050) y emisiones netas cero (2065), continúa dirigiendo la inversión pública y privada hacia el uso circular de recursos, rellenos sanitarios técnicos, instalaciones de residuos a energía (RaE) y recuperación de materiales de mayor valor. El mercado de gestión de residuos sólidos de Tailandia también continúa enfrentando una escasez de capacidad de tratamiento conforme. En 2025, menos del 7% de más de 2.100 instalaciones de procesamiento de residuos registradas cumplían plenamente con las normas ambientales y operativas nacionales, lo que limita la disponibilidad de capacidad de tratamiento autorizada para residuos industriales y peligrosos. Esta brecha de cumplimiento fortalece la posición competitiva de los operadores certificados capaces de satisfacer requisitos cada vez más estrictos de medio ambiente, trazabilidad e informes ESG. Además, la implementación prevista de la Responsabilidad Extendida del Productor (REP) para envases, la expansión de proyectos de residuos a energía en el marco del Plan de Desarrollo de Energías Alternativas (AEDP) y una mayor aplicación de la ley contra la disposición ilegal de residuos se espera que incrementen la inversión en activos autorizados de reciclaje, tratamiento y recuperación de recursos durante el período de pronóstico.
Conclusiones Clave del Informe
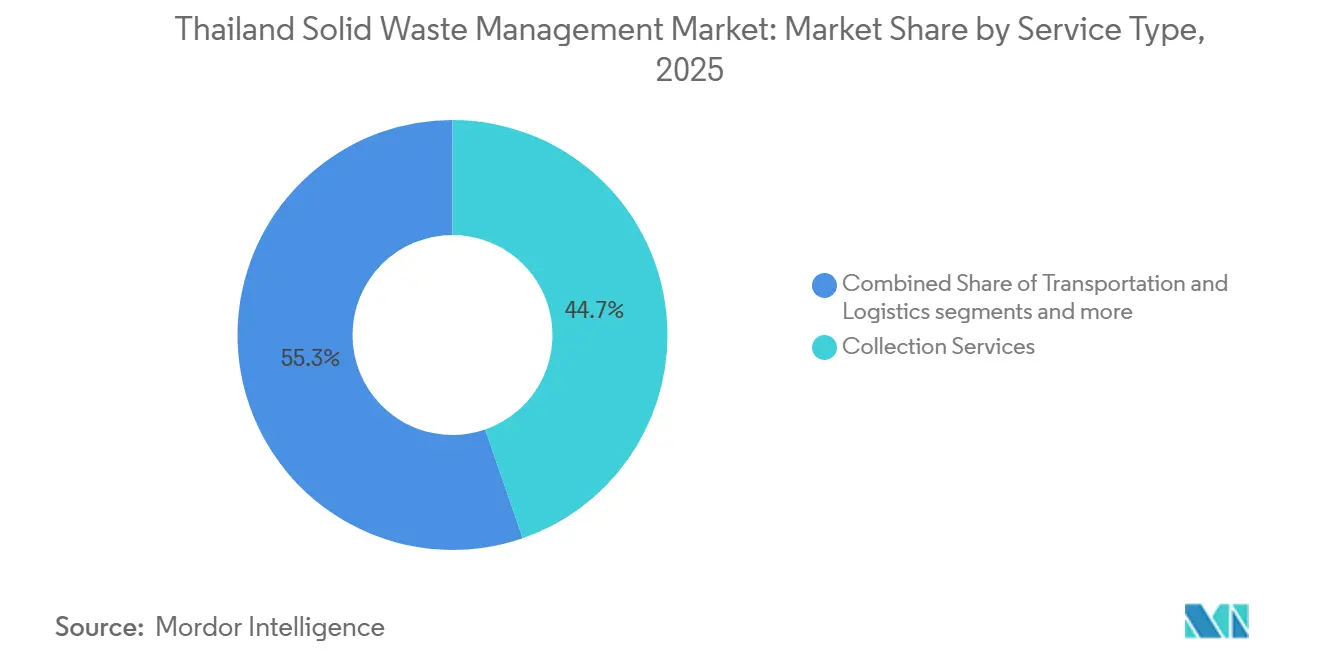
- Por tipo de servicio, los servicios de recolección representaron el 44,7% del tamaño del mercado de gestión de residuos sólidos de Tailandia en 2025, mientras que se prevé que el reciclaje y la recuperación de materiales se expandan a una CAGR del 11,5% hasta 2031.
- Por tipo de residuo, los residuos sólidos municipales representaron el 57,4% de la participación del mercado de gestión de residuos sólidos de Tailandia en 2025, mientras que se proyecta que los residuos médicos crezcan a una CAGR del 11,2% hasta 2031.
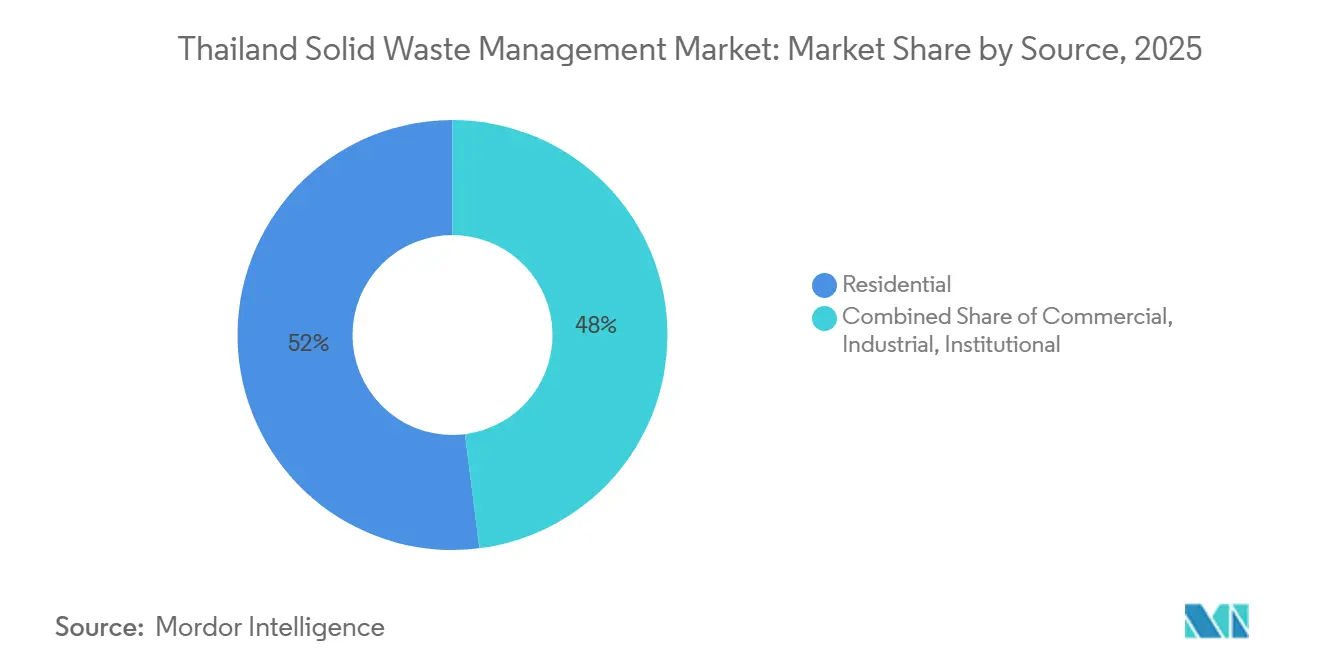
- Por fuente, los residuos residenciales representaron el 52% del mercado de gestión de residuos sólidos de Tailandia en 2025, mientras que se proyecta que los residuos industriales crezcan a una CAGR del 10,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos de Tailandia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Hoja de Ruta Nacional sobre Gestión de Residuos Plásticos que Acelera la Infraestructura de Reciclaje | +2.1% | Nacional, con ganancias tempranas en Bangkok, Rayong y Chonburi | Mediano plazo (2-4 años) |
| Expansión de Proyectos de Residuos a Energía en el Marco del Plan de Desarrollo de Energías Alternativas (AEDP) de Tailandia | +1.8% | Nacional, con proyectos concentrados en las regiones Central y Oriental | Largo plazo (≥ 4 años) |
| Expansión Industrial del Corredor Económico Oriental (EEC) que Impulsa la Demanda de Gestión de Residuos Peligrosos e Industriales | +1.5% | Región Oriental, incluidas Chonburi, Rayong y Chachoengsao, con efectos secundarios en el Centro de Tailandia | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Rápido Crecimiento del Turismo que Incrementa la Generación de Residuos Sólidos Municipales y Comerciales | +1.2% | Destinos del Sur, Pattaya y Bangkok | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Promoción Gubernamental de Programas Comunitarios de Segregación y Reciclaje de Residuos | +1.0% | Nacional, con ganancias tempranas en Bangkok y capitales provinciales | Mediano plazo (2-4 años) |
| Inversiones Crecientes en Producción de RDF (Combustible Derivado de Residuos) para las Industrias del Cemento y la Energía | +0.8% | Regiones Central y Oriental, incluidas Saraburi y las zonas industriales del EEC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Hoja de Ruta Nacional sobre Gestión de Residuos Plásticos: Aceleración de la Infraestructura de Reciclaje
El Plan de Acción sobre Gestión de Residuos Plásticos Fase 2 de Tailandia para 2023-2027 tiene como objetivo desviar 5 tipos prioritarios de plásticos de los rellenos sanitarios. También apunta a una reducción del 50% en la filtración de plásticos al mar para 2027 y la gestión adecuada del 80% de los residuos sólidos municipales.[1]Organización para la Cooperación y el Desarrollo Económicos, "Perspectiva Regional de Plásticos para el Sudeste y Este de Asia," OCDE, oecd.org Estos objetivos respaldan nueva capacidad de clasificación y reciclaje mecánico en el mercado de gestión de residuos sólidos de Tailandia. Un estudio de flujo de materiales de 2025 encontró que Tailandia genera 4,4 millones de toneladas de residuos plásticos cada año, con un 27% liberado al medio ambiente.[2]Un Enfoque Novedoso para Caracterizar las Liberaciones de Residuos Plásticos de Fuentes Terrestres Mediante Análisis de Flujo de Materiales, El Caso de Tailandia," Gestión de Residuos e Investigación, doi.org El mismo estudio encontró que los sitios de relleno sanitario no controlados y controlados representaron el 85% de estas liberaciones. A medida que las restricciones a los rellenos sanitarios se vuelven más vinculantes, las instalaciones certificadas de clasificación y reciclaje pueden obtener precios más sólidos para los flujos de materiales específicos.
Expansión de Proyectos de Residuos a Energía en el Marco del Plan de Desarrollo de Energías Alternativas de Tailandia
El Plan de Desarrollo de Energías Alternativas 2024 de Tailandia tiene como objetivo 900 MW de capacidad instalada de residuos a energía para 2037. El Plan Nacional de Energía 2024 también establece objetivos de 975 MW de electricidad y 495.000 toneladas de equivalente de petróleo de calor proveniente de energía de residuos. Estos objetivos fortalecen la cartera de proyectos a largo plazo en el mercado de gestión de residuos sólidos de Tailandia. Las instalaciones de residuos a energía pueden proporcionar una salida regulada para el material que de otro modo sería depositado en rellenos sanitarios o vertido a cielo abierto. Los acuerdos de compra de energía a largo plazo pueden proporcionar a los operadores ingresos más predecibles que la disposición en el mercado spot. Se espera que el borrador del Plan de Desarrollo de Energía 2026 incluya los residuos a energía dentro de la planificación eléctrica a largo plazo alineada con el objetivo de cero emisiones netas de Tailandia.[3]Gobierno de Tailandia, "Los Residuos a Energía Impulsan el Cambio hacia la Energía Limpia en Tailandia," Sitio Web Oficial del Gobierno de Tailandia, thailand.go.th
Expansión Industrial del Corredor Económico Oriental que Impulsa la Demanda de Gestión de Residuos Peligrosos e Industriales
El Corredor Económico Oriental (EEC), que comprende Chonburi, Rayong y Chachoengsao, sigue siendo el principal centro de manufactura avanzada e inversión industrial de Tailandia. En 2025, la región Oriental continuó concentrando la mayor cantidad de generadores de residuos peligrosos e industriales del país, mientras que la capacidad de tratamiento permaneció limitada, con aproximadamente 13 generadores de residuos por cada procesador certificado de residuos industriales. Este persistente desequilibrio de capacidad sustenta una fuerte demanda de servicios autorizados de tratamiento de residuos industriales y peligrosos en el mercado de gestión de residuos sólidos de Tailandia. A nivel nacional, las autoridades tailandesas intensificaron la aplicación de la ley contra las importaciones ilegales de residuos, detectando 714 contenedores con más de 4.504 toneladas de residuos importados ilegalmente en los puertos de Laem Chabang y Bangkok entre abril de 2025 y marzo de 2026. El entorno de aplicación más estricto está incentivando a los fabricantes y generadores de residuos a recurrir a proveedores domésticos certificados de tratamiento y disposición, al tiempo que aumenta la importancia del cumplimiento normativo, la trazabilidad y los informes ambientales para los operadores que atienden a clientes industriales multinacionales.
Rápido Crecimiento del Turismo que Incrementa la Generación de Residuos Sólidos Municipales y Comerciales
El turismo genera volúmenes concentrados de residuos en Bangkok, Pattaya, Phuket, Koh Samui y otras zonas de alta afluencia de visitantes. Tailandia lanzó su iniciativa de Colecciones de Turismo Verde en julio de 2025, estableciendo estándares de sostenibilidad en 10 Ciudades Verdes designadas y 20 rutas de viaje. Este programa incrementa la necesidad de que los hoteles y las empresas turísticas mejoren sus prácticas de separación y recolección de residuos. Un estudio revisado por pares de 2025 encontró que los impactos de demanda impulsados por el turismo afectan materialmente las emisiones de residuos sólidos municipales en Tailandia. El estudio proyectó que una trayectoria de continuidad podría aumentar las emisiones del sector de residuos a 19,9 MtCO2e para 2050 sin intervención. Estas condiciones crean demanda de flotas de recolección especializadas, logística insular y sistemas de tratamiento descentralizados en el mercado de gestión de residuos sólidos de Tailandia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital para Instalaciones Avanzadas de Reciclaje y Residuos a Energía | -1.3% | Nacional, con mayores limitaciones en municipios provinciales fuera de Bangkok | Largo plazo (≥ 4 años) |
| Bajas Tasas de Segregación en la Fuente que Limitan la Recuperación de Materiales de Alta Calidad | -1.0% | Nacional, con brechas severas en comunidades rurales y municipios insulares | Mediano plazo (2-4 años) |
| Infraestructura de Recolección de Residuos Inadecuada en Comunidades Rurales e Insulares | -0.8% | Provincias del Norte, islas del Sur y zonas rurales | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Vertido Ilegal e Incineración a Cielo Abierto que Continúan Fuera de los Principales Centros Urbanos | -0.6% | Periferia del EEC, zonas periurbanas y regiones agrícolas del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital para Instalaciones Avanzadas de Reciclaje y Residuos a Energía
Las instalaciones avanzadas de reciclaje, recuperación de materiales y residuos a energía (RaE) requieren una inversión inicial sustancial que muchos municipios provinciales continúan teniendo dificultades para financiar por sí solos. La política de gestión de residuos de Tailandia reconoce que las bajas tarifas de recolección y disposición de residuos a menudo no logran recuperar el costo total de la infraestructura de tratamiento ambientalmente conforme, lo que reduce la viabilidad financiera de reemplazar el vertido a cielo abierto con rellenos sanitarios, instalaciones de tratamiento técnico y plantas de recuperación de recursos. Como resultado, el mercado de gestión de residuos sólidos de Tailandia continúa enfrentando una brecha significativa entre el costo de la infraestructura conforme y las tarifas que muchos gobiernos locales y generadores de residuos pueden o están dispuestos a pagar. Los altos requisitos de capital para celdas de relleno sanitario revestidas, sistemas de gestión de lixiviados y gas de relleno sanitario, equipos de control de contaminación del aire, monitoreo ambiental continuo, unidades de tratamiento de residuos peligrosos y tecnologías avanzadas de recuperación de materiales incrementan aún más los costos de los proyectos. Los presupuestos municipales limitados, el acceso desigual al financiamiento a largo plazo y los menores volúmenes de generación de residuos fuera de los principales centros urbanos continúan retrasando las mejoras de infraestructura, dejando a muchos municipios más pequeños y operadores privados dependientes de prácticas de disposición de menor estándar.
Bajas Tasas de Segregación en la Fuente que Limitan la Recuperación de Materiales de Alta Calidad
Los sistemas de recolección en gran parte de Tailandia continúan dependiendo de la recolección mixta de residuos municipales, lo que encarece la separación posterior y reduce la calidad de los materiales reciclables. En 2025, Tailandia generó un estimado de 27,5 millones de toneladas de residuos sólidos municipales, pero la segregación en la fuente siguió siendo inconsistente entre los municipios, lo que limita la recuperación de materiales reciclables de alto valor. La recolección mixta contamina el papel, los plásticos, el vidrio y los residuos orgánicos, reduciendo su valor de mercado y aumentando los costos de procesamiento para las instalaciones de reciclaje. Aunque las iniciativas comunitarias de reciclaje, los bancos de residuos y las campañas de segregación domiciliaria se han expandido, la eficiencia de recuperación sigue siendo limitada cuando los materiales separados se combinan durante la recolección o el transporte. Los envases plásticos continúan representando uno de los mayores desafíos porque la contaminación y la clasificación inadecuada reducen los rendimientos del reciclaje a pesar de la creciente demanda de resina reciclada. Ampliar los sistemas de recolección dedicados con separación en la fuente, invertir en instalaciones modernas de recuperación de materiales, mejorar la participación ciudadana y fortalecer las prácticas de recolección municipal serán esenciales para aumentar las tasas de reciclaje, mejorar la calidad de la materia prima y apoyar la transición de Tailandia hacia una economía circular.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Reciclaje Lidera los Ingresos Mientras que los Residuos a Energía Registran el Crecimiento Más Rápido
Los servicios de recolección representaron el 44,7% del mercado de gestión de residuos sólidos de Tailandia por tipo de servicio en 2025. Los contratos municipales proporcionan demanda recurrente en Bangkok y las áreas provinciales. Las tarifas domiciliarias escalonadas introducidas en Bangkok en 2025 fortalecieron el vínculo entre la separación de residuos y la economía de la recolección. La base de recolección sigue siendo importante para transportar los residuos a instalaciones certificadas de clasificación, tratamiento y disposición. La taxonomía de Tailandia de 2025 identifica la clasificación, la recuperación de materiales, los residuos a energía y el tratamiento de residuos peligrosos como actividades que pueden calificar para instrumentos de financiamiento verde.
Se prevé que el reciclaje y la recuperación de materiales crezcan a una CAGR del 11,5% entre 2026 y 2031, convirtiéndolo en el tipo de servicio de más rápido crecimiento. El tamaño del mercado de gestión de residuos sólidos de Tailandia para los servicios de recuperación se beneficia del apoyo político al uso circular de materiales. Una mejor separación puede mejorar la calidad y el valor de los materiales enviados a las instalaciones de recuperación. El transporte y la logística están adquiriendo mayor importancia, ya que la aplicación de la ley exige que los residuos lleguen a instalaciones certificadas en lugar de sitios informales cercanos. Es probable que el mercado de gestión de residuos sólidos de Tailandia recompense a los operadores que combinen redes de recolección con clasificación de materiales, tratamiento y salidas de recuperación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Residuo: Los Residuos Sólidos Municipales Lideran Mientras que los Residuos Médicos Crecen Más Rápido
Los residuos sólidos municipales representaron el 57,4% del mercado de gestión de residuos sólidos de Tailandia por tipo de residuo en 2025. El país genera 25,7 millones de toneladas de residuos sólidos municipales anualmente. El material orgánico domina este flujo, apoyando oportunidades para la digestión anaerobia y la recuperación de biogás. Los plásticos de un solo uso representaron el 11,25% del total de residuos sólidos municipales por volumen, apoyando el suministro de combustible derivado de residuos para usos en cemento y energía.
Se prevé que los residuos médicos crezcan a una CAGR del 11,2% entre 2026 y 2031, la tasa más alta entre los tipos de residuos. La expansión sanitaria y controles más estrictos de residuos biológicos sustentan la demanda de manejo especializado. Los residuos industriales se generan a razón de 19,82 millones de toneladas anuales, incluidas 1,13 millones de toneladas de residuos industriales peligrosos, y requieren tratamiento certificado complejo. Los residuos de construcción y demolición están aumentando debido a la actividad de infraestructura y parques industriales. Las normas de economía circular propuestas podrían formalizar la clasificación de residuos y las responsabilidades del productor, haciendo que las diferencias de precio entre tipos de residuos sean más distintas.
Por Fuente: Las Fuentes Residenciales Lideran el Valor del Mercado Mientras que la Demanda Industrial Crece Más Rápido
Las fuentes residenciales representaron el 52% del mercado de gestión de residuos sólidos de Tailandia por fuente en 2025. Bangkok gestiona los residuos residenciales en 50 distritos administrativos, cada uno con diferentes densidades y condiciones de servicio. Los programas de separación domiciliaria pueden mejorar la calidad de los materiales residenciales cuando los sistemas de recolección mantienen esos flujos separados. Los volúmenes residenciales hacen que la cobertura de recolección, la capacidad de transferencia y la participación de los hogares sean cuestiones operativas importantes. Un estudio publicado en una revista en 2024 encontró que los establecimientos de hospitalidad generaron 1,06 kilogramos de residuos sólidos por habitación ocupada por noche.
Se prevé que las fuentes industriales crezcan a una CAGR del 10,2% entre 2026 y 2031, convirtiéndose en el segmento de fuente de más rápido crecimiento. La expansión en los parques industriales del EEC respalda esta perspectiva. Los componentes automotrices, el procesamiento de alimentos, la electrónica y los centros de datos generan materiales peligrosos y no peligrosos distintos que requieren manejo certificado. El Plan de Acción Integrado de RAEE de Tailandia para 2022-2026 exigió sistemas de recolección, desmantelamiento y reciclaje, incluida al menos 1 planta de gestión ambientalmente racional para 2026. Estas categorías de fuentes requieren prácticas de recolección, documentación y rutas de tratamiento distintas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Bangkok y el Corredor Económico Oriental (EEC) siguieron siendo los principales centros de demanda de servicios e inversión en infraestructura en el mercado de gestión de residuos sólidos de Tailandia en 2025. La Región Metropolitana de Bangkok, con un estimado de 10,9 millones de residentes en 2025, gestiona los mayores volúmenes de residuos municipales del país a través de la red de recolección de la Administración Metropolitana de Bangkok (BMA) y varias estaciones de transferencia e instalaciones de tratamiento de residuos. La rápida urbanización, la expansión de la actividad comercial y el aumento del consumo continúan incrementando la presión sobre la infraestructura de recolección, transferencia, reciclaje y disposición. La concentración media anual de PM2,5 en Bangkok se mantuvo por encima del nivel de referencia de la OMS, lo que subraya la necesidad de reducir la quema a cielo abierto de residuos y las emisiones de los rellenos sanitarios. La ciudad está por tanto acelerando las inversiones en instalaciones de residuos a energía, sistemas de recolección inteligentes, aprovechamiento del gas de relleno sanitario y programas más estrictos de segregación en la fuente para mejorar la recuperación de recursos y reducir la dependencia de la disposición en rellenos sanitarios.
El Corredor Económico Oriental (EEC), que comprende Chonburi, Rayong y Chachoengsao, continúa siendo el mayor centro de generación de residuos industriales de Tailandia debido a su concentración de instalaciones automotrices, electrónicas, petroquímicas y de manufactura avanzada. En 2025, la infraestructura de tratamiento siguió siendo limitada en relación con la generación de residuos industriales, con alrededor de 13 generadores de residuos por cada procesador certificado de residuos industriales, lo que pone de relieve la necesidad de capacidad de tratamiento autorizada adicional. La demanda está aumentando para el tratamiento de residuos peligrosos, la recuperación de solventes, el reciclaje industrial, el relleno sanitario seguro y las soluciones de trazabilidad de residuos, a medida que los fabricantes fortalecen sus informes ESG y cumplen con regulaciones ambientales más estrictas. Se espera que la inversión doméstica y extranjera continua en el EEC respalde la expansión de instalaciones certificadas de tratamiento de residuos y sistemas digitales de seguimiento de residuos durante el período de pronóstico.
Las provincias del Sur y las islas dependientes del turismo continúan experimentando la mayor brecha entre la generación de residuos y la capacidad local de gestión de residuos. Destinos populares como Koh Samui, Phuket y Krabi generan volúmenes de residuos sustancialmente mayores durante las temporadas turísticas pico, ejerciendo una presión considerable sobre la infraestructura existente de recolección, reciclaje y disposición. Solo Koh Samui genera alrededor de 30 toneladas de residuos plásticos por día, mientras que la capacidad de reciclaje limitada y las restricciones de transporte aumentan la dependencia de la disposición en rellenos sanitarios. Una evaluación de 2025 de la Isla Libong identificó servicios de recolección con personal insuficiente, equipos envejecidos y quema a cielo abierto continua causada por infraestructura y limitaciones de financiamiento inadecuadas. Además, las regiones agrícolas siguen siendo contribuyentes significativas a las emisiones relacionadas con los residuos, con la quema de residuos de arroz generando un estimado de 473.554 tCO₂e anuales, lo que pone de relieve oportunidades para la utilización de biomasa y la recuperación de residuos agrícolas. Los bancos de residuos comunitarios que operan en provincias como Surat Thani y Songkhla continúan mejorando la recuperación de materiales en los hogares y están siendo replicados en municipios del norte a través de iniciativas de economía circular. Sin embargo, las disparidades en los presupuestos municipales, la inversión en infraestructura y la capacidad técnica continúan creando un desempeño desigual en la gestión de residuos en toda Tailandia, lo que respalda la necesidad de una mayor participación del sector privado y asociaciones público-privadas en las regiones desatendidas.
Panorama Competitivo
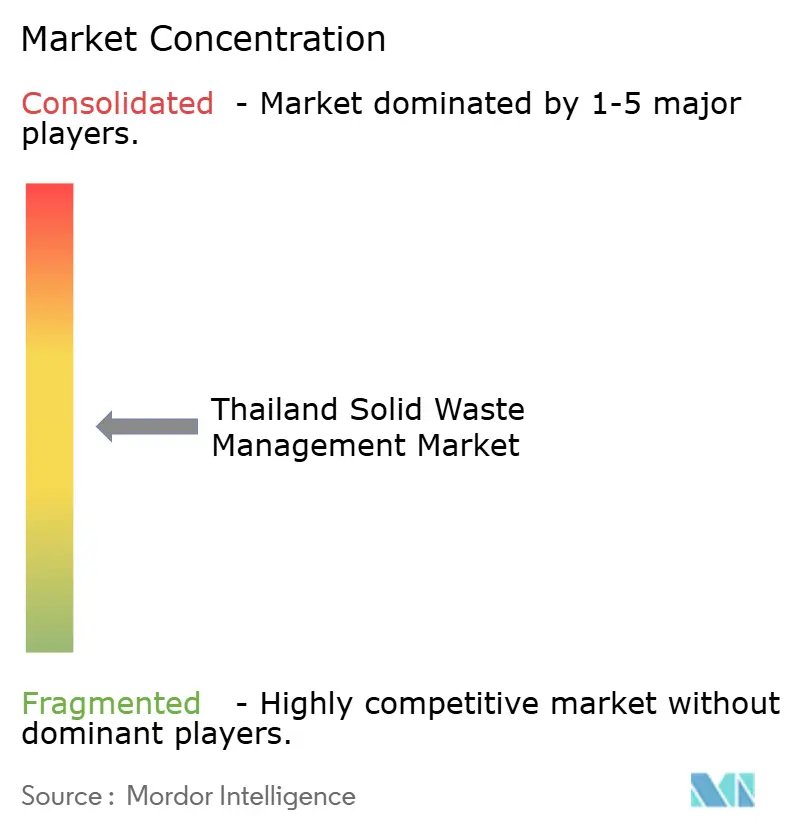
El mercado de gestión de residuos sólidos de Tailandia exhibe un nivel medio de concentración de mercado. Los especialistas domésticos cotizados en la Bolsa de Valores de Tailandia (SET), los grupos tailandeses integrados, los operadores internacionales, las empresas autorizadas más pequeñas y las redes informales de chatarrerías atienden diferentes partes de la cadena de valor. Los especialistas domésticos compiten en cobertura de permisos, clasificaciones de residuos peligrosos y capacidad de recepción a largo plazo. Better World Green, Earth Tech Environment, Akkhie Prakarn y TPIPP se encuentran entre los operadores domésticos activos en servicios de residuos autorizados. Esta estructura apoya la competencia por la capacidad autorizada sin implicar que un pequeño grupo controle la mayor parte de la actividad.
Veolia amplió su posición en septiembre de 2025 al adquirir una participación mayoritaria del 66,6% en Chonburi Clean Energy. La instalación generó 65.072 MWh en 2024, alcanzó una disponibilidad del 92% y evitó 24.294 toneladas de CO2. La adquisición otorga a Veolia una posición más sólida en los servicios de residuos industriales no peligrosos a energía dentro del EEC. SCGC y la Administración Metropolitana de Bangkok lanzaron un proyecto piloto de clasificación de residuos en condominios en febrero de 2026. El proyecto piloto utiliza tecnología de reciclaje avanzado para producir resinas de poliolefinas circulares certificadas para aplicaciones en contacto con alimentos.
La integración de tecnología y plataformas está adquiriendo mayor importancia en las operaciones de recolección y recuperación. La verificación digital de la segregación puede apoyar el monitoreo de cumplimiento municipal, mientras que las redes industriales coordinadas pueden mejorar la trazabilidad de los materiales. El valor calorífico consistente y el contenido de cloro siguen siendo desafíos importantes para el combustible derivado de residuos suministrado a los hornos de cemento. Las normas propuestas sobre residuos industriales podrían elevar los requisitos mínimos de las instalaciones y fomentar la consolidación entre los operadores más pequeños.
Líderes de la Industria de Gestión de Residuos Sólidos de Tailandia
Better World Green Public Company Limited (BWG)
Wongpanit International Co., Ltd.
Earth Tech Environment Public Company Limited
Akkhie Prakarn Public Company Limited (AKP)
GENCO Public Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: SCG Cleanergy anunció la exitosa operación comercial de un proyecto de paneles solares en techo de 20,96 MW en las instalaciones de Seagate Technology en Nakhon Ratchasima, designado como el mayor proyecto solar en techo del Noreste de Tailandia. El proyecto genera 29 millones de kWh de electricidad limpia anualmente y reduce las emisiones en 14.500 tCO2e por año, lo que refleja cómo los operadores de parques industriales están adoptando estrategias integradas de energía limpia y combustibles alternativos a partir de residuos.
- Abril de 2026: REPCO NEX, B.Grimm Power y SCG Cleanergy anunciaron una asociación para desarrollar un proyecto solar a escala de servicios públicos de 247 MWp en las provincias de Kamphaeng Phet, Nakhon Sawan y Saraburi, con el objetivo de iniciar operaciones comerciales en 2027 y proyectado para reducir las emisiones de GEI en hasta 200.000 tCO2e por año. El proyecto señala una mayor convergencia de estrategias de energía limpia y combustibles alternativos a partir de residuos dentro de los conglomerados industriales.
- Febrero de 2026: SCGC y la Administración Metropolitana de Bangkok lanzaron un proyecto piloto de clasificación de residuos domiciliarios en condominios de Bangkok, alineado con la política "Sin Residuos Mezclados" de la BMA y la Agencia Danesa de Protección del Medio Ambiente, con el objetivo de un modelo de reciclaje de plástico de circuito cerrado utilizando Tecnología de Reciclaje Avanzado para producir resinas de Poliolefinas Circulares Certificadas para aplicaciones en contacto con alimentos.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos de Tailandia
El Mercado de Gestión de Residuos Sólidos de Tailandia está Segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Disposición, Residuos a Energía, Otros), por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, Residuos Peligrosos, Residuos Agrícolas y Más), y por Fuente (Residencial, Comercial, Industrial e Institucional). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Disposición |
| Residuos a Energía |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Disposición | |
| Residuos a Energía | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de gestión de residuos sólidos de Tailandia para 2031?
Se proyecta que el mercado de gestión de residuos sólidos de Tailandia alcance los 32,67 mil millones de USD en 2031, creciendo a una CAGR del 8,67% desde 2026.
¿Qué servicio está creciendo más rápido en el mercado de gestión de residuos sólidos de Tailandia?
El reciclaje y la recuperación de materiales son los tipos de servicio de más rápido crecimiento, respaldados por la política de gestión de plásticos, la elegibilidad para financiamiento verde y la demanda de mejor calidad de materiales.
¿Qué limita el desempeño del reciclaje en Tailandia?
La recolección de residuos mezclados y las bajas tasas de segregación en la fuente reducen la calidad de los materiales y aumentan los costos de clasificación.
¿Qué papel juegan los residuos a energía en Tailandia?
El Plan de Desarrollo de Energías Alternativas 2024 de Tailandia tiene como objetivo 900 MW de capacidad instalada de residuos a energía para 2037.
¿Qué áreas tienen las mayores brechas de infraestructura?
Las islas del Sur enfrentan altos volúmenes de residuos relacionados con el turismo y capacidad de reciclaje limitada, mientras que las áreas del Norte enfrentan presiones derivadas de los residuos municipales y la quema agrícola.
Última actualización de la página el:



