
Marktgröße und Marktanteile im Bereich Festabfallentsorgung in Thailand
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 19.85 Milliarden US-Dollar |
| Marktgröße (2026) | 21.55 Milliarden US-Dollar |
| Marktgröße (2031) | 32.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.67 % |
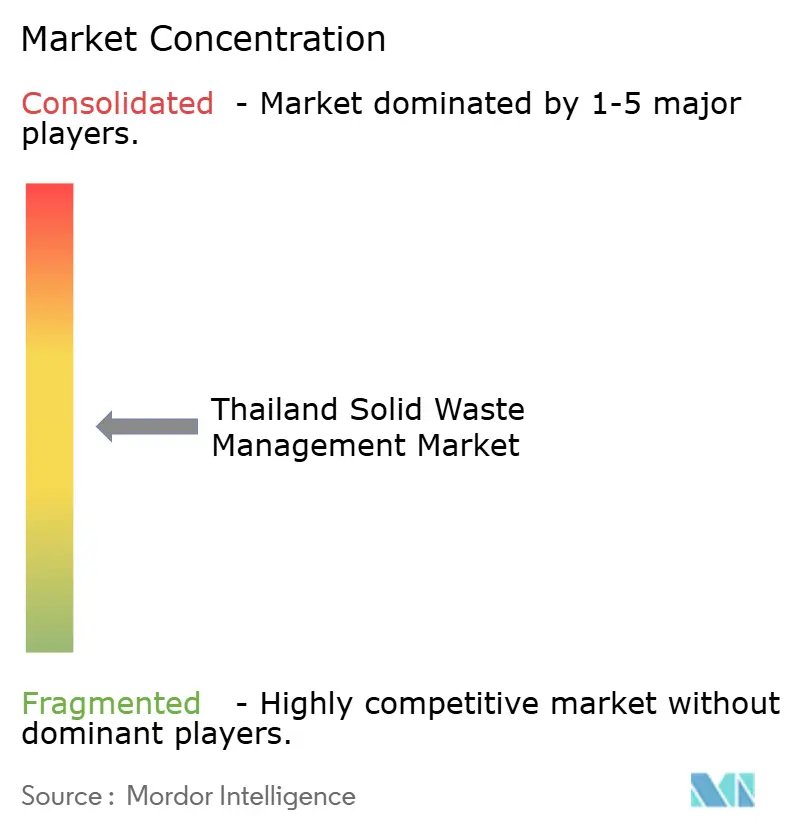
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse Festabfallentsorgung Thailand von Mordor Intelligence
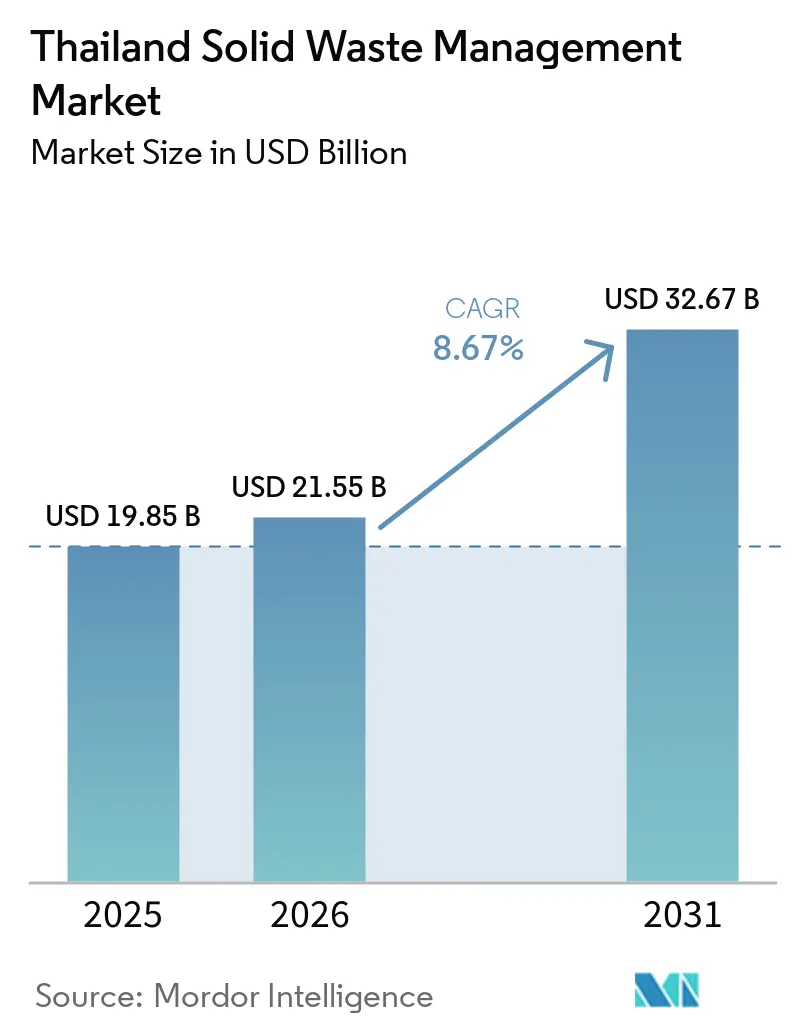
Die Marktgröße für Festabfallentsorgung in Thailand wird voraussichtlich von 19,85 Milliarden USD im Jahr 2025 auf 21,55 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 32,67 Milliarden USD erreichen, mit einer CAGR von 8,67 % über den Zeitraum 2026–2031.
Thailand erzeugte im Jahr 2025 schätzungsweise 27,5 Millionen Tonnen kommunalen Festabfall, was eine anhaltende Nachfrage nach Sammel-, Transport-, Recycling-, Behandlungs- und Endentsorgungsdienstleistungen stützt. Das Bio-Circular-Green (BCG) Wirtschaftsmodell der Regierung sowie ihre Verpflichtungen zur Klimaneutralität (2050) und zu Netto-Null-Emissionen (2065) lenken weiterhin öffentliche und private Investitionen in die kreislauforientierte Ressourcennutzung, technisch gesicherte Deponien, Abfall-zu-Energie-Anlagen (WtE) und höherwertige Materialrückgewinnung. Der Markt für Festabfallentsorgung in Thailand sieht sich zudem weiterhin einem Mangel an konformer Behandlungskapazität gegenüber. Im Jahr 2025 erfüllten weniger als 7 % der mehr als 2.100 registrierten Abfallbehandlungsanlagen vollständig die nationalen Umwelt- und Betriebsstandards, was die Verfügbarkeit lizenzierter Behandlungskapazitäten für Industrie- und Gefahrenabfälle einschränkt. Diese Konformitätslücke stärkt die Wettbewerbsposition zertifizierter Betreiber, die in der Lage sind, zunehmend strengere Umwelt-, Rückverfolgbarkeits- und ESG-Berichterstattungsanforderungen zu erfüllen. Darüber hinaus wird erwartet, dass die geplante Einführung der Erweiterten Herstellerverantwortung (EPR) für Verpackungen, die Ausweitung von Abfall-zu-Energie-Projekten im Rahmen des Alternativen Energieentwicklungsplans (AEDP) sowie eine verstärkte Durchsetzung gegen illegale Abfallentsorgung die Investitionen in genehmigte Recycling-, Behandlungs- und Ressourcenrückgewinnungsanlagen im Prognosezeitraum steigern werden.
Wichtigste Erkenntnisse des Berichts
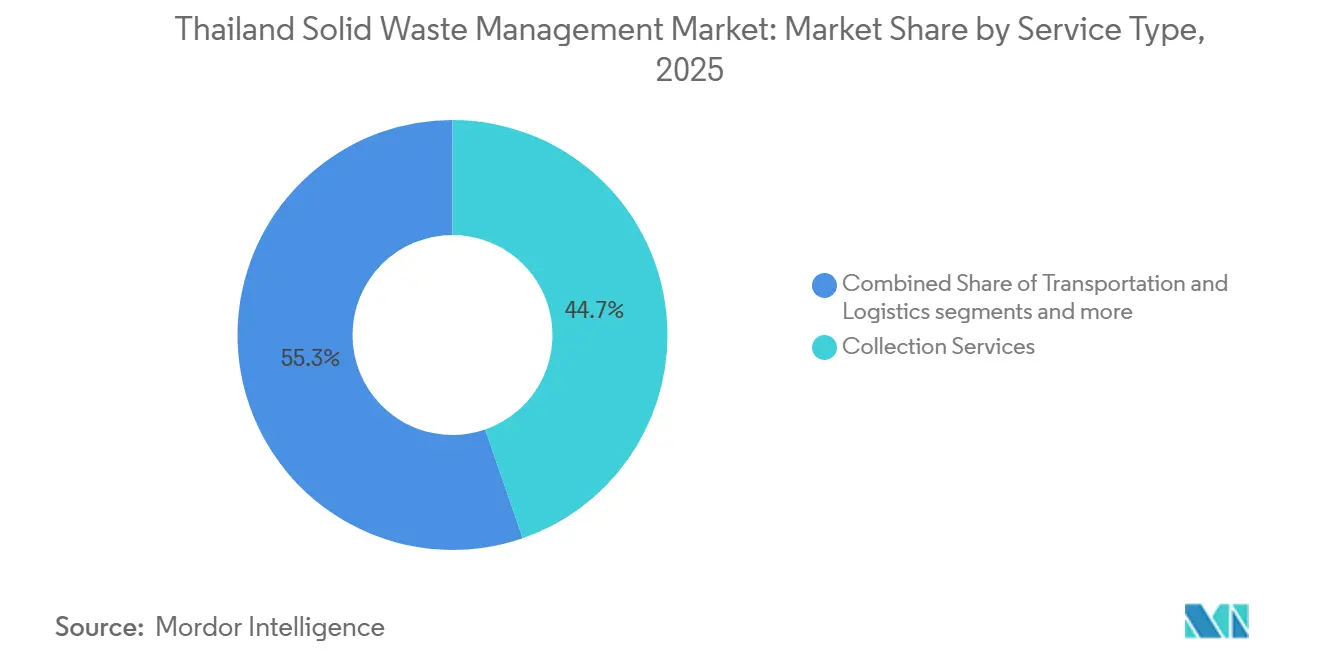
- Nach Dienstleistungsart entfielen Sammeldienstleistungen im Jahr 2025 auf 44,7 % der Marktgröße für Festabfallentsorgung in Thailand, während Recycling und Materialrückgewinnung bis 2031 voraussichtlich mit einer CAGR von 11,5 % wachsen werden.
- Nach Abfallart entfiel kommunaler Festabfall im Jahr 2025 auf 57,4 % des Marktanteils für Festabfallentsorgung in Thailand, während medizinischer Abfall bis 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
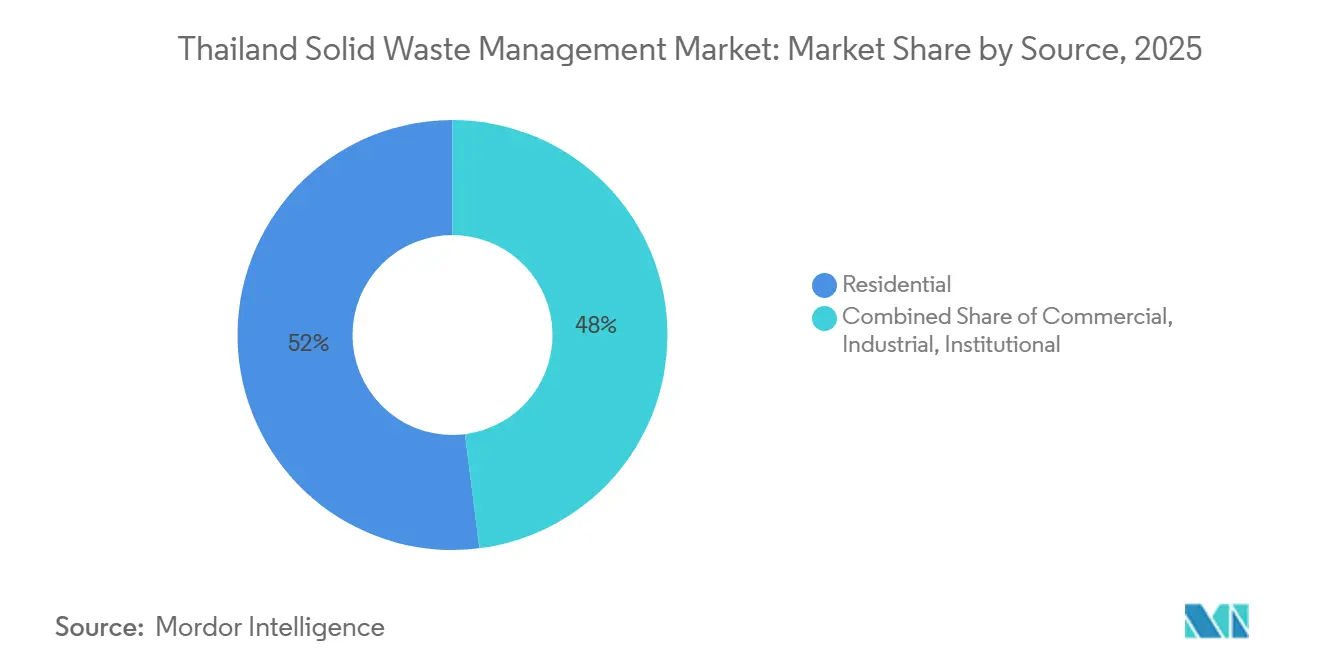
- Nach Quelle entfiel Haushaltsabfall im Jahr 2025 auf 52 % des Marktes für Festabfallentsorgung in Thailand, während Industrieabfall bis 2031 voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Festabfallentsorgung in Thailand
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationaler Fahrplan für das Kunststoffabfallmanagement zur Beschleunigung der Recyclinginfrastruktur | +2.1% | National, mit frühen Gewinnen in Bangkok, Rayong und Chonburi | Mittelfristig (2–4 Jahre) |
| Ausweitung von Abfall-zu-Energie-Projekten im Rahmen des Alternativen Energieentwicklungsplans (AEDP) Thailands | +1.8% | National, mit Projekten konzentriert in den Zentral- und Ostregionen | Langfristig (≥ 4 Jahre) |
| Industrielle Expansion des Eastern Economic Corridor (EEC) treibt Nachfrage nach Gefahren- und Industrieabfallentsorgung | +1.5% | Ostregion, einschließlich Chonburi, Rayong und Chachoengsao, mit Ausstrahlungseffekten auf Zentralthailand | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Starkes Tourismuswachstum erhöht die Erzeugung von kommunalem und gewerblichem Festabfall | +1.2% | Südliche Reiseziele, Pattaya und Bangkok | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Staatliche Förderung gemeindebasierter Abfalltrennung und Recyclingprogramme | +1.0% | National, mit frühen Gewinnen in Bangkok und Provinzhauptstädten | Mittelfristig (2–4 Jahre) |
| Steigende Investitionen in die Produktion von Ersatzbrennstoff (RDF) für die Zement- und Energieindustrie | +0.8% | Zentral- und Ostregionen, einschließlich Saraburi und industrielle Zonen des EEC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationaler Fahrplan für das Kunststoffabfallmanagement: Beschleunigung der Recyclinginfrastruktur
Thailands Aktionsplan für das Kunststoffabfallmanagement Phase 2 für 2023–2027 zielt darauf ab, 5 vorrangige Kunststoffarten von Deponien umzuleiten. Er zielt außerdem auf eine 50-prozentige Reduzierung des marinen Kunststoffeintrags bis 2027 und eine ordnungsgemäße Bewirtschaftung von 80 % des kommunalen Festabfalls ab.[1]Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, "Regionaler Kunststoffausblick für Südost- und Ostasien," OECD, oecd.org Diese Ziele unterstützen neue Sortier- und mechanische Recyclingkapazitäten im Markt für Festabfallentsorgung in Thailand. Eine Materialflussstudie aus dem Jahr 2025 ergab, dass Thailand jährlich 4,4 Millionen Tonnen Kunststoffabfall erzeugt, wobei 27 % in die Umwelt gelangen.[2]Ein neuartiger Ansatz zur Charakterisierung von Kunststoffabfallfreisetzungen aus landbasierten Quellen mittels Materialflussanalyse, der Fall Thailand," Waste Management & Research, doi.org Dieselbe Studie ergab, dass unkontrollierte und kontrollierte Deponiestandorte für 85 % dieser Freisetzungen verantwortlich waren. Da Deponieeinschränkungen zunehmend bindend werden, können zertifizierte Sortier- und Recyclinganlagen stärkere Preise für gezielte Materialströme erzielen.
Ausweitung von Abfall-zu-Energie-Projekten im Rahmen des Alternativen Energieentwicklungsplans Thailands
Der Alternative Energieentwicklungsplan 2024 Thailands setzt ein Ziel von 900 MW installierter Abfall-zu-Energie-Kapazität bis 2037. Der Nationale Energieplan 2024 setzt außerdem Ziele von 975 MW Strom und 495.000 Tonnen Öläquivalent an Wärme aus Abfallenergie. Diese Ziele stärken die langfristige Projektpipeline im Markt für Festabfallentsorgung in Thailand. Abfall-zu-Energie-Anlagen können einen regulierten Ausweg für Material bieten, das andernfalls deponiert oder offen abgelagert würde. Langfristige Stromabnahmevereinbarungen können Betreibern stabilere Einnahmen bieten als die Spotentsorgung. Der Entwurf des Stromerzeugungsentwicklungsplans 2026 soll Abfall-zu-Energie in die längerfristige Stromplanung einbeziehen, die auf Thailands Netto-Null-Ziel ausgerichtet ist.[3]Thailändische Regierung, "Abfall-zu-Energie treibt Thailands Wandel zu sauberer Energie," Offizielle Website der Thailändischen Regierung, thailand.go.th
Industrielle Expansion des Eastern Economic Corridor treibt Nachfrage nach Gefahren- und Industrieabfallentsorgung
Der Eastern Economic Corridor (EEC), bestehend aus Chonburi, Rayong und Chachoengsao, bleibt Thailands führendes Zentrum für fortschrittliche Fertigung und Industrieinvestitionen. Im Jahr 2025 wies die Ostregion weiterhin die höchste Konzentration von Gefahren- und Industrieabfallerzeugern des Landes auf, während die Behandlungskapazität eingeschränkt blieb, mit etwa 13 Abfallerzeugern für jeden zertifizierten Industrieabfallverarbeiter. Dieses anhaltende Kapazitätsungleichgewicht stützt eine starke Nachfrage nach lizenzierten Industrie- und Gefahrenabfallbehandlungsdienstleistungen im Markt für Festabfallentsorgung in Thailand. Auf nationaler Ebene intensivierten die thailändischen Behörden die Durchsetzung gegen illegale Abfallimporte und entdeckten zwischen April 2025 und März 2026 in den Häfen von Laem Chabang und Bangkok 714 Container mit mehr als 4.504 Tonnen illegal importiertem Abfall. Das strengere Durchsetzungsumfeld ermutigt Hersteller und Abfallerzeuger, auf zertifizierte inländische Behandlungs- und Entsorgungsanbieter zurückzugreifen, während die Bedeutung von Compliance, Rückverfolgbarkeit und Umweltberichterstattung für Betreiber, die multinationale Industriekunden bedienen, zunimmt.
Starkes Tourismuswachstum erhöht die Erzeugung von kommunalem und gewerblichem Festabfall
Der Tourismus erzeugt konzentrierte Abfallmengen in Bangkok, Pattaya, Phuket, Koh Samui und anderen stark besuchten Gebieten. Thailand startete im Juli 2025 seine Initiative „Green Tourism Collections” und legte Nachhaltigkeitsstandards für 10 ausgewiesene Grüne Städte und 20 Reiserouten fest. Dieses Programm erhöht den Bedarf für Hotels und Tourismusunternehmen, ihre Abfalltrennung und Sammelverfahren zu verbessern. Eine 2025 in einem Fachjournal veröffentlichte Studie ergab, dass tourismusbedingte Nachfrageschocks die Emissionen aus dem kommunalen Festabfallbereich in Thailand wesentlich beeinflussen. Die Studie prognostizierte, dass ein „Business-as-usual”-Pfad die Emissionen des Abfallsektors bis 2050 ohne Eingreifen auf 19,9 MtCO2e steigern könnte. Diese Bedingungen schaffen Nachfrage nach spezialisierten Sammelflotten, Insellogistik und dezentralen Behandlungssystemen im Markt für Festabfallentsorgung in Thailand.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Kapitalbedarf für fortschrittliche Recycling- und Abfall-zu-Energie-Anlagen | -1.3% | National, mit größeren Einschränkungen in Provinzkommunen außerhalb Bangkoks | Langfristig (≥ 4 Jahre) |
| Niedrige Quelltrennungsraten begrenzen die hochwertige Materialrückgewinnung | -1.0% | National, mit erheblichen Lücken in ländlichen Gemeinden und Inselkommunen | Mittelfristig (2–4 Jahre) |
| Unzureichende Abfallsammelinfrastruktur in ländlichen Gebieten und auf Inseln | -0.8% | Nördliche Provinzen, südliche Inseln und ländliche Gebiete | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Illegale Entsorgung und offenes Verbrennen außerhalb großer städtischer Zentren | -0.6% | EEC-Peripherie, stadtnahe Gebiete und nördliche Agrarregionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Kapitalbedarf für fortschrittliche Recycling- und Abfall-zu-Energie-Anlagen
Fortschrittliche Recycling-, Materialrückgewinnungs- und Abfall-zu-Energie-Anlagen erfordern erhebliche Vorabinvestitionen, die viele Provinzkommunen weiterhin Schwierigkeiten haben, eigenständig zu finanzieren. Thailands Abfallwirtschaftspolitik erkennt an, dass niedrige Abfallsammel- und Entsorgungsgebühren häufig nicht die vollen Kosten einer umweltkonformen Behandlungsinfrastruktur decken, was die finanzielle Tragfähigkeit des Ersatzes offener Deponien durch Sanitärdeponien, technisch gesicherte Behandlungsanlagen und Ressourcenrückgewinnungsanlagen verringert. Infolgedessen sieht sich der Markt für Festabfallentsorgung in Thailand weiterhin einer erheblichen Lücke zwischen den Kosten konformer Infrastruktur und den Gebühren gegenüber, die viele Kommunalverwaltungen und Abfallerzeuger zahlen können oder wollen. Der hohe Kapitalbedarf für ausgekleidete Deponiezellen, Sickerwasser- und Deponiegasmanagementsysteme, Luftreinhaltungsanlagen, kontinuierliche Umweltüberwachung, Gefahrenabfallbehandlungseinheiten und fortschrittliche Materialrückgewinnungstechnologien erhöht die Projektkosten weiter. Begrenzte kommunale Budgets, ungleicher Zugang zu langfristiger Finanzierung und geringere Abfallmengen außerhalb großer städtischer Zentren verzögern weiterhin Infrastrukturaufrüstungen und lassen viele kleinere Kommunen und private Betreiber von Entsorgungsverfahren mit niedrigerem Standard abhängig.
Niedrige Quelltrennungsraten begrenzen die hochwertige Materialrückgewinnung
Sammelsysteme in weiten Teilen Thailands stützen sich weiterhin auf die gemischte kommunale Abfallsammlung, was die nachgelagerte Trennung kostspieliger macht und die Qualität der recycelbaren Materialien verringert. Im Jahr 2025 erzeugte Thailand schätzungsweise 27,5 Millionen Tonnen kommunalen Festabfall, doch die Quelltrennung blieb in den Kommunen inkonsistent, was die Rückgewinnung hochwertiger recycelbarer Materialien einschränkte. Gemischte Sammlung verunreinigt Papier, Kunststoffe, Glas und organische Abfälle, verringert deren Marktwert und erhöht die Verarbeitungskosten für Recyclinganlagen. Obwohl kommunale Recyclinginitiativen, Abfallbanken und Haushaltstrennungskampagnen ausgeweitet wurden, bleibt die Rückgewinnungseffizienz eingeschränkt, wenn getrennte Materialien während der Sammlung oder des Transports vermischt werden. Kunststoffverpackungen stellen weiterhin eine der größten Herausforderungen dar, da Verunreinigung und unzureichende Sortierung die Recyclingausbeuten trotz wachsender Nachfrage nach recyceltem Kunststoffgranulat verringern. Die Ausweitung dedizierter quellengetrennter Sammelsysteme, Investitionen in moderne Materialrückgewinnungsanlagen, Verbesserung der öffentlichen Beteiligung und Stärkung kommunaler Sammelverfahren werden unerlässlich sein, um die Recyclingquoten zu erhöhen, die Einsatzstoffqualität zu verbessern und Thailands Übergang zu einer Kreislaufwirtschaft zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Recycling führt beim Umsatz, während Abfall-zu-Energie das stärkste Wachstum verzeichnet
Sammeldienstleistungen entfielen im Jahr 2025 auf 44,7 % des Marktes für Festabfallentsorgung in Thailand nach Dienstleistungsart. Kommunale Verträge sorgen für wiederkehrende Nachfrage in Bangkok und Provinzgebieten. Die 2025 in Bangkok eingeführten gestaffelten Haushaltsgebühren stärkten die Verbindung zwischen Abfalltrennung und der Wirtschaftlichkeit der Sammlung. Die Sammelgrundlage bleibt wichtig für den Transport von Abfällen zu zertifizierten Anlagen zur Sortierung, Behandlung und Entsorgung. Thailands Taxonomie 2025 identifiziert Sortierung, Materialrückgewinnung, Abfall-zu-Energie und Gefahrenabfallbehandlung als Aktivitäten, die für grüne Finanzierungsinstrumente qualifizieren können.
Recycling und Materialrückgewinnung werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 11,5 % wachsen und damit die am schnellsten wachsende Dienstleistungsart darstellen. Die Marktgröße für Festabfallentsorgung in Thailand für Rückgewinnungsdienstleistungen profitiert von politischer Unterstützung für die kreislauforientierte Materialnutzung. Eine bessere Trennung kann die Qualität und den Wert der an Rückgewinnungsanlagen gesendeten Materialien verbessern. Transport und Logistik gewinnen an Bedeutung, da die Durchsetzung erfordert, dass Abfälle zertifizierte Anlagen statt nahegelegene informelle Standorte erreichen. Der Markt für Festabfallentsorgung in Thailand wird voraussichtlich Betreiber belohnen, die Sammelnetze mit Materialsortierung, Behandlung und Rückgewinnungsausgängen kombinieren.


Nach Abfallart: Kommunaler Festabfall führt, während medizinischer Abfall am schnellsten wächst
Kommunaler Festabfall entfiel im Jahr 2025 auf 57,4 % des Marktes für Festabfallentsorgung in Thailand nach Abfallart. Das Land erzeugt jährlich 25,7 Millionen Tonnen kommunalen Festabfall. Organisches Material dominiert diesen Strom und bietet Möglichkeiten für anaerobe Vergärung und Biogasrückgewinnung. Einwegkunststoffe machten 11,25 % des gesamten kommunalen Festabfalls nach Volumen aus und unterstützen die Ersatzbrennstoffversorgung für Zement- und Energieanwendungen.
Medizinischer Abfall wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 11,2 % wachsen, der höchsten Rate unter den Abfallarten. Die Expansion des Gesundheitswesens und strengere Kontrollen biologischer Abfälle stützen die Nachfrage nach spezialisierter Handhabung. Industrieabfall wird jährlich in einer Menge von 19,82 Millionen Tonnen erzeugt, darunter 1,13 Millionen Tonnen gefährlicher Industrieabfall, und erfordert eine komplexe zertifizierte Behandlung. Bau- und Abbruchabfälle nehmen aufgrund von Infrastruktur- und Industriegeländeaktivitäten zu. Vorgeschlagene Kreislaufwirtschaftsregeln könnten die Abfallklassifizierung und Herstellerverantwortlichkeiten formalisieren und Preisunterschiede zwischen Abfallarten deutlicher machen.
Nach Quelle: Wohnbereich führt beim Marktwert, während die Industrienachfrage am schnellsten wächst
Wohnquellen entfielen im Jahr 2025 auf 52 % des Marktes für Festabfallentsorgung in Thailand nach Quelle. Bangkok bewirtschaftet Haushaltsabfälle in 50 Verwaltungsbezirken, jeweils mit unterschiedlichen Dichten und Servicebedingungen. Haushaltstrennungsprogramme können die Qualität der Wohnmaterialien verbessern, wenn Sammelsysteme diese Ströme getrennt halten. Wohnmengen machen Sammelabdeckung, Umschlagkapazität und Haushaltsbeteiligung zu wichtigen Betriebsfragen. Eine Fachzeitschriftenstudie aus dem Jahr 2024 ergab, dass Gastgewerbeeinrichtungen 1,06 Kilogramm Festabfall pro belegter Zimmernacht erzeugten.
Industriequellen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,2 % wachsen und damit das am schnellsten wachsende Quellsegment darstellen. Die Expansion in den EEC-Fertigungsgeländen stützt diese Aussicht. Automobilkomponenten, Lebensmittelverarbeitung, Elektronik und Rechenzentren erzeugen unterschiedliche gefährliche und nicht gefährliche Materialien, die eine zertifizierte Handhabung erfordern. Thailands Integrierter Aktionsplan für Elektro- und Elektronikaltgeräte (WEEE) für 2022–2026 forderte Sammel-, Demontage- und Recyclingsysteme, einschließlich mindestens einer umweltgerechten Managementanlage bis 2026. Diese Quellkategorien erfordern unterschiedliche Sammelverfahren, Dokumentation und Behandlungswege.
Geografische Analyse
Bangkok und der Eastern Economic Corridor (EEC) blieben im Jahr 2025 die primären Zentren der Dienstleistungsnachfrage und Infrastrukturinvestitionen im Markt für Festabfallentsorgung in Thailand. Die Metropolregion Bangkok mit schätzungsweise 10,9 Millionen Einwohnern im Jahr 2025 bewältigt die größten kommunalen Abfallmengen des Landes über das Sammelnetz der Bangkoker Stadtverwaltung (BMA) sowie mehrere Umschlagstationen und Abfallbehandlungsanlagen. Schnelle Urbanisierung, expandierende Geschäftstätigkeit und steigender Konsum erhöhen weiterhin den Druck auf Sammel-, Umschlag-, Recycling- und Entsorgungsinfrastruktur. Bangkoks jährliche durchschnittliche PM2,5-Konzentration blieb über dem WHO-Richtwert, was die Notwendigkeit unterstreicht, offenes Abfallverbrennen und Deponieemissionen zu reduzieren. Die Stadt beschleunigt daher Investitionen in Abfall-zu-Energie-Anlagen, intelligente Sammelsysteme, Deponiegasnutzung und strengere Quelltrennungsprogramme, um die Ressourcenrückgewinnung zu verbessern und die Abhängigkeit von der Deponierung zu verringern.
Der Eastern Economic Corridor (EEC), bestehend aus Chonburi, Rayong und Chachoengsao, ist weiterhin Thailands größtes Zentrum für Industrieabfallerzeugung aufgrund seiner Konzentration von Automobil-, Elektronik-, Petrochemie- und fortschrittlichen Fertigungsanlagen. Im Jahr 2025 blieb die Behandlungsinfrastruktur im Verhältnis zur Industrieabfallerzeugung eingeschränkt, mit etwa 13 Abfallerzeugern für jeden zertifizierten Industrieabfallverarbeiter, was den Bedarf an zusätzlicher lizenzierter Behandlungskapazität verdeutlicht. Die Nachfrage nach Gefahrenabfallbehandlung, Lösungsmittelrückgewinnung, industriellem Recycling, sicherer Deponierung und Abfallrückverfolgbarkeitslösungen steigt, da Hersteller ihre ESG-Berichterstattung stärken und strengeren Umweltvorschriften entsprechen. Anhaltende in- und ausländische Investitionen im EEC werden voraussichtlich die Expansion zertifizierter Abfallbehandlungsanlagen und digitaler Abfallverfolgungssysteme im Prognosezeitraum unterstützen.
Südliche Provinzen und tourismusabhängige Inseln verzeichnen weiterhin die größte Lücke zwischen Abfallerzeugung und lokaler Abfallbewirtschaftungskapazität. Beliebte Reiseziele wie Koh Samui, Phuket und Krabi erzeugen während der Hochsaison erheblich höhere Abfallmengen, was die bestehende Sammel-, Recycling- und Entsorgungsinfrastruktur erheblich belastet. Koh Samui allein erzeugt täglich rund 30 Tonnen Kunststoffabfall, während begrenzte Recyclingkapazitäten und Transportbeschränkungen die Abhängigkeit von der Deponierung erhöhen. Eine Bewertung der Insel Libong aus dem Jahr 2025 identifizierte unterbesetzte Sammeldienstleistungen, veraltete Ausrüstung und anhaltende offene Verbrennung aufgrund unzureichender Infrastruktur und Finanzierungsbeschränkungen. Darüber hinaus bleiben Agrarregionen bedeutende Beitragende zu abfallbedingten Emissionen, wobei die Verbrennung von Reisrückständen jährlich schätzungsweise 473.554 tCO₂e erzeugt, was Möglichkeiten für die Biomassenutzung und landwirtschaftliche Abfallrückgewinnung aufzeigt. Gemeindebasierte Abfallbanken, die in Provinzen wie Surat Thani und Songkhla tätig sind, verbessern weiterhin die Materialrückgewinnung in Haushalten und werden in nördlichen Kommunen durch Kreislaufwirtschaftsinitiativen repliziert. Disparitäten bei kommunalen Budgets, Infrastrukturinvestitionen und technischer Kapazität schaffen jedoch weiterhin ungleiche Abfallbewirtschaftungsleistungen in ganz Thailand und unterstreichen den Bedarf an stärkerer Beteiligung des Privatsektors und öffentlich-privaten Partnerschaften in unterversorgten Regionen.
Wettbewerbslandschaft
Der Markt für Festabfallentsorgung in Thailand weist ein mittleres Maß an Marktkonzentration auf. An der Börse SET notierte inländische Spezialisten, integrierte thailändische Konzerne, internationale Betreiber, kleinere lizenzierte Unternehmen und informelle Altwarenhändlernetzwerke bedienen unterschiedliche Teile der Wertschöpfungskette. Inländische Spezialisten konkurrieren auf der Grundlage von Genehmigungsabdeckung, Gefahrenabfallklassifizierungen und langfristiger Aufnahmekapazität. Better World Green, Earth Tech Environment, Akkhie Prakarn und TPIPP gehören zu den inländischen Betreibern, die im Bereich genehmigter Abfalldienstleistungen tätig sind. Diese Struktur unterstützt den Wettbewerb um lizenzierte Kapazitäten, ohne zu implizieren, dass eine kleine Gruppe den Großteil der Aktivitäten kontrolliert.
Veolia erweiterte seine Position im September 2025 durch den Erwerb einer Mehrheitsbeteiligung von 66,6 % an Chonburi Clean Energy. Die Anlage erzeugte im Jahr 2024 65.072 MWh, erreichte eine Verfügbarkeit von 92 % und vermied 24.294 Tonnen CO2. Die Übernahme verschafft Veolia eine stärkere Position bei nicht gefährlichen industriellen Abfall-zu-Energie-Dienstleistungen innerhalb des EEC. SCGC und die Bangkoker Stadtverwaltung starteten im Februar 2026 ein Pilotprojekt zur Abfalltrennung in Eigentumswohnungen. Das Pilotprojekt nutzt fortschrittliche Recyclingtechnologie zur Herstellung zertifizierter kreislauffähiger Polyolefinharze für Lebensmittelkontaktanwendungen.
Technologie- und Plattformintegration gewinnen in Sammel- und Rückgewinnungsbetrieben zunehmend an Bedeutung. Die digitale Überprüfung der Trennung kann die kommunale Compliance-Überwachung unterstützen, während koordinierte Industrienetzwerke die Materialrückverfolgbarkeit verbessern können. Konsistenter Heizwert und Chlorgehalt bleiben wichtige Herausforderungen für Ersatzbrennstoff, der an Zementwerke geliefert wird. Vorgeschlagene Industrieabfallregeln könnten die Mindestanforderungen an Anlagen erhöhen und eine Konsolidierung unter kleineren Betreibern fördern.
Marktführer im Bereich Festabfallentsorgung in Thailand
-
Better World Green Public Company Limited (BWG)
-
Wongpanit International Co., Ltd.
-
Earth Tech Environment Public Company Limited
-
Akkhie Prakarn Public Company Limited (AKP)
-
GENCO Public Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: SCG Cleanergy gab die erfolgreiche kommerzielle Inbetriebnahme eines 20,96-MW-Solaranlage auf dem Dach der Seagate Technology-Anlage in Nakhon Ratchasima bekannt, die als größte Solaranlage auf einem Dach in Nordostthailand ausgewiesen wurde. Das Projekt erzeugt jährlich 29 Millionen kWh sauberen Strom und reduziert die Emissionen um 14.500 tCO2e pro Jahr, was zeigt, wie Betreiber von Industriegeländen integrierte Strategien für saubere Energie und alternative Abfallbrennstoffe verfolgen.
- April 2026: REPCO NEX, B.Grimm Power und SCG Cleanergy gaben eine Partnerschaft zur Entwicklung eines 247-MWp-Solargroßprojekts in den Provinzen Kamphaeng Phet, Nakhon Sawan und Saraburi bekannt, mit dem Ziel der kommerziellen Inbetriebnahme im Jahr 2027 und einer prognostizierten Reduzierung der Treibhausgasemissionen um bis zu 200.000 tCO2e pro Jahr. Das Projekt signalisiert eine weitere Konvergenz von sauberer Energie und alternativen Abfallbrennstoffstrategien innerhalb von Industriekonglomeraten.
- Februar 2026: SCGC und die Bangkoker Stadtverwaltung starteten ein Pilotprojekt zur Haushaltsmülltrennung in Bangkoker Eigentumswohnungen, das mit der BMA-Richtlinie „Kein gemischter Abfall” und der Dänischen Umweltschutzbehörde abgestimmt ist und auf ein geschlossenes Kunststoffrecyclingmodell abzielt, das fortschrittliche Recyclingtechnologie zur Herstellung zertifizierter kreislauffähiger Polyolefinharze für Lebensmittelkontaktanwendungen nutzt.


Berichtsumfang des Marktes für Festabfallentsorgung in Thailand
Der Markt für Festabfallentsorgung in Thailand ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung, Abfall-zu-Energie, Sonstige), nach Abfallart (Kommunaler Festabfall, Industrieabfall, Gefährlicher Abfall, Landwirtschaftlicher Abfall und weitere) sowie nach Quelle (Wohnbereich, Gewerbe, Industrie und institutionelle Einrichtungen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Behandlung und Entsorgung |
| Abfall-zu-Energie |
| Sonstige |
| Kommunaler Festabfall |
| Industrieabfall |
| Gefährlicher Abfall |
| Bau- und Abbruchabfall |
| Landwirtschaftlicher Abfall |
| Medizinischer Abfall |
| Sonstige |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport und Logistik | |
| Recycling und Materialrückgewinnung | |
| Behandlung und Entsorgung | |
| Abfall-zu-Energie | |
| Sonstige | |
| Nach Abfallart | Kommunaler Festabfall |
| Industrieabfall | |
| Gefährlicher Abfall | |
| Bau- und Abbruchabfall | |
| Landwirtschaftlicher Abfall | |
| Medizinischer Abfall | |
| Sonstige | |
| Nach Quelle | Wohnbereich |
| Gewerbe | |
| Industrie | |
| Institutionelle Einrichtungen |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Festabfallentsorgung in Thailand bis 2031 erreichen?
Der Markt für Festabfallentsorgung in Thailand wird voraussichtlich bis 2031 einen Wert von 32,67 Milliarden USD erreichen und ab 2026 mit einer CAGR von 8,67 % wachsen.
Welche Dienstleistung wächst im Markt für Festabfallentsorgung in Thailand am schnellsten?
Recycling und Materialrückgewinnung sind die am schnellsten wachsenden Dienstleistungsarten, unterstützt durch die Kunststoffmanagementpolitik, die Förderfähigkeit für grüne Finanzierung und die Nachfrage nach besserer Materialqualität.
Was schränkt die Recyclingperformance in Thailand ein?
Gemischte Abfallsammlung und niedrige Quelltrennungsraten verringern die Materialqualität und erhöhen die Sortierkosten.
Welche Rolle spielt Abfall-zu-Energie in Thailand?
Der Alternative Energieentwicklungsplan 2024 Thailands setzt ein Ziel von 900 MW installierter Abfall-zu-Energie-Kapazität bis 2037.
Welche Gebiete weisen die größten Infrastrukturlücken auf?
Südliche Inseln sind mit hohen Mengen tourismusbedingter Abfälle und begrenzter Recyclingkapazität konfrontiert, während nördliche Gebiete unter dem Druck von kommunalem Abfall und landwirtschaftlicher Verbrennung stehen.
Seite zuletzt aktualisiert am:



