
タイ固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
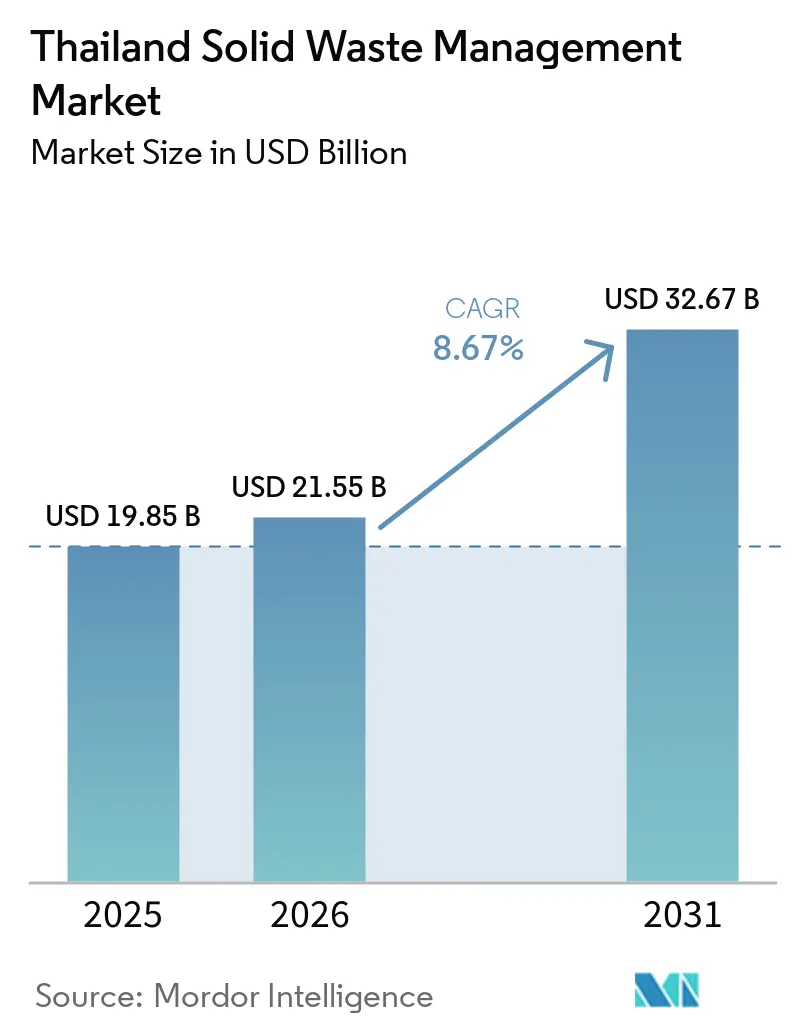
| 基準年の市場規模 (2025) | 19.85 十億米ドル |
| 市場規模 (2026) | 21.55 十億米ドル |
| 市場規模 (2031) | 32.67 十億米ドル |
| 成長率 (2026 - 2031) | 8.67 % |
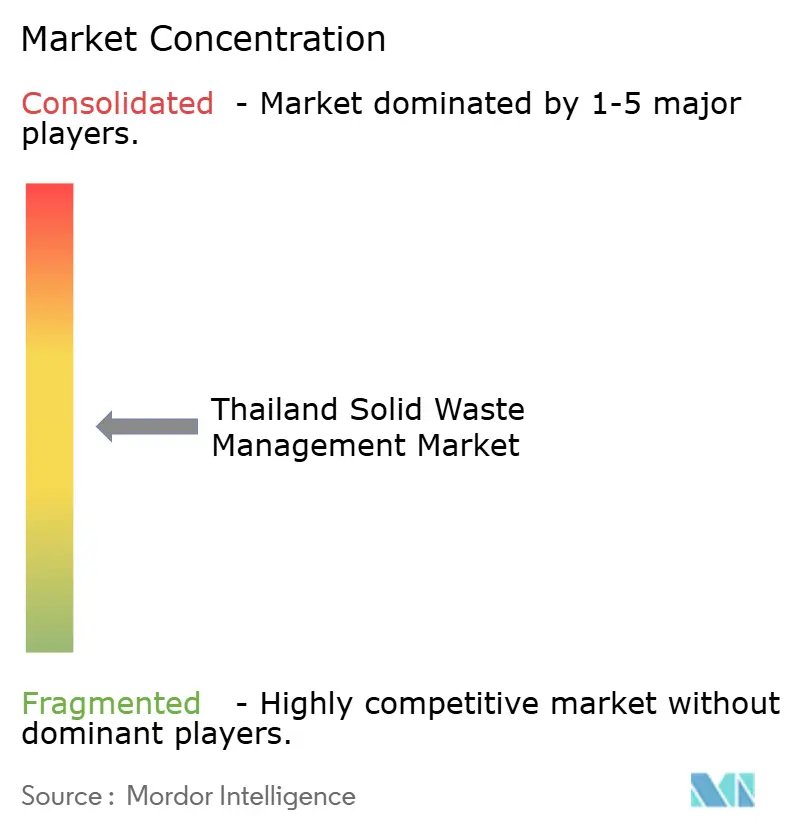
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ固形廃棄物管理市場分析
タイ固形廃棄物管理市場規模は、2025年の198.5 ビリオン 米ドルから2026年には215.5 ビリオン 米ドルに拡大し、2031年までに326.7 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 8.67%で成長します。
タイは2025年に推定2,750万トンの都市固形廃棄物を発生させており、収集・輸送・リサイクル・処理・最終処分サービスへの持続的な需要を支えています。政府のバイオ・循環・グリーン(BCG)経済モデルは、2050年のカーボンニュートラルおよび2065年のネットゼロ排出目標とともに、循環的資源利用、管理型埋立地、廃棄物エネルギー化(WtE)施設、高付加価値資源回収に向けた官民投資を継続的に誘導しています。タイ固形廃棄物管理市場は、適合処理能力の不足という課題にも引き続き直面しています。2025年時点で、登録廃棄物処理施設2,100か所以上のうち、国家環境・操業基準を完全に遵守しているのは7%未満にとどまり、産業廃棄物および有害廃棄物向けの許可処理能力の確保が制限されています。このコンプライアンスギャップは、ますます厳格化する環境・トレーサビリティ・ESG報告要件を満たすことができる認定事業者の競争上の優位性を強化しています。さらに、包装材に関する拡大生産者責任(EPR)の実施計画、代替エネルギー開発計画(AEDP)に基づく廃棄物エネルギープロジェクトの拡大、および不法廃棄物処分に対する取り締まり強化により、予測期間中に許可済みリサイクル・処理・資源回収資産への投資が増加すると見込まれています。
レポートの主要ポイント
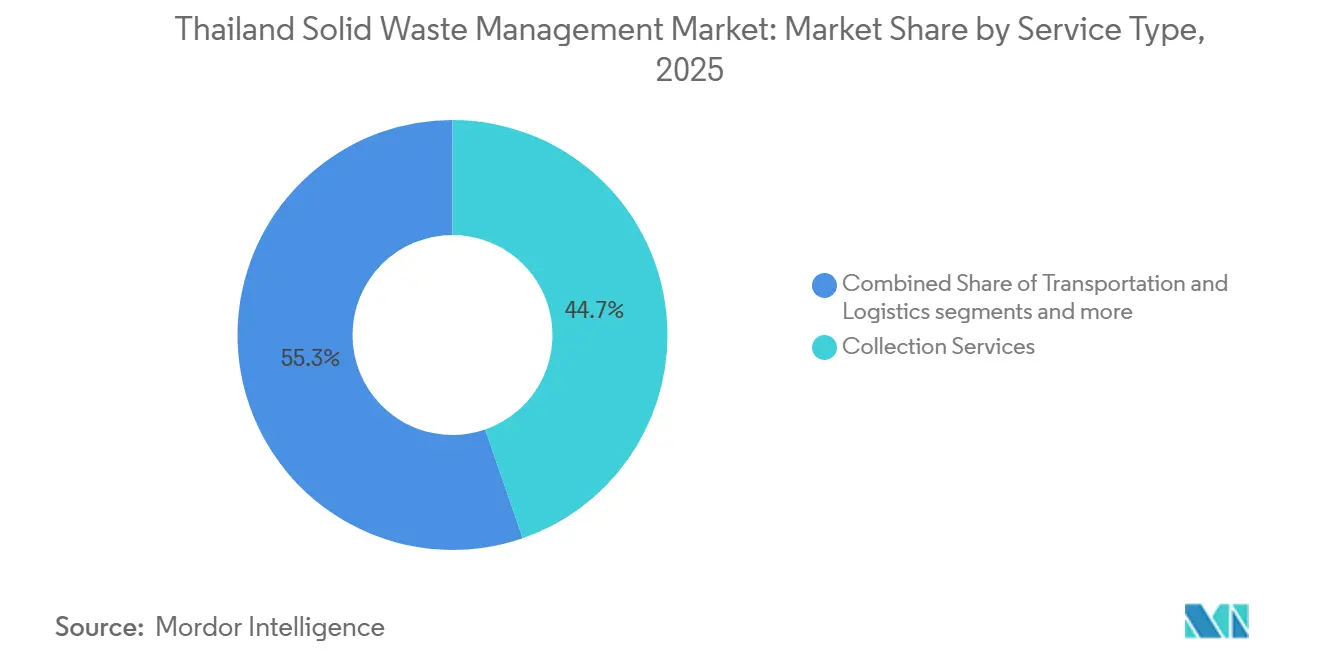
- サービスタイプ別では、収集サービスが2025年のタイ固形廃棄物管理市場規模の44.7%を占め、リサイクルおよび資源回収は2031年にかけてCAGR 11.5%で拡大すると予測されています。
- 廃棄物タイプ別では、都市固形廃棄物が2025年のタイ固形廃棄物管理市場シェアの57.4%を占め、医療廃棄物は2031年にかけてCAGR 11.2%で成長すると予測されています。
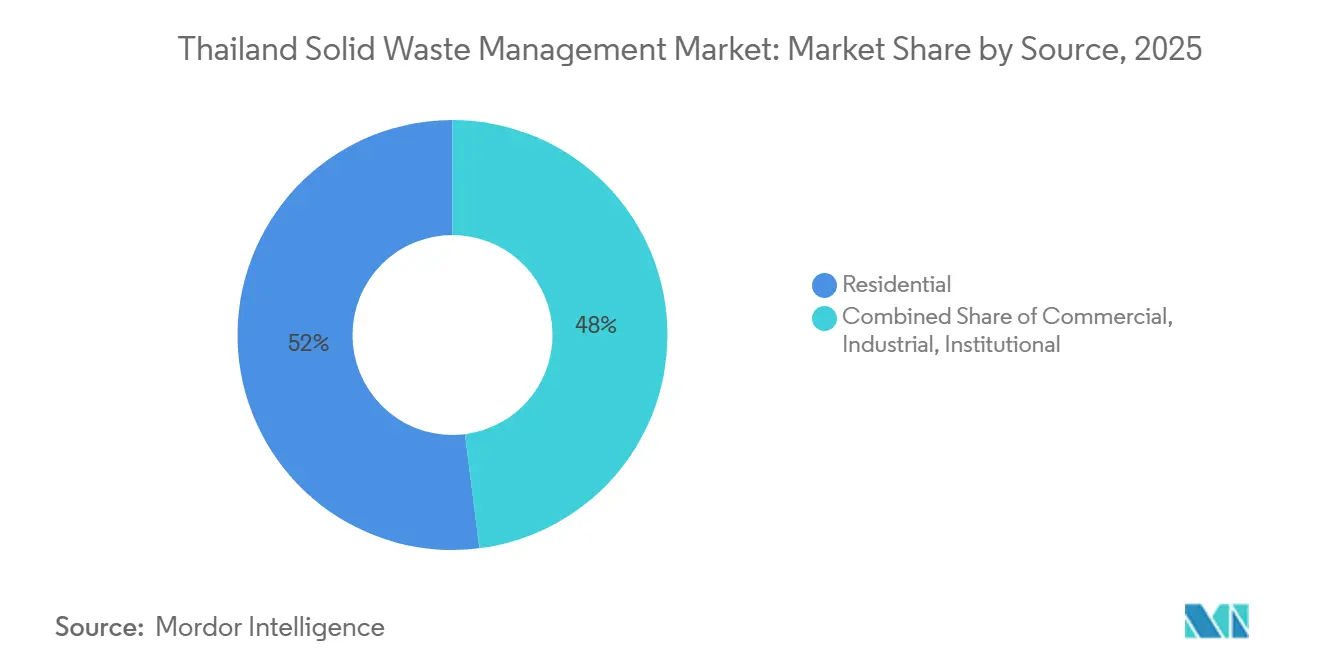
- 発生源別では、住宅廃棄物が2025年のタイ固形廃棄物管理市場の52%を占め、産業廃棄物は2031年にかけてCAGR 10.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ固形廃棄物管理市場のトレンドとインサイト
促進要の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチック廃棄物管理に関する国家ロードマップによるリサイクルインフラの加速 | +2.1% | 全国規模、バンコク・ラヨーン・チョンブリーで早期効果 | 中期(2〜4年) |
| タイの代替エネルギー開発計画(AEDP)に基づく廃棄物エネルギー化プロジェクトの拡大 | +1.8% | 全国規模、中部・東部地域にプロジェクトが集中 | 長期(4年以上) |
| 東部経済回廊(EEC)の産業拡大による有害廃棄物・産業廃棄物管理需要の増大 | +1.5% | チョンブリー・ラヨーン・チャチューンサオを含む東部地域、中部タイへの波及効果あり | 短期(2年以内)〜中期(2〜4年) |
| 急速な観光業の成長による都市・商業固形廃棄物発生量の増加 | +1.2% | 南部観光地、パタヤ、バンコク | 短期(2年以内)〜中期(2〜4年) |
| コミュニティベースの廃棄物分別・リサイクルプログラムに関する政府の推進 | +1.0% | 全国規模、バンコクおよび地方都市で早期効果 | 中期(2〜4年) |
| セメント・電力産業向けRDF(廃棄物固形燃料)生産への投資拡大 | +0.8% | サラブリーおよびEEC工業地帯を含む中部・東部地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プラスチック廃棄物管理に関する国家ロードマップ:リサイクルインフラの加速
タイの2023〜2027年プラスチック廃棄物管理行動計画フェーズ2は、5種類の優先プラスチックを埋立地から転換することを目標としています。また、2027年までに海洋プラスチック流出を50%削減し、都市固形廃棄物の80%を適切に管理することも目標としています。[1]経済協力開発機構、「東南アジア・東アジアの地域プラスチック展望」、OECD、oecd.org これらの目標は、タイ固形廃棄物管理市場における新たな選別・機械的リサイクル能力を支援します。2025年のマテリアルフロー調査によると、タイは年間440万トンのプラスチック廃棄物を発生させており、そのうち27%が環境中に放出されています。[2]マテリアルフロー分析を用いた陸上発生源からのプラスチック廃棄物放出量の特性評価に関する新手法、タイの事例、廃棄物管理・研究、doi.org 同調査では、管理されていない埋立地および管理型埋立地がこれらの放出量の85%を占めることも明らかになりました。埋立規制が強化されるにつれ、認定された選別・リサイクル施設は対象マテリアルストリームに対してより強い価格交渉力を得ることができます。
タイの代替エネルギー開発計画に基づく廃棄物エネルギー化プロジェクトの拡大
タイの代替エネルギー開発計画2024は、2037年までに廃棄物エネルギー化設備容量900MWを目標としています。国家エネルギー計画2024も、廃棄物エネルギーから975MWの電力および49万5,000石油換算トンの熱を目標として設定しています。これらの目標は、タイ固形廃棄物管理市場における長期的なプロジェクトパイプラインを強化します。廃棄物エネルギー化施設は、埋立処分または野外投棄されるはずだった廃棄物に対して規制された出口を提供できます。長期電力購入契約により、事業者はスポット処分よりも予測可能な収益を得ることができます。電力開発計画2026草案では、タイのネットゼロ目標に沿った長期電力計画の中に廃棄物エネルギー化が位置づけられる見込みです。[3]タイ政府、「廃棄物エネルギー化がタイのクリーンエネルギー転換を牽引」、タイ政府公式ウェブサイト、thailand.go.th
東部経済回廊の産業拡大による有害廃棄物・産業廃棄物管理需要の増大
チョンブリー、ラヨーン、チャチューンサオからなる東部経済回廊(EEC)は、タイの先端製造業・産業投資の主要拠点であり続けています。2025年、東部地域は引き続き国内最大の有害廃棄物・産業廃棄物発生源の集積地となっている一方、処理能力は依然として制約されており、認定産業廃棄物処理業者1社に対して約13社の廃棄物発生事業者が存在しています。この持続的な能力不均衡は、タイ固形廃棄物管理市場における許可済み産業廃棄物・有害廃棄物処理サービスへの強い需要を支えています。国家レベルでは、タイ当局が不法廃棄物輸入に対する取り締まりを強化し、2025年4月から2026年3月にかけてレムチャバン港およびバンコク港で714本のコンテナに積載された4,504トン超の不法輸入廃棄物を摘発しました。厳格化した取り締まり環境により、製造業者および廃棄物発生事業者は認定国内処理・処分業者への依存を強めており、多国籍産業顧客にサービスを提供する事業者にとってコンプライアンス・トレーサビリティ・環境報告の重要性が高まっています。
急速な観光業の成長による都市・商業固形廃棄物発生量の増加
観光業はバンコク、パタヤ、プーケット、コサムイ、その他の高訪問者数地域に集中した廃棄物量をもたらします。タイは2025年7月にグリーンツーリズムコレクションイニシアチブを開始し、10か所の指定グリーンシティおよび20の旅行ルートにわたって持続可能性基準を設定しました。このプログラムにより、ホテルや観光事業者は廃棄物分別・収集の取り組みを改善する必要性が高まっています。2025年の査読済み研究では、観光需要ショックがタイの都市固形廃棄物排出量に実質的な影響を与えることが明らかになりました。同研究では、現状維持シナリオでは廃棄物部門の排出量が2050年までに19.9 MtCO2eに増加する可能性があると予測しています。こうした状況は、タイ固形廃棄物管理市場において、専門収集車両、島嶼物流、分散型処理システムへの需要を生み出しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進リサイクル・廃棄物エネルギー化施設に対する高い資本要件 | -1.3% | 全国規模、バンコク以外の地方自治体でより大きな制約 | 長期(4年以上) |
| 高品質資源回収を制限する低い発生源分別率 | -1.0% | 全国規模、農村コミュニティおよび島嶼自治体で深刻なギャップ | 中期(2〜4年) |
| 農村・島嶼コミュニティにおける廃棄物収集インフラの不足 | -0.8% | 北部県、南部島嶼、農村地域 | 短期(2年以内)〜中期(2〜4年) |
| 主要都市圏外での不法投棄・野外焼却の継続 | -0.6% | EEC周辺部、都市近郊地域、北部農業地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先進リサイクル・廃棄物エネルギー化施設に対する高い資本要件
先進リサイクル・資源回収・廃棄物エネルギー化(WtE)施設には多額の初期投資が必要であり、多くの地方自治体は独自に資金調達することに依然として苦慮しています。タイの廃棄物管理政策は、廃棄物収集・処分料金が低いため、環境適合型処理インフラの全コストを回収できないことが多く、野外投棄を衛生的埋立地・管理型処理施設・資源回収プラントに置き換えることの財務的実行可能性が低下していることを認識しています。その結果、タイ固形廃棄物管理市場は、適合インフラのコストと多くの地方自治体・廃棄物発生事業者が支払える・支払う意思のある料金との間に大きなギャップが生じ続けています。遮水ライナー付き埋立セル、浸出水・埋立ガス管理システム、大気汚染防止設備、継続的環境モニタリング、有害廃棄物処理ユニット、先進資源回収技術に対する高い資本要件がプロジェクトコストをさらに押し上げています。限られた自治体予算、長期資金調達へのアクセスの不均等、主要都市圏外での廃棄物発生量の少なさが引き続きインフラ整備を遅らせており、多くの小規模自治体・民間事業者が低水準の処分方法に依し続けています。
高品質資源回収を制限する低い発生源分別率
タイの多くの地域における収集システムは依然として混合都市廃棄物収集に依存しており、下流での分別コストが高くなり、リサイクル可能材料の品質が低下しています。2025年、タイは推定2,750万トンの都市固形廃棄物を発生させましたが、発生源分別は自治体間で一貫性を欠いており、高価値リサイクル可能材料の回収が制限されています。混合収集は紙・プラスチック・ガラス・有機廃棄物を汚染し、市場価値を低下させ、リサイクル施設の処理コストを増加させます。コミュニティリサイクルイニシアチブ、廃棄物バンク、家庭分別キャンペーンは拡大しているものの、分別された材料が収集・輸送中に混合されると回収効率は依然として制約されます。プラスチック包装は最大の課題の一つであり続けており、汚染と不十分な選別がリサイクル収率を低下させています。発生源分別収集システムの拡大、近代的資源回収施設への投資、市民参加の向上、自治体収集の取り組み強化は、リサイクル率の向上、原料品質の改善、タイの循環経済への移行支援に不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:リサイクルが収益をリードし、廃棄物エネルギー化が最速成長を記録
収集サービスは2025年のサービスタイプ別タイ固形廃棄物管理市場の44.7%を占めました。自治体契約はバンコクおよび地方全域で継続的な需要を提供しています。2025年にバンコクで導入された段階的家庭料金制度は、廃棄物分別と収集の経済性の結びつきを強化しました。収集基盤は、廃棄物を選別・処理・処分のための認定施設に輸送するうえで引き続き重要です。タイの2025年タクソノミーは、選別・資源回収・廃棄物エネルギー化・有害廃棄物処理をグリーンファイナンス手段の適格活動として特定しています。
リサイクルおよび資源回収は2026年から2031年にかけてCAGR 11.5%で成長すると予測されており、最も成長の速いサービスタイプとなっています。回収サービスにおけるタイ固形廃棄物管理市場規模は、循環的材料利用に対する政策支援の恩恵を受けています。より良い分別は、回収施設に送られる材料の品質と価値を向上させることができます。輸送・物流の重要性が高まっており、取り締まりにより廃棄物は近隣の非公式サイトではなく認定施設に届けられることが求められています。タイ固形廃棄物管理市場は、収集ネットワークと材料選別・処理・回収の出口を組み合わせた事業者を優遇する傾向にあります。


廃棄物タイプ別:都市固形廃棄物がリードし、医療廃棄物が最速成長
都市固形廃棄物は2025年の廃棄物タイプ別タイ固形廃棄物管理市場の57.4%を占めました。同国は年間2,570万トンの都市固形廃棄物を発生させています。有機物がこのストリームを支配しており、嫌気性消化およびバイオガス回収の機会を支えていす。使い捨てプラスチックは都市固形廃棄物総量の11.25%を占め、セメント・電力用途向けの廃棄物固形燃料供給を支えています。
医療廃棄物は2026年から2031年にかけてCAGR 11.2%で成長すると予測されており、廃棄物タイプの中で最高の成長率となっています。医療分野の拡大と厳格化した生物廃棄物管理が専門的取り扱いへの需要を支えています。産業廃棄物は年間1,982万トン(うち有害産業廃棄物113万トンを含む)発生しており、複雑な認定処理が必要です。建設・解体廃棄物はインフラおよび工業団地活動により増加しています。提案されている循環経済規則により廃棄物分類と生産者責任が正式化され、廃棄物タイプ間の価格差がより明確になる可能性があります。
発生源別:住宅発生源が市場価値をリードし、産業需要が最速成長
住宅発生源は2025年の発生源別タイ固形廃棄物管理市場の52%を占めました。バンコクは50の行政区にわたって住宅廃棄物を管理しており、各区で密度とサービス条件が異なります。収集システムが分別されたストリームを維持する場合、家庭分別プログラムは住宅材料の品質を向上させることができます。住宅量は収集カバレッジ、中継能力、家庭参加を重要な運営課題としています。2024年の学術誌研究では、宿泊施設が客室稼働1泊あたり1.06キログラムの固形廃棄物を発生させることが明らかになりました。
産業発生源は2026年から2031年にかけてCAGR 10.2%で成長すると予測されており、最も成長の速い発生源セグメントとなっています。EEC製造団地全体の拡大がこの見通しを支えています。自動車部品、食品加工、電子機器、データセンターは、認定取り扱いが必要な有害・非有害材料を発生させます。タイの2022〜2026年WEEE統合行動計画は、2026年までに少なくとも1か所の環境健全管理プラントを含む収集・解体・リサイクルシステムを求めました。これらの発生源カテゴリーには、異なる収集方法、文書化、処理ルートが必要です。
地理的分析
バンコクおよび東部経済回廊(EEC)は、2025年のタイ固形廃棄物管理市場においてサービス需要とインフラ投資の主要拠点であり続けました。2025年の推定人口1,090万人を擁するバンコク首都圏は、バンコク都庁(BMA)の収集ネットワークおよび複数の中継ステーション・廃棄物処理施設を通じて国内最大の都市廃棄物量を処理しています。急速な都市化、商業活動の拡大、消費の増加が収集・中継・リサイクル・処分インフラへの圧力を高め続けています。バンコクの年間平均PM2.5濃度はWHOガイドライン値を上回り続けており、野外廃棄物焼却と埋立排出量の削減の必要性を浮き彫りにしています。このため、市は廃棄物エネルギー化施設、スマート収集システム、埋立ガス利用、厳格な発生源分別プログラムへの投資を加速させ、資源回収を改善し埋立処分への依存を低減しています。
チョンブリー、ラヨーン、チャチューンサオからなる東部経済回廊(EEC)は、自動車・電子機器・石油化学・先端製造施設の集積により、タイ最大の産業廃棄物発生拠点であり続けています。2025年、処理インフラは産業廃棄物発生量に対して依然として制約されており、認定産業廃棄物処理業者1社に対して約13社の廃棄物発生事業者が存在し、追加の許可処理能力の必要性を示しています。製造業者がESG報告を強化し、より厳格な環境規制に対応するにつれ、有害廃棄物処理、溶剤回収、産業リサイクル、安全埋立、廃棄物トレーサビリティソリューションへの需要が高まっています。EECへの国内外投資の継続により、予測期間中に認定廃棄物処理施設とデジタル廃棄物追跡システムの拡大が支援されると見込まれています。
南部県および観光依存型島嶼は、廃棄物発生量と地域廃棄物管理能力の間に最大のギャップが生じ続けています。コサムイ、プーケット、クラビなどの人気観光地は観光ピークシーズンに大幅に高い廃棄物量を発生させ、既存の収集・リサイクル・処分インフラに相当な負担をかけています。コサムイだけで1日約30トンのプラスチック廃棄物を発生させており、限られたリサイクル能力と輸送上の制約が埋立処分への依存を高めています。2025年のリボン島評価では、人員不足の収集サービス、老朽化した設備、インフラと資金の不足による野外焼却の継続が確認されました。さらに、農業地域は廃棄物関連排出量の重要な発生源であり続けており、稲わら焼却が年間推定473,554 tCO₂eを発生させ、バイオマス利用と農業廃棄物回収の機会を示しています。スラートターニーやソンクラーなどの県で運営されているコミュニティベースの廃棄物バンクは、家庭資源回収を改善し続けており、循環経済イニシアチブを通じて北部自治体でも複製されています。しかし、自治体予算・インフラ投資・技術能力の格差がタイ全土で不均等な廃棄物管理パフォーマンスを生み出し続けており、サービス不足地域における民間部門参加と官民パートナーシップの拡大の必要性を支えています。
競争環境
タイ固形廃棄物管理市場は中程度の市場集中度を示しています。証券取引所上場の国内専門業者、統合型タイグループ、国際事業者、小規模許可事業者、非公式の廃品回収ネットワークがバリューチェーンの異なる部分にサービスを提供しています。国内専門業者は許可カバレッジ、有害廃棄物分類、長期受入能力で競争しています。Better World Green、Earth Tech Environment、Akkhie Prakarn、TPIPPは許可廃棄物サービスで活動する国内事業者の一部です。この構造は、少数グループが活動の大部分を支配していることを意味するものではなく、許可能力をめぐる競争を支えています。
Veoliaは2025年9月にChonburi Clean Energyの66.6%の過半数株式を取得し、事業を拡大しました。同施設は2024年に65,072 MWhを発電し、92%の稼働率を達成し、24,294トンのCO2を回避しました。この買収により、VeoliaはEEC内の非有害産業廃棄物エネルギー化サービスにおいてより強固な地位を得ました。SCGCとバンコク都庁は2026年2月にバンコクのマンション向け廃棄物分別パイロットを開始しました。このパイロットは先進リサイクル技術を使用し、食品接触用途向けの認定循環ポリオレフィン樹脂を生産します。
技術とプラットフォームの統合が収集・回収業務においてより重要になっています。分別のデジタル検証は自治体のコンプライアンス監視を支援でき、協調型産業ネットワークは材料トレーサビリティを向上させることができます。一貫した発熱量と塩素含有量は、セメントキルンに供給される廃棄物固形燃料にとって引き続き重要な課題です。提案されている産業廃棄物規則により施設の最低要件が引き上げられ、小規模事業者間の統合が促進される可能性があります。
タイ固形廃棄物管理産業リーダー
Better World Green Public Company Limited (BWG)
Wongpanit International Co., Ltd.
Earth Tech Environment Public Company Limited
Akkhie Prakarn Public Company Limited (AKP)
GENCO Public Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:SCG Cleanergyは、ナコーンラーチャシーマー県のSeagate Technology施設において20.96MWの太陽光発電屋根設置プロジェクトの商業運転開始に成功したと発表しました。同プロジェクトは東北タイ最大の太陽光発電屋根設置として指定されており、年間2,900万kWhのクリーン電力を発電し、年間14,500 tCO2eの排出量を削減します。これは工業団地事業者が統合型クリーンエネルギーと廃棄物代替燃料戦略を追求していることを反映しています。
- 2026年4月:REPCO NEX、B.Grimm Power、SCG Cleanergyは、カムペーンペット、ナコーンサワン、サラブリー県にわたる247MWpのユーティリティスケール太陽光発電プロジェクトを開発するパートナーシップを発表しました。2027年の商業運転を目標とし、年間最大200,000 tCO2eのGHG排出量削減を見込んでいます。このプロジェクトは、産業コングロマリット内でのクリーンエネルギーと廃棄物代替燃料戦略のさらなる融合を示しています。
- 2026年2月:SCGCとバンコク都庁は、BMAの「混合廃棄物禁止」政策およびデンマーク環境保護庁と連携し、先進リサイクル技術を使用して食品接触用途向けの認定循環ポリオレフィン樹脂を生産するクローズドループプラスチックリサイクルモデルを目指した、バンコクのマンションにおける家庭廃棄物分別パイロットを開始しました。


タイ固形廃棄物管理市場レポートの範囲
タイ固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・資源回収、処理・処分、廃棄物エネルギー化、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、有害廃棄物、農業廃棄物、その他)、発生源別(住宅、商業、産業、機関)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| 収集サービス |
| 輸送・物流 |
| リサイクル・資源回収 |
| 処理・処分 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅 |
| 商業 |
| 産業 |
| 機関 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・資源回収 | |
| 処理・処分 | |
| 廃棄物エネルギー化 | |
| その他 | |
| 廃棄物タイプ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅 |
| 商業 | |
| 産業 | |
| 機関 |


レポートで回答される主要な質問
2031年までのタイ固形廃棄物管理市場の予測値は?
タイ固形廃棄物管理市場は2026年からCAGR 8.67%で成長し、2031年までに32.67 ビリオン 米ドルに達すると予測されています。
タイ固形廃棄物管理市場で最も成長が速いサービスは何ですか?
リサイクルおよび資源回収は、プラスチック管理政策、グリーンファイナンス適格性、材料品質向上への需要に支えられ、最も成長の速いサービスタイプです。
タイのリサイクルパフォーマンスを制限する要因は何ですか?
混合廃棄物収集と低い発生源分別率が材料品質を低下させ、選別コストを増加させています。
タイにおける廃棄物エネルギー化の役割は何ですか?
タイの代替エネルギー開発計画2024は、2037年までに廃棄物エネルギー化設備容量900MWを目標としています。
インフラギャップが最も大きい地域はどこですか?
南部島嶼は観光関連廃棄物の大量発生とリサイクル能力の不足に直面しており、北部地域は都市廃棄物と農業焼却による圧力に直面しています。
最終更新日:



