
Tamanho e Participação do Mercado de Equipamentos de Tênis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2030 |
|---|---|
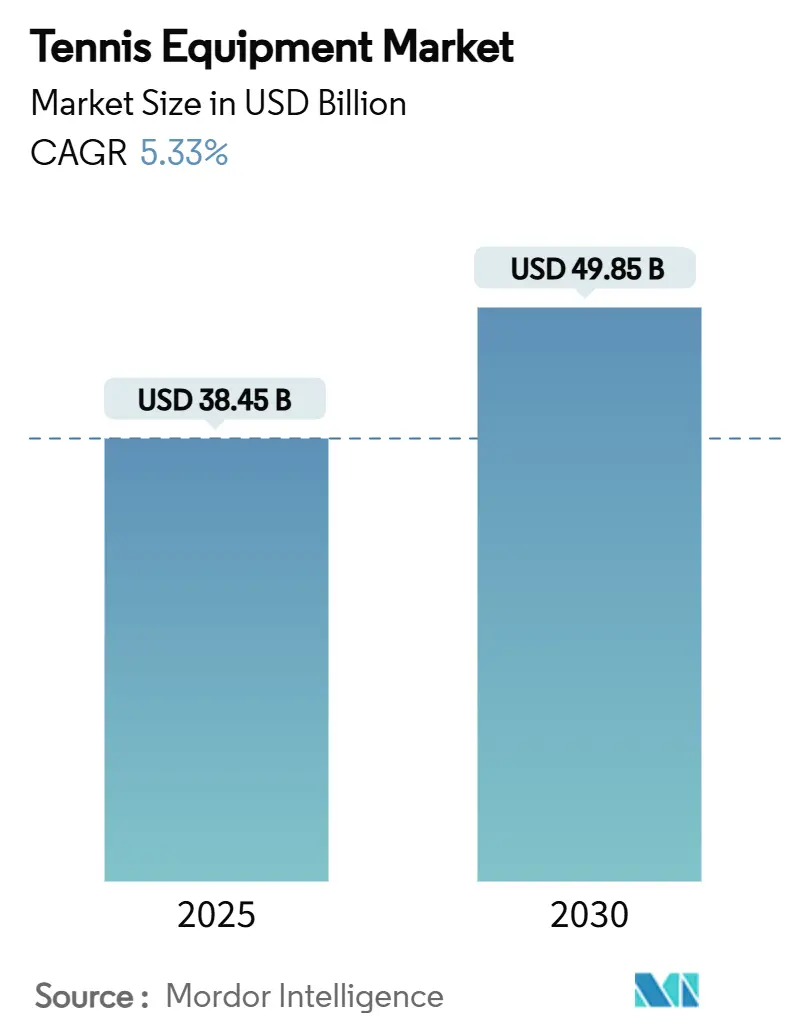
| Tamanho do Mercado (2025) | 38.45 Bilhões de dólares |
| Tamanho do Mercado (2030) | 49.85 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 5.33 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Tênis por Mordor Intelligence
O mercado global de equipamentos de tênis é avaliado em 38,45 bilhões de USD em 2025 e está projetado para atingir 49,85 bilhões de USD até 2030, avançando a uma taxa de crescimento anual composta (CAGR) de 5,33%. Essa trajetória ascendente é impulsionada pelo aumento da participação em quadras, por contínuas melhorias nas instalações de clubes e pela inovação de produtos em raquetes, calçados e bolas de tênis, onde os fabricantes integram cada vez mais materiais inteligentes, inteligência artificial e sintéticos ecológicos. Um fluxo constante de jogadores mais jovens, estimulado por programas de desenvolvimento de base e pela visibilidade olímpica em territórios-chave como Estados Unidos, China e Índia, garante uma demanda de longo prazo resiliente. Simultaneamente, os canais de comércio eletrônico direto ao consumidor (DTC) estão otimizando a economia de distribuição ao reduzir custos operacionais e capturar dados valiosos sobre o comportamento do consumidor. Apesar das pressões de margem de curto prazo decorrentes da volatilidade dos preços de matérias-primas e de falsificações no mercado paralelo, uma estrutura setorial equilibrada oferece às marcas estabelecidas de equipamentos esportivos e aos novos concorrentes caminhos sustentáveis para um crescimento lucrativo.
Principais Conclusões do Relatório
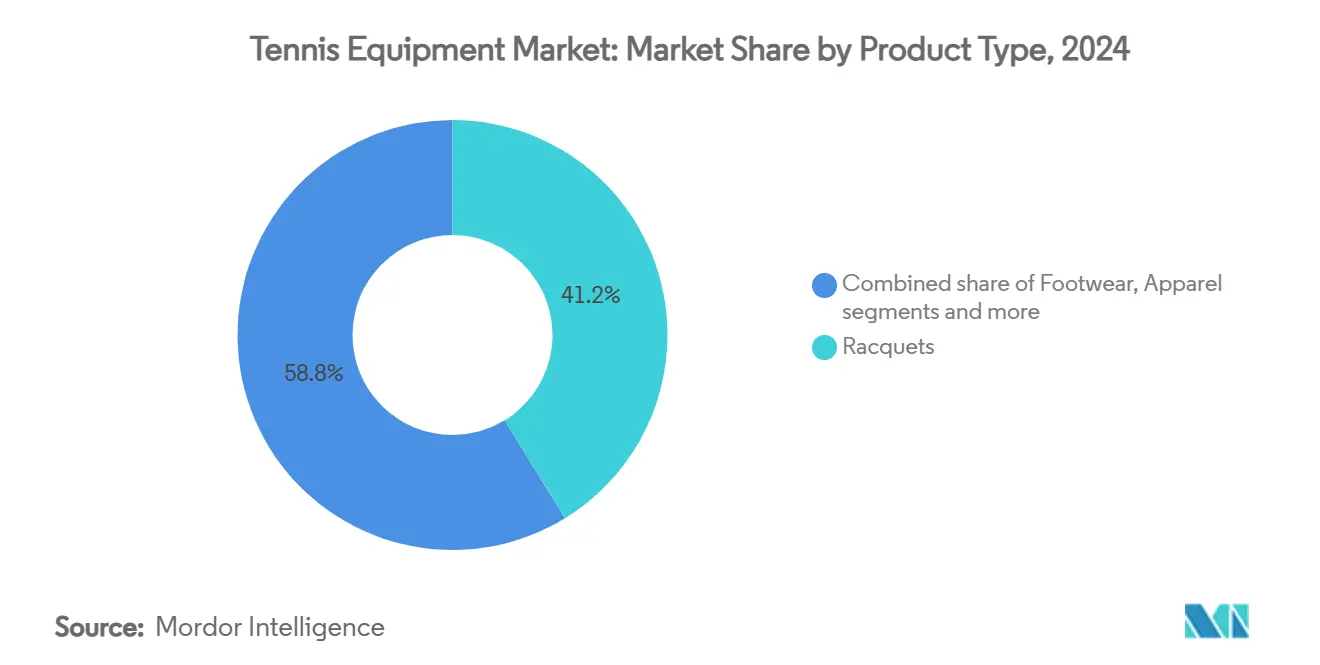
- Por tipo de produto, as raquetes lideraram com 41,23% da participação do mercado de equipamentos de tênis em 2024, enquanto os calçados devem registrar o CAGR mais rápido de 5,97% até 2030.
- Por usuário final, os adultos representaram 82,09% da participação do mercado de equipamentos de tênis em 2024; o segmento infantil avança a um CAGR de 6,14% até 2030.
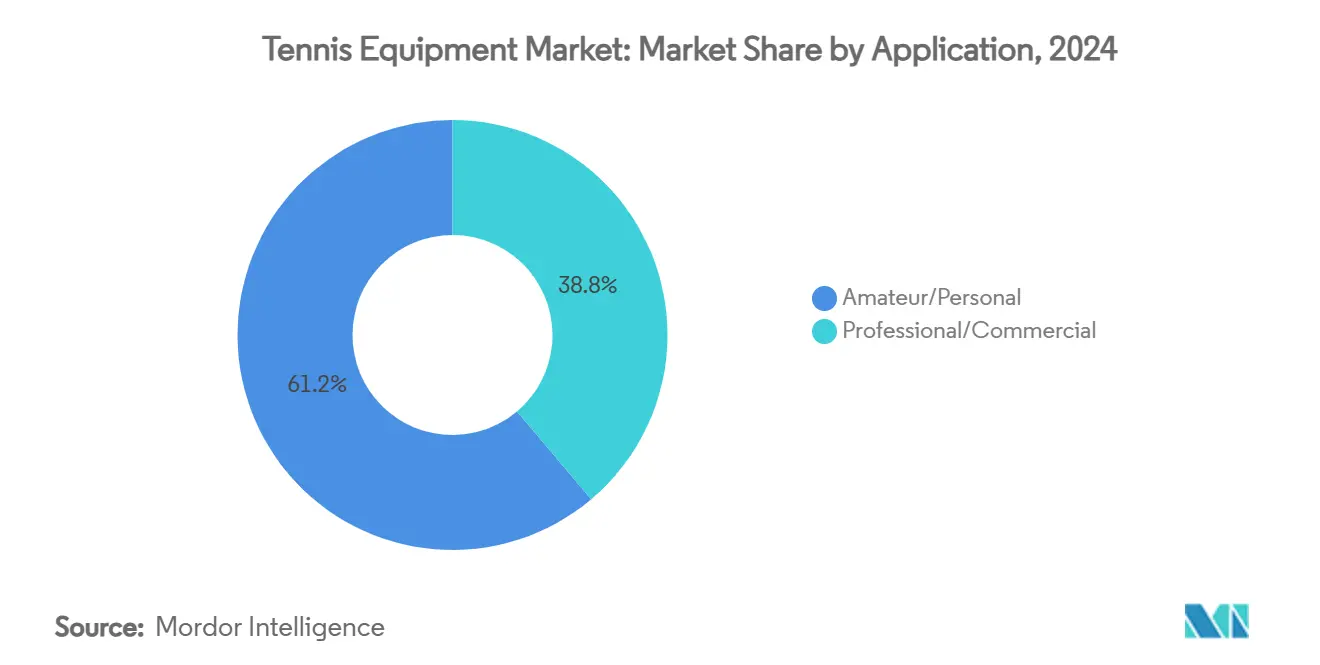
- Por aplicação, o uso amador/pessoal deteve 61,16% da participação do mercado de equipamentos de tênis em 2024 e progride a um CAGR de 5,58% durante o horizonte de previsão.
- Por canal de distribuição, as lojas de varejo offline controlaram 66,05% da participação do mercado de equipamentos de tênis em 2024, enquanto os canais online se expandem a um CAGR de 6,66% até 2030.
- Por geografia, a América do Norte capturou 31,91% da participação do mercado de equipamentos de tênis em 2024, enquanto a Ásia-Pacífico está a caminho de um CAGR de 7,30% entre 2025-2030.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Equipamentos de Tênis*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento em eventos de tênis e torneios locais | +0.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Avanço em inovações tecnológicas | +1.2% | Global, liderado por mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Impulsionamento da promoção por meio de celebridades esportivas e patrocínios | +0.9% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Inovação de produtos em vestuário esportivo | +0.7% | Global, com adoção premium em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Mudança dos varejistas para modelos de comércio eletrônico direto ao consumidor | +0.6% | Global, acelerado na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Aumento dos gastos da classe média em esportes de raquete na Ásia-Pacífico | +1.1% | Núcleo na Ásia-Pacífico, com expansão para mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento em eventos de tênis e torneios locais
O aumento da visibilidade e da escala dos torneios de tênis globais e regionais serve como principal catalisador para o mercado de equipamentos de tênis. Os eventos profissionais de primeiro nível estimulam a participação de jogadores recreativos, impulsionam ciclos acelerados de desenvolvimento de produtos e criam oportunidades de patrocínio de alta conversão para os fabricantes de artigos esportivos. Essa base de jogadores em expansão amplifica diretamente a demanda por reposição nas principais categorias de produtos, incluindo raquetes, bolas de tênis, vestuário de desempenho e acessórios de quadra. Parcerias estratégicas de fornecimento reforçam essa tendência; notavelmente, a Federação Internacional de Tênis (ITF) está ampliando os calendários de competições regionais e designando a Yonex Co., Ltd. como fornecedora oficial de bolas para três torneios ATP a partir de 2025, destacando o papel que os circuitos competitivos desempenham na padronização de equipamentos em nível de marca. Simultaneamente, as redes de torneios de base impulsionam a adoção localizada de produtos. Investimentos de capital institucional, exemplificados pelo compromisso da Associação de Tênis dos Estados Unidos (USTA) de 800 milhões de USD para reformar o Centro Nacional de Tênis Billie Jean King em 2025, juntamente com um Centro de Desempenho de Jogadores de 250 milhões de USD, sinalizam uma base sustentada para a infraestrutura esportiva de elite. Em última análise, a expansão dos torneios institucionaliza uma velocidade de reposição previsível para equipamentos consumíveis, como cordas, bolas e superfícies de quadra especializadas, proporcionando aos fabricantes ambientes de teste reais de primeira linha para validar tecnologias de alto desempenho antes do lançamento comercial.
Avanço em inovações tecnológicas
O mercado de equipamentos de tênis está passando por uma rápida transformação tecnológica em 2025, impulsionada pela convergência da ciência avançada de materiais e da tecnologia esportiva digital. Fabricantes de primeiro nível, incluindo Wilson, Babolat e HEAD, estão integrando tecnologias de sensores embarcados e análise de dados em tempo real diretamente em raquetes de alto desempenho, desbloqueando feedback biométrico e telemetria para otimizar a técnica dos jogadores. A inovação comercial vai além dos equipamentos tradicionais; o lançamento em abril de 2025 de "The Partner", da Tennibot, demonstrou como máquinas de bolas autônomas e orientadas por inteligência artificial ajustam dinamicamente o ritmo dos arremessos para corresponder ao nível de habilidade do jogador durante o treinamento. Simultaneamente, o uso de compósitos de grafeno e nanotubos de carbono elevou a durabilidade das estruturas, a absorção de impactos e a estabilidade torsional, garantindo máximo conforto aliado à potência dos golpes. O compromisso institucional com a engenharia de produtos é evidenciado por investimentos estratégicos em infraestrutura, como a abertura do Centro de Inovação em Desempenho da Yonex Co., Ltd. em 2024. Atualmente, o portfólio em expansão do mercado inclui equipamentos conectados inteligentes, designs de raquetes personalizáveis impressos em 3D e aplicativos de treinamento digital, capacitando as marcas a manter estratégias de precificação premium, atrair jogadores de elite e recreativos, e estabelecer novos padrões de desempenho em todo o setor de equipamentos esportivos.
Impulsionamento da promoção por meio de celebridades esportivas e patrocínios
As parcerias com celebridades na fabricação de equipamentos de tênis estão evoluindo além dos acordos de patrocínio tradicionais para colaborações estratégicas de marca que visam segmentos de consumidores diversificados. Por exemplo, a contratação de Lorenzo Musetti, medalhista de bronze olímpico, pela ASICS em janeiro de 2025, juntamente com sua parceria com Novak Djokovic, demonstra como as empresas constroem portfólios abrangentes de atletas para aumentar a penetração no mercado em diferentes demografias. Da mesma forma, a transição de Frances Tiafoe da Nike para a lululemon em janeiro de 2025 indica a crescente influência das marcas de estilo de vida no tênis, atraindo consumidores preocupados com o estilo para o esporte. Além disso, na região da Ásia-Pacífico, os patrocínios de atletas locais e campeões olímpicos impulsionam a demanda regional e a adoção de equipamentos. Os contratos de equipamentos da Yonex com jogadores como Madison Keys, combinados com seus sucessos no Aberto da Austrália 2025, ajudam a criar fortes conexões com os consumidores e a aumentar a fidelidade à marca. O cenário atual de patrocínios inclui a colaboração de atletas no desenvolvimento de produtos, incorporando tanto requisitos de desempenho quanto elementos de estilo pessoal. Além disso, as plataformas de mídia social permitem que os atletas se envolvam diretamente com os consumidores e influenciem as decisões de compra, ao mesmo tempo em que promovem a participação no tênis. Essas parcerias estratégicas com celebridades contribuem para o crescimento do mercado, a inovação de produtos e um apelo mais amplo ao consumidor no setor de fabricação de equipamentos de tênis.
Mudança dos varejistas para modelos de comércio eletrônico direto ao consumidor
Os varejistas de equipamentos de tênis estão adotando modelos de comércio eletrônico direto ao consumidor (DTC) para estabelecer relacionamentos mais próximos com os clientes e obter insights de dados. A parceria da USTA em 2023 com a Deloitte para aprimorar o comércio eletrônico e as ofertas de marca própria ilustra como as organizações estão priorizando as capacidades digitais para desenvolver fluxos de receita sustentáveis e aumentar o engajamento com a marca. A abordagem DTC permite que as marcas alcancem margens mais altas, ofereçam experiências personalizadas e ajustem o estoque com base na análise do comportamento do consumidor. O Relatório de Tendências de Comércio Eletrônico 2025 do Grupo DHL indica que 26% dos consumidores globais compram itens de esportes, lazer e hobbies, incluindo equipamentos de tênis, por meio de marketplaces online, enquanto 23% realizam compras por meio de plataformas de mídia social [1]. Além disso, as marcas estão usando análise de dados para aprimorar estratégias de marketing, personalizar recomendações de produtos e fidelizar clientes. Essa transformação se reflete nos investimentos das empresas em estratégias digitais prioritárias, atendimento ao cliente com inteligência artificial e campanhas de marketing com influenciadores nas plataformas Instagram e TikTok. As preferências dos consumidores por conveniência nas compras online e experiências personalizadas impulsionam a expansão do mercado, influenciando a inovação das marcas, o engajamento do consumidor e a dinâmica competitiva.
Análise de Impacto das Restrições do Mercado de Equipamentos de Tênis*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Disponibilidade flutuante de matérias-primas | -0.4% | Global, com impacto agudo nos centros de fabricação | Curto prazo (≤ 2 anos) |
| Aumento de produtos de marca imitados/falsificados | -0.3% | Global, concentrado em mercados emergentes | Médio prazo (2-4 anos) |
| Adoção lenta de programas de reciclagem de economia circular | -0.2% | Mercados desenvolvidos liderando, mercados emergentes em atraso | Longo prazo (≥ 4 anos) |
| Infraestrutura de tênis limitada em certas regiões emergentes | -0.5% | Mercados emergentes na África, América Latina e partes da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade flutuante de matérias-primas
Os desafios de disponibilidade de matérias-primas estão impactando significativamente as operações de fabricação de equipamentos de tênis, afetando os custos de produção e os cronogramas de entrega dos fabricantes. As vulnerabilidades de fornecimento persistem em materiais sintéticos para estruturas de raquetes, incluindo fibra de carbono, compósitos e polímeros, bem como borracha e feltro para bolas de tênis. As recentes implementações de tarifas em mercados-chave aumentaram os custos e forçaram as empresas a reavaliar suas estratégias de fornecimento. O impacto ambiental é significativo, com a produção anual de 330 milhões de bolas de tênis, das quais 95% acabam em aterros sanitários, criando pressão para garantir alternativas de materiais sustentáveis, conforme a Fundação Ellen MacArthur em 2023 [2]. Em resposta, os fabricantes estão adotando estratégias de integração vertical, explorando opções alternativas de fornecimento e desenvolvendo produtos com materiais únicos e conteúdo reciclado. Exemplos incluem os protótipos de bolas de material único da Federação Internacional de Tênis e os produtos reciclados da Phoenix Tennis Ball. No entanto, os fabricantes menores têm dificuldade em garantir contratos de longo prazo ou gerenciar aumentos de custos, o que pode levar à consolidação do mercado. O desempenho futuro do mercado depende cada vez mais do desenvolvimento de cadeias de suprimentos robustas e do avanço da inovação em materiais para enfrentar tanto as interrupções no fornecimento quanto as preocupações ambientais.
Infraestrutura de tênis limitada em certas regiões emergentes
A infraestrutura de tênis limitada em regiões emergentes cria barreiras de mercado significativas, restringindo tanto a participação de base quanto o desenvolvimento de jogadores. Países da Ásia, África e partes da América Latina enfrentam barreiras substanciais de entrada, incluindo altos custos iniciais de construção e escassez de pessoal qualificado para manutenção. Essas regiões demonstram uma escassez notável de instalações de acesso público, clubes de tênis, programas escolares e investimentos municipais em comparação com mercados estabelecidos na América do Norte e Europa. O déficit de infraestrutura impacta diretamente o potencial de vendas de equipamentos, pois jogadores sem acesso confiável a quadras de qualidade têm menos probabilidade de realizar compras regulares de raquetes, bolas e vestuário. Desafios adicionais incluem o aumento das pressões de urbanização, a concorrência por espaço recreativo e a tendência de priorizar esportes com menores requisitos de infraestrutura. Embora alguns países estejam progredindo por meio de iniciativas de infraestrutura direcionadas, como os investimentos do Canadá e da China em instalações para uso durante todo o ano e programas comunitários, o desenvolvimento permanece lento em muitas nações populosas. O crescimento do mercado continuará sendo assimétrico, concentrado principalmente em mercados estabelecidos e regiões que enfatizam o desenvolvimento de infraestrutura esportiva, até que os mercados emergentes implementem soluções viáveis para expandir o acesso às quadras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento do Mercado de Equipamentos de Tênis
Por Tipo de Produto:
Raquetes Lideram Apesar da Rápida Ascensão dos CalçadosAs raquetes detêm uma participação de 41,23% no mercado de equipamentos de tênis em 2024, mantendo sua posição como o item de equipamento essencial para jogadores de tênis em todos os níveis de habilidade. A força deste segmento é sustentada por avanços tecnológicos, como evidenciado pela série Clash V3 da Wilson com tecnologia SI3D lançada em 2025, que oferece maior flexibilidade de quadro e estabilidade fora do centro. O desgaste natural de cordas e quadros cria ciclos de reposição consistentes, proporcionando aos fabricantes fluxos de receita estáveis.
O segmento de calçados está projetado para crescer a um CAGR de 5,97% durante 2025-2030, tornando-o a categoria de expansão mais rápida. O crescimento é exemplificado pelo lançamento do tênis GEL-RESOLUTION X da ASICS em janeiro de 2025, que apresenta espuma FF BLAST PLUS ECO para amortecimento e tecnologia DYNAWALL para estabilidade lateral. Além disso, as bolas de tênis mantêm demanda consistente devido às necessidades regulares de reposição, enquanto o crescimento do vestuário é sustentado por designs que atraem tanto consumidores esportivos quanto casuais. O segmento de bolsas e acessórios demonstra potencial crescente, evidenciado pela estratégia de precificação premium da Coleção Roland-Garros 2025 da Wilson. A categoria "Outros", composta por auxílios ao treinamento e equipamentos de quadra, está se expandindo por meio da integração de tecnologia de inteligência artificial e soluções inteligentes de treinamento.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Dominância dos Adultos Desafiada pelo Impulso da JuventudeOs adultos representam 82,09% da participação no mercado de equipamentos de tênis em 2024, impulsionados por seu maior poder de compra e envolvimento contínuo com o tênis. Este segmento demonstra forte adoção de produtos premium, à medida que profissionais e amadores dedicados investem em equipamentos de alto desempenho para aprimorar seu jogo. O mercado adulto estável proporciona aos fabricantes receita consistente e oportunidades no segmento premium. Além disso, o tênis serve tanto como atividade física quanto como esporte social para adultos, impulsionando atualizações regulares de equipamentos e compras recorrentes.
O segmento infantil está crescendo a um CAGR de 6,14%, impulsionado pelo aumento da participação juvenil e pelo maior investimento dos pais no desenvolvimento atlético dos filhos. Os fabricantes responderam com produtos especializados, incluindo raquetes leves e equipamentos de tamanho adequado para melhorar a jogabilidade dos jovens atletas. De acordo com a Associação de Tênis dos Estados Unidos, jogadores com menos de 35 anos contribuíram com dois terços do crescimento de 8% na participação no tênis nos Estados Unidos em 2024 [3]. A expansão de programas escolares e iniciativas de desenvolvimento juvenil continua a impulsionar a demanda por equipamentos, enquanto os pais passam a encarar o tênis como uma habilidade valiosa. Adicionalmente, a influência de atletas profissionais e histórias de sucesso olímpico inspira jovens jogadores a praticarem tênis, mantendo demanda constante por equipamentos para iniciantes e intermediários.
Por Aplicação:
Mercado Amador Impulsiona a Inovação em AcessibilidadeO segmento de aplicação amadora/pessoal representa 61,16% da participação no mercado de equipamentos de tênis em 2024 e deve crescer a um CAGR de 5,58% até 2030. Essa dominância reflete a ampla popularidade do tênis como atividade recreativa. A força do segmento decorre da demanda consistente por equipamentos acessíveis e de fácil utilização que combinam desempenho com jogabilidade, permitindo que os fabricantes desenvolvam produtos especificamente para jogadores recreativos. O crescimento é ainda sustentado pelo aumento da conscientização sobre saúde e bem-estar, uma vez que o tênis oferece uma forma eficaz de exercício adequada para diversas faixas etárias.
O segmento profissional/comercial, apesar de seu menor volume, mantém influência significativa no mercado por meio de precificação premium e inovação tecnológica. O uso de equipamentos profissionais em torneios e a cobertura midiática moldam as preferências dos consumidores e os padrões de compra entre os jogadores recreativos. A expansão do mercado é sustentada pelo contínuo desenvolvimento de infraestrutura, incluindo reformas de quadras públicas e melhorias em instalações. Por exemplo, o Departamento de Cultura, Mídia e Esporte do Reino Unido iniciou a reforma de 1.000 quadras públicas em 2023, ampliando a acessibilidade tanto para jogadores amadores quanto profissionais.
Por Canal de Distribuição:
A Transformação Digital Acelera o Crescimento OnlineAs lojas de varejo online estão crescendo a um CAGR de 6,66%, superando os canais offline tradicionais à medida que os consumidores migram para plataformas de compras digitais. O crescimento decorre de experiências online aprimoradas, incluindo ferramentas de experimentação virtual e recomendações de produtos baseadas em inteligência artificial que aperfeiçoam a tomada de decisão dos consumidores. A parceria da Associação de Tênis na Grama com a Pro: Direct Tennis em 2024 exemplifica a utilização de canais de distribuição digital por entidades governamentais para ampliar o alcance. O crescimento do comércio eletrônico se fortalece por meio de estratégias diretas ao consumidor, permitindo que as marcas desenvolvam relacionamentos mais sólidos com os clientes enquanto melhoram as margens de lucro.
As lojas de varejo offline detêm 66,05% da participação no mercado de equipamentos de tênis em 2024, destacando a importância da interação física com o produto, especialmente para equipamentos premium como raquetes, nos quais o tamanho do grip e a distribuição de peso são considerações essenciais. Por exemplo, a aquisição da Tennis-Point pela Fromuth Racquet Sports em junho de 2024 demonstra a consolidação do setor varejista à medida que as empresas integram capacidades online com lojas físicas. Os varejistas tradicionais implementam estratégias omnicanal que combinam experiências online e offline, incluindo opções de retirada na loja para compras realizadas online e catálogos digitais em locais físicos. O cenário de distribuição continua a evoluir em direção a modelos híbridos que combinam as vantagens de ambos os canais para atender às diversas preferências dos consumidores.
Análise Geográfica
Mercado de Equipamentos de Tênis na América do Norte
A América do Norte detém 31,91% de participação de mercado em 2024, com os Estados Unidos liderando o crescimento regional por meio de seus 25,7 milhões de jogadores de tênis e do contínuo desenvolvimento de infraestrutura. Os principais investimentos incluem a transformação de USD 800 milhões da USTA no Billie Jean King National Tennis Center e a instalação Swing Racquet + Paddle, no valor de USD 125,4 milhões, em Raleigh, prevista para maio de 2025. Canadá e México contribuem para a expansão do mercado por meio do aumento da participação e do desenvolvimento de instalações. A estrutura de mercado consolidada da região apoia a adoção de produtos premium, respaldada por robustos patrocínios corporativos, redes de varejo desenvolvidas e ampla participação esportiva entre diferentes demografias.
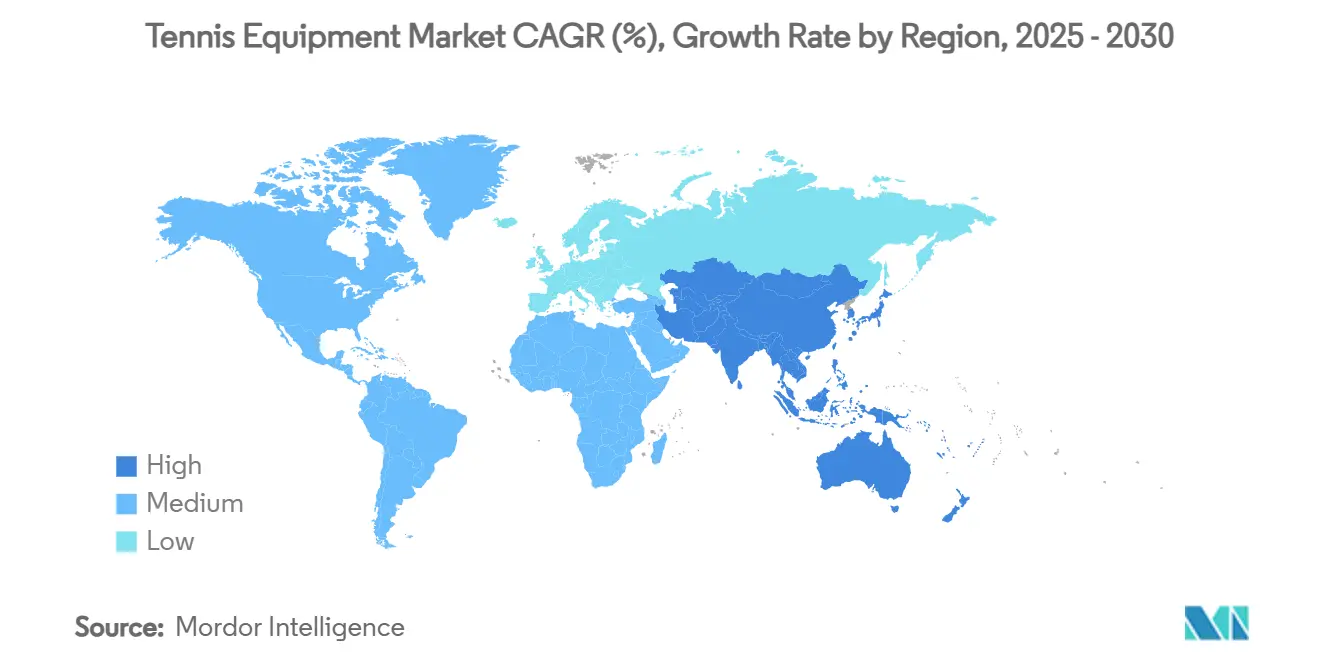
Mercado de Equipamentos de Tênis na Ásia-Pacífico
O mercado de equipamentos de tênis da Ásia-Pacífico está experimentando um crescimento significativo, com determinados segmentos com expectativa de atingir CAGRs de 7,30% durante o período de 2025 a 2030. Essa expansão é impulsionada principalmente pelo aumento da urbanização, pelos investimentos governamentais em instalações esportivas e pelo crescimento da participação no tênis nas principais cidades. Os fabricantes de equipamentos estão respondendo com a ampliação de suas linhas de produtos e o estabelecimento de parcerias com atletas e organizações esportivas regionais. O mercado demonstra forte desempenho nas vendas de calçados e raquetes, sustentado pelo aumento na realização de torneios internacionais e por programas nacionais de condicionamento físico. A combinação de iniciativas de desenvolvimento do tênis de base e a forte presença de fabricantes globais e regionais está fortalecendo a posição da região no mercado global. Com o desenvolvimento contínuo da infraestrutura de tênis e uma base crescente de jogadores, a Ásia-Pacífico está posicionada para ser um importante motor de crescimento no mercado global de equipamentos de tênis até 2030.
Mercado de Equipamentos de Tênis na EMEA e América do Sul
A Europa demonstra crescimento consistente, sustentado por sua forte tradição tênis e por investimentos em infraestrutura, incluindo o programa de renovação de quadras públicas do Reino Unido no valor de GBP 30 milhões, previsto para junho de 2025. Os principais torneios, especialmente Wimbledon, estimulam a demanda por equipamentos e ampliam a visibilidade das marcas. Alemanha, França e Itália representam mercados consolidados com demanda consistente, enquanto os países da Europa Oriental apresentam oportunidades de crescimento por meio do aumento das taxas de participação e do avanço econômico. O Oriente Médio e a África, juntamente com a América do Sul, demonstram substancial potencial de crescimento por meio do desenvolvimento da infraestrutura de tênis e do aumento das taxas de participação, apoiados por iniciativas internacionais de desenvolvimento e investimentos esportivos.
Cenário Competitivo
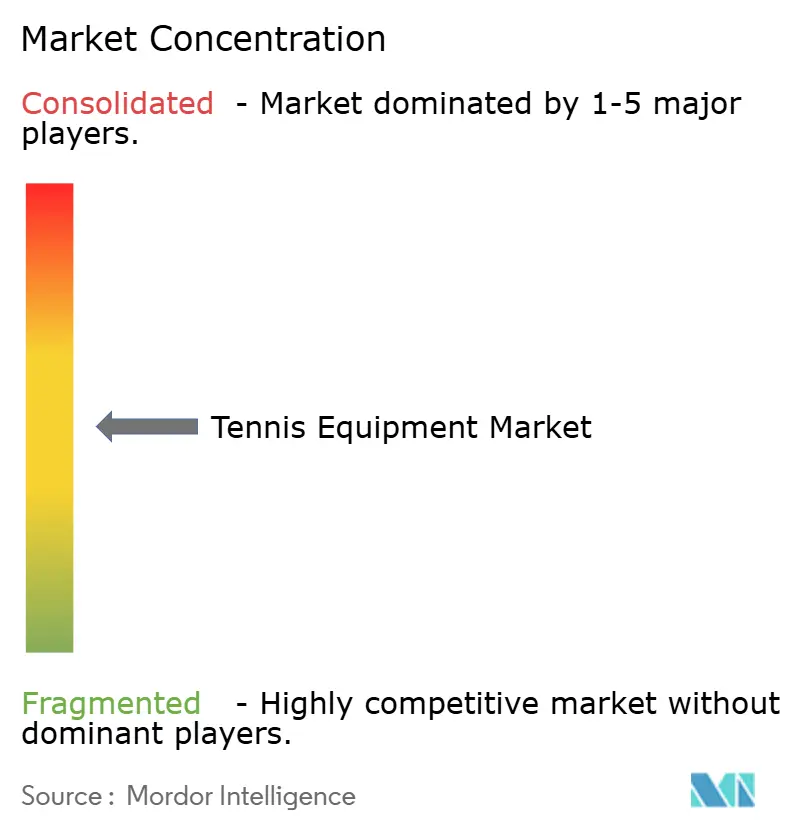
A fabricação de equipamentos de tênis exibe fragmentação moderada, com fabricantes estabelecidos mantendo posições de mercado significativas enquanto competem contra novos entrantes e produtores de equipamentos especializados. A concorrência na fabricação de equipamentos de tênis abrange corporações multinacionais e fabricantes especializados em desenvolvimento de produtos, patrocínios de atletas e distribuição internacional. Empresas como Nike, Adidas, Yonex, Wilson e Head mantêm liderança de mercado por meio de investimentos em pesquisa e desenvolvimento, melhorias de produtos e patrocínios de jogadores profissionais. Essas empresas utilizam extensos canais de distribuição e recursos substanciais de marketing para manter a presença no mercado e apoiar o posicionamento de produtos premium. O mercado também atraiu marcas de estilo de vida voltadas para segmentos de moda inspirada no tênis, enquanto fabricantes especializados entram com produtos distintos focados em sustentabilidade ou opções de personalização.
A inovação de produtos continua sendo um fator competitivo fundamental, com os fabricantes focando no desenvolvimento de raquetes leves, na incorporação de tecnologias inteligentes e na melhoria de materiais de cordas e designs de roupas. Lançamentos recentes de produtos, incluindo a Pure Drive Gen11 da Babolat e os calçados de tênis da ASICS, demonstram o foco do setor na otimização do desempenho e no conforto do jogador. As empresas também estão respondendo às mudanças no comportamento do consumidor, particularmente o aumento nas compras online e a demanda por equipamentos personalizados. As estratégias de diferenciação de mercado incluem patrocínios de torneios, lançamentos de edições especiais e parcerias que constroem fidelidade do cliente tanto nos segmentos recreativos quanto profissionais.
O mercado enfrenta pressões competitivas de produtos falsificados, volatilidade nos preços das matérias-primas e acesso limitado ao mercado em regiões em desenvolvimento. Os grandes fabricantes enfrentam esses desafios por meio de melhorias na cadeia de suprimentos e posicionamento estratégico de estoque, enquanto empresas menores geralmente experimentam prazos de entrega mais longos e custos de produção mais altos. A sustentabilidade ambiental tornou-se cada vez mais importante, com empresas desenvolvendo materiais reciclados e processos de fabricação ambientalmente responsáveis. À medida que a participação no tênis cresce e as preferências dos consumidores mudam, as empresas devem combinar inovação de produtos com estratégias eficazes de precificação e distribuição para manter suas posições no mercado.
Líderes do Setor de Equipamentos de Tênis
-
Head Sport GmbH
-
Amer Sports, Inc.
-
Babolat VS SAS
-
Yonex Co., Ltd.
-
Sumitomo Rubber Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Tênis Empresas cobertas neste relatório
- Amer Sports, Inc.
- Head Sport GmbH
- Babolat VS S.A.S
- Yonex Co., Ltd.
- Sumitomo Rubber Industries, Ltd. (Dunlop Sports)
- Tecnifibre, S.A.
- Authentic Brands Group LLC
- Diadem Sports
- Furi Sport
- Mizuno Corporation
- PACIFIC GmbH
- Volkl Tennis
- Asics Corporation
- Nike, Inc.
- Adidas AG
- New Balance Athletics, Inc.
- Lotto Sport Italia S.p.A.
- PowerAngle LLC
- Gamma Sports
- Joma Sport, S.A.
Desenvolvimento Recente da Indústria no Mercado de Equipamentos de Tênis
- Março de 2025: ASICS e a marca de moda francesa A.P.C. estabeleceram uma parceria estratégica para lançar uma Coleção de Tênis antes do Circuito Europeu de Tênis. A coleção incorporou vestuário tanto para dentro quanto para fora das quadras. A coleção de 20 peças para quadra integrou a tecnologia de desempenho da ASICS com as especificações de design da A.P.C. A coleção feminina consistiu no Vestido Crew, Top Regata Crew, Short 2-N-1, Sutiã Longline e Short Sprinter de 7 polegadas. A coleção masculina compreendeu o Top de Manga Curta Crew, Top Regata Crew e Short de 5 polegadas.
- Janeiro de 2025: ASICS anunciou o lançamento do tênis de tênis GEL-RESOLUTION™ X. O modelo mais recente da série proporcionou maior conforto e estabilidade. O GEL-RESOLUTION™ X estaria disponível a partir de 10 de janeiro de 2025, nas lojas ASICS, em asics.com e nos parceiros varejistas globais.
- Agosto de 2024: Wilson lançou a Coleção RF, uma linha de equipamentos de tênis projetada e desenvolvida em colaboração com Roger Federer. A linha RF 01 incluiu três modelos de raquete, cada um dos quais foi testado por Federer. A coleção também incluiu bolsas de desempenho e acessórios. A Coleção RF estava disponível para compra online e nas lojas Wilson.
Escopo do Relatório Global do Mercado de Equipamentos de Tênis
Visão geral da segmentação
| Raquetes |
| Bolas |
| Vestuário |
| Calçados |
| Bolsas e Acessórios |
| Outros |
| Adultos |
| Crianças |
| Profissional/Comercial |
| Amador/Pessoal |
| Lojas de Varejo Online |
| Lojas de Varejo Offline |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Raquetes | |
| Bolas | ||
| Vestuário | ||
| Calçados | ||
| Bolsas e Acessórios | ||
| Outros | ||
| Por Usuário Final | Adultos | |
| Crianças | ||
| Por Aplicação | Profissional/Comercial | |
| Amador/Pessoal | ||
| Por Canal de Distribuição | Lojas de Varejo Online | |
| Lojas de Varejo Offline | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de equipamentos de tênis e o crescimento esperado?
O tamanho do mercado de equipamentos de tênis é de USD 38,45 bilhões em 2025 e deve atingir USD 49,85 bilhões até 2030, entregando um CAGR de 5,33%.
Qual região está se expandindo mais rapidamente no mercado de equipamentos de tênis?
A Ásia-Pacífico deve crescer a um CAGR de 7,30% entre 2025-2030, impulsionada pelo aumento das rendas da classe média e por investimentos substanciais em infraestrutura.
Qual categoria de produto lidera a receita atualmente?
As raquetes dominam com 41,23% da participação do mercado de equipamentos de tênis em 2024, beneficiando-se de atualizações tecnológicas contínuas e ciclos de reposição previsíveis.
Como os canais de vendas estão mudando?
O varejo online registra um CAGR de 6,66% à medida que as marcas migram para modelos diretos ao consumidor, embora as lojas offline ainda capturem 66,05% das vendas de 2024 devido aos serviços de ajuste presencial.