
Tamanho e Participação do Mercado de Software de Gerenciamento de Pedidos de Telecom
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
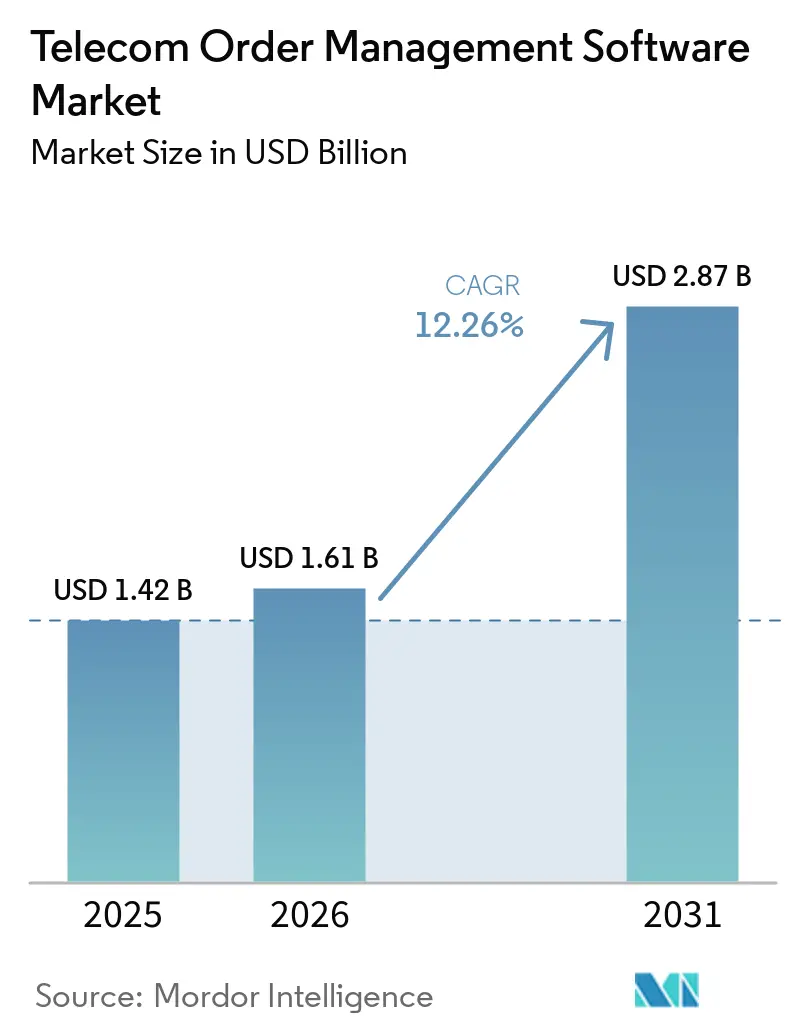
| Tamanho do Mercado (2026) | 1.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.26 % |
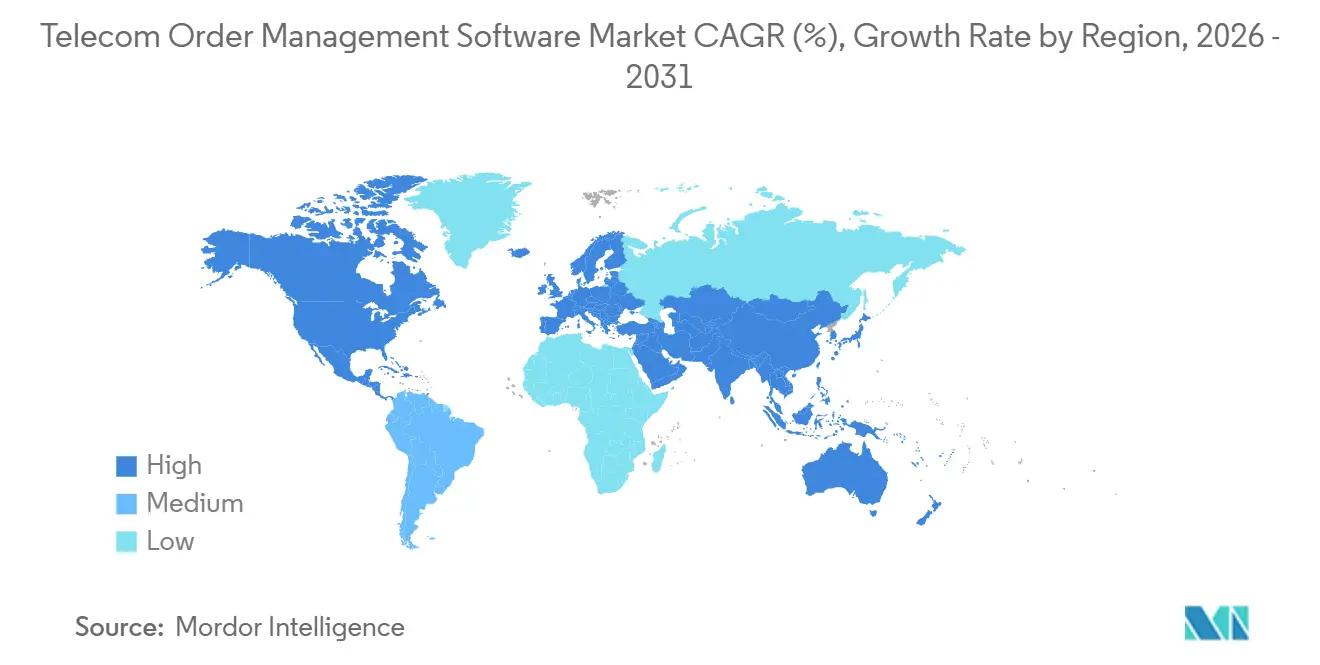
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Gerenciamento de Pedidos de Telecom por Mordor Intelligence
O tamanho do mercado de software de gerenciamento de pedidos de telecom foi avaliado em 1,42 bilhões de USD em 2025 e estima-se que se expanda de 1,61 bilhões de USD em 2026 para atingir 2,87 bilhões de USD até 2031, a um CAGR de 12,26% durante o período de previsão (2026-2031). O mercado de software de gerenciamento de pedidos de telecom está sendo moldado pela expansão simultânea de 5G, fibra até as instalações, conectividade IoT e pacotes de serviços convergidos. Esses serviços exigem software capaz de coordenar a captura de pedidos, validação de catálogo, provisionamento, ativação e processos de parceiros em domínios de rede separados. A arquitetura nativa em nuvem também está mudando as prioridades das operadoras, pois suporta integração orientada por API e orquestração em tempo real em sistemas de suporte a negócios anteriormente separados. A demanda empresarial por largura de banda sob demanda e Rede como Serviço está tornando os fluxos de pedidos mais dinâmicos e aumentando a necessidade de traduzir solicitações de clientes em ações de rede e faturamento. Aquisições recentes por grandes fornecedores de plataformas indicam que a escala em cobrança, faturamento, automação e serviços gerenciados está se tornando mais importante no mercado de software de gerenciamento de pedidos de telecom. Regras de localização de dados e controles fracos de catálogo de produtos podem limitar os benefícios da automação, particularmente quando ferramentas de IA dependem de atributos de serviço inconsistentes.
Principais Conclusões do Relatório
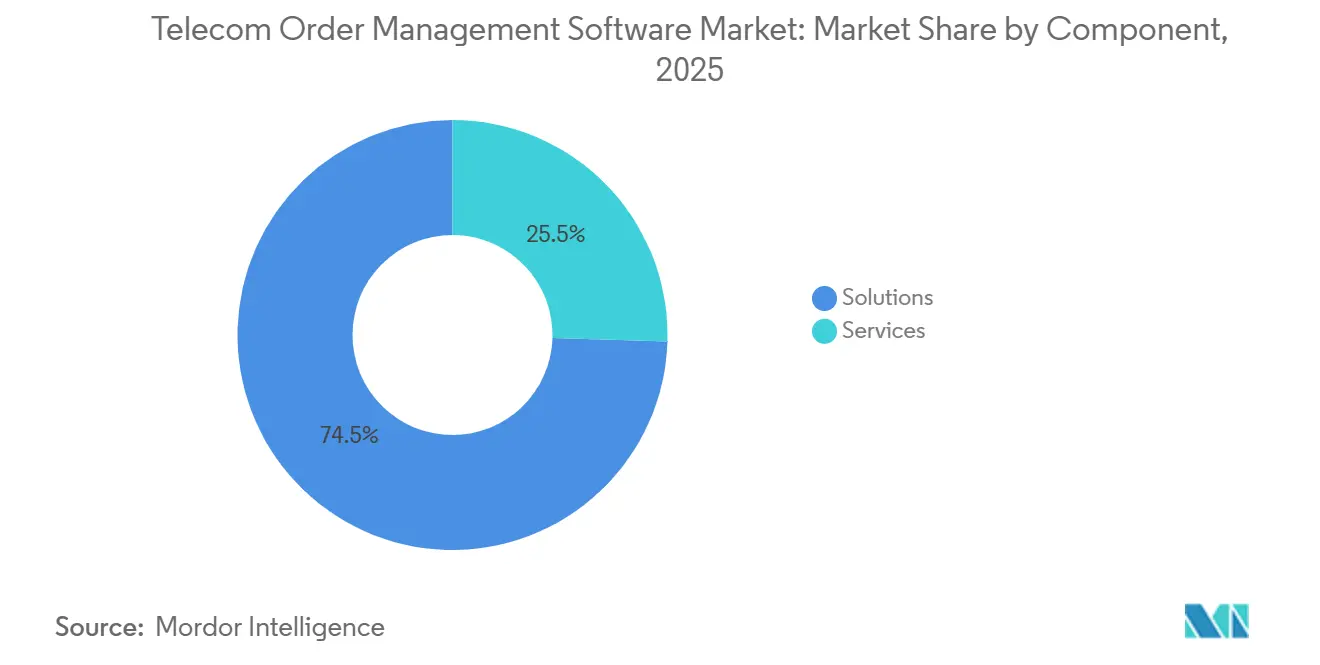
- Por componente, as soluções detinham 74,52% da participação do mercado de software de gerenciamento de pedidos de telecom em 2025, enquanto os serviços devem se expandir a um CAGR de 13,30% até 2031.
- Por implantação, as plataformas baseadas em nuvem representavam 62,11% da participação do mercado de software de gerenciamento de pedidos de telecom em 2025 e devem se expandir a um CAGR de 13,78% até 2031.
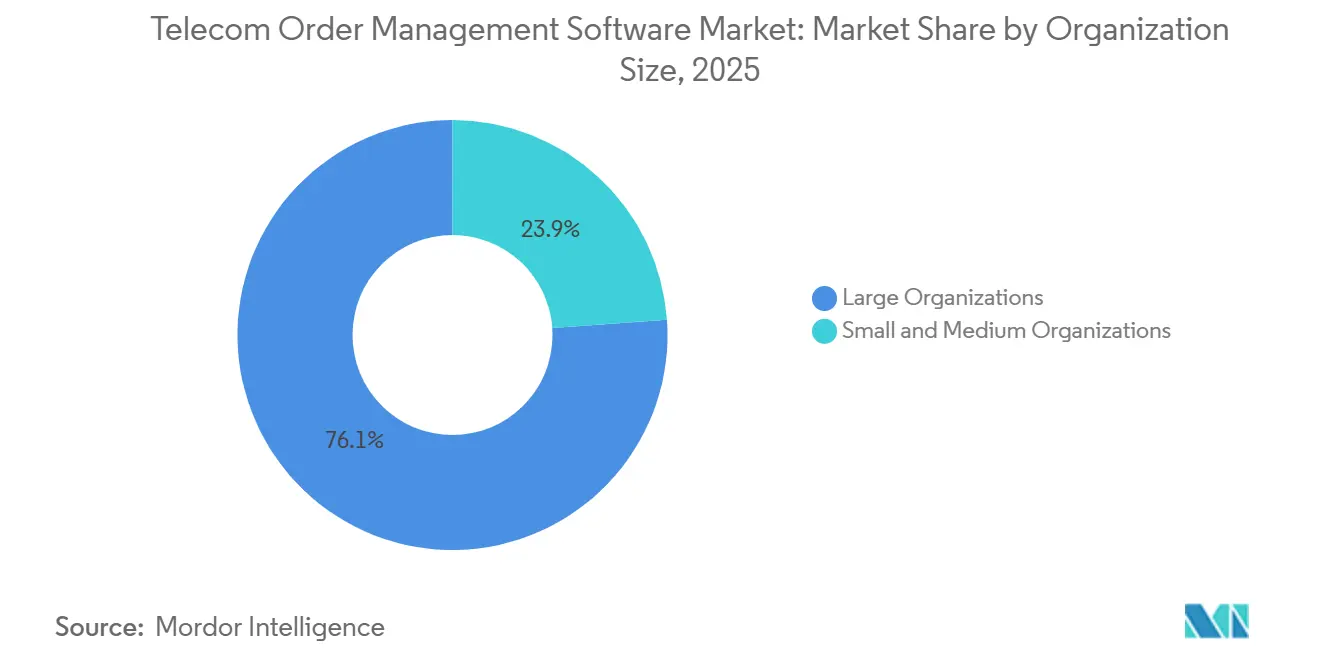
- Por tamanho de organização, as grandes organizações detinham 76,13% da participação de receita em 2025, enquanto as pequenas e médias organizações devem se expandir a um CAGR de 13,65% até 2031 no mercado de software de gerenciamento de pedidos de telecom.
- Por tipo de rede, as redes sem fio detinham 50,34% da participação de receita em 2025 e devem se expandir a um CAGR de 13,87% até 2031 no mercado de software de gerenciamento de pedidos de telecom.
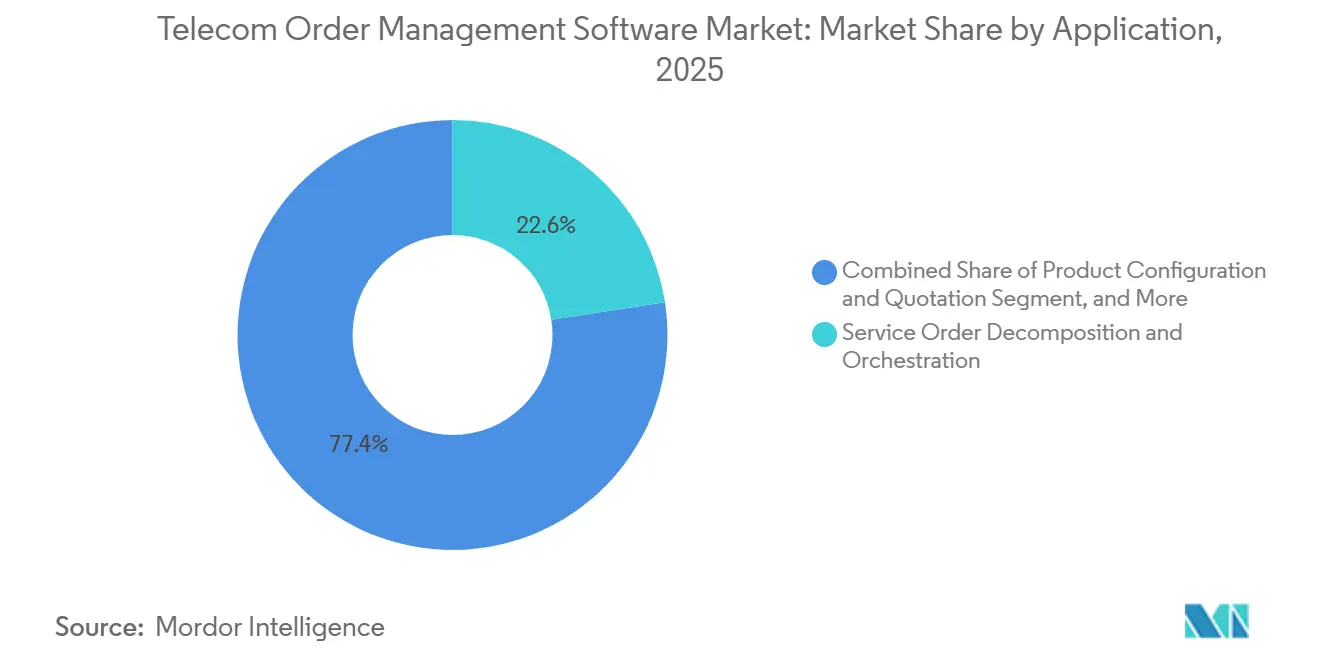
- Por aplicação, a decomposição e orquestração de pedidos de serviço detinham 22,56% da participação de receita em 2025, enquanto o gerenciamento de pedidos de atacado e parceiros deve se expandir a um CAGR de 13,52% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 32,51% da participação de receita em 2025, enquanto os provedores de redes de atacado e hospedagem neutra devem se expandir a um CAGR de 13,41% até 2031.
- Por geografia, a América do Norte detinha 34,96% da participação de receita em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 13,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Complexidade dos Pedidos de 5G, Fibra, IoT e Multiplay | +3.8% | Global | Médio prazo (2-4 anos) |
| Modernização de OSS e BSS Nativos em Nuvem | +2.8% | Global, com maior concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Automação de Pedidos Habilitada por IA e Prevenção de Falhas | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Aceleração da Adoção Empresarial de Rede como Serviço | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por Autoatendimento Digital e Ativação Mais Rápida | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Modelos de Conectividade de Atacado, MVNO e Liderados por Parceiros | +0.5% | Global, com expansão para Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade dos Pedidos de Serviços de 5G, Fibra, IoT e Multiplay
A implantação de redes 5G autônomas, infraestrutura de fibra até as instalações, links IoT e pacotes multiplay está aumentando o número de dependências dentro de uma única solicitação de serviço. A China havia implantado 4,838 milhões de estações base 5G até o final de 2025, equivalente a 34,4 estaçes por 10.000 pessoas, o que aumentou a necessidade de processos de provisionamento escaláveis em serviços comerciais e empresariais. Uma tarefa atrasada em uma parte de um pacote, como a ativação de um SIM IoT, pode atrasar a conclusão do pacote de serviços mais amplo e adiar o reconhecimento de receita. Isso torna a decomposição e a coordenação confiáveis materialmente relevantes para o desempenho comercial, não apenas para a eficiência do back-office. O TM Forum relatou que a orquestração assistida por IA e orientada por catálogo usando padrões de Arquitetura Digital Aberta reduziu os prazos de lançamento de serviços de meses para minutos em trabalhos controlados de prova de conceito e reduziu o esforço de integração em 70% a 90%.[1]TM Forum, "Usando IA e Padrões para Transformar Cotações e Pedidos B2B Complexos," Prova de Conceito do Catalisador TM Forum, tmforum.org O mercado de software de gerenciamento de pedidos de telecom, portanto, favorece plataformas que resolvem dependências de múltiplos domínios com menos transferências manuais.
Modernização de OSS e BSS Nativos em Nuvem
O design nativo em nuvem é cada vez mais a linha de base para novas implantações no mercado de software de gerenciamento de pedidos de telecom, embora a migração de sistemas monolíticos permaneça difícil. As operadoras devem identificar regras de negócios não documentadas incorporadas em aplicações legadas antes de poderem transferir com segurança os fluxos de pedidos para uma plataforma moderna. Durante a transição, um novo mecanismo de pedidos em nuvem frequentemente precisa interagir com sistemas de inventário e provisionamento mais antigos por meio de adaptadores. Esse arranjo híbrido pode introduzir latência e pontos de erro adicionais até que os sistemas mais antigos sejam substituídos ou totalmente integrados. A Arquitetura Digital Aberta do TM Forum e o programa de conformidade com API Aberta fornecem uma direção técnica comum para esse trabalho. A Cerillion obteve a certificação de API Aberta de Nível Diamante do TM Forum em março de 2026, com mais de 50 APIs certificadas, o que ilustra o valor competitivo atribuído à integração baseada em padrões.[2]Cerillion, "Cerillion Obtém Certificação de API Aberta de Nível Diamante do TM Forum com Implantações Reais Líderes do Setor," Comunicado de Imprensa da Cerillion, cerillion.com
Automação de Pedidos Habilitada por IA e Prevenção de Falhas
A automação baseada em IA está migrando de projetos piloto para fluxos de trabalho de produção para detecção de falhas, análise de causa raiz e reenvio de pedidos. A Amdocs introduziu o CES26 em março de 2026 com detecção preventiva de falhas, autocorreção proativa e execução paralela para alterações complexas dentro de um pedido.[3]Amdocs, "Amdocs Apresenta o CES26, um Conjunto BSS-OSS-Rede Orientado por Agentes," Comunicado de Imprensa da Amdocs, amdocs.com Essas capacidades visam reduzir a intervenção manual quando uma solicitação de serviço inclui múltiplas ações técnicas. A Nokia e a Telenor demonstraram uma abordagem relacionada na qual um portal empresarial baseado em linguagem converte os requisitos do cliente em pedidos baseados em intenção compatíveis com TMF921 para implantação de fatia 5G, provisionamento de usuários e ativação. Os registros históricos de falhas precisam de curadoria cuidadosa porque uma ferramenta de IA pode reproduzir prioridades ou erros anteriores em maior escala. O mercado de software de gerenciamento de pedidos de telecom recompensará os fornecedores que combinarem funções de IA com forte governança de catálogo, regras claras de escalonamento e supervisão humana rastreável.
Aceleração da Adoção Empresarial de Rede como Serviço
A adoção empresarial de Rede como Serviço está criando demanda por sistemas de pedidos que possam provisionar conectividade por meio de APIs e manter compromissos de nível de serviço em tempo quase real. A Lumen declarou em 2026 que havia mais que dobrado sua base de clientes de Rede como Serviço para mais de 2.000 empresas desde o terceiro trimestre de 2025, ao mesmo tempo em que estendia a disponibilidade de Internet sob Demanda para mais de 10 milhões de novos locais. Os pedidos resultantes diferem das transações convencionais de telecom porque os clientes esperam alterações de largura de banda, localização e configuração de serviço sem longos ciclos manuais. As plataformas de pedidos precisam converter uma solicitação baseada em intenção em reservas de recursos, tarefas de serviço e registros de faturamento. Esse requisito também torna mais importante a integração entre catálogos de produtos, inventário de rede e sistemas de cobrança. À medida que o uso de NaaS aumenta, os fornecedores do mercado de software de gerenciamento de pedidos de telecom podem competir pela velocidade e confiabilidade desse processo de tradução.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Integração e Dependências de BSS e OSS Legados | -2.1% | Global | Longo prazo (≥ 4 anos) |
| Dados Imprecisos de Inventário e Catálogo de Produtos | -1.2% | Global | Médio prazo (2-4 anos) |
| Escassez de Competências em Nuvem, API e IA de Nível Telco | -0.8% | Global | Médio prazo (2-4 anos) |
| Riscos de Cibersegurança, Soberania de Dados e Provisionamento Autônomo | -0.6% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Dependências de BSS e OSS Legados
As dependências de BSS e OSS legados continuam a desacelerar os programas de modernização no mercado de software de gerenciamento de pedidos de telecom. As grandes operadoras devem preservar os serviços ativos enquanto alteram os vínculos de pedidos, inventário, faturamento e provisionamento que podem ter se acumulado ao longo de muitos anos. Cada camada de automação adicionada pode carregar dados desatualizados ou atributos incompatíveis quando as interfaces subjacentes permanecem frágeis. O resultado pode ser novas falhas em vez da redução de falhas que um programa de automação foi projetado para entregar. O Código de Prática de Segurança de Telecomunicações do Reino Unido exige que as operadoras demonstrem resiliência operacional e gestão de risco da cadeia de fornecimento em sistemas relevantes, o que adiciona requisitos de governança ao trabalho de modernização. Os provedores que podem suportar integração em fases e pontos de controle claros estão melhor posicionados onde a substituição completa não é comercialmente viável.
Dados Imprecisos de Inventário e Catálogo de Produtos
Registros imprecisos de inventário e catálogo de produtos podem acionar pedidos tecnicamente não entregáveis e criar trabalho manual evitável. O problema torna-se mais sério à medida que os serviços 5G, fibra e em pacote criam mais relações entre produtos, recursos de rede, preços e regras de serviço. Quando um catálogo não reflete a disponibilidade atual de recursos, o mecanismo de pedidos pode criar tarefas que não podem ser concluídas. Os agentes de IA podem amplificar esse problema se repetirem um pedido sem identificar a incompatibilidade de dados por trás dele. As regras de validação contínua estão, portanto, se tornando mais importantes do que projetos periódicos de limpeza de catálogo. Os padrões do TM Forum suportam consistência semântica entre as camadas de produto, serviço e recurso, fornecendo às operadoras uma estrutura para melhorar a qualidade dos dados de pedidos em todo o mercado de software de gerenciamento de pedidos de telecom.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Soluções Definem o Núcleo Competitivo e Serviços AceleramAs soluções detinham 74,52% do mercado de software de gerenciamento de pedidos de telecom em 2025. As operadoras utilizam essas plataformas para orquestração de pedidos, gerenciamento de catálogo e provisionamento, o que torna a capacidade do software central para a continuidade do serviço. A grande participação reflete uma preferência por sistemas desenvolvidos especificamente em vez de depender exclusivamente de compromissos de serviço estendidos. As plataformas estabelecidas são frequentemente aprimoradas com detecção de falhas baseada em IA, sincronização de catálogo e decomposição baseada em intenção em vez de serem substituídas completamente. Essa abordagem pode prolongar os relacionamentos com clientes porque o software se torna incorporado nos processos operacionais. Também pode preservar arquiteturas específicas de fornecedores que são difíceis de separar de ambientes legados.
Os serviços devem se expandir a um CAGR de 13,30% de 2026 a 2031 à medida que as operadoras gerenciam migrações nativas em nuvem e híbridas. Implementação, integração de sistemas, serviços gerenciados e consultoria permanecem necessários quando novos mecanismos de pedidos devem se coordenar com sistemas mais antigos. A Amdocs reportou receita de serviços gerenciados de 746 milhões de USD no primeiro trimestre do exercício fiscal de 2026, equivalente a 65% de sua receita trimestral, mostrando a escala dos relacionamentos liderados por serviços em grandes contas. Esses compromissos ajudam as operadoras a gerenciar a continuidade operacional durante a transformação. Eles também podem enfrentar pressão sobre as margens quando os clientes usam ferramentas de IA para revisar o escopo e os requisitos de serviço na renovação. O setor de software de gerenciamento de pedidos de telecom, consequentemente, depende tanto de produtos de software escaláveis quanto de suporte especializado de implementação.


Por Implantação:
Modelos Baseados em Nuvem Estabelecem a Nova Linha de Base para a Arquitetura de PedidosA implantação baseada em nuvem representou 62,11% do mercado em 2025 e deve se expandir a um CAGR de 13,78% até 2031. Essa posição dupla mostra que a entrega em nuvem tem ampla adoção enquanto mantém espaço para expansão adicional. Os modelos público, privado e híbrido oferecem diferentes compensações entre escala, controle e tratamento local de dados. Os ambientes híbridos são particularmente relevantes onde as regras nacionais exigem residência de dados, mas as operadoras ainda desejam acesso à computação elástica para cargas de trabalho de análise e IA. Muitas operadoras também buscam designs agnósticos em relação à nuvem para reduzir a dependência de um único fornecedor de plataforma. Essas preferências tornam a compatibilidade de API e a portabilidade partes fundamentais das decisões de compra no mercado de software de gerenciamento de pedidos de telecom.
As implantações locais permanecem relevantes para operadoras de Nível 1 com sistemas altamente personalizados. Uma migração completa pode exigir anos de trabalho e introduzir riscos operacionais substanciais. No entanto, novos contratos locais representam uma parcela decrescente do valor contratual à medida que as operadoras priorizam modelos de entrega flexíveis. A conformidade com TM Forum ODA e os padrões ETSI MANO estão ajudando a definir padrões comuns para gerenciamento de rede e pedidos nativos em nuvem. A padronização pode reduzir o ônus de integração que anteriormente favorecia grandes projetos locais personalizados. O setor de software de gerenciamento de pedidos de telecom está, portanto, avançando em direção a plataformas modulares, mesmo onde o ambiente operacional permanece parcialmente local.
Por Tamanho de Organização:
Grandes Operadoras Lideram Enquanto Modelos SaaS para PMEs Reformulam a CompetiçãoAs grandes organizações representaram 76,13% da receita do mercado em 2025. As operadoras de Nível 1 exigem plataformas capazes de processar volumes muito altos de pedidos em múltiplas tecnologias de rede e relacionamentos com parceiros. Seus investimentos frequentemente se concentram em orquestração assistida por IA, decomposição orientada por catálogo e gerenciamento de atacado. Em grande escala, um custo menor por pedido pode sustentar as margens operacionais e a qualidade do serviço. Essas operadoras também operam ambientes complexos e podem levar mais tempo para migrar, o que pode suportar contratos de longo prazo para fornecedores estabelecidos. Sua base instalada continua a ancorar a demanda em todo o mercado de software de gerenciamento de pedidos de telecom.
As pequenas e médias organizações devem se expandir a um CAGR de 13,65% de 2026 a 2031. A entrega via SaaS reduz as barreiras de entrada para MVNOs, operadoras regionais e novas operadoras digitais que não desejam construir uma infraestrutura interna extensa. A Totogi e a gaiia visam esse grupo com plataformas de cobrança nativas em nuvem e de OSS e BSS orientadas por IA. A gaiia captou 40 milhões de USD em uma rodada de financiamento Série B em maio de 2026 para suportar agentes de IA, migrações produtizadas e capacidades para clientes de provedores de serviços de comunicação menores. Os fornecedores estabelecidos estão respondendo com camadas SaaS mais leves para construir relacionamentos com operadoras que poderiam se tornar contas maiores. Essa mudança competitiva amplia o mercado de software de gerenciamento de pedidos de telecom além das implantações tradicionais de Nível 1.
Por Tipo de Rede:
Redes Sem Fio Impulsionam o Volume à Medida que a Convergência com Redes com Fio se IntensificaAs redes sem fio representaram 50,34% da receita do mercado em 2025 e devem se expandir a um CAGR de 13,87% até 2031. As adições de assinantes 5G, a atividade de MVNO e os lançamentos de redes móveis nativas em nuvem estão sustentando essa posição. A Mavenir habilitou a Tune Talk a se tornar a primeira operadora de rede móvel totalmente nativa em nuvem da ASEAN em fevereiro de 2026 usando soluções de OSS e BSS nativas em nuvem. As operadoras greenfield podem evitar alguns desafios de integração legada e estabelecer processos modernos de orquestração desde o início. As operadoras sem fio estabelecidas enfrentam um caminho diferente porque devem modernizar sistemas ativos sem interromper os assinantes existentes. Ambos os grupos precisam de ativação automatizada e gerenciamento de serviços à medida que as ofertas móveis se tornam mais flexíveis.
As redes com fio respondem pela demanda restante por meio de banda larga fixa, linhas dedicadas empresariais e serviços de fibra. As implantações de fibra exigem coordenação entre trabalho de campo, provisionamento de equipamentos, ativação de serviços e faturamento. A convergência fixo-móvel está reduzindo a separação operacional entre pedidos de redes com fio e sem fio. As operadoras buscam cada vez mais uma camada de orquestração que possa coordenar ambas as partes de uma jornada de serviço em pacote. A API de Gerenciamento de Pedidos TMF622 do TM Forum suporta a interoperabilidade entre ecossistemas de fornecedores para essas atividades. Essa convergência expande o papel das plataformas do mercado de software de gerenciamento de pedidos de telecom de ferramentas de fluxo de trabalho específicas de rede para sistemas de coordenação de pedidos em toda a empresa.
Por Aplicação:
Orquestração Está no Núcleo e Atacado Está na FronteiraA decomposição e orquestração de pedidos de serviço detinham 22,56% da participação de receita em 2025. A função converte um pedido comercial em tarefas técnicas, coordena a execução paralela, monitora o progresso e gerencia falhas. Sua importância aumenta com o número de componentes de serviço e relacionamentos com parceiros incluídos em um pedido. A capacidade de gerenciar dependências entre domínios sem intervenção humana é um diferencial fundamental nas aquisições de grandes operadoras. Também determina com que eficácia uma operadora pode conectar ofertas comerciais aos sistemas que as entregam. Por essa razão, o mercado de software de gerenciamento de pedidos de telecom atribui peso significativo à profundidade e confiabilidade da orquestração.
O gerenciamento de pedidos de atacado e parceiros deve se expandir a um CAGR de 13,52% até 2031. O crescimento está vinculado a ecossistemas de MVNO, arranjos de hospedagem neutra e conectividade empresarial entregue por parceiros. A Deutsche Telekom T Wholesale concluiu uma transformação completa de BSS para seu processo internacional de lead-to-cash, cobrindo cotação, pedidos, entrega e faturamento e alinhando-se com os padrões TM Forum e MEF LSO Sonata. A captura e validação de pedidos de clientes, configuração de produtos e cotação, provisionamento e gerenciamento de alterações, e gerenciamento de inventário e falhas também estão recebendo atualizações baseadas em IA. Essas funções reduzem os pontos de contato manuais em fluxos de trabalho que tradicionalmente exigiam considerável esforço de pessoal. À medida que os modelos de parceiros se expandem, as aplicações que coordenam sistemas externos tornam-se mais importantes em todo o setor de software de gerenciamento de pedidos de telecom.

Por Usuário Final:
Operadoras de Redes Móveis Ancoram a Demanda à Medida que Provedores de Hospedagem Neutra EmergemAs operadoras de redes móveis representaram 32,51% da participação de receita em 2025. As operadoras de redes móveis devem coordenar cargas de trabalho pré-pagas, pós-pagas, 5G e MVNO em ambientes de orquestração comuns. Seu tamanho as torna o principal grupo comprador de plataformas amplas e arranjos de serviços gerenciados. Isso também cria inércia de migração porque as grandes operadoras de redes móveis operam alguns dos ambientes de pedidos mais complexos. Longos ciclos de transição podem suportar contratos de longa duração com fornecedores. As operadoras de redes fixas, provedores de serviços de internet, operadoras de redes a cabo, provedores de comunicação via satélite e MVNOs compõem o restante da demanda no mercado de software de gerenciamento de pedidos de telecom.
Os provedores de redes de atacado e hospedagem neutra devem se expandir a um CAGR de 13,41% de 2026 a 2031. Seu crescimento é sustentado por implantações de hospedagem neutra em locais urbanos densos e por operadoras de atacado que atendem a redes privadas 5G empresariais. Os MVNOs também representam uma oportunidade significativa porque a infraestrutura hospedada e o faturamento via SaaS se alinham com sistemas de pedidos baseados em nuvem. O suporte mais amplo a eSIM cria uma necessidade adicional de processos de ativação digital que evitem a logística física de SIM. Os provedores devem suportar a integração mais rápida de assinantes enquanto mantêm dados precisos de direitos e faturamento. Esses requisitos favorecem plataformas flexíveis que possam coordenar múltiplas marcas, parceiros e redes de acesso.
Análise Geográfica
Mercado de Software de Gestão de Pedidos de Telecomunicações da América do Norte
A América do Norte respondeu por 34,96% da receita em 2025. Grandes programas de investimento em 5G e a adoção avançada de Rede como Serviço por parte das empresas sustentam a demanda na região. Os Estados Unidos continuam sendo o maior mercado nacional, onde contratos de longo prazo de serviços gerenciados oferecem visibilidade de receita aos provedores de plataformas. A Amdocs reportou um backlog de 12 meses de 4,25 bilhões de USD em dezembro de 2025 e anunciou uma extensão plurianual com a T-Mobile em fevereiro de 2026, abrangendo serviços gerenciados, desenvolvimento de software e inovação em IA. A empresa também informou que a Fastweb ampliou o uso de sua plataforma de gestão de pedidos após a integração com a Vodafone Itália, demonstrando como combinações de operadoras podem gerar demanda por uma camada unificada de pedidos. Canadá e México acrescentam demanda por meio de investimentos em fibra e programas regionais de modernização.
Mercado de Software de Gestão de Pedidos de Telecomunicações da Europa e da Ásia-Pacífico
A Europa é um importante bloco regional no mercado de software de gestão de pedidos de telecomunicações, pois a implantação de fibra continua avançando na Alemanha, no Reino Unido, na França e na Itália. As operadoras da região exigem controles robustos de soberania de dados e trilhas de auditoria à medida que os requisitos de cibersegurança evoluem. O Código de Prática de Segurança de Telecomunicações do Reino Unido estabelece expectativas de resiliência e gestão de riscos na cadeia de suprimentos. A Ásia-Pacífico deve expandir a uma CAGR de 13,77% até 2031. A China havia implantado 4,838 milhões de estações-base 5G até o final de 2025, aumentando a necessidade de capacidade de provisionamento em alto volume. A NTT Docomo lançou seu núcleo 5G comercial na AWS em fevereiro de 2026, incluindo construção automatizada de rede central orientada por IA, fornecendo um ponto de referência para operadoras que consideram esforços de modernização semelhantes. A Ericsson projetou que a Índia teria 970 milhões de usuários 5G até 2030, equivalente a 74% dos assinantes de telefonia móvel.
Mercado de Software de Gestão de Pedidos de Telecomunicações da Ásia-Pacífico, Oriente Médio e África e América do Sul
A densa rede 5G da Coreia do Sul apoia a aquisição de ferramentas avançadas de orquestração. O Sudeste Asiático também conta com operadoras digitais greenfield que podem implementar sistemas atuais sem a necessidade de manter extensas plataformas legadas. O lançamento da Tune Talk como operadora de rede móvel nativa em nuvem na Malásia ilustra essa abordagem. O Oriente Médio está recebendo investimentos em BSS e OSS por meio de programas nacionais de transformação digital e dos esforços das operadoras para ampliar seus papéis tecnológicos. A Cerillion firmou um contrato de 42,5 milhões de GBP (57,1 milhões de USD) com a Omantel em abril de 2026 para um programa de BSS e OSS de cinco anos hospedado em Omã, a fim de atender aos requisitos de soberania de dados. A Netcracker atingiu a prontidão para produção com a e& UAE em outubro de 2025 para uma transformação de BSS abrangendo catálogo, CPQ, captura de pedidos, atendimento e gestão de serviços over-the-top. A América do Sul e a África permanecem como oportunidades em estágio inicial, vinculadas à expansão da banda larga, ao uso de dados móveis e à entrega em nuvem de menor custo.

Cenário Competitivo
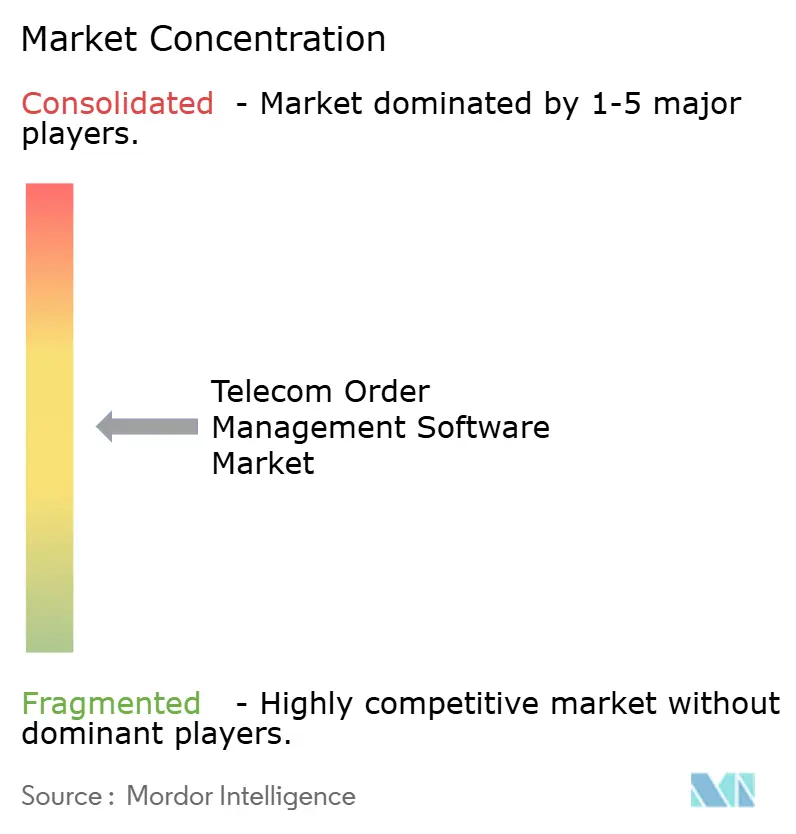
O mercado de software de gerenciamento de pedidos de telecom é moderadamente concentrado entre os principais fornecedores. A Amdocs e o negócio combinado Netcracker-CSG respondem por uma parcela significativa da receita de operadoras de Nível 1, enquanto Cerillion, Hansen Technologies, Tecnotree, Comarch, Mavenir e Etiya competem por contas e geografias específicas. A aquisição da CSG Systems pela NEC por meio da Netcracker em maio de 2026, avaliada em aproximadamente 2,9 bilhões de USD, combinou capacidades de engajamento de clientes, monetização, automação, gerenciamento de pedidos e operações nativas em nuvem. A Amdocs concluiu sua aquisição da MATRIXX Software em dezembro de 2025 por aproximadamente 197 milhões de USD, adicionando capacidades de cobrança e avaliação e 12 contas estratégicas de operadoras. Essas transações conferem aos maiores fornecedores portfólios de produtos mais amplos e capacidade de serviços gerenciados. Os fornecedores menores devem demonstrar vantagens técnicas ou de implantação claras para competir.
Os fornecedores de pilha completa competem por meio de escala, serviços gerenciados, capacidade de IA e relacionamentos estabelecidos com operadoras de Nível 1. Os especialistas em plataformas compostas concentram-se na conformidade com ODA, design orientado por API e implantação mais rápida para operadoras que não desejam um programa de substituição plurianual. A Cerillion utilizou essa abordagem por meio da certificação de API Aberta de Nível Diamante do TM Forum e da introdução de capacidades Agent2Agent em sua versão 26.1 em abril de 2026. Os desafiantes nativos de IA concentram-se em clientes de PMEs e MVNOs com modelos SaaS que podem reduzir o tempo de implantação. A Totogi reportou que a 2degrees havia entregado mais de 300 recursos e otimizações após operar sua plataforma de cobrança nativa em nuvem por um ano. Essa combinação de modelos de fornecedores cria competição tanto em amplitude quanto em velocidade.
As oportunidades permanecem na habilitação autônoma de MVNO, gerenciamento de catálogo baseado em IA e sistemas de pedidos em nuvem soberana para jurisdições regulamentadas. O mercado de software de gerenciamento de pedidos de telecom também depende de os fornecedores conseguirem demonstrar resultados operacionais confiáveis em vez de apenas novos recursos de produtos. A Ericsson anunciou os Caminhos de Valor de Negócios para modernização de BSS e OSS em agosto de 2026, enquadrando a IA agêntica em torno de transformação de dados, lançamento de produtos, experiência de serviço e operações de TI. O anúncio reflete maior escrutínio dos compradores sobre os resultados práticos dos investimentos em IA. Os grandes fornecedores podem usar suas bases instaladas e organizações de serviços para validar implantações. Os especialistas podem responder por meio de conformidade com padrões, expertise operacional específica e entrega em nuvem mais simples. As informações disponíveis não fornecem participações combinadas dos principais players, portanto, uma pontuação de concentração numérica não pode ser atribuída sem criar uma estimativa sem suporte.
Líderes do Setor de Software de Gerenciamento de Pedidos de Telecom
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Cerillion plc
-
Comarch S.A.
-
Tecnotree Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Gestão de Pedidos de Telecomunicações
- Amdocs Limited
- Netcracker Technology Corporation
- Cerillion plc
- Comarch S.A.
- Tecnotree Corporation
- CSG Systems, Inc.
- Hansen Technologies Limited
- MATRIXX Software, Inc.
- Optiva, Inc.
- Sigma Systems Canada, Inc.
- Mavenir, Inc.
- Nexign
- Etiya Bilgi Teknolojileri Yaz?l?m Sanayi ve Ticaret A.?.
- Whale Cloud Technology Co., Ltd.
- Qvantel Oy
- Totogi, Inc.
- Sterlite Technologies Limited
- Subex Limited
- Alepo Technologies Pvt. Ltd.
- Cerillion Service Manager

Recent Industry Developments in Mercado de Software de Gestão de Pedidos de Telecomunicações
- Agosto de 2026: A Ericsson publicou sua estrutura de Caminhos de Valor de Negócios, reformulando a modernização de OSS/BSS em torno de IA agêntica em quatro caminhos estratégicos: transformação de dados mais rápida, lançamento de produtos sem intervenção humana, experiência de serviço com IA agêntica e IA agêntica para operações de TI inteligentes. A estrutura desloca o discurso do setor de afirmações de capacidade tecnológica para implantação orientada a resultados, desafiando diretamente os fornecedores cujas propostas de IA carecem de impacto mensurável nas operadoras.
- Agosto de 2026: A Zain Jordan concluiu a segunda fase de sua reformulação de BSS nativa em nuvem com a Ericsson, estendendo a pilha para assinantes pós-pagos no Ericsson Billing implantado em um ambiente privado Red Hat OpenShift e adicionando a Plataforma Telco DataOps como uma camada de dados em tempo real. A implantação posiciona a Zain Jordan como uma das primeiras operadoras na região MENA a operar um BSS totalmente nativo em nuvem em toda a sua base de assinantes, com base na fase pré-paga concluída com a Ericsson em maio de 2025.
- Maio de 2026: A NEC Corporation, por meio de sua subsidiária integral Netcracker Technology, concluiu sua aquisição de aproximadamente 2,9 bilhões de USD da CSG Systems International, criando uma entidade combinada abrangendo engajamento de clientes, monetização, automação orientada por IA, gerenciamento de pedidos e operações nativas em nuvem. A Netcracker assumiu total responsabilidade pela integração da CSG, com Andrew Feinberg nomeado Presidente e CEO da organização combinada.
- Abril de 2026: A Cerillion garantiu seu maior contrato de todos os tempos com a Omantel, a principal operadora de telecomunicações integrada de Omã, avaliado em 42,5 milhões de GBP (aproximadamente 57,1 milhões de USD) ao longo de cinco anos. A implantação abrange o conjunto completo Cerillion BSS/OSS, incluindo Service Manager, Sistema de Cobrança Convergente, Catálogo de Produtos Empresariais, CRM Plus e Inventário de Rede, hospedado na Cerillion Cloud dentro do Oman Data Park para atender aos requisitos nacionais de soberania de dados e apoiar a Visão Omã 2040.


Escopo do Relatório Global do Mercado de Software de Gerenciamento de Pedidos de Telecom
O Mercado de Software de Gerenciamento de Pedidos de Telecom compreende soluções e plataformas de software projetadas para automatizar, gerenciar e otimizar o ciclo de vida completo dos pedidos de serviços de telecom em provedores de serviços de comunicação (CSPs), operadoras de redes móveis, provedores de banda larga e provedores de serviços digitais.
O Relatório do Mercado de Software de Gerenciamento de Pedidos de Telecom é Segmentado por Componente (Soluções e Serviços), Implantação (Baseado em Nuvem [Nuvem Pública, Nuvem Privada e Nuvem Híbrida] e Local), Tamanho da Organização (Grandes Organizações e Pequenas e Médias Organizações), Tipo de Rede (Redes Sem Fio e Redes com Fio), Aplicação (Captura e Validação de Pedidos de Clientes, Configuração de Produtos e Cotação, Decomposição e Orquestração de Pedidos de Serviço, Provisionamento/Ativação e Gerenciamento de Alterações, Gerenciamento de Inventário/Risco e Falhas, e Gerenciamento de Pedidos de Atacado e Parceiros), Usuário Final (Operadoras de Redes Móveis, Operadoras de Redes Fixas, Provedores de Serviços de Internet, Operadoras de Redes a Cabo, Provedores de Comunicação via Satélite, Provedores de Redes de Atacado e Hospedagem Neutra e Operadoras Virtuais de Redes Móveis) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Soluções |
| Serviços |
| Baseado em Nuvem | Nuvem Pública |
| Nuvem Privada | |
| Nuvem Híbrida | |
| Local |
| Grandes Organizações |
| Pequenas e Médias Organizações |
| Redes Sem Fio |
| Redes com Fio |
| Captura e Validação de Pedidos de Clientes |
| Configuração de Produtos e Cotação |
| Decomposição e Orquestração de Pedidos de Serviço |
| Provisionamento, Ativação e Gerenciamento de Alterações |
| Gerenciamento de Inventário, Risco e Falhas |
| Gerenciamento de Pedidos de Atacado e Parceiros |
| Operadoras de Redes Móveis |
| Operadoras de Redes Fixas |
| Provedores de Serviços de Internet |
| Operadoras de Redes a Cabo |
| Provedores de Comunicação via Satélite |
| Provedores de Redes de Atacado e Hospedagem Neutra |
| Operadoras Virtuais de Redes Móveis |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Componente | Soluções | |
| Serviços | ||
| Por Implantação | Baseado em Nuvem | Nuvem Pública |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Local | ||
| Por Tamanho de Organização | Grandes Organizações | |
| Pequenas e Médias Organizações | ||
| Por Tipo de Rede | Redes Sem Fio | |
| Redes com Fio | ||
| Por Aplicação | Captura e Validação de Pedidos de Clientes | |
| Configuração de Produtos e Cotação | ||
| Decomposição e Orquestração de Pedidos de Serviço | ||
| Provisionamento, Ativação e Gerenciamento de Alterações | ||
| Gerenciamento de Inventário, Risco e Falhas | ||
| Gerenciamento de Pedidos de Atacado e Parceiros | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Operadoras de Redes Fixas | ||
| Provedores de Serviços de Internet | ||
| Operadoras de Redes a Cabo | ||
| Provedores de Comunicação via Satélite | ||
| Provedores de Redes de Atacado e Hospedagem Neutra | ||
| Operadoras Virtuais de Redes Móveis | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de software de gerenciamento de pedidos de telecom?
O tamanho do mercado de software de gerenciamento de pedidos de telecom foi de 1,61 bilhões de USD em 2026 e deve atingir 2,87 bilhões de USD até 2031, crescendo a um CAGR de 12,26%. A estimativa reflete a demanda por software que coordena pedidos comerciais com entrega de serviços, provisionamento e atividades de faturamento.
O que está impulsionando a demanda por software de gerenciamento de pedidos de telecom?
5G, fibra, IoT, serviços convergidos, modernização em nuvem, gerenciamento de falhas baseado em IA e Rede como Serviço (NaaS) estão aumentando a necessidade de processos de pedidos coordenados. Esses serviços criam mais dependências entre solicitações de clientes, dados de produtos, recursos de rede e sistemas de parceiros.
Qual modelo de implantação lidera a adoção de software de gerenciamento de pedidos de telecom?
A implantação baseada em nuvem detinha 62,11% da participação de receita em 2025 e deve se expandir a um CAGR de 13,78% até 2031. As opções pública, privada e híbrida permitem que as operadoras equilibrem escalabilidade, requisitos locais de dados e integração com sistemas locais.
Qual tipo de rede tem as perspectivas mais fortes para plataformas de gerenciamento de pedidos?
As redes sem fio detinham 50,34% da participação de receita em 2025 e devem se expandir a um CAGR de 13,87% até 2031, sustentadas pela atividade de 5G e MVNO. A demanda é impulsionada por ativação digital mais rápida, coordenação de pedidos entre domínios e gerenciamento eficiente de alterações de serviço.
Qual região tem a maior presença no mercado de software de gerenciamento de pedidos de telecom?
A América do Norte detinha 34,96% da participação de receita em 2025, sustentada por investimentos em 5G e adoção empresarial de Rede como Serviço. A região também se beneficia de relacionamentos estabelecidos de serviços gerenciados e iniciativas de modernização entre grandes provedores de serviços de comunicação.
Quais desafios desaceleram a modernização dos processos de pedidos de telecom?
Os principais desafios incluem dependências de BSS/OSS legados, altos custos de integração, dados imprecisos de inventário e catálogo, escassez de competências da força de trabalho e requisitos de soberania de dados. Esses fatores podem atrasar projetos de migração, aumentar a intervenção manual e dificultar a automação orientada por IA.
Página atualizada pela última vez em:



