
Marktgröße und Marktanteil für Telekommunikations-Auftragsverwaltungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.61 Milliarden US-Dollar |
| Marktgröße (2031) | 2.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
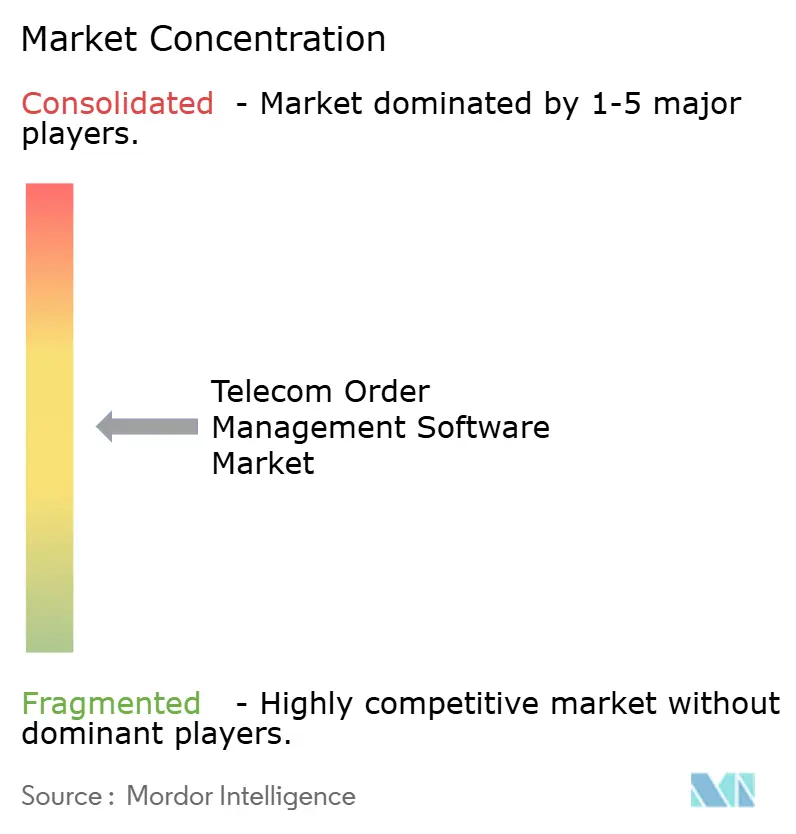
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Telekommunikations-Auftragsverwaltungssoftware von Mordor Intelligence
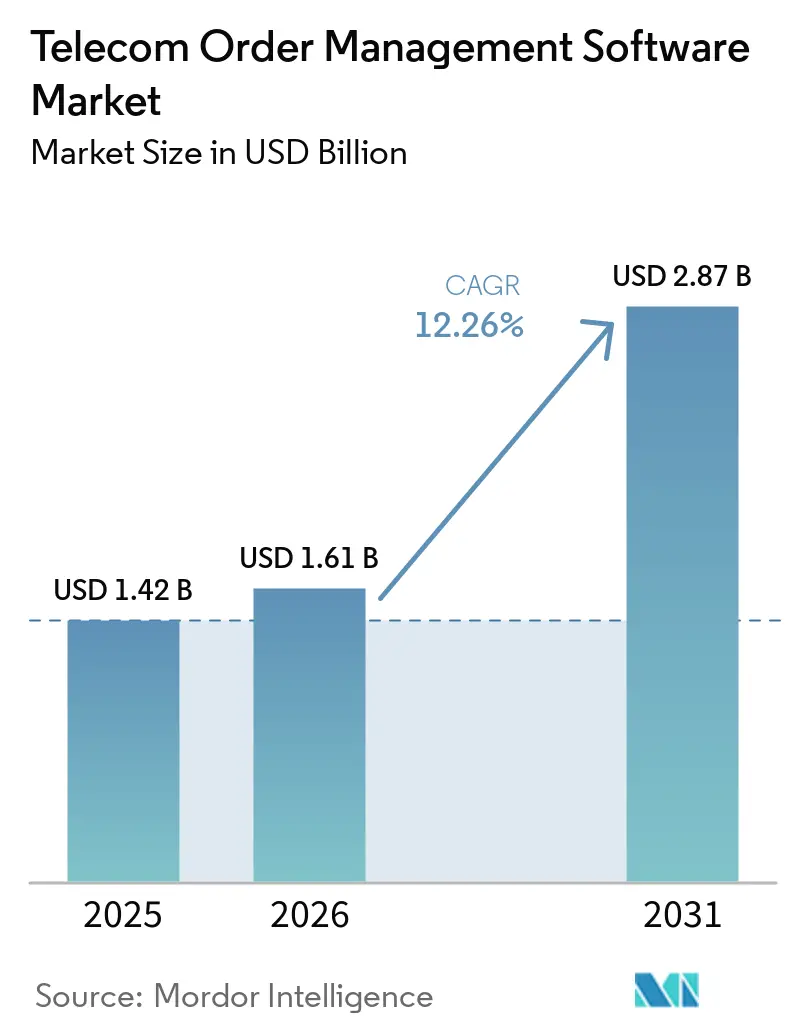
Die Marktgröße für Telekommunikations-Auftragsverwaltungssoftware wurde im Jahr 2025 auf 1,42 Milliarden USD geschätzt und soll von 1,61 Milliarden USD im Jahr 2026 auf 2,87 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 12,26 % während des Prognosezeitraums (2026–2031). Der Markt für Telekommunikations-Auftragsverwaltungssoftware wird durch die gleichzeitige Expansion von 5G, Glasfaser bis zum Gebäude, IoT-Konnektivität und konvergierten Servicepaketen geprägt. Diese Dienste erfordern Software, die Auftragserfassung, Katalogvalidierung, Bereitstellung, Aktivierung und Partnerprozesse über separate Netzwerkdomänen hinweg koordinieren kann. Cloud-native Architektur verändert auch die Prioritäten der Betreiber, da sie API-gestützte Integration und Echtzeit-Orchestrierung über zuvor getrennte Business-Support-Systeme hinweg unterstützt. Die Unternehmensnachfrage nach Bandbreite auf Abruf und Netzwerk als Dienstleistung macht Auftragsabläufe dynamischer und erhöht den Bedarf, Kundenanfragen in Netzwerk- und Abrechnungsaktionen zu übersetzen. Jüngste Übernahmen durch große Plattformanbieter deuten darauf hin, dass Skalierung in den Bereichen Abrechnung, Fakturierung, Automatisierung und verwaltete Dienste im Markt für Telekommunikations-Auftragsverwaltungssoftware zunehmend wichtiger wird. Datenlokalisierungsvorschriften und schwache Produktkatalogkontrollen können die Vorteile der Automatisierung einschränken, insbesondere wenn KI-Tools auf inkonsistente Serviceattribute angewiesen sind.
Wichtigste Erkenntnisse des Berichts
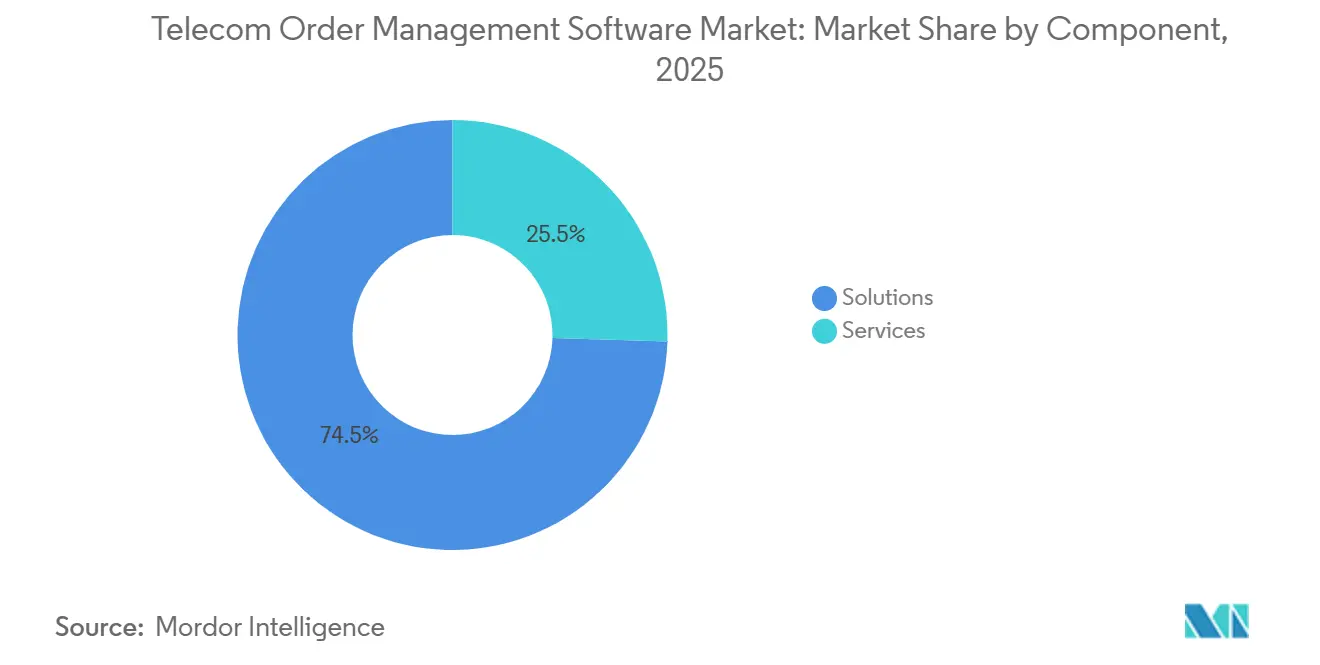
- Nach Komponente hielten Lösungen im Jahr 2025 einen Marktanteil von 74,52 % am Markt für Telekommunikations-Auftragsverwaltungssoftware, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 13,30 % wachsen werden.
- Nach Bereitstellung entfielen im Jahr 2025 62,11 % des Marktanteils für Telekommunikations-Auftragsverwaltungssoftware auf Cloud-basierte Plattformen, die bis 2031 voraussichtlich mit einer CAGR von 13,78 % wachsen werden.
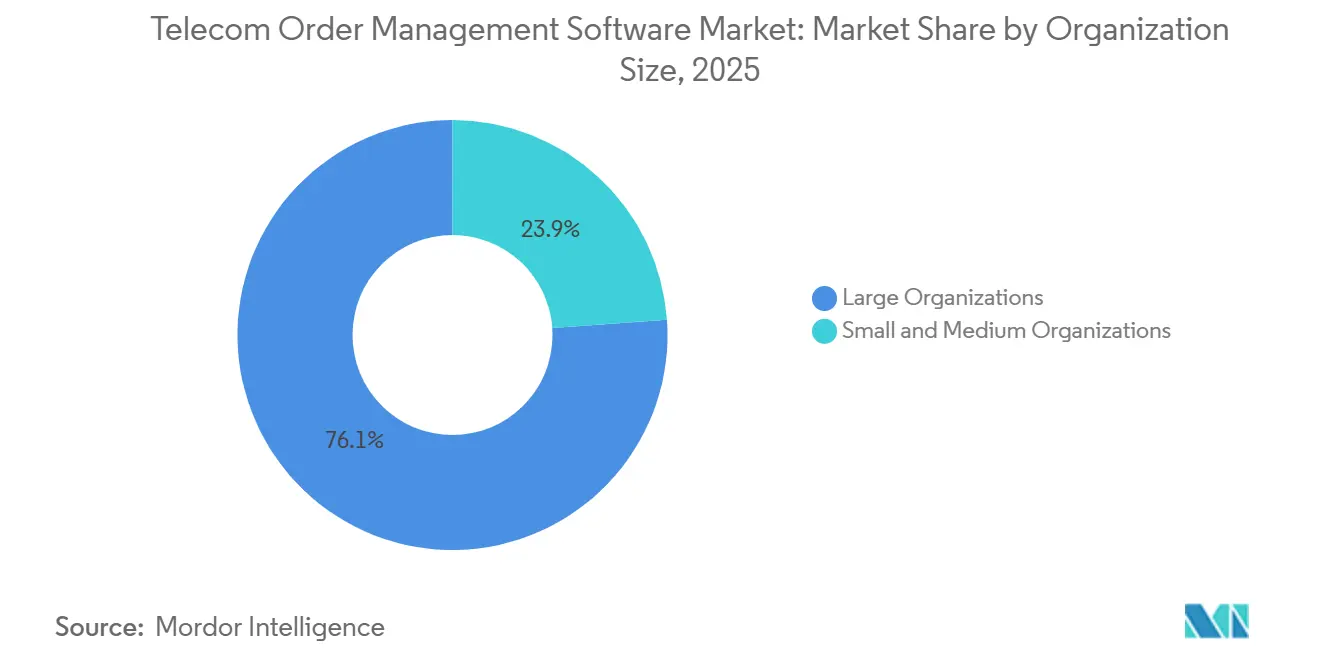
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Umsatzanteil von 76,13 %, während kleine und mittlere Unternehmen im Markt für Telekommunikations-Auftragsverwaltungssoftware bis 2031 voraussichtlich mit einer CAGR von 13,65 % wachsen werden.
- Nach Netzwerktyp hielten Drahtlosnetzwerke im Jahr 2025 einen Umsatzanteil von 50,34 % und werden bis 2031 voraussichtlich mit einer CAGR von 13,87 % im Markt für Telekommunikations-Auftragsverwaltungssoftware wachsen.
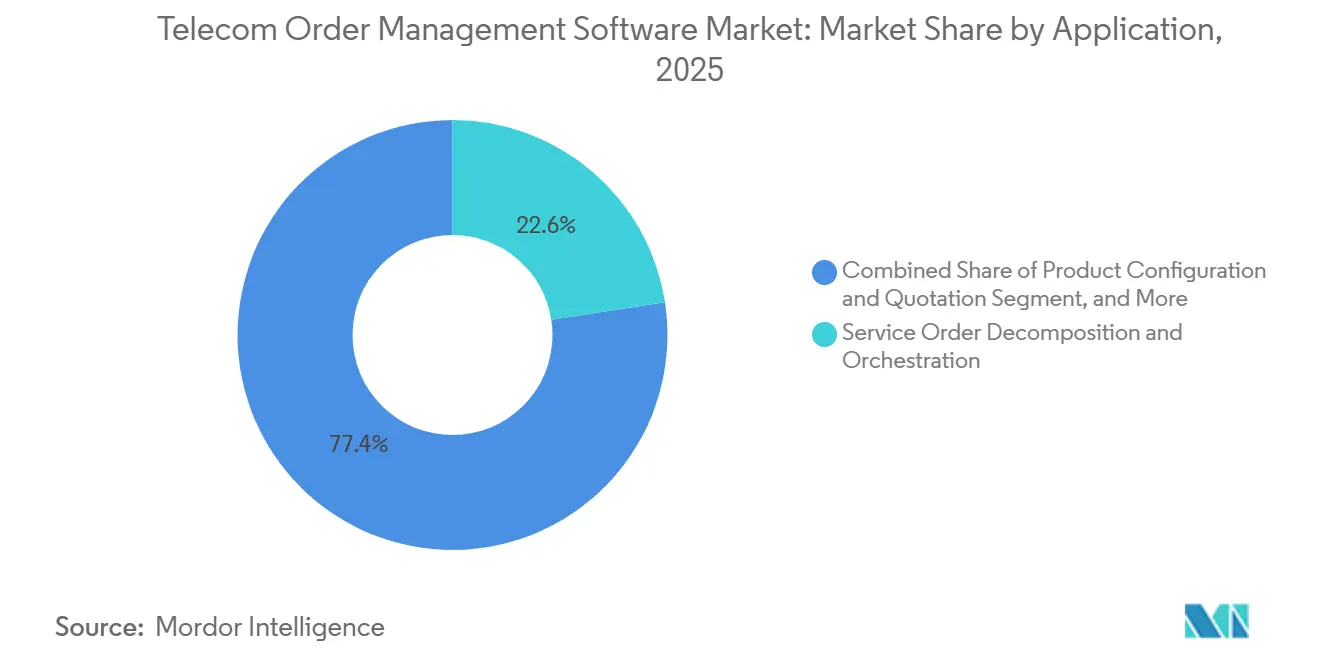
- Nach Anwendung hielt die Serviceauftragsdekomposition und -orchestrierung im Jahr 2025 einen Umsatzanteil von 22,56 %, während das Großhandels- und Partnerauftragsverwaltung bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Umsatzanteil von 32,51 %, während Großhandels- und Neutral-Host-Netzwerkanbieter bis 2031 voraussichtlich mit einer CAGR von 13,41 % wachsen werden.
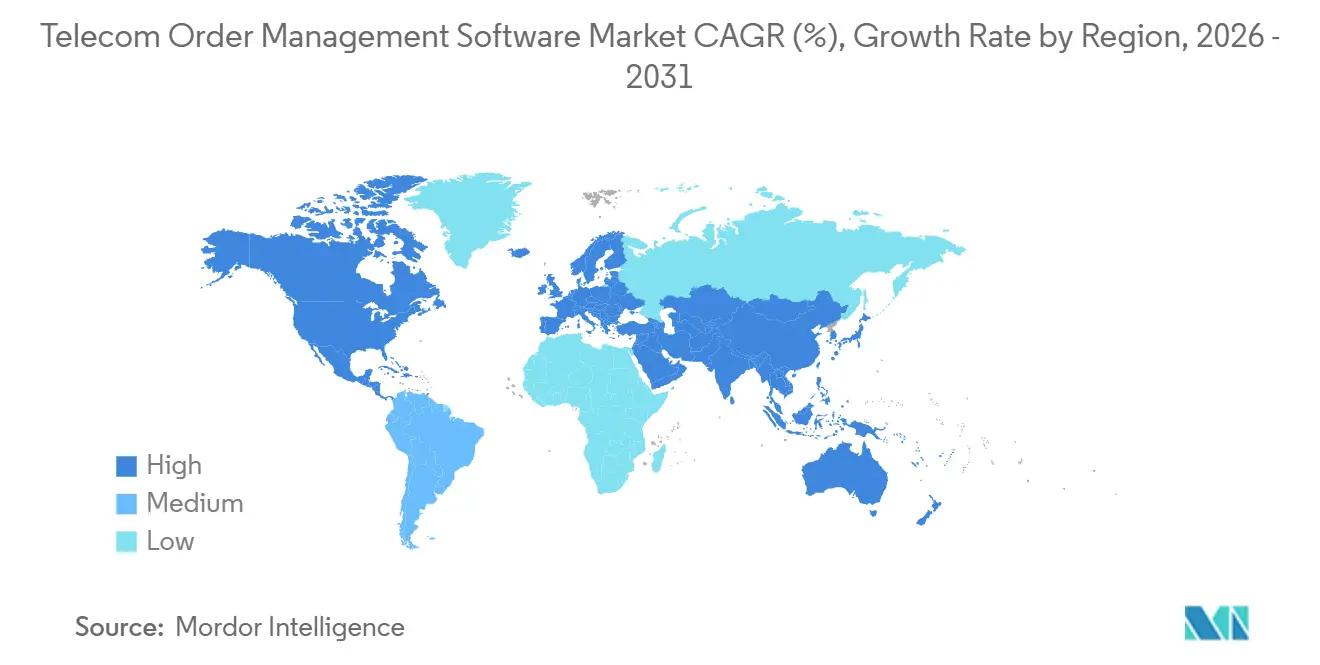
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 34,96 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,77 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität von 5G-, Glasfaser-, IoT- und Multiplay-Aufträgen | +3.8% | Global | Mittelfristig (2–4 Jahre) |
| Cloud-native OSS- und BSS-Modernisierung | +2.8% | Global, mit höchster Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Auftragsautomatisierung und Fehlerprävention | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Unternehmensadoption von Netzwerk als Dienstleistung | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach digitalem Self-Service und schnellerer Aktivierung | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von Großhandels-, MVNO- und partnergeführten Konnektivitätsmodellen | +0.5% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität von 5G-, Glasfaser-, IoT- und Multiplay-Serviceaufträgen
Der Rollout von eigenständigen 5G-Netzwerken, Glasfaser-bis-zum-Gebäude-Infrastruktur, IoT-Verbindungen und Multiplay-Paketen erhöht die Anzahl der Abhängigkeiten innerhalb einer einzelnen Serviceanfrage. China hatte bis Ende 2025 4,838 Millionen 5G-Basisstationen installiert, was 34,4 Stationen pro 10.000 Einwohner entspricht, was den Bedarf an skalierbaren Bereitstellungsprozessen für kommerzielle und Unternehmensdienste erhöhte. Eine verzögerte Aufgabe in einem Teil eines Pakets, wie etwa die Aktivierung einer IoT-SIM, kann den Abschluss des gesamten Servicepakets verzögern und die Umsatzrealisierung verschieben. Dies macht eine zuverlässige Dekomposition und Koordination für die kommerzielle Leistung wesentlich, nicht nur für die Back-Office-Effizienz. TM Forum berichtete, dass KI-gestützte und kataloggesteuerte Orchestrierung unter Verwendung von Open-Digital-Architecture-Standards die Serviceeinführungszeiten in kontrollierten Proof-of-Concept-Arbeiten von Monaten auf Minuten reduzierte und den Integrationsaufwand um 70 % bis 90 % senkte.[1]TM Forum, "Einsatz von KI und Standards zur Transformation komplexer B2B-Angebots- und Bestellprozesse," TM Forum Catalyst Proof of Concept, tmforum.org Der Markt für Telekommunikations-Auftragsverwaltungssoftware bevorzugt daher Plattformen, die domänenübergreifende Abhängigkeiten mit weniger manuellen Übergaben auflösen.
Cloud-native OSS- und BSS-Modernisierung
Cloud-natives Design ist zunehmend der Ausgangspunkt für neue Bereitstellungen im Markt für Telekommunikations-Auftragsverwaltungssoftware, obwohl die Migration von monolithischen Systemen nach wie vor schwierig bleibt. Betreiber müssen undokumentierte Geschäftsregeln identifizieren, die in Legacy-Anwendungen eingebettet sind, bevor sie Auftragsworkflows sicher auf eine moderne Plattform übertragen können. Während des Übergangs muss eine neue Cloud-Auftragsmaschine häufig über Adapter mit älteren Bestands- und Bereitstellungssystemen interagieren. Diese hybride Anordnung kann Latenz und zusätzliche Fehlerpunkte einführen, bis die älteren Systeme ersetzt oder vollständig integriert sind. Das Open-Digital-Architecture- und Open-API-Konformitätsprogramm von TM Forum bietet eine gemeinsame technische Ausrichtung für diese Arbeit. Cerillion erlangte im März 2026 die Diamond-Level-TM-Forum-Open-API-Zertifizierung mit mehr als 50 zertifizierten APIs, was den Wettbewerbswert veranschaulicht, der auf standardbasierter Integration liegt.[2]Cerillion, "Cerillion erreicht TM Forum Diamond-Level Open API-Zertifizierung mit branchenführenden realen Implementierungen," Cerillion Pressemitteilung, cerillion.com
KI-gestützte Auftragsautomatisierung und Fehlerprävention
KI-basierte Automatisierung verlagert sich von Pilotprojekten in Produktionsworkflows für die Fehlererkennung, Ursachenanalyse und Auftragswiedereinreichung. Amdocs stellte im März 2026 CES26 mit präventiver Fehlererkennung, proaktiver Selbstheilung und paralleler Ausführung für komplexe Änderungen innerhalb eines Auftrags vor.[3]Amdocs, "Amdocs stellt CES26 vor, eine agentengesteuerte BSS-OSS-Netzwerk-Suite," Amdocs Pressemitteilung, amdocs.com Diese Funktionen sollen manuelle Eingriffe reduzieren, wenn eine Serviceanfrage mehrere technische Aktionen umfasst. Nokia und Telenor demonstrierten einen verwandten Ansatz, bei dem ein sprachbasiertes Unternehmensportal Kundenanforderungen in TMF921-konforme absichtsbasierte Aufträge für die Bereitstellung von 5G-Slices, Benutzerbereitstellung und Aktivierung umwandelt. Historische Fehlerdatensätze müssen sorgfältig gepflegt werden, da ein KI-Tool frühere Prioritäten oder Fehler in größerem Maßstab reproduzieren kann. Der Markt für Telekommunikations-Auftragsverwaltungssoftware wird Anbieter belohnen, die KI-Funktionen mit starker Katalog-Governance, klaren Eskalationsregeln und nachvollziehbarer menschlicher Aufsicht verbinden.
Beschleunigte Unternehmensadoption von Netzwerk als Dienstleistung
Die Unternehmensadoption von Netzwerk als Dienstleistung schafft Nachfrage nach Auftragssystemen, die Konnektivität über APIs bereitstellen und Servicelevel-Verpflichtungen nahezu in Echtzeit aufrechterhalten können. Lumen erklärte im Jahr 2026, dass es seine Kundenbasis für Netzwerk als Dienstleistung seit dem dritten Quartal 2025 auf über 2.000 Unternehmen mehr als verdoppelt habe, während die Verfügbarkeit von Internet auf Abruf auf mehr als 10 Millionen neue Standorte ausgeweitet wurde. Die daraus resultierenden Aufträge unterscheiden sich von herkömmlichen Telekommunikationstransaktionen, da Kunden Änderungen an Bandbreite, Standort und Servicekonfiguration ohne lange manuelle Zyklen erwarten. Auftragsplattformen müssen eine absichtsbasierte Anfrage in Ressourcenreservierungen, Serviceaufgaben und Abrechnungsdatensätze umwandeln. Diese Anforderung macht auch die Integration zwischen Produktkatalogen, Netzwerkbestand und Abrechnungssystemen wichtiger. Da die Nutzung von Netzwerk als Dienstleistung zunimmt, können Anbieter im Markt für Telekommunikations-Auftragsverwaltungssoftware durch die Geschwindigkeit und Zuverlässigkeit dieses Übersetzungsprozesses konkurrieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten und Legacy-BSS- und OSS-Abhängigkeiten | -2.1% | Global | Langfristig (≥ 4 Jahre) |
| Ungenaue Bestands- und Produktkatalogdaten | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an Cloud-, API- und KI-Fachkräften auf Telekommunikationsniveau | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Cybersicherheits-, Datensouveränitäts- und autonome Bereitstellungsrisiken | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten und Legacy-BSS- und OSS-Abhängigkeiten
Legacy-BSS- und OSS-Abhängigkeiten verlangsamen weiterhin Modernisierungsprogramme im Markt für Telekommunikations-Auftragsverwaltungssoftware. Große Betreiber müssen laufende Dienste aufrechterhalten, während sie Auftrags-, Bestands-, Abrechnungs- und Bereitstellungsverbindungen ändern, die sich über viele Jahre angesammelt haben können. Jede hinzugefügte Automatisierungsschicht kann veraltete Daten oder inkompatible Attribute weitertragen, wenn die zugrunde liegenden Schnittstellen fragil bleiben. Das Ergebnis können neue Fehler sein, anstatt der Reduzierung von Fehlern, die ein Automatisierungsprogramm liefern sollte. Der britische Verhaltenskodex für Telekommunikationssicherheit verpflichtet Betreiber, operative Resilienz und Supply-Chain-Risikomanagement über relevante Systeme hinweg nachzuweisen, was Governance-Anforderungen an Modernisierungsarbeiten stellt. Anbieter, die eine schrittweise Integration und klare Kontrollpunkte unterstützen können, sind besser positioniert, wo ein vollständiger Austausch kommerziell nicht praktikabel ist.
Ungenaue Bestands- und Produktkatalogdaten
Ungenaue Bestands- und Produktkatalogdatensätze können technisch nicht erfüllbare Aufträge auslösen und vermeidbare manuelle Arbeit erzeugen. Das Problem wird ernster, da 5G, Glasfaser und gebündelte Dienste mehr Beziehungen zwischen Produkten, Netzwerkressourcen, Preisen und Serviceregeln schaffen. Wenn ein Katalog die aktuelle Ressourcenverfügbarkeit nicht widerspiegelt, kann die Auftragsmaschine Aufgaben erstellen, die nicht abgeschlossen werden können. KI-Agenten können dieses Problem verstärken, wenn sie einen Auftrag wiederholt wiederholen, ohne die dahinterliegende Datendiskrepanz zu identifizieren. Kontinuierliche Validierungsregeln werden daher wichtiger als periodische Katalogbereinigungsprojekte. TM-Forum-Standards unterstützen die semantische Konsistenz zwischen Produkt-, Service- und Ressourcenschichten und geben Betreibern einen Rahmen zur Verbesserung der Auftragsdatenqualität im gesamten Markt für Telekommunikations-Auftragsverwaltungssoftware.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Lösungen definieren den Wettbewerbskern und Dienstleistungen beschleunigen das WachstumLösungen hielten im Jahr 2025 74,52 % des Marktes für Telekommunikations-Auftragsverwaltungssoftware. Betreiber nutzen diese Plattformen für Auftragsorchestrierung, Katalogverwaltung und Bereitstellung, was die Softwarefähigkeit zum zentralen Element der Servicekontinuität macht. Der hohe Anteil spiegelt eine Präferenz für zweckgebundene Systeme wider, anstatt sich ausschließlich auf erweiterte Serviceengagements zu verlassen. Bestehende Plattformen werden häufig mit KI-basierter Fehlererkennung, Katalogsynchronisierung und absichtsbasierter Dekomposition erweitert, anstatt vollständig ersetzt zu werden. Dieser Ansatz kann Kundenbeziehungen verlängern, da die Software in Betriebsprozesse eingebettet wird. Er kann auch anbieterspezifische Architekturen bewahren, die schwer von Legacy-Umgebungen zu trennen sind.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,30 % wachsen, da Betreiber Cloud-native und hybride Migrationen verwalten. Implementierung, Systemintegration, verwaltete Dienste und Beratung bleiben notwendig, wenn neue Auftragsmaschinen mit älteren Systemen koordinieren müssen. Amdocs meldete im ersten Quartal des Geschäftsjahres 2026 einen Umsatz aus verwalteten Diensten von 746 Millionen USD, was 65 % seines Quartalsumsatzes entspricht, und zeigt damit den Umfang dienstleistungsgeführter Beziehungen bei großen Kunden. Diese Engagements helfen Betreibern, die operative Kontinuität während der Transformation zu gewährleisten. Sie können auch Margendruck ausgesetzt sein, wenn Kunden KI-Tools nutzen, um Umfang und Serviceanforderungen bei der Verlängerung zu überprüfen. Die Telekommunikations-Auftragsverwaltungssoftware-Branche ist daher sowohl auf skalierbare Softwareprodukte als auch auf spezialisierte Implementierungsunterstützung angewiesen.


Nach Bereitstellung:
Cloud-basierte Modelle setzen den neuen Standard für die AuftragsarchitekturDie Cloud-basierte Bereitstellung machte im Jahr 2025 62,11 % des Marktes aus und wird bis 2031 voraussichtlich mit einer CAGR von 13,78 % wachsen. Diese doppelte Position zeigt, dass die Cloud-Bereitstellung eine breite Akzeptanz hat und gleichzeitig Raum für weitere Expansion bietet. Öffentliche, private und hybride Modelle bieten unterschiedliche Kompromisse zwischen Skalierung, Kontrolle und lokaler Datenverarbeitung. Hybride Umgebungen sind besonders relevant, wenn nationale Vorschriften Datenresidenz erfordern, Betreiber aber dennoch Zugang zu elastischem Computing für Analyse- und KI-Workloads wünschen. Viele Betreiber suchen auch nach Cloud-agnostischen Designs, um die Abhängigkeit von einem einzelnen Plattformanbieter zu reduzieren. Diese Präferenzen machen API-Kompatibilität und Portabilität zu wichtigen Bestandteilen von Kaufentscheidungen im Markt für Telekommunikations-Auftragsverwaltungssoftware.
On-Premises-Bereitstellungen bleiben für Tier-1-Betreiber mit stark angepassten Systemen relevant. Eine vollständige Migration kann Jahre dauern und erhebliche operative Risiken mit sich bringen. Neue On-Premises-Verträge machen jedoch einen sinkenden Anteil des Vertragswerts aus, da Betreiber flexible Bereitstellungsmodelle priorisieren. TM-Forum-ODA-Konformität und ETSI-MANO-Standards helfen dabei, gemeinsame Muster für Cloud-natives Netzwerk- und Auftragsmanagement zu definieren. Standardisierung kann den Integrationsaufwand reduzieren, der zuvor große, angepasste On-Premises-Projekte begünstigte. Die Telekommunikations-Auftragsverwaltungssoftware-Branche bewegt sich daher in Richtung modularer Plattformen, auch wenn die Betriebsumgebung teilweise lokal bleibt.
Nach Unternehmensgröße:
Große Betreiber führen, während SaaS-Modelle für kleine und mittlere Unternehmen den Wettbewerb neu gestaltenGroßunternehmen machten im Jahr 2025 76,13 % des Marktumsatzes aus. Tier-1-Betreiber benötigen Plattformen, die sehr hohe Auftragsvolumina über mehrere Netzwerktechnologien und Partnerbeziehungen hinweg verarbeiten können. Ihre Investitionen konzentrieren sich häufig auf KI-gestützte Orchestrierung, kataloggesteuerte Dekomposition und Großhandelsverwaltung. Bei großem Maßstab kann ein niedrigerer Kostenaufwand pro Auftrag die Betriebsmargen und Servicequalität unterstützen. Diese Betreiber betreiben auch komplexe Umgebungen und benötigen möglicherweise länger für die Migration, was langfristige Verträge für etablierte Anbieter unterstützen kann. Ihre installierte Basis verankert weiterhin die Nachfrage im gesamten Markt für Telekommunikations-Auftragsverwaltungssoftware.
Kleine und mittlere Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,65 % wachsen. Die SaaS-Bereitstellung senkt die Einstiegshürden für MVNOs, regionale Betreiber und neue digitale Carrier, die keine umfangreiche interne Infrastruktur aufbauen möchten. Totogi und gaiia richten sich mit Cloud-nativen Abrechnungs- und KI-orientierten OSS- und BSS-Plattformen an diese Gruppe. gaiia sammelte im Mai 2026 in einer Series-B-Finanzierungsrunde 40 Millionen USD ein, um KI-Agenten, produktisierte Migrationen und Kundenfähigkeiten für kleinere Kommunikationsdienstleister zu unterstützen. Etablierte Anbieter reagieren mit leichteren SaaS-Stufen, um Beziehungen zu Betreibern aufzubauen, die zu größeren Kunden werden könnten. Diese Wettbewerbsveränderung erweitert den Markt für Telekommunikations-Auftragsverwaltungssoftware über traditionelle Tier-1-Bereitstellungen hinaus.
Nach Netzwerktyp:
Drahtlosnetzwerke treiben das Volumen an, während die Festnetzkonvergenz zunimmtDrahtlosnetzwerke repräsentierten im Jahr 2025 50,34 % des Marktumsatzes und werden bis 2031 voraussichtlich mit einer CAGR von 13,87 % wachsen. 5G-Teilnehmerzuwächse, MVNO-Aktivitäten und Cloud-native Mobilfunknetzstarts unterstützen diese Position. Mavenir ermöglichte es Tune Talk im Februar 2026, mit Cloud-nativen OSS- und BSS-Lösungen der erste vollständig Cloud-native Mobilfunknetzbetreiber in der ASEAN-Region zu werden. Greenfield-Betreiber können einige Legacy-Integrationsherausforderungen vermeiden und von Anfang an moderne Orchestrierungsprozesse etablieren. Bestehende Mobilfunkbetreiber stehen vor einem anderen Weg, da sie aktive Systeme modernisieren müssen, ohne etablierte Teilnehmer zu stören. Beide Gruppen benötigen automatisierte Aktivierung und Serviceverwaltung, da mobile Angebote flexibler werden.
Festnetze machen den verbleibenden Bedarf durch Festbreitband, gemietete Unternehmensleitungen und Glasfaserdienste aus. Glasfaserbereitstellungen erfordern die Koordination von Außendienstarbeiten, Gerätebereitstellung, Serviceaktivierung und Abrechnung. Die Festnetz-Mobilfunk-Konvergenz reduziert die operative Trennung zwischen Festnetz- und Drahtlosaufträgen. Betreiber suchen zunehmend nach einer Orchestrierungsschicht, die beide Teile einer gebündelten Service-Journey koordinieren kann. Die TM-Forum-TMF622-Auftragsmanagement-API unterstützt die Interoperabilität über Anbieter-Ökosysteme hinweg für diese Aktivitäten. Diese Konvergenz erweitert die Rolle von Plattformen im Markt für Telekommunikations-Auftragsverwaltungssoftware von netzwerkspezifischen Workflow-Tools zu unternehmensweiten Auftragskoordinationssystemen.
Nach Anwendung:
Orchestrierung ist der Kern und Großhandel ist die FrontierServiceauftragsdekomposition und -orchestrierung hielten im Jahr 2025 einen Umsatzanteil von 22,56 %. Die Funktion wandelt einen kommerziellen Auftrag in technische Aufgaben um, koordiniert die parallele Ausführung, überwacht den Fortschritt und verwaltet Fehler. Ihre Bedeutung steigt mit der Anzahl der Servicekomponenten und Partnerbeziehungen, die in einem Auftrag enthalten sind. Die Fähigkeit, domänenübergreifende Abhängigkeiten ohne menschliche Eingriffe zu verwalten, ist ein wichtiges Unterscheidungsmerkmal bei der Beschaffung durch große Betreiber. Sie bestimmt auch, wie effektiv ein Betreiber kommerzielle Angebote mit den Systemen verbinden kann, die sie liefern. Aus diesem Grund legt der Markt für Telekommunikations-Auftragsverwaltungssoftware erhebliches Gewicht auf Orchestrierungstiefe und -zuverlässigkeit.
Großhandels- und Partnerauftragsverwaltung wird bis 2031 voraussichtlich mit einer CAGR von 13,52 % wachsen. Das Wachstum ist mit MVNO-Ökosystemen, Neutral-Host-Vereinbarungen und partnergelieferter Unternehmenskonnektivität verbunden. Deutsche Telekom T Wholesale schloss eine vollständige BSS-Transformation für seinen internationalen Lead-to-Cash-Prozess ab, der Angebotserstellung, Bestellung, Lieferung und Abrechnung umfasst und mit TM-Forum- und MEF-LSO-Sonata-Standards übereinstimmt. Kundenauftragserfassung und -validierung, Produktkonfiguration und Angebotserstellung, Bereitstellung und Änderungsmanagement sowie Bestands- und Fehlerverwaltung erhalten ebenfalls KI-basierte Upgrades. Diese Funktionen reduzieren manuelle Berührungspunkte in Workflows, die traditionell erheblichen Personalaufwand erfordert haben. Da Partnermodelle expandieren, werden Anwendungen, die externe Systeme koordinieren, in der gesamten Telekommunikations-Auftragsverwaltungssoftware-Branche wichtiger.

Nach Endnutzer:
Mobilfunknetzbetreiber verankern die Nachfrage, während Neutral-Host-Anbieter entstehenMobilfunknetzbetreiber machten im Jahr 2025 einen Umsatzanteil von 32,51 % aus. Mobilfunknetzbetreiber müssen Prepaid-, Postpaid-, 5G- und MVNO-Workloads innerhalb gemeinsamer Orchestrierungsumgebungen koordinieren. Ihre Größe macht sie zur wichtigsten Käufergruppe für umfassende Plattformen und verwaltete Servicevereinbarungen. Sie erzeugt auch Migrationsträgheit, da große Mobilfunknetzbetreiber einige der komplexesten Auftragsumgebungen betreiben. Lange Übergangszyklen können langfristige Lieferantenverträge unterstützen. Festnetzbetreiber, Internetdienstanbieter, Kabelnetzwerkbetreiber, Satellitenkommunikationsanbieter und MVNOs machen den Rest der Nachfrage im Markt für Telekommunikations-Auftragsverwaltungssoftware aus.
Großhandels- und Neutral-Host-Netzwerkanbieter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 13,41 % wachsen. Ihr Wachstum wird durch Neutral-Host-Bereitstellungen in dicht besiedelten städtischen Standorten und durch Großhandelscarrier unterstützt, die Unternehmen mit privatem 5G bedienen. MVNOs sind ebenfalls eine bedeutende Chance, da gehostete Infrastruktur und SaaS-Abrechnung mit Cloud-basierten Auftragssystemen übereinstimmen. Breitere eSIM-Unterstützung schafft einen weiteren Bedarf an digitalen Aktivierungsprozessen, die physische SIM-Logistik vermeiden. Anbieter müssen ein schnelleres Teilnehmer-Onboarding unterstützen und gleichzeitig genaue Berechtigungs- und Abrechnungsdaten beibehalten. Diese Anforderungen begünstigen flexible Plattformen, die mehrere Marken, Partner und Zugangsnetzwerke koordinieren können.
Geografische Analyse
Markt für Telekommunikations-Auftragsverwaltungssoftware in Nordamerika
Nordamerika hatte im Jahr 2025 einen Umsatzanteil von 34,96 %. Umfangreiche 5G-Investitionsprogramme und die fortgeschrittene Unternehmensadoption von Netzwerk als Dienst stützen die Nachfrage in der Region. Die Vereinigten Staaten bleiben der größte nationale Markt, in dem langfristige Managed-Service-Verträge den Plattformanbietern Umsatztransparenz bieten. Amdocs meldete zum Dezember 2025 einen 12-Monats-Auftragsbestand von 4,25 Milliarden USD und gab im Februar 2026 eine mehrjährige Vertragsverlängerung mit T-Mobile bekannt, die Managed Services, Softwareentwicklung und KI-Innovation umfasst. Das Unternehmen teilte außerdem mit, dass Fastweb die Nutzung seiner Auftragsverwaltungssoftware-Plattform nach der Integration mit Vodafone Italy ausgeweitet hat, was zeigt, wie Betreiberzusammenschlüsse die Nachfrage nach einer einheitlichen Auftragsschicht erzeugen können. Kanada und Mexiko tragen durch Glasfaserinvestitionen und regionale Modernisierungsprogramme zur Nachfrage bei.
Markt für Telekommunikations-Auftragsverwaltungssoftware in Europa und im asiatisch-pazifischen Raum
Europa ist ein bedeutender regionaler Block im Markt für Telekommunikations-Auftragsverwaltungssoftware, da der Glasfaserausbau in Deutschland, dem Vereinigten Königreich, Frankreich und Italien weiter voranschreitet. Betreiber in der Region benötigen starke Datensouveränitätskontrollen und Prüfpfade, da sich die Anforderungen an die Cybersicherheit weiterentwickeln. Der britische Telecommunications Security Code of Practice legt Erwartungen an Resilienz und das Management von Lieferkettenrisiken fest. Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 13,77 % wachsen. China hatte bis Ende 2025 4,838 Millionen 5G-Basisstationen errichtet, was den Bedarf an Hochvolumen-Bereitstellungskapazitäten erhöht. NTT Docomo startete im Februar 2026 seinen kommerziellen 5G-Kern auf AWS, einschließlich KI-gesteuertem automatisiertem Kernnetzaufbau, und liefert damit einen Referenzpunkt für Betreiber, die ähnliche Modernisierungsmaßnahmen in Betracht ziehen. Ericsson prognostizierte, dass Indien bis 2030 970 Millionen 5G-Nutzer haben werde, was 74 % der Mobilfunkteilnehmer entspricht.
Markt für Telekommunikations-Auftragsverwaltungssoftware im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika
Das dichte 5G-Netz Südkoreas unterstützt die Beschaffung fortschrittlicher Orchestrierungstools. Südostasien verfügt zudem über digitale Greenfield-Betreiber, die aktuelle Systeme implementieren können, ohne umfangreiche Legacy-Plattformen pflegen zu müssen. Der Cloud-native MNO-Start von Tune Talk in Malaysia veranschaulicht diesen Ansatz. Der Nahe Osten erhält BSS- und OSS-Investitionen durch nationale Programme zur digitalen Transformation und durch Bemühungen der Betreiber, ihre technologischen Rollen zu erweitern. Cerillion sicherte sich im April 2026 einen Vertrag mit Omantel im Wert von 42,5 Millionen GBP (57,1 Millionen USD) für ein fünfjähriges BSS- und OSS-Programm, das in Oman gehostet wird, um Anforderungen an die Datensouveränität zu erfüllen. Netcracker erreichte im Oktober 2025 die Produktionsreife mit e& UAE für eine BSS-Transformation, die Katalog, CPQ, Auftragserfassung, Auftragserfüllung und Over-the-Top-Servicemanagement umfasst. Südamerika und Afrika bleiben Märkte in einem früheren Entwicklungsstadium, die an den Breitbandausbau, die Nutzung mobiler Daten und kostengünstigere Cloud-Bereitstellung geknüpft sind.

Wettbewerbslandschaft
Der Markt für Telekommunikations-Auftragsverwaltungssoftware ist unter den führenden Anbietern mäßig konzentriert. Amdocs und das kombinierte Netcracker-CSG-Unternehmen machen einen erheblichen Teil des Tier-1-Betreiberumsatzes aus, während Cerillion, Hansen Technologies, Tecnotree, Comarch, Mavenir und Etiya um gezielte Kunden und Regionen konkurrieren. Die im Mai 2026 abgeschlossene Übernahme von CSG Systems durch NEC über Netcracker, bewertet mit rund 2,9 Milliarden USD, kombinierte Fähigkeiten in den Bereichen Kundenbindung, Monetarisierung, Automatisierung, Auftragsverwaltung und Cloud-native Betrieb. Amdocs schloss im Dezember 2025 die Übernahme von MATRIXX Software für rund 197 Millionen USD ab und fügte damit Abrechnungs- und Bewertungsfähigkeiten sowie 12 strategische Betreiberkonten hinzu. Diese Transaktionen geben den größten Anbietern breitere Produktportfolios und Kapazitäten für verwaltete Dienste. Kleinere Anbieter müssen klare technische oder Bereitstellungsvorteile nachweisen, um wettbewerbsfähig zu sein.
Full-Stack-Anbieter konkurrieren durch Skalierung, verwaltete Dienste, KI-Fähigkeiten und etablierte Tier-1-Beziehungen. Composable-Plattform-Spezialisten konzentrieren sich auf ODA-Konformität, API-geführtes Design und schnellere Bereitstellung für Betreiber, die kein mehrjähriges Ersatzprogramm wünschen. Cerillion nutzte diesen Ansatz durch die Diamond-Level-TM-Forum-Open-API-Zertifizierung und die Einführung von Agent2Agent-Fähigkeiten in seiner Version 26.1 im April 2026. KI-native Herausforderer konzentrieren sich auf kleine und mittlere Unternehmen und MVNO-Kunden mit SaaS-Modellen, die die Zeit bis zur Bereitstellung reduzieren können. Totogi berichtete, dass 2degrees nach einem Jahr Betrieb seiner Cloud-nativen Abrechnungsplattform mehr als 300 Funktionen und Optimierungen geliefert hatte. Diese Mischung aus Anbietermodellen schafft Wettbewerb sowohl um Breite als auch um Geschwindigkeit.
Chancen bestehen weiterhin bei der autonomen MVNO-Aktivierung, KI-basiertem Katalogmanagement und souveränen Cloud-Auftragssystemen für regulierte Jurisdiktionen. Der Markt für Telekommunikations-Auftragsverwaltungssoftware hängt auch davon ab, ob Anbieter zuverlässige operative Ergebnisse vorweisen können, anstatt nur neue Produktfunktionen. Ericsson kündigte im August 2026 Business-Value-Pathways für die BSS- und OSS-Modernisierung an und rahmte agentische KI rund um Datentransformation, Produkteinführung, Serviceerfahrung und IT-Betrieb. Die Ankündigung spiegelt eine stärkere Käuferprüfung praktischer Ergebnisse aus KI-Investitionen wider. Große Anbieter können ihre installierten Basen und Serviceorganisationen nutzen, um Bereitstellungen zu validieren. Spezialisten können durch Standardskonformität, enge operative Expertise und einfachere Cloud-Bereitstellung reagieren. Verfügbare Informationen liefern keine kombinierten Anteile der führenden Anbieter, sodass ein numerischer Konzentrationsindex nicht ohne eine nicht unterstützte Schätzung zugewiesen werden kann.
Marktführer in der Telekommunikations-Auftragsverwaltungssoftware-Branche
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Cerillion plc
-
Comarch S.A.
-
Tecnotree Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikations-Auftragsverwaltungssoftware
- Amdocs Limited
- Netcracker Technology Corporation
- Cerillion plc
- Comarch S.A.
- Tecnotree Corporation
- CSG Systems, Inc.
- Hansen Technologies Limited
- MATRIXX Software, Inc.
- Optiva, Inc.
- Sigma Systems Canada, Inc.
- Mavenir, Inc.
- Nexign
- Etiya Bilgi Teknolojileri Yaz?l?m Sanayi ve Ticaret A.?.
- Whale Cloud Technology Co., Ltd.
- Qvantel Oy
- Totogi, Inc.
- Sterlite Technologies Limited
- Subex Limited
- Alepo Technologies Pvt. Ltd.
- Cerillion Service Manager

Recent Industry Developments in Markt für Telekommunikations-Auftragsverwaltungssoftware
- August 2026: Ericsson veröffentlichte sein Business-Value-Pathways-Framework und rahmte die OSS/BSS-Modernisierung rund um agentische KI auf vier strategischen Pfaden neu: schnellere Datentransformation, Zero-Touch-Produkteinführung, agentische KI-Serviceerfahrung und agentische KI für intelligenten IT-Betrieb. Das Framework verlagert den Branchendiskurs von Technologiefähigkeitsansprüchen hin zu ergebnisgeführter Bereitstellung und stellt direkt Anbieter in Frage, deren KI-Angebote keinen messbaren Betreibereinfluss haben.
- August 2026: Zain Jordan schloss Phase zwei seiner Cloud-nativen BSS-Überholung mit Ericsson ab und erweiterte den Stack auf Postpaid-Teilnehmer auf Ericsson Billing, das in einer privaten Red-Hat-OpenShift-Umgebung bereitgestellt wird, und fügte die Telco-DataOps-Plattform als Echtzeit-Datenschicht hinzu. Die Bereitstellung positioniert Zain Jordan als einen der ersten Carrier in der MENA-Region, der ein vollständig Cloud-natives BSS über seine gesamte Teilnehmerbasis betreibt, aufbauend auf der Prepaid-Phase, die mit Ericsson im Mai 2025 abgeschlossen wurde.
- Mai 2026: NEC Corporation schloss über die vollständig im Besitz befindliche Tochtergesellschaft Netcracker Technology die Übernahme von CSG Systems International für rund 2,9 Milliarden USD ab und schuf damit eine kombinierte Einheit, die Kundenbindung, Monetarisierung, KI-gesteuerte Automatisierung, Auftragsverwaltung und Cloud-nativen Betrieb umfasst. Netcracker übernahm die volle Verantwortung für die CSG-Integration, wobei Andrew Feinberg zum Vorsitzenden und CEO der kombinierten Organisation ernannt wurde.
- April 2026: Cerillion sicherte sich seinen bisher größten Vertrag mit Omantel, Omans führendem integrierten Telekommunikationsbetreiber, im Wert von 42,5 Millionen GBP (rund 57,1 Millionen USD) über fünf Jahre. Die Bereitstellung umfasst die vollständige Cerillion-BSS/OSS-Suite, einschließlich Service Manager, Convergent Charging System, Enterprise Product Catalogue, CRM Plus und Network Inventory, gehostet auf Cerillion Cloud innerhalb von Oman Data Park, um nationale Datensouveränitätsanforderungen zu erfüllen und Oman Vision 2040 zu unterstützen.


Globaler Berichtsumfang für den Markt für Telekommunikations-Auftragsverwaltungssoftware
Der Markt für Telekommunikations-Auftragsverwaltungssoftware umfasst Softwarelösungen und Plattformen, die darauf ausgelegt sind, den End-to-End-Lebenszyklus von Telekommunikationsserviceaufträgen bei Kommunikationsdienstleistern (CSPs), Mobilfunknetzbetreibern, Breitbandanbietern und digitalen Dienstleistern zu automatisieren, zu verwalten und zu optimieren.
Der Bericht über den Markt für Telekommunikations-Auftragsverwaltungssoftware ist segmentiert nach Komponente (Lösungen und Dienstleistungen), Bereitstellung (Cloud-basiert [öffentliche Cloud, private Cloud und hybride Cloud] und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Netzwerktyp (Drahtlosnetzwerke und Festnetze), Anwendung (Kundenauftragserfassung und -validierung, Produktkonfiguration und Angebotserstellung, Serviceauftragsdekomposition und -orchestrierung, Bereitstellung/Aktivierung und Änderungsmanagement, Bestands-/Gefährdungs- und Fehlerverwaltung sowie Großhandels- und Partnerauftragsverwaltung), Endnutzer (Mobilfunknetzbetreiber, Festnetzbetreiber, Internetdienstanbieter, Kabelnetzwerkbetreiber, Satellitenkommunikationsanbieter, Großhandels- und Neutral-Host-Netzwerkanbieter sowie mobile virtuelle Netzwerkbetreiber) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lösungen |
| Dienstleistungen |
| Cloud-basiert | Öffentliche Cloud |
| Private Cloud | |
| Hybride Cloud | |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Drahtlosnetzwerke |
| Festnetze |
| Kundenauftragserfassung und -validierung |
| Produktkonfiguration und Angebotserstellung |
| Serviceauftragsdekomposition und -orchestrierung |
| Bereitstellung, Aktivierung und Änderungsmanagement |
| Bestands-, Gefährdungs- und Fehlerverwaltung |
| Großhandels- und Partnerauftragsverwaltung |
| Mobilfunknetzbetreiber |
| Festnetzbetreiber |
| Internetdienstanbieter |
| Kabelnetzwerkbetreiber |
| Satellitenkommunikationsanbieter |
| Großhandels- und Neutral-Host-Netzwerkanbieter |
| Mobile virtuelle Netzwerkbetreiber |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Lösungen | |
| Dienstleistungen | ||
| Nach Bereitstellung | Cloud-basiert | Öffentliche Cloud |
| Private Cloud | ||
| Hybride Cloud | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Netzwerktyp | Drahtlosnetzwerke | |
| Festnetze | ||
| Nach Anwendung | Kundenauftragserfassung und -validierung | |
| Produktkonfiguration und Angebotserstellung | ||
| Serviceauftragsdekomposition und -orchestrierung | ||
| Bereitstellung, Aktivierung und Änderungsmanagement | ||
| Bestands-, Gefährdungs- und Fehlerverwaltung | ||
| Großhandels- und Partnerauftragsverwaltung | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Festnetzbetreiber | ||
| Internetdienstanbieter | ||
| Kabelnetzwerkbetreiber | ||
| Satellitenkommunikationsanbieter | ||
| Großhandels- und Neutral-Host-Netzwerkanbieter | ||
| Mobile virtuelle Netzwerkbetreiber | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-Auftragsverwaltungssoftware?
Die Marktgröße für Telekommunikations-Auftragsverwaltungssoftware betrug im Jahr 2026 1,61 Milliarden USD und wird bis 2031 voraussichtlich 2,87 Milliarden USD erreichen, mit einer CAGR von 12,26 %. Die Schätzung spiegelt die Nachfrage nach Software wider, die kommerzielle Aufträge mit Servicebereitstellung, Bereitstellung und Abrechnungsaktivitäten koordiniert.
Was treibt die Nachfrage nach Telekommunikations-Auftragsverwaltungssoftware an?
5G, Glasfaser, IoT, konvergierte Dienste, Cloud-Modernisierung, KI-basiertes Fehlermanagement und Netzwerk als Dienstleistung erhöhen den Bedarf an koordinierten Auftragsprozessen. Diese Dienste schaffen mehr Abhängigkeiten zwischen Kundenanfragen, Produktdaten, Netzwerkressourcen und Partnersystemen.
Welches Bereitstellungsmodell führt bei der Adoption von Telekommunikations-Auftragsverwaltungssoftware?
Die Cloud-basierte Bereitstellung hielt im Jahr 2025 einen Umsatzanteil von 62,11 % und wird bis 2031 voraussichtlich mit einer CAGR von 13,78 % wachsen. Öffentliche, private und hybride Optionen ermöglichen es Betreibern, Skalierbarkeit, lokale Datenanforderungen und Integration mit On-Premises-Systemen in Einklang zu bringen.
Welcher Netzwerktyp hat die stärksten Aussichten für Auftragsverwaltungsplattformen?
Drahtlosnetzwerke hielten im Jahr 2025 einen Umsatzanteil von 50,34 % und werden bis 2031 voraussichtlich mit einer CAGR von 13,87 % wachsen, unterstützt durch 5G- und MVNO-Aktivitäten. Die Nachfrage wird durch schnellere digitale Aktivierung, domänenübergreifende Auftragskoordination und effizientes Management von Serviceänderungen angetrieben.
Welche Region hat die größte Präsenz im Bereich Telekommunikations-Auftragsverwaltungssoftware?
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 34,96 %, unterstützt durch 5G-Investitionen und die Unternehmensadoption von Netzwerk als Dienstleistung. Die Region profitiert auch von etablierten verwalteten Servicevereinbarungen und Modernisierungsinitiativen bei großen Kommunikationsdienstleistern.
Welche Herausforderungen verlangsamen die Modernisierung von Telekommunikationsauftragsprozessen?
Zu den wichtigsten Herausforderungen gehören Legacy-BSS/OSS-Abhängigkeiten, hohe Integrationskosten, ungenaue Bestands- und Katalogdaten, Fachkräftemangel und Datensouveränitätsanforderungen. Diese Faktoren können Migrationsprojekte verzögern, manuelle Eingriffe erhöhen und KI-gesteuerte Automatisierung behindern.
Seite zuletzt aktualisiert am:



