
Taille et part du marché des logiciels de gestion des commandes télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
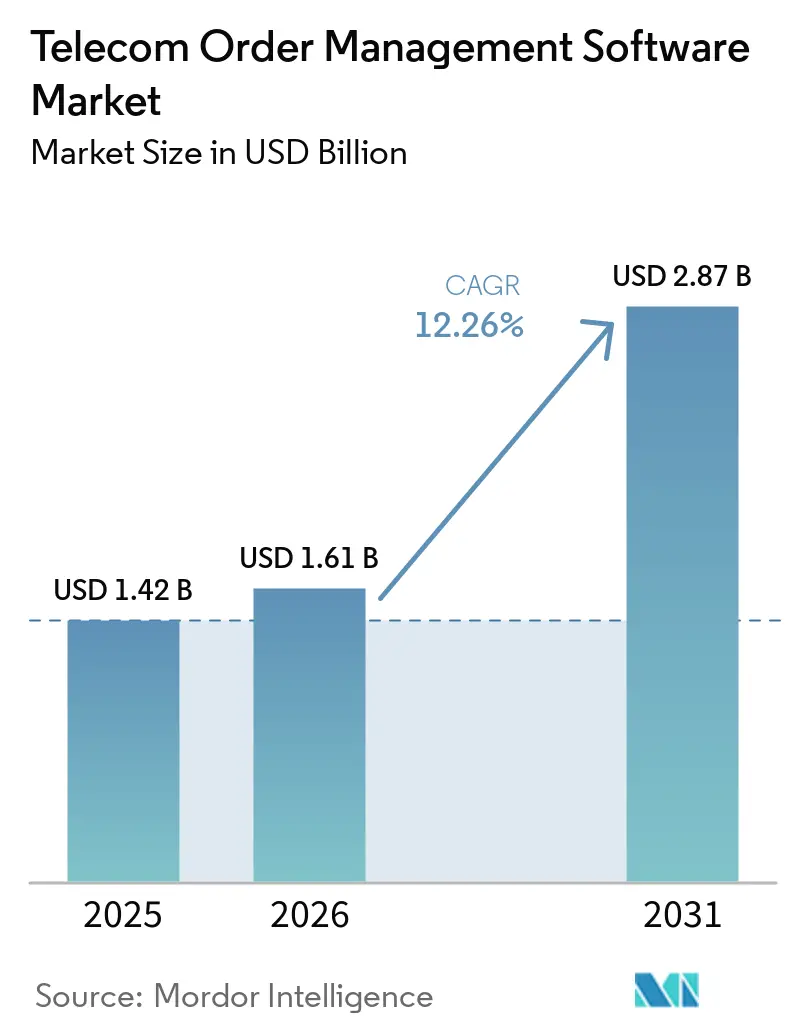
| Taille du Marché (2026) | 1.61 Milliards de dollars |
| Taille du Marché (2031) | 2.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion des commandes télécom par Mordor Intelligence
La taille du marché des logiciels de gestion des commandes télécom était évaluée à 1,42 milliard USD en 2025 et devrait s'étendre de 1,61 milliard USD en 2026 pour atteindre 2,87 milliards USD d'ici 2031, à un CAGR de 12,26 % durant la période de prévision (2026-2031). Le marché des logiciels de gestion des commandes télécom est façonné par l'expansion simultanée de la 5G, de la fibre jusqu'aux locaux, de la connectivité IoT et des offres de services convergés. Ces services nécessitent des logiciels capables de coordonner la capture des commandes, la validation du catalogue, le provisionnement, l'activation et les processus partenaires à travers des domaines réseau distincts. L'architecture cloud-native modifie également les priorités des opérateurs car elle prend en charge l'intégration pilotée par API et l'orchestration en temps réel à travers des systèmes de support aux opérations commerciales auparavant séparés. La demande des entreprises en matière de bande passante à la demande et de réseau en tant que service rend les flux de commandes plus dynamiques et accroît la nécessité de traduire les demandes des clients en actions réseau et de facturation. Les acquisitions récentes par de grands fournisseurs de plateformes indiquent que l'échelle en matière de facturation, de tarification, d'automatisation et de services gérés devient de plus en plus importante sur le marché des logiciels de gestion des commandes télécom. Les règles de localisation des données et les contrôles insuffisants des catalogues de produits peuvent limiter les avantages de l'automatisation, en particulier lorsque les outils d'intelligence artificielle dépendent d'attributs de service incohérents.
Points clés du rapport
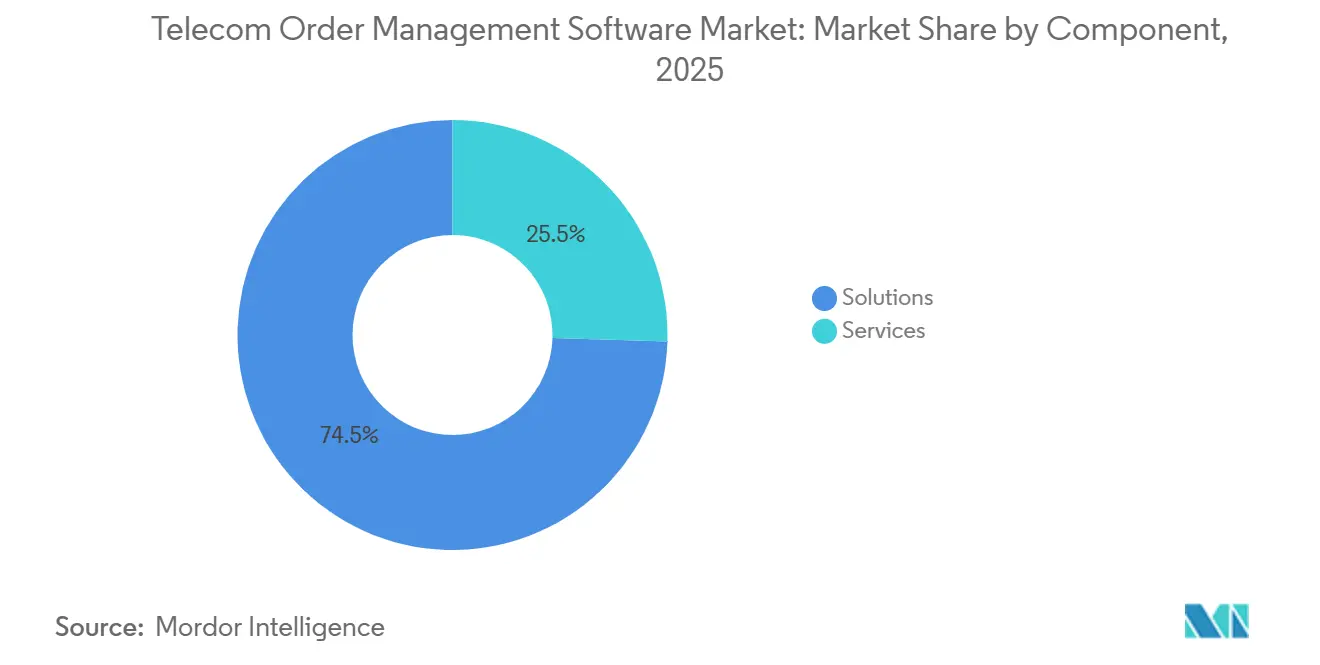
- Par composant, les solutions détenaient 74,52 % de la part du marché des logiciels de gestion des commandes télécom en 2025, tandis que les services devraient se développer à un CAGR de 13,30 % jusqu'en 2031.
- Par déploiement, les plateformes basées sur le cloud représentaient 62,11 % de la part du marché des logiciels de gestion des commandes télécom en 2025 et devraient se développer à un CAGR de 13,78 % jusqu'en 2031.
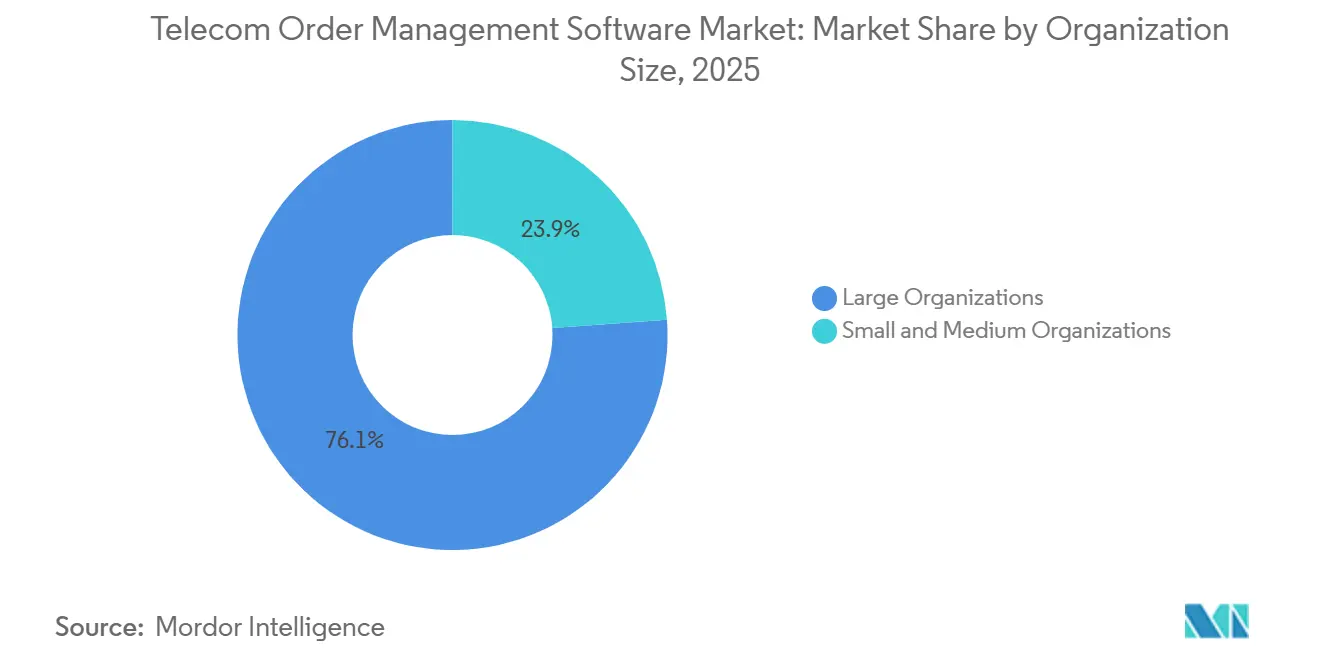
- Par taille d'organisation, les grandes organisations détenaient 76,13 % de la part des revenus en 2025, tandis que les petites et moyennes organisations devraient se développer à un CAGR de 13,65 % jusqu'en 2031 sur le marché des logiciels de gestion des commandes télécom.
- Par type de réseau, les réseaux sans fil détenaient 50,34 % de la part des revenus en 2025 et devraient se développer à un CAGR de 13,87 % jusqu'en 2031 sur le marché des logiciels de gestion des commandes télécom.
- Par application, la décomposition et l'orchestration des commandes de services détenaient 22,56 % de la part des revenus en 2025, tandis que la gestion des commandes en gros et partenaires devrait se développer à un CAGR de 13,52 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 32,51 % de la part des revenus en 2025, tandis que les fournisseurs de réseaux en gros et à hôte neutre devraient se développer à un CAGR de 13,41 % jusqu'en 2031.
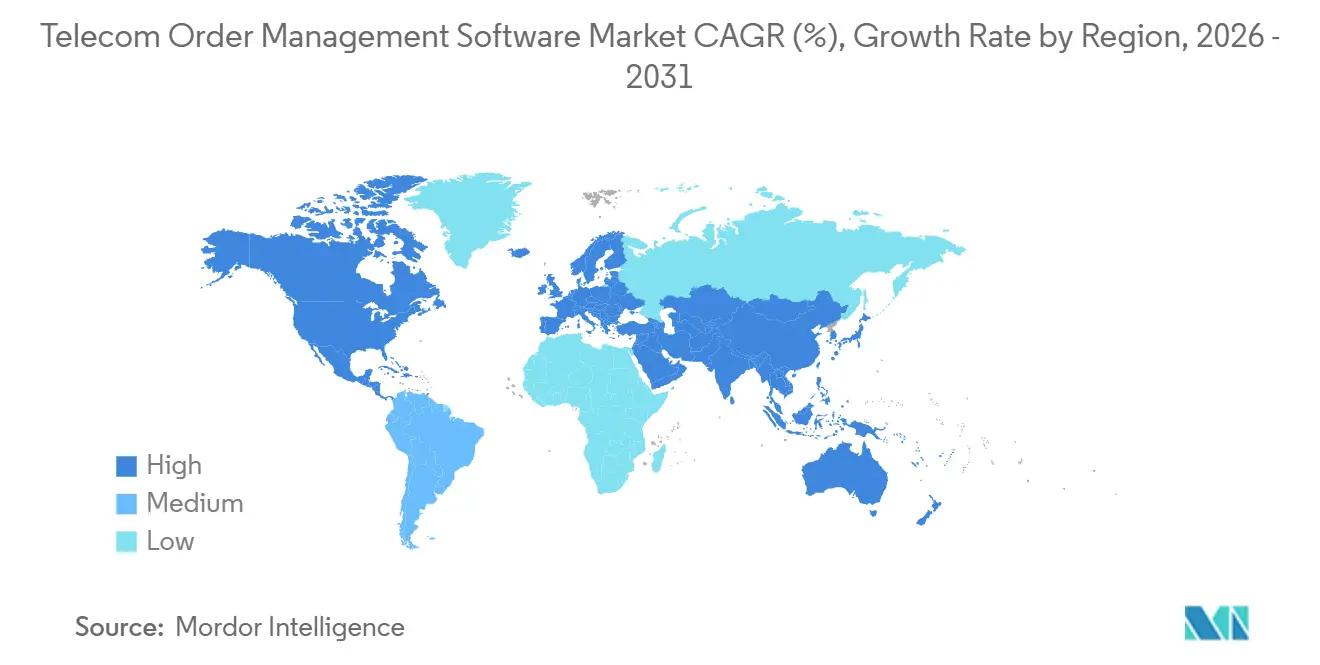
- Par géographie, l'Amérique du Nord détenait 34,96 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 13,77 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complexité croissante des commandes 5G, fibre, IoT et multiplay | +3.8% | Mondial | Moyen terme (2-4 ans) |
| Modernisation des OSS et BSS cloud-native | +2.8% | Mondial, avec la plus forte concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Automatisation des commandes et prévention des incidents par l'intelligence artificielle | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Adoption accélérée du réseau en tant que service par les entreprises | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande de libre-service numérique et d'activation plus rapide | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Expansion des modèles de connectivité en gros, MVNO et pilotés par les partenaires | +0.5% | Mondial, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des commandes de services 5G, fibre, IoT et multiplay
Le déploiement des réseaux 5G autonomes, des infrastructures de fibre jusqu'aux locaux, des liens IoT et des offres multiplay augmente le nombre de dépendances au sein d'une seule demande de service. La Chine avait déployé 4,838 millions de stations de base 5G à fin 2025, soit 34,4 stations pour 10 000 habitants, ce qui a accru le besoin de processus de provisionnement évolutifs pour les services commerciaux et d'entreprise. Un retard dans une partie d'un forfait, comme l'activation d'une carte SIM IoT, peut retarder l'achèvement de l'ensemble du service et reporter la reconnaissance des revenus. Cela rend la décomposition et la coordination fiables essentielles à la performance commerciale, et pas seulement à l'efficacité du back-office. TM Forum a rapporté que l'orchestration assistée par intelligence artificielle et pilotée par catalogue utilisant les normes d'architecture numérique ouverte a réduit les délais de lancement des services de plusieurs mois à quelques minutes dans des travaux de preuve de concept contrôlés et a réduit l'effort d'intégration de 70 % à 90 %.[1]TM Forum, "Utilisation de l'intelligence artificielle et des normes pour transformer les devis et commandes B2B complexes," Preuve de concept du catalyseur TM Forum, tmforum.org Le marché des logiciels de gestion des commandes télécom favorise donc les plateformes qui résolvent les dépendances multi-domaines avec moins de transferts manuels.
Modernisation des OSS et BSS cloud-native
La conception cloud-native est de plus en plus la référence pour les nouveaux déploiements sur le marché des logiciels de gestion des commandes télécom, bien que la migration depuis des systèmes monolithiques reste difficile. Les opérateurs doivent identifier les règles métier non documentées intégrées dans les applications héritées avant de pouvoir transférer en toute sécurité les flux de commandes vers une plateforme moderne. Pendant la transition, un nouveau moteur de commandes cloud doit souvent interagir avec des systèmes d'inventaire et de provisionnement plus anciens via des adaptateurs. Cette configuration hybride peut introduire de la latence et des points d'erreur supplémentaires jusqu'à ce que les anciens systèmes soient remplacés ou entièrement intégrés. L'architecture numérique ouverte de TM Forum et le programme de conformité aux API ouvertes fournissent une direction technique commune pour ce travail. Cerillion a obtenu la certification API ouverte de niveau Diamant de TM Forum en mars 2026, avec plus de 50 API certifiées, ce qui illustre la valeur concurrentielle accordée à l'intégration basée sur les normes.[2]Cerillion, "Cerillion obtient la certification API ouverte de niveau Diamant de TM Forum avec des déploiements réels leaders du secteur," Communiqué de presse Cerillion, cerillion.com
Automatisation des commandes et prévention des incidents par l'intelligence artificielle
L'automatisation basée sur l'intelligence artificielle passe des projets pilotes aux flux de production pour la détection des incidents, l'analyse des causes profondes et la resoumission des commandes. Amdocs a introduit CES26 en mars 2026 avec une détection préventive des incidents, une auto-réparation proactive et une exécution parallèle pour les changements complexes au sein d'une commande.[3]Amdocs, "Amdocs dévoile CES26, une suite BSS-OSS-réseau pilotée par des agents," Communiqué de presse Amdocs, amdocs.com Ces capacités visent à réduire l'intervention manuelle lorsqu'une demande de service comprend plusieurs actions techniques. Nokia et Telenor ont démontré une approche connexe dans laquelle un portail d'entreprise basé sur le langage naturel convertit les exigences des clients en commandes basées sur l'intention conformes à TMF921 pour le déploiement de tranches 5G, le provisionnement des utilisateurs et l'activation. Les historiques d'incidents nécessitent une gestion rigoureuse car un outil d'intelligence artificielle peut reproduire des priorités ou des erreurs antérieures à plus grande échelle. Le marché des logiciels de gestion des commandes télécom récompensera les fournisseurs qui associent les fonctions d'intelligence artificielle à une gouvernance solide des catalogues, des règles d'escalade claires et une supervision humaine traçable.
Adoption accélérée du réseau en tant que service par les entreprises
L'adoption du réseau en tant que service par les entreprises crée une demande pour des systèmes de commandes capables de provisionner la connectivité via des API et de maintenir les engagements de niveau de service en quasi temps réel. Lumen a déclaré en 2026 avoir plus que doublé sa base de clients réseau en tant que service pour dépasser 2 000 entreprises depuis le troisième trimestre 2025, tout en étendant la disponibilité d'Internet à la demande à plus de 10 millions de nouveaux sites. Les commandes qui en résultent diffèrent des transactions télécom conventionnelles car les clients s'attendent à des modifications de la bande passante, de l'emplacement et de la configuration du service sans longs cycles manuels. Les plateformes de commandes doivent convertir une demande basée sur l'intention en réservations de ressources, tâches de service et enregistrements de facturation. Cette exigence rend également l'intégration entre les catalogues de produits, l'inventaire réseau et les systèmes de facturation plus importante. À mesure que l'utilisation du réseau en tant que service augmente, les fournisseurs du marché des logiciels de gestion des commandes télécom peuvent se différencier par la rapidité et la fiabilité de ce processus de traduction.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts d'intégration élevés et dépendances aux BSS et OSS hérités | -2.1% | Mondial | Long terme (≥ 4 ans) |
| Données d'inventaire et de catalogue de produits inexactes | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de compétences cloud, API et intelligence artificielle de niveau télécom | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Risques liés à la cybersécurité, à la souveraineté des données et au provisionnement autonome | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'intégration élevés et dépendances aux BSS et OSS hérités
Les dépendances aux BSS et OSS hérités continuent de ralentir les programmes de modernisation sur le marché des logiciels de gestion des commandes télécom. Les grands opérateurs doivent préserver les services actifs tout en modifiant les liens de commande, d'inventaire, de facturation et de provisionnement qui peuvent s'être accumulés sur de nombreuses années. Chaque couche d'automatisation ajoutée peut transmettre des données obsolètes ou des attributs incompatibles lorsque les interfaces sous-jacentes restent fragiles. Le résultat peut être de nouveaux incidents plutôt que la réduction des incidents qu'un programme d'automatisation était censé apporter. Le code de pratique de sécurité des télécommunications du Royaume-Uni exige des opérateurs qu'ils démontrent leur résilience opérationnelle et leur gestion des risques liés à la chaîne d'approvisionnement dans les systèmes concernés, ce qui ajoute des exigences de gouvernance aux travaux de modernisation. Les fournisseurs capables de prendre en charge une intégration progressive et des points de contrôle clairs sont mieux positionnés lorsqu'un remplacement complet n'est pas commercialement viable.
Données d'inventaire et de catalogue de produits inexactes
Des enregistrements d'inventaire et de catalogue de produits inexacts peuvent déclencher des commandes techniquement non réalisables et créer un travail manuel évitable. Le problème devient plus grave à mesure que la 5G, la fibre et les services groupés créent davantage de relations entre les produits, les ressources réseau, les prix et les règles de service. Lorsqu'un catalogue ne reflète pas la disponibilité actuelle des ressources, le moteur de commandes peut créer des tâches qui ne peuvent pas être accomplies. Les agents d'intelligence artificielle peuvent amplifier ce problème s'ils réessaient une commande à plusieurs reprises sans identifier le décalage de données qui en est à l'origine. Les règles de validation continue deviennent donc plus importantes que les projets périodiques de nettoyage des catalogues. Les normes TM Forum soutiennent la cohérence sémantique entre les couches produit, service et ressource, offrant aux opérateurs un cadre pour améliorer la qualité des données de commande sur le marché des logiciels de gestion des commandes télécom.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les solutions définissent le cœur concurrentiel et les services accélèrentLes solutions détenaient 74,52 % du marché des logiciels de gestion des commandes télécom en 2025. Les opérateurs utilisent ces plateformes pour l'orchestration des commandes, la gestion des catalogues et le provisionnement, ce qui place la capacité logicielle au cœur de la continuité des services. La part importante reflète une préférence pour les systèmes dédiés plutôt que de s'appuyer uniquement sur des engagements de services étendus. Les plateformes existantes sont souvent améliorées avec une détection des incidents basée sur l'intelligence artificielle, la synchronisation des catalogues et la décomposition basée sur l'intention plutôt que d'être entièrement remplacées. Cette approche peut prolonger les relations avec les clients car le logiciel s'intègre dans les processus opérationnels. Elle peut également préserver des architectures spécifiques aux fournisseurs qui sont difficiles à séparer des environnements hérités.
Les services devraient se développer à un CAGR de 13,30 % de 2026 à 2031 à mesure que les opérateurs gèrent les migrations cloud-native et hybrides. La mise en œuvre, l'intégration de systèmes, les services gérés et le conseil restent nécessaires lorsque les nouveaux moteurs de commandes doivent se coordonner avec les anciens systèmes. Amdocs a déclaré un chiffre d'affaires de services gérés de 746 millions USD au premier trimestre de l'exercice 2026, soit 65 % de son chiffre d'affaires trimestriel, montrant l'ampleur des relations axées sur les services dans les grands comptes. Ces engagements aident les opérateurs à gérer la continuité opérationnelle pendant la transformation. Ils peuvent également faire face à une pression sur les marges lorsque les clients utilisent des outils d'intelligence artificielle pour examiner la portée et les exigences de service lors du renouvellement. Le secteur des logiciels de gestion des commandes télécom dépend donc à la fois de produits logiciels évolutifs et d'un support de mise en œuvre spécialisé.


Par déploiement :
les modèles basés sur le cloud établissent la nouvelle référence pour l'architecture des commandesLe déploiement basé sur le cloud représentait 62,11 % du marché en 2025 et devrait se développer à un CAGR de 13,78 % jusqu'en 2031. Cette double position montre que la livraison cloud bénéficie d'une large adoption tout en conservant une marge de progression supplémentaire. Les modèles public, privé et hybride offrent différents compromis entre l'échelle, le contrôle et la gestion locale des données. Les environnements hybrides sont particulièrement pertinents lorsque les réglementations nationales exigent la résidence des données mais que les opérateurs souhaitent toujours accéder à l'informatique élastique pour les charges de travail d'analyse et d'intelligence artificielle. De nombreux opérateurs recherchent également des conceptions agnostiques au cloud pour réduire la dépendance à un seul fournisseur de plateforme. Ces préférences font de la compatibilité des API et de la portabilité des éléments clés des décisions d'achat sur le marché des logiciels de gestion des commandes télécom.
Les déploiements sur site restent pertinents pour les opérateurs de niveau 1 avec des systèmes fortement personnalisés. Une migration complète peut nécessiter des années de travail et introduire un risque opérationnel substantiel. Cependant, les nouveaux contrats sur site représentent une part décroissante de la valeur contractuelle à mesure que les opérateurs privilégient des modèles de livraison flexibles. La conformité TM Forum ODA et les normes ETSI MANO contribuent à définir des modèles communs pour la gestion des réseaux et des commandes cloud-native. La standardisation peut réduire la charge d'intégration qui favorisait auparavant les grands projets sur site personnalisés. Le secteur des logiciels de gestion des commandes télécom évolue donc vers des plateformes modulaires, même lorsque l'environnement opérationnel reste partiellement local.
Par taille d'organisation :
les grands opérateurs mènent tandis que les modèles SaaS pour les PME reconfigurent la concurrenceLes grandes organisations représentaient 76,13 % des revenus du marché en 2025. Les opérateurs de niveau 1 nécessitent des plateformes capables de traiter de très grands volumes de commandes à travers plusieurs technologies réseau et relations partenaires. Leurs investissements se concentrent souvent sur l'orchestration assistée par intelligence artificielle, la décomposition pilotée par catalogue et la gestion en gros. À grande échelle, un coût par commande plus faible peut soutenir les marges opérationnelles et la qualité de service. Ces opérateurs gèrent également des environnements complexes et peuvent prendre plus de temps à migrer, ce qui peut soutenir des contrats à long terme pour les fournisseurs établis. Leur base installée continue d'ancrer la demande sur le marché des logiciels de gestion des commandes télécom.
Les petites et moyennes organisations devraient se développer à un CAGR de 13,65 % de 2026 à 2031. La livraison en mode SaaS abaisse les barrières à l'entrée pour les MVNO, les opérateurs régionaux et les nouveaux opérateurs numériques qui ne souhaitent pas construire une infrastructure interne étendue. Totogi et gaiia ciblent ce groupe avec des plateformes de facturation cloud-native et des plateformes OSS et BSS orientées intelligence artificielle. gaiia a levé 40 millions USD lors d'un tour de financement de série B en mai 2026 pour soutenir les agents d'intelligence artificielle, les migrations productisées et les capacités clients pour les petits fournisseurs de services de communication. Les fournisseurs établis répondent avec des niveaux SaaS plus légers pour établir des relations avec des opérateurs qui pourraient devenir de plus grands comptes. Ce changement concurrentiel élargit le marché des logiciels de gestion des commandes télécom au-delà des déploiements traditionnels de niveau 1.
Par type de réseau :
les réseaux sans fil stimulent les volumes tandis que la convergence filaire s'intensifieLes réseaux sans fil représentaient 50,34 % des revenus du marché en 2025 et devraient se développer à un CAGR de 13,87 % jusqu'en 2031. Les ajouts d'abonnés 5G, l'activité MVNO et les lancements de réseaux mobiles cloud-native soutiennent cette position. Mavenir a permis à Tune Talk de devenir le premier opérateur de réseau mobile entièrement cloud-native de l'ASEAN en février 2026 en utilisant des solutions OSS et BSS cloud-native. Les opérateurs greenfield peuvent éviter certains défis d'intégration hérités et établir des processus d'orchestration modernes dès le dpart. Les opérateurs sans fil existants font face à un chemin différent car ils doivent moderniser les systèmes actifs sans perturber les abonnés établis. Les deux groupes ont besoin d'une activation automatisée et d'une gestion des services à mesure que les offres mobiles deviennent plus flexibles.
Les réseaux filaires représentent la demande restante via le haut débit fixe, les lignes louées d'entreprise et les services de fibre. Les déploiements de fibre nécessitent une coordination entre les travaux de terrain, le provisionnement des équipements, l'activation des services et la facturation. La convergence fixe-mobile réduit la séparation opérationnelle entre les commandes filaires et sans fil. Les opérateurs recherchent de plus en plus une couche d'orchestration unique capable de coordonner les deux parties d'un parcours de service groupé. L'API de gestion des commandes TM Forum TMF622 prend en charge l'interopérabilité entre les écosystèmes de fournisseurs pour ces activités. Cette convergence élargit le rôle des plateformes du marché des logiciels de gestion des commandes télécom, les faisant passer d'outils de flux de travail spécifiques au réseau à des systèmes de coordination des commandes à l'échelle de l'entreprise.
Par application :
l'orchestration est au cœur et le commerce de gros est à la frontièreLa décomposition et l'orchestration des commandes de services détenaient 22,56 % de la part des revenus en 2025. La fonction convertit une commande commerciale en tâches techniques, coordonne l'exécution parallèle, surveille la progression et gère les incidents. Son importance augmente avec le nombre de composants de service et de relations partenaires inclus dans une commande. La capacité à gérer les dépendances inter-domaines sans intervention humaine est un facteur de différenciation clé dans les appels d'offres des grands opérateurs. Elle détermine également l'efficacité avec laquelle un opérateur peut connecter les offres commerciales aux systèmes qui les livrent. Pour cette raison, le marché des logiciels de gestion des commandes télécom accorde une importance significative à la profondeur et à la fiabilité de l'orchestration.
La gestion des commandes en gros et partenaires devrait se développer à un CAGR de 13,52 % jusqu'en 2031. La croissance est liée aux écosystèmes MVNO, aux arrangements à hôte neutre et à la connectivité d'entreprise fournie par les partenaires. Deutsche Telekom T Wholesale a réalisé une transformation BSS complète pour son processus international de la prospection à l'encaissement, couvrant les devis, les commandes, la livraison et la facturation, et s'alignant sur les normes TM Forum et MEF LSO Sonata. La capture et la validation des commandes clients, la configuration des produits et les devis, le provisionnement et la gestion des changements, ainsi que la gestion de l'inventaire et des incidents reçoivent également des améliorations basées sur l'intelligence artificielle. Ces fonctions réduisent les points de contact manuels dans des flux de travail qui ont traditionnellement nécessité un effort considérable du personnel. À mesure que les modèles partenaires se développent, les applications qui coordonnent les systèmes externes deviennent plus importantes dans le secteur des logiciels de gestion des commandes télécom.
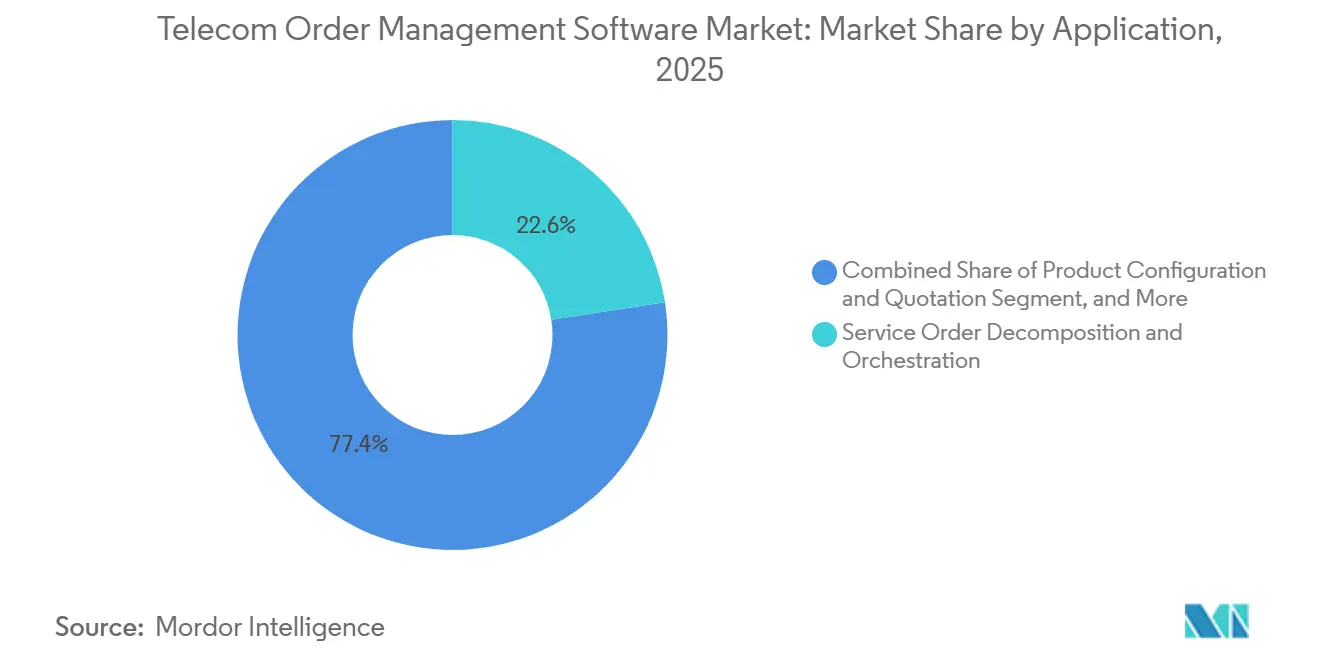
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
les opérateurs de réseaux mobiles ancrent la demande tandis que les fournisseurs à hôte neutre émergentLes opérateurs de réseaux mobiles représentaient 32,51 % de la part des revenus en 2025. Les opérateurs de réseaux mobiles doivent coordonner les charges de travail prépayées, postpayées, 5G et MVNO dans des environnements d'orchestration communs. Leur taille en fait le principal groupe d'acheteurs pour les plateformes larges et les arrangements de services gérés. Cela crée également une inertie de migration car les grands opérateurs de réseaux mobiles exploitent certains des environnements de commandes les plus complexes. Les longs cycles de transition peuvent soutenir des contrats fournisseurs de longue durée. Les opérateurs de réseaux fixes, les fournisseurs d'accès à Internet, les opérateurs de réseaux câblés, les fournisseurs de communications par satellite et les MVNO constituent le reste de la demande sur le marché des logiciels de gestion des commandes télécom.
Les fournisseurs de réseaux en gros et à hôte neutre devraient se développer à un CAGR de 13,41 % de 2026 à 2031. Leur croissance est soutenue par les déploiements à hôte neutre dans les lieux urbains denses et par les opérateurs en gros desservant les réseaux 5G privés d'entreprise. Les MVNO représentent également une opportunité significative car l'infrastructure hébergée et la facturation SaaS s'alignent sur les systèmes de commandes basés sur le cloud. Un support eSIM plus large crée un besoin supplémentaire de processus d'activation numérique qui évitent la logistique physique des cartes SIM. Les fournisseurs doivent prendre en charge un embarquement plus rapide des abonnés tout en conservant des données d'habilitation et de facturation précises. Ces exigences favorisent les plateformes flexibles capables de coordonner plusieurs marques, partenaires et réseaux d'accès.
Analyse géographique
Marché des Logiciels de Gestion des Commandes pour les Télécommunications en Amérique du Nord
L'Amérique du Nord a représenté 34,96 % du chiffre d'affaires en 2025. Les importants programmes d'investissement dans la 5G et l'adoption avancée par les entreprises du Réseau en tant que Service soutiennent la demande dans la région. Les États-Unis demeurent le plus grand marché national, où les accords de services gérés à long terme offrent une visibilité sur les revenus aux fournisseurs de plateformes. Amdocs a déclaré un carnet de commandes sur 12 mois de 4,25 milliards USD en décembre 2025 et a annoncé une prolongation pluriannuelle avec T-Mobile en février 2026 couvrant les services gérés, le développement logiciel et l'innovation en matière d'intelligence artificielle. La société a également indiqué que Fastweb avait élargi l'utilisation de sa plateforme de gestion des commandes après son intégration avec Vodafone Italy, illustrant ainsi la manière dont les regroupements d'opérateurs peuvent créer une demande pour une couche de commandes unifiée. Le Canada et le Mexique contribuent à la demande grâce aux investissements dans la fibre optique et aux programmes de modernisation régionale.
Marché des Logiciels de Gestion des Commandes pour les Télécommunications en Europe et en Asie-Pacifique
L'Europe constitue un bloc régional majeur sur le marché des logiciels de gestion des commandes pour les télécommunications, car le déploiement de la fibre optique se poursuit en Allemagne, au Royaume-Uni, en France et en Italie. Les opérateurs de la région exigent des contrôles stricts en matière de souveraineté des données et des pistes d'audit solides, à mesure que les exigences en matière de cybersécurité se développent. Le Code de pratique pour la sécurité des télécommunications du Royaume-Uni définit les attentes en matière de résilience et de gestion des risques liés à la chaîne d'approvisionnement. L'Asie-Pacifique devrait se développer à un CAGR de 13,77 % jusqu'en 2031. La Chine avait déployé 4,838 millions de stations de base 5G à la fin de l'année 2025, ce qui accroît le besoin de capacités de provisionnement à haut volume. NTT Docomo a lancé son cœur de réseau 5G commercial sur AWS en février 2026, incluant une construction automatisée du cœur de réseau pilotée par l'intelligence artificielle, offrant ainsi un point de référence pour les opérateurs envisageant des efforts de modernisation similaires. Ericsson a estimé que l'Inde compterait 970 millions d'utilisateurs 5G d'ici 2030, soit 74 % des abonnés mobiles.
Marché des Logiciels de Gestion des Commandes pour les Télécommunications en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud
Le dense réseau 5G de la Corée du Sud soutient l'acquisition d'outils d'orchestration avancés. L'Asie du Sud-Est compte également des opérateurs numériques en zone vierge qui peuvent mettre en œuvre des systèmes actuels sans avoir à maintenir d'importantes plateformes héritées. Le lancement de Tune Talk en tant qu'opérateur de réseau mobile natif du cloud en Malaisie illustre cette approche. Le Moyen-Orient bénéficie d'investissements dans les systèmes de support aux opérations commerciales (BSS) et aux opérations (OSS) dans le cadre de programmes nationaux de transformation numérique et des efforts des opérateurs pour élargir leurs rôles technologiques. Cerillion a décroché un contrat de 42,5 millions GBP (57,1 millions USD) avec Omantel en avril 2026 pour un programme BSS et OSS de cinq ans hébergé à Oman afin de répondre aux exigences de souveraineté des données. Netcracker a atteint la disponibilité en production avec e& UAE en octobre 2025 pour une transformation BSS couvrant le catalogue, la configuration-prix-devis, la capture des commandes, l'exécution et la gestion des services over-the-top. L'Amérique du Sud et l'Afrique demeurent des opportunités à un stade plus précoce, liées à l'expansion du haut débit, à l'utilisation des données mobiles et à la livraison cloud à moindre coût.

Paysage concurrentiel
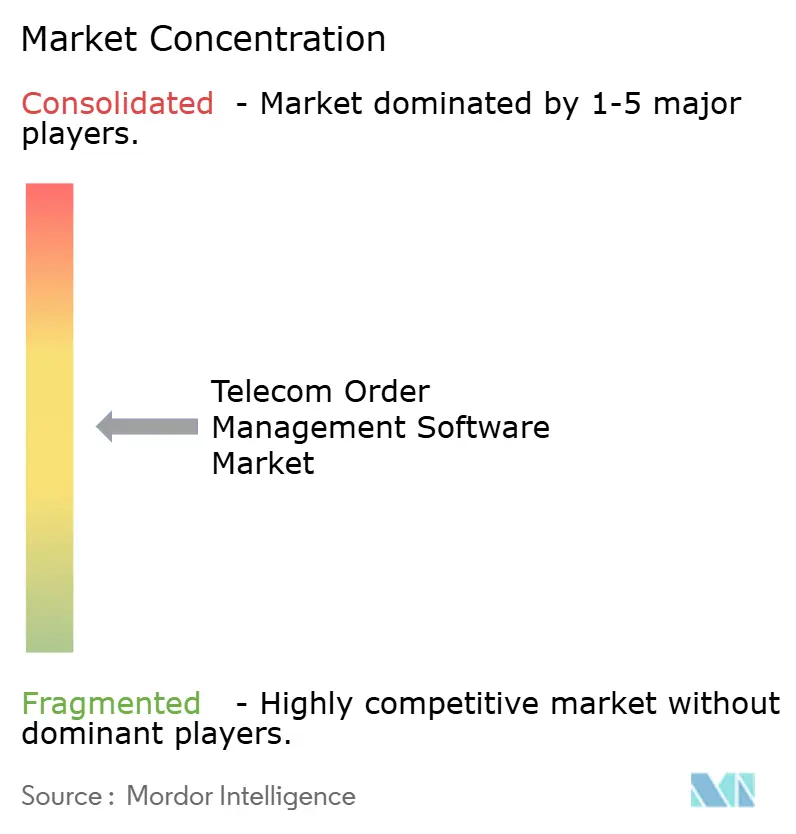
Le marché des logiciels de gestion des commandes télécom est modérément concentré parmi les principaux fournisseurs. Amdocs et l'entité combinée Netcracker-CSG représentent une part significative des revenus des opérateurs de niveau 1, tandis que Cerillion, Hansen Technologies, Tecnotree, Comarch, Mavenir et Etiya se disputent des comptes et des zones géographiques ciblés. L'acquisition de CSG Systems par NEC via Netcracker en mai 2026, évaluée à environ 2,9 milliards USD, a combiné les capacités d'engagement client, de monétisation, d'automatisation, de gestion des commandes et d'opérations cloud-native. Amdocs a finalisé l'acquisition de MATRIXX Software en décembre 2025 pour environ 197 millions USD, ajoutant des capacités de facturation et de tarification ainsi que 12 comptes opérateurs stratégiques. Ces transactions donnent aux plus grands fournisseurs des portefeuilles de produits plus larges et une capacité de services gérés. Les fournisseurs plus petits doivent démontrer des avantages techniques ou de déploiement clairs pour être compétitifs.
Les fournisseurs full-stack se font concurrence par l'échelle, les services gérés, la capacité d'intelligence artificielle et les relations établies avec les opérateurs de niveau 1. Les spécialistes des plateformes composables se concentrent sur la conformité ODA, la conception pilotée par API et un déploiement plus rapide pour les opérateurs qui ne souhaitent pas un programme de remplacement pluriannuel. Cerillion a utilisé cette approche grâce à la certification API ouverte de niveau Diamant de TM Forum et à l'introduction des capacités Agent2Agent dans sa version 26.1 en avril 2026. Les challengers natifs de l'intelligence artificielle se concentrent sur les clients PME et MVNO avec des modèles SaaS qui peuvent réduire le délai de déploiement. Totogi a rapporté que 2degrees avait livré plus de 300 fonctionnalités et optimisations après avoir exploité sa plateforme de facturation cloud-native pendant un an. Ce mélange de modèles de fournisseurs crée une concurrence autour de l'étendue et de la rapidit.
Des opportunités subsistent dans l'activation autonome des MVNO, la gestion des catalogues basée sur l'intelligence artificielle et les systèmes de commandes en cloud souverain pour les juridictions réglementées. Le marché des logiciels de gestion des commandes télécom dépend également de la capacité des fournisseurs à démontrer des résultats opérationnels fiables plutôt que de simples nouvelles fonctionnalités de produits. Ericsson a annoncé les Parcours de valeur commerciale pour la modernisation des BSS et OSS en août 2026, encadrant l'intelligence artificielle agentique autour de la transformation des données, du lancement de produits, de l'expérience de service et des opérations informatiques. L'annonce reflète un examen plus approfondi par les acheteurs des résultats pratiques des investissements en intelligence artificielle. Les grands fournisseurs peuvent utiliser leurs bases installées et leurs organisations de services pour valider les déploiements. Les spécialistes peuvent répondre par la conformité aux normes, une expertise opérationnelle ciblée et une livraison cloud simplifiée. Les informations disponibles ne fournissent pas les parts combinées des principaux acteurs, de sorte qu'un score de concentration numérique ne peut pas être attribué sans créer une estimation non étayée.
Leaders du secteur des logiciels de gestion des commandes télécom
Amdocs Limited
Netcracker Technology Corporation
Cerillion plc
Comarch S.A.
Tecnotree Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Gestion des Commandes pour les Télécommunications
- Amdocs Limited
- Netcracker Technology Corporation
- Cerillion plc
- Comarch S.A.
- Tecnotree Corporation
- CSG Systems, Inc.
- Hansen Technologies Limited
- MATRIXX Software, Inc.
- Optiva, Inc.
- Sigma Systems Canada, Inc.
- Mavenir, Inc.
- Nexign
- Etiya Bilgi Teknolojileri Yaz?l?m Sanayi ve Ticaret A.?.
- Whale Cloud Technology Co., Ltd.
- Qvantel Oy
- Totogi, Inc.
- Sterlite Technologies Limited
- Subex Limited
- Alepo Technologies Pvt. Ltd.
- Cerillion Service Manager

Recent Industry Developments in Marché des Logiciels de Gestion des Commandes pour les Télécommunications
- Août 2026 : Ericsson a publié son cadre des Parcours de valeur commerciale, recadrant la modernisation des OSS/BSS autour de l'intelligence artificielle agentique selon quatre axes stratégiques : transformation accélérée des données, lancement de produits sans intervention humaine, expérience de service par intelligence artificielle agentique et intelligence artificielle agentique pour des opérations informatiques intelligentes. Le cadre fait évoluer le discours du secteur des affirmations de capacités technologiques vers un déploiement axé sur les résultats, défiant directement les fournisseurs dont les propositions d'intelligence artificielle manquent d'impact mesurable sur les opérateurs.
- Août 2026 : Zain Jordan a achevé la deuxième phase de sa refonte BSS cloud-native avec Ericsson, étendant la pile aux abonnés postpayés sur Ericsson Billing déployé dans un environnement Red Hat OpenShift privé et ajoutant la plateforme Telco DataOps comme couche de données en temps réel. Le déploiement positionne Zain Jordan comme l'un des premiers opérateurs de la région MENA à exploiter un BSS entièrement cloud-native sur l'ensemble de sa base d'abonnés, s'appuyant sur la phase prépayée réalisée avec Ericsson en mai 2025.
- Mai 2026 : NEC Corporation, via sa filiale en propriété exclusive Netcracker Technology, a finalisé son acquisition de CSG Systems International pour environ 2,9 milliards USD, créant une entité combinée couvrant l'engagement client, la monétisation, l'automatisation pilotée par l'intelligence artificielle, la gestion des commandes et les opérations cloud-native. Netcracker a assumé l'entière responsabilité de l'intégration de CSG, avec Andrew Feinberg nommé président et directeur général de l'organisation combinée.
- Avril 2026 : Cerillion a obtenu son plus grand contrat à ce jour avec Omantel, le principal opérateur télécom intégré d'Oman, d'une valeur de 42,5 millions GBP (environ 57,1 millions USD) sur cinq ans. Le déploiement couvre la suite complète Cerillion BSS/OSS, incluant Service Manager, le système de facturation convergente, le catalogue de produits d'entreprise, CRM Plus et l'inventaire réseau, hébergé sur Cerillion Cloud au sein d'Oman Data Park pour répondre aux exigences nationales de souveraineté des données et soutenir la Vision Oman 2040.


Portée du rapport mondial sur le marché des logiciels de gestion des commandes télécom
Le marché des logiciels de gestion des commandes télécom comprend des solutions et plateformes logicielles conçues pour automatiser, gérer et optimiser le cycle de vie de bout en bout des commandes de services télécom auprès des fournisseurs de services de communication, des opérateurs de réseaux mobiles, des fournisseurs de haut débit et des fournisseurs de services numériques.
Le rapport sur le marché des logiciels de gestion des commandes télécom est segmenté par composant (solutions et services), déploiement (basé sur le cloud [cloud public, cloud privé et cloud hybride] et sur site), taille d'organisation (grandes organisations et petites et moyennes organisations), type de réseau (réseaux sans fil et réseaux filaires), application (capture et validation des commandes clients, configuration des produits et devis, décomposition et orchestration des commandes de services, provisionnement/activation et gestion des changements, gestion de l'inventaire/des risques et des incidents, et gestion des commandes en gros et partenaires), utilisateur final (opérateurs de réseaux mobiles, opérateurs de réseaux fixes, fournisseurs d'accès à Internet, opérateurs de réseaux câblés, fournisseurs de communications par satellite, fournisseurs de réseaux en gros et à hôte neutre, et opérateurs de réseaux mobiles virtuels) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solutions |
| Services |
| Basé sur le cloud | Cloud public |
| Cloud privé | |
| Cloud hybride | |
| Sur site |
| Grandes organisations |
| Petites et moyennes organisations |
| Réseaux sans fil |
| Réseaux filaires |
| Capture et validation des commandes clients |
| Configuration des produits et devis |
| Décomposition et orchestration des commandes de services |
| Provisionnement, activation et gestion des changements |
| Gestion de l'inventaire, des risques et des incidents |
| Gestion des commandes en gros et partenaires |
| Opérateurs de réseaux mobiles |
| Opérateurs de réseaux fixes |
| Fournisseurs d'accès à Internet |
| Opérateurs de réseaux câblés |
| Fournisseurs de communications par satellite |
| Fournisseurs de réseaux en gros et à hôte neutre |
| Opérateurs de réseaux mobiles virtuels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Solutions | |
| Services | ||
| Par déploiement | Basé sur le cloud | Cloud public |
| Cloud privé | ||
| Cloud hybride | ||
| Sur site | ||
| Par taille d'organisation | Grandes organisations | |
| Petites et moyennes organisations | ||
| Par type de réseau | Réseaux sans fil | |
| Réseaux filaires | ||
| Par application | Capture et validation des commandes clients | |
| Configuration des produits et devis | ||
| Décomposition et orchestration des commandes de services | ||
| Provisionnement, activation et gestion des changements | ||
| Gestion de l'inventaire, des risques et des incidents | ||
| Gestion des commandes en gros et partenaires | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Opérateurs de réseaux fixes | ||
| Fournisseurs d'accès à Internet | ||
| Opérateurs de réseaux câblés | ||
| Fournisseurs de communications par satellite | ||
| Fournisseurs de réseaux en gros et à hôte neutre | ||
| Opérateurs de réseaux mobiles virtuels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du secteur des logiciels de gestion des commandes télécom ?
La taille du marché des logiciels de gestion des commandes télécom était de 1,61 milliard USD en 2026 et devrait atteindre 2,87 milliards USD d'ici 2031, avec un CAGR de 12,26 %. L'estimation reflète la demande de logiciels qui coordonnent les commandes commerciales avec la livraison des services, le provisionnement et les activités de facturation.
Qu'est-ce qui stimule la demande de logiciels de gestion des commandes télécom ?
La 5G, la fibre, l'IoT, les services convergés, la modernisation du cloud, la gestion des incidents basée sur l'intelligence artificielle et le réseau en tant que service accroissent le besoin de processus de commandes coordonnés. Ces services créent davantage de dépendances entre les demandes des clients, les données produits, les ressources réseau et les systèmes partenaires.
Quel modèle de déploiement mène l'adoption des logiciels de gestion des commandes télécom ?
Le déploiement basé sur le cloud détenait 62,11 % de la part des revenus en 2025 et devrait se développer à un CAGR de 13,78 % jusqu'en 2031. Les options publiques, privées et hybrides permettent aux opérateurs d'équilibrer l'évolutivité, les exigences locales en matière de données et l'intégration avec les systèmes sur site.
Quel type de réseau présente les meilleures perspectives pour les plateformes de gestion des commandes ?
Les réseaux sans fil détenaient 50,34 % de la part des revenus en 2025 et devraient se développer à un CAGR de 13,87 % jusqu'en 2031, soutenus par la 5G et l'activité MVNO. La demande est portée par une activation numérique plus rapide, la coordination des commandes inter-domaines et une gestion efficace des changements de service.
Quelle région présente la plus grande présence sur le marché des logiciels de gestion des commandes télécom ?
L'Amérique du Nord détenait 34,96 % de la part des revenus en 2025, soutenue par les investissements 5G et l'adoption du réseau en tant que service par les entreprises. La région bénéficie également de relations de services gérés établies et d'initiatives de modernisation parmi les grands fournisseurs de services de communication.
Quels défis ralentissent la modernisation des processus de commandes télécom ?
Les principaux défis comprennent les dépendances aux BSS/OSS hérités, les coûts d'intégration élevés, les données d'inventaire et de catalogue inexactes, les pénuries de compétences de la main-d'œuvre et les exigences de souveraineté des données. Ces facteurs peuvent retarder les projets de migration, augmenter l'intervention manuelle et entraver l'automatisation pilotée par l'intelligence artificielle.
Dernière mise à jour de la page le:



