
テレコム注文管理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
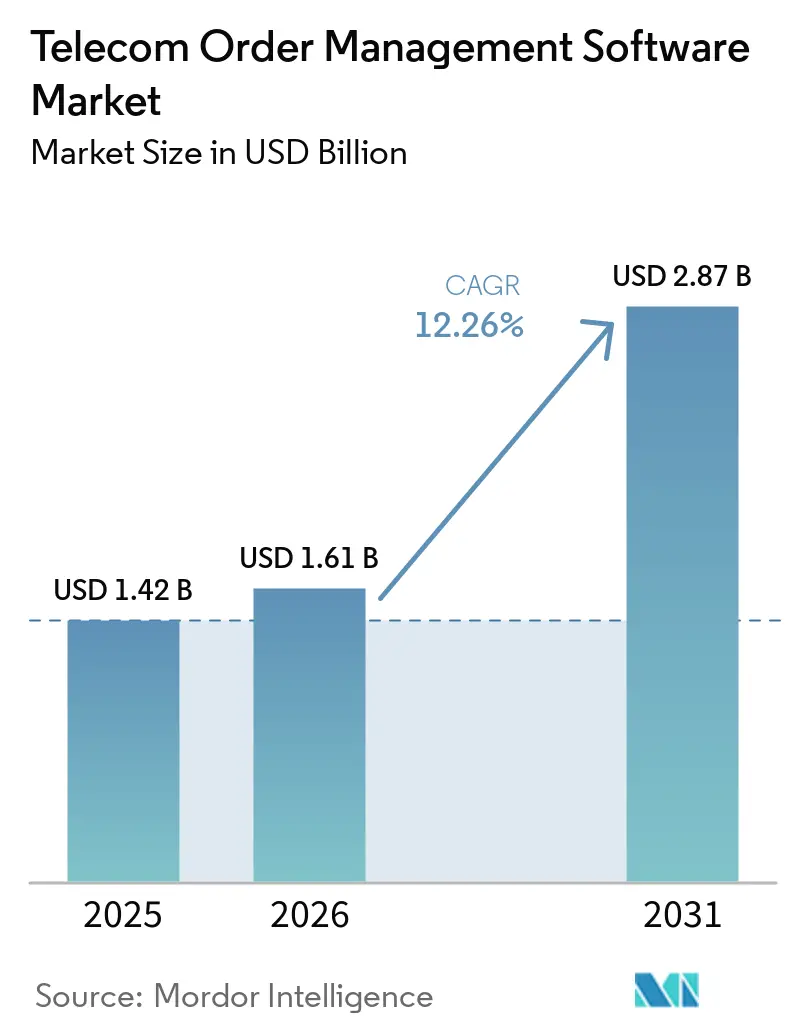
| 市場規模 (2026) | 1.61 十億米ドル |
| 市場規模 (2031) | 2.87 十億米ドル |
| Growth Rate (2026 - 2031) | 12.26 % |
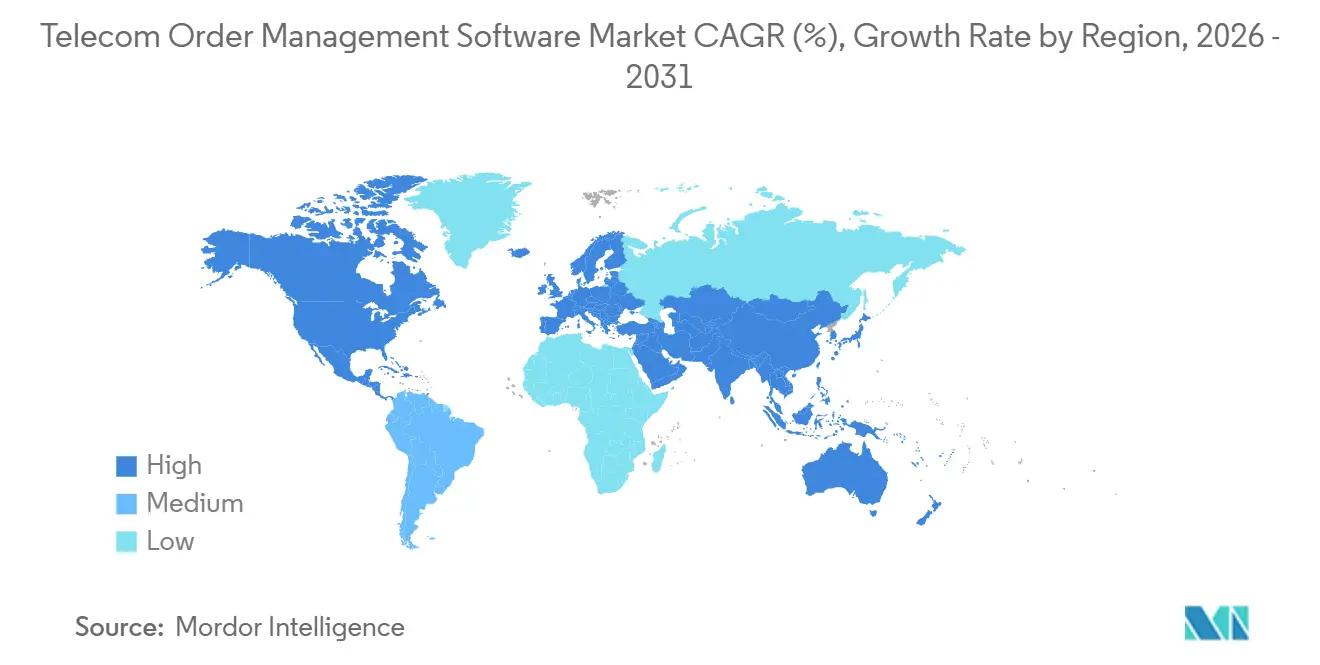
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
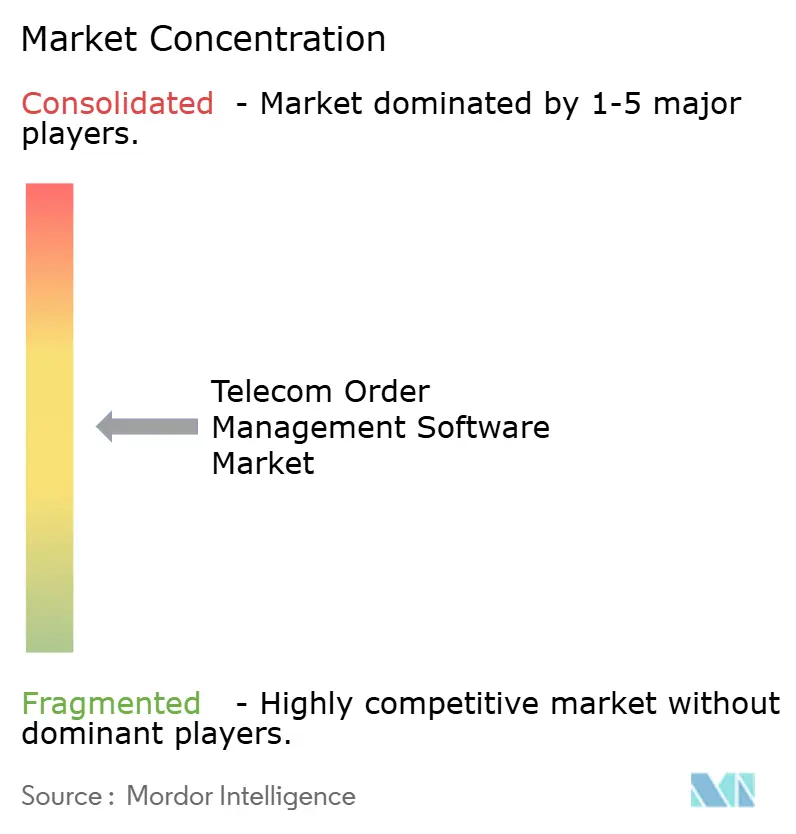
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレコム注文管理ソフトウェア市場分析
テレコム注文管理ソフトウェア市場規模は2025年に1.42 ビリオン 米ドルと評価され、2026年の1.61 ビリオン 米ドルから2031年には2.87 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12.26%です。テレコム注文管理ソフトウェア市場は、5G、ファイバー・トゥ・ザ・プレミシーズ、IoT接続、コンバージドサービスバンドルの同時拡大によって形成されています。これらのサービスは、個別のネットワークドメインにまたがる注文キャプチャ、カタログバリデーション、プロビジョニング、アクティベーション、パートナープロセスを調整できるソフトウェアを必要とします。クラウドネイティブアーキテクチャも、APIを主導とした統合と、従来は分離していたビジネスサポートシステム全体のリアルタイムオーケストレーションをサポートすることで、オペレーターの優先事項を変えています。帯域幅オンデマンドおよびサービスとしてのネットワーク(Network-as-a-Service)に対するエンタープライズ需要は、注文フローをよりダイナミックにし、顧客要求をネットワークおよび課金アクションに変換する必要性を高めています。大規模プラットフォームプロバイダーによる最近の買収は、テレコム注文管理ソフトウェア市場において、課金、ビリング、自動化、マネージドサービスにおけるスケールがより重要になっていることを示しています。データローカライゼーション規制と製品カタログ管理の脆弱性は、特にAIツールが一貫性のないサービス属性に依存している場合、自動化のメリットを制限する可能性があります。
主要レポートのポイント
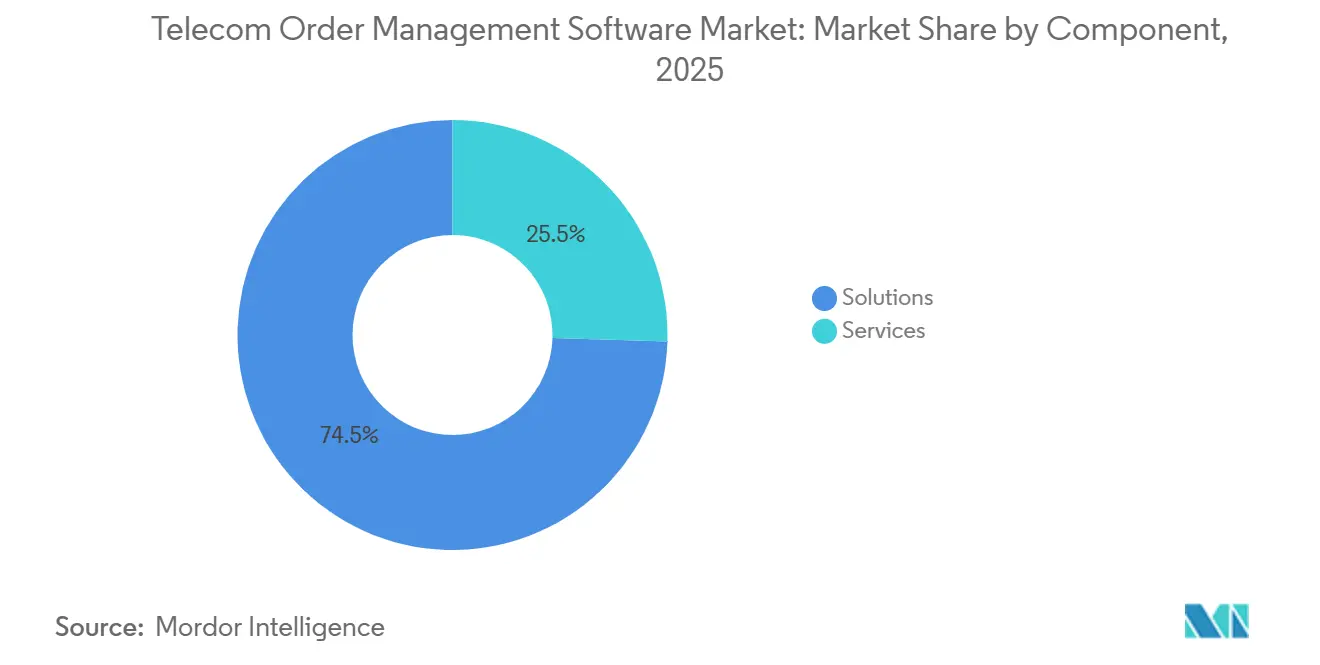
- コンポーネント別では、ソリューションが2025年のテレコム注文管理ソフトウェア市場シェアの74.52%を占め、サービスは2031年にかけてCAGR 13.30%で拡大する見込みです。
- デプロイメント別では、クラウドベースプラットフォームが2025年のテレコム注文管理ソフトウェア市場シェアの62.11%を占め、2031年にかけてCAGR 13.78%で拡大する見込みです。
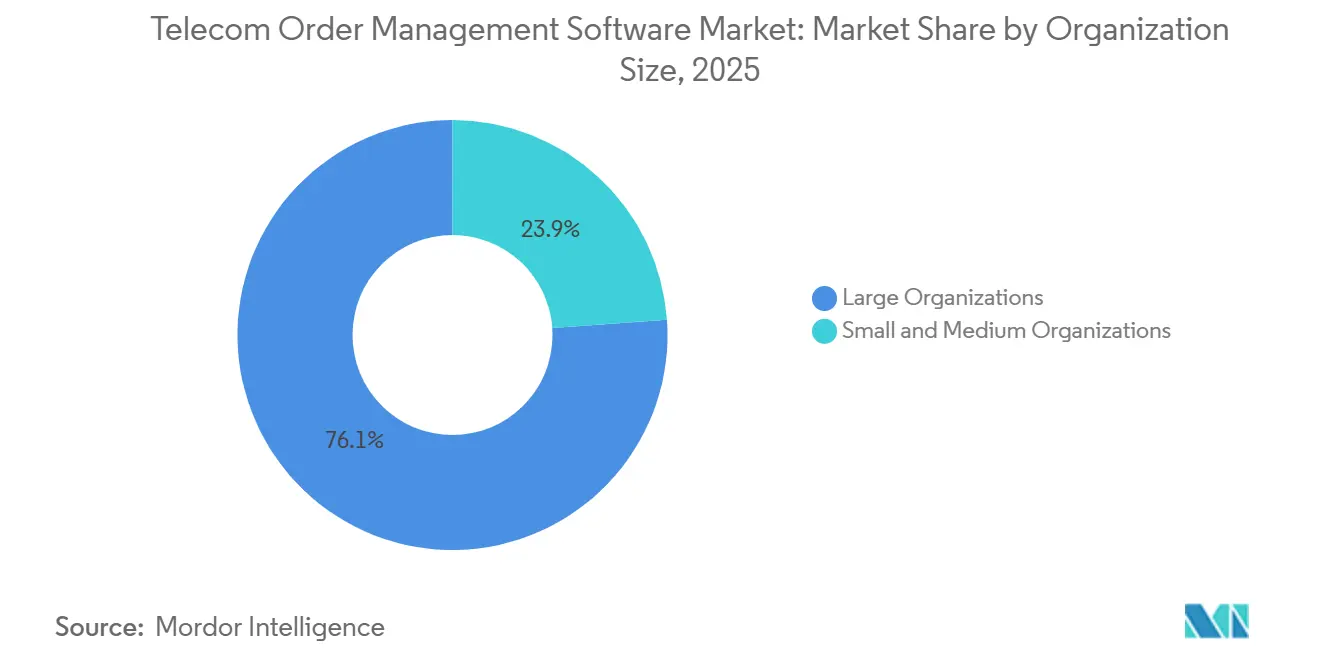
- 組織規模別では、大規模組織が2025年に76.13%の収益シェアを占め、中小規模組織はテレコム注文管理ソフトウェア市場において2031年にかけてCAGR 13.65%で拡大する見込みです。
- ネットワークタイプ別では、ワイヤレスネットワークが2025年に50.34%の収益シェアを占め、テレコム注文管理ソフトウェア市場において2031年にかけてCAGR 13.87%で拡大する見込みです。
- アプリケーション別では、サービス注文分解・オーケストレーションが2025年に22.56%の収益シェアを占め、ホールセールおよびパートナー注文管理は2031年にかけてCAGR 13.52%で拡大する見込みです。
- エンドユーザー別では、モバイルネットワークオペレーターが2025年に32.51%の収益シェアを占め、ホールセールおよびニュートラルホストネットワークプロバイダーは2031年にかけてCAGR 13.41%で拡大する見込みです。
- 地域別では、北米が2025年に34.96%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 13.77%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 5G、ファイバー、IoT、マルチプレイ注文の複雑性の増大 | +3.8% | グローバル | 中期(2〜4年) |
| クラウドネイティブOSSおよびBSSのモダナイゼーション | +2.8% | グローバル(北米および欧州に最も集中) | 中期(2〜4年) |
| AIを活用した注文自動化とフォールアウト防止 | +2.0% | グローバル | 短期(2年以内) |
| エンタープライズ向けサービスとしてのネットワーク(Network-as-a-Service)導入の加速 | +1.0% | 北米および欧州 | 中期(2〜4年) |
| デジタルセルフサービスと迅速なアクティベーションへの需要 | +0.7% | グローバル | 短期(2年以内) |
| ホールセール、MVNO、パートナー主導の接続モデルの拡大 | +0.5% | グローバル(中東・アフリカおよび南米への波及あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G、ファイバー、IoT、マルチプレイサービス注文の複雑性の増大
5Gスタンドアロンネットワーク、ファイバー・トゥ・ザ・プレミシーズインフラ、IoTリンク、マルチプレイバンドルの展開により、単一のサービスリクエスト内の依存関係の数が増加しています。中国は2025年末までに483.8万基の5G基地局を展開し、1万人あたり34.4基に相当し、商業サービスおよびエンタープライズサービス全体でスケーラブルなプロビジョニングプロセスの必要性が高まりました。IoT SIMアクティベーションなど、バンドルの一部でタスクが遅延すると、より広いサービスパッケージの完了が遅れ、収益認識が先送りになる可能性があります。これにより、信頼性の高い分解と調整は、バックオフィスの効率だけでなく、商業的パフォーマンスにとっても重要となっています。TM Forumは、オープンデジタルアーキテクチャ標準を使用したAI支援およびカタログ駆動型オーケストレーションにより、管理されたプルーフオブ・コンセプト作業においてサービス立ち上げのタイムラインを数ヶ月から数分に短縮し、統合工数を70%〜90%削減したと報告しています。[1]TM Forum、「AIと標準規格を活用した複雑なB2B見積もりおよび注文の変革」、TM Forum Catalyst プルーフ・オブ・コンセプト、tmforum.org テレコム注文管理ソフトウェア市場は、手動のハンドオフを減らしてマルチドメインの依存関係を解決するプラットフォームを優遇しています。
クラウドネイティブOSSおよびBSSのモダナイゼーション
クラウドネイティブ設計は、テレコム注文管理ソフトウェア市場における新規デプロイメントのベースラインとなりつつありますが、モノリシックシステムからの移行は依然として困難です。オペレーターは、注文ワークフローを最新のプラットフォームに安全に移行する前に、レガシーアプリケーションに組み込まれた文書化されていないビジネスルールを特定する必要があります。移行期間中、新しいクラウド注文エンジンは、アダプターを通じて古いインベントリおよびプロビジョニングシステムと連携しなければならないことが多くあります。このハイブリッド構成は、古いシステムが置き換えられるか完全に統合されるまで、レイテンシーと追加のエラーポイントをもたらす可能性があります。TM ForumのオープンデジタルアーキテクチャおよびオープンAPI適合プログラムは、この作業に共通の技術的方向性を提供します。Cerillionは2026年3月に50以上の認定APIを持つTM Forum ダイヤモンドレベルオープンAPI認定を取得し、標準ベースの統合に置かれる競争上の価値を示しました。[2]Cerillion、「Cerillionが業界をリードする実世界デプロイメントでTM Forum ダイヤモンドレベルオープンAPI認定を取得」、Cerillion プレスリリース、cerillion.com
AIを活用した注文自動化とフォールアウト防止
AIベースの自動化は、フォールアウト検出、根本原因分析、注文再送信のパイロットから本番ワークフローへと移行しています。Amdocsは2026年3月にCES26を発表し、注文内の複雑な変更に対する先制的なフォールアウト検出、プロアクティブなセルフヒーリング、並列実行機能を導入しました。[3]Amdocs、「Amdocsがエージェント駆動型BSS-OSS-ネットワークスイートCES26を発表」、Amdocs プレスリリース、amdocs.com これらの機能は、サービスリクエストに複数の技術的アクションが含まれる場合の手動介入を削減することを目的としています。NokiaとTelenorは、言語ベースのエンタープライズポータルが顧客要件をTMF921準拠のインテントベース注文に変換し、5Gスライスデプロイメント、ユーザープロビジョニング、アクティベーションを行う関連アプローチを実証しました。AIツールは以前の優先事項やエーをより大きなスケールで再現する可能性があるため、過去のフォールアウト記録は慎重にキュレーションする必要があります。テレコム注文管理ソフトウェア市場は、AI機能を強力なカタログガバナンス、明確なエスカレーションルール、追跡可能な人間の監視と組み合わせるベンダーを評価するでしょう。
エンタープライズ向けサービスとしてのネットワーク(Network-as-a-Service)導入の加速
エンタープライズ向けサービスとしてのネットワーク(Network-as-a-Service)の導入は、APIを通じて接続をプロビジョニングし、ほぼリアルタイムでサービスレベルコミットメントを維持できる注文システムへの需要を生み出しています。Lumenは2026年に、2025年第3四半期以降、サービスとしてのネットワーク(Network-as-a-Service)の顧客基盤を2,000社以上に倍増以上させ、インターネットオンデマンドの提供可能範囲を1,000万以上の新規拠点に拡大したと述べました。これらの注文は、顧客が長い手動サイクルなしに帯域幅、拠点、サービス設定の変更を期待するため、従来のテレコムトランザクションとは異なります。注文プラットフォームは、インテントベースのリクエストをリソース予約、サービスタスク、課金レコードに変換する必要があります。この要件は、製品カタログ、ネットワークインベントリ、課金システム間の統合をより重要にします。NaaS利用が増加するにつれ、テレコム注文管理ソフトウェア市場のサプライヤーはこの変換プロセスの速度と信頼性で競争できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い統合コストとレガシーBSSおよびOSSへの依存 | -2.1% | グローバル | 長期(4年以上) |
| 不正確なインベントリおよび製品カタログデータ | -1.2% | グローバル | 中期(2〜4年) |
| テルコグレードのクラウド、API、AIスキルの不足 | -0.8% | グローバル | 中期(2〜4年) |
| サイバーセキュリティ、データ主権、自律プロビジョニングリスク | -0.6% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い統合コストとレガシーBSSおよびOSSへの依存
レガシーBSSおよびOSSへの依存は、テレコム注文管理ソフトウェア市場におけるモダナイゼーションプログラムを引き続き遅らせています。大規模オペレーターは、長年にわたって蓄積された可能性のある注文、インベントリ、ビリング、プロビジョニングのリンクを変更しながら、ライブサービスを維持しなければなりません。追加された各自動化レイヤーは、基盤となるインターフェースが脆弱なままである場合、古いデータや互換性のない属性を引き継ぐ可能性があります。その結果、自動化プログラムが削減するよう設計されたフォールアウトではなく、新たなフォールアウトが発生する可能性があります。英国の電気通信セキュリティ実施規範は、オペレーターが関連システム全体で運用上の回復力とサプライチェーンリスク管理を実証することを要求しており、モダナイゼーション作業にガバナンス要件を追加しています。完全な置き換えが商業的に実用的でない場合、段階的な統合と明確な管理ポイントをサポートできるプロバイダーがより有利な立場にあります。
不正確なインベントリおよび製品カタログデータ
不正確なインベントリおよび製品カタログレコードは、技術的に実現不可能な注文を引き起こし、回避可能な手動作業を生み出す可能性があります。5G、ファイバー、バンドルサービスが製、ネットワークリソース、価格、サービスルール間のより多くの関係を生み出すにつれて、この問題はより深刻になります。カタログが現在のリソース可用性を反映していない場合、注文エンジンは完了できないタスクを作成する可能性があります。AIエージェントは、背後にあるデータの不一致を特定せずに注文を繰り返し再試行すると、この問題を増幅させる可能性があります。したがって、継続的なバリデーションルールは、定期的なカタログクリーンアッププロジェクトよりも重要になっています。TM Forum標準は、製品、サービス、リソースレイヤー間のセマンティックな一貫性をサポートし、テレコム注文管理ソフトウェア市場全体で注文データ品質を改善するためのフレームワークをオペレーターに提供します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションが競争の核心を定義し、サービスが加速ソリューションは2025年のテレコム注文管理ソフトウェア市場の74.52%を占めました。オペレーターはこれらのプラットフォームを注文オーケストレーション、カタログ管理、プロビジョニングに使用しており、ソフトウェア機能がサービス継続性の中心となっています。この大きなシェアは、サービスエンゲージメントのみに依存するのではなく、専用システムへの選好を反映しています。既存のプラットフォームは、完全に置き換えられるのではなく、AIベースのフォールアウト検出、カタログ同期、インテントベースの分解で強化されることが多くあります。このアプローチは、ソフトウェアが運用プロセスに組み込まれるため、顧客関係を長期化させる可能性があります。また、レガシー環境から切り離すことが困難なベンダー固有のアーキテクチャを維持する可能性もあります。
サービスは、オペレーターがクラウドネイティブおよびハイブリッド移行を管理するにつれて、2026年から2031年にかけてCAGR 13.30%で拡大する見込みです。新しい注文エンジンが古いシステムと調整しなければならない場合、実装、システム統合、マネージドサービス、コンサルティングは引き続き必要です。Amdocsは2026年度第1四半期のマネージドサービス収益として7億4,600万 米ドルを報告し、これは四半期収益の65%に相当し、大規模アカウントにおけるサービス主導の関係の規模を示しています。これらのエンゲージメントは、変革中のオペレーターの運用継続性の管理を支援します。また、顧客がAIツールを使用して更新時のスコープとサービス要件を見直す場合、マージンプレッシャーに直面する可能性もあります。テレコム注文管理ソフトウェア業界は、したがってスケーラブルなソフトウェア製品と専門的な実装サポートの両方に依存しています。


デプロイメント別:
クラウドベースモデルが注文アーキテクチャの新たなベースラインを設定クラウドベースのデプロイメントは2025年の市場の62.11%を占め、2031年にかけてCAGR 13.78%で拡大する見込みです。このデュアルポジションは、クラウド提供が広く採用されながらも、さらなる拡大の余地を保持していることを示しています。パブリック、プライベート、ハイブリッドモデルは、スケール、制御、ローカルデータ処理の間で異なるトレードオフを提供します。国家規制がデータレジデンシーを要求しながらも、オペレーターが分析やAIワークロードのための弾力的なコンピューティングへのアクセスを望む場合、ハイブリッド環境は特に関連性があります。多くのオペレーターは、単一のプラットフォームプロバイダーへの依存を減らすためにクラウドアグノスティックな設計も求めています。これらの選好により、テレコム注文管理ソフトウェア市場における購買決定の重要な部分としてAPI互換性とポータビリティが位置づけられています。
オンプレミスのデプロイメントは、深くカスタマイズされたシステムを持つTier-1オペレーターにとって引き続き関連性があります。完全な移行には数年の作業が必要となり、相当な運用リスクをもたらす可能性があります。しかし、オペレーターが柔軟な提供モデルを優先するにつれて、新規オンプレミス契約は契約価値の減少する部分を占めています。TM Forum ODA適合性とETSI MANO標準は、クラウドネイティブネットワークおよび注文管理の共通パターンを定義するのに役立っています。標準化は、以前は大規模なカスタマイズされたオンプレミスプロジェクトを優遇していた統合負担を軽減できます。テレコム注文管理ソフトウェア業界は、したがって、運用環境が部分的にローカルのままであっても、モジュラープラットフォームへと移行しています。
組織規模別:
大規模オペレーターがリードし、中小企業向けサービスとしてのソフトウェア(SaaS)モデルが競争を再形成大規模組織は2025年の市場収益の76.13%を占めました。Tier-1オペレーターは、複数のネットワーク技術とパートナー関係にわたって非常に高い注文量を処理できるプラットフォームを必要とします。彼らの投資は、AI支援オーケストレーション、カタログ駆動型分解、ホールセール管理に焦点を当てることが多くあります。大規模では、注文あたりのコストを低下させることで、営業利益率とサービス品質をサポートできます。これらのオペレーターは複雑な環境を運営しており、移行に時間がかかる可能性があり、既存サプライヤーとの長期契約をサポートできます。彼らのインストールベースは、テレコム注文管理ソフトウェア市場全体の需要を引き続き支えています。
中小規模組織は、2026年から2031年にかけてCAGR 13.65%で拡大する見込みです。サービスとしてのソフトウェア(SaaS)提供は、広範な内部インフラを構築したくないMVNO、地域オペレーター、新規デジタルキャリアの参入障壁を下げます。Totogiとgaiiaはこのグループをターゲットに、クラウドネイティブ課金とAI指向のOSSおよびBSSプラットフォームを提供しています。gaiiaは2026年5月のシリーズBファンディングラウンドで4,000万 米ドルを調達し、小規模通信サービスプロバイダー向けのAIエージェント、製品化された移行、顧客機能をサポートしました。既存ベンダーは、より大きなアカウントになる可能性のあるオペレーターとの関係を構築するために、より軽量なサービスとしてのソフトウェア(SaaS)ティアで対応しています。この競争の変化により、テレコム注文管理ソフトウェア市場は従来のTier-1デプロイメントを超えて拡大しています。
ネットワークタイプ別:
ワイヤレスネットワークが量を牽引し、ワイヤライン収束が激化ワイヤレスネットワークは2025年の市場収益の50.34%を占め、2031年にかけてCAGR 13.87%で拡大する見込みです。5G加入者の追加、MVNO活動、クラウドネイティブモバイルネットワークの立ち上げがこのポジションを支えています。Mavenirは2026年2月にTune TalkがクラウドネイティブOSSおよびBSSソリューションを使用してASEAN初の完全クラウドネイティブモバイルネットワークオペレーターになることを可能にしました。グリーンフィールドオペレーターは、一部のレガシー統合の課題を回避し、最初から最新のオーケストレーションプロセスを確立できます。既存のワイヤレスオペレーターは、確立された加入者を中断させることなくアクティブなシステムをモダナイズしなければならないため、異なる道を歩んでいます。モバイルオファーがより柔軟になるにつれて、両グループとも自動化されたアクティベーションとサービス管理を必要としています。
ワイヤラインネットワークは、固定ブロードバンド、エンタープライズ専用線、ファイバーサービスを通じて残りの需要を占めています。ファイバーデプロイメントは、フィールド作業、機器プロビジョニング、サービスアクティベーション、ビリング間の調整を必要とします。固定モバイル収束は、ワイヤラインとワイヤレス注文間の運用上の分離を縮小しています。オペレーターはますます、バンドルサービスジャーニーの両部分を調整できる1つのオーケストレーションレイヤーを求めています。TM Forum TMF622注文管理APIは、これらの活動のためのベンダーエコシステム全体の相互運用性をサポートします。この収束により、テレコム注文管理ソフトウェア市場プラットフォームの役割は、ネットワーク固有のワークフローツールからエンタープライズ全体の注文調整システムへと拡大しています。
アプリケーション別:
オーケストレーションがコアにあり、ホールセールがフロンティアにあるサービス注文分解・オーケストレーションは2025年に22.56%の収益シェアを占めました。この機能は商業注文を技術タスクに変換し、並列実行を調整し、進捗を監視し、フォールアウトを管理します。その重要性は、注文に含まれるサービスコンポーネントとパートナー関係の数が増えるにつれて高まります。人間の介入なしにクロスドメインの依存関係を管理する能力は、大規模オペレーターの調達における主要な差別化要因です。また、オペレーターが商業オファーをそれらを提供するシステムに接続する効果性も決定します。このため、テレコム注文管理ソフトウェア市場はオーケストレーションの深さと信頼性に大きな重みを置いています。
ホールセールおよびパートナー注文管理は、2031年にかけてCAGR 13.52%で拡大する見込みです。成長はMVNOエコシステム、ニュートラルホスト構成、パートナー提供のエンタープライズ接続に関連しています。Deutsche Telekom T Wholesaleは、TM ForumおよびMEF LSO Sonata標準に準拠し、見積もり、注文、納品、ビリングをカバーする国際的なリード・トゥ・キャッシュプロセスの完全なBSS変革を完了しました。顧客注文キャプチャ・バリーション、製品設定・見積もり、プロビジョニング・変更管理、インベントリ・フォールアウト管理もAIベースのアップグレードを受けています。これらの機能は、従来かなりのスタッフの労力を必要としていたワークフローの手動タッチポイントを削減します。パートナーモデルが拡大するにつれて、外部システムを調整するアプリケーションがテレコム注文管理ソフトウェア業界全体でより重要になっています。
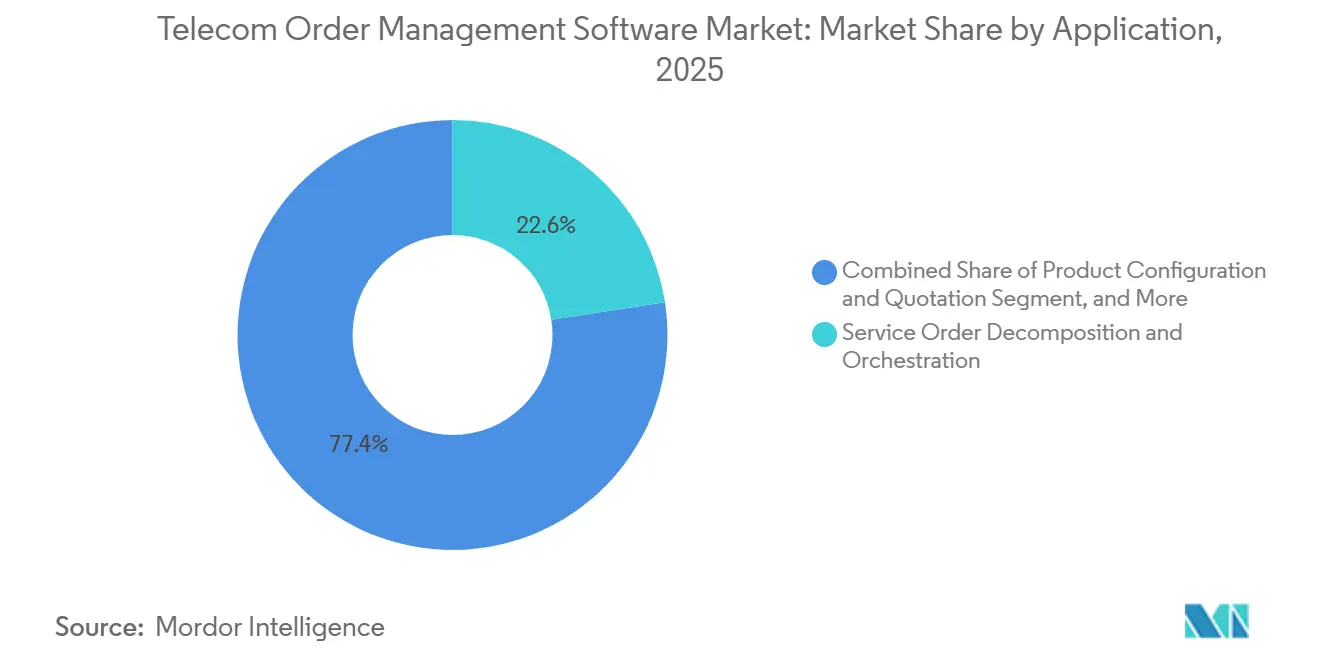
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
MNOが需要を支え、ニュートラルホストプロバイダーが台頭モバイルネットワークオペレーターは2025年に32.51%の収益シェアを占めました。MNOは共通のオーケストレーション環境内でプリペイド、ポストペイド、5G、MVNOのワークロードを調整しなければなりません。その規模により、広範なプラットフォームとマネージドサービス構成の主要な購買グループとなっています。また、大規模MNOは最も複雑な注文環境の一部を運営しているため、移行の慣性も生み出しています。長い移行サイクルは、長期のサプライヤー契約をサポートできます。固定ネットワークオペレーター、インターネットサービスプロバイダー、ケーブルネットワークオペレーター、衛星通信プロバイダー、MVNOがテレコム注文管理ソフトウェア市場の残りの需要を構成しています。
ホールセールおよびニュートラルホストネットワークプロバイダーは、2026年から2031年にかけてCAGR 13.41%で拡大する見込みです。その成長は、密集した都市部のニュートラルホストデプロイメントと、エンタープライズプライベート5Gを提供するホールセールキャリアによって支えられています。MVNOも、ホスト型インフラとサービスとしてのソフトウェア(SaaS)ビリングがクラウドベースの注文システムと一致するため、有意義な機会となっています。より広いeSIMサポートは、物理的なSIMロジスティクスを回避するデジタルアクティベーションプロセスへのさらなる需要を生み出しています。プロバイダーは、正確なエンタイトルメントとビリングデータを維持しながら、より迅速な加入者オンボーディングをサポートしなければなりません。これらの要件は、複数のブランド、パートナー、アクセスネットワークを調整できる柔軟なプラットフォームを優遇します。
地域分析
北米テレコム注文管理ソフトウェア市場
北米は2025年の収益の34.96%を占めた。大規模な5G投資プログラムおよびサービスとしてのネットワークの先進的なエンタープライズ導入が、同地域の需要を支えている。米国は最大の国内市場であり、長期マネージドサービス契約がプラットフォームプロバイダーに収益の可視性をもたらしている。Amdocsは2025年12月時点で4.25 ビリオン 米ドルの12ヶ月バックログを報告し、2026年2月にはT-Mobileとのマルチイヤー契約延長を発表した。この契約はマネージドサービス、ソフトウェア開発、AIイノベーションを対象としている。同社はまた、FastwebがVodafone Italyとの統合後にOMS プラットフォームの利用を拡大したと述べており、オペレーター統合が統一注文レイヤーへの需要を生み出し得ることを示している。カナダとメキシコは、光ファイバー投資および地域近代化プログラムを通じて需要を加えている。
欧州およびアジア太平洋テレコム注文管理ソフトウェア市場
欧州は、ドイツ、英国、フランス、イタリア全域で光ファイバー展開が継続していることから、テレコム注文管理ソフトウェア市場における主要な地域ブロックとなっている。同地域のオペレーターは、サイバーセキュリティ要件の発展に伴い、強固なデータ主権管理および監査証跡を必要としている。英国の電気通信セキュリティ実施規範は、レジリエンスおよびサプライチェーンリスク管理に関する期待値を設定している。アジア太平洋地域は2031年までに13.77%のCAGRで拡大すると予測されている。中国は2025年末までに483万8,000基の5G基地局を展開し、大容量プロビジョニング能力への需要が高まっている。NTTドコモは2026年2月にAWS上で商用5Gコアを立ち上げ、AIによる自動コアネットワーク構築を含めており、同様の近代化を検討するオペレーターにとっての参照事例となっている。エリクソンは、インドが2030年までに9億7,000万人の5Gユーザーを擁し、モバイル加入者の74%に相当すると予測した。
アジア太平洋、中東・アフリカおよび南米テレコム注文管理ソフトウェア市場
韓国の高密度5Gネットワークは、先進的なオーケストレーションツールの調達を支えている。東南アジアにも、広範なレガシープラットフォームを維持することなく現行システムを導入できるグリーンフィルドのデジタルオペレーターが存在する。マレーシアにおけるTune Talkのクラウドネイティブ MNO立ち上げはこのアプローチを示す好例である。中東では、国家デジタルトランスフォーメーションプログラムおよびオペレーターによる技術的役割の拡大を通じて、BSSおよびOSSへの投資が行われている。Cerillionは2026年4月、データ主権要件を満たすためオマーンでホストされる5年間のBSSおよびOSSプログラムについて、Omantelと4,250万 英ポンド(5,710万 米ドル)の契約を締結した。Netcrackerは2025年10月、カタログ、CPQ、注文キャプチャ、フルフィルメント、オーバー・ザ・トップサービス管理を対象とするBSSトランスフォーメーションについて、e& UAEとの本番稼働準備が整ったことを発表した。南米およびアフリカは、ブロードバンド拡大、モバイルデータ利用、低コストクラウド配信に紐づく初期段階の機会として残っている。

競争環境
テレコム注文管理ソフトウェア市場は、主要サプライヤー間で適度に集中しています。AmdocsとNetcracker-CSGの統合事業は、Tier-1オペレーター収益の相当部分を占め、Cerillion、Hansen Technologies、Tecnotree、Comarch、Mavenir、Etiyaが特定のアカウントと地域で競争しています。2026年5月のNECによるNetcrackerを通じたCSG Systemsの買収(約29億 米ドル相当)は、顧客エンゲージメント、マネタイゼーション、自動化、注文管理、クラウドネイティブ運用機能を統合しました。Amdocsは2025年12月約1億9,700万 米ドルでMATRIXX Softwareの買収を完了し、課金・レーティング機能と12の戦略的オペレーターアカウントを追加しました。これらの取引により、最大のサプライヤーはより広い製品ポートフォリオとマネージドサービス能力を持つことになります。小規模プロバイダーは競争するために明確な技術的またはデプロイメント上の優位性を示さなければなりません。
フルスタックサプライヤーは、スケール、マネージドサービス、AI能力、確立されたTier-1関係を通じて競争しています。コンポーザブルプラットフォームスペシャリストは、複数年の置き換えプログラムを望まないオペレーターに対して、ODA適合性、API主導設計、より迅速なデプロイメントに焦点を当てています。Cerillionは、2026年4月の26.1リリースにおけるダイヤモンドレベルTM Forumオープン API認定とAgent2Agent機能の導入を通じてこのアプローチを活用しました。AIネイティブの挑戦者は、デプロイメントまでの時間を短縮できるサービスとしてのソフトウェア(SaaS)モデルで中小企業およびMVNO顧客に焦点を当てています。Totogiは、2degreesがクラウドネイティブ課金プラットフォームを1年間運用した後、300以上の機能と最適化を提供したと報告しました。このサプライヤーモデルの組み合わせは、幅広さと速度の両方をめぐる競争を生み出しています。
機会は、自律的なMVNOイネーブルメント、AIベースのカタログ管理、規制された管轄区域向けのソブリンクラウド注文システムに残っています。テレコム注文管理ソフトウェア市場はまた、ベンダーが新製品機能だけでなく、信頼性の高い運用結果を示せるかどうかにも依存しています。エリクソンは2026年8月にBSSおよびOSSモダナイゼーションのためのビジネスバリューパスウェイを発表し、データ変革、製品立ち上げ、サービスエクスペリエンス、ITオペレーションにわたってエージェンティックAIを位置づけました。この発表は、AI投資からの実際の成果に対するバイヤーの精査の高まりを反映しています。大規模サプライヤーは、インストールベースとサービス組織を使用してデプロイメントを検証できます。スペシャリストは、標準適合性、狭い運用専門知識、よりシンプルなクラウド提供を通じて対応できます。利用可能な情報は上位プレイヤーの合算シェアを提供していないため、裏付けのない推定を作成せずに数値的な集中スコアを割り当てることはできません。
テレコム注文管理ソフトウェア業界リーダー
Amdocs Limited
Netcracker Technology Corporation
Cerillion plc
Comarch S.A.
Tecnotree Corporation
- *免責事項:主要選手の並び順不同
テレコム注文管理ソフトウェア市場
- Amdocs Limited
- Netcracker Technology Corporation
- Cerillion plc
- Comarch S.A.
- Tecnotree Corporation
- CSG Systems, Inc.
- Hansen Technologies Limited
- MATRIXX Software, Inc.
- Optiva, Inc.
- Sigma Systems Canada, Inc.
- Mavenir, Inc.
- Nexign
- Etiya Bilgi Teknolojileri Yaz?l?m Sanayi ve Ticaret A.?.
- Whale Cloud Technology Co., Ltd.
- Qvantel Oy
- Totogi, Inc.
- Sterlite Technologies Limited
- Subex Limited
- Alepo Technologies Pvt. Ltd.
- Cerillion Service Manager

Recent Industry Developments in テレコム注文管理ソフトウェア市場
- 2026年8月:エリクソンはビジネスバリューパスウェイフレームワークを発表し、OSSおよびBSSのモダナイゼーションを4つの戦略的パス(より迅速なデータ変革、ゼロタッチ製品立ち上げ、エージェンティックAIサービスエクスペリエンス、インテリジェントITオペレーションのためのエージェンティックAI)にわたるエージェンティックAIを中心に再構成しました。このフレームワークは、業界の議論を技術能力の主張から成果主導のデプロイメントへとシフトさせ、AIの提案が測定可能なオペレーターへの影響を欠くベンダーに直接挑戦しています。
- 2026年8月:ザイン・ヨルダンはエリクソンとのクラウドネイティブBSS刷新のフェーズ2を完了し、プライベートRed Hat OpenShift環境にデプロイされたエリクソンビリング上のポストペイド加入者にスタックを拡張し、リアルタイムデータレイヤーとしてテルコデータオプスプラットフォームを追加しました。このデプロイメントにより、ザイン・ヨルダンはMENA地域で加入者ベース全体にわたって完全クラウドネイティブBSSを運用する最初のキャリアの1つとして位置づけられ、2025年5月にエリクソンと完了したプリペイドフェーズを基盤としています。
- 2026年5月:NECコーポレーションは、完全子会社Netcracker Technologyを通じて、CSG Systems Internationalの約29億 米ドルの買収を完了し、顧客エンゲージメント、マネタイゼーション、AI駆動型自動化、注文管理、クラウドネイティブ運用にまたがる統合エンティティを創設しました。NetcrackerはCSG統合の全責任を引き受け、Andrew FeinbergがCEOおよび会長に任命されました。
- 2026年4月:Cerillionは、オマーンの主要な統合通信オペレーターであるOmantelと、5年間で4,250万 英ポンド(約5,710万 米ドル)相当の過去最大の契約を締結しました。デプロイメントは、国家データ主権要件を満たし、オマンビジョン2040を支援するために、オマンデータパーク内のCerillionクラウドでホストされるサービスマネージャー、コンバージェント課金システム、エンタープライズ製品カタログ、CRMプラス、ネットワークインベントリを含む完全なCerillion BSS/OSSスイートをカバーしています。


グローバルテレコム注文管理ソフトウェア市場レポートスコープ
テレコム注文管理ソフトウェア市場は、通信サービスプロバイダー(CSP)、モバイルネットワークオペレーター、ブロードバンドプロバイダー、デジタルサービスプロバイダー全体にわたるテレコムサービス注文のエンドツーエンドライフサイクルを自動化、管理、最適化するために設計されたソフトウェアソリューションおよびプラットフォームで構成されています。
テレコム注文管理ソフトウェア市場レポートは、コンポーネント(ソリューションおよびサービス)、デプロイメント(クラウドベース〔パブリッククラウド、プライベートクラウド、ハイブリッドクラウド〕およびオンプレミス)、組織規模(大規模組織および中小規模組織)、ネットワークタイプ(ワイヤレスネットークおよびワイヤラインネットワーク)、アプリケーション(顧客注文キャプチャ・バリデーション、製品設定・見積もり、サービス注文分解・オーケストレーション、プロビジョニング・アクティベーション・変更管理、インベントリ・ジェパーディ・フォールアウト管理、ホールセールおよびパートナー注文管理)、エンドユーザー(モバイルネットワークオペレーター、固定ネットワークオペレーター、インターネットサービスプロバイダー、ケーブルネットワークオペレーター、衛星通信プロバイダー、ホールセールおよびニュートラルホストネットワークプロバイダー、モバイル仮想ネットワークオペレーター)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソリューション |
| サービス |
| クラウドベース | パブリッククラウド |
| プライベートクラウド | |
| ハイブリッドクラウド | |
| オンプレミス |
| 大規模組織 |
| 中小規模組織 |
| ワイヤレスネットワーク |
| ワイヤラインネットワーク |
| 顧客注文キャプチャ・バリデーション |
| 製品設定・見積もり |
| サービス注文分解・オーケストレーション |
| プロビジョニング、アクティベーション、変更管理 |
| インベントリ、ジェパーディ、フォールアウト管理 |
| ホールセールおよびパートナー注文管理 |
| モバイルネットワークオペレーター |
| 固定ネットワークオペレーター |
| インターネットサービスプロバイダー |
| ケーブルネットワークオペレーター |
| 衛星通信プロバイダー |
| ホールセールおよびニュートラルホストネットワークプロバイダー |
| モバイル仮想ネットワークオペレーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| デプロイメント別 | クラウドベース | パブリッククラウド |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| オンプレミス | ||
| 組織規模別 | 大規模組織 | |
| 中小規模組織 | ||
| ネットワークタイプ別 | ワイヤレスネットワーク | |
| ワイヤラインネットワーク | ||
| アプリケーション別 | 顧客注文キャプチャ・バリデーション | |
| 製品設定・見積もり | ||
| サービス注文分解・オーケストレーション | ||
| プロビジョニング、アクティベーション、変更管理 | ||
| インベントリ、ジェパーディ、フォールアウト管理 | ||
| ホールセールおよびパートナー注文管理 | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| 固定ネットワークオペレーター | ||
| インターネットサービスプロバイダー | ||
| ケーブルネットワークオペレーター | ||
| 衛星通信プロバイダー | ||
| ホールセールおよびニュートラルホストネットワークプロバイダー | ||
| モバイル仮想ネットワークオペレーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
テレコム注文管理ソフトウェアセクターの規模はどのくらいですか?
テレコム注文管理ソフトウェア市場規模は2026年に1.61 ビリオン 米ドルであり、CAGR 12.26%で成長し、2031年までに2.87 ビリオン 米ドルに達する込みです。この推定は、商業注文をサービス提供、プロビジョニング、ビリング活動と調整するソフトウェアへの需要を反映しています。
テレコム注文管理ソフトウェアへの需要を牽引しているものは何ですか?
5G、ファイバー、IoT、コンバージドサービス、クラウドモダナイゼーション、AIベースのフォールアウト管理、サービスとしてのネットワーク(NaaS)が、調整された注文プロセスの必要性を高めています。これらのサービスは、顧客リクエスト、製品データ、ネットワークリソース、パートナーシステム間のより多くの依存関係を生み出しています。
テレコム注文管理ソフトウェアの採用をリードするデプロイメントモデルはどれですか?
クラウドベースのデプロイメントは2025年に62.11%の収益シェアを占め、2031年にかけてCAGR 13.78%で拡大する見込みです。パブリック、プライベート、ハイブリッドオプションにより、オペレーターはスケーラビリティ、ローカルデータ要件、オンプレミスシステムとの統合のバランスを取ることができます。
注文管理プラットフォームにとって最も強い見通しを持つネットワークタイプはどれですか?
ワイヤレスネットワークは2025年に50.34%の収益シェアを占め、5GおよびMVNO活動に支えられて2031年にかけてCAGR 13.87%で拡大する見込みです。需要は、より迅速なデジタルアクティベーション、クロスドメイン注文調整、サービス変更の効率的な管理によって牽引されています。
テレコム注文管理ソフトウェアの最大のプレゼンスを持つ地域はどこですか?
北米は2025年に34.96%の収益シェアを占め、5G投資とエンタープライズ向けサービスとしてのネットワーク(Network-as-a-Service)の採用に支えられています。この地域はまた、大規模通信サービスプロバイダー間の確立されたマネージドサービス関係とモダナイゼーションイニシアチブからも恩恵を受けています。
テレコム注文プロセスのモダナイゼーションを遅らせる課題は何ですか?
主な課題には、レガシーBSSおよびOSSへの依存、高い統合コスト、不正確なインベントリおよびカタログデータ、労働力のスキル不足、データ主権要件が含まれます。これらの要因は、移行プロジェクトを遅延させ、手動介入を増加させ、AI駆動型自動化を妨げる可能性があります。
最終更新日:



