
Tamaño y Participación del Mercado de Software de Gestión de Pedidos de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Gestión de Pedidos de Telecomunicaciones por Mordor Intelligence
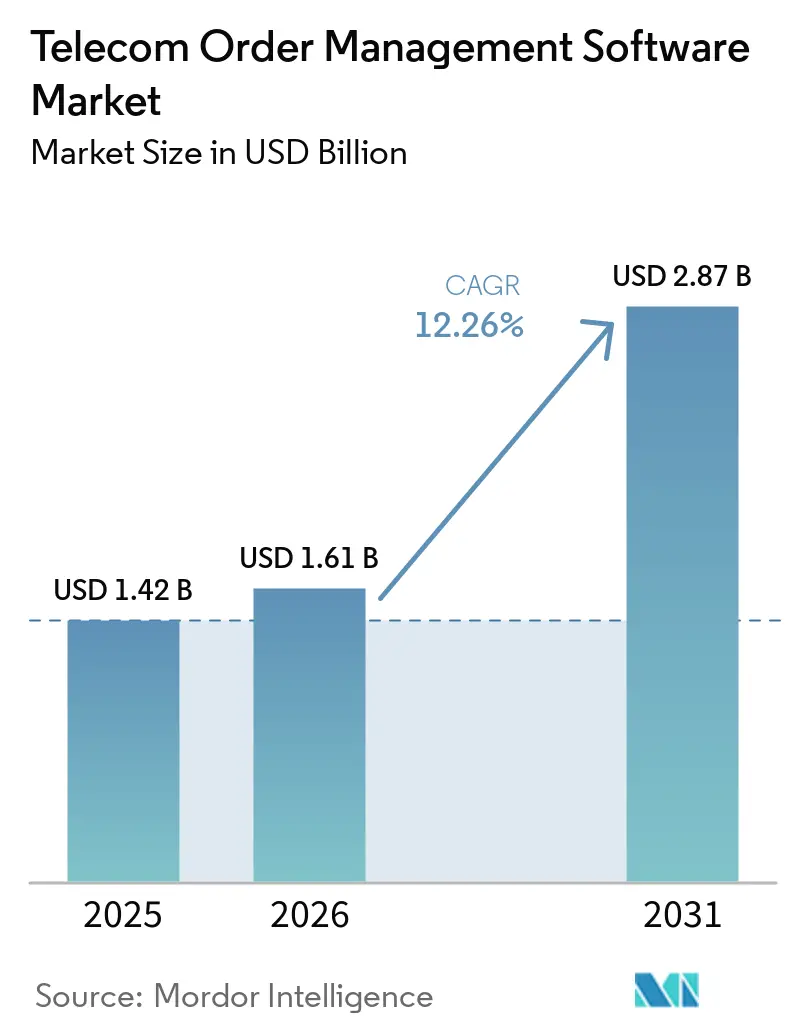
El tamaño del mercado de software de gestión de pedidos de telecomunicaciones fue valorado en 1,42 mil millones de USD en 2025 y se estima que se expandirá desde 1,61 mil millones de USD en 2026 hasta alcanzar 2,87 mil millones de USD en 2031, a una CAGR del 12,26% durante el período de pronóstico (2026-2031). El mercado de software de gestión de pedidos de telecomunicaciones está siendo moldeado por la expansión simultánea de 5G, fibra hasta las instalaciones, conectividad IoT y paquetes de servicios convergentes. Estos servicios requieren software que pueda coordinar la captura de pedidos, la validación del catálogo, el aprovisionamiento, la activación y los procesos de socios a través de dominios de red separados. La arquitectura nativa en la nube también está cambiando las prioridades de los operadores porque admite la integración basada en API y la orquestación en tiempo real a través de sistemas de soporte empresarial previamente separados. La demanda empresarial de ancho de banda bajo demanda y Red como Servicio está haciendo que los flujos de pedidos sean más dinámicos y aumentando la necesidad de traducir las solicitudes de los clientes en acciones de red y facturación. Las adquisiciones recientes por parte de grandes proveedores de plataformas indican que la escala en facturación, cobro, automatización y servicios gestionados se está volviendo más importante en el mercado de software de gestión de pedidos de telecomunicaciones. Las normas de localización de datos y los controles débiles del catálogo de productos pueden limitar los beneficios de la automatización, particularmente cuando las herramientas de inteligencia artificial dependen de atributos de servicio inconsistentes.
Conclusiones Clave del Informe
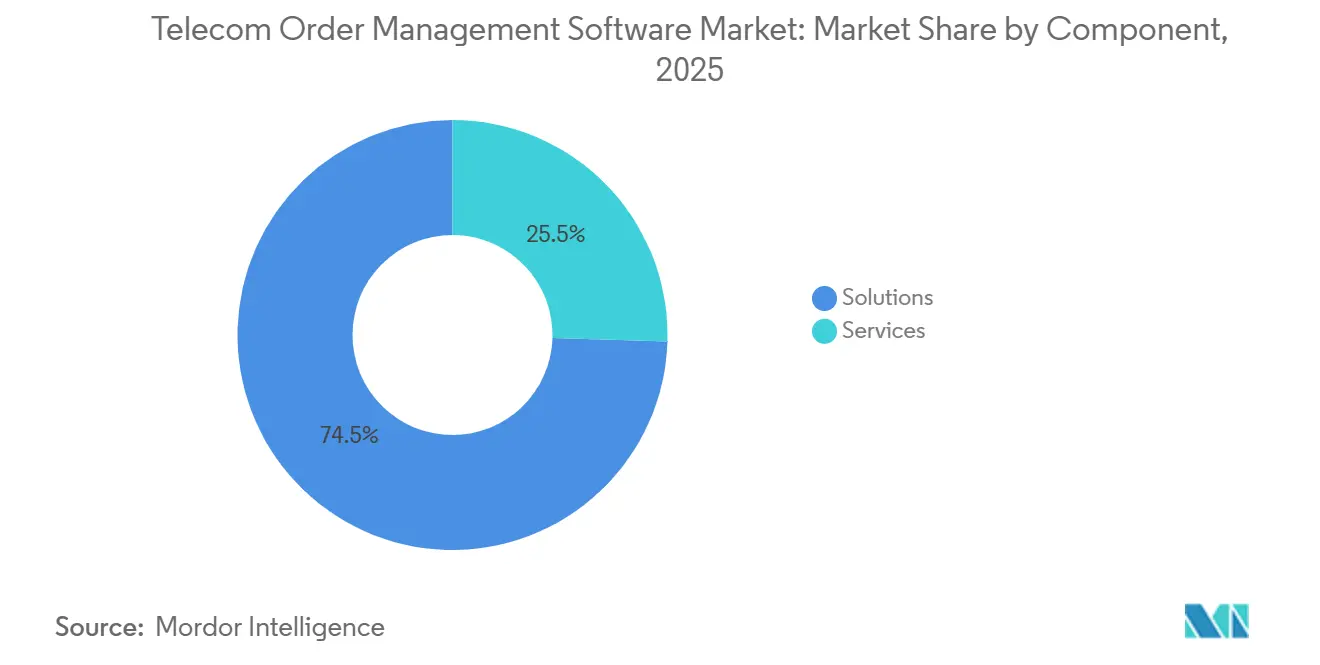
- Por componente, las soluciones representaron el 74,52% de la participación del mercado de software de gestión de pedidos de telecomunicaciones en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 13,30% hasta 2031.
- Por implementación, las plataformas basadas en la nube representaron el 62,11% de la participación del mercado de software de gestión de pedidos de telecomunicaciones en 2025 y se proyecta que se expandan a una CAGR del 13,78% hasta 2031.
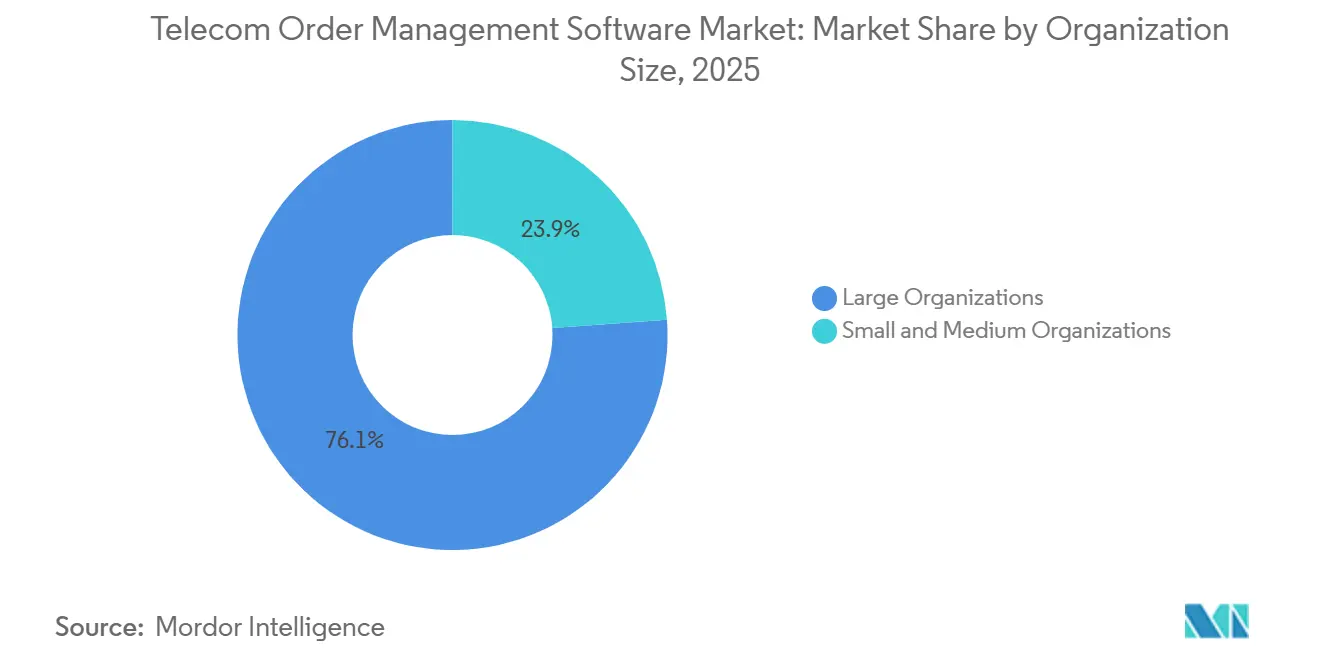
- Por tamaño de organización, las organizaciones grandes representaron el 76,13% de la participación de ingresos en 2025, mientras que se proyecta que las organizaciones pequeñas y medianas se expandan a una CAGR del 13,65% hasta 2031 en el mercado de software de gestión de pedidos de telecomunicaciones.
- Por tipo de red, las redes inalámbricas representaron el 50,34% de la participación de ingresos en 2025 y se proyecta que se expandan a una CAGR del 13,87% hasta 2031 en el mercado de software de gestión de pedidos de telecomunicaciones.
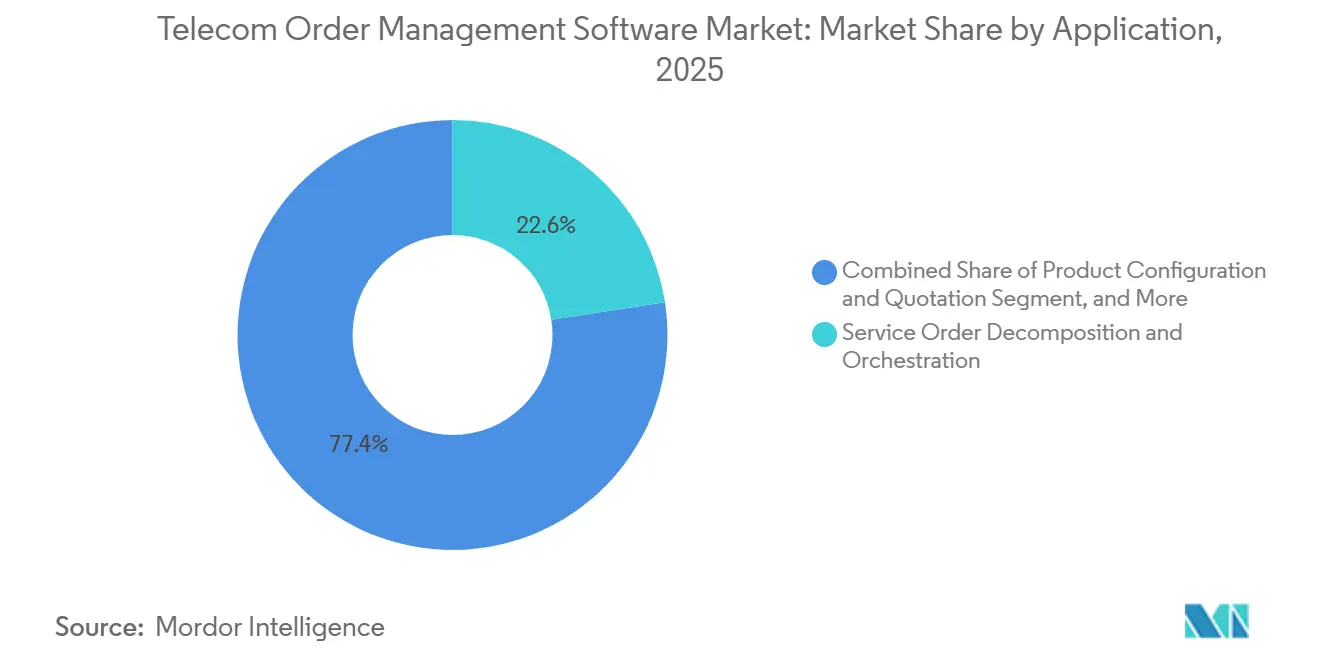
- Por aplicación, la descomposición y orquestación de pedidos de servicio representó el 22,56% de la participación de ingresos en 2025, mientras que se proyecta que la gestión de pedidos mayoristas y de socios se expanda a una CAGR del 13,52% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 32,51% de la participación de ingresos en 2025, mientras que se proyecta que los proveedores de redes mayoristas y de host neutro se expandan a una CAGR del 13,41% hasta 2031.
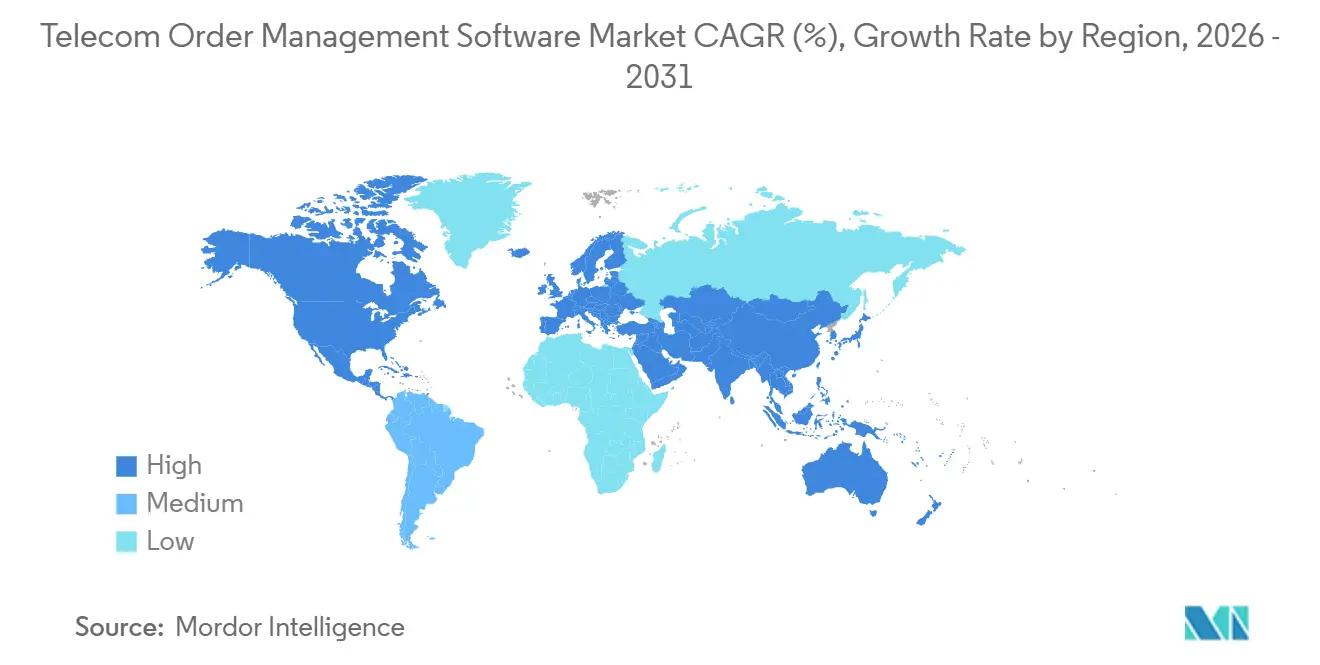
- Por geografía, América del Norte representó el 34,96% de la participación de ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 13,77% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad de los Pedidos de 5G, Fibra, IoT y Multiplay | +3.8% | Global | Mediano plazo (2-4 años) |
| Modernización de OSS y BSS Nativos en la Nube | +2.8% | Global, con mayor concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Automatización de Pedidos Habilitada por Inteligencia Artificial y Prevención de Fallos | +2.0% | Global | Corto plazo (≤ 2 años) |
| Aceleración de la Adopción Empresarial de Red como Servicio | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Autoservicio Digital y Activación más Rápida | +0.7% | Global | Corto plazo (≤ 2 años) |
| Expansión de Modelos de Conectividad Mayoristas, MVNO y Liderados por Socios | +0.5% | Global, con extensión a Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de los Pedidos de Servicios 5G, Fibra, IoT y Multiplay
El despliegue de redes 5G independientes, infraestructura de fibra hasta las instalaciones, enlaces IoT y paquetes multiplay está aumentando el número de dependencias dentro de una única solicitud de servicio. China había desplegado 4,838 millones de estaciones base 5G a finales de 2025, equivalente a 34,4 estaciones por cada 10.000 personas, lo que aumentó la necesidad de procesos de aprovisionamiento escalables en servicios comerciales y empresariales. Una tarea retrasada en una parte de un paquete, como la activación de una SIM IoT, puede retrasar la finalización del paquete de servicio más amplio y posponer el reconocimiento de ingresos. Esto hace que la descomposición y coordinación fiables sean materialmente importantes para el rendimiento comercial, no solo para la eficiencia del back-office. TM Forum informó que la orquestación asistida por inteligencia artificial y basada en catálogos utilizando estándares de Arquitectura Digital Abierta redujo los plazos de lanzamiento de servicios de meses a minutos en trabajos controlados de prueba de concepto y redujo el esfuerzo de integración entre un 70% y un 90%.[1]TM Forum, "Uso de Inteligencia Artificial y Estándares para Transformar la Cotización y el Pedido Complejo B2B," Prueba de Concepto del Catalizador TM Forum, tmforum.org El mercado de software de gestión de pedidos de telecomunicaciones favorece por tanto las plataformas que resuelven dependencias multidominio con menos transferencias manuales.
Modernización de OSS y BSS Nativos en la Nube
El diseño nativo en la nube es cada vez más la línea de base para los nuevos despliegues en el mercado de software de gestión de pedidos de telecomunicaciones, aunque la migración desde sistemas monolíticos sigue siendo difícil. Los operadores deben identificar las reglas de negocio no documentadas integradas en las aplicaciones heredadas antes de poder transferir de forma segura los flujos de trabajo de pedidos a una plataforma moderna. Durante la transición, un nuevo motor de pedidos en la nube a menudo tiene que interactuar con sistemas de inventario y aprovisionamiento más antiguos a través de adaptadores. Ese arreglo híbrido puede introducir latencia y puntos de error adicionales hasta que los sistemas más antiguos sean reemplazados o completamente integrados. La Arquitectura Digital Abierta de TM Forum y el programa de conformidad con la API Abierta proporcionan una dirección técnica común para este trabajo. Cerillion obtuvo la certificación de API Abierta de Nivel Diamante de TM Forum en marzo de 2026, con más de 50 API certificadas, lo que ilustra el valor competitivo otorgado a la integración basada en estándares.[2]Cerillion, "Cerillion Obtiene la Certificación de API Abierta de Nivel Diamante de TM Forum con Despliegues Reales Líderes en la Industria," Comunicado de Prensa de Cerillion, cerillion.com
Automatización de Pedidos Habilitada por Inteligencia Artificial y Prevención de Fallos
La automatización basada en inteligencia artificial está pasando de los proyectos piloto a los flujos de trabajo de producción para la detección de fallos, el análisis de causa raíz y el reenvío de pedidos. Amdocs presentó CES26 en marzo de 2026 con detección preventiva de fallos, autocorrección proactiva y ejecución paralela para cambios complejos dentro de un pedido.[3]Amdocs, "Amdocs Presenta CES26, una Suite BSS-OSS-Red Impulsada por Agentes," Comunicado de Prensa de Amdocs, amdocs.com Estas capacidades están destinadas a reducir la intervención manual cuando una solicitud de servicio incluye múltiples acciones técnicas. Nokia y Telenor demostraron un enfoque relacionado en el que un portal empresarial basado en lenguaje convierte los requisitos del cliente en pedidos basados en intención conformes con TMF921 para el despliegue de segmentos 5G, el aprovisionamiento de usuarios y la activación. Los registros históricos de fallos necesitan una curación cuidadosa porque una herramienta de inteligencia artificial puede reproducir prioridades o errores anteriores a mayor escala. El mercado de software de gestión de pedidos de telecomunicaciones recompensará a los proveedores que combinen las funciones de inteligencia artificial con una sólida gobernanza del catálogo, reglas de escalada claras y supervisión humana trazable.
Aceleración de la Adopción Empresarial de Red como Servicio
La adopción empresarial de Red como Servicio está creando demanda de sistemas de pedidos que puedan aprovisionar conectividad a través de API y mantener compromisos de nivel de servicio en tiempo casi real. Lumen declaró en 2026 que había más que duplicado su base de clientes de Red como Servicio a más de 2.000 empresas desde el tercer trimestre de 2025, al tiempo que extendía la disponibilidad de Internet Bajo Demanda a más de 10 millones de nuevas ubicaciones. Los pedidos resultantes difieren de las transacciones de telecomunicaciones convencionales porque los clientes esperan cambios en el ancho de banda, la ubicación y la configuración del servicio sin largos ciclos manuales. Las plataformas de pedidos necesitan convertir una solicitud basada en intención en reservas de recursos, tareas de servicio y registros de facturación. Este requisito también hace más importante la integración entre catálogos de productos, inventario de red y sistemas de cobro. A medida que aumenta el uso de NaaS, los proveedores del mercado de software de gestión de pedidos de telecomunicaciones pueden competir en la velocidad y fiabilidad de este proceso de traducción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración y Dependencias de BSS y OSS Heredados | -2.1% | Global | Largo plazo (≥ 4 años) |
| Datos Inexactos de Inventario y Catálogo de Productos | -1.2% | Global | Mediano plazo (2-4 años) |
| Escasez de Habilidades en la Nube, API e Inteligencia Artificial de Grado Telco | -0.8% | Global | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad, Soberanía de Datos y Aprovisionamiento Autónomo | -0.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Dependencias de BSS y OSS Heredados
Las dependencias de BSS y OSS heredados continúan ralentizando los programas de modernización en el mercado de software de gestión de pedidos de telecomunicaciones. Los grandes operadores deben preservar los servicios activos mientras cambian los vínculos de pedidos, inventario, facturación y aprovisionamiento que pueden haberse acumulado durante muchos años. Cada capa de automatización añadida puede trasladar datos obsoletos o atributos incompatibles cuando las interfaces subyacentes siguen siendo frágiles. El resultado puede ser nuevos fallos en lugar de la reducción de fallos que un programa de automatización fue diseñado para lograr. El Código de Práctica de Seguridad de Telecomunicaciones del Reino Unido exige a los operadores que demuestren resiliencia operativa y gestión del riesgo de la cadena de suministro en los sistemas relevantes, lo que añade requisitos de gobernanza al trabajo de modernización. Los proveedores que pueden apoyar la integración por fases y puntos de control claros están mejor posicionados donde el reemplazo completo no es comercialmente práctico.
Datos Inexactos de Inventario y Catálogo de Productos
Los registros inexactos de inventario y catálogo de productos pueden generar pedidos técnicamente no entregables y crear trabajo manual evitable. El problema se vuelve más grave a medida que los servicios 5G, de fibra y agrupados crean más relaciones entre productos, recursos de red, precios y reglas de servicio. Cuando un catálogo no refleja la disponibilidad actual de recursos, el motor de pedidos puede crear tareas que no se pueden completar. Los agentes de inteligencia artificial pueden amplificar este problema si reintentan repetidamente un pedido sin identificar el desajuste de datos que lo origina. Las reglas de validación continua se están volviendo por tanto más importantes que los proyectos periódicos de limpieza del catálogo. Los estándares de TM Forum apoyan la coherencia semántica entre las capas de producto, servicio y recurso, proporcionando a los operadores un marco para mejorar la calidad de los datos de pedidos en el mercado de software de gestión de pedidos de telecomunicaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Soluciones Definen el Núcleo Competitivo y los Servicios AceleranLas soluciones representaron el 74,52% del mercado de software de gestión de pedidos de telecomunicaciones en 2025. Los operadores utilizan estas plataformas para la orquestación de pedidos, la gestión del catálogo y el aprovisionamiento, lo que hace que la capacidad del software sea central para la continuidad del servicio. La gran participación refleja una preferencia por sistemas diseñados específicamente en lugar de depender únicamente de compromisos de servicio ampliados. Las plataformas existentes a menudo se mejoran con detección de fallos basada en inteligencia artificial, sincronización del catálogo y descomposición basada en intención en lugar de ser reemplazadas por completo. Ese enfoque puede prolongar las relaciones con los clientes porque el software queda integrado en los procesos operativos. También puede preservar arquitecturas específicas del proveedor que son difíciles de separar de los entornos heredados.
Se proyecta que los servicios se expandan a una CAGR del 13,30% de 2026 a 2031 a medida que los operadores gestionan migraciones nativas en la nube e híbridas. La implementación, la integración de sistemas, los servicios gestionados y la consultoría siguen siendo necesarios cuando los nuevos motores de pedidos deben coordinarse con sistemas más antiguos. Amdocs reportó ingresos por servicios gestionados de 746 millones de USD en el primer trimestre del ejercicio fiscal 2026, equivalente al 65% de sus ingresos trimestrales, lo que muestra la escala de las relaciones lideradas por servicios en cuentas grandes. Estos compromisos ayudan a los operadores a gestionar la continuidad operativa durante la transformación. También pueden enfrentar presión sobre los márgenes cuando los clientes utilizan herramientas de inteligencia artificial para revisar el alcance y los requisitos de servicio en la renovación. La industria de software de gestión de pedidos de telecomunicaciones depende por tanto tanto de productos de software escalables como de soporte de implementación especializado.


Por Implementación:
Los Modelos Basados en la Nube Establecen la Nueva Línea de Base para la Arquitectura de PedidosLa implementación basada en la nube representó el 62,11% del mercado en 2025 y se proyecta que se expanda a una CAGR del 13,78% hasta 2031. Esta posición dual muestra que la entrega en la nube tiene una adopción amplia mientras retiene espacio para una mayor expansión. Los modelos públicos, privados e híbridos ofrecen diferentes compromisos entre escala, control y manejo local de datos. Los entornos híbridos son particularmente relevantes donde las normas nacionales requieren residencia de datos pero los operadores aún desean acceso a la computación elástica para cargas de trabajo de análisis e inteligencia artificial. Muchos operadores también buscan diseños agnósticos a la nube para reducir la dependencia de un único proveedor de plataforma. Estas preferencias hacen que la compatibilidad de API y la portabilidad sean partes clave de las decisiones de compra en el mercado de software de gestión de pedidos de telecomunicaciones.
Las implementaciones en instalaciones propias siguen siendo relevantes para los operadores de Nivel 1 con sistemas altamente personalizados. Una migración completa puede requerir años de trabajo e introducir un riesgo operativo sustancial. Sin embargo, los nuevos contratos en instalaciones propias representan una porción decreciente del valor contractual a medida que los operadores priorizan modelos de entrega flexibles. La conformidad con TM Forum ODA y los estándares ETSI MANO están ayudando a definir patrones comunes para la gestión de redes y pedidos nativos en la nube. La estandarización puede reducir la carga de integración que anteriormente favorecía los grandes proyectos personalizados en instalaciones propias. La industria de software de gestión de pedidos de telecomunicaciones se está moviendo por tanto hacia plataformas modulares, incluso donde el entorno operativo sigue siendo parcialmente local.
Por Tamaño de Organización:
Los Grandes Operadores Lideran Mientras los Modelos SaaS para PYME Reconfiguran la CompetenciaLas organizaciones grandes representaron el 76,13% de los ingresos del mercado en 2025. Los operadores de Nivel 1 requieren plataformas que puedan procesar volúmenes de pedidos muy altos a través de múltiples tecnologías de red y relaciones con socios. Sus inversiones a menudo se centran en la orquestación asistida por inteligencia artificial, la descomposición basada en catálogos y la gestión mayorista. A gran escala, un menor costo por pedido puede apoyar los márgenes operativos y la calidad del servicio. Estos operadores también gestionan entornos complejos y pueden tardar más en migrar, lo que puede apoyar contratos a largo plazo para los proveedores establecidos. Su base instalada continúa anclando la demanda en el mercado de software de gestión de pedidos de telecomunicaciones.
Se proyecta que las organizaciones pequeñas y medianas se expandan a una CAGR del 13,65% de 2026 a 2031. La entrega SaaS reduce las barreras de entrada para los MVNO, los operadores regionales y los nuevos operadores digitales que no desean construir una infraestructura interna extensa. Totogi y gaiia se dirigen a este grupo con plataformas de cobro nativas en la nube y plataformas OSS y BSS orientadas a la inteligencia artificial. gaiia recaudó 40 millones de USD en una ronda de financiación Serie B en mayo de 2026 para apoyar agentes de inteligencia artificial, migraciones productizadas y capacidades para clientes de proveedores de servicios de comunicaciones más pequeños. Los proveedores establecidos están respondiendo con niveles SaaS más ligeros para construir relaciones con operadores que podrían convertirse en cuentas más grandes. Este cambio competitivo amplía el mercado de software de gestión de pedidos de telecomunicaciones más allá de los despliegues tradicionales de Nivel 1.
Por Tipo de Red:
Las Redes Inalámbricas Impulsan el Volumen a Medida que se Intensifica la Convergencia de Redes CableadasLas redes inalámbricas representaron el 50,34% de los ingresos del mercado en 2025 y se proyecta que se expandan a una CAGR del 13,87% hasta 2031. Las adiciones de suscriptores 5G, la actividad de MVNO y los lanzamientos de redes móviles nativas en la nube están apoyando esta posición. Mavenir permitió a Tune Talk convertirse en el primer operador de red móvil completamente nativo en la nube de la ASEAN en febrero de 2026 utilizando soluciones OSS y BSS nativas en la nube. Los operadores de nueva creación pueden evitar algunos desafíos de integración heredada y establecer procesos de orquestación modernos desde el principio. Los operadores inalámbricos establecidos enfrentan un camino diferente porque deben modernizar los sistemas activos sin interrumpir a los suscriptores establecidos. Ambos grupos necesitan activación automatizada y gestión de servicios a medida que las ofertas móviles se vuelven más flexibles.
Las redes cableadas representan la demanda restante a través de banda ancha fija, líneas arrendadas empresariales y servicios de fibra. Los despliegues de fibra requieren coordinación entre el trabajo de campo, el aprovisionamiento de equipos, la activación del servicio y la facturación. La convergencia fija-móvil está reduciendo la separación operativa entre los pedidos de redes cableadas e inalámbricas. Los operadores buscan cada vez más una capa de orquestación que pueda coordinar ambas partes de un recorrido de servicio agrupado. La API de Gestión de Pedidos TMF622 de TM Forum apoya la interoperabilidad entre ecosistemas de proveedores para estas actividades. Esta convergencia amplía el papel de las plataformas del mercado de software de gestión de pedidos de telecomunicaciones de herramientas de flujo de trabajo específicas de red a sistemas de coordinación de pedidos a nivel empresarial.
Por Aplicación:
La Orquestación Está en el Núcleo y el Mayorista Está en la FronteraLa descomposición y orquestación de pedidos de servicio representó el 22,56% de la participación de ingresos en 2025. La función convierte un pedido comercial en tareas técnicas, coordina la ejecución paralela, supervisa el progreso y gestiona los fallos. Su importancia aumenta con el número de componentes de servicio y relaciones con socios incluidos en un pedido. La capacidad de gestionar dependencias entre dominios sin intervención humana es un diferenciador clave en la adquisición de grandes operadores. También determina con qué eficacia un operador puede conectar las ofertas comerciales con los sistemas que las entregan. Por esta razón, el mercado de software de gestión de pedidos de telecomunicaciones otorga un peso significativo a la profundidad y fiabilidad de la orquestación.
Se proyecta que la gestión de pedidos mayoristas y de socios se expanda a una CAGR del 13,52% hasta 2031. El crecimiento está vinculado a los ecosistemas MVNO, los acuerdos de host neutro y la conectividad empresarial entregada por socios. Deutsche Telekom T Wholesale completó una transformación BSS completa para su proceso internacional de cliente potencial a cobro, cubriendo cotización, pedido, entrega y facturación y alineándose con los estándares TM Forum y MEF LSO Sonata. La captura y validación de pedidos de clientes, la configuración de productos y cotización, la gestión de aprovisionamiento y cambios, y la gestión de inventario y fallos también están recibiendo mejoras basadas en inteligencia artificial. Estas funciones reducen los puntos de contacto manuales en flujos de trabajo que tradicionalmente han requerido un esfuerzo considerable del personal. A medida que los modelos de socios se expanden, las aplicaciones que coordinan sistemas externos se vuelven más importantes en la industria de software de gestión de pedidos de telecomunicaciones.

Por Usuario Final:
Los Operadores de Redes Móviles Anclan la Demanda a Medida que Emergen los Proveedores de Host NeutroLos operadores de redes móviles representaron el 32,51% de la participación de ingresos en 2025. Los operadores de redes móviles deben coordinar las cargas de trabajo de prepago, pospago, 5G y MVNO dentro de entornos de orquestación comunes. Su tamaño los convierte en el principal grupo comprador de plataformas amplias y acuerdos de servicios gestionados. También crea inercia en la migración porque los grandes operadores de redes móviles operan algunos de los entornos de pedidos más complejos. Los largos ciclos de transición pueden apoyar contratos de larga duración con los proveedores. Los operadores de redes fijas, los proveedores de servicios de internet, los operadores de redes de cable, los proveedores de comunicaciones satelitales y los MVNO conforman el resto de la demanda en el mercado de software de gestión de pedidos de telecomunicaciones.
Se proyecta que los proveedores de redes mayoristas y de host neutro se expandan a una CAGR del 13,41% de 2026 a 2031. Su crecimiento está respaldado por despliegues de host neutro en lugares urbanos densos y por operadores mayoristas que sirven a empresas privadas 5G. Los MVNO también son una oportunidad significativa porque la infraestructura alojada y la facturación SaaS se alinean con los sistemas de pedidos basados en la nube. El mayor soporte de eSIM crea una necesidad adicional de procesos de activación digital que eviten la logística física de SIM. Los proveedores deben apoyar una incorporación más rápida de suscriptores mientras retienen datos precisos de derechos y facturación. Estos requisitos favorecen las plataformas flexibles que pueden coordinar múltiples marcas, socios y redes de acceso.
Análisis Geográfico
Mercado de Software de Gestión de Pedidos de Telecomunicaciones en América del Norte
América del Norte representó el 34,96% de los ingresos en 2025. Los grandes programas de inversión en 5G y la adopción empresarial avanzada de la Red como Servicio impulsan la demanda en la región. Estados Unidos sigue siendo el mayor mercado nacional, donde los acuerdos de servicios gestionados a largo plazo ofrecen visibilidad de ingresos a los proveedores de plataformas. Amdocs reportó una cartera de pedidos de 12 meses de 4,25 mil millones de USD a diciembre de 2025 y anunció una extensión plurianual con T-Mobile en febrero de 2026 que abarca servicios gestionados, desarrollo de software e innovación en IA. La compañía también indicó que Fastweb amplió el uso de su plataforma OMS tras la integración con Vodafone Italy, lo que demuestra cómo las combinaciones de operadores pueden generar demanda de una capa de pedidos unificada. Canadá y México añaden demanda a través de inversiones en fibra óptica y programas de modernización regional.
Mercado de Software de Gestión de Pedidos de Telecomunicaciones en Europa y Asia-Pacífico
Europa es un bloque regional importante en el mercado de software de gestión de pedidos de telecomunicaciones, dado que el despliegue de fibra óptica continúa en Alemania, el Reino Unido, Francia e Italia. Los operadores de la región requieren sólidos controles de soberanía de datos y registros de auditoría a medida que evolucionan los requisitos de ciberseguridad. El Código de Práctica de Seguridad en Telecomunicaciones del Reino Unido establece expectativas en materia de resiliencia y gestión del riesgo en la cadena de suministro. Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,77% hasta 2031. China había desplegado 4,838 millones de estaciones base 5G a finales de 2025, lo que incrementa la necesidad de una alta capacidad de aprovisionamiento. NTT Docomo lanzó su núcleo 5G comercial en AWS en febrero de 2026, incluyendo la construcción automatizada de redes de núcleo impulsada por IA, lo que sirve como punto de referencia para los operadores que consideran esfuerzos de modernización similares. Ericsson proyectó que India tendría 970 millones de usuarios de 5G para 2030, equivalente al 74% de los suscriptores móviles.
Mercado de Software de Gestión de Pedidos de Telecomunicaciones en Asia-Pacífico, Oriente Medio y África, y América del Sur
La densa red 5G de Corea del Sur respalda la adquisición de herramientas avanzadas de orquestación. El Sudeste Asiático también cuenta con operadores digitales en zonas sin infraestructura previa que pueden implementar sistemas actuales sin necesidad de mantener extensas plataformas heredadas. El lanzamiento de Tune Talk como operador de red móvil nativo en la nube en Malasia ilustra este enfoque. Oriente Medio está recibiendo inversiones en BSS y OSS a través de programas nacionales de transformación digital y de los esfuerzos de los operadores por ampliar sus roles tecnológicos. Cerillion obtuvo un contrato de 42,5 millones de GBP (57,1 millones de USD) con Omantel en abril de 2026 para un programa de BSS y OSS de cinco años alojado en Omán con el fin de cumplir los requisitos de soberanía de datos. Netcracker alcanzó la preparación para producción con e& UAE en octubre de 2025 para una transformación de BSS que abarca catálogo, CPQ, captura de pedidos, cumplimiento y gestión de servicios over-the-top. América del Sur y África siguen siendo oportunidades en etapas más tempranas, vinculadas a la expansión de la banda ancha, el uso de datos móviles y la entrega en la nube a menor costo.

Panorama Competitivo
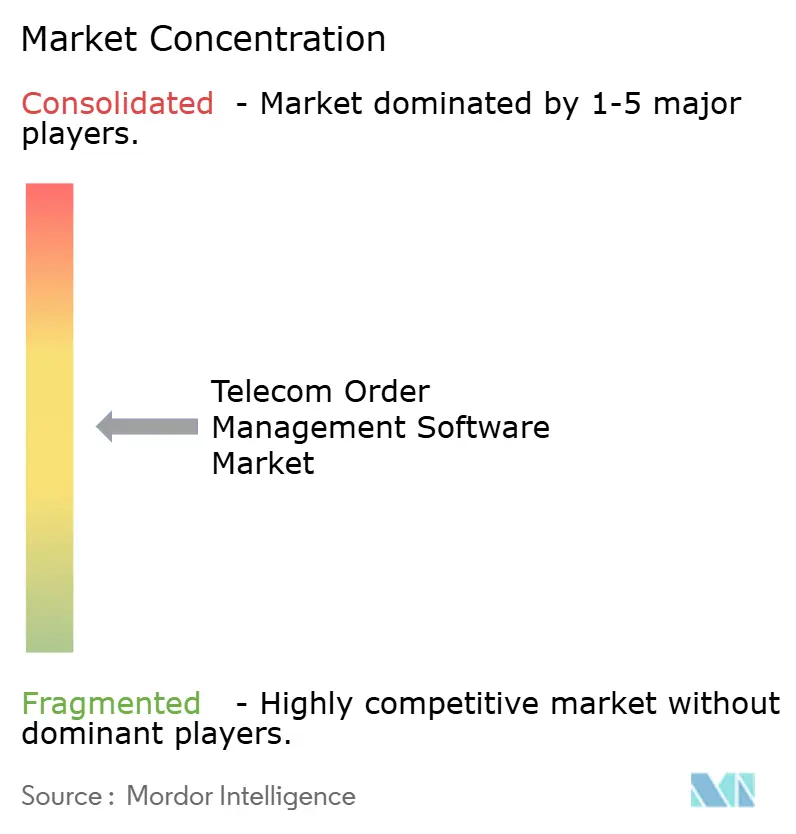
El mercado de software de gestión de pedidos de telecomunicaciones está moderadamente concentrado entre los principales proveedores. Amdocs y el negocio combinado Netcracker-CSG representan una porción significativa de los ingresos de los operadores de Nivel 1, mientras que Cerillion, Hansen Technologies, Tecnotree, Comarch, Mavenir y Etiya compiten por cuentas y geografías específicas. La adquisición de CSG Systems por parte de NEC a través de Netcracker en mayo de 2026, valorada en aproximadamente 2,9 mil millones de USD, combinó capacidades de participación del cliente, monetización, automatización, gestión de pedidos y operaciones nativas en la nube. Amdocs completó su adquisición de MATRIXX Software en diciembre de 2025 por aproximadamente 197 millones de USD, añadiendo capacidades de cobro y calificación y 12 cuentas de operadores estratégicos. Estas transacciones otorgan a los mayores proveedores carteras de productos más amplias y capacidad de servicios gestionados. Los proveedores más pequeños deben demostrar ventajas técnicas o de despliegue claras para competir.
Los proveedores de pila completa compiten a través de escala, servicios gestionados, capacidad de inteligencia artificial y relaciones establecidas con operadores de Nivel 1. Los especialistas en plataformas componibles se centran en la conformidad con ODA, el diseño basado en API y un despliegue más rápido para los operadores que no desean un programa de reemplazo plurianual. Cerillion utilizó este enfoque a través de la certificación de API Abierta de Nivel Diamante de TM Forum y la introducción de capacidades Agent2Agent en su versión 26.1 en abril de 2026. Los competidores nativos de inteligencia artificial se centran en clientes PYME y MVNO con modelos SaaS que pueden reducir el tiempo de despliegue. Totogi informó que 2degrees había entregado más de 300 características y optimizaciones después de operar su plataforma de cobro nativa en la nube durante un año. Esta combinación de modelos de proveedores crea competencia tanto en amplitud como en velocidad.
Las oportunidades permanecen en la habilitación autónoma de MVNO, la gestión de catálogos basada en inteligencia artificial y los sistemas de pedidos en nube soberana para jurisdicciones reguladas. El mercado de software de gestión de pedidos de telecomunicaciones también depende de si los proveedores pueden mostrar resultados operativos fiables en lugar de solo nuevas características de producto. Ericsson anunció Rutas de Valor Empresarial para la modernización de BSS y OSS en agosto de 2026, enmarcando la inteligencia artificial agéntica en torno a la transformación de datos, el lanzamiento de productos, la experiencia de servicio y las operaciones de TI. El anuncio refleja un mayor escrutinio por parte de los compradores de los resultados prácticos de las inversiones en inteligencia artificial. Los grandes proveedores pueden usar sus bases instaladas y organizaciones de servicio para validar los despliegues. Los especialistas pueden responder a través de la conformidad con estándares, la experiencia operativa específica y la entrega en la nube más simple. La información disponible no proporciona participaciones combinadas de los principales actores, por lo que no se puede asignar una puntuación de concentración numérica sin crear una estimación sin respaldo.
Líderes de la Industria de Software de Gestión de Pedidos de Telecomunicaciones
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Cerillion plc
-
Comarch S.A.
-
Tecnotree Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Gestión de Pedidos de Telecomunicaciones
- Amdocs Limited
- Netcracker Technology Corporation
- Cerillion plc
- Comarch S.A.
- Tecnotree Corporation
- CSG Systems, Inc.
- Hansen Technologies Limited
- MATRIXX Software, Inc.
- Optiva, Inc.
- Sigma Systems Canada, Inc.
- Mavenir, Inc.
- Nexign
- Etiya Bilgi Teknolojileri Yaz?l?m Sanayi ve Ticaret A.?.
- Whale Cloud Technology Co., Ltd.
- Qvantel Oy
- Totogi, Inc.
- Sterlite Technologies Limited
- Subex Limited
- Alepo Technologies Pvt. Ltd.
- Cerillion Service Manager

Recent Industry Developments in Mercado de Software de Gestión de Pedidos de Telecomunicaciones
- Agosto de 2026: Ericsson publicó su marco de Rutas de Valor Empresarial, reenmarcando la modernización de OSS/BSS en torno a la inteligencia artificial agéntica a través de cuatro rutas estratégicas: transformación de datos más rápida, lanzamiento de productos sin intervención manual, experiencia de servicio con inteligencia artificial agéntica e inteligencia artificial agéntica para operaciones de TI inteligentes. El marco desplaza el discurso de la industria de las afirmaciones sobre capacidades tecnológicas hacia el despliegue orientado a resultados, desafiando directamente a los proveedores cuyas propuestas de inteligencia artificial carecen de impacto medible en los operadores.
- Agosto de 2026: Zain Jordania completó la segunda fase de su renovación de BSS nativa en la nube con Ericsson, extendiendo la pila a los suscriptores de pospago en Ericsson Billing desplegado en un entorno privado de Red Hat OpenShift y añadiendo la Plataforma Telco DataOps como capa de datos en tiempo real. El despliegue posiciona a Zain Jordania como uno de los primeros operadores en la región MENA en ejecutar un BSS completamente nativo en la nube en toda su base de suscriptores, basándose en la fase de prepago completada con Ericsson en mayo de 2025.
- Mayo de 2026: NEC Corporation, a través de su subsidiaria de propiedad total Netcracker Technology, completó su adquisición de aproximadamente 2,9 mil millones de USD de CSG Systems International, creando una entidad combinada que abarca la participación del cliente, la monetización, la automatización impulsada por inteligencia artificial, la gestión de pedidos y las operaciones nativas en la nube. Netcracker asumió la plena responsabilidad de la integración de CSG, con Andrew Feinberg nombrado Presidente y Director Ejecutivo de la organización combinada.
- Abril de 2026: Cerillion aseguró su contrato más grande hasta la fecha con Omantel, el principal operador de telecomunicaciones integrado de Omán, valorado en 42,5 millones de GBP (aproximadamente 57,1 millones de USD) durante cinco años. El despliegue cubre la Suite BSS/OSS completa de Cerillion, incluyendo Service Manager, Sistema de Cobro Convergente, Catálogo de Productos Empresariales, CRM Plus e Inventario de Red, alojado en Cerillion Cloud dentro de Oman Data Park para cumplir con los requisitos nacionales de soberanía de datos y apoyar la Visión Omán 2040.


Alcance del Informe Global del Mercado de Software de Gestión de Pedidos de Telecomunicaciones
El Mercado de Software de Gestión de Pedidos de Telecomunicaciones comprende soluciones y plataformas de software diseñadas para automatizar, gestionar y optimizar el ciclo de vida de extremo a extremo de los pedidos de servicios de telecomunicaciones en proveedores de servicios de comunicaciones, operadores de redes móviles, proveedores de banda ancha y proveedores de servicios digitales.
El Informe del Mercado de Software de Gestión de Pedidos de Telecomunicaciones está segmentado por Componente (Soluciones y Servicios), Implementación (Basado en la Nube [Nube Pública, Nube Privada y Nube Híbrida] y En Instalaciones Propias), Tamaño de Organización (Organizaciones Grandes y Organizaciones Pequeñas y Medianas), Tipo de Red (Redes Inalámbricas y Redes Cableadas), Aplicación (Captura y Validación de Pedidos de Clientes, Configuración de Productos y Cotización, Descomposición y Orquestación de Pedidos de Servicio, Gestión de Aprovisionamiento/Activación y Cambios, Gestión de Inventario/Riesgo y Fallos, y Gestión de Pedidos Mayoristas y de Socios), Usuario Final (Operadores de Redes Móviles, Operadores de Redes Fijas, Proveedores de Servicios de Internet, Operadores de Redes de Cable, Proveedores de Comunicaciones Satelitales, Proveedores de Redes Mayoristas y de Host Neutro, y Operadores Virtuales de Redes Móviles) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones |
| Servicios |
| Basado en la Nube | Nube Pública |
| Nube Privada | |
| Nube Híbrida | |
| En Instalaciones Propias |
| Organizaciones Grandes |
| Organizaciones Pequeñas y Medianas |
| Redes Inalámbricas |
| Redes Cableadas |
| Captura y Validación de Pedidos de Clientes |
| Configuración de Productos y Cotización |
| Descomposición y Orquestación de Pedidos de Servicio |
| Gestión de Aprovisionamiento, Activación y Cambios |
| Gestión de Inventario, Riesgo y Fallos |
| Gestión de Pedidos Mayoristas y de Socios |
| Operadores de Redes Móviles |
| Operadores de Redes Fijas |
| Proveedores de Servicios de Internet |
| Operadores de Redes de Cable |
| Proveedores de Comunicaciones Satelitales |
| Proveedores de Redes Mayoristas y de Host Neutro |
| Operadores Virtuales de Redes Móviles |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Implementación | Basado en la Nube | Nube Pública |
| Nube Privada | ||
| Nube Híbrida | ||
| En Instalaciones Propias | ||
| Por Tamaño de Organización | Organizaciones Grandes | |
| Organizaciones Pequeñas y Medianas | ||
| Por Tipo de Red | Redes Inalámbricas | |
| Redes Cableadas | ||
| Por Aplicación | Captura y Validación de Pedidos de Clientes | |
| Configuración de Productos y Cotización | ||
| Descomposición y Orquestación de Pedidos de Servicio | ||
| Gestión de Aprovisionamiento, Activación y Cambios | ||
| Gestión de Inventario, Riesgo y Fallos | ||
| Gestión de Pedidos Mayoristas y de Socios | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores de Redes Fijas | ||
| Proveedores de Servicios de Internet | ||
| Operadores de Redes de Cable | ||
| Proveedores de Comunicaciones Satelitales | ||
| Proveedores de Redes Mayoristas y de Host Neutro | ||
| Operadores Virtuales de Redes Móviles | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de software de gestión de pedidos de telecomunicaciones?
El tamaño del mercado de software de gestión de pedidos de telecomunicaciones fue de 1,61 mil millones de USD en 2026 y se proyecta que alcance 2,87 mil millones de USD en 2031, creciendo a una CAGR del 12,26%. La estimación refleja la demanda de software que coordina los pedidos comerciales con las actividades de entrega de servicios, aprovisionamiento y facturación.
¿Qué está impulsando la demanda de software de gestión de pedidos de telecomunicaciones?
El 5G, la fibra, el IoT, los servicios convergentes, la modernización en la nube, la gestión de fallos basada en inteligencia artificial y la Red como Servicio (NaaS) están aumentando la necesidad de procesos de pedidos coordinados. Estos servicios crean más dependencias entre las solicitudes de los clientes, los datos de productos, los recursos de red y los sistemas de socios.
¿Qué modelo de implementación lidera la adopción de software de gestión de pedidos de telecomunicaciones?
La implementación basada en la nube representó el 62,11% de la participación de ingresos en 2025 y se proyecta que se expanda a una CAGR del 13,78% hasta 2031. Las opciones pública, privada e híbrida permiten a los operadores equilibrar la escalabilidad, los requisitos de datos locales y la integración con los sistemas en instalaciones propias.
¿Qué tipo de red tiene las perspectivas más sólidas para las plataformas de gestión de pedidos?
Las redes inalámbricas representaron el 50,34% de la participación de ingresos en 2025 y se proyecta que se expandan a una CAGR del 13,87% hasta 2031, respaldadas por la actividad de 5G y MVNO. La demanda está impulsada por una activación digital más rápida, la coordinación de pedidos entre dominios y la gestión eficiente de los cambios de servicio.
¿Qué región tiene la mayor presencia de software de gestión de pedidos de telecomunicaciones?
América del Norte representó el 34,96% de la participación de ingresos en 2025, respaldada por las inversiones en 5G y la adopción empresarial de Red como Servicio. La región también se beneficia de las relaciones establecidas de servicios gestionados y las iniciativas de modernización entre los grandes proveedores de servicios de comunicaciones.
¿Qué desafíos ralentizan la modernización de los procesos de pedidos de telecomunicaciones?
Los desafíos clave incluyen las dependencias de BSS/OSS heredados, los altos costos de integración, los datos inexactos de inventario y catálogo, la escasez de habilidades en la fuerza laboral y los requisitos de soberanía de datos. Estos factores pueden retrasar los proyectos de migración, aumentar la intervención manual y obstaculizar la automatización impulsada por inteligencia artificial.
Última actualización de la página el:



