
Tamanho e Participação do Mercado de Software de Mediação de Faturamento de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.98 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Mediação de Faturamento de Telecomunicações por Mordor Intelligence
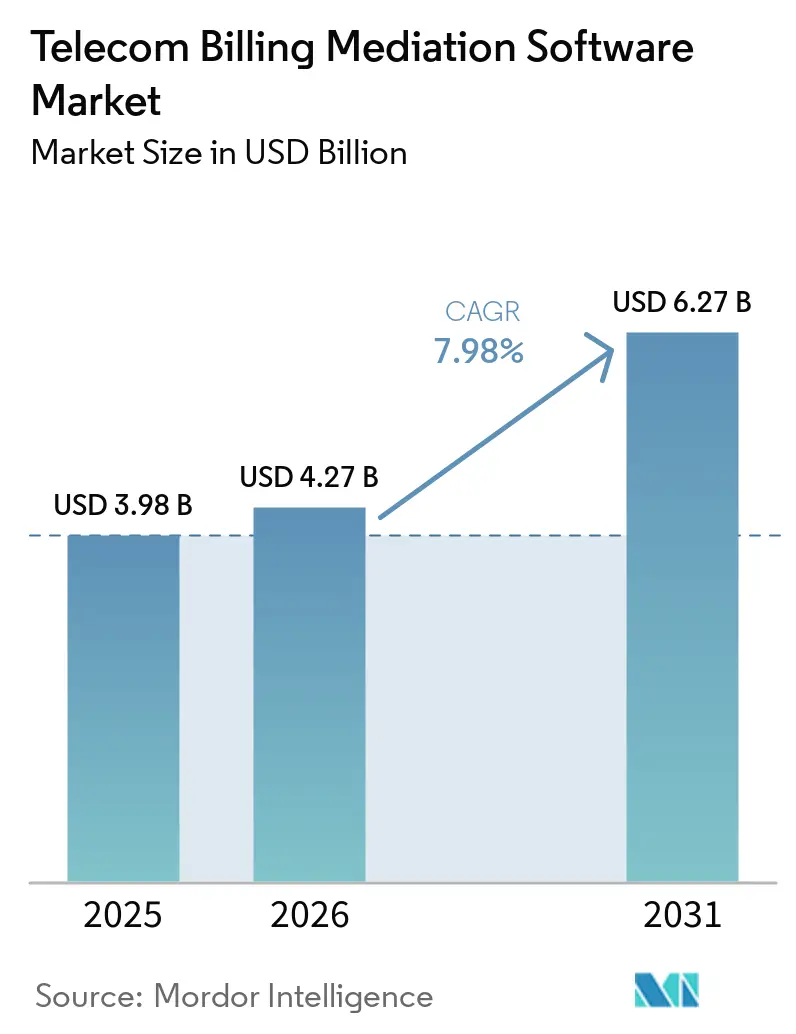
O tamanho do mercado de software de mediação de faturamento de telecomunicações foi avaliado em 3,98 bilhões de USD em 2025 e estima-se que se expanda de 4,27 bilhões de USD em 2026 para atingir 6,27 bilhões de USD até 2031, a um CAGR de 7,98% durante o período de previsão (2026-2031). As operadoras estão encurtando os ciclos de atualização de plataformas à medida que as redes 5G autônomas criam registros de uso mais detalhados e as ofertas comerciais de fatiamento de rede exigem faturamento no nível da fatia. O tráfego gerado por máquinas também aumenta o volume e a frequência de eventos de uso que os sistemas de mediação devem coletar, validar, enriquecer e encaminhar. Essas mudanças favorecem plataformas que processam eventos em tempo real em vez de depender de ciclos de processamento em lote noturnos. A modernização para a nuvem, a liquidação de parceiros e a conectividade via satélite estão ampliando o papel da mediação além do faturamento convencional de assinantes. Os fornecedores estão respondendo com plataformas nativas de nuvem, integração de cobrança mais estreita e modelos comerciais baseados em API.
Principais Conclusões do Relatório
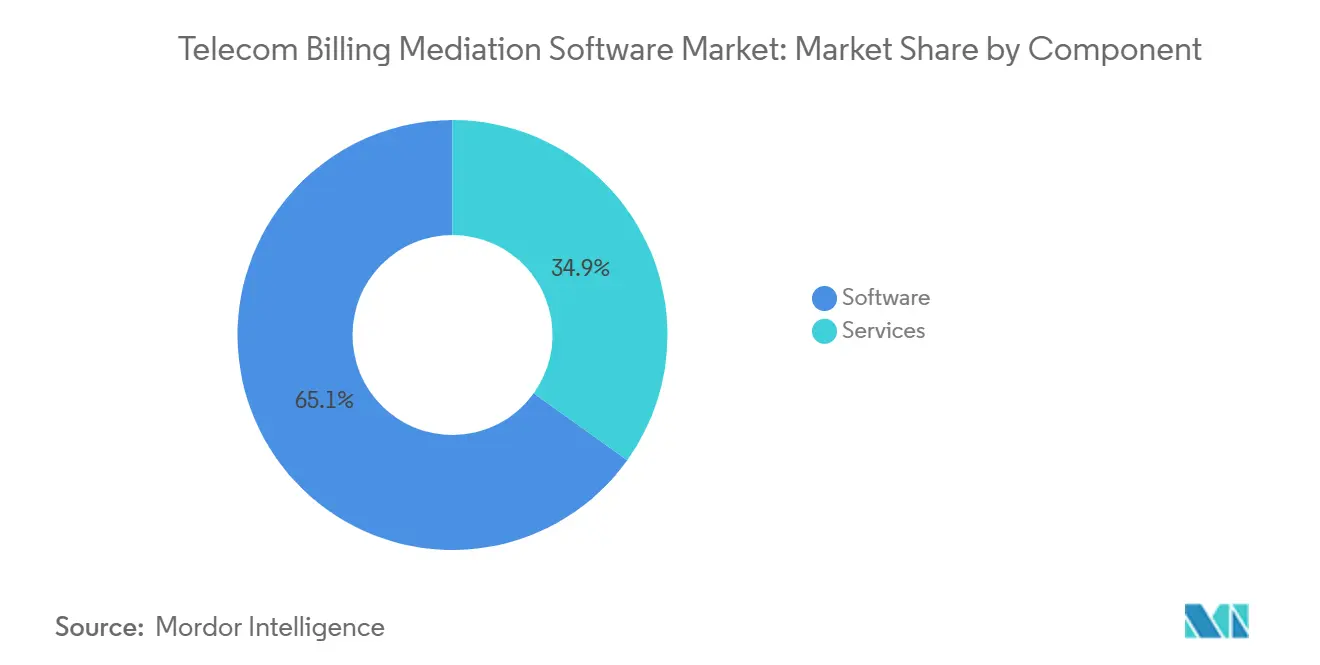
- Por componente, o software deteve 65,11% da participação do mercado de software de mediação de faturamento de telecomunicações em 2025, enquanto os serviços devem se expandir a um CAGR de 8,16% até 2031.
- Por implantação, a implantação local deteve 56,87% da participação de mercado em 2025, enquanto a implantação em nuvem deve se expandir a um CAGR de 9,56% até 2031.
- Por rede e serviço, a mediação de rede móvel de 2G a 5G deteve 35,43% da participação de mercado em 2025, enquanto a mediação de IoT, M2M e dispositivos conectados deve se expandir a um CAGR de 8,65% até 2031.
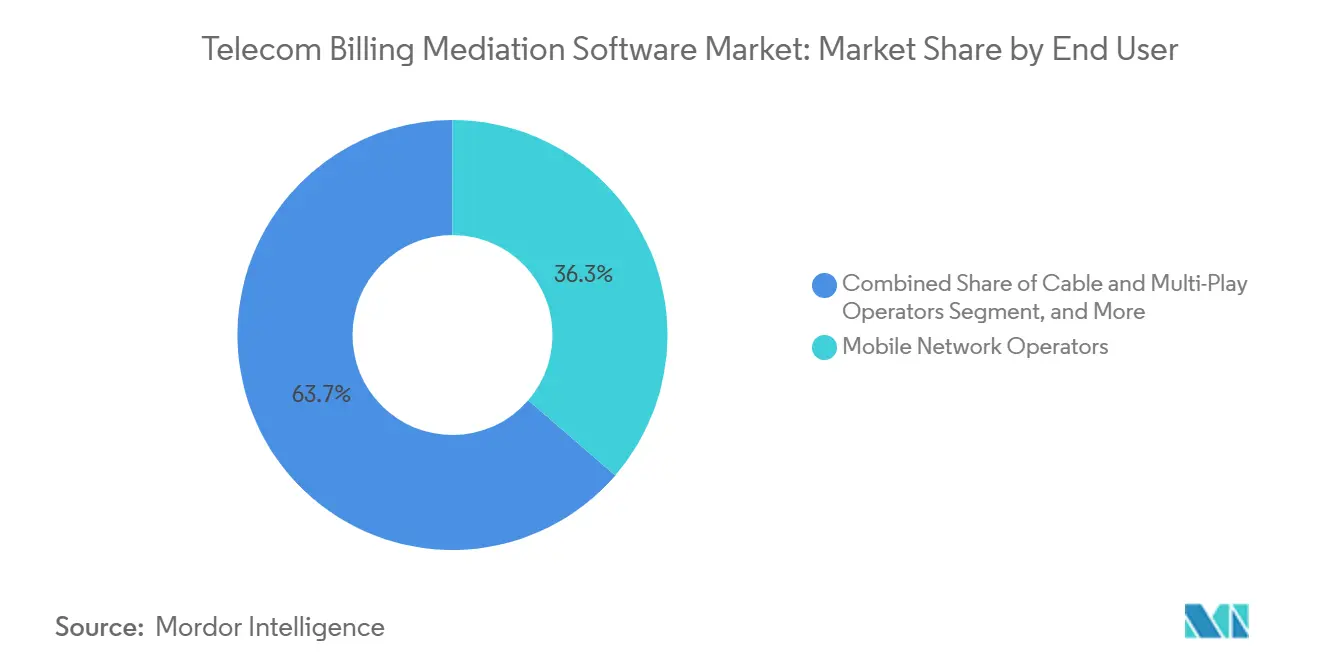
- Por usuário final, as operadoras de redes móveis detiveram 36,33% da participação de mercado em 2025, enquanto as operadoras de satélite e NTN devem se expandir a um CAGR de 9,13% até 2031 no mercado de software de mediação de faturamento de telecomunicações.
- Por tamanho da organização, as operadoras de Nível 1 detiveram 55,13% da participação de mercado em 2025, enquanto os provedores MVNO, MVNE e exclusivamente digitais devem se expandir a um CAGR de 8,43% até 2031.
- Por geografia, a Ásia-Pacífico deteve 28,89% da participação de mercado em 2025, enquanto a América do Norte deve se expandir a um CAGR de 9,44% até 2031 no mercado de software de mediação de faturamento de telecomunicações.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de Mediação de Faturamento de Telecomunicações
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Monetização de 5G Autônomo e Fatiamento de Rede | +2.2% | Global, concentrado na Ásia-Pacífico, América do Norte e Oriente Médio | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Simplificação da Pilha BSS | +1.8% | Global, mais forte na Europa e América do Norte | Médio prazo (2-4 anos) |
| Crescimento de IoT, Redes Privadas e Uso Máquina a Máquina | +1.4% | Global, mais intenso na China, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Liquidação de Parceiros em Tempo Real e Faturamento da Economia de API | +1.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Garantia de Receita Habilitada por IA e Detecção de Anomalias de Uso | +0.8% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Mediação para Operações de Dados de Redes Autônomas | +0.5% | Ásia-Pacífico e América do Norte, com ganhos iniciais na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Monetização de Uso de 5G Autônomo e Fatiamento de Rede
A arquitetura 5G autônoma altera os registros que uma plataforma de mediação deve processar. O faturamento de fatiamento de rede utiliza registros associados a dispositivos individuais, locatários, identificadores de fatia, configurações de qualidade de serviço e medidas de desempenho de nível de serviço. A especificação 3GPP define o gerenciamento de faturamento de fatiamento de rede para o sistema 5G, fornecendo às operadoras uma estrutura baseada em padrões para essa troca de dados.[1]Instituto Europeu de Normas de Telecomunicações, "TS 28.202 Gerenciamento de Faturamento 5G," ETSI, etsi.org As ofertas comerciais de fatias exigem que as operadoras vinculem dados de desempenho de rede e consumo ao processo de cobrança com atraso limitado. Esse requisito torna o mercado de software de mediação de faturamento de telecomunicações relevante para o uso comercial de serviços de conectividade diferenciados. As implantações iniciais de 5G-Advanced adicionam novas categorias de dispositivos e uso, o que aumenta a lógica de tradução que as plataformas precisam manter. As operadoras que adiam o trabalho de mediação ao implantar núcleos autônomos podem enfrentar uma tarefa de integração maior posteriormente.
Migração para a Nuvem e Simplificação da Pilha BSS
A migração para a nuvem está mudando a arquitetura utilizada para operações de cobrança e mediação. As operadoras continuam a modernizar sistemas que contêm integrações personalizadas e configurações de faturamento de longa data. Em janeiro de 2026, a Proximus selecionou o Nokia Converged Charging para migrar mais de 1.000 produtos para um ambiente de cobrança nativo de nuvem no Red Hat OpenShift.[2]Nokia, "Proximus Seleciona Nokia para Modernizar Seu Sistema de Cobrança e Núcleo de Voz," Nokia, nokia.com O projeto demonstra que a migração do catálogo de produtos e a modernização da cobrança frequentemente avançam juntas. Um ambiente de cobrança nativo de nuvem também pode suportar os fluxos de dados em streaming utilizados por operações de rede automatizadas. Isso torna a modernização relevante tanto para funções de faturamento quanto para o gerenciamento de dados de rede. O mercado de software de mediação de faturamento de telecomunicações, portanto, se beneficia quando as operadoras substituem pilhas legadas fortemente acopladas por plataformas configuráveis.
Crescimento de IoT, Redes Privadas e Uso Máquina a Máquina
Os dispositivos conectados geram inúmeros eventos de uso curtos e recorrentes. As cargas de trabalho de IoT industrial e de redes privadas podem produzir eventos em intervalos que não são adequados para o processamento em lote tradicional. Os sistemas de mediação devem classificar esses eventos, aplicar regras comerciais e enviar os registros resultantes para aplicações de cobrança, liquidação ou análise. O mercado de software de mediação de faturamento de telecomunicações suporta esse processo fornecendo a camada de dados de uso entre os sistemas de rede e as funções de negócios a jusante. A baixa receita por conexão coloca mais ênfase na eficiência do faturamento do que em aumentos de preços. Essa necessidade é mais forte onde as operadoras gerenciam grandes populações de dispositivos conectados e uma combinação de planos de serviço empresarial.
Liquidação de Parceiros em Tempo Real e Faturamento da Economia de API
Os modelos de conectividade baseados em API exigem que as operadoras reconciliem o uso entre múltiplas partes comerciais. Os arranjos B2B2X podem envolver uma operadora, um intermediário, um cliente empresarial e um revendedor para o mesmo serviço subjacente. A DigitalRoute descreve a mediação para esses modelos como um processo de divisão, enriquecimento e roteamento de registros de uso para sistemas de liquidação a jusante.[3]DigitalRoute, "Mediação de Faturamento B2B2X," DigitalRoute, digitalroute.com Os serviços via satélite e terrestres adicionam outra camada de requisitos de liquidação de parceiros. A Sateliot e a Syniverse introduziram uma estrutura de faturamento padronizada pela GSMA para conectividade NTN em junho de 2025, baseada nos padrões TAP e BCE.[4]Sateliot e Syniverse, "Sateliot e Syniverse Entregam Primeira Estrutura de Faturamento Padronizada para NTN," Sateliot, sateliot.space A estrutura fornece às operadoras uma base comum para interoperabilidade de faturamento com parceiros NTN. À medida que os serviços híbridos se tornam mais comuns, o tratamento nativo desses registros torna-se uma consideração prática de aquisição.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Integração de OSS/BSS Legado e Carga de Limpeza de Dados | -1.8% | Global, mais agudo na Europa e nos mercados maduros da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Soberania de Dados, Privacidade e Restrições de Processamento Transfronteiriço | -1.2% | Europa, Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Escassez de Competências de Engenharia de Mediação de Nível de Operadora | -0.9% | Global, mais agudo na África e América do Sul | Longo prazo (≥ 4 anos) |
| Otimização de Custos das Operadoras e Maturidade do Mercado | -0.7% | Europa e mercados maduros da América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de OSS/BSS Legado e Carga de Limpeza de Dados
A integração de OSS e BSS legados continua sendo uma restrição importante nos cronogramas de modernização. As operadoras frequentemente precisam manter os sistemas existentes enquanto introduzem novas funções nativas de nuvem. Registros de clientes, regras de precificação, filtros de elegibilidade e tabelas de tarifas de parceiros devem ser identificados e reimplementados sem interromper a continuidade do faturamento. O trabalho pode expor lógica de negócios que não foi formalmente documentada em configurações de mediação mais antigas. A Telenor Paquistão concluiu a migração de 90 milhões de assinantes para um sistema de cobrança e faturamento nativo de nuvem em 2025, ilustrando a escala das operações paralelas necessárias para uma grande transição. Essa carga pode estender os cronogramas de implantação e adiar novas aquisições de mediação. Também direciona os gastos para trabalhos de integração e migração gerenciada antes que a substituição de uma plataforma seja concluída.
Soberania de Dados, Privacidade e Restrições de Processamento Transfronteiriço
As regras de soberania de dados afetam onde as operadoras podem processar registros de detalhes de chamadas e dados de uso de assinantes. A Lei de Dados da UE tornou-se aplicável em setembro de 2025 e adiciona requisitos de acesso e compartilhamento de dados que complementam as obrigações europeias de privacidade existentes. A conformidade pode exigir hospedagem regional, criptografia mais robusta, gerenciamento externo de chaves e controles adicionais sobre transferências de dados. A Deutsche Telekom trabalhou com o Google Cloud em uma plataforma de dados soberana que utilizou criptografia com preservação de formato e gerenciamento externo de chaves para o processamento de dados sensíveis. Esses requisitos podem limitar os benefícios de escala das implantações centralizadas em nuvem. Eles também aumentam o trabalho de engenharia necessário antes que uma plataforma de mediação compartilhada possa ser utilizada em vários países.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Manteve a Maior Base de Receita
O software deve representar 65,11% da participação do mercado de software de mediação de faturamento de telecomunicações em 2025. Essa posição reflete a demanda por plataformas configuráveis que se integram aos ambientes de cobrança e faturamento existentes. As operadoras frequentemente preferem software pré-integrado para evitar obrigações adicionais de personalização durante o período contratual. O licenciamento de plataformas também gera uma participação de receita maior para os fornecedores do que os modelos de implementação orientados a serviços. As versões modernas suportam alterações de configuração por meio de ferramentas de baixo código ou sem código, permitindo que as operadoras ajustem a lógica de precificação sem envolver equipes de serviços profissionais para cada revisão.
Os serviços devem se expandir a um CAGR de 8,16% até 2031. O segmento de serviços do mercado de software de mediação de faturamento de telecomunicações é sustentado pela migração contínua de sistemas legados para arquiteturas baseadas em nuvem. A integração de sistemas, o planejamento de migração, a remediação de dados e as operações gerenciadas permanecem importantes ao longo desses programas. As operadoras com implantações altamente personalizadas requerem suporte para extrair e reconstruir a lógica de negócios existente. Portanto, a demanda por serviços está vinculada ao ritmo dos projetos de substituição, e não a uma mudança em relação às plataformas de software. A combinação de componentes une receita recorrente de licenciamento de software com trabalho de implementação baseado em projetos.


Por Implantação: A Nuvem Transforma a Economia da Infraestrutura de Mediação
A implantação local deve representar 56,87% da participação de mercado em 2025. Essa base instalada reflete ciclos anteriores de investimento em infraestrutura e a cautela operacional associada aos sistemas de faturamento. As operadoras enfrentam altos custos de migração porque frequentemente executam plataformas existentes e novas em paralelo durante a migração. Embora essa abordagem proteja a continuidade do faturamento, ela aumenta os requisitos operacionais de curto prazo. As instalações locais também permanecem relevantes onde regulamentos de privacidade ou políticas internas favorecem o controle local. Esses fatores continuam a sustentar os modelos de implantação estabelecidos à medida que os programas de modernização avançam.
A implantação em nuvem deve se expandir a um CAGR de 9,56% até 2031. O mercado de software de mediação de faturamento de telecomunicações suporta a adoção da nuvem porque as plataformas em nuvem podem escalar para atender às necessidades de processamento de dados em tempo real à medida que os volumes de eventos flutuam. As plataformas nativas de nuvem também podem fornecer ambientes operacionais comuns para funções de cobrança, catálogo e dados. O projeto Proximus da Nokia deve cobrir a modernização de cobrança nativa de nuvem no Red Hat OpenShift. As operadoras podem usar essa abordagem para reduzir a dependência de componentes de faturamento fragmentados. No entanto, o esforço necessário para transferir dados e regras de negócios dos sistemas existentes continua sendo a principal restrição. Consequentemente, espera-se que a adoção da nuvem avance junto com programas mais amplos de simplificação de BSS.
Por Rede e Serviço: As Redes Móveis Permaneceram o Maior Caso de Uso
A mediação de rede móvel de 2G a 5G deve representar 35,43% da participação de mercado em 2025. O segmento permanece significativo porque o tráfego 4G LTE continua a gerar extenso processamento diário de uso, enquanto o 5G autônomo introduz novos tipos de eventos. As plataformas de mediação devem suportar tecnologias de rede legadas e emergentes durante um período de transição prolongado. Esse requisito aumenta o valor dos sistemas que normalizam registros em múltiplos domínios de rede. A mediação de rede fixa, banda larga, fibra e FTTx também permanece importante à medida que as operadoras atualizam a infraestrutura e os pacotes de serviços. A mediação de IMS, voz, mensagens e comunicações unificadas enfrenta pressão da substituição por voz sobre IP, embora o Voz sobre Nova Rádio 5G introduza registros de cobrança adicionais.
A mediação de IoT, M2M e dispositivos conectados deve se expandir a um CAGR de 8,65% até 2031. O segmento requer sistemas de streaming capazes de processar dados de uso frequentes de dispositivos conectados. O Google Cloud e a DigitalRoute devem anunciar uma colaboração em 2026 envolvendo pipelines de dados reutilizáveis que executam o DigitalRoute Usage Engine no Google Kubernetes Engine. A colaboração ilustra a ligação entre o gerenciamento de dados de uso e os pipelines de dados de rede prontos para IA. As implantações industriais podem exigir regras distintas para dispositivos, locais, níveis de serviço e clientes empresariais. Essa diversidade aumenta a importância da mediação configurável e proporciona ao mercado de software de mediação de faturamento de telecomunicações exposição a programas de rede privada e conectividade empresarial.
Por Usuário Final: As Operadoras de Redes Móveis Ancoraram os Gastos
As operadoras de redes móveis devem representar 36,33% da participação do mercado de software de mediação de faturamento de telecomunicações em 2025. Sua posição reflete a escala dos gastos necessários para a transformação 5G, modificações de cobrança e requisitos de disponibilidade de nível empresarial. Essas operadoras são os principais compradores de plataformas que suportam grandes populações de assinantes em múltiplos domínios de rede. Os provedores de serviços de internet e operadoras fixas representam uma base de demanda estável, mas geralmente enfrentam crescimento mais lento em mercados de banda larga maduros. As operadoras de cabo e multi-play também gerenciam a complexidade das ofertas combinadas de móvel, banda larga e vídeo. Os provedores de comunicações em nuvem e serviços digitais representam um grupo emergente com requisitos de mediação mais orientados a API.
As operadoras de satélite e NTN devem se expandir a um CAGR de 9,13% até 2031. A MATRIXX Software deve introduzir suporte de faturamento dinâmico para serviços de satélite e NTN em março de 2025. A Sateliot e a Syniverse também devem estabelecer uma estrutura de faturamento NTN padronizada em junho de 2025. Esses desenvolvimentos abordam a interface comercial entre operadoras de satélite e parceiros móveis. Os MVNOs e MVNEs também aumentam a demanda ao adotar sistemas nativos de nuvem sem assumir o mesmo ônus de migração legada que as operadoras maiores. A Tecnotree deve garantir um acordo de 19,58 milhões de USD por cinco anos com um MVNO de Nível 1 em junho de 2025 para uma transformação de BSS em múltiplos países. O acordo demonstra que a aquisição por MVNOs pode envolver transformação de pilha completa em vez de mudanças limitadas de faturamento.

Por Tamanho da Organização: As Operadoras de Nível 1 Sustentaram a Maior Participação
As operadoras de Nível 1 devem representar 55,13% da participação de mercado por tamanho de organização em 2025. Sua participação é sustentada pelos requisitos de capital e pelos contratos plurianuais associados aos sistemas de mediação de nível empresarial. Esses clientes geralmente exigem suporte dedicado, compromissos específicos de nível de serviço e participação nos roteiros de produtos. Tais requisitos proporcionam aos fornecedores estabelecidos uma posição duradoura nas principais contas. As operadoras de Nível 2 e regionais representam um grupo de mercado intermediário mais ativo. Elas podem preferir ofertas pré-integradas com prazos de implementação mais curtos e menor complexidade inicial.
Os MVNOs, MVNEs e provedores exclusivamente digitais devem se expandir a um CAGR de 8,43% até 2031. Esses provedores podem implantar plataformas nativas de nuvem sem primeiro transferir grandes ambientes de faturamento legados. Os modelos de assinatura podem reduzir os requisitos iniciais de capital para funções de nível de operadora. A Amdocs introduziu o MVNO e GO em 2024 como uma oferta de BSS nativa de nuvem com cobrança em tempo real e integração de parceiros. A oferta reflete os esforços dos grandes fornecedores para atender aos requisitos dos operadores digitais enquanto mantêm as contas empresariais. A implantação mais rápida permanece importante para os provedores que revisam frequentemente planos e arranjos de parceiros. Esse grupo também contribui para a concorrência de preços à medida que sua influência de aquisição aumenta.
Análise Geográfica
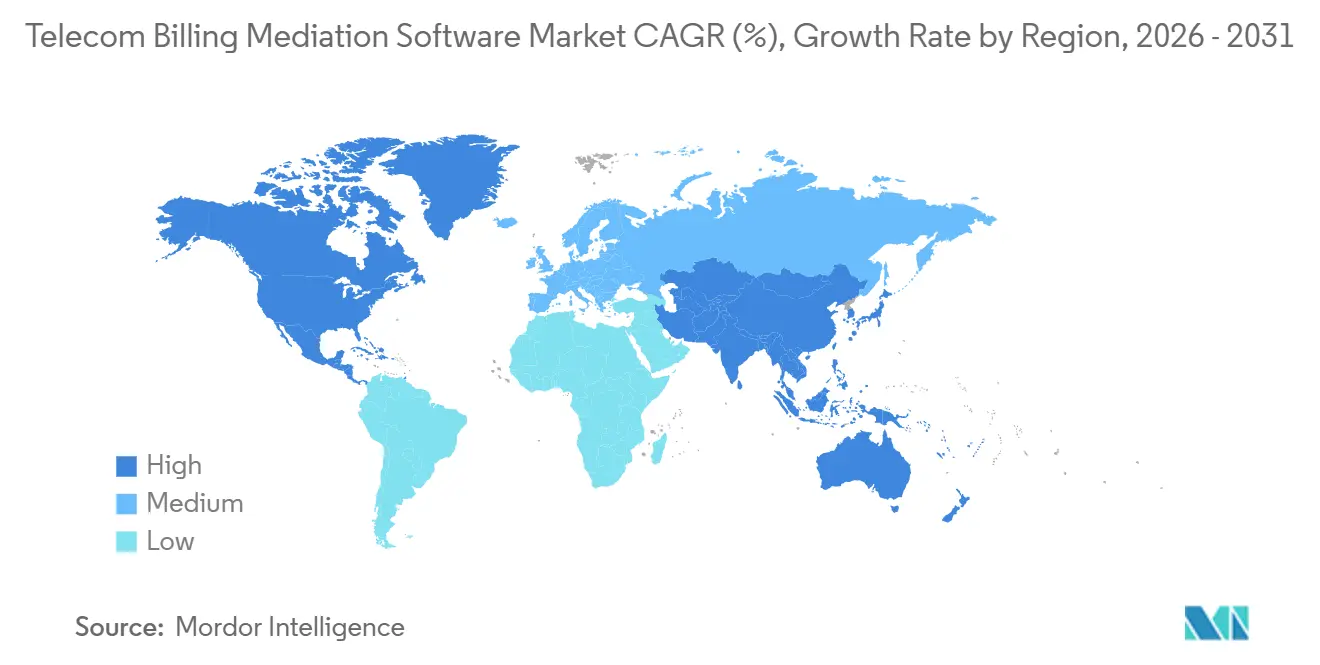
A Ásia-Pacífico deve representar 28,89% do mercado de software de mediação de faturamento de telecomunicações em 2025. A região combina grandes populações de IoT celular com programas ativos de 5G autônomo na China, Índia, Coreia do Sul, Japão e Austrália. De acordo com o rascunho de pesquisa, a China Mobile deve reportar 1,48 bilhão de conexões de IoT celular até o final de 2025. Essa escala requer sistemas capazes de processar volumes substanciais de eventos de uso. Os serviços 5G autônomos também aumentam a demanda por soluções de cobrança e mediação que suportam serviços de rede diferenciados. O requisito planejado pela Coreia do Sul para 2026 de que as estações base 5G se conectem a equipamentos de núcleo autônomo apoia ainda mais a necessidade de modernização imediata. A região, portanto, gera demanda tanto de redes móveis estabelecidas quanto de implantações em expansão de dispositivos conectados.
A América do Norte deve crescer a um CAGR de 9,44% até 2031. As operadoras de Nível 1 na região estão avançando nas implantações de núcleo 5G autônomo e em iniciativas mais amplas de modernização de BSS. A CSG estendeu seu engajamento com a Charter Communications até setembro de 2031 e renovou seu acordo com a DISH Network até 2030 para fornecer serviços de faturamento e pagamento nativos de nuvem. Esses acordos de longo prazo demonstram a importância estratégica dos sistemas de faturamento nos modelos operacionais das operadoras. A Europa também se beneficia dos lançamentos de fibra e dos contínuos investimentos em 5G. No entanto, as operadoras europeias devem atender aos requisitos do GDPR e da Lei de Dados da UE ao selecionar arquiteturas de processamento de dados transfronteiriças. Esses requisitos impulsionam a demanda por hospedagem na região e arquiteturas de gerenciamento de dados em conformidade.
O Oriente Médio apresenta oportunidades para investimentos em mediação em tempo real à medida que as operadoras implantam 5G autônomo para IoT industrial, cidades inteligentes e serviços empresariais. A Omantel deve iniciar uma transformação de BSS e OSS com a Cerillion em abril de 2026. A implantação será hospedada no Oman Data Park para atender aos requisitos nacionais de soberania de dados. A América do Sul oferece uma oportunidade de longo prazo à medida que a cobertura de 5G autônomo se expande, embora a volatilidade cambial e os orçamentos de capital restritos possam moderar os gastos de curto prazo. A África permanece uma região em estágio inicial para plataformas avançadas de mediação. A África do Sul e a Nigéria servem como principais centros de aquisição, enquanto a conectividade com foco em dispositivos móveis sustenta a demanda por ferramentas leves hospedadas na nuvem. As decisões de implantação regional dependem do equilíbrio entre objetivos de modernização, requisitos locais de dados e capacidade de investimento das operadoras.

Cenário Competitivo
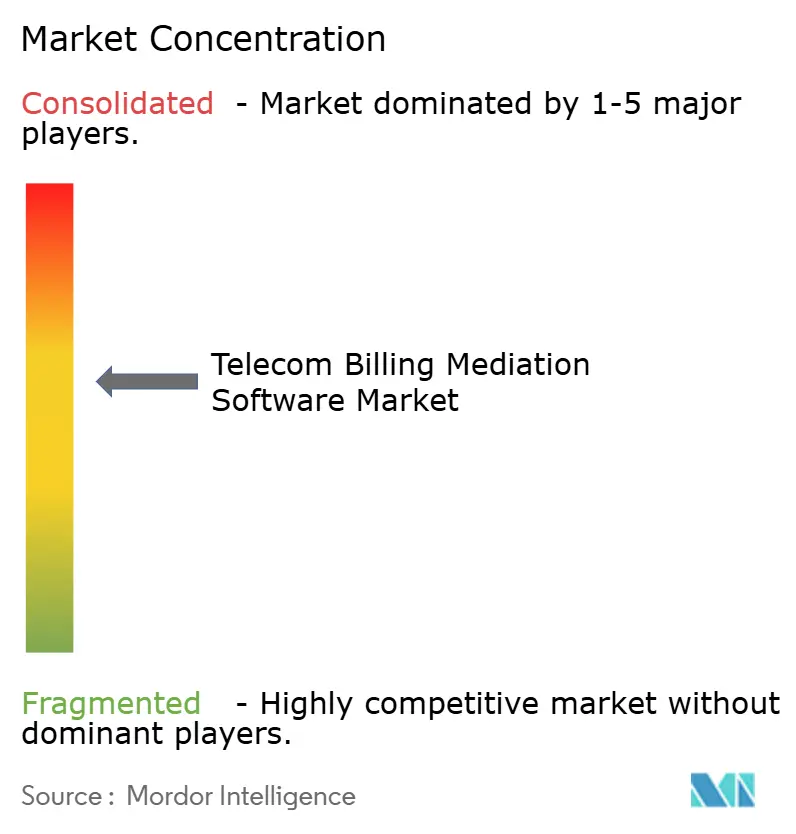
O mercado de software de mediação de faturamento de telecomunicações é moderadamente consolidado, particularmente entre as grandes contas de operadoras de Nível 1. Amdocs, Ericsson, Oracle e Huawei detêm posições estabelecidas junto às principais operadoras, enquanto Cerillion, DigitalRoute, Optiva e Nexign competem em oportunidades especializadas e de mercado intermediário. As grandes operadoras geralmente priorizam fornecedores com amplas capacidades de implementação, compromissos de suporte de longo prazo e amplos portfólios de BSS. Os provedores especializados competem por meio de capacidades focadas em gerenciamento de dados de uso, prazos de implantação mais rápidos e suporte regional. Essa estrutura de mercado proporciona aos fornecedores estabelecidos forte acesso às principais contas, ao mesmo tempo que cria oportunidades para provedores especializados. As decisões de aquisição avaliam cada vez mais a prontidão para a nuvem, o suporte a padrões e a integração com plataformas de cobrança.
A Amdocs deve concluir sua aquisição da MATRIXX Software por 197 milhões de USD em 23 de dezembro de 2025. A aquisição adicionará a plataforma de cobrança convergente nativa de nuvem da MATRIXX ao portfólio de monetização da Amdocs. Em janeiro de 2026, a Proximus deve selecionar a Nokia para modernizar suas funções de cobrança e núcleo de voz. A Cerillion também deve iniciar uma transformação completa de BSS e OSS para a Omantel em abril de 2026. Esses desenvolvimentos demonstram como os fornecedores estão expandindo a abrangência das plataformas, buscando oportunidades de migração para a nuvem e fortalecendo os relacionamentos de longo prazo com as operadoras. O mercado de software de mediação de faturamento de telecomunicações continua a favorecer fornecedores que podem substituir sistemas legados com o mínimo de interrupção.
O faturamento NTN e as operações de dados de redes autônomas são áreas onde o posicionamento de produtos ainda está evoluindo. A estrutura padronizada desenvolvida pela Sateliot e Syniverse fornece uma estrutura de faturamento comum para parceiros de conectividade via satélite. Os fornecedores também estão posicionando os sistemas de mediação como pipelines de dados que suportam análises e operações de rede automatizadas. A colaboração do Google Cloud e da DigitalRoute reflete essa tendência ao utilizar pipelines reutilizáveis para ingestão de dados de rede. A conformidade com a API Aberta do TM Forum e as especificações de cobrança 3GPP estão se tornando requisitos básicos nas aquisições empresariais. O mercado permanece competitivo porque as operadoras podem escolher entre provedores amplos de BSS e fornecedores especializados com base em seus requisitos de transformação. A pressão de preços é mais evidente no segmento de mercado intermediário, onde os clientes priorizam velocidade de implantação, flexibilidade de configuração e menores compromissos iniciais.
Líderes do Setor de Software de Mediação de Faturamento de Telecomunicações
-
Amdocs
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
-
Oracle Corporation
-
Nokia Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Zain Jordan e a Ericsson expandiram a modernização de BSS para pós-pago ao implantar o Ericsson Billing no Red Hat OpenShift, adicionando a Plataforma Telco DataOps para análises em tempo real e introduzindo o gerenciamento de pedidos orientado por catálogo, concluindo assim um BSS nativo de nuvem completo cobrindo pré-pago e pós-pago para monetização 5G.
- Abril de 2026: A Cerillion iniciou uma grande transformação de BSS/OSS para a Omantel, substituindo sistemas legados pelo conjunto pré-integrado da Cerillion, incluindo seu Sistema de Cobrança Convergente, Gerenciador de Receitas e Inventário de Rede, hospedado na Cerillion Cloud dentro do Oman Data Park para conformidade com a soberania nacional de dados sob a Visão Oman 2040.
- Janeiro de 2026: A Proximus selecionou o Nokia Converged Charging para migrar toda a sua base de clientes fixos e móveis, cobrindo mais de 1.000 produtos, para uma solução de cobrança nativa de nuvem no Red Hat OpenShift, substituindo integralmente o sistema existente de um concorrente e habilitando novos serviços de monetização 5G.
- Janeiro de 2026: A CSG anunciou uma extensão de contrato plurianual com a DISH Network para continuar os serviços de faturamento e pagamento até 2030 utilizando a plataforma SaaS nativa de nuvem da CSG para faturamento, atendimento ao cliente e otimização de negócios.


Escopo do Relatório Global do Mercado de Software de Mediação de Faturamento de Telecomunicações
O Relatório do Mercado de Software de Mediação de Faturamento de Telecomunicações é Segmentado por Componente (Software e Serviços), Implantação (Local e Nuvem), Rede e Serviço (Mediação de Rede Móvel, 2G, 3G, 4G e 5G, Mediação de Rede Fixa, Banda Larga, Fibra e FTTx, IMS, Voz, Mensagens e Comunicações Unificadas, Mediação de IoT, M2M e Dispositivos Conectados, e Outras Redes e Serviços), Usuário Final (Operadoras de Redes Móveis, Provedores de Serviços de Internet e Operadoras Fixas, MVNOs e MVNEs, Operadoras de Cabo e Multi-Play, Operadoras de Satélite e Redes Não Terrestres, e Provedores de Comunicações em Nuvem e Serviços Digitais), Tamanho da Organização (Operadoras de Nível 1, Operadoras de Nível 2 e Regionais, e Provedores MVNO, MVNE e Exclusivamente Digitais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Local |
| Nuvem |
| Mediação de Rede Móvel, 2G, 3G, 4G e 5G |
| Mediação de Rede Fixa, Banda Larga, Fibra e FTTx |
| IMS, Voz, Mensagens e Comunicações Unificadas |
| Mediação de IoT, M2M e Dispositivos Conectados |
| Outras Redes e Serviços |
| Operadoras de Redes Móveis |
| Provedores de Serviços de Internet e Operadoras Fixas |
| MVNOs e MVNEs |
| Operadoras de Cabo e Multi-Play |
| Operadoras de Satélite e Redes Não Terrestres |
| Provedores de Comunicações em Nuvem e Serviços Digitais |
| Operadoras de Nível 1 |
| Operadoras de Nível 2 e Regionais |
| Provedores MVNO, MVNE e Exclusivamente Digitais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Implantação | Local | |
| Nuvem | ||
| Por Rede e Serviço | Mediação de Rede Móvel, 2G, 3G, 4G e 5G | |
| Mediação de Rede Fixa, Banda Larga, Fibra e FTTx | ||
| IMS, Voz, Mensagens e Comunicações Unificadas | ||
| Mediação de IoT, M2M e Dispositivos Conectados | ||
| Outras Redes e Serviços | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Provedores de Serviços de Internet e Operadoras Fixas | ||
| MVNOs e MVNEs | ||
| Operadoras de Cabo e Multi-Play | ||
| Operadoras de Satélite e Redes Não Terrestres | ||
| Provedores de Comunicações em Nuvem e Serviços Digitais | ||
| Por Tamanho da Organização | Operadoras de Nível 1 | |
| Operadoras de Nível 2 e Regionais | ||
| Provedores MVNO, MVNE e Exclusivamente Digitais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de mediação de faturamento de telecomunicações?
O mercado de software de mediação de faturamento de telecomunicações foi avaliado em 3,98 bilhões de USD em 2025 e está estimado em 4,27 bilhões de USD em 2026. A previsão é de que atinja 6,27 bilhões de USD até 2031.
O que está impulsionando a demanda por software de mediação de faturamento de telecomunicações?
As redes 5G autônomas, o fatiamento de rede, a modernização para a nuvem, o tráfego de dispositivos conectados e a liquidação de parceiros baseada em API estão aumentando a necessidade de processamento de dados de uso em tempo real.
Qual componente deteve a maior participação em 2025?
O software deteve 65,11% de participação em 2025, refletindo a demanda das operadoras por plataformas de mediação configuráveis e pré-integradas.
Qual modelo de implantação deve se expandir mais rapidamente?
A implantação em nuvem deve se expandir a um CAGR de 9,56% até 2031, à medida que as operadoras modernizam os ambientes de cobrança e faturamento.
Qual usuário final deve se expandir mais rapidamente?
As operadoras de satélite e NTN devem se expandir a um CAGR de 9,13% até 2031, sustentadas por novas estruturas de faturamento para interoperabilidade entre satélite e redes móveis.
Qual região deve se expandir mais rapidamente até 2031?
A América do Norte deve se expandir a um CAGR de 9,44% até 2031, à medida que as operadoras modernizam os núcleos 5G e as operações de faturamento.
Página atualizada pela última vez em:



