
Marktgröße und Marktanteil für Telecom-Billing-Mediationssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.27 Milliarden US-Dollar |
| Marktgröße (2031) | 6.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.98 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
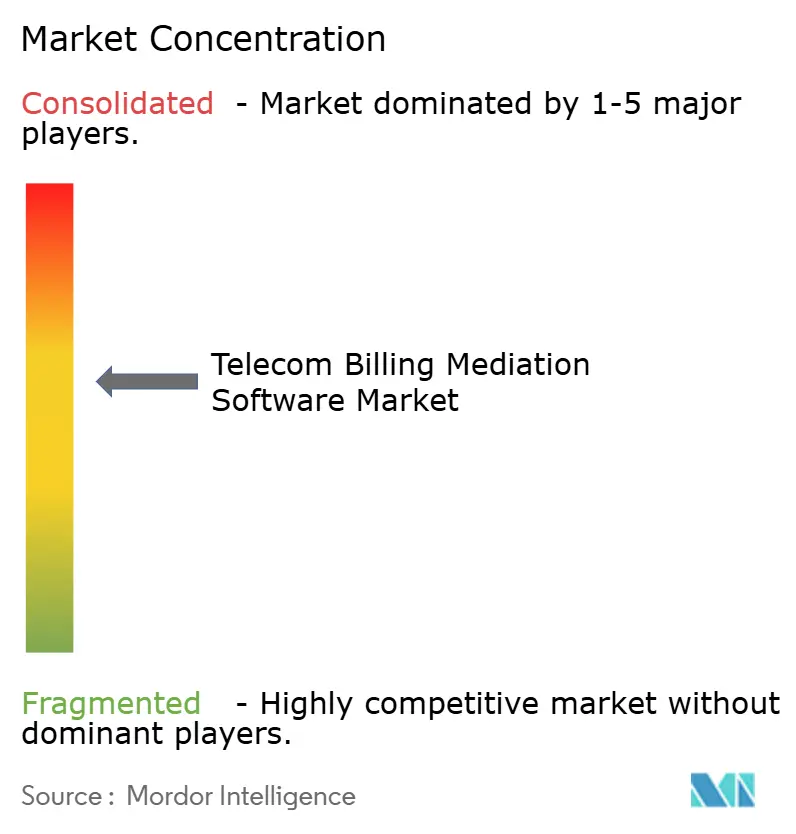
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Telecom-Billing-Mediationssoftware von Mordor Intelligence
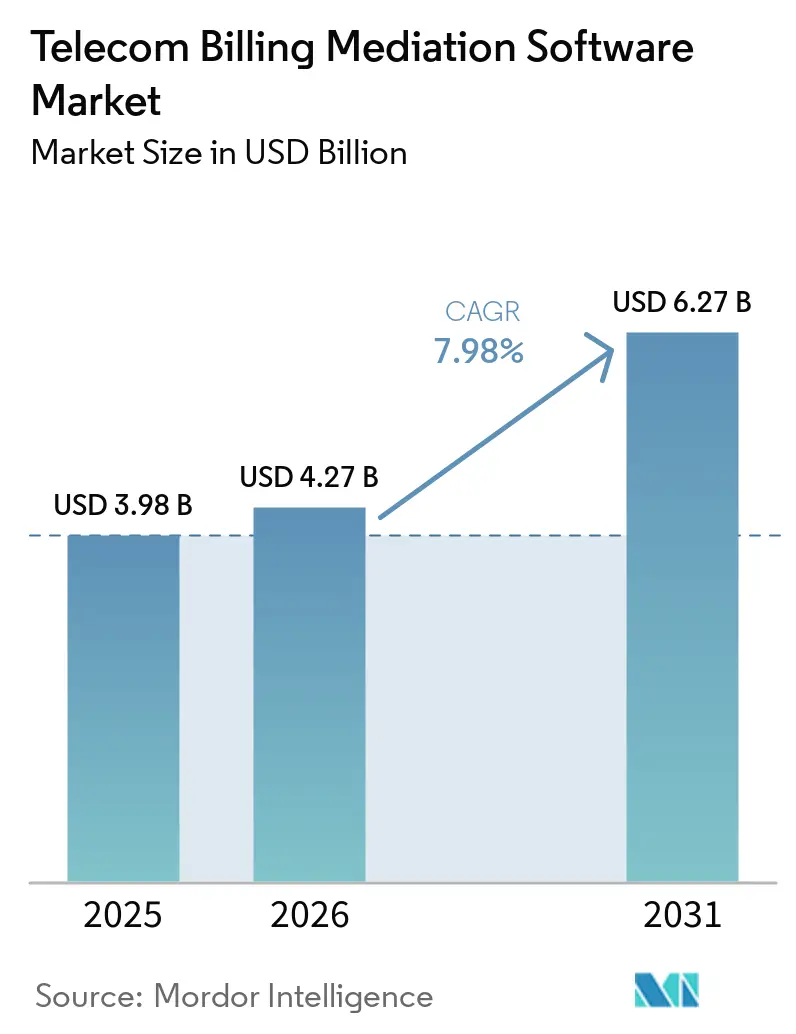
Die Marktgröße für Telecom-Billing-Mediationssoftware wurde im Jahr 2025 auf 3,98 Milliarden USD geschätzt und soll von 4,27 Milliarden USD im Jahr 2026 auf 6,27 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,98 % während des Prognosezeitraums (2026–2031). Betreiber verkürzen die Plattform-Upgrade-Zyklen, da eigenständige 5G-Netzwerke detailliertere Nutzungsdatensätze erzeugen und kommerzielle Netzwerk-Slicing-Angebote eine Abrechnung auf Slice-Ebene erfordern. Maschinell erzeugter Datenverkehr erhöht zudem das Volumen und die Häufigkeit von Nutzungsereignissen, die Mediationssysteme erfassen, validieren, anreichern und weiterleiten müssen. Diese Veränderungen begünstigen Plattformen, die Ereignisse in Echtzeit verarbeiten, anstatt sich auf nächtliche Batch-Zyklen zu stützen. Cloud-Modernisierung, Partner-Abrechnung und Satellitenkonnektivität erweitern die Rolle der Mediation über die konventionelle Teilnehmerabrechnung hinaus. Anbieter reagieren mit cloud-nativen Plattformen, engerer Integration der Abrechnung und API-basierten Geschäftsmodellen.
Wichtigste Erkenntnisse des Berichts
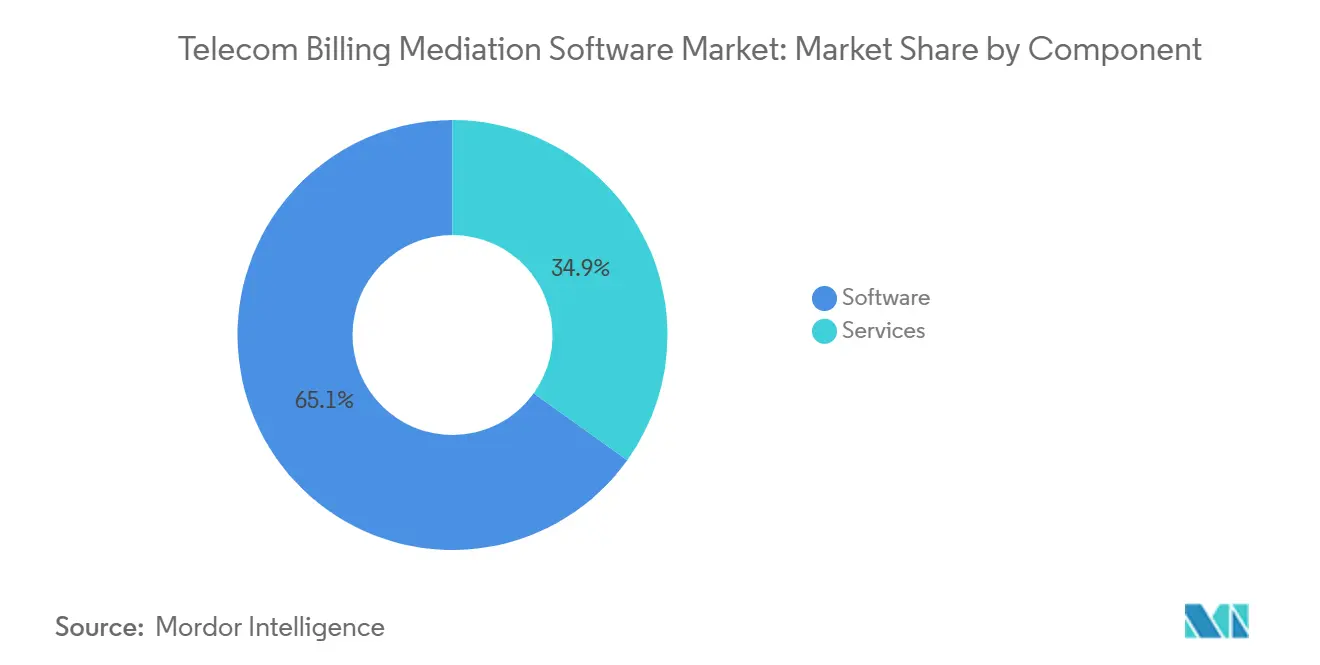
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 65,11 % am Markt für Telecom-Billing-Mediationssoftware, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 8,16 % wachsen werden.
- Nach Bereitstellung hielt On-Premises im Jahr 2025 einen Marktanteil von 56,87 %, während Cloud-Bereitstellung bis 2031 voraussichtlich mit einem CAGR von 9,56 % wachsen wird.
- Nach Netzwerk und Dienst hielt die Mobilfunknetz-Mediation für 2G bis 5G im Jahr 2025 einen Marktanteil von 35,43 %, während IoT-, M2M- und Mediation für vernetzte Geräte bis 2031 voraussichtlich mit einem CAGR von 8,65 % wachsen wird.
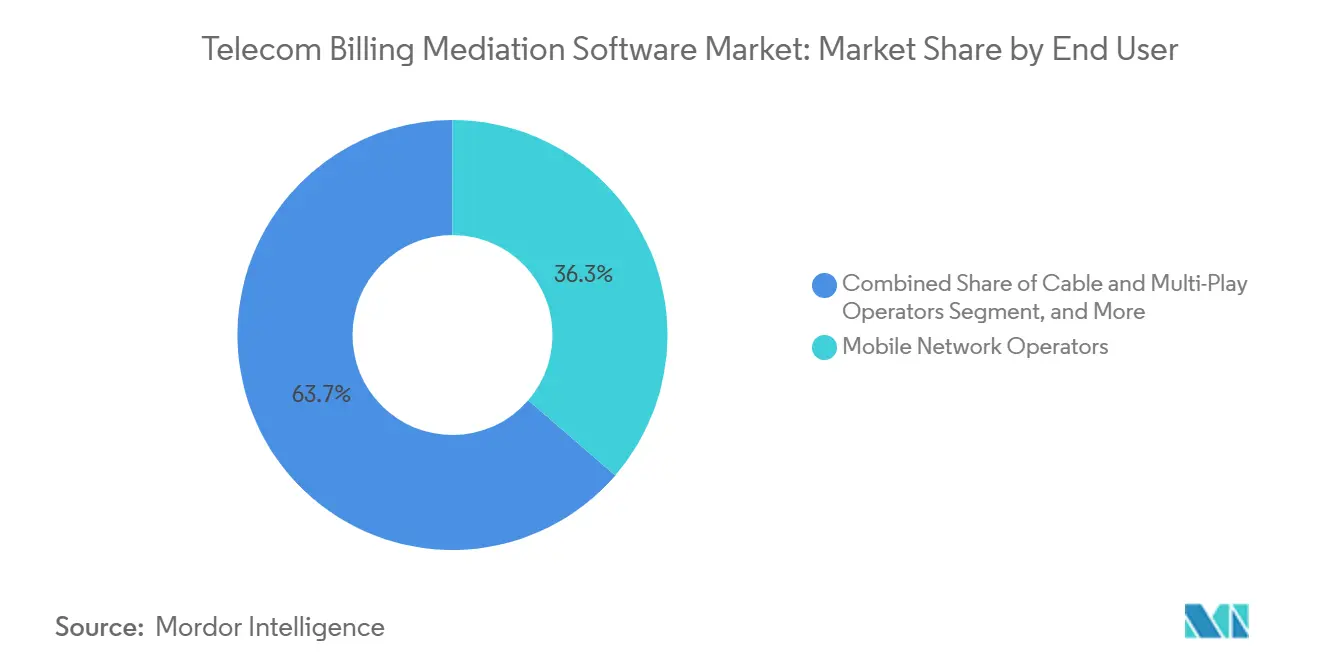
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Marktanteil von 36,33 %, während Satelliten- und NTN-Betreiber bis 2031 voraussichtlich mit einem CAGR von 9,13 % im Markt für Telecom-Billing-Mediationssoftware wachsen werden.
- Nach Unternehmensgröße hielten Tier-1-Betreiber im Jahr 2025 einen Marktanteil von 55,13 %, während MVNO-, MVNE- und rein digitale Anbieter bis 2031 voraussichtlich mit einem CAGR von 8,43 % wachsen werden.
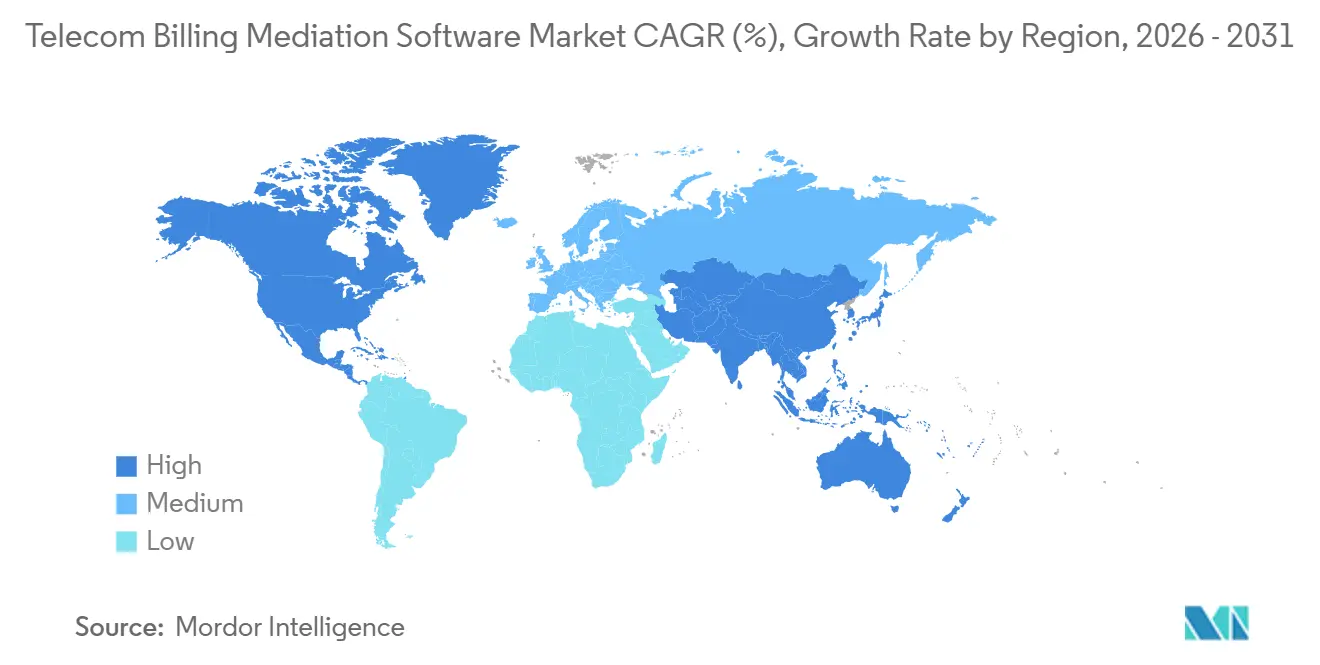
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 28,89 %, während Nordamerika bis 2031 voraussichtlich mit einem CAGR von 9,44 % im Markt für Telecom-Billing-Mediationssoftware wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Telecom-Billing-Mediationssoftware
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Monetarisierung von eigenständigem 5G und Netzwerk-Slicing | +2.2% | Global, konzentriert in Asien-Pazifik, Nordamerika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Vereinfachung des BSS-Stacks | +1.8% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| IoT, private Netzwerke und Wachstum des Machine-to-Machine-Datenverkehrs | +1.4% | Global, am intensivsten in China, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Echtzeit-Partner-Abrechnung und API-Economy-Billing | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Umsatzsicherung und Erkennung von Nutzungsanomalien | +0.8% | Global | Langfristig (≥ 4 Jahre) |
| Mediationserweiterung in autonome Netzwerk-Datenoperationen | +0.5% | Asien-Pazifik und Nordamerika, mit frühen Gewinnen in Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Monetarisierung von eigenständigem 5G und Netzwerk-Slicing-Nutzung
Die eigenständige 5G-Architektur verändert die Datensätze, die eine Mediationsplattform verarbeiten muss. Die Netzwerk-Slice-Abrechnung verwendet Datensätze, die einzelnen Geräten, Mandanten, Slice-Kennungen, Quality-of-Service-Einstellungen und Leistungskennzahlen auf Dienstebene zugeordnet sind. Die 3GPP-Spezifikation definiert das Netzwerk-Slice-Abrechnungsmanagement für das 5G-System und gibt Betreibern einen standardbasierten Rahmen für diesen Datenaustausch.[1]Europäisches Institut für Telekommunikationsnormen, "TS 28.202 5G-Abrechnungsmanagement," ETSI, etsi.org Kommerzielle Slice-Angebote erfordern, dass Betreiber Netzwerkleistungs- und Verbrauchsdaten mit minimalem Verzug mit dem Abrechnungsprozess verknüpfen. Diese Anforderung macht den Markt für Telecom-Billing-Mediationssoftware für die kommerzielle Nutzung differenzierter Konnektivitätsdienste relevant. Frühe 5G-Advanced-Bereitstellungen fügen neue Geräte- und Nutzungskategorien hinzu, was die Übersetzungslogik erhöht, die Plattformen pflegen müssen. Betreiber, die Mediationsarbeiten beim Einsatz eigenständiger Kerne aufschieben, könnten später vor einer größeren Integrationsaufgabe stehen.
Cloud-Migration und Vereinfachung des BSS-Stacks
Die Cloud-Migration verändert die Architektur, die für Abrechnungs- und Mediationsoperationen verwendet wird. Betreiber modernisieren weiterhin Systeme, die maßgeschneiderte Integrationen und langjährige Abrechnungskonfigurationen enthalten. Im Januar 2026 wählte Proximus Nokia Converged Charging, um mehr als 1.000 Produkte in eine cloud-native Abrechnungsumgebung auf Red Hat OpenShift zu migrieren.[2]Nokia, "Proximus wählt Nokia zur Modernisierung seines Abrechnungssystems und Voice Core," Nokia, nokia.com Das Projekt zeigt, dass die Migration von Produktkatalogen und die Modernisierung der Abrechnung häufig gemeinsam voranschreiten. Eine cloud-native Abrechnungsumgebung kann auch die Streaming-Datenflüsse unterstützen, die von automatisierten Netzwerkoperationen genutzt werden. Dies macht die Modernisierung sowohl für Abrechnungsfunktionen als auch für das Netzwerkdatenmanagement relevant. Der Markt für Telecom-Billing-Mediationssoftware profitiert daher, wenn Betreiber eng gekoppelte Legacy-Stacks durch konfigurierbare Plattformen ersetzen.
IoT, private Netzwerke und Wachstum des Machine-to-Machine-Datenverkehrs
Vernetzte Geräte erzeugen zahlreiche kurze und wiederkehrende Nutzungsereignisse. Industrielle IoT- und Private-Network-Workloads können Ereignisse in Intervallen erzeugen, die für die herkömmliche Batch-Verarbeitung nicht geeignet sind. Mediationssysteme müssen diese Ereignisse klassifizieren, kommerzielle Regeln anwenden und die resultierenden Datensätze an Abrechnungs-, Abrechnungsausgleichs- oder Analyseanwendungen weiterleiten. Der Markt für Telecom-Billing-Mediationssoftware unterstützt diesen Prozess, indem er die Nutzungsdatenschicht zwischen Netzwerksystemen und nachgelagerten Geschäftsfunktionen bereitstellt. Geringe Einnahmen pro Verbindung legen mehr Gewicht auf Abrechnungseffizienz als auf Preiserhöhungen. Dieser Bedarf ist am stärksten dort, wo Betreiber große Populationen vernetzter Geräte und eine Mischung aus Unternehmensdienstplänen verwalten.
Echtzeit-Partner-Abrechnung und API-Economy-Billing
API-basierte Konnektivitätsmodelle erfordern, dass Betreiber die Nutzung über mehrere kommerzielle Parteien hinweg abgleichen. B2B2X-Vereinbarungen können einen Betreiber, einen Vermittler, einen Unternehmenskunden und einen Wiederverkäufer für denselben zugrunde liegenden Dienst umfassen. DigitalRoute beschreibt die Mediation für diese Modelle als einen Prozess des Aufteilens, Anreicherns und Weiterleitens von Nutzungsdatensätzen an nachgelagerte Abrechnungsausgleichssysteme.[3]DigitalRoute, "B2B2X-Billing-Mediation," DigitalRoute, digitalroute.com Satelliten- und terrestrische Dienste fügen eine weitere Ebene von Partner-Abrechnungsanforderungen hinzu. Sateliot und Syniverse führten im Juni 2025 einen GSMA-standardisierten Abrechnungsrahmen für NTN-Konnektivität ein, basierend auf den TAP- und BCE-Standards.[4]Sateliot und Syniverse, "Sateliot und Syniverse liefern ersten standardisierten Abrechnungsrahmen für NTN," Sateliot, sateliot.space Der Rahmen gibt Betreibern eine gemeinsame Grundlage für die Abrechnungsinteroperabilität mit NTN-Partnern. Da hybride Dienste immer häufiger werden, wird die native Verarbeitung dieser Datensätze zu einer praktischen Beschaffungsüberlegung.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Legacy-OSS/BSS-Integration und Datenbereinigungs-Aufwand | -1.8% | Global, am akutesten in Europa und reifen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität, Datenschutz und Einschränkungen bei der grenzüberschreitenden Verarbeitung | -1.2% | Europa, Asien-Pazifik und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Mangel an Carrier-Grade-Mediations-Ingenieurkompetenzen | -0.9% | Global, am akutesten in Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Kostenoptimierung der Betreiber und Marktreife | -0.7% | Europa und reife nordamerikanische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Legacy-OSS/BSS-Integration und Datenbereinigungs-Aufwand
Die Integration von Legacy-OSS und -BSS bleibt eine wesentliche Einschränkung für Modernisierungspläne. Betreiber müssen häufig bestehende Systeme beibehalten, während sie neue cloud-native Funktionen einführen. Kundendatensätze, Preisregeln, Berechtigungsfilter und Partner-Preistabellen müssen identifiziert und neu implementiert werden, ohne die Abrechnungskontinuität zu unterbrechen. Die Arbeit kann Geschäftslogik aufdecken, die in älteren Mediationskonfigurationen nicht formal dokumentiert wurde. Telenor Pakistan schloss 2025 die Migration von 90 Millionen Teilnehmern auf ein cloud-natives Abrechnungs- und Billing-System ab und veranschaulicht damit den Umfang der parallelen Operationen, die für einen großen Übergang erforderlich sind. Diese Belastung kann Bereitstellungspläne verlängern und neue Mediationskäufe aufschieben. Sie lenkt auch Ausgaben in Richtung Integrations- und verwaltete Migrationsarbeiten, bevor ein Plattformersatz abgeschlossen ist.
Datensouveränität, Datenschutz und Einschränkungen bei der grenzüberschreitenden Verarbeitung
Datensouveränitätsregeln beeinflussen, wo Betreiber Verbindungsdetaildatensätze und Teilnehmernutzungsdaten verarbeiten können. Der EU-Datengesetz wurde im September 2025 anwendbar und fügt Datenzugangs- und Datenaustauschpflichten hinzu, die bestehende europäische Datenschutzverpflichtungen ergänzen. Die Einhaltung kann regionales Hosting, stärkere Verschlüsselung, externes Schlüsselmanagement und zusätzliche Kontrollen über Datenübertragungen erfordern. Deutsche Telekom arbeitete mit Google Cloud an einer souveränen Datenplattform, die formaterhaltende Verschlüsselung und externes Schlüsselmanagement für die Verarbeitung sensibler Daten verwendete. Diese Anforderungen können die Skalenvorteile zentralisierter Cloud-Bereitstellungen einschränken. Sie erhöhen auch den Ingenieuraufwand, der erforderlich ist, bevor eine gemeinsame Mediationsplattform länderübergreifend genutzt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software behielt die größte Umsatzbasis
Software soll im Jahr 2025 voraussichtlich 65,11 % des Marktanteils am Markt für Telecom-Billing-Mediationssoftware ausmachen. Diese Position spiegelt die Nachfrage nach konfigurierbaren Plattformen wider, die sich in bestehende Abrechnungs- und Billing-Umgebungen integrieren lassen. Betreiber bevorzugen häufig vorintegrierte Software, um zusätzliche Anpassungsverpflichtungen während der Vertragslaufzeit zu vermeiden. Plattformlizenzierung generiert für Anbieter auch einen größeren Umsatzanteil als dienstleistungsgeführte Implementierungsmodelle. Moderne Versionen unterstützen Konfigurationsänderungen durch Low-Code- oder No-Code-Tools, sodass Betreiber die Preislogik anpassen können, ohne für jede Überarbeitung professionelle Serviceteams einzubeziehen.
Dienstleistungen sollen bis 2031 voraussichtlich mit einem CAGR von 8,16 % wachsen. Das Dienstleistungssegment des Marktes für Telecom-Billing-Mediationssoftware wird durch die fortlaufende Migration von Legacy-Systemen zu cloud-basierten Architekturen unterstützt. Systemintegration, Migrationsplanung, Datensanierung und verwaltete Operationen bleiben während dieser Programme wichtig. Betreiber mit stark angepassten Bereitstellungen benötigen Unterstützung beim Extrahieren und Neuaufbau bestehender Geschäftslogik. Daher ist die Nachfrage nach Dienstleistungen mit dem Tempo der Ersatzprojekte verknüpft und nicht mit einer Abkehr von Softwareplattformen. Die Komponentenmischung kombiniert wiederkehrende Softwarelizenzeinnahmen mit projektbasierter Implementierungsarbeit.


Nach Bereitstellung: Cloud verändert die Infrastrukturökonomie der Mediation
On-Premises-Bereitstellung soll im Jahr 2025 voraussichtlich 56,87 % des Marktanteils ausmachen. Diese installierte Basis spiegelt frühere Infrastrukturinvestitionszyklen und die operative Vorsicht wider, die mit Abrechnungssystemen verbunden ist. Betreiber stehen vor hohen Wechselkosten, da sie bestehende und neue Plattformen während der Migration häufig parallel betreiben. Während dieser Ansatz die Abrechnungskontinuität schützt, erhöht er den kurzfristigen Betriebsbedarf. On-Premises-Installationen bleiben auch dort relevant, wo Datenschutzbestimmungen oder interne Richtlinien lokale Kontrolle bevorzugen. Diese Faktoren unterstützen weiterhin etablierte Bereitstellungsmodelle, während Modernisierungsprogramme voranschreiten.
Cloud-Bereitstellung soll bis 2031 voraussichtlich mit einem CAGR von 9,56 % wachsen. Der Markt für Telecom-Billing-Mediationssoftware unterstützt die Cloud-Einführung, da Cloud-Plattformen skalieren können, um den Echtzeit-Datenverarbeitungsbedarf zu decken, wenn Ereignisvolumina schwanken. Cloud-native Plattformen können auch gemeinsame Betriebsumgebungen für Abrechnungs-, Katalog- und Datenfunktionen bereitstellen. Nokias Proximus-Projekt soll die cloud-native Abrechnungsmodernisierung auf Red Hat OpenShift umfassen. Betreiber können diesen Ansatz nutzen, um die Abhängigkeit von fragmentierten Abrechnungskomponenten zu reduzieren. Der Aufwand für die Übertragung von Daten und Geschäftsregeln aus bestehenden Systemen bleibt jedoch die primäre Einschränkung. Folglich wird erwartet, dass die Cloud-Einführung parallel zu umfassenderen BSS-Vereinfachungsprogrammen voranschreitet.
Nach Netzwerk und Dienst: Mobilfunknetze blieben der größte Anwendungsfall
Mobilfunknetz-Mediation für 2G bis 5G soll im Jahr 2025 voraussichtlich 35,43 % des Marktanteils ausmachen. Das Segment bleibt bedeutend, da 4G-LTE-Datenverkehr weiterhin umfangreiche tägliche Nutzungsverarbeitung erzeugt, während eigenständiges 5G neue Ereignistypen einführt. Mediationsplattformen müssen sowohl Legacy- als auch aufkommende Netzwerktechnologien während eines verlängerten Übergangszeitraums unterstützen. Diese Anforderung erhöht den Wert von Systemen, die Datensätze über mehrere Netzwerkdomänen hinweg normalisieren. Fest-, Breitband-, Glasfaser- und FTTx-Mediation bleiben ebenfalls wichtig, da Betreiber Infrastruktur und Dienstbündel aufrüsten. IMS-, Sprach-, Messaging- und Unified-Communications-Mediation stehen unter dem Druck der Voice-over-IP-Substitution, obwohl 5G Voice over New Radio zusätzliche Abrechnungsdatensätze einführt.
IoT-, M2M- und Mediation für vernetzte Geräte soll bis 2031 voraussichtlich mit einem CAGR von 8,65 % wachsen. Das Segment erfordert Streaming-Systeme, die häufige Nutzungsdaten von vernetzten Geräten verarbeiten können. Google Cloud und DigitalRoute sollen voraussichtlich 2026 eine Zusammenarbeit ankündigen, die wiederverwendbare Datenpipelines umfasst, die die DigitalRoute Usage Engine auf Google Kubernetes Engine ausführen. Die Zusammenarbeit veranschaulicht die Verbindung zwischen Nutzungsdatenmanagement und KI-fähigen Netzwerkdatenpipelines. Industrielle Bereitstellungen können unterschiedliche Regeln für Geräte, Standorte, Servicelevel und Unternehmenskunden erfordern. Diese Vielfalt erhöht die Bedeutung konfigurierbarer Mediation und bietet dem Markt für Telecom-Billing-Mediationssoftware Zugang zu Private-Network- und Unternehmenskonnektivitätsprogrammen.
Nach Endnutzer: Mobilfunknetzbetreiber verankerten die Ausgaben
Mobilfunknetzbetreiber sollen im Jahr 2025 voraussichtlich 36,33 % des Marktanteils am Markt für Telecom-Billing-Mediationssoftware ausmachen. Ihre Position spiegelt den Umfang der Ausgaben wider, die für die 5G-Transformation, Abrechnungsmodifikationen und Anforderungen an Unternehmenstauglichkeit erforderlich sind. Diese Betreiber sind die primären Käufer von Plattformen, die große Teilnehmerpopulationen über mehrere Netzwerkdomänen hinweg unterstützen. ISPs und Festnetzbetreiber stellen eine stabile Nachfragebasis dar, stehen jedoch in reifen Breitbandmärkten generell vor langsamerem Wachstum. Kabel- und Multi-Play-Betreiber verwalten auch die Komplexität kombinierter Mobil-, Breitband- und Videoangebote. Cloud-Kommunikations- und digitale Dienstanbieter stellen eine aufkommende Gruppe mit stärker API-orientierten Mediationsanforderungen dar.
Satelliten- und NTN-Betreiber sollen bis 2031 voraussichtlich mit einem CAGR von 9,13 % wachsen. MATRIXX Software soll voraussichtlich im März 2025 dynamische Abrechnungsunterstützung für Satelliten- und NTN-Dienste einführen. Sateliot und Syniverse sollen voraussichtlich im Juni 2025 einen standardisierten NTN-Abrechnungsrahmen einrichten. Diese Entwicklungen adressieren die kommerzielle Schnittstelle zwischen Satellitenbetreibern und Mobilfunkpartnern. MVNOs und MVNEs erhöhen die Nachfrage ebenfalls, indem sie cloud-native Systeme einführen, ohne dieselbe Legacy-Migrationslast wie größere Betreiber zu übernehmen. Tecnotree soll voraussichtlich im Juni 2025 eine Vereinbarung über 19,58 Millionen USD für fünf Jahre mit einem Tier-1-MVNO für eine länderübergreifende BSS-Transformation abschließen. Die Vereinbarung zeigt, dass MVNO-Beschaffung eine vollständige Stack-Transformation statt begrenzter Abrechnungsänderungen umfassen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: Tier-1-Betreiber hielten den größten Anteil
Tier-1-Betreiber sollen im Jahr 2025 voraussichtlich 55,13 % des Marktanteils nach Unternehmensgröße ausmachen. Ihr Anteil wird durch die Kapitalanforderungen und mehrjährigen Verträge unterstützt, die mit unternehmenstauglichen Mediationssystemen verbunden sind. Diese Kunden erfordern häufig dedizierten Support, spezifische Servicelevel-Verpflichtungen und Einfluss auf Produkt-Roadmaps. Solche Anforderungen verschaffen etablierten Anbietern eine dauerhafte Position in wichtigen Accounts. Tier-2- und Regionalbetreiber stellen eine aktivere Mittelmarktsgruppe dar. Sie bevorzugen möglicherweise vorintegrierte Angebote mit kürzeren Implementierungszeiträumen und geringerer anfänglicher Komplexität.
MVNOs, MVNEs und rein digitale Anbieter sollen bis 2031 voraussichtlich mit einem CAGR von 8,43 % wachsen. Diese Anbieter können cloud-native Plattformen einsetzen, ohne zunächst große Legacy-Abrechnungsumgebungen übertragen zu müssen. Abonnementmodelle können die anfänglichen Kapitalanforderungen für Carrier-Grade-Funktionen reduzieren. Amdocs führte 2024 MVNO und GO als cloud-natives BSS-Angebot mit Echtzeit-Abrechnung und Partner-Integration ein. Das Angebot spiegelt Bemühungen großer Anbieter wider, die Anforderungen digitaler Betreiber zu erfüllen und gleichzeitig Unternehmensaccounts zu behalten. Schnellere Bereitstellung bleibt für Anbieter wichtig, die häufig Pläne und Partnervereinbarungen überarbeiten. Diese Gruppe trägt auch zum Preiswettbewerb bei, da ihr Beschaffungseinfluss zunimmt.
Geografische Analyse
Asien-Pazifik soll im Jahr 2025 voraussichtlich 28,89 % des Marktes für Telecom-Billing-Mediationssoftware ausmachen. Die Region kombiniert große Populationen von zellulären IoT-Geräten mit aktiven eigenständigen 5G-Programmen in China, Indien, Südkorea, Japan und Australien. Laut dem Forschungsentwurf soll China Mobile bis Ende 2025 voraussichtlich 1,48 Milliarden zelluläre IoT-Verbindungen melden. Dieser Umfang erfordert Systeme, die in der Lage sind, erhebliche Mengen an Nutzungsereignissen zu verarbeiten. Eigenständige 5G-Dienste erhöhen auch die Nachfrage nach Abrechnungs- und Mediationslösungen, die differenzierte Netzwerkdienste unterstützen. Südkoreas geplante Anforderung für 2026, dass 5G-Basisstationen mit eigenständiger Kernausrüstung verbunden werden müssen, unterstützt weiter den Bedarf an sofortiger Modernisierung. Die Region generiert daher Nachfrage sowohl aus etablierten Mobilfunknetzen als auch aus expandierenden Bereitstellungen vernetzter Geräte.
Nordamerika soll bis 2031 voraussichtlich mit einem CAGR von 9,44 % wachsen. Tier-1-Netzbetreiber in der Region treiben eigenständige 5G-Kernbereitstellungen und umfassendere BSS-Modernisierungsinitiativen voran. CSG verlängerte sein Engagement mit Charter Communications bis September 2031 und erneuerte seine Vereinbarung mit DISH Network bis 2030, um cloud-native Abrechnungs- und Zahlungsdienste bereitzustellen. Diese langfristigen Vereinbarungen demonstrieren die strategische Bedeutung von Abrechnungssystemen innerhalb der Betriebsmodelle von Netzbetreibern. Europa profitiert ebenfalls von Glasfaserausbauten und fortlaufenden 5G-Investitionen. Europäische Betreiber müssen jedoch DSGVO- und EU-Datengesetz-Anforderungen berücksichtigen, wenn sie grenzüberschreitende Datenverarbeitungsarchitekturen auswählen. Diese Anforderungen treiben die Nachfrage nach regionalem Hosting und konformen Datenverwaltungsarchitekturen an.
Der Nahe Osten bietet Möglichkeiten für Echtzeit-Mediationsinvestitionen, da Betreiber eigenständiges 5G für industrielles IoT, Smart-City- und Unternehmensdienste einsetzen. Omantel soll voraussichtlich im April 2026 eine BSS- und OSS-Transformation mit Cerillion beginnen. Die Bereitstellung wird im Oman Data Park gehostet, um nationale Datensouveränitätsanforderungen zu erfüllen. Südamerika bietet eine längerfristige Chance, da die eigenständige 5G-Abdeckung zunimmt, obwohl Währungsvolatilität und begrenzte Kapitalbudgets die kurzfristigen Ausgaben dämpfen können. Afrika bleibt eine Frühphasenregion für fortgeschrittene Mediationsplattformen. Südafrika und Nigeria dienen als wichtige Beschaffungszentren, während Mobile-First-Konnektivität die Nachfrage nach leichten, cloud-gehosteten Tools unterstützt. Regionale Bereitstellungsentscheidungen hängen von der Balance zwischen Modernisierungszielen, lokalen Datenanforderungen und der Investitionskapazität der Betreiber ab.

Wettbewerbslandschaft
Der Markt für Telecom-Billing-Mediationssoftware ist mäßig konsolidiert, insbesondere bei großen Tier-1-Betreiber-Accounts. Amdocs, Ericsson, Oracle und Huawei halten etablierte Positionen bei großen Betreibern, während Cerillion, DigitalRoute, Optiva und Nexign in spezialisierten und mittelständischen Möglichkeiten konkurrieren. Große Betreiber priorisieren in der Regel Anbieter mit umfangreichen Implementierungsfähigkeiten, langfristigen Support-Verpflichtungen und breiten BSS-Portfolios. Spezialisierte Anbieter konkurrieren durch fokussierte Nutzungsdatenmanagement-Fähigkeiten, schnellere Bereitstellungszeiträume und regionalen Support. Diese Marktstruktur verschafft etablierten Anbietern starken Zugang zu wichtigen Accounts und schafft gleichzeitig Möglichkeiten für spezialisierte Anbieter. Beschaffungsentscheidungen bewerten zunehmend Cloud-Bereitschaft, Unterstützung für Standards und Integration mit Abrechnungsplattformen.
Amdocs soll voraussichtlich am 23. Dezember 2025 die Übernahme von MATRIXX Software für 197 Millionen USD abschließen. Die Übernahme wird die cloud-native konvergente Abrechnungsplattform von MATRIXX zum Monetarisierungsportfolio von Amdocs hinzufügen. Im Januar 2026 soll Proximus voraussichtlich Nokia auswählen, um seine Abrechnungs- und Voice-Core-Funktionen zu modernisieren. Cerillion soll voraussichtlich im April 2026 eine vollständige BSS- und OSS-Transformation für Omantel beginnen. Diese Entwicklungen zeigen, wie Anbieter die Plattformbreite erweitern, Cloud-Migrationsmöglichkeiten verfolgen und langfristige Betreiberbeziehungen stärken. Der Markt für Telecom-Billing-Mediationssoftware begünstigt weiterhin Anbieter, die Legacy-Systeme mit minimaler Unterbrechung ersetzen können.
NTN-Abrechnung und autonome Netzwerk-Datenoperationen sind Bereiche, in denen die Produktpositionierung noch im Wandel ist. Der von Sateliot und Syniverse entwickelte standardisierte Rahmen bietet eine gemeinsame Abrechnungsstruktur für Satellitenkonnektivitätspartner. Anbieter positionieren Mediationssysteme auch als Datenpipelines, die Analysen und automatisierte Netzwerkoperationen unterstützen. Die Zusammenarbeit von Google Cloud und DigitalRoute spiegelt diesen Trend wider, indem wiederverwendbare Pipelines für die Netzwerkdatenaufnahme genutzt werden. TM Forum Open API-Konformität und 3GPP-Abrechnungsspezifikationen werden zu Basisanforderungen bei der Unternehmensbeschaffung. Der Markt bleibt wettbewerbsintensiv, da Betreiber je nach ihren Transformationsanforderungen zwischen umfassenden BSS-Anbietern und spezialisierten Anbietern wählen können. Preisdruck ist am deutlichsten im Mittelmarktsegment, wo Kunden Bereitstellungsgeschwindigkeit, Konfigurationsflexibilität und geringere Vorabverpflichtungen priorisieren.
Marktführer in der Telecom-Billing-Mediationssoftware-Branche
-
Amdocs
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
-
Oracle Corporation
-
Nokia Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Zain Jordan und Ericsson erweiterten die BSS-Modernisierung auf Postpaid, indem sie Ericsson Billing auf Red Hat OpenShift einsetzten, die Telco DataOps-Plattform für Echtzeit-Analysen hinzufügten und kataloggesteuertes Auftragsmanagement einführten, wodurch ein vollständiges cloud-natives BSS für Prepaid und Postpaid für die 5G-Monetarisierung abgeschlossen wurde.
- April 2026: Cerillion begann eine umfangreiche BSS/OSS-Transformation für Omantel und ersetzte Legacy-Systeme durch Cerillions vorintegrierte Suite, einschließlich des Convergent Charging System, Revenue Manager und Network Inventory, gehostet auf Cerillion Cloud im Oman Data Park für die Einhaltung nationaler Datensouveränitätsanforderungen gemäß Oman Vision 2040.
- Januar 2026: Proximus wählte Nokia Converged Charging, um seinen gesamten Fest- und Mobilfundenkundenstamm, der mehr als 1.000 Produkte umfasst, auf eine cloud-native Abrechnungslösung auf Red Hat OpenShift zu migrieren, das bestehende System eines Wettbewerbers vollständig zu ersetzen und neue 5G-Monetarisierungsdienste zu ermöglichen.
- Januar 2026: CSG kündigte eine mehrjährige Vertragsverlängerung mit DISH Network an, um Abrechnungs- und Zahlungsdienste bis 2030 über CSGs cloud-native SaaS-Plattform für Abrechnung, Kundenbetreuung und Geschäftsoptimierung fortzusetzen.


Globaler Berichtsumfang des Marktes für Telecom-Billing-Mediationssoftware
Der Markt für Telecom-Billing-Mediationssoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellung (On-Premises und Cloud), Netzwerk und Dienst (Mobilfunknetz-Mediation, 2G, 3G, 4G und 5G, Fest-, Breitband-, Glasfaser- und FTTx-Mediation, IMS-, Sprach-, Messaging- und Unified-Communications-Mediation, IoT-, M2M- und Mediation für vernetzte Geräte sowie weitere Netzwerke und Dienste), Endnutzer (Mobilfunknetzbetreiber, Internetdienstanbieter und Festnetzbetreiber, MVNOs und MVNEs, Kabel- und Multi-Play-Betreiber, Satelliten- und Nicht-terrestrische Netzwerkbetreiber sowie Cloud-Kommunikations- und digitale Dienstanbieter), Unternehmensgröße (Tier-1-Betreiber, Tier-2- und Regionalbetreiber sowie MVNO-, MVNE- und rein digitale Anbieter) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| On-Premises |
| Cloud |
| Mobilfunknetz-Mediation, 2G, 3G, 4G und 5G |
| Fest-, Breitband-, Glasfaser- und FTTx-Mediation |
| IMS-, Sprach-, Messaging- und Unified-Communications-Mediation |
| IoT-, M2M- und Mediation für vernetzte Geräte |
| Weitere Netzwerke und Dienste |
| Mobilfunknetzbetreiber |
| Internetdienstanbieter und Festnetzbetreiber |
| MVNOs und MVNEs |
| Kabel- und Multi-Play-Betreiber |
| Satelliten- und Nicht-terrestrische Netzwerkbetreiber |
| Cloud-Kommunikations- und digitale Dienstanbieter |
| Tier-1-Betreiber |
| Tier-2- und Regionalbetreiber |
| MVNO-, MVNE- und rein digitale Anbieter |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellung | On-Premises | |
| Cloud | ||
| Nach Netzwerk und Dienst | Mobilfunknetz-Mediation, 2G, 3G, 4G und 5G | |
| Fest-, Breitband-, Glasfaser- und FTTx-Mediation | ||
| IMS-, Sprach-, Messaging- und Unified-Communications-Mediation | ||
| IoT-, M2M- und Mediation für vernetzte Geräte | ||
| Weitere Netzwerke und Dienste | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Internetdienstanbieter und Festnetzbetreiber | ||
| MVNOs und MVNEs | ||
| Kabel- und Multi-Play-Betreiber | ||
| Satelliten- und Nicht-terrestrische Netzwerkbetreiber | ||
| Cloud-Kommunikations- und digitale Dienstanbieter | ||
| Nach Unternehmensgröße | Tier-1-Betreiber | |
| Tier-2- und Regionalbetreiber | ||
| MVNO-, MVNE- und rein digitale Anbieter | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telecom-Billing-Mediationssoftware?
Der Markt für Telecom-Billing-Mediationssoftware wurde im Jahr 2025 auf 3,98 Milliarden USD geschätzt und wird im Jahr 2026 auf 4,27 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 6,27 Milliarden USD erreichen wird.
Was treibt die Nachfrage nach Telecom-Billing-Mediationssoftware an?
Eigenständige 5G-Netzwerke, Netzwerk-Slicing, Cloud-Modernisierung, Datenverkehr vernetzter Geräte und API-basierter Partner-Abrechnungsausgleich erhöhen den Bedarf an Echtzeit-Nutzungsdatenverarbeitung.
Welche Komponente hielt 2025 den größten Anteil?
Software hielt 2025 einen Anteil von 65,11 % und spiegelt die Betreibernachfrage nach konfigurierbaren und vorintegrierten Mediationsplattformen wider.
Welches Bereitstellungsmodell soll am schnellsten wachsen?
Cloud-Bereitstellung soll bis 2031 mit einem CAGR von 9,56 % wachsen, da Betreiber Abrechnungs- und Billing-Umgebungen modernisieren.
Welcher Endnutzer soll am schnellsten wachsen?
Satelliten- und NTN-Betreiber sollen bis 2031 mit einem CAGR von 9,13 % wachsen, unterstützt durch neue Abrechnungsrahmen für die Interoperabilität zwischen Satelliten- und Mobilfunknetzen.
Welche Region soll bis 2031 am schnellsten wachsen?
Nordamerika soll bis 2031 mit einem CAGR von 9,44 % wachsen, da Netzbetreiber eigenständige 5G-Kerne und Abrechnungsoperationen modernisieren.
Seite zuletzt aktualisiert am:



