
通信課金メディエーションソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.27 十億米ドル |
| 市場規模 (2031) | 6.27 十億米ドル |
| Growth Rate (2026 - 2031) | 7.98 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信課金メディエーションソフトウェア市場分析
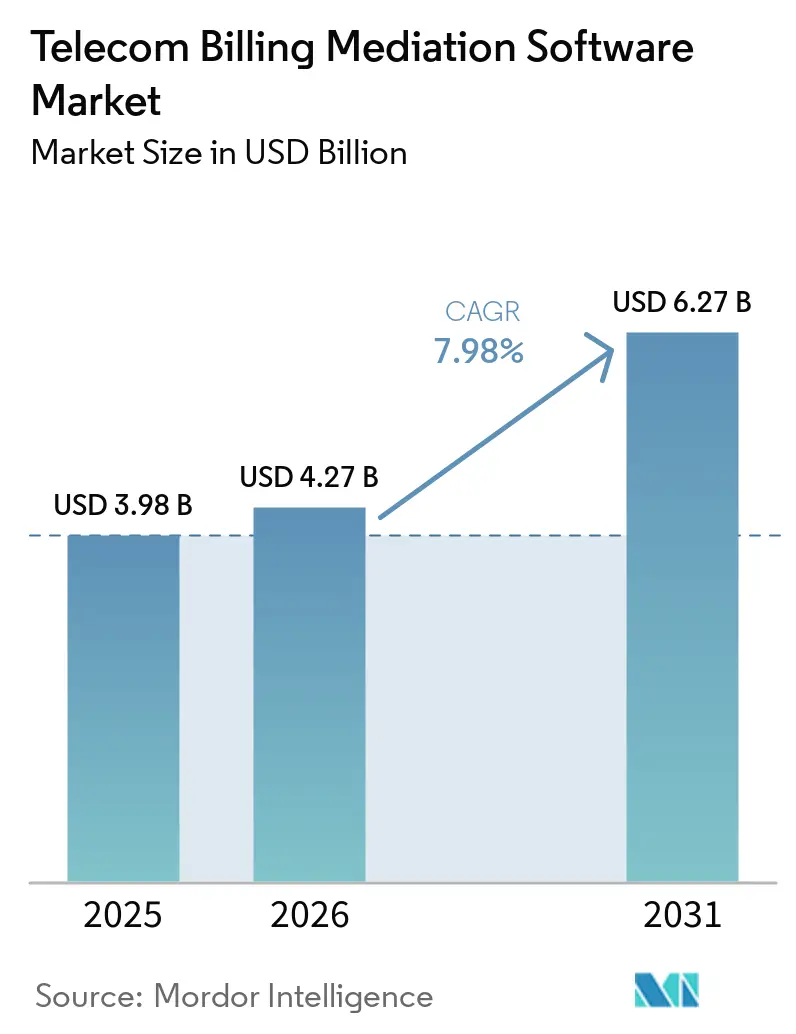
通信課金メディエーションソフトウェア市場規模は2025年に39.8 ビリオン 米ドルと評価され、2026年の42.7 ビリオン 米ドルから2031年には62.7 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.98%です。5Gスタンドアロンネットワークがより詳細な使用記録を生成し、商用ネットワークスライシングオファーがスライスレベルでの課金を必要とするため、オペレーターはプラットフォームのアップグレードサイクルを短縮しています。マシン生成トラフィックも、メディエーションシステムが収集・検証・エンリッチメント・転送しなければならない使用イベントの量と頻度を増加させています。これらの変化は、夜間バッチサイクルに依存するのではなく、リアルタイムでイベントを処理するプラットフォームを優位にしています。クラウドモダナイゼーション、パートナー決済、および衛星接続は、従来の加入者課金を超えてメディエーションの役割を拡大しています。ベンダーはクラウドネイティブプラットフォーム、より緊密な課金統合、およびAPIベースの商用モデルで対応しています。
主要レポートのポイント
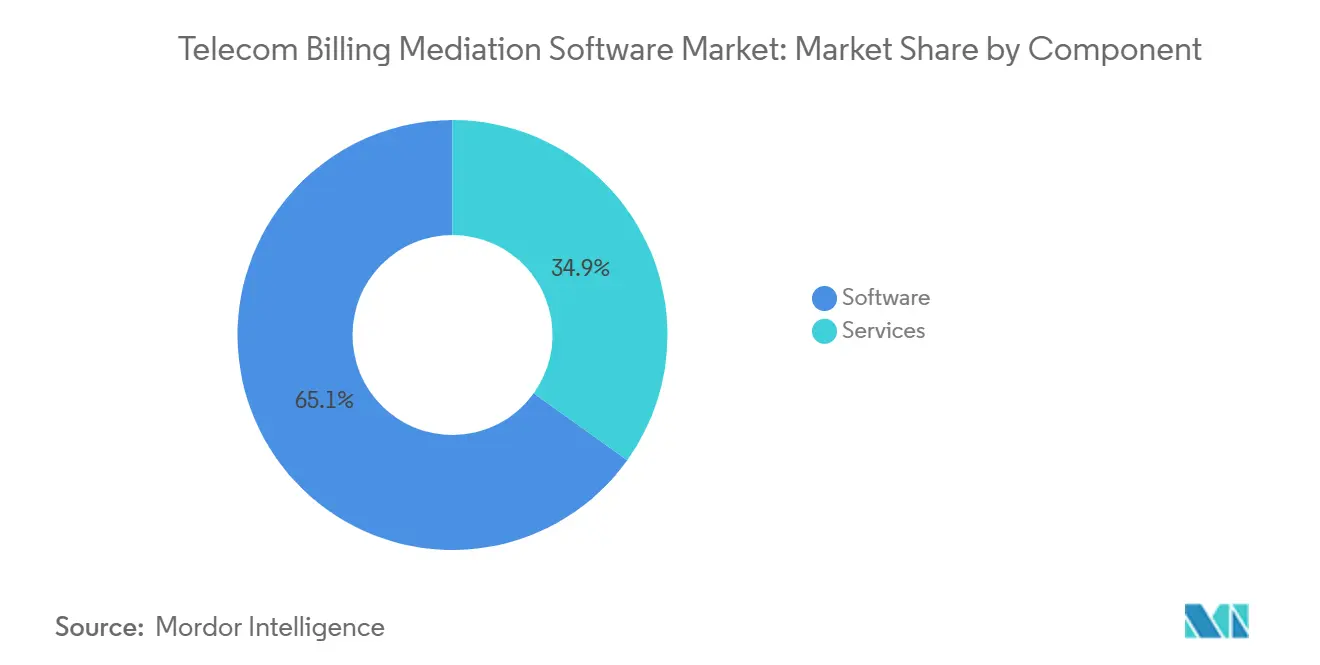
- コンポーネント別では、ソフトウェアが2025年の通信課金メディエーションソフトウェア市場シェアの65.11%を占め、サービスは2031年までに8.16%のCAGRで拡大する見込みです。
- 展開形態別では、オンプレミスが2025年の市場シェアの56.87%を占め、クラウド展開は2031年までに9.56%のCAGRで拡大する見込みです。
- ネットワークおよびサービス別では、2Gから5Gのモバイルネットワークメィエーションが2025年の市場シェアの35.43%を占め、IoT、M2M、および接続デバイスメディエーションは2031年までに8.65%のCAGRで拡大する見込みです。
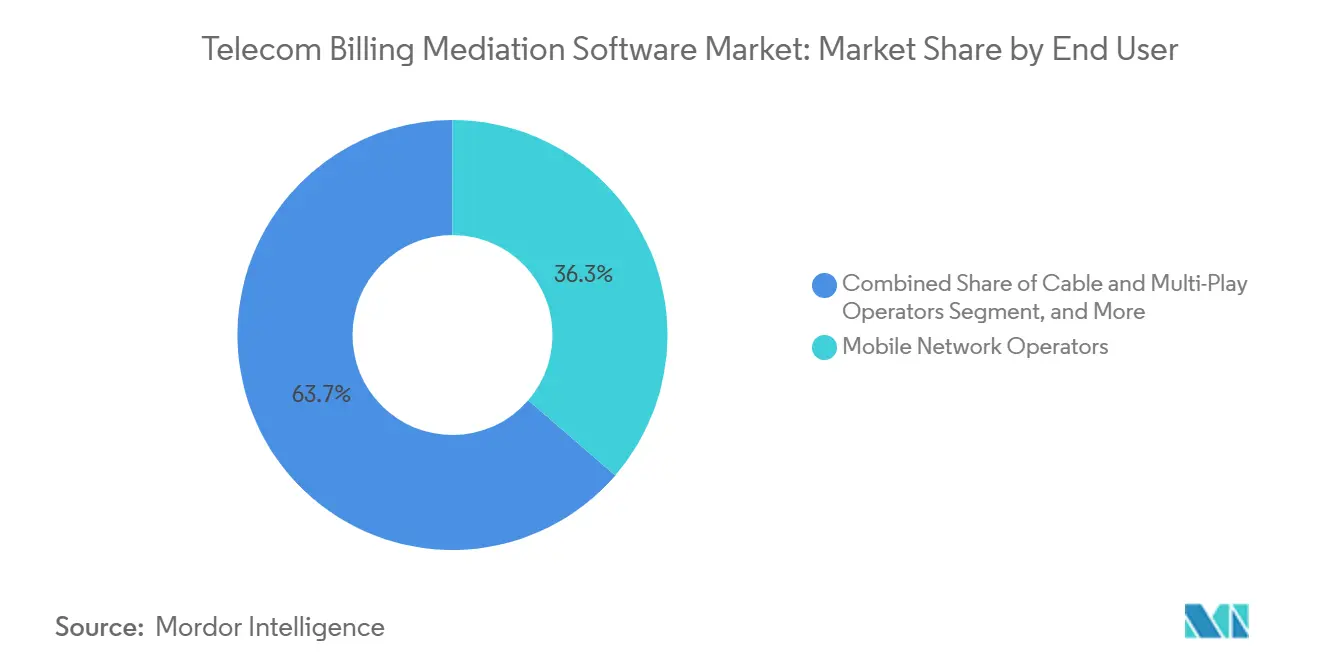
- エンドユーザー別では、モバイルネットワークオペレーターが2025年の市場シェアの36.33%を占め、衛星およびNTNオペレーターは通信課金メディエーションソフトウェア市場において2031年までに9.13%のCAGRで拡大する見込みです。
- 組織規模別では、ティア1オペレーターが2025年の市場シェアの55.13%を占め、MVNO、MVNE、およびデジタル専業プロバイダーは2031年までに8.43%のCAGRで拡大する見込みです。
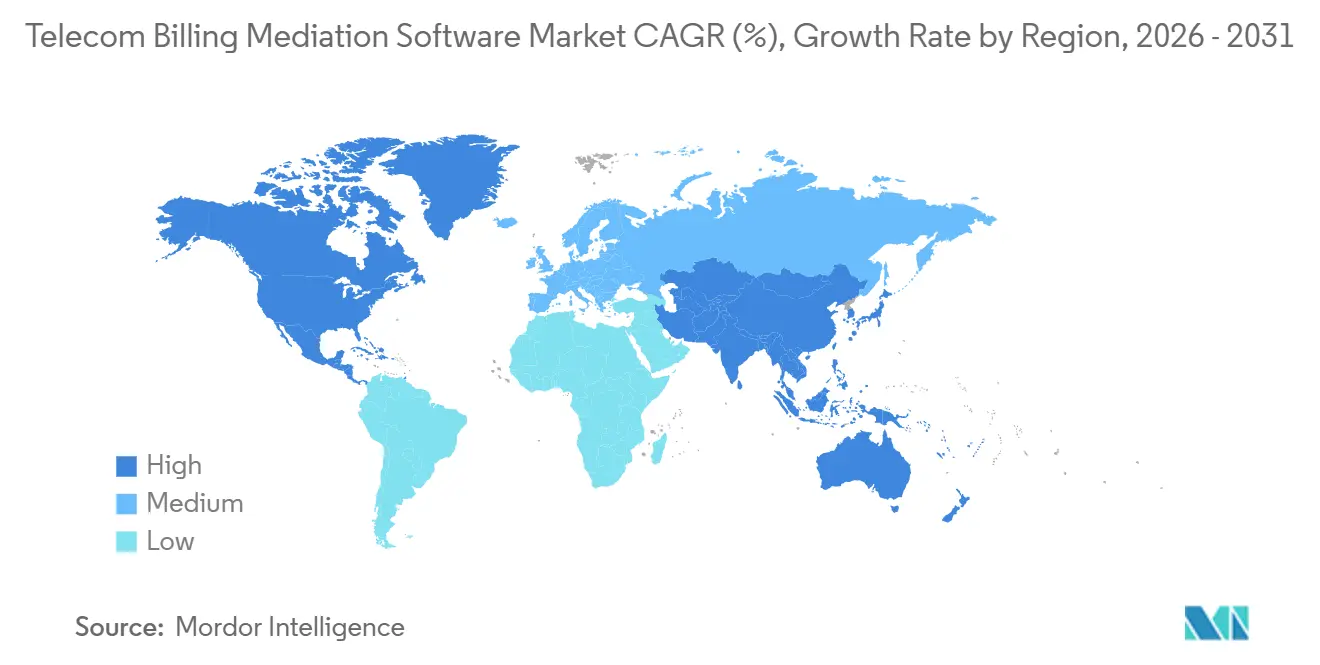
- 地域別では、アジア太平洋が2025年の市場シェアの28.89%を占め、北米は通信課金メディエーションソフトウェア市場において2031年までに9.44%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル通信課金メディエーションソフトウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5Gスタンドアロンおよびネットワークスライスの収益化 | +2.2% | グローバル、特にアジア太平洋、北米、および中東に集中 | 短期(2年以内) |
| クラウド移行およびBSSスタックの簡素化 | +1.8% | グローバル、欧州および北米で最も強い | 中期(2~4年) |
| IoT、プライベートネットワーク、およびマシンツーマシンの使用量増加 | +1.4% | グローバル、中国、アジア太平洋、および北米で最も強い | 中期(2~4年) |
| リアルタイムパートナー決済およびAPIエコノミー課金 | +1.0% | 北米および欧州、アジア太平洋への波及あり | 中期(2~4年) |
| AI対応収益保証および使用量異常検知 | +0.8% | グローバル | 長期(4年以上) |
| 自律ネットワークデータ運用へのメディエーション拡張 | +0.5% | アジア太平洋および北米、欧州での早期成果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアロンおよびネットワークスライス使用量の収益化
5Gスタンドアロンアーキテクチャは、メディエーションプラットフォームが処理しなければならないレコードを変化させます。ネットワークスライス課金は、個々のデバイス、テナント、スライス識別子、サービス品質設定、およびサービスレベルパフォーマンス指標に関連するレコードを使用ます。3GPP仕様は5Gシステムのネットワークスライス課金管理を定義しており、オペレーターにこのデータ交換のための標準ベースのフレームワークを提供しています。[1]欧州電気通信標準化機構、「TS 28.202 5G課金管理」、ETSI、etsi.org 商用スライスオファーは、オペレーターがネットワークパフォーマンスと消費データを限られた遅延で課金プロセスに結びつけることを要求します。この要件により、通信課金メディエーションソフトウェア市場は差別化された接続サービスの商用利用に関連するものとなっています。5G-Advancedの早期展開は新しいデバイスおよび使用カテゴリを追加し、プラットフォームが維持する必要のある変換ロジックを増加させます。スタンドアロンコアを展開する際にメディエーション作業を先送りにするオペレーターは、後でより大きな統合作業に直面する可能性があります。
クラウド移行およびBSSスタックの簡素化
クラウド移行は、課金およびメディエーション運用に使用されるアーキテクチャを変化させています。オペレーターは、独自の統合と長年の課金設定を含むシステムのモダナイゼーションを継続しています。2026年1月、ProximusはNokia Converged Chargingを選択し、1,000以上の製品をRed Hat OpenShift上のクラウドネイティブ課金環境に移行しました。[2]Nokia、「ProximusがNokiaを選択して課金システムとボイスコアをモダナイズ」、Nokia、nokia.com このプロジェクトは、製品カタログの移行と課金のモダナイゼーションがしばしば同時に進行することを示しています。クラウドネイティブ課金環境は、自動化されたネットワーク運用で使用されるストリーミングデータフローもサポートできます。これにより、モダナイゼーションは課金機能とネットワークデータ管理の両方に関連するものとなっています。したがって、通信課金メディエーションソフトウェア市場は、オペレーターが密結合のレガシースタックを設定可能なプラットフォームに置き換える際に恩恵を受けます。
IoT、プライベートネットワーク、およびマシンツーマシンの使用量増加
接続デバイスは多数の短く繰り返される使用イベントを生成します。産業用IoTおよびプライベートネットワークのワークロードは、従来のバッチ処理には適さない間隔でイベントを生成する可能性があります。メディエーションシステムはこれらのイベントを分類し、商用ルールを適用し、結果として得られるレコードを課金、決済、または分析アプリケーションに送信しなければなりません。通信課金メディエーションソフトウェア市場は、ネットワークシステムと下流のビジネス機能の間の使用データ層を提供することでこのプロセスをサポートします。接続あたりの収益が低いため、価格引き上げよりも課金効率が重視されます。このニーズは、オペレーターが大規模な接続デバイス群と企業サービスプランの組み合わせを管理する場所で最も強くなります。
リアルタイムパートナー決済およびAPIエコノミー課金
APIベースの接続モデルは、オペレーターが複数の商業当事者間で使用量を照合することを要求します。B2B2Xの取り決めは、同じ基盤サービスに対してオペレーター、仲介業者、企業顧客、および再販業者が関与する場合があります。DigitalRouteは、これらのモデルのメディエーションを、使用レコードを下流の決済システムに分割、エンリッチメント、およびルーティングするプロセスとして説明しています。[3]DigitalRoute、「B2B2X課金メディエーション」、DigitalRoute、digitalroute.com 衛星および地上サービスは、パートナー決済要件の別の層を追加します。SateliotとSyniverseは2025年6月、TAPおよびBCE標準に基づくNTN接続のGSMA標準化課金フレームワークを導入しました。[4]SateliotおよびSyniverse、「SateliotとSyniverseがNTN向け初の標準化課金フレームワークを提供」、Sateliot、sateliot.space このフレームワークは、NTNパートナーとの課金相互運用性のための共通基盤をオペレーターに提供します。ハイブリッドサービスが一般的になるにつれて、これらのレコードのネイティブ処理は実際の調達上の考慮事項となります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーOSS/BSS統合およびデータクレンジングの負担 | -1.8% | グローバル、欧州および成熟したアジア太平洋市場で最も深刻 | 短期(2年以内) |
| データ主権、プライバシー、および国境を越えた処理の制約 | -1.2% | 欧州、アジア太平洋、および中東 | 中期(2~4年) |
| キャリアグレードのメディエーションエンジニアリングスキルの不足 | -0.9% | グローバル、アフリカおよび南米で最も深刻 | 長期(4年以上) |
| オペレーターのコスト最適化と市場の成熟 | -0.7% | 欧州および成熟した北米市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レガシーOSS/BSS統合およびデータクレンジングの負担
レガシーOSSおよびBSSの統合は、モダナイゼーションスケジュールに対する主要な制約として残っています。オペレーターは、新しいクラウドネイティブ機能を導入しながら既存システムを維持する必要があることが多いです。顧客レコード、価格ルール、適格性フィルター、およびパートナーレートテーブルは、課金の継続性を中断することなく特定し、再実装しなければなりません。この作業は、古いメディエーション設定で正式に文書化されていなかったビジネスロジックを明らかにする可能性があります。Telenor Pakistanは2025年に9,000万人の加入者をクラウドネイティブの課金・請求システムに移行し、大規模な移行に必要な並行運用の規模を示しました。この負担は展開スケジュールを延長し、新しいメディエーション購入を先送りにする可能性があります。また、プラットフォームの置き換えが完了する前に、統合およびマネージドマイグレーション作業への支出を向けることになります。
データ主権、プライバシー、および国境を越えた処理の制約
データ主権規則は、オペレーターが通話詳細レコードおよび加入者使用データを処理できる場所に影響します。EUデータ法は2025年9月に適用可能となり、既存の欧州プライバシー義務を補完するデータアクセスおびデータ共有要件を追加します。コンプライアンスには、地域ホスティング、より強力な暗号化、外部鍵管理、およびデータ転送に対する追加の制御が必要になる場合があります。Deutsche Telekomは、機密データの処理にフォーマット保持暗号化と外部鍵管理を使用するソブリンデータプラットフォームでGoogle Cloudと協力しました。これらの要件は、集中型クラウド展開のスケールメリットを制限する可能性があります。また、共有メディエーションプラットフォームを国境を越えて使用できるようになる前に必要なエンジニアリング作業も増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが最大の収益基盤を維持
ソフトウェアは2025年の通信課金メディエーションソフトウェア市場シェアの65.11%を占める見込みです。この地位は、既存の課金・請求環境と統合できる設定可能なプラットフォームへの需要を反映しています。オペレーターは、契約期間中の追加カスタマイズ義務を避けるために、事前統合されたソフトウェアを好む傾向があります。プラットフォームライセンスはまた、サービス主導の実装モデルよりもベンダーに大きな収益シェアをもたらします。最新リリースはローコードまたはノーコードツールによる設定変更をサポートし、オペレーターがすべての改訂にプロフェッショナルサービスチームを関与させることなく価格ロジックを調整できるようにします。
サービスは2031年までに8.16%のCAGRで拡大する見込みです。通信課金メディエーションソフトウェア市場のサービスセグメントは、レガシーシステムからクラウドベースのアーキテクチャへの継続的な移行によって支えられています。システム統合、移行計画、データ修復、およびマネージドオペレーションは、これらのプログラム全体を通じて重要であり続けます。高度にカスタマイズされた展開を持つオペレーターは、既存のビジネスロジックを抽出・再構築するためのサポートを必要とします。したがって、サービスへの需要は、ソフトウェアプラットフォームからの移行ではなく、置き換えプロジェクトのペースに連動しています。コンポーネントの組み合わせは、定期的なソフトウェアライセンス収益とプロジェクトベースの実装作業を組み合わせています。


展開形態別:クラウドがメディエーションインフラの経済性を変える
オンプレミス展開は2025年の市場シェアの56.87%を占める見込みです。このインストールベースは、以前のインフラ投資サイクルと課金システムに関連する運用上の慎重さを反映しています。オペレーターは、移行中に既存のプラットフォームと新しいプラットフォームを並行して実行することが多いため、高い切り替えコストに直面しています。このアプローチは課金の継続性を保護しますが、短期的な運用要件を増加させます。オンプレミスインストールは、プライバシー規制または内部ポリシーがローカル制御を優先する場合にも引き続き関連性があります。これらの要因は、モダナイゼーションプログラムが進行するにつれて、確立さた展開モデルを引き続き支持します。
クラウド展開は2031年までに9.56%のCAGRで拡大する見込みです。通信課金メディエーションソフトウェア市場は、クラウドプラットフォームがイベント量の変動に応じてリアルタイムデータ処理ニーズを満たすためにスケールできるため、クラウド採用をサポートします。クラウドネイティブプラットフォームはまた、課金、カタログ、およびデータ機能にわたる共通の運用環境を提供できます。NokiaのProximusプロジェクトは、Red Hat OpenShift上のクラウドネイティブ課金モダナイゼーションをカバーする予定です。オペレーターはこのアプローチを使用して、断片化した課金コンポーネントへの依存を減らすことができます。ただし、既存システムからデータとビジネスルールを転送するために必要な作業が主要な制約として残っています。したがって、クラウド採用はより広範なBSS簡素化プログラムと並行して進むと予想されます。
ネットワークおよびサービス別:モバイルネットワークが最大のユースケースを維持
2Gから5Gにわたるモバイルネットワークメディエーションは、2025年の市場シェアの35.43%を占める見込みです。4G LTEトラフィックが引き続き大規模な日次使用処理を生成し、スタンドアロン5Gが新しいイベントタイプを導入するため、このセグメントは引き続き重要です。メディエーションプラットフォームは、長期的な移行期間中にレガシーと新興の両方のネットワーク技術をサポートしなければなりません。この要件は、複数のネットワークドメインにわたってレコードを正規化するシステムの価値を高めます。固定、ブロードバンド、ファイバー、およびFTTxメディエーションも、オペレーターがインフラとサービスバンドルをアップグレードするにつれて重要であり続けます。IMS、音声、メッセージング、およびユニファイドコミュニケーションメディエーションは、VoIP代替による圧力に直面していますが、5G Voice over New Radioは追加の課金レコードを導入します。
IoT、M2M、および接続デバイスメディエーションは2031年までに8.65%のCAGRで拡大する見込みです。このセグメントは、接続デバイスからの頻繁な使用データを処理できるストリーミングシステムを必要とします。Google CloudとDigitalRouteは、Google Kubernetes Engine上でDigitalRoute Usage Engineを実行する再利用可能なデータパイプラインを含む2026年の協力を発表する予定です。この協力は、使用データ管理とAI対応ネットワークデータパイプラインの間のつながりを示しています。産業展開では、デバイス、サイト、サービスレベル、および企業顧客に対して異なるルールが必要になる場合があります。この多様性は設定可能なメディエーションの重要性を高め、通信課金メディエーションソフトウェア市場にプライベートネットワークおよびエンタープライズ接続プログラムへのエクスポージャーを提供します。
エンドユーザー別:モバイルネットワークオペレーターが支出を牽引
モバイルネットワークオペレーターは2025年の通信課金メディエーションソフトウェア市場シェアの36.33%を占める見込みです。その地位は、5G変革、課金変更、およびエンタープライズグレードの可用性要件に必要な支出規模を反映しています。これらのオペレーターは、複数のネットワークドメインにわたる大規模な加入者群をサポートするプラットフォームの主要な購入者です。ISPおよび固定オペレーターは安した需要基盤を代表しますが、一般的に成熟したブロードバンド市場では成長が遅くなります。ケーブルおよびマルチプレイオペレーターも、モバイル、ブロードバンド、およびビデオの組み合わせオファリングの複雑さを管理します。クラウドコミュニケーションおよびデジタルサービスプロバイダーは、よりAPIを重視したメディエーション要件を持つ新興グループを代表します。
衛星およびNTNオペレーターは2031年までに9.13%のCAGRで拡大する見込みです。MATRIXX Softwareは2025年3月に衛星およびNTNサービスの動的課金サポートを導入する予定です。SateliotとSyniverseも2025年6月に標準化されたNTN課金フレームワークを確立する予定です。これらの開発は、衛星オペレーターとモバイルパートナーの間の商業インターフェースに対応しています。MVNOおよびMVNEも、大規模なオペレーターと同じレガシー移行負担を負うことなくクラウドネイティブシステムを採用することで需要を増加させています。Tecnotreeは2025年6月に、多国間BSS変革のためにティア1 MVNOと1,958万 米ドルの5年間契約を締結する予定です。この契約は、MVNOの調達が限定的な課金変更ではなく、フルスタック変革を含む可能性があることを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:ティア1オペレーターが最大シェアを維持
ティア1オペレーターは2025年の組織規模別市場シェアの55.13%を占める見込みです。そのシェアは、エンタープライズグレードのメディエーションシステムに関連する資本要件と複数年契約によって支えられています。これらの顧客は一般的に、専用サポート、特定のサービスレベルコミットメント、および製品ロードマップへの意見を必要とします。このような要件は、主要アカウントにおける既存ベンダーに持続的な地位を提供します。ティア2および地域オペレーターは、より活発なミッドマーケットグループを代表します。彼らは、より短い実装タイムラインと低い初期複雑性を持つ事前統合されたオファリングを好む場合があります。
MVNO、MVNE、およびデジタル専業プロバイダーは2031年までに8.43%のCAGRで拡大する見込みです。これらのプロバイダーは、大規模なレガシー課金環境を最初に転送することなくクラウドネイティブプラットフォームを展開できます。サブスクリプションモデルは、キャリアグレード機能の初期資本要件を削減できます。Amdocsは2024年にMVNO and GOをリアルタイム課金とパートナー統合を備えたクラウドネイティブBSSオファリングとして導入しました。このオファリングは、エンタープライズアカウントを維持しながらデジタルオペレーター要件に対応するための大手ベンダーの取り組みを反映しています。プランとパートナー取り決めを頻繁に改訂するプロバイダーにとって、より迅速な展開が引き続き重要です。このコホートはまた、その達影響力が増すにつれて価格競争に貢献します。
地域分析
アジア太平洋は2025年の通信課金メディエーションソフトウェア市場の28.89%を占める見込みです。この地域は、中国、インド、韓国、日本、およびオーストラリアにおける活発なスタンドアロン5Gプログラムと大規模なセルラーIoT人口を組み合わせています。調査草案によると、China Mobileは2025年末までに14.8 ビリオンのセルラーIoT接続を報告する見込みです。この規模は、大量の使用イベントを処理できるシステムを必要とします。スタンドアロン5Gサービスはまた、差別化されたネットワークサービスをサポートする課金およびメディエーションソリューションへの需要を増加させます。韓国の2026年に予定されている5G基地局をスタンドアロンコア機器に接続する要件は、即時のモダナイゼーションの必要性をさらに支持します。したがって、この地域は確立されたモバイルネットワークと拡大する接続デバイス展開の両方から需要を生み出します。
北米は2031年までに9.44%のCAGRで成長する見込みです。この地域のティア1キャリアは、5Gスタンドアロンコア展開とより広範なBSSモダナイゼーションイニシアチブを推進しています。CSGはCharter Communicationsとの契約を2031年9月まで延長し、DISH Networkとの契約を2030年まで更新してクラウドネイティブの課金・決済サービスを提供します。これらの長期契約は、キャリアの運用モデルにおける課金システムの戦略的重要性を示しています。欧州もファイバー展開と継続的な5G投資から恩恵を受けています。ただし、欧州のオペレーターは国境を越えたデータ処理アーキテクチャを選択する際にGDPRおよびEUデータ法の要件に対応しなければなりません。これらの要件は、地域内ホスティングおよびコンプライアントなデータ管理アーキテクチャへの需要を促進します。
中東は、オペレーターが産業用IoT、スマートシティ、およびエンタープライズサービス向けにスタンドアロン5Gを展開するにつれて、リアルタイムメディエーション投資の機会を提供します。Omantelは2026年4月にCerillionとのBSSおよびOSS変革を開始する予定です。この展開は、国家データ主権要件を満たすためにOman Data Park内でホストされます。南米は、スタンドアロン5Gカバレッジが拡大するにつれて長期的な機会を提供しますが、通貨の変動性と制約された資本予算が短期的な支出を抑制する可能性があります。アフリカは高度なメディエーションプラットフォームにとって初期段階の地域であり続けます。南アフリカとナイジェリアが主要な調達センターとして機能し、モバイルファーストの接続が軽量でクラウドホスト型ツールへの需要をサポートします。地域の展開決定は、モダナイゼーション目標、ローカルデータ要件、およびオペレーターの投資能力のバランスに依存します。

競合環境
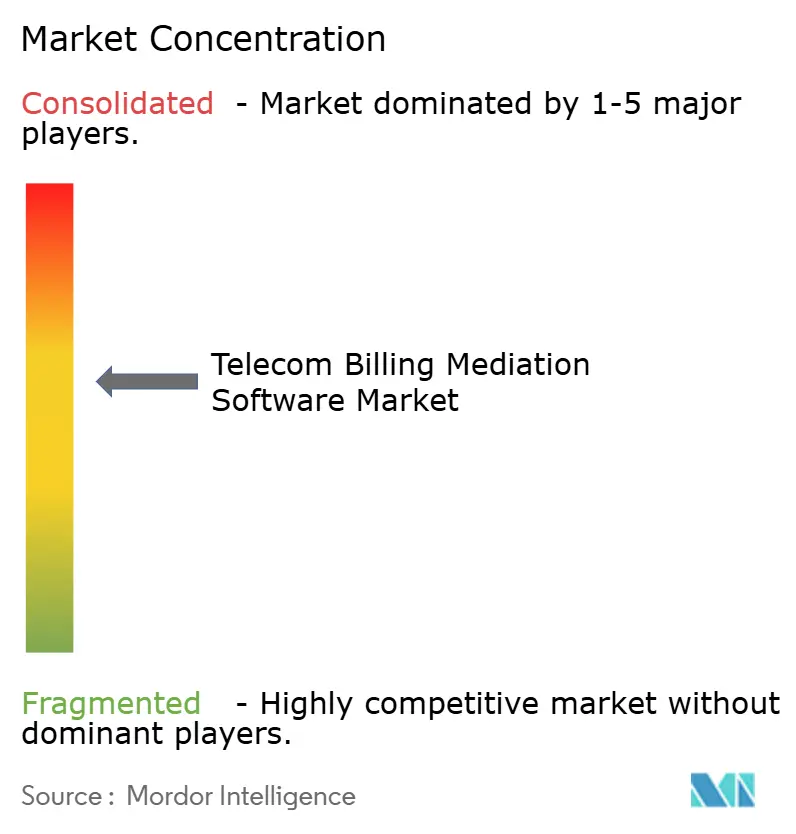
通信課金メディエーションソフトウェア市場は、特に大規模なティア1オペレーターアカウントにおいて、適度に集しています。Amdocs、Ericsson、Oracle、およびHuaweiは主要オペレーターとの確立されたポジションを持ち、Cerillion、DigitalRoute、Optiva、およびNexignは専門的およびミッドマーケットの機会で競合しています。大規模なオペレーターは通常、広範な実装能力、長期的なサポートコミットメント、および広範なBSSポートフォリオを持つベンダーを優先します。専門プロバイダーは、焦点を絞った使用データ管理能力、より迅速な展開タイムライン、および地域サポートを通じて競合します。この市場構造は、既存ベンダーに主要アカウントへの強力なアクセスを提供しながら、専門プロバイダーに機会を創出します。調達決定は、クラウド対応性、標準のサポート、および課金プラットフォームとの統合をますます評価しています。
Amdocsは2025年12月23日にMATRIXX Softwareを1.97 ビリオン 米ドルで買収完了する予定です。この買収により、MATRIXXのクラウドネイティブ統合課金プラットフォームがAmdocsの収益化ポートフォリオに追加されます。2026年1月、ProximusはNokiaを選択して課金とボイスコア機能をモダナイズする予定です。Cerillionも2026年4月にOmantelの完全なBSSおよびOSS変革を開始する予定です。これらの開発は、サプライヤーがプラットフォームの幅を拡大し、クラウド移行の機会を追求し、長期的なオペレーター関係を強化している方法を示しています。通信課金メディエーションソフトウェア市場は、最小限の中断でレガシーシステムを置き換えられるベンダーを引き続き優遇します。
NTN課金と自律ネットワークデータ運用は、製品ポジショニングがまだ進化している分野です。SateliotとSyniverseが開発した標準化フレームワークは、衛星接続パートナーのための共通の課金構造を提供します。ベンダーはまた、分析と自動化されたネットワーク運用をサポートするデータパイプラインとしてメディエーションシステムを位置づけています。Google CloudとDigitalRouteの協力は、ネットワークデータ取り込みのための再利用可能なパイプラインを使用することでこのトレンドを反映しています。TM Forum Open APIへの準拠と3GPP課金仕様は、エンタープライズ調達のベースライン要件となっています。オペレーターが変革要件に基づいて広範なBSSプロバイダーと専門ベンダーの間で選択できるため、市場は競争力を維持しています。価格圧力は、顧客が展開速度、設定の柔軟性、および低い初期コミットメントを優先するミッドマーケットセグメントで最も顕著です。
通信課金メディエーションソフトウェア業界のリーダー
Amdocs
Telefonaktiebolaget LM Ericsson
Huawei Technologies Co., Ltd.
Oracle Corporation
Nokia Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:Zain JordanとEricssonは、Red Hat OpenShift上にEricsson Billingを展開し、リアルタイム分析のためのTelco DataOpsプラットフォームを追加し、カタログ駆動型オーダー管理を導入することで、後払いへのBSSモダナイゼーションを拡大し、5G収益化のためのプリペイドと後払いをカバーする完全なクラウドネイティブBSSを完成させました。
- 2026年4月:Cerillionは、Omantelの主要なBSS/OSS変革を開始し、Oman Vision 2040に基づく国家データ主権コンプライアンスのためにOman Data Park内のCerillion Cloudでホストされた、Convergent Charging System、Revenue Manager、およびNetwork Inventoryを含むCerillionの事前統合スイートでレガシーシステムを置き換えました。
- 2026年1月:ProximusはNokia Converged Chargingを選択し、1,000以上の製品をカバーする固定および移動体の顧客ベース全体をRed Hat OpenShift上のクラウドネイティブ課金ソリューションに移行し、競合他社の既存システムを完全に置き換え、新しい5G収益化サービスを可能にしました。
- 2026年1月:CSGはDISH Networkとの複数年契約延長を発表し、課金、カスタマーケア、およびビジネス最適化のためのCSGのクラウドネイティブSaaSプラットフォームを使用して2030年まで課金・決済サービスを継続します。


グローバル通信課金メディエーションソフトウェア市場レポートの範囲
通信課金メディエーションソフトウェア市場レポートは、コンポーネント(ソフトウェア、およびサービス)、展開形態(オンプレミス、およびクラウド)、ネットワークおよびサービス(モバイルネットワークメディエーション、2G、3G、4G、および5G、固定、ブロードバンド、ファイバー、およびFTTxメディエーション、IMS、音声、メッセージング、およびユニファイドコミュニケーション、IoT、M2M、および接続デバイスメディエーション、その他のネットワークおよびサービス)、エンドユーザー(モバイルネットワークオペレーター、インターネットサービスプロバイダーおよび固定オペレーター、MVNOおよびMVNEケーブルおよびマルチプレイオペレーター、衛星および非地上ネットワークオペレーター、ならびにクラウドコミュニケーションおよびデジタルサービスプロバイダー)、組織規模(ティア1オペレーター、ティア2および地域オペレーター、ならびにMVNO、MVNE、およびデジタル専業プロバイダー)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウド |
| モバイルネットワークメディエーション、2G、3G、4G、および5G |
| 固定、ブロードバンド、ファイバー、およびFTTxメディエーション |
| IMS、音声、メッセージング、およびユニファイドコミュニケーション |
| IoT、M2M、および接続デバイスメディエーション |
| その他のネットワークおよびサービス |
| モバイルネットワークオペレーター |
| インターネットサービスプロバイダーおよび固定オペレーター |
| MVNOおよびMVNE |
| ケーブルおよびマルチプレイオペレーター |
| 衛星および非地上ネットワークオペレーター |
| クラウドコミュニケーションおよびデジタルサービスプロバイダー |
| ティア1オペレーター |
| ティア2および地域オペレーター |
| MVNO、MVNE、およびデジタル専業プロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開形態別 | オンプレミス | |
| クラウド | ||
| ネットワークおよびサービス別 | モバイルネットワークメディエーション、2G、3G、4G、および5G | |
| 固定、ブロードバンド、ファイバー、およびFTTxメディエーション | ||
| IMS、音声、メッセージング、およびユニファイドコミュニケーション | ||
| IoT、M2M、および接続デバイスメディエーション | ||
| その他のネットワークおよびサービス | ||
| エンドユーザー別 | モバイルネットワークオペレーター | |
| インターネットサービスプロバイダーおよび固定オペレーター | ||
| MVNOおよびMVNE | ||
| ケーブルおよびマルチプレイオペレーター | ||
| 衛星および非地上ネットワークオペレーター | ||
| クラウドコミュニケーションおよびデジタルサービスプロバイダー | ||
| 組織規模別 | ティア1オペレーター | |
| ティア2および地域オペレーター | ||
| MVNO、MVNE、およびデジタル専業プロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
通信課金メディエーションソフトウェア市場の規模はどのくらいですか?
通信課金メディエーションソフトウェア市場は2025年に39.8 ビリオン 米ドルと評価され、2026年には42.7 ビリオン 米ドルと推定されています。2031年までに62.7 ビリオン 米ドルに達すると予測されています。
通信課金メディエーションソフトウェアへの需要を促進しているものは何ですか?
5Gスタンドアロンネットワーク、ネットワークスライシング、クラウドモダナイゼーション、接続デバイストラフィック、およびAPIベースのパートナー決済が、リアルタイム使用データ処理の必要性を高めています。
2025年に最大のシェアを占めたコンポーネントはどれですか?
ソフトウェアは2025年に65.11%のシェアを占め、設定可能で事前統合されたメディエーションプラットフォームへのオペレーターの需要を反映しています。
最も速く拡大すると予測されている展開モデルはどれですか?
クラウド展開は、オペレーターが課金・請求環境をモダナイズするにつれて、2031年までに9.56%のCAGRで拡大する見込みです。
最も速く拡大すると予測されているエンドユーザーはどれですか?
衛星およびNTNオペレーターは、衛星とモバイルの相互運用性のための新しい課金フレームワークに支えられ、2031年までに9.13%のCAGRで拡大する見込みです。
2031年まで最も速く拡大すると予測されている地域はどこですか?
北米は、キャリアが5Gコアと課金運用をモダナイズするにつれて、2031年までに9.44%のCAGRで拡大する見込みです。
最終更新日:



