
Taille et Part du Marché des Logiciels de Médiation de Facturation Télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.27 Milliards de dollars |
| Taille du Marché (2031) | 6.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.98 % |
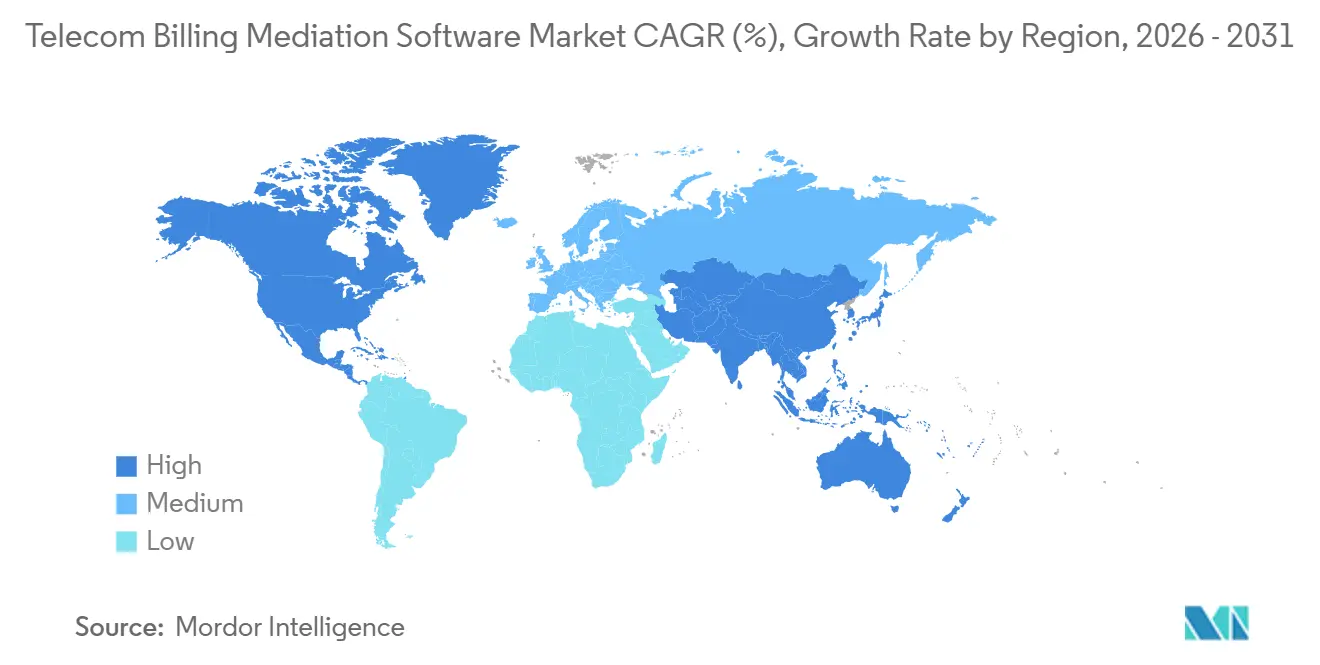
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
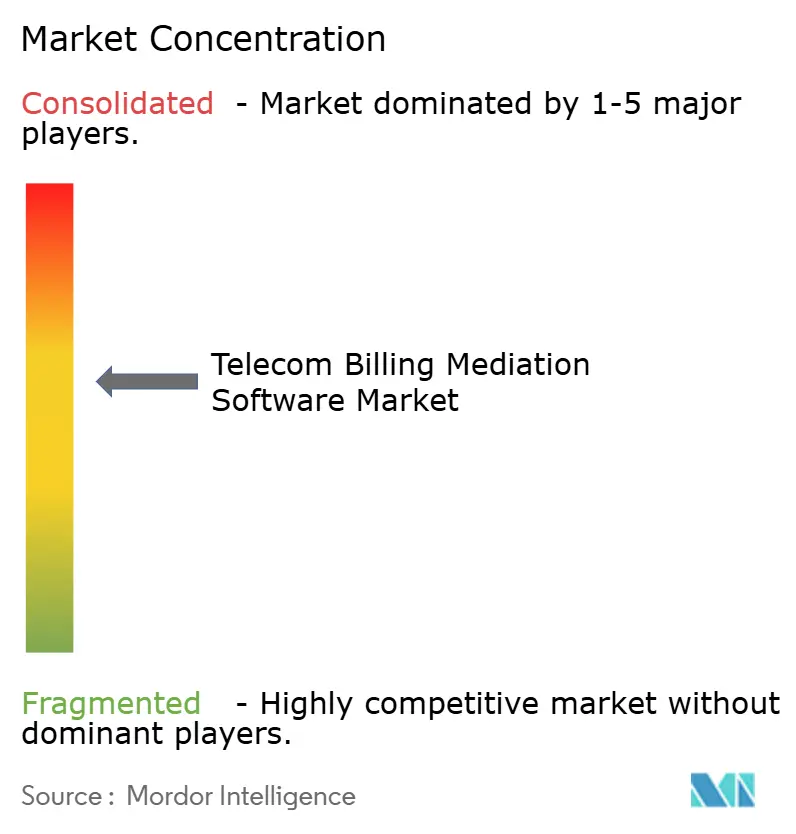
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Logiciels de Médiation de Facturation Télécom par Mordor Intelligence
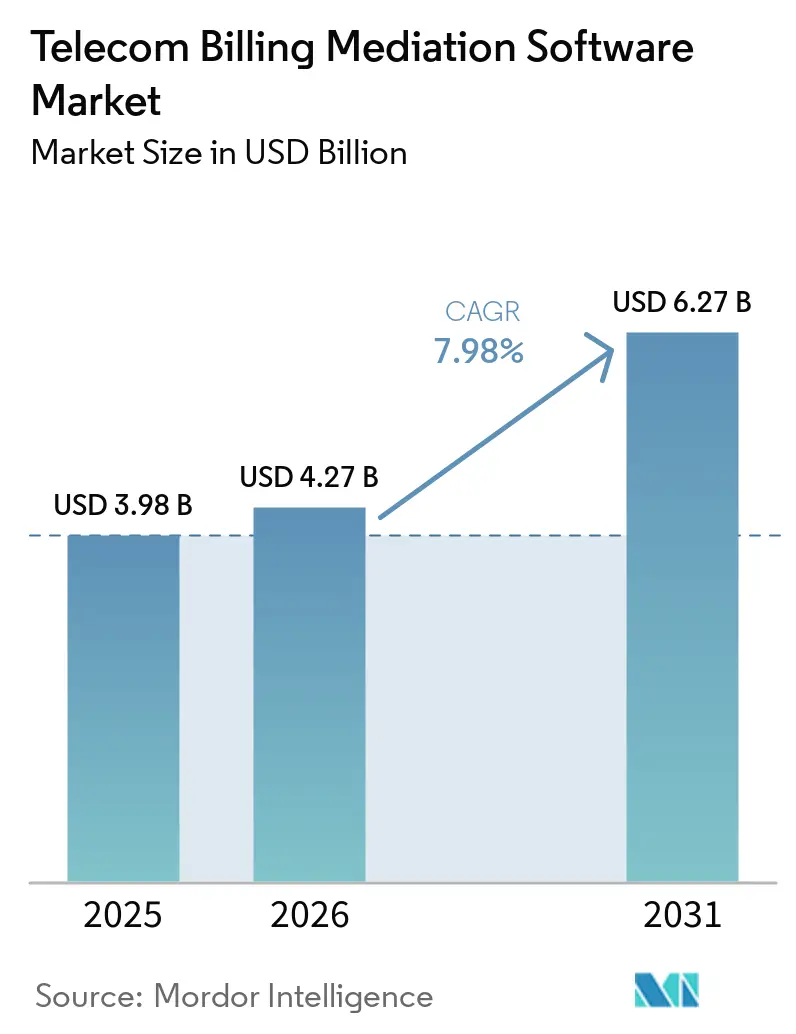
La taille du marché des logiciels de médiation de facturation télécom était évaluée à 3,98 milliards USD en 2025 et devrait s'étendre de 4,27 milliards USD en 2026 pour atteindre 6,27 milliards USD d'ici 2031, à un CAGR de 7,98 % durant la période de prévision (2026-2031). Les opérateurs raccourcissent les cycles de mise à niveau des plateformes à mesure que les réseaux 5G autonomes génèrent des enregistrements d'utilisation plus détaillés et que les offres commerciales de découpage réseau nécessitent une facturation au niveau de la tranche. Le trafic généré par les machines augmente également le volume et la fréquence des événements d'utilisation que les systèmes de médiation doivent collecter, valider, enrichir et transmettre. Ces changements favorisent les plateformes qui traitent les événements en temps réel plutôt que de s'appuyer sur des cycles de traitement par lots nocturnes. La modernisation cloud, le règlement des partenaires et la connectivité satellitaire élargissent le rôle de la médiation au-delà de la facturation conventionnelle des abonnés. Les fournisseurs répondent avec des plateformes cloud-natives, une intégration de facturation plus étroite et des modèles commerciaux basés sur les API.
Points Clés du Rapport
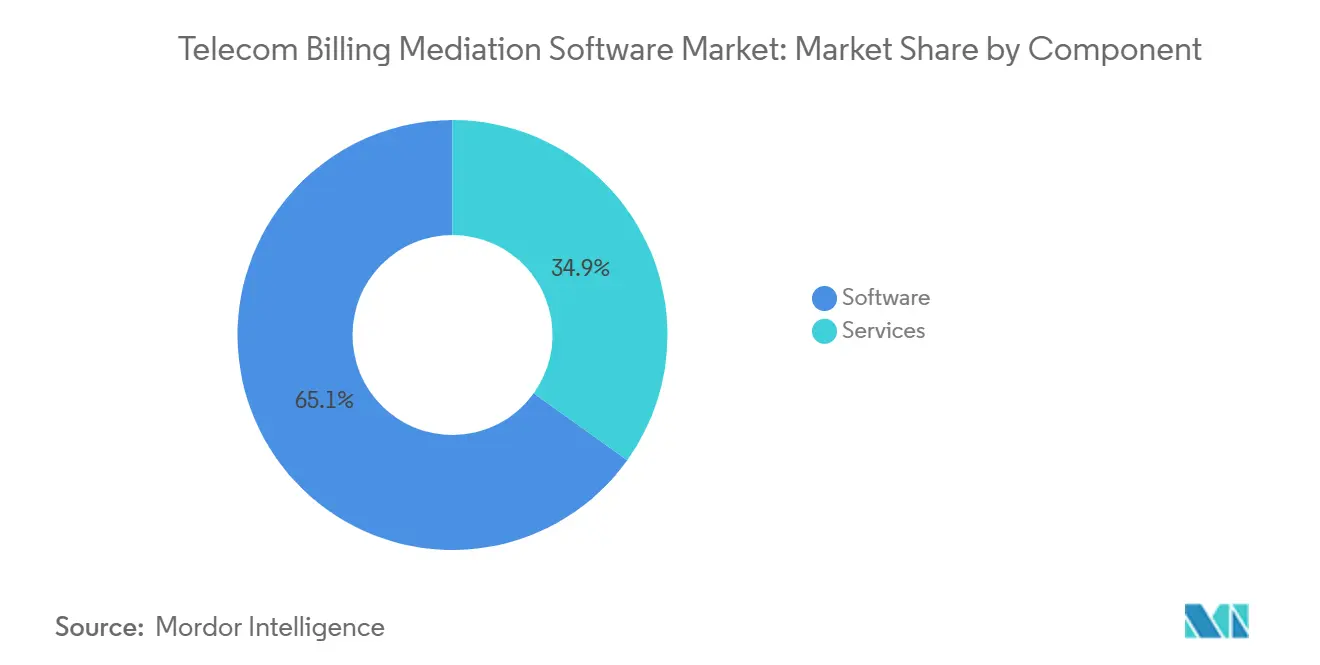
- Par composant, les logiciels détenaient 65,11 % de la part du marché des logiciels de médiation de facturation télécom en 2025, tandis que les services devraient se développer à un CAGR de 8,16 % jusqu'en 2031.
- Par déploiement, le déploiement sur site détenait 56,87 % de la part de marché en 2025, tandis que le déploiement cloud devrait se développer à un CAGR de 9,56 % jusqu'en 2031.
- Par réseau et service, la médiation de réseau mobile de la 2G à la 5G détenait 35,43 % de la part de marché en 2025, tandis que la médiation IoT, M2M et des appareils connectés devrait se développer à un CAGR de 8,65 % jusqu'en 2031.
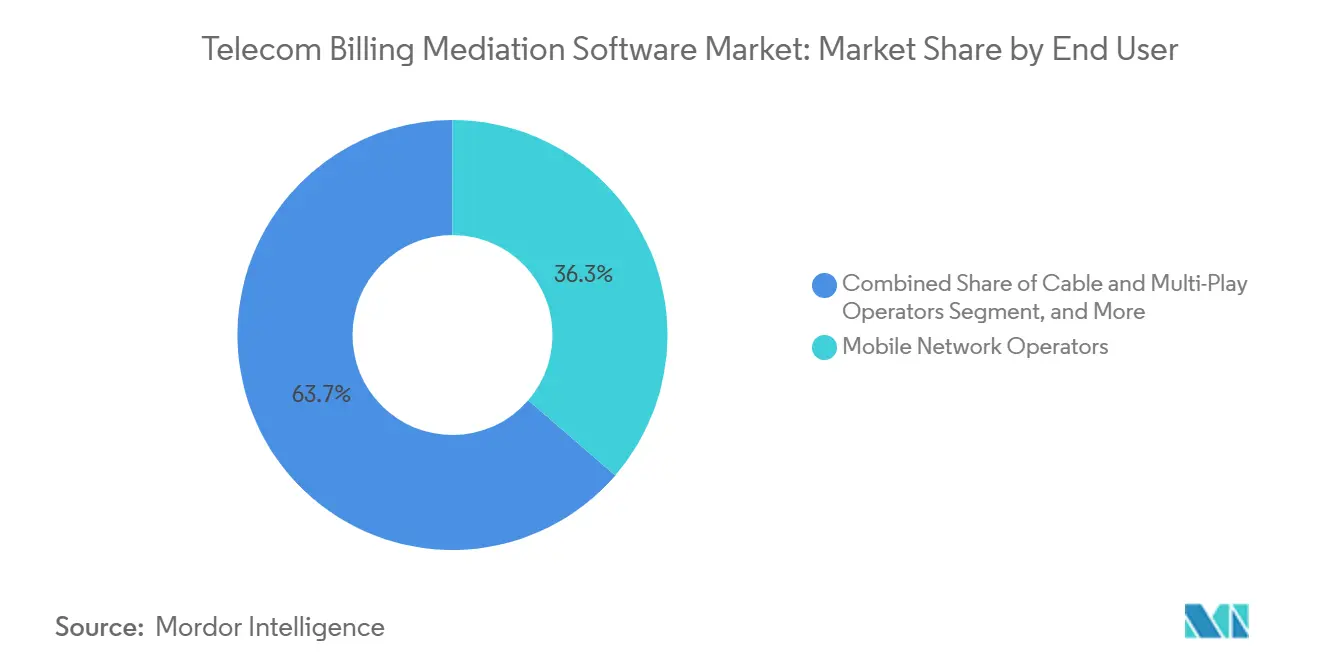
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 36,33 % de la part de marché en 2025, tandis que les opérateurs satellitaires et NTN devraient se développer à un CAGR de 9,13 % jusqu'en 2031 sur le marché des logiciels de médiation de facturation télécom.
- Par taille d'organisation, les opérateurs de Niveau 1 détenaient 55,13 % de la part de marché en 2025, tandis que les fournisseurs MVNO, MVNE et exclusivement numériques devraient se développer à un CAGR de 8,43 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 28,89 % de la part de marché en 2025, tandis que l'Amérique du Nord devrait se développer à un CAGR de 9,44 % jusqu'en 2031 sur le marché des logiciels de médiation de facturation télécom.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Logiciels de Médiation de Facturation Télécom
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Monétisation des Réseaux 5G Autonomes et du Découpage Réseau | +2.2% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Migration Cloud et Simplification de la Pile BSS | +1.8% | Mondial, plus fort en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance de l'IoT, des Réseaux Privés et du Trafic Machine à Machine | +1.4% | Mondial, plus intense en Chine, en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Règlement des Partenaires en Temps Réel et Facturation de l'Économie des API | +1.0% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Assurance des Revenus Assistée par l'IA et Détection des Anomalies d'Utilisation | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Expansion de la Médiation vers les Opérations de Données des Réseaux Autonomes | +0.5% | Asie-Pacifique et Amérique du Nord, avec des gains précoces en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Monétisation de l'Utilisation des Réseaux 5G Autonomes et du Découpage Réseau
L'architecture 5G autonome modifie les enregistrements qu'une plateforme de médiation doit traiter. La facturation du découpage réseau utilise des enregistrements associés à des appareils individuels, des locataires, des identifiants de tranche, des paramètres de qualité de service et des mesures de performance au niveau des accords de service. La spécification 3GPP définit la gestion de la facturation du découpage réseau pour le système 5G, offrant aux opérateurs un cadre normalisé pour cet échange de données.[1]Institut Européen des Normes de Télécommunications, "TS 28.202 Gestion de la Facturation 5G," ETSI, etsi.org Les offres commerciales de tranches exigent que les opérateurs relient les données de performance réseau et de consommation au processus de facturation avec un délai limité. Cette exigence rend le marché des logiciels de médiation de facturation télécom pertinent pour l'utilisation commerciale des services de connectivité différenciés. Les premiers déploiements 5G-Advanced ajoutent de nouvelles catégories d'appareils et d'utilisation, ce qui augmente la logique de traduction que les plateformes doivent maintenir. Les opérateurs qui diffèrent les travaux de médiation lors du déploiement de cœurs autonomes pourraient faire face à une tâche d'intégration plus importante ultérieurement.
Migration Cloud et Simplification de la Pile BSS
La migration cloud modifie l'architecture utilisée pour les opérations de facturation et de médiation. Les opérateurs continuent de moderniser les systèmes contenant des intégrations sur mesure et des configurations de facturation de longue date. En janvier 2026, Proximus a sélectionné Nokia Converged Charging pour migrer plus de 1 000 produits vers un environnement de facturation cloud-native sur Red Hat OpenShift.[2]Nokia, "Proximus Sélectionne Nokia pour Moderniser son Système de Facturation et son Cœur Vocal," Nokia, nokia.com Le projet montre que la migration du catalogue de produits et la modernisation de la facturation progressent souvent ensemble. Un environnement de facturation cloud-native peut également prendre en charge les flux de données en continu utilisés par les opérations réseau automatisées. Cela rend la modernisation pertinente à la fois pour les fonctions de facturation et la gestion des données réseau. Le marché des logiciels de médiation de facturation télécom bénéficie donc lorsque les opérateurs remplacent des piles héritées étroitement couplées par des plateformes configurables.
Croissance de l'IoT, des Réseaux Privés et du Trafic Machine à Machine
Les appareils connectés génèrent de nombreux événements d'utilisation courts et récurrents. Les charges de travail IoT industriel et de réseau privé peuvent produire des événements à des intervalles qui ne conviennent pas au traitement par lots traditionnel. Les systèmes de médiation doivent classer ces événements, appliquer des règles commerciales et envoyer les enregistrements résultants aux applications de facturation, de règlement ou d'analyse. Le marché des logiciels de médiation de facturation télécom soutient ce processus en fournissant la couche de données d'utilisation entre les systèmes réseau et les fonctions commerciales en aval. Le faible revenu par connexion met davantage l'accent sur l'efficacité de la facturation que sur les augmentations de prix. Ce besoin est le plus fort là où les opérateurs gèrent de grandes populations d'appareils connectés et un mélange de plans de services d'entreprise.
Règlement des Partenaires en Temps Réel et Facturation de l'Économie des API
Les modèles de connectivité basés sur les API exigent que les opérateurs rapprochent l'utilisation entre plusieurs parties commerciales. Les arrangements B2B2X peuvent impliquer un opérateur, un intermédiaire, un client d'entreprise et un revendeur pour le même service sous-jacent. DigitalRoute décrit la médiation pour ces modèles comme un processus de fractionnement, d'enrichissement et de routage des enregistrements d'utilisation vers les systèmes de règlement en aval.[3]DigitalRoute, "Médiation de Facturation B2B2X," DigitalRoute, digitalroute.com Les services satellitaires et terrestres ajoutent une autre couche d'exigences de règlement des partenaires. Sateliot et Syniverse ont introduit un cadre de facturation normalisé par la GSMA pour la connectivité NTN en juin 2025, basé sur les normes TAP et BCE.[4]Sateliot et Syniverse, "Sateliot et Syniverse Livrent le Premier Cadre de Facturation Normalisé pour les NTN," Sateliot, sateliot.space Le cadre offre aux opérateurs une base commune pour l'interopérabilité de facturation avec les partenaires NTN. À mesure que les services hybrides deviennent plus courants, la gestion native de ces enregistrements devient une considération pratique d'approvisionnement.
Analyse de l'Impact des Contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Intégration des OSS/BSS Hérités et Charge de Nettoyage des Données | -1.8% | Mondial, plus aigu en Europe et sur les marchés matures d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Souveraineté des Données, Confidentialité et Contraintes de Traitement Transfrontalier | -1.2% | Europe, Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Pénurie de Compétences en Ingénierie de Médiation de Qualité Opérateur | -0.9% | Mondial, plus aigu en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Optimisation des Coûts des Opérateurs et Maturité du Marché | -0.7% | Europe et marchés nord-américains matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration des OSS/BSS Hérités et Charge de Nettoyage des Données
L'intégration des OSS et BSS hérités reste une contrainte majeure sur les calendriers de modernisation. Les opérateurs ont souvent besoin de conserver les systèmes existants tout en introduisant de nouvelles fonctions cloud-natives. Les enregistrements clients, les règles de tarification, les filtres d'éligibilité et les tables de tarifs des partenaires doivent être identifiés et réimplémentés sans interrompre la continuité de la facturation. Le travail peut exposer une logique métier qui n'était pas formellement documentée dans les anciennes configurations de médiation. Telenor Pakistan a achevé la migration de 90 millions d'abonnés vers un système de facturation et de tarification cloud-native en 2025, illustrant l'ampleur des opérations parallèles requises pour une grande transition. Cette charge peut prolonger les calendriers de déploiement et différer les nouveaux achats de médiation. Elle oriente également les dépenses vers l'intégration et les travaux de migration gérée avant qu'un remplacement de plateforme ne soit terminé.
Souveraineté des Données, Confidentialité et Contraintes de Traitement Transfrontalier
Les règles de souveraineté des données affectent l'endroit où les opérateurs peuvent traiter les enregistrements détaillés des appels et les données d'utilisation des abonnés. La Loi sur les Données de l'UE est devenue applicable en septembre 2025 et ajoute des exigences d'accès aux données et de partage des données qui complètent les obligations européennes existantes en matière de confidentialité. La conformité peut nécessiter un hébergement régional, un chiffrement renforcé, une gestion externe des clés et des contrôles supplémentaires sur les transferts de données. Deutsche Telekom a travaillé avec Google Cloud sur une plateforme de données souveraine utilisant un chiffrement préservant le format et une gestion externe des clés pour le traitement des données sensibles. Ces exigences peuvent limiter les avantages d'échelle des déploiements cloud centralisés. Elles augmentent également le travail d'ingénierie nécessaire avant qu'une plateforme de médiation partagée puisse être utilisée dans plusieurs pays.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Les Logiciels ont Conservé la Plus Grande Base de Revenus
Les logiciels devraient représenter 65,11 % de la part du marché des logiciels de médiation de facturation télécom en 2025. Cette position reflète la demande de plateformes configurables qui s'intègrent aux environnements de facturation existants. Les opérateurs préfèrent souvent les logiciels pré-intégrés pour éviter des obligations de personnalisation supplémentaires pendant la période contractuelle. Les licences de plateforme génèrent également une part de revenus plus importante pour les fournisseurs que les modèles d'implémentation axés sur les services. Les versions modernes prennent en charge les modifications de configuration via des outils low-code ou no-code, permettant aux opérateurs d'ajuster la logique de tarification sans faire appel aux équipes de services professionnels pour chaque révision.
Les services devraient se développer à un CAGR de 8,16 % jusqu'en 2031. Le segment des services du marché des logiciels de médiation de facturation télécom est soutenu par la migration continue des systèmes hérités vers des architectures basées sur le cloud. L'intégration des systèmes, la planification de la migration, la remédiation des données et les opérations gérées restent importantes tout au long de ces programmes. Les opérateurs disposant de déploiements hautement personnalisés nécessitent un soutien pour extraire et reconstruire la logique métier existante. Par conséquent, la demande de services est liée au rythme des projets de remplacement plutôt qu'à un abandon des plateformes logicielles. La combinaison de composants associe des revenus récurrents de licences logicielles à des travaux d'implémentation basés sur des projets.


Par Déploiement : Le Cloud Modifie l'Économie de l'Infrastructure de Médiation
Le déploiement sur site devrait représenter 56,87 % de la part de marché en 2025. Cette base installée reflète les cycles d'investissement en infrastructure antérieurs et la prudence opérationnelle associée aux systèmes de facturation. Les opérateurs font face à des cots de changement élevés car ils font souvent fonctionner les plateformes existantes et nouvelles en parallèle pendant la migration. Bien que cette approche protège la continuité de la facturation, elle augmente les exigences opérationnelles à court terme. Les installations sur site restent également pertinentes là où les réglementations sur la confidentialité ou les politiques internes favorisent le contrôle local. Ces facteurs continuent de soutenir les modèles de déploiement établis à mesure que les programmes de modernisation progressent.
Le déploiement cloud devrait se développer à un CAGR de 9,56 % jusqu'en 2031. Le marché des logiciels de médiation de facturation télécom soutient l'adoption du cloud car les plateformes cloud peuvent évoluer pour répondre aux besoins de traitement des données en temps réel à mesure que les volumes d'événements fluctuent. Les plateformes cloud-natives peuvent également fournir des environnements d'exploitation communs pour les fonctions de facturation, de catalogue et de données. Le projet Proximus de Nokia devrait couvrir la modernisation de la facturation cloud-native sur Red Hat OpenShift. Les opérateurs peuvent utiliser cette approche pour réduire leur dépendance aux composants de facturation fragmentés. Cependant, l'effort requis pour transférer les données et les règles métier des systèmes existants reste la principale contrainte. Par conséquent, l'adoption du cloud devrait progresser parallèlement aux programmes de simplification BSS plus larges.
Par Réseau et Service : Les Réseaux Mobiles sont Restés le Plus Grand Cas d'Usage
La médiation de réseau mobile de la 2G à la 5G devrait représenter 35,43 % de la part de marché en 2025. Le segment reste significatif car le trafic 4G LTE continue de générer un traitement quotidien étendu des données d'utilisation, tandis que la 5G autonome introduit de nouveaux types d'événements. Les plateformes de médiation doivent prendre en charge les technologies réseau héritées et émergentes pendant une période de transition prolongée. Cette exigence augmente la valeur des systèmes qui normalisent les enregistrements sur plusieurs domaines réseau. La médiation fixe, haut débit, fibre et FTTx reste également importante à mesure que les opérateurs modernisent leur infrastructure et leurs offres de services groupés. La médiation IMS, voix, messagerie et communications unifiées fait face à une pression due à la substitution par la voix sur IP, bien que la voix 5G sur New Radio introduise des enregistrements de facturation supplémentaires.
La médiation IoT, M2M et des appareils connectés devrait se développer à un CAGR de 8,65 % jusqu'en 2031. Le segment nécessite des systèmes de diffusion en continu capables de traiter des données d'utilisation fréquentes provenant d'appareils connectés. Google Cloud et DigitalRoute devraient annoncer une collaboration en 2026 impliquant des pipelines de données réutilisables faisant fonctionner le Moteur d'Utilisation DigitalRoute sur Google Kubernetes Engine. La collaboration illustre le lien entre la gestion des données d'utilisation et les pipelines de données réseau prêts pour l'IA. Les déploiements industriels peuvent nécessiter des règles distinctes pour les appareils, les sites, les niveaux de service et les clients d'entreprise. Cette diversité augmente l'importance de la médiation configurable et offre au marché des logiciels de médiation de facturation télécom une exposition aux programmes de réseau privé et de connectivité d'entreprise.
Par Utilisateur Final : Les Opérateurs de Réseaux Mobiles ont Ancré les Dépenses
Les opérateurs de réseaux mobiles devraient représenter 36,33 % de la part du marché des logiciels de médiation de facturation télécom en 2025. Leur position reflète l'ampleur des dépenses requises pour la transformation 5G, les modifications de facturation et les exigences de disponibilité de qualité entreprise. Ces opérateurs sont les principaux acheteurs de plateformes prenant en charge de grandes populations d'abonnés sur plusieurs domaines réseau. Les fournisseurs d'accès à Internet et les opérateurs fixes représentent une base de demande stable mais font généralement face à une croissance plus lente sur les marchés haut débit matures. Les opérateurs câble et multi-play gèrent également la complexité des offres combinées mobile, haut débit et vidéo. Les fournisseurs de communications cloud et de services numériques représentent un groupe émergent avec des exigences de médiation plus orientées vers les API.
Les opérateurs satellitaires et NTN devraient se développer à un CAGR de 9,13 % jusqu'en 2031. MATRIXX Software devrait introduire la prise en charge de la facturation dynamique pour les services satellitaires et NTN en mars 2025. Sateliot et Syniverse devraient également établir un cadre de facturation NTN normalisé en juin 2025. Ces développements traitent de l'interface commerciale entre les opérateurs satellitaires et les partenaires mobiles. Les MVNO et MVNE augmentent également la demande en adoptant des systèmes cloud-natives sans assumer la même charge de migration héritée que les opérateurs plus importants. Tecnotree devrait sécuriser un accord de 19,58 millions USD sur cinq ans avec un MVNO de Niveau 1 en juin 2025 pour une transformation BSS multi-pays. L'accord démontre que l'approvisionnement MVNO peut impliquer une transformation complète de la pile plutôt que des modifications limitées de la facturation.

Par Taille d'Organisation : Les Opérateurs de Niveau 1 ont Maintenu la Plus Grande Part
Les opérateurs de Niveau 1 devraient représenter 55,13 % de la part de marché par taille d'organisation en 2025. Leur part est soutenue par les exigences en capital et les contrats pluriannuels associés aux systèmes de médiation de qualité entreprise. Ces clients exigent généralement un support dédié, des engagements spécifiques de niveau de service et une contribution aux feuilles de route produit. Ces exigences offrent aux fournisseurs en place une position durable dans les grands comptes. Les opérateurs de Niveau 2 et régionaux représentent un groupe de marché intermédiaire plus actif. Ils peuvent favoriser des offres pré-intégrées avec des délais d'implémentation plus courts et une complexité initiale moindre.
Les MVNO, MVNE et fournisseurs exclusivement numériques devraient se développer à un CAGR de 8,43 % jusqu'en 2031. Ces fournisseurs peuvent déployer des plateformes cloud-natives sans d'abord transférer de grands environnements de facturation hérités. Les modèles d'abonnement peuvent réduire les exigences initiales en capital pour les fonctions de qualité opérateur. Amdocs a introduit MVNO et GO en 2024 comme une offre BSS cloud-native avec facturation en temps réel et intégration des partenaires. L'offre reflète les efforts des grands fournisseurs pour répondre aux exigences des opérateurs numériques tout en conservant les comptes d'entreprise. Un déploiement plus rapide reste important pour les fournisseurs qui révisent fréquemment leurs plans et arrangements de partenariat. Ce groupe contribue également à la concurrence par les prix à mesure que son influence sur les achats augmente.
Analyse Géographique
L'Asie-Pacifique devrait représenter 28,89 % du marché des logiciels de médiation de facturation télécom en 2025. La région combine de grandes populations IoT cellulaires avec des programmes 5G autonomes actifs en Chine, en Inde, en Corée du Sud, au Japon et en Australie. Selon le projet de recherche, China Mobile devrait signaler 1,48 milliard de connexions IoT cellulaires d'ici fin 2025. Cette échelle nécessite des systèmes capables de traiter des volumes substantiels d'événements d'utilisation. Les services 5G autonomes augmentent également la demande de solutions de facturation et de médiation prenant en charge des services réseau différenciés. L'exigence prévue par la Corée du Sud en 2026 pour que les stations de base 5G se connectent à des équipements de cœur autonomes soutient davantage le besoin de modernisation immédiate. La région génère donc une demande à la fois des réseaux mobiles établis et des déploiements d'appareils connectés en expansion.
L'Amérique du Nord devrait croître à un CAGR de 9,44 % jusqu'en 2031. Les opérateurs de Niveau 1 de la région font progresser les déploiements de cœur 5G autonome et les initiatives de modernisation BSS plus larges. CSG a étendu son engagement avec Charter Communications jusqu'en septembre 2031 et renouvelé son accord avec DISH Network jusqu'en 2030 pour fournir des services de facturation et de paiement cloud-natives. Ces accords à long terme démontrent l'importance stratégique des systèmes de facturation dans les modèles opérationnels des opérateurs. L'Europe bénéficie également des déploiements de fibre et des investissements continus dans la 5G. Cependant, les opérateurs européens doivent respecter les exigences du RGPD et de la Loi sur les Données de l'UE lors de la sélection d'architectures de traitement de données transfrontalières. Ces exigences stimulent la demande d'hébergement en région et d'architectures de gestion des données conformes.
Le Moyen-Orient présente des opportunités pour les investissements en médiation en temps réel à mesure que les opérateurs déploient la 5G autonome pour l'IoT industriel, les villes intelligentes et les services d'entreprise. Omantel devrait commencer une transformation BSS et OSS avec Cerillion en avril 2026. Le déploiement sera hébergé au sein d'Oman Data Park pour répondre aux exigences nationales de souveraineté des données. L'Amérique du Sud offre une opportunité à plus long terme à mesure que la couverture 5G autonome s'étend, bien que la volatilité des devises et les budgets d'investissement contraints puissent modérer les dépenses à court terme. L'Afrique reste une région à un stade précoce pour les plateformes de médiation avancées. L'Afrique du Sud et le Nigéria servent de centres d'approvisionnement clés, tandis que la connectivité axée sur le mobile soutient la demande d'outils légers hébergés dans le cloud. Les décisions de déploiement régional dépendent de l'équilibre entre les objectifs de modernisation, les exigences locales en matière de données et la capacité d'investissement des opérateurs.

Paysage Concurrentiel
Le marché des logiciels de médiation de facturation télécom est modérément consolidé, en particulier parmi les grands comptes d'opérateurs de Niveau 1. Amdocs, Ericsson, Oracle et Huawei détiennent des positions établies auprès des grands opérateurs, tandis que Cerillion, DigitalRoute, Optiva et Nexign sont en concurrence sur des opportunités spécialisées et de marché intermédiaire. Les grands opérateurs privilégient généralement les fournisseurs disposant de capacités d'implémentation étendues, d'engagements de support à long terme et de larges portefeuilles BSS. Les fournisseurs spécialisés se distinguent par des capacités ciblées de gestion des données d'utilisation, des délais de déploiement plus rapides et un support régional. Cette structure de marché offre aux acteurs en place un accès solide aux grands comptes tout en créant des opportunités pour les fournisseurs spécialisés. Les décisions d'approvisionnement évaluent de plus en plus la préparation au cloud, le support des normes et l'intégration avec les plateformes de facturation.
Amdocs devrait finaliser l'acquisition de MATRIXX Software pour 197 millions USD le 23 décembre 2025. L'acquisition ajoutera la plateforme de facturation convergente cloud-native de MATRIXX au portefeuille de monétisation d'Amdocs. En janvier 2026, Proximus devrait sélectionner Nokia pour moderniser ses fonctions de facturation et de cœur vocal. Cerillion devrait également commencer une transformation complète BSS et OSS pour Omantel en avril 2026. Ces développements montrent comment les fournisseurs élargissent la portée de leurs plateformes, poursuivent les opportunités de migration cloud et renforcent les relations à long terme avec les opérateurs. Le marché des logiciels de médiation de facturation télécom continue de favoriser les fournisseurs capables de remplacer les systèmes hérités avec un minimum de perturbations.
La facturation NTN et les opérations de données des réseaux autonomes sont des domaines où le positionnement des produits est encore en évolution. Le cadre normalisé développé par Sateliot et Syniverse fournit une structure de facturation commune pour les partenaires de connectivité satellitaire. Les fournisseurs positionnent également les systèmes de médiation comme des pipelines de données prenant en charge l'analyse et les opérations réseau automatisées. La collaboration entre Google Cloud et DigitalRoute reflète cette tendance en utilisant des pipelines réutilisables pour l'ingestion de données réseau. La conformité aux API ouvertes du TM Forum et aux spécifications de facturation 3GPP devient une exigence de base dans les appels d'offres d'entreprise. Le marché reste concurrentiel car les opérateurs peuvent choisir entre des fournisseurs BSS larges et des fournisseurs spécialisés en fonction de leurs besoins de transformation. La pression sur les prix est la plus évidente dans le segment de marché intermédiaire, où les clients privilégient la rapidité de déploiement, la flexibilité de configuration et des engagements initiaux moindres.
Leaders du Secteur des Logiciels de Médiation de Facturation Télécom
-
Amdocs
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
-
Oracle Corporation
-
Nokia Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Zain Jordan et Ericsson ont étendu la modernisation BSS au postpayé en déployant Ericsson Billing sur Red Hat OpenShift, en ajoutant la Plateforme Telco DataOps pour l'analyse en temps réel et en introduisant la gestion des commandes pilotée par catalogue, complétant ainsi un BSS cloud-native complet couvrant le prépayé et le postpayé pour la monétisation 5G.
- Avril 2026 : Cerillion a commencé une transformation majeure BSS/OSS pour Omantel, remplaçant les systèmes hérités par la suite pré-intégrée de Cerillion, incluant son Système de Facturation Convergente, le Gestionnaire de Revenus et l'Inventaire Réseau, hébergés sur Cerillion Cloud au sein d'Oman Data Park pour la conformité à la souveraineté nationale des données dans le cadre d'Oman Vision 2040.
- Janvier 2026 : Proximus a sélectionné Nokia Converged Charging pour migrer l'intégralité de sa base de clients fixes et mobiles, couvrant plus de 1 000 produits, vers une solution de facturation cloud-native sur Red Hat OpenShift, remplaçant entièrement le système existant d'un concurrent et permettant de nouveaux services de monétisation 5G.
- Janvier 2026 : CSG a annoncé une extension de contrat pluriannuelle avec DISH Network pour continuer à fournir des services de facturation et de paiement jusqu'en 2030 en utilisant la plateforme SaaS cloud-native de CSG pour la facturation, le service client et l'optimisation des activités.


Périmètre du Rapport Mondial sur le Marché des Logiciels de Médiation de Facturation Télécom
Le Rapport sur le Marché des Logiciels de Médiation de Facturation Télécom est Segmenté par Composant (Logiciels et Services), Déploiement (Sur Site et Cloud), Réseau et Service (Médiation de Réseau Mobile, 2G, 3G, 4G et 5G, Médiation Fixe, Haut Débit, Fibre et FTTx, IMS, Voix, Messagerie et Communications Unifiées, Médiation IoT, M2M et Appareils Connectés, et Autres Réseaux et Services), Utilisateur Final (Opérateurs de Réseaux Mobiles, Fournisseurs d'Accès à Internet et Opérateurs Fixes, MVNO et MVNE, Opérateurs Câble et Multi-Play, Opérateurs Satellitaires et de Réseaux Non Terrestres, et Fournisseurs de Communications Cloud et de Services Numériques), Taille d'Organisation (Opérateurs de Niveau 1, Opérateurs de Niveau 2 et Régionaux, et Fournisseurs MVNO, MVNE et Exclusivement Numériques) et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Logiciels |
| Services |
| Sur Site |
| Cloud |
| Médiation de Réseau Mobile, 2G, 3G, 4G et 5G |
| Médiation Fixe, Haut Débit, Fibre et FTTx |
| IMS, Voix, Messagerie et Communications Unifiées |
| Médiation IoT, M2M et Appareils Connectés |
| Autres Réseaux et Services |
| Opérateurs de Réseaux Mobiles |
| Fournisseurs d'Accès à Internet et Opérateurs Fixes |
| MVNO et MVNE |
| Opérateurs Câble et Multi-Play |
| Opérateurs Satellitaires et de Réseaux Non Terrestres |
| Fournisseurs de Communications Cloud et de Services Numériques |
| Opérateurs de Niveau 1 |
| Opérateurs de Niveau 2 et Régionaux |
| Fournisseurs MVNO, MVNE et Exclusivement Numériques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Composant | Logiciels | |
| Services | ||
| Par Déploiement | Sur Site | |
| Cloud | ||
| Par Réseau et Service | Médiation de Réseau Mobile, 2G, 3G, 4G et 5G | |
| Médiation Fixe, Haut Débit, Fibre et FTTx | ||
| IMS, Voix, Messagerie et Communications Unifiées | ||
| Médiation IoT, M2M et Appareils Connectés | ||
| Autres Réseaux et Services | ||
| Par Utilisateur Final | Opérateurs de Réseaux Mobiles | |
| Fournisseurs d'Accès à Internet et Opérateurs Fixes | ||
| MVNO et MVNE | ||
| Opérateurs Câble et Multi-Play | ||
| Opérateurs Satellitaires et de Réseaux Non Terrestres | ||
| Fournisseurs de Communications Cloud et de Services Numériques | ||
| Par Taille d'Organisation | Opérateurs de Niveau 1 | |
| Opérateurs de Niveau 2 et Régionaux | ||
| Fournisseurs MVNO, MVNE et Exclusivement Numériques | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des logiciels de médiation de facturation télécom ?
Le marché des logiciels de médiation de facturation télécom était évalué à 3,98 milliards USD en 2025 et est estimé à 4,27 milliards USD en 2026. Il devrait atteindre 6,27 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de logiciels de médiation de facturation télécom ?
Les réseaux 5G autonomes, le découpage réseau, la modernisation cloud, le trafic des appareils connectés et le règlement des partenaires basé sur les API augmentent le besoin de traitement des données d'utilisation en temps réel.
Quel composant détenait la plus grande part en 2025 ?
Les logiciels détenaient 65,11 % de la part en 2025, reflétant la demande des opérateurs pour des plateformes de médiation configurables et pré-intégrées.
Quel modèle de déploiement devrait se développer le plus rapidement ?
Le déploiement cloud devrait se développer à un CAGR de 9,56 % jusqu'en 2031 à mesure que les opérateurs modernisent leurs environnements de facturation et de tarification.
Quel utilisateur final devrait se développer le plus rapidement ?
Les opérateurs satellitaires et NTN devraient se développer à un CAGR de 9,13 % jusqu'en 2031, soutenus par de nouveaux cadres de facturation pour l'interopérabilité satellite-mobile.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
L'Amérique du Nord devrait se développer à un CAGR de 9,44 % jusqu'en 2031 à mesure que les opérateurs modernisent leurs cœurs 5G et leurs opérations de facturation.
Dernière mise à jour de la page le:



