
Tamaño y Participación del Mercado de Software de Mediación de Facturación de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.98 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Mediación de Facturación de Telecomunicaciones por Mordor Intelligence
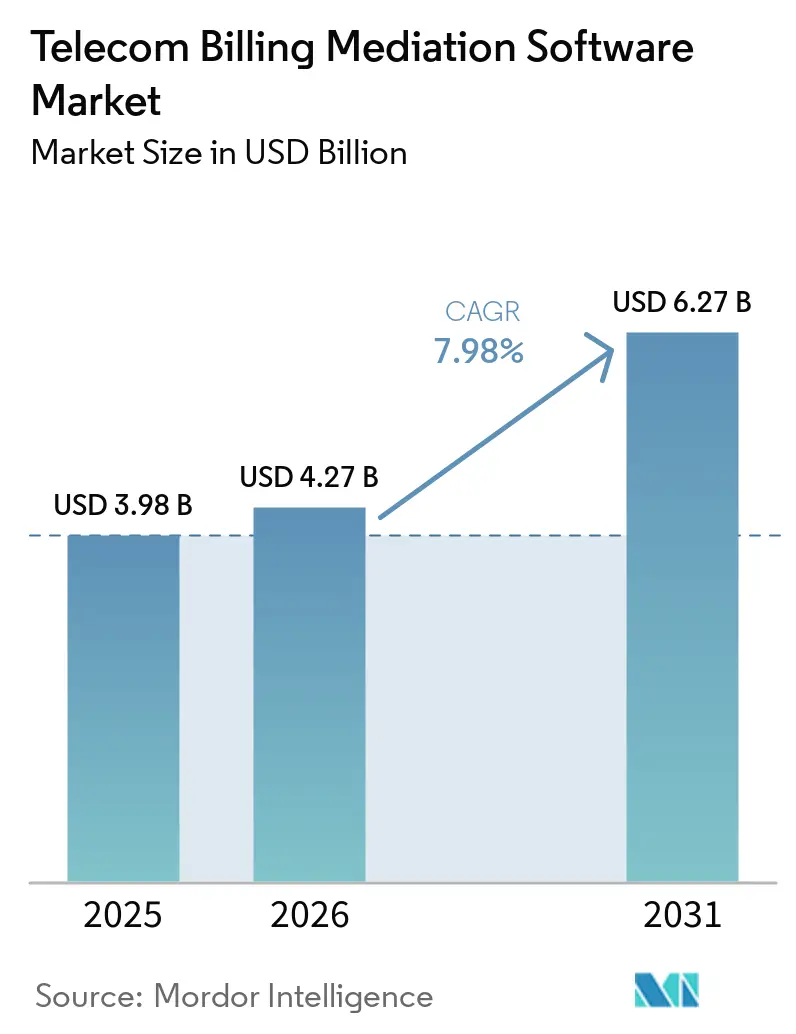
El tamaño del mercado de software de mediación de facturación de telecomunicaciones fue valorado en 3,98 mil millones de USD en 2025 y se estima que se expandirá desde 4,27 mil millones de USD en 2026 hasta alcanzar los 6,27 mil millones de USD en 2031, a una CAGR del 7,98% durante el período de pronóstico (2026-2031). Los operadores están acortando los ciclos de actualización de plataformas a medida que las redes 5G autónomas generan registros de uso más detallados y las ofertas comerciales de segmentación de red requieren facturación a nivel de segmento. El tráfico generado por máquinas también aumenta el volumen y la frecuencia de los eventos de uso que los sistemas de mediación deben recopilar, validar, enriquecer y reenviar. Estos cambios favorecen las plataformas que procesan eventos en tiempo real en lugar de depender de ciclos de procesamiento por lotes nocturnos. La modernización en la nube, la liquidación de socios y la conectividad satelital están ampliando el papel de la mediación más allá de la facturación convencional de suscriptores. Los proveedores están respondiendo con plataformas nativas de la nube, una integración de facturación más estrecha y modelos comerciales basados en API.
Conclusiones Clave del Informe
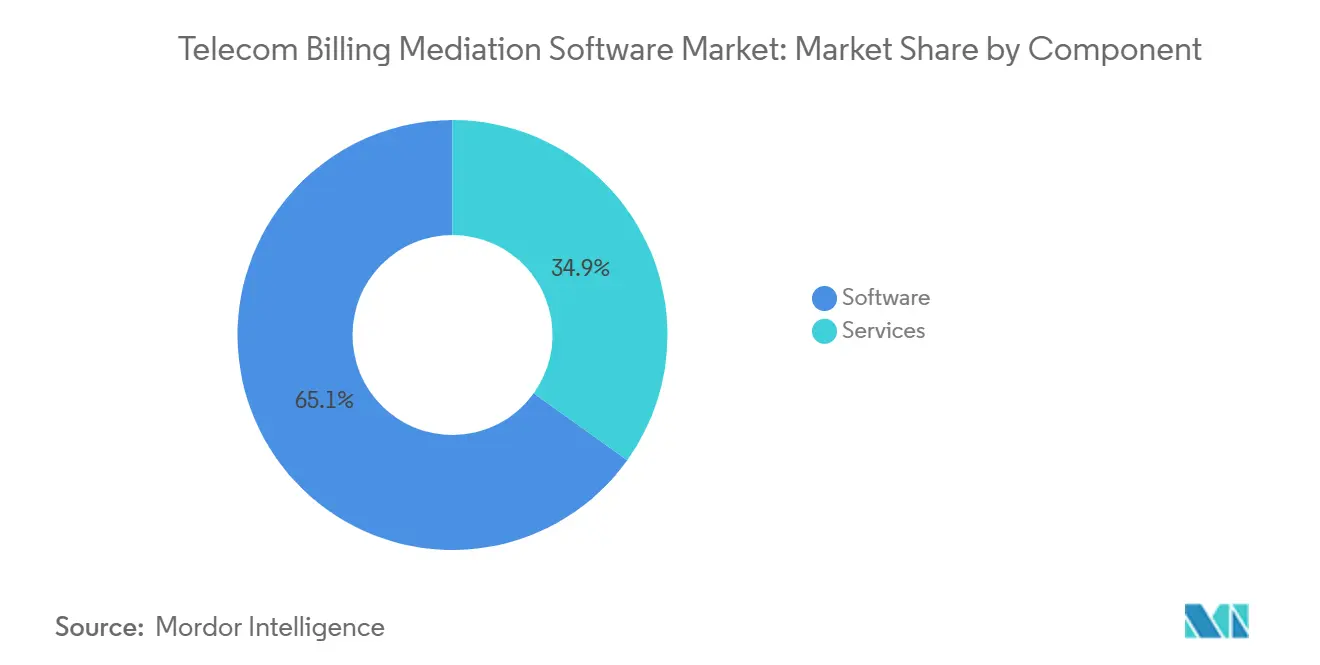
- Por componente, el software representó el 65,11% de la participación del mercado de software de mediación de facturación de telecomunicaciones en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 8,16% hasta 2031.
- Por implementación, la implementación local representó el 56,87% de la participación del mercado en 2025, mientras que se proyecta que la implementación en la nube se expanda a una CAGR del 9,56% hasta 2031.
- Por red y servicio, la mediación de redes móviles de 2G a 5G representó el 35,43% de la participación del mercado en 2025, mientras que se proyecta que la mediación de IoT, M2M y dispositivos conectados se expanda a una CAGR del 8,65% hasta 2031.
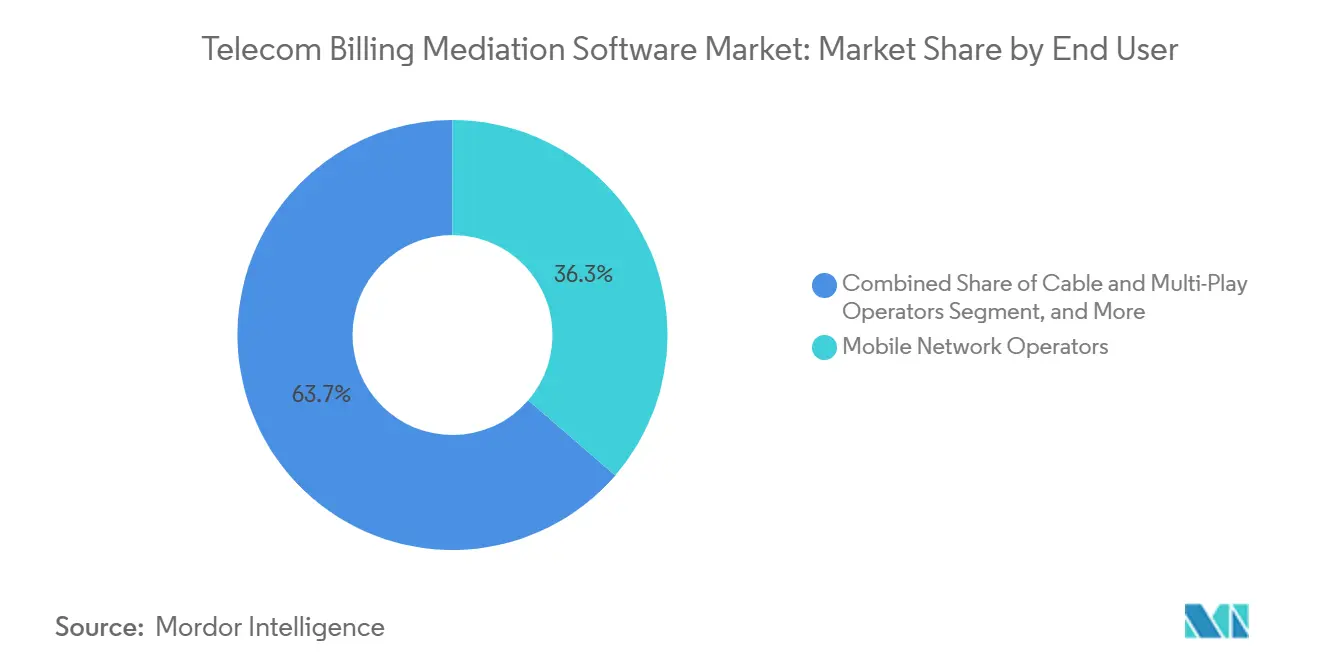
- Por usuario final, los operadores de redes móviles representaron el 36,33% de la participación del mercado en 2025, mientras que se proyecta que los operadores satelitales y NTN se expandan a una CAGR del 9,13% hasta 2031 en el mercado de software de mediación de facturación de telecomunicaciones.
- Por tamaño de organización, los operadores de Nivel 1 representaron el 55,13% de la participación del mercado en 2025, mientras que se proyecta que los proveedores MVNO, MVNE y exclusivamente digitales se expandan a una CAGR del 8,43% hasta 2031.
- Por geografía, Asia-Pacífico representó el 28,89% de la participación del mercado en 2025, mientras que se proyecta que América del Norte se expanda a una CAGR del 9,44% hasta 2031 en el mercado de software de mediación de facturación de telecomunicaciones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Mediación de Facturación de Telecomunicaciones
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Monetización de 5G Autónomo y Segmentación de Red | +2.2% | Global, concentrado en Asia-Pacífico, América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Migración a la Nube y Simplificación del Stack BSS | +1.8% | Global, más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del IoT, Redes Privadas y Uso de Máquina a Máquina | +1.4% | Global, más intenso en China, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Liquidación de Socios en Tiempo Real y Facturación de Economía API | +1.0% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aseguramiento de Ingresos Habilitado por IA y Detección de Anomalías de Uso | +0.8% | Global | Largo plazo (≥ 4 años) |
| Expansión de la Mediación hacia Operaciones de Datos de Redes Autónomas | +0.5% | Asia-Pacífico y América del Norte, con ganancias tempranas en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Monetización del Uso de 5G Autónomo y Segmentación de Red
La arquitectura 5G autónoma cambia los registros que una plataforma de mediación debe procesar. La facturación de segmentos de red utiliza registros asociados con dispositivos individuales, inquilinos, identificadores de segmento, configuraciones de calidad de servicio y medidas de rendimiento a nivel de servicio. La especificación 3GPP define la gestión de facturación de segmentos de red para el sistema 5G, proporcionando a los operadores un marco basado en estándares para este intercambio de datos.[1]Instituto Europeo de Normas de Telecomunicaciones, "TS 28.202 Gestión de Facturación 5G," ETSI, etsi.org Las ofertas comerciales de segmentos requieren que los operadores vinculen el rendimiento de la red y los datos de consumo al proceso de facturación con un retraso limitado. Este requisito hace que el mercado de software de mediación de facturación de telecomunicaciones sea relevante para el uso comercial de servicios de conectividad diferenciados. Los primeros despliegues de 5G-Advanced añaden nuevas categorías de dispositivos y uso, lo que aumenta la lógica de traducción que las plataformas deben mantener. Los operadores que aplazan el trabajo de mediación al desplegar núcleos autónomos pueden enfrentarse a una tarea de integración mayor más adelante.
Migración a la Nube y Simplificación del Stack BSS
La migración a la nube está cambiando la arquitectura utilizada para las operaciones de facturación y mediación. Los operadores continúan modernizando sistemas que contienen integraciones a medida y configuraciones de facturación de larga data. En enero de 2026, Proximus seleccionó Nokia Converged Charging para migrar más de 1.000 productos a un entorno de facturación nativo de la nube en Red Hat OpenShift.[2]Nokia, "Proximus Selecciona a Nokia para Modernizar su Sistema de Facturación y Núcleo de Voz," Nokia, nokia.com El proyecto muestra que la migración del catálogo de productos y la modernización de la facturación a menudo avanzan juntas. Un entorno de facturación nativo de la nube también puede soportar los flujos de datos en streaming utilizados por las operaciones de red automatizadas. Esto hace que la modernización sea relevante tanto para las funciones de facturación como para la gestión de datos de red. El mercado de software de mediación de facturación de telecomunicaciones, por lo tanto, se beneficia cuando los operadores reemplazan stacks heredados estrechamente acoplados con plataformas configurables.
Crecimiento del IoT, Redes Privadas y Uso de Máquina a Máquina
Los dispositivos conectados generan numerosos eventos de uso breves y recurrentes. Las cargas de trabajo de IoT industrial y redes privadas pueden producir eventos a intervalos que no son adecuados para el procesamiento por lotes tradicional. Los sistemas de mediación deben clasificar estos eventos, aplicar reglas comerciales y enviar los registros resultantes a aplicaciones de facturación, liquidación o análisis. El mercado de software de mediación de facturación de telecomunicaciones apoya este proceso proporcionando la capa de datos de uso entre los sistemas de red y las funciones empresariales posteriores. Los bajos ingresos por conexión ponen más énfasis en la eficiencia de la facturación que en los aumentos de precios. Esta necesidad es más fuerte donde los operadores gestionan grandes poblaciones de dispositivos conectados y una combinación de planes de servicio empresarial.
Liquidación de Socios en Tiempo Real y Facturación de Economía API
Los modelos de conectividad basados en API requieren que los operadores reconcilien el uso entre múltiples partes comerciales. Los acuerdos B2B2X pueden involucrar a un operador, un intermediario, un cliente empresarial y un revendedor para el mismo servicio subyacente. DigitalRoute describe la mediación para estos modelos como un proceso de división, enriquecimiento y enrutamiento de registros de uso hacia sistemas de liquidación posteriores.[3]DigitalRoute, "Mediación de Facturación B2B2X," DigitalRoute, digitalroute.com Los servicios satelitales y terrestres añaden otra capa de requisitos de liquidación de socios. Sateliot y Syniverse introdujeron un marco de facturación estandarizado por la GSMA para la conectividad NTN en junio de 2025, basado en los estándares TAP y BCE.[4]Sateliot y Syniverse, "Sateliot y Syniverse Entregan el Primer Marco de Facturación Estandarizado para NTN," Sateliot, sateliot.space El marco proporciona a los operadores una base común para la interoperabilidad de facturación con socios NTN. A medida que los servicios híbridos se vuelven más comunes, el manejo nativo de estos registros se convierte en una consideración práctica de adquisición.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Integración de OSS/BSS Heredado y Carga de Limpieza de Datos | -1.8% | Global, más agudo en Europa y los mercados maduros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Soberanía de Datos, Privacidad y Restricciones de Procesamiento Transfronterizo | -1.2% | Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Escasez de Habilidades de Ingeniería de Mediación de Grado Operador | -0.9% | Global, más agudo en África y América del Sur | Largo plazo (≥ 4 años) |
| Optimización de Costos del Operador y Madurez del Mercado | -0.7% | Europa y los mercados maduros de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Integración de OSS/BSS Heredado y Carga de Limpieza de Datos
La integración de OSS y BSS heredados sigue siendo una restricción importante en los calendarios de modernización. Los operadores a menudo necesitan retener los sistemas existentes mientras introducen nuevas funciones nativas de la nube. Los registros de clientes, las reglas de precios, los filtros de elegibilidad y las tablas de tarifas de socios deben identificarse y reimplementarse sin interrumpir la continuidad de la facturación. El trabajo puede exponer lógica de negocio que no estaba formalmente documentada en configuraciones de mediación más antiguas. Telenor Pakistan completó la migración de 90 millones de suscriptores a un sistema de facturación y cargos nativo de la nube en 2025, ilustrando la escala de las operaciones paralelas requeridas para una transición de gran envergadura. Esta carga puede extender los calendarios de implementación y aplazar nuevas adquisiciones de mediación. También dirige el gasto hacia la integración y el trabajo de migración gestionada antes de que se complete el reemplazo de una plataforma.
Soberanía de Datos, Privacidad y Restricciones de Procesamiento Transfronterizo
Las normas de soberanía de datos afectan al lugar donde los operadores pueden procesar registros de detalles de llamadas y datos de uso de suscriptores. La Ley de Datos de la UE entró en vigor en septiembre de 2025 y añade requisitos de acceso y uso compartido de datos que complementan las obligaciones de privacidad europeas existentes. El cumplimiento puede requerir alojamiento regional, cifrado más sólido, gestión de claves externas y controles adicionales sobre las transferencias de datos. Deutsche Telekom trabajó con Google Cloud en una plataforma de datos soberana que utilizó cifrado que preserva el formato y gestión de claves externas para el procesamiento de datos sensibles. Estos requisitos pueden limitar los beneficios de escala de las implementaciones centralizadas en la nube. También aumentan el trabajo de ingeniería necesario antes de que una plataforma de mediación compartida pueda utilizarse en varios países.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Mantuvo la Mayor Base de Ingresos
Se proyecta que el software represente el 65,11% de la participación del mercado de software de mediación de facturación de telecomunicaciones en 2025. Esta posición refleja la demanda de plataformas configurables que se integran con los entornos de facturación y cargos existentes. Los operadores a menudo prefieren el software preintegrado para evitar obligaciones de personalización adicionales durante el período del contrato. Las licencias de plataforma también generan una mayor participación de ingresos para los proveedores que los modelos de implementación orientados a servicios. Las versiones modernas admiten cambios de configuración a través de herramientas de bajo código o sin código, lo que permite a los operadores ajustar la lógica de precios sin involucrar a los equipos de servicios profesionales para cada revisión.
Se proyecta que los servicios se expandan a una CAGR del 8,16% hasta 2031. El segmento de servicios del mercado de software de mediación de facturación de telecomunicaciones está respaldado por la continua migración de sistemas heredados a arquitecturas basadas en la nube. La integración de sistemas, la planificación de la migración, la corrección de datos y las operaciones gestionadas siguen siendo importantes a lo largo de estos programas. Los operadores con implementaciones altamente personalizadas requieren soporte para extraer y reconstruir la lógica de negocio existente. Por lo tanto, la demanda de servicios está vinculada al ritmo de los proyectos de reemplazo más que a un alejamiento de las plataformas de software. La combinación de componentes combina ingresos recurrentes por licencias de software con trabajo de implementación basado en proyectos.


Por Implementación: La Nube Cambia la Economía de la Infraestructura de Mediación
Se proyecta que la implementación local represente el 56,87% de la participación del mercado en 2025. Esta base instalada refleja ciclos anteriores de inversión en infraestructura y la cautela operativa asociada con los sistemas de facturación. Los operadores enfrentan altos costos de cambio porque a menudo ejecutan plataformas existentes y nuevas en paralelo durante la migración. Si bien este enfoque protege la continuidad de la facturación, aumenta los requisitos operativos a corto plazo. Las instalaciones locales también siguen siendo relevantes donde las regulaciones de privacidad o las políticas internas favorecen el control local. Estos factores continúan respaldando los modelos de implementación establecidos a medida que avanzan los programas de modernización.
Se proyecta que la implementación en la nube se expanda a una CAGR del 9,56% hasta 2031. El mercado de software de mediación de facturación de telecomunicaciones apoya la adopción de la nube porque las plataformas en la nube pueden escalar para satisfacer las necesidades de procesamiento de datos en tiempo real a medida que fluctúan los volúmenes de eventos. Las plataformas nativas de la nube también pueden proporcionar entornos operativos comunes en funciones de facturación, catálogo y datos. Se espera que el proyecto de Proximus de Nokia cubra la modernización de la facturación nativa de la nube en Red Hat OpenShift. Los operadores pueden utilizar este enfoque para reducir la dependencia de componentes de facturación fragmentados. Sin embargo, el esfuerzo requerido para transferir datos y reglas de negocio de los sistemas existentes sigue siendo la principal restricción. En consecuencia, se espera que la adopción de la nube avance junto con programas más amplios de simplificación de BSS.
Por Red y Servicio: Las Redes Móviles Permanecieron como el Mayor Caso de Uso
Se proyecta que la mediación de redes móviles de 2G a 5G represente el 35,43% de la participación del mercado en 2025. El segmento sigue siendo significativo porque el tráfico 4G LTE continúa generando un extenso procesamiento de uso diario, mientras que el 5G autónomo introduce nuevos tipos de eventos. Las plataformas de mediación deben soportar tanto tecnologías de red heredadas como emergentes durante un período de transición prolongado. Este requisito aumenta el valor de los sistemas que normalizan registros en múltiples dominios de red. La mediación fija, de banda ancha, de fibra y FTTx también sigue siendo importante a medida que los operadores actualizan la infraestructura y los paquetes de servicios. La mediación de IMS, voz, mensajería y comunicaciones unificadas enfrenta presión por la sustitución de voz sobre IP, aunque la Voz 5G sobre Nueva Radio introduce registros de facturación adicionales.
Se proyecta que la mediación de IoT, M2M y dispositivos conectados se expanda a una CAGR del 8,65% hasta 2031. El segmento requiere sistemas de streaming capaces de procesar datos de uso frecuentes de dispositivos conectados. Se espera que Google Cloud y DigitalRoute anuncien una colaboración en 2026 que involucre canalizaciones de datos reutilizables que ejecuten el Motor de Uso de DigitalRoute en Google Kubernetes Engine. La colaboración ilustra el vínculo entre la gestión de datos de uso y las canalizaciones de datos de red listas para IA. Los despliegues industriales pueden requerir reglas distintas para dispositivos, sitios, niveles de servicio y clientes empresariales. Esta diversidad aumenta la importancia de la mediación configurable y proporciona al mercado de software de mediación de facturación de telecomunicaciones exposición a programas de redes privadas y conectividad empresarial.
Por Usuario Final: Los Operadores de Redes Móviles Anclaron el Gasto
Se proyecta que los operadores de redes móviles representen el 36,33% de la participación del mercado de software de mediación de facturación de telecomunicaciones en 2025. Su posición refleja la escala del gasto requerido para la transformación 5G, las modificaciones de facturación y los requisitos de disponibilidad de grado empresarial. Estos operadores son los principales compradores de plataformas que soportan grandes poblaciones de suscriptores en múltiples dominios de red. Los ISP y los operadores fijos representan una base de demanda estable, pero generalmente enfrentan un crecimiento más lento en los mercados de banda ancha maduros. Los operadores de cable y multi-servicio también gestionan la complejidad de las ofertas combinadas de móvil, banda ancha y video. Los proveedores de comunicaciones en la nube y servicios digitales representan un grupo emergente con requisitos de mediación más orientados a API.
Se proyecta que los operadores satelitales y NTN se expandan a una CAGR del 9,13% hasta 2031. Se espera que MATRIXX Software introduzca soporte de facturación dinámica para servicios satelitales y NTN en marzo de 2025. También se espera que Sateliot y Syniverse establezcan un marco de facturación NTN estandarizado en junio de 2025. Estos desarrollos abordan la interfaz comercial entre los operadores satelitales y los socios móviles. Los MVNOs y MVNEs también aumentan la demanda al adoptar sistemas nativos de la nube sin asumir la misma carga de migración heredada que los operadores más grandes. Se espera que Tecnotree asegure un acuerdo de 19,58 millones de USD a cinco años con un MVNO de Nivel 1 en junio de 2025 para una transformación BSS multinacional. El acuerdo demuestra que la adquisición de MVNO puede implicar una transformación de stack completo en lugar de cambios de facturación limitados.

Por Tamaño de Organización: Los Operadores de Nivel 1 Mantuvieron la Mayor Participación
Se proyecta que los operadores de Nivel 1 representen el 55,13% de la participación del mercado por tamaño de organización en 2025. Su participación está respaldada por los requisitos de capital y los contratos plurianuales asociados con los sistemas de mediación de grado empresarial. Estos clientes comúnmente requieren soporte dedicado, compromisos específicos de nivel de servicio y participación en las hojas de ruta de productos. Tales requisitos proporcionan a los proveedores establecidos una posición duradera en las cuentas principales. Los operadores de Nivel 2 y regionales representan un grupo de mercado medio más activo. Pueden favorecer las ofertas preintegradas con plazos de implementación más cortos y menor complejidad inicial.
Se proyecta que los MVNOs, MVNEs y proveedores exclusivamente digitales se expandan a una CAGR del 8,43% hasta 2031. Estos proveedores pueden implementar plataformas nativas de la nube sin transferir primero grandes entornos de facturación heredados. Los modelos de suscripción pueden reducir los requisitos de capital inicial para las funciones de grado operador. Amdocs introdujo MVNO y GO en 2024 como una oferta BSS nativa de la nube con facturación en tiempo real e integración de socios. La oferta refleja los esfuerzos de los grandes proveedores para abordar los requisitos de los operadores digitales mientras retienen las cuentas empresariales. La implementación más rápida sigue siendo importante para los proveedores que revisan frecuentemente los planes y los acuerdos con socios. Este grupo también contribuye a la competencia de precios a medida que aumenta su influencia en las adquisiciones.
Análisis Geográfico
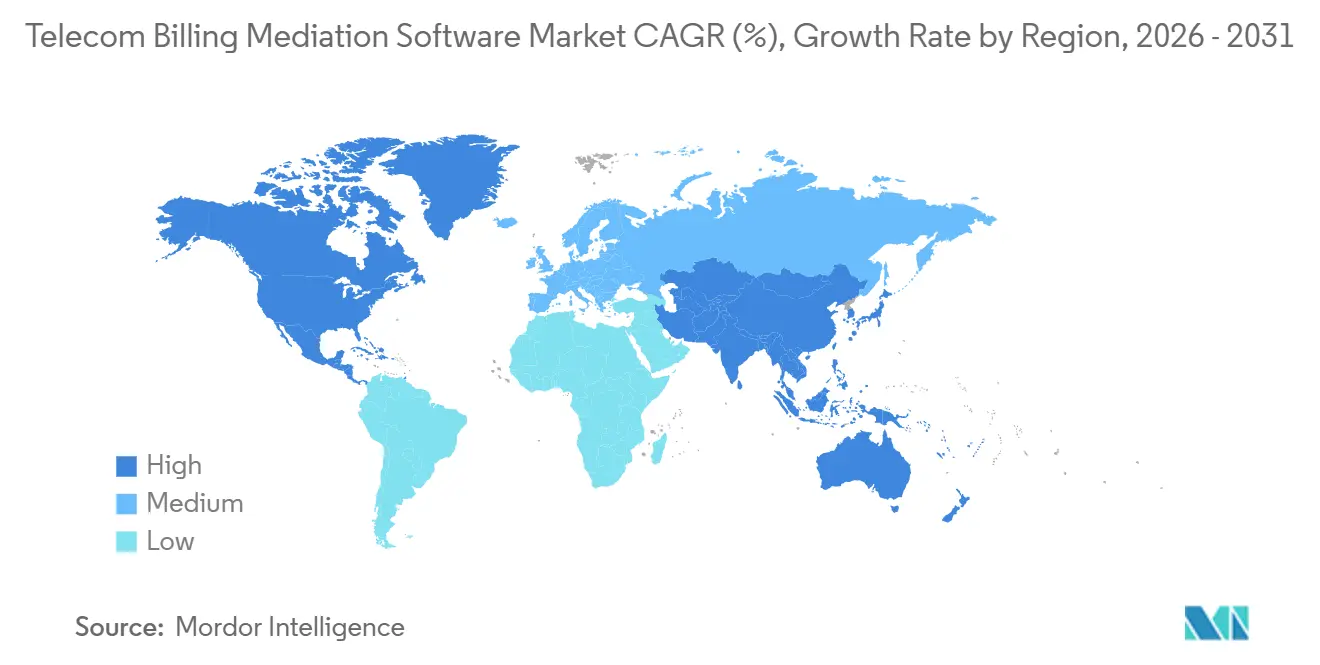
Se proyecta que Asia-Pacífico represente el 28,89% del mercado de software de mediación de facturación de telecomunicaciones en 2025. La región combina grandes poblaciones de IoT celular con activos programas de 5G autónomo en China, India, Corea del Sur, Japón y Australia. Según el borrador de investigación, se espera que China Mobile reporte 1.480 millones de conexiones de IoT celular para finales de 2025. Esta escala requiere sistemas capaces de procesar volúmenes sustanciales de eventos de uso. Los servicios 5G autónomos también aumentan la demanda de soluciones de facturación y mediación que soporten servicios de red diferenciados. El requisito planificado de Corea del Sur para 2026 de que las estaciones base 5G se conecten a equipos de núcleo autónomo respalda aún más la necesidad de modernización inmediata. La región, por lo tanto, genera demanda tanto de redes móviles establecidas como de despliegues de dispositivos conectados en expansión.
Se proyecta que América del Norte crezca a una CAGR del 9,44% hasta 2031. Los operadores de Nivel 1 de la región están avanzando en los despliegues de núcleo 5G autónomo y en iniciativas más amplias de modernización de BSS. CSG extendió su compromiso con Charter Communications hasta septiembre de 2031 y renovó su acuerdo con DISH Network hasta 2030 para proporcionar servicios de facturación y pago nativos de la nube. Estos acuerdos a largo plazo demuestran la importancia estratégica de los sistemas de facturación dentro de los modelos operativos de los operadores. Europa también se beneficia de los despliegues de fibra y las continuas inversiones en 5G. Sin embargo, los operadores europeos deben abordar los requisitos del RGPD y la Ley de Datos de la UE al seleccionar arquitecturas de procesamiento de datos transfronterizas. Estos requisitos impulsan la demanda de alojamiento en la región y arquitecturas de gestión de datos conformes.
Oriente Medio presenta oportunidades para inversiones en mediación en tiempo real a medida que los operadores despliegan 5G autónomo para IoT industrial, ciudades inteligentes y servicios empresariales. Se espera que Omantel inicie una transformación de BSS y OSS con Cerillion en abril de 2026. El despliegue estará alojado en Oman Data Park para cumplir con los requisitos nacionales de soberanía de datos. América del Sur ofrece una oportunidad a largo plazo a medida que se expande la cobertura de 5G autónomo, aunque la volatilidad cambiaria y los presupuestos de capital limitados pueden moderar el gasto a corto plazo. África sigue siendo una región en etapa temprana para plataformas de mediación avanzadas. Sudáfrica y Nigeria sirven como centros clave de adquisición, mientras que la conectividad de primera línea móvil respalda la demanda de herramientas ligeras alojadas en la nube. Las decisiones de despliegue regional dependen del equilibrio entre los objetivos de modernización, los requisitos de datos locales y la capacidad de inversión del operador.

Panorama Competitivo
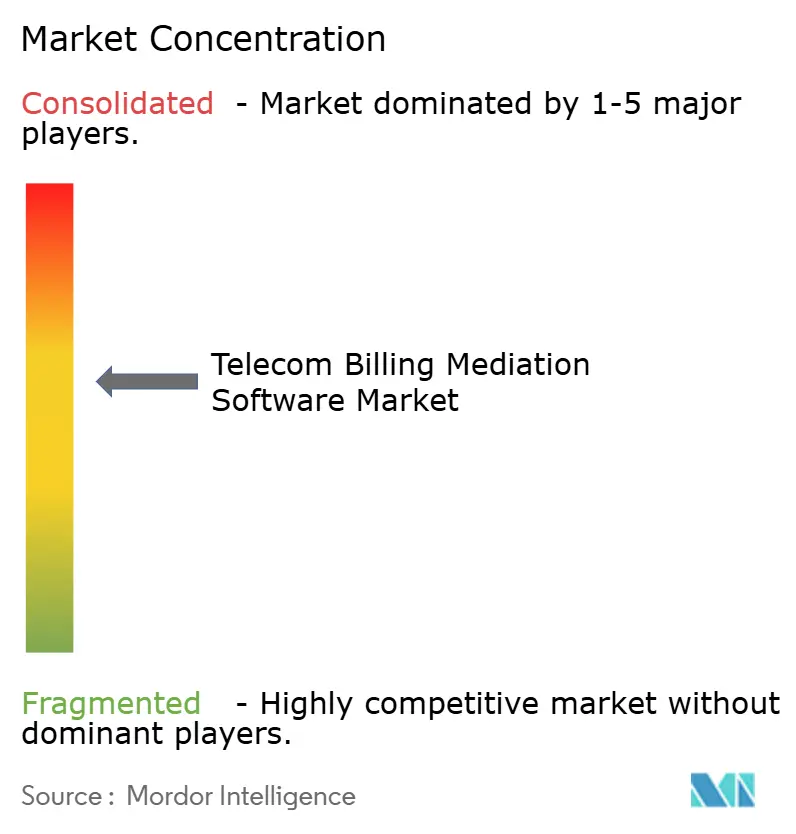
El mercado de software de mediación de facturación de telecomunicaciones está moderadamente consolidado, particularmente entre las grandes cuentas de operadores de Nivel 1. Amdocs, Ericsson, Oracle y Huawei mantienen posiciones establecidas con los principales operadores, mientras que Cerillion, DigitalRoute, Optiva y Nexign compiten en oportunidades especializadas y de mercado medio. Los grandes operadores típicamente priorizan a los proveedores con amplias capacidades de implementación, compromisos de soporte a largo plazo y amplias carteras de BSS. Los proveedores especializados compiten a través de capacidades enfocadas en la gestión de datos de uso, plazos de implementación más rápidos y soporte regional. Esta estructura de mercado proporciona a los titulares un fuerte acceso a las cuentas principales mientras crea oportunidades para los proveedores especializados. Las decisiones de adquisición evalúan cada vez más la preparación para la nube, el soporte de estándares y la integración con plataformas de facturación.
Se espera que Amdocs complete su adquisición de MATRIXX Software por 197 millones de USD el 23 de diciembre de 2025. La adquisición añadirá la plataforma de facturación convergente nativa de la nube de MATRIXX a la cartera de monetización de Amdocs. En enero de 2026, se espera que Proximus seleccione a Nokia para modernizar sus funciones de facturación y núcleo de voz. También se espera que Cerillion inicie una transformación completa de BSS y OSS para Omantel en abril de 2026. Estos desarrollos demuestran cómo los proveedores están ampliando la amplitud de las plataformas, persiguiendo oportunidades de migración a la nube y fortaleciendo las relaciones a largo plazo con los operadores. El mercado de software de mediación de facturación de telecomunicaciones continúa favoreciendo a los proveedores que pueden reemplazar los sistemas heredados con una interrupción mínima.
La facturación NTN y las operaciones de datos de redes autónomas son áreas donde el posicionamiento de productos aún está evolucionando. El marco estandarizado desarrollado por Sateliot y Syniverse proporciona una estructura de facturación común para los socios de conectividad satelital. Los proveedores también están posicionando los sistemas de mediación como canalizaciones de datos que soportan análisis y operaciones de red automatizadas. La colaboración de Google Cloud y DigitalRoute refleja esta tendencia al utilizar canalizaciones reutilizables para la ingesta de datos de red. La conformidad con la API abierta del TM Forum y las especificaciones de facturación 3GPP se están convirtiendo en requisitos básicos en la adquisición empresarial. El mercado sigue siendo competitivo porque los operadores pueden elegir entre proveedores amplios de BSS y proveedores especializados según sus requisitos de transformación. La presión de precios es más evidente en el segmento de mercado medio, donde los clientes priorizan la velocidad de implementación, la flexibilidad de configuración y los compromisos iniciales más bajos.
Líderes de la Industria de Software de Mediación de Facturación de Telecomunicaciones
-
Amdocs
-
Telefonaktiebolaget LM Ericsson
-
Huawei Technologies Co., Ltd.
-
Oracle Corporation
-
Nokia Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Zain Jordan y Ericsson ampliaron la modernización de BSS a la pospago mediante el despliegue de Ericsson Billing en Red Hat OpenShift, añadiendo la Plataforma Telco DataOps para análisis en tiempo real e introduciendo la gestión de pedidos impulsada por catálogo, completando así un BSS nativo de la nube completo que cubre prepago y pospago para la monetización 5G.
- Abril de 2026: Cerillion inició una importante transformación de BSS/OSS para Omantel, reemplazando los sistemas heredados con la suite preintegrada de Cerillion, incluido su Sistema de Facturación Convergente, Gestor de Ingresos e Inventario de Red, alojado en Cerillion Cloud dentro de Oman Data Park para el cumplimiento de la soberanía nacional de datos bajo la Visión de Omán 2040.
- Enero de 2026: Proximus seleccionó Nokia Converged Charging para migrar toda su base de clientes fijos y móviles, con más de 1.000 productos, a una solución de facturación nativa de la nube en Red Hat OpenShift, reemplazando completamente el sistema existente de un competidor y habilitando nuevos servicios de monetización 5G.
- Enero de 2026: CSG anunció una extensión de contrato plurianual con DISH Network para continuar los servicios de facturación y pago hasta 2030 utilizando la plataforma SaaS nativa de la nube de CSG para facturación, atención al cliente y optimización empresarial.


Alcance del Informe Global del Mercado de Software de Mediación de Facturación de Telecomunicaciones
El Informe del Mercado de Software de Mediación de Facturación de Telecomunicaciones está Segmentado por Componente (Software y Servicios), Implementación (Local y en la Nube), Red y Servicio (Mediación de Redes Móviles, 2G, 3G, 4G y 5G, Mediación Fija, de Banda Ancha, de Fibra y FTTx, IMS, Voz, Mensajería y Comunicaciones Unificadas, Mediación de IoT, M2M y Dispositivos Conectados, y Otras Redes y Servicios), Usuario Final (Operadores de Redes Móviles, Proveedores de Servicios de Internet y Operadores Fijos, MVNOs y MVNEs, Operadores de Cable y Multi-Servicio, Operadores Satelitales y de Redes No Terrestres, y Proveedores de Comunicaciones en la Nube y Servicios Digitales), Tamaño de Organización (Operadores de Nivel 1, Operadores de Nivel 2 y Regionales, y Proveedores MVNO, MVNE y Exclusivamente Digitales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Local |
| Nube |
| Mediación de Redes Móviles, 2G, 3G, 4G y 5G |
| Mediación Fija, de Banda Ancha, de Fibra y FTTx |
| IMS, Voz, Mensajería y Comunicaciones Unificadas |
| Mediación de IoT, M2M y Dispositivos Conectados |
| Otras Redes y Servicios |
| Operadores de Redes Móviles |
| Proveedores de Servicios de Internet y Operadores Fijos |
| MVNOs y MVNEs |
| Operadores de Cable y Multi-Servicio |
| Operadores Satelitales y de Redes No Terrestres |
| Proveedores de Comunicaciones en la Nube y Servicios Digitales |
| Operadores de Nivel 1 |
| Operadores de Nivel 2 y Regionales |
| Proveedores MVNO, MVNE y Exclusivamente Digitales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Implementación | Local | |
| Nube | ||
| Por Red y Servicio | Mediación de Redes Móviles, 2G, 3G, 4G y 5G | |
| Mediación Fija, de Banda Ancha, de Fibra y FTTx | ||
| IMS, Voz, Mensajería y Comunicaciones Unificadas | ||
| Mediación de IoT, M2M y Dispositivos Conectados | ||
| Otras Redes y Servicios | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Proveedores de Servicios de Internet y Operadores Fijos | ||
| MVNOs y MVNEs | ||
| Operadores de Cable y Multi-Servicio | ||
| Operadores Satelitales y de Redes No Terrestres | ||
| Proveedores de Comunicaciones en la Nube y Servicios Digitales | ||
| Por Tamaño de Organización | Operadores de Nivel 1 | |
| Operadores de Nivel 2 y Regionales | ||
| Proveedores MVNO, MVNE y Exclusivamente Digitales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de mediación de facturación de telecomunicaciones?
El mercado de software de mediación de facturación de telecomunicaciones fue valorado en 3,98 mil millones de USD en 2025 y se estima en 4,27 mil millones de USD en 2026. Se prevé que alcance los 6,27 mil millones de USD en 2031.
¿Qué está impulsando la demanda de software de mediacin de facturación de telecomunicaciones?
Las redes 5G autónomas, la segmentación de red, la modernización en la nube, el tráfico de dispositivos conectados y la liquidación de socios basada en API están aumentando la necesidad de procesamiento de datos de uso en tiempo real.
¿Qué componente tuvo la mayor participación en 2025?
El software tuvo una participación del 65,11% en 2025, lo que refleja la demanda de los operadores de plataformas de mediación configurables y preintegradas.
¿Qué modelo de implementación se proyecta que se expanda más rápido?
Se proyecta que la implementación en la nube se expanda a una CAGR del 9,56% hasta 2031 a medida que los operadores modernizan los entornos de facturación y cargos.
¿Qué usuario final se proyecta que se expanda más rápido?
Se proyecta que los operadores satelitales y NTN se expandan a una CAGR del 9,13% hasta 2031, respaldados por nuevos marcos de facturación para la interoperabilidad satelital-móvil.
¿Qué región se proyecta que se expanda más rápido hasta 2031?
Se proyecta que América del Norte se expanda a una CAGR del 9,44% hasta 2031 a medida que los operadores modernizan los núcleos 5G y las operaciones de facturación.
Última actualización de la página el:



