
Tamanho e Participação do Mercado de Bombas de Seringa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
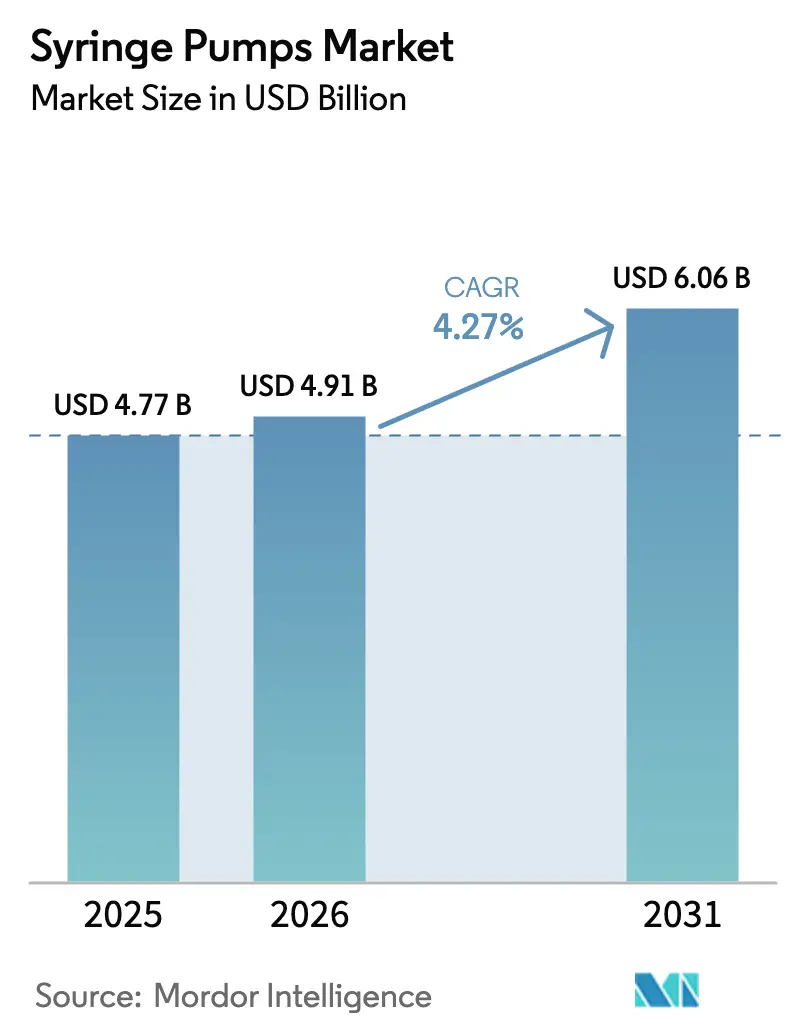
| Tamanho do Mercado (2026) | 4.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
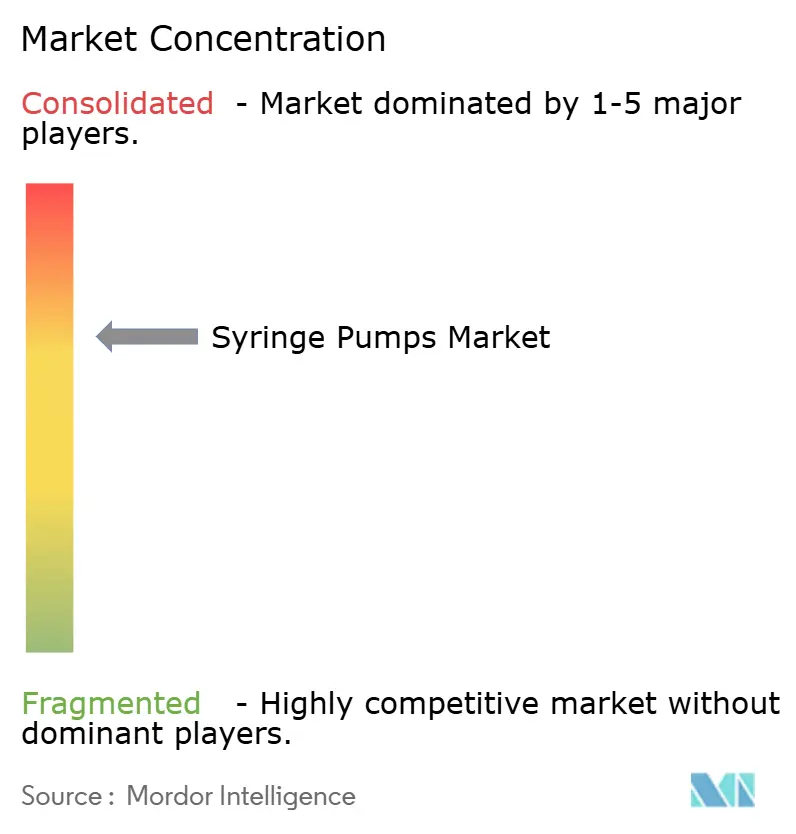
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas de Seringa por Mordor Intelligence
Espera-se que o tamanho do Mercado de Bombas de Seringa aumente de USD 4,77 bilhões em 2025 para USD 4,91 bilhões em 2026 e atinja USD 6,06 bilhões até 2031, crescendo a um CAGR de 4,27% ao longo de 2026-2031.
Os valores previstos evidenciam uma expansão constante, porém não acelerada, em consonância com a transição do setor de alto crescimento para a maturidade de crescimento médio. O progresso é sustentado por regras mais rígidas de cibersegurança, pela disseminação da automação hospitalar e pelo aumento da prevalência de doenças crônicas, mesmo que a escassez de semicondutores e a disciplina orçamentária pós-pandemia freiem o impulso de curto prazo. A América do Norte domina porque as normas da Joint Commission obrigam a adoção de softwares de redução de erros de dosagem, enquanto a Ásia-Pacífico é o claro motor de volume, impulsionada pelo plano de modernização Healthy China 2030 da China e pela expansão da infraestrutura de cuidados intensivos da Índia. As infusões oncológicas permanecem o maior uso final, mas os cuidados intensivos veterinários e a terapia domiciliar de dor surgem como novos nichos de demanda. A pressão competitiva gira em torno da interoperabilidade de bombas inteligentes e contratos de serviço de longo prazo, em vez do preço do dispositivo, com cinco fornecedores globais já detendo a maioria da receita.
Principais Conclusões do Relatório
- Por tipo, as bombas de seringa de infusão representaram 64,36% da participação do mercado de bombas de seringa em 2025, enquanto as bombas programáveis avançam a um CAGR de 8,24% até 2031.
- Por canal, os dispositivos de canal único detinham 39,52% de participação em 2025; os sistemas multicanal devem expandir a um CAGR de 7,11% entre 2026 e 2031.
- Por aplicação, oncologia e quimioterapia lideraram com 43,73% de participação em 2025, enquanto a medicina veterinária deve registrar o CAGR mais rápido de 6,33% até 2031.
- Por usuário final, os hospitais responderam por 71,22% do tamanho do mercado de bombas de seringa em 2025, mas os ambientes de cuidados domiciliares crescem a um CAGR de 6,83% no mesmo período.
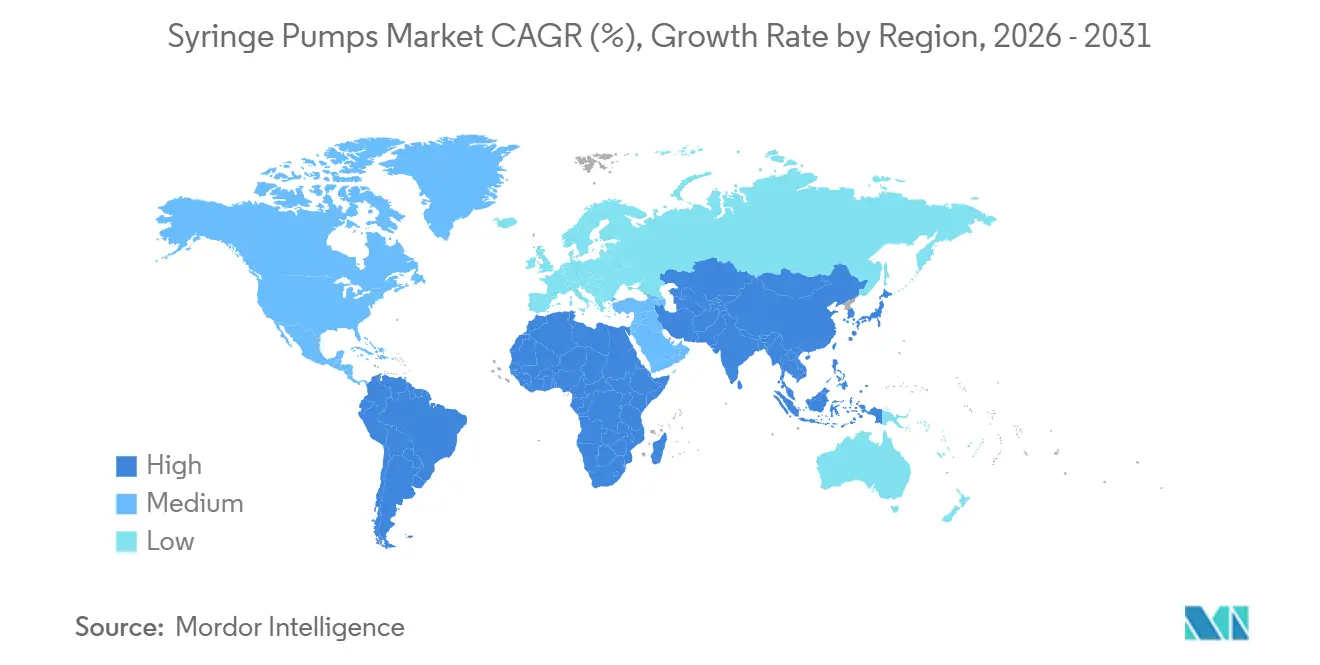
- Por geografia, a América do Norte capturou 42,42% de participação de mercado em 2025, enquanto a Ásia-Pacífico deve registrar o maior CAGR de 7,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crônicas que requerem infusão contínua de medicamentos | +0.9% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Número crescente de procedimentos cirúrgicos globalmente | +0.7% | Global, mais forte na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção crescente de sistemas de infusão inteligentes e automação hospitalar | +1.1% | América do Norte, União Europeia, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão dos serviços de quimioterapia ambulatorial | +0.6% | América do Norte, Europa Ocidental, Austrália | Curto prazo (≤ 2 anos) |
| Integração de algoritmos de administração de medicamentos em circuito fechado | +0.8% | América do Norte, Alemanha, Reino Unido | Longo prazo (≥ 4 anos) |
| Aumento da demanda por cuidados intensivos veterinários | +0.3% | América do Norte, Europa Ocidental, China urbana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas que Requerem Infusão Contínua de Medicamentos
Estima-se que as doenças não transmissíveis globais causem 73% de todas as mortes até 2030, garantindo uma necessidade duradoura de plataformas de infusão precisas. As bombas de seringa titulam vasopressores no manejo da insuficiência cardíaca e insulina na cetoacidose diabética, onde um erro de dosagem de 10% representa risco de arritmia. As internações hospitalares nos EUA por insuficiência cardíaca aguda aumentaram 19% entre 2023 e 2025, acompanhadas por um aumento de 22% no uso de bombas em cuidados intensivos.[1]American Heart Association, "Tendências de Hospitalização por Insuficiência Cardíaca 2023-2025," American Heart Association, heart.org A população diabética que necessita de terapia intensiva com insulina já ultrapassa 537 milhões e continua a crescer em ritmo acelerado, consolidando a demanda por bombas inteligentes conectadas em rede que se comunicam com o monitoramento contínuo de glicose.[2]Federação Internacional de Diabetes, "Atlas de Diabetes da FID 2024," Federação Internacional de Diabetes, idf.org A oncologia mantém a maior presença clínica; no entanto, a transição para medicamentos orais direcionados em determinados cânceres pode reduzir o crescimento futuro das infusões de quimioterapia convencional. No geral, este impulsionador acrescenta 0,9 pontos percentuais ao CAGR de longo prazo do mercado de bombas de seringa.
Adoção Crescente de Sistemas de Infusão Inteligentes e Automação Hospitalar
Os hospitais estão migrando de bombas volumétricas isoladas para frotas de seringas em rede que se conectam diretamente aos prontuários eletrônicos por meio de interfaces HL7 FHIR. Até o final de 2025, 68% dos hospitais norte-americanos com mais de 200 leitos tinham plataformas interoperáveis implantadas, ante 41% em 2023. O carregamento automatizado de bibliotecas de medicamentos reduz a entrada manual em 87% e diminui o tempo de programação por infusão de 4,2 para 1,1 minutos, liberando a capacidade dos profissionais de saúde. O Regulamento de Dispositivos Médicos da União Europeia intensifica as obrigações de vigilância pós-comercialização, obrigando os fornecedores a desenvolver processos seguros de atualização remota. Hospitais com restrições orçamentárias em mercados emergentes prolongam os ciclos de substituição, mas as bombas inteligentes recondicionadas oferecem uma alternativa de acesso, sustentando a penetração. Com uma contribuição de +1,1%, este impulsionador carrega o maior peso positivo nas perspectivas do mercado de bombas de seringa.
Expansão dos Serviços de Quimioterapia Ambulatorial
Os centros de infusão ambulatorial realizaram 61% dos ciclos de quimioterapia nos EUA em 2025, à medida que os pagadores promoveram ambientes de cuidado de menor custo. Bombas portáteis com menos de 500 gramas permitem que os pacientes mantenham a mobilidade durante infusões de 5-fluorouracil de 48 horas, economizando em média 3,2 dias de internação por ciclo. As diretrizes atualizadas da Rede Nacional Abrangente de Câncer agora endossam a administração domiciliar para tumores selecionados.[3] Robert W. Carlson, "Diretrizes da NCCN para Infusão de Quimioterapia Domiciliar," Rede Nacional Abrangente de Câncer, nccn.org A duração da bateria permanece uma limitação; os modelos atuais de íons de lítio duram apenas 8 a 10 horas, levando os fornecedores a testar baterias de estado sólido que dobram a autonomia. A mudança acrescenta 0,6% ao crescimento de curto prazo do mercado de bombas de seringa.
Integração de Algoritmos de Administração de Medicamentos em Circuito Fechado
Os fabricantes incorporam softwares preditivos que alertam os profissionais de saúde 15 minutos antes dos alarmes de oclusão, um recurso validado em ensaios do IEEE em 2025 e creditado com uma redução de 34% na fadiga de alertas de enfermagem. A lei de cibersegurança da FDA, Seção 524B, impõe uma arquitetura de "segurança por design", o que prolonga os ciclos de desenvolvimento em 8 a 12 meses, mas posiciona os fornecedores em conformidade para vencer licitações de aquisição. Os hospitais que buscam metas de medicação sem danos veem as bombas em circuito fechado como um ativo estratégico, elevando a demanda por modelos programáveis premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erros de medicação e recalls de segurança | −0.5% | Global, mais rigoroso na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Altos custos de aquisição e manutenção | −0.4% | Países de baixa e média renda | Médio prazo (2-4 anos) |
| Pressão na cadeia de suprimentos sobre componentes semicondutores | −0.3% | Global, agudo nos centros de fabricação dos EUA e da UE | Curto prazo (≤ 2 anos) |
| Crescente escrutínio regulatório sobre cibersegurança | −0.2% | América do Norte, União Europeia, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Erros de Medicação e Recalls de Segurança Associados a Bombas de Seringa
A FDA registrou 47 recalls de bombas de seringa das Classes I e II de janeiro de 2024 a dezembro de 2025, com falhas de software e falhas mecânicas responsáveis por 72% dos incidentes. A Baxter retirou 13.800 bombas Novum IQ em setembro de 2024 após erros de firmware causarem subdosagem neonatal, gerando um boletim de segurança. Alarmes falsos de alta pressão no módulo Alaris da BD geraram dessensibilização dos profissionais de saúde, um risco descrito em um estudo de 2025 da revista Critical Care Medicine. Apenas 38% dos hospitais norte-americanos concluíram verificações de competência semestrais em 2025, apesar das orientações do ISMP. O tempo de inatividade relacionado a recalls e o temor de responsabilidade reduzem a confiança e prejudicam o mercado de bombas de seringa em 0,5 pontos percentuais nos próximos dois anos.
Altos Custos de Aquisição e Manutenção
As bombas inteligentes têm preço de tabela entre USD 8.000 e USD 18.000 por unidade, em comparação com USD 3.500 para modelos básicos, enquanto os contratos de serviço anuais acrescentam outros 12% a 18%. Muitos hospitais públicos na África Subsaariana adiam a manutenção, produzindo tempo de inatividade acima de 22% e limitando o acesso clínico. O programa de locação da Fresenius Kabi a EUR 450 por mês reduz o investimento inicial em 70%, mas eleva o custo total ao longo de sete anos em 23%. A pressão orçamentária, portanto, subtrai 0,4% do CAGR de médio prazo do mercado de bombas de seringa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Bombas Programáveis Redefinem os Padrões de SegurançaAs bombas de seringa de infusão detinham 64,36% da participação do mercado de bombas de seringa em 2025, ancoradas pelo uso universal em anestesia e UTIs neonatais. Os modelos programáveis, no entanto, registram um CAGR de 8,24% à medida que os hospitais buscam dispositivos que preencham automaticamente as bibliotecas de medicamentos e reduzam os erros de transcrição em 41%. Nove designs aprovados pela FDA lançados em 2024-2025 incluem algoritmos preditivos certificados pela IEC 60601-2-24, posicionando-os para adoção premium.
As bombas básicas ainda atendem a ambientes com eletricidade instável e suporte de TI escasso, mas sua fatia está diminuindo, especialmente na China, onde o Healthy China 2030 exige a redução de erros de dosagem em centros terciários. As bombas de retirada enfrentam substituição por plataformas laboratoriais automatizadas, e as bombas de seringa duplas, vendidas a USD 22.000, permanecem restritas a suítes de radiologia de alta complexidade. Ao longo da previsão, as unidades programáveis movem o mercado de bombas de seringa em direção a preços médios de venda mais elevados e novos fluxos de receita recorrente de software.


Por Canal:
Sistemas Multicanal Ganham Espaço nas UTIsOs dispositivos de canal único detinham 39,52% de participação de mercado em 2025 graças à sua ubiquidade em clínicas ambulatoriais e práticas veterinárias. As enfermarias de cuidados intensivos, no entanto, estão migrando para bombas multicanal, atraídas pela capacidade de co-infundir vasopressores, sedativos e analgésicos. Esses sistemas registram um CAGR de 7,11% e são respaldados por evidências que mostram uma redução de 27% no tempo de administração de medicamentos e uma queda de 18% nas infecções relacionadas a cateteres.
Os modelos de canal duplo permanecem populares em hospitais pediátricos onde as linhas de antibióticos e fluidos precisam de isolamento, mas as novas regras europeias que exigem displays unificados de dose cumulativa estão tornando as unidades mais antigas obsoletas. As atualizações de TI para integração multicanal com dados intensivos podem chegar a USD 500.000 para um hospital de médio porte, mas os designs habilitados para Bluetooth de Baixa Energia reduzem a barreira e aceleram a adoção. O foco regulatório na criptografia de ponta a ponta impulsiona ainda mais os hospitais em direção a portfólios de hardware modernos.
Por Aplicação:
A Medicina Veterinária Emerge como Destaque de CrescimentoAs aplicações de oncologia e quimioterapia responderam por 43,73% da participação do mercado de bombas de seringa em 2025, sublinhando a necessidade de administração rigorosamente controlada de agentes citotóxicos. A medicina veterinária, no entanto, registra o CAGR mais rápido de 6,33% à medida que os proprietários de animais de estimação autorizam cada vez mais intervenções em nível de UTI.
A anestesia continua a se expandir com base no crescimento dos volumes cirúrgicos, mas a comoditização de preços nos agentes anestésicos restringe os orçamentos de hardware. As bombas neonatais de fluxo ultrabaixo são limitadas por um número reduzido de modelos em conformidade, alimentando a demanda por designs especializados. O manejo da dor migra para o atendimento ambulatorial à medida que o Medicare agora reembolsa dispositivos ambulatoriais, apoiando o uso domiciliar. Enquanto isso, os clínicos veterinários ainda reutilizam bombas humanas, sinalizando uma oportunidade de espaço em branco para hardware de baixo fluxo desenvolvido especificamente para esse fim, o que poderia remodelar esta parcela do tamanho do mercado de bombas de seringa.

Por Usuário Final:
Ambientes de Cuidados Domiciliares Aceleram em Meio a Mudanças no ReembolsoOs hospitais representaram 71,22% do valor do usuário final em 2025, impulsionados por mandatos rigorosos de software da Joint Commission e alta complexidade dos pacientes. No entanto, os prestadores de cuidados domiciliares crescem mais rapidamente a um CAGR de 6,83% após a expansão dos equipamentos médicos duráveis do Medicare, que agora financia bombas de infusão ambulatorial para dor crônica e nutrição parenteral.
Os centros cirúrgicos ambulatoriais adotam bombas para casos de mesmo dia, mas a redução de opioides impulsionada pelos pagadores diminui a demanda por analgesia controlada pelo paciente. As clínicas dependem de incentivos de pagamento agrupado, mas ficam atrás em sofisticação de TI, mantendo bombas independentes em serviço. Os laboratórios de pesquisa adquirem dispositivos programáveis com fluxo ultrastável para microfluídica, uma contribuição de nicho, mas estável para o setor de bombas de seringa. As unidades de cuidados domiciliares perdidas ou danificadas, a uma taxa de 12% ao ano, ressaltam a importância do design robusto e dos recursos de rastreamento de ativos.
Análise Geográfica
Mercado de Bombas de Seringa na América do Norte
A América do Norte deteve 42,42% da participação no mercado de bombas de seringa em 2025, impulsionada por um contrato de 180 milhões de USD da Veterans Health Administration para os sistemas Plum 360 da ICU Medical e por mandatos de cibersegurança da FDA que prolongam o lançamento de produtos concorrentes. O Canadá destinou 420 milhões de CAD (310 milhões de USD) em 2025 para substituir bombas obsoletas, com meta de 80% de penetração de bombas inteligentes até 2028. O México expandiu sua capacidade de UTI em 3.200 leitos durante 2024-2025, optando por bombas recondicionadas com preço 40% abaixo das importações novas para aliviar a pressão orçamentária.
Mercado de Bombas de Seringa na Ásia-Pacífico
A Ásia-Pacífico projeta um CAGR de 7,04% até 2031, tornando-se o segmento regional de crescimento mais rápido no mercado de bombas de seringa. O plano Healthy China 2030 da China, no valor de 2,1 trilhões de CNY (295 bilhões de USD), financia infraestrutura de infusão inteligente, enquanto a Missão Nacional de Saúde da Índia adiciona 40.000 leitos de cuidados intensivos anualmente. O Japão alinhou suas normas de cibersegurança à IEC 80001 em abril de 2025, obrigando os fornecedores domésticos a instalar módulos criptografados. A Coreia do Sul aumentou o reembolso para quimioterapia com bombas inteligentes em 15% em 2025, acelerando as atualizações nos centros de oncologia. A Austrália aprovou quatro novos modelos programáveis, mas estende os ciclos de substituição para nove anos em meio a orçamentos de capital estagnados.
Mercado de Bombas de Seringa na EMEA e América do Sul
A Europa mantém participação estável, com Alemanha, França e Reino Unido respondendo por 62% do volume regional em 2025. Os custos de conformidade decorrentes do MDR aumentaram até 22% por dispositivo, levando fornecedores menores a sair do mercado. O Oriente Médio e a África apresentam desempenho misto: os estados do Conselho de Cooperação do Golfo investem fortemente, enquanto a África Subsaariana enfrenta lacunas persistentes na cadeia de suprimentos. A América do Sul se beneficia da compra de 8.400 bombas pelo Brasil para serviços de oncologia em 2024, embora a Argentina adie atualizações até que a estabilidade macroeconômica seja restabelecida.

Panorama regulatório
As bombas de seringa e as plataformas de bombas de infusão mais amplas operam sob regras de dispositivos médicos rigidamente definidas. Nos Estados Unidos, as bombas de infusão são regulamentadas como dispositivos de Classe II sob a norma 21 CFR 880.5725 (código de produto FRN), sendo a via 510(k) a principal rota de acesso ao mercado. Em fevereiro de 2026, o Regulamento do Sistema de Gestão da Qualidade (QMSR) da FDA entrou em vigor, atualizando a norma 21 CFR Parte 820 para incorporar a ISO 13485:2016 por referência. Essa mudança impulsiona os fabricantes em direção a sistemas de qualidade mais harmonizados globalmente, ao mesmo tempo em que preserva o rigor quanto à precisão de administração controlada por software e à vigilância pós-comercialização.
Na Europa, o Regulamento (UE) 2017/745 (MDR) continua a aumentar os requisitos de documentação e rastreabilidade, e o Regulamento de Execução da Comissão (UE) 2025/1234 (junho de 2025) amplia as opções de instruções de uso eletrônicas (e-IFU) para dispositivos de uso profissional. Em maio de 2026, a funcionalidade obrigatória do EUDAMED tornou-se operacional para módulos-chave, como o registro de operadores e o registro de dispositivos/UDI. Marcos da transição do MDR, incluindo o fim do período de transição para dispositivos sob medida de Classe III em 26 de maio de 2026, aumentam a carga de conformidade e reforçam a necessidade de processos robustos de UDI, vigilância e gestão de certificados.
Análise da cadeia de valor
A cadeia de valor das bombas de seringa começa com materiais projetados e componentes de precisão. Isso inclui termoplásticos como PC, ABS e PEEK, além de metais como aço inoxidável 316L para carcaças e peças de acionamento. A base de fornecimento então alimenta subsistemas especializados, incluindo motores de passo e servomotores, fusos de avanço, sensores e montagens de placas de circuito impresso (PCBA) de alta confiabilidade. Serviços de manufatura eletrônica e parceiros de moldagem ou usinagem de precisão convertem esses insumos em subconjuntos, e a integração OEM torna-se o ponto onde se concentra a maior carga regulatória, incluindo a verificação e validação do desempenho de fluxo, dos controles de software e da segurança elétrica em relação a normas aplicáveis, como ISO 13485, ISO 14971, série IEC 60601 e ISO 7886-2 para seringas usadas com bombas de seringa motorizadas.
Nas etapas a jusante, acessórios esterilizáveis e embalagens passam pelo processo de aquisição hospitalar e por distribuidores de dispositivos médicos, enquanto serviços de ciclo de vida, como manutenção preventiva, calibração, atualização de software e correções de cibersegurança, são cada vez mais incorporados a contratos de serviço de longo prazo. Os pontos de pressão operacional concentram-se na disponibilidade e rastreabilidade de componentes eletrônicos, na validação de firmware e na documentação necessária para bombas conectadas e em rede. Fornecedores e parceiros de manufatura enfatizam a inspeção e a rastreabilidade de lotes, por exemplo, atualizações no processo de PCBA, como AOI em linha a 100% e lotes de componentes serializados, enquanto os OEMs concentram-se no design para facilidade de manutenção e em caminhos seguros de atualização para gerenciar recalls e obrigações pós-comercialização. Os requisitos de integração de TI hospitalar e interoperabilidade moldam então a demanda por dispositivos que possam ser colocados em operação em larga escala, tornando o suporte de implementação, a documentação de validação e a capacidade de resposta do serviço tão relevantes quanto a disponibilidade de hardware para implantações de grandes frotas.
Cenário Competitivo
O mercado de bombas de seringa reflete consolidação moderada. A concorrência se concentra na interoperabilidade com prontuários eletrônicos, conformidade com cibersegurança e custo do ciclo de vida, em vez do preço inicial do dispositivo. As bases instaladas conferem aos incumbentes alavancagem para vender consumíveis e contratos de serviço que entregam até 38% do lucro, criando fricção de troca.
A aquisição da Smiths Medical pela ICU Medical em 2022 fundiu dois amplos portfólios de infusão e reduziu os custos de integração de TI hospitalar em aproximadamente 24%. Empresas menores buscam nichos: a Zyno enfatiza bombas ambulatoriais com menos de 400 gramas e a New Era fornece a laboratórios de pesquisa unidades programáveis de microfluxo. A previsão de oclusão aprimorada por IA, comprovada para reduzir a fadiga de alarmes em um terço, emerge como um diferenciador atraente para a liderança de enfermagem.
A conformidade regulatória define o acesso ao mercado; a certificação IEC 60601-2-24 e as evidências de cibersegurança da Seção 524B são agora requisitos obrigatórios em licitações. Quatorze recalls da Classe I em 2024-2025 ilustram o risco reputacional de defeitos de software, destacando a necessidade de sistemas de qualidade robustos. Oportunidades de espaço em branco persistem na administração de insulina em circuito fechado e em bombas oncológicas veterinárias dedicadas, segmentos ainda mal atendidos pelos cinco principais players.
Líderes do Setor de Bombas de Seringa
Becton, Dickinson and Company
B. Braun Medical
Baxter International Inc.
Fresenius Kabi AG
ICU Medical, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Seringa
- Atom Medical
- Avanos Medical
- B. Braun
- Baxter
- Beckton Dickinson
- Eitan Medical
- Fresenius
- Harvard Apparatus
- Heska
- ICU Medical
- KD Scientific
- Medtronic
- Mindray Bio-Medical Electronics Co., Ltd.
- Moog
- New Era Pump Systems Inc.
- Nipro
- Smiths Group
- Terumo
- Ypsomed
- Zyno Medical

Oportunidades de mercado e perspectivas futuras
As implantações interoperáveis de infusão inteligente criam espaço para diferenciação em conectividade segura, atualizações de ciclo de vida e análise de frotas. Isso é reforçado à medida que as expectativas de conformidade aumentam sob o QMSR da FDA, em vigor a partir de fevereiro de 2026, e sob os requisitos pós-comercialização impulsionados pelo MDR na Europa. Os critérios de aquisição referenciados no contexto do relatório, incluindo a redução de erros de dosagem, a interoperabilidade com ecossistemas de EHR e as evidências de cibersegurança, apoiam oportunidades para fornecedores que empacotam bombas com kits de integração validados, como interfaces padronizadas e documentação, além de ofertas recorrentes de software e serviços, em vez de competir principalmente pelo preço de capital.
Uma segunda área de espaço em branco está na interseção entre a administração de infusão e o ecossistema em expansão de seringas pré-preenchidas. Os investimentos em capacidade de fill-finish farmacêutico e PFS indicam volumes crescentes de formatos prontos para uso que podem simplificar fluxos de trabalho em hospitais, centros de infusão e cuidados domiciliares. Em 2026, a expansão de 110 milhões de USD da BD em Columbus, Nebraska, para seringas pré-preenchíveis, com fornecimento a partir de meados de 2026, e a expansão de 60 milhões de USD da SCHOTT Pharma em Lebanon, Pensilvânia, para aumentar a produção de seringas de vidro pré-preenchíveis apontam para uma ênfase contínua na compatibilidade das seringas. Isso também está alinhado com a demanda por detecção de oclusão ajustada para biológicos de maior viscosidade e por rastreabilidade ponta a ponta mais rigorosa para a segurança da medicação. Para os usuários finais, a adoção de quimioterapia ambulatorial e cuidados domiciliares abordada no relatório-base também apoia a demanda por designs portáteis mais leves, maior desempenho de bateria e recursos de rastreamento de ativos que reduzem perdas e tempo de inatividade em ambientes de cuidados descentralizados.
Recent Industry Developments in Mercado de Bombas de Seringa
- Junho de 2026: A Becton, Dickinson and Company emitiu uma comunicação a clientes recomendando a correção das bandejas de anestesia espinhal da BD, removendo ampolas de bupivacaína. Embora não seja um lançamento de hardware de bomba, a ação ressalta a maior governança de segurança de medicamentos em torno de fluxos de trabalho relacionados à infusão e pode afetar a forma como os hospitais avaliam os sistemas de qualidade dos fornecedores em portfólios de infusão conectados.
- Setembro de 2025: A Becton, Dickinson and Company ampliou um recall voluntário de Classe I para incluir conjuntos adicionais de infusão da bomba BD Alaris devido a problemas de desempenho em relação às especificações. O escopo ampliado aumenta o escrutínio sobre o desempenho dos consumíveis e pode acelerar a demanda hospitalar por controles mais rígidos de compatibilidade entre conjunto e dispositivo, dados de verificação e compromissos mais fortes de suporte pós-comercialização por parte dos fornecedores de bombas.
- Agosto de 2025: A Baxter emitiu uma Correção Urgente de Dispositivo Médico para as Bombas de Grande Volume Novum IQ e as Bombas de Seringa Novum IQ, relacionada a anomalias de software que poderiam levar a telas de Execução em branco ou erros falsos do sistema de movimento do motor. O aviso destaca como a robustez do software e os processos de atualização se tornaram centrais para a confiança do cliente e pode deslocar o peso de compra para plataformas com capacidades maduras de cibersegurança e gestão de patches.


Mercado de Bombas de Seringa Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de bombas de seringa abrange a receita obtida com dispositivos de bomba de seringa usados para administrar volumes controlados de fluidos e medicamentos em ambientes clínicos e de pesquisa, contabilizada no ponto de venda pelos fabricantes e por meio de canais de distribuição estabelecidos.
Exclusões de escopo: excluímos consumíveis e medicamentos em geral, e não contabilizamos categorias mais amplas de bombas de infusão, a menos que o item seja especificamente um dispositivo de bomba de seringa.
Visão geral da segmentação
- Por Tipo
- Bombas de Seringa de Infusão
- Bombas de Seringa de Retirada
- Bombas de Seringa Push-Pull / Duplas
- Bombas de Seringa Programáveis / Inteligentes
- Por Canal
- Canal Único
- Canal Duplo
- Multicanal (≥3)
- Por Aplicação
- Oncologia e Quimioterapia
- Anestesia
- Cuidados Neonatais e Pediátricos
- Manejo da Dor
- Cuidados Intensivos e UTI
- Medicina Veterinária
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas
- Ambientes de Cuidados Domiciliares
- Laboratórios de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajuda a definir o limite do mercado, construir o mapa de países e usuários finais e estabelecer premissas iniciais para demanda e preços. Consultamos fontes públicas, como os bancos de dados de dispositivos e recalls da FDA dos EUA, as estatísticas de saúde do CDC dos EUA, os indicadores de saúde da OCDE e as séries macroeconômicas do Banco Mundial, que fornecem contexto sobre capacidade hospitalar e gastos. Para sinais de comércio e aquisição, também utilizamos fontes como o UN Comtrade e classificações aduaneiras para verificar o movimento transfronteiriço de dispositivos médicos relevantes.
Também revisamos relatórios anuais de empresas, apresentações a investidores e documentação de produtos para entender o mix de portfólio, a exposição regional e as faixas de preço típicas. Paralelamente, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, notícias e informações financeiras, bases de dados de patentes e contratos e licitações globais, principalmente para confirmar lançamentos de produtos, marcos regulatórios e padrões de aquisição hospitalar de grande porte. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências públicas e pagas também foram utilizadas para a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram utilizadas para testar o que as fontes documentais não conseguem explicar totalmente, especialmente a divisão entre bombas de canal único e multicanal, os ciclos de substituição e como os recursos inteligentes ou programáveis afetam os preços médios de venda. Conversamos com fabricantes, distribuidores, equipes de aquisição hospitalar e usuários clínicos nas principais regiões, para que nossas premissas pudessem ser verificadas em relação ao comportamento real de compra e à intensidade de uso, e então alinhadas ao modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Executivos C-level: 21% | APAC: 44% |
| Nível médio: 42% | Líderes funcionais/de unidade: 27% | EMEA: 29% |
| Participantes menores: 22% | Gerentes: 52% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento partiu de uma construção top-down, na qual a intensidade dos procedimentos hospitalares e os volumes de cuidados especializados foram usados para reconstruir a provável base instalada e as necessidades anuais de aquisição de bombas de seringa por região, sendo então convertidos em valor usando faixas de preço no nível de país. Para manter os totais realistas, corroboramos os resultados por meio de aproximações bottom-up seletivas, incluindo a consolidação da receita de fornecedores em países-chave, ASP amostrado multiplicado pela demanda unitária estimada e verificações de canais de distribuição que indicam padrões típicos de reposição.
Os insumos mais relevantes neste mercado incluem o número de leitos de UTI e neonatais, os volumes de procedimentos de oncologia e anestesia, a penetração de protocolos de infusão em cuidados intensivos, os ciclos de substituição de bombas em hospitais e centros ambulatoriais, e o aumento de preço associado a recursos programáveis ou inteligentes. Onde os indicadores diretos de unidades eram fracos para países menores, preenchemos as lacunas usando variáveis substitutas, como gastos hospitalares per capita, número de hospitais terciários e curvas de adoção regional validadas por meio de entrevistas, aplicando então limites conservadores para que os mercados menores não fossem superestimados.
Para a previsão, baseamo-nos principalmente em análises de cenários ancoradas em adições esperadas de capacidade hospitalar, tendências de envelhecimento populacional e ciclos de aquisição planejados, que foram então ajustados usando o feedback de especialistas sobre restrições orçamentárias de curto prazo. As trajetórias de crescimento também foram verificadas em relação ao alisamento histórico no nível regional, de modo que saltos abruptos foram questionados e corrigidos quando não se ajustavam aos padrões de aquisição.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como anúncios de aquisição, tendências de atividade de recall de produtos e a direção dos preços de dispositivos em licitações hospitalares, e qualquer grande variação desencadeou uma segunda revisão das premissas. Também realizamos verificações de consistência entre regiões para que a utilização, a lógica da base instalada e os ciclos de substituição permanecessem dentro de faixas realistas antes que os números fossem aprovados.
Cada relatório passa por uma revisão de analista em múltiplas etapas, na qual as principais premissas e cálculos são reverificados e, em seguida, retestados com ligações de acompanhamento seletivas caso algo pareça incomum. O estudo é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes ações regulatórias, mudanças significativas de preços ou uma alteração substancial nos gastos hospitalares. Antes da entrega, realizamos uma varredura final de atualização para que os clientes recebam a visão mais recente, alinhada às informações mais atuais disponíveis.
Comparação do dimensionamento do mercado de bombas de seringa da Mordor Intelligence com outras estimativas publicadas
Os números publicados para bombas de seringa podem parecer bastante distantes entre si porque o limite nem sempre é definido da mesma forma, e as premissas de preço e geografia são tratadas de maneira diferente. Em nossa análise, os principais fatores foram o que é contabilizado como bomba de seringa em comparação com hardware de infusão mais amplo, se os usos finais domiciliares e laboratoriais estão incluídos, e a rapidez com que as mudanças de ASP são aplicadas nas regiões.
As listagens de dispositivos e recalls da FDA, as divulgações de licitações hospitalares e as verificações de ciclo de substituição em nível de canal são os pontos de evidência que mantêm a estimativa da Mordor Intelligence vinculada às receitas de dispositivos de bomba de seringa, em vez de uma cesta mais ampla de gestão de infusão. As diferenças geralmente aparecem quando um estudo mistura bombas de seringa com tipos de bombas adjacentes, usa um único ASP global sem refletir as realidades de aquisição por país, ou depende de um ano-base mais antigo que não capta mudanças recentes no mix de recursos inteligentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,77 bilhões de USD (2025) | |
| Plataforma de Dados do Setor A | 5,77 bilhões de USD (2025) | Frequentemente reflete uma definição mais ampla que pode incluir sistemas de infusão por seringa além das bombas de seringa clínicas padrão, e pode aplicar uma progressão de ASP combinada mais alta sem verificações de realidade baseadas em licitações por país. |
| Editora de Pesquisa do Setor B | 4,20 bilhões de USD (2025) | Comumente se apoia em uma visão de usuário final mais restrita, que subestima a demanda de cuidados domiciliares e laboratoriais, e pode assumir ciclos de substituição mais lentos, o que reduz o requisito unitário anual implícito. |
A dispersão entre os três valores aponta para o escopo e a mecânica de preços como as principais razões da variação, e não para uma única taxa de crescimento correta ou incorreta. Quando o limite do dispositivo é mantido restrito, os usos finais são mapeados de forma consistente e o ASP é fundamentado no comportamento de aquisição por região, o tamanho de mercado resultante torna-se mais fácil de rastrear e replicar em atualizações futuras.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de bombas de seringa e suas perspectivas de crescimento?
O mercado está em USD 4,91 bilhões em 2026 e tem projeção de atingir USD 6,06 bilhões até 2031, refletindo um CAGR de 4,27%.
Qual aplicação detém a maior participação de receita na demanda por bombas de seringa?
Oncologia e quimioterapia respondem por 43,73% da receita global com base nos dados de 2025.
Por que as bombas de seringa programáveis estão ganhando espaço?
Os hospitais preferem modelos programáveis porque a conectividade HL7 FHIR reduz os erros de programação em 41% e apoia a conformidade com cibersegurança.
Qual região está se expandindo mais rapidamente na adoção de bombas de seringa?
A Ásia-Pacífico lidera com um CAGR previsto de 7,04% até 2031, impulsionada pela modernização hospitalar em larga escala na China e na Índia.
Como os recalls estão influenciando as decisões de compra de dispositivos de infusão?
Mais de quarenta recalls em 2024-2025 intensificaram o escrutínio; muitos hospitais agora insistem em bombas com arquitetura de segurança por design e software preditivo de oclusão para mitigar responsabilidades.
Página atualizada pela última vez em:



