
Dimensão e Quota do Mercado de Gestão de Instalações da Suécia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 5.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.16 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.64 % |
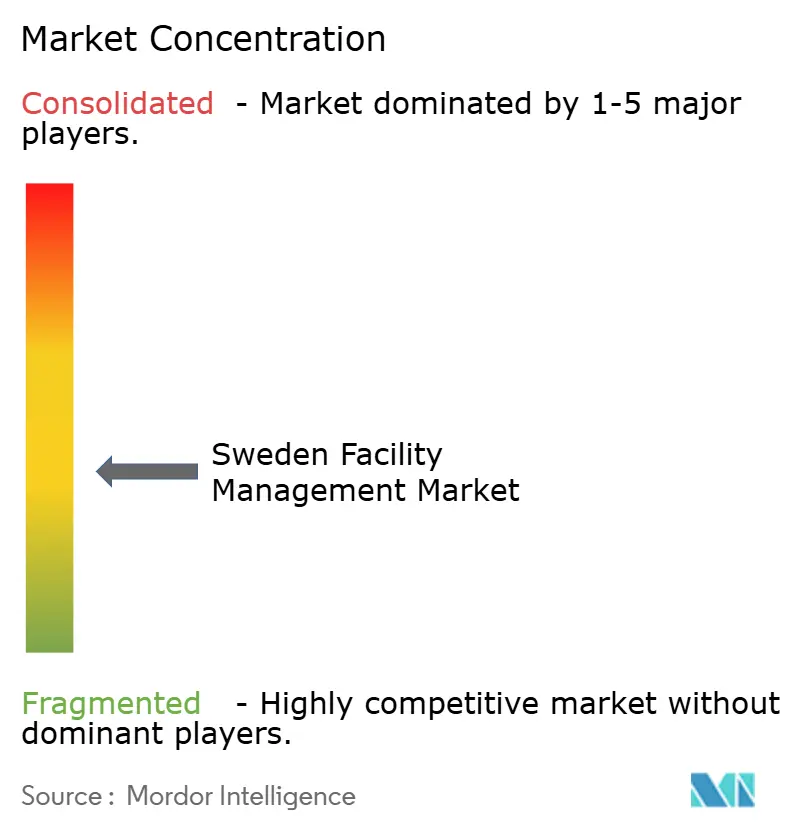
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Suécia por Mordor Intelligence
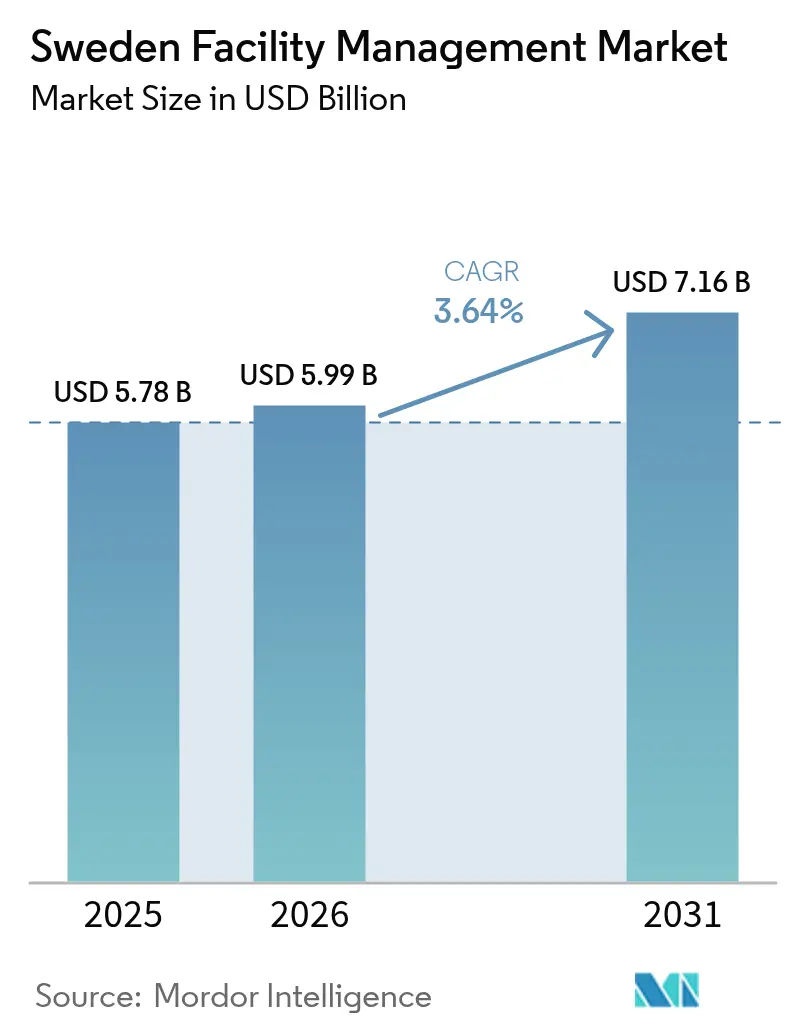
Prevê-se que a dimensão do mercado de gestão de instalações da Suécia cresça de 5,78 mil milhões de USD em 2025 para 5,99 mil milhões de USD em 2026, com previsão de atingir 7,16 mil milhões de USD até 2031, a uma CAGR de 3,64% no período 2026-2031. Os fundamentos do mercado assentam nas rigorosas regras de eficiência energética do país, que exigem que 14.000 ativos comerciais se mantenham abaixo do limiar de 174 kWh/m²/ano, uma medida que continua a impulsionar a procura de serviços técnicos. Os programas de bem-estar no local de trabalho, a adoção de gémeos digitais e o plano de expansão de centros de dados de hiperescala da Brookfield ampliam o conjunto de oportunidades de serviço para prestadores com capacidades tecnológicas avançadas. O impulso de terceirização mantém-se como uma alavanca central de crescimento, à medida que as organizações procuram um foco mais apurado nas atividades principais, enquanto os mandatos de sustentabilidade funcionam como catalisador para contratos integrados de energia e desempenho de ativos. A concorrência é vibrante, com ISS Facility Services, Coor Service Management e Securitas a ancorar um campo de especialistas regionais que alavancam IoT, suporte por vídeo e IA para diferenciação de serviços.
Principais Conclusões do Relatório
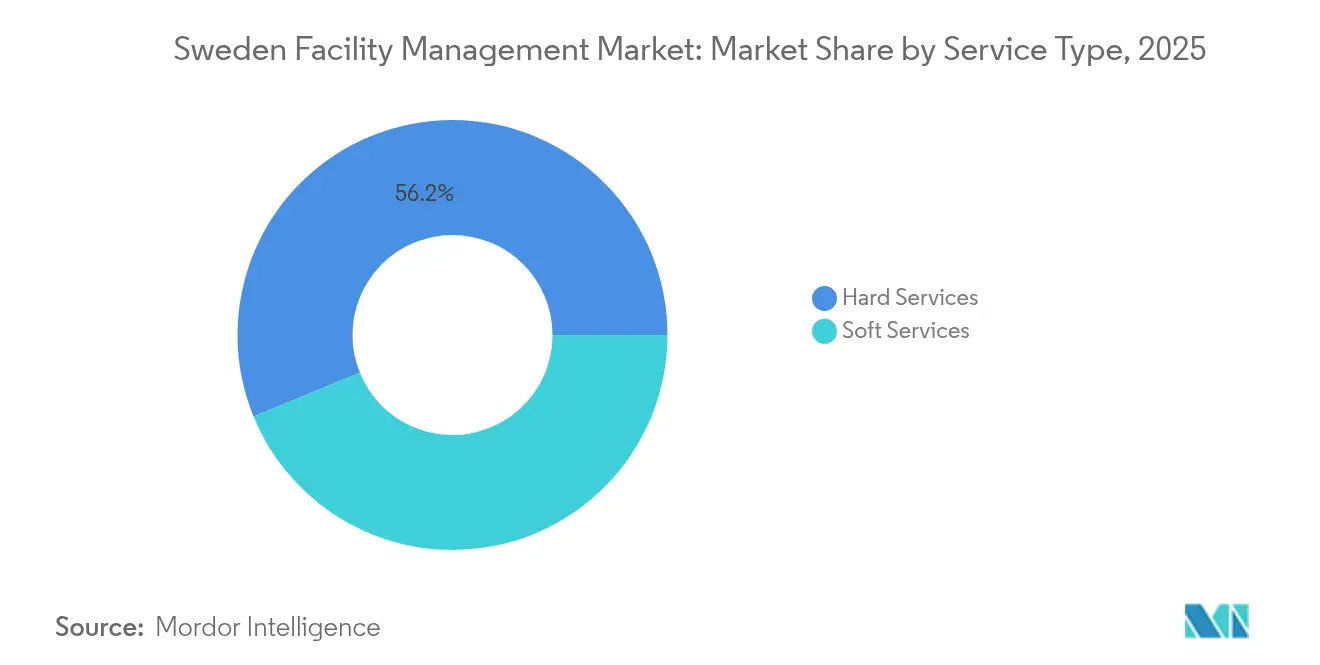
- Por tipo de serviço, os serviços técnicos representaram 56,18% da quota do mercado de gestão de instalações da Suécia em 2025, enquanto os serviços de suporte deverão avançar a uma CAGR de 3,69% entre 2026-2031.
- Por tipo de oferta, os modelos terceirizados captaram 67,95% da dimensão do mercado de gestão de instalações da Suécia em 2025, sendo que o subsegmento integrado deverá expandir-se a uma CAGR de 3,82% até 2031.
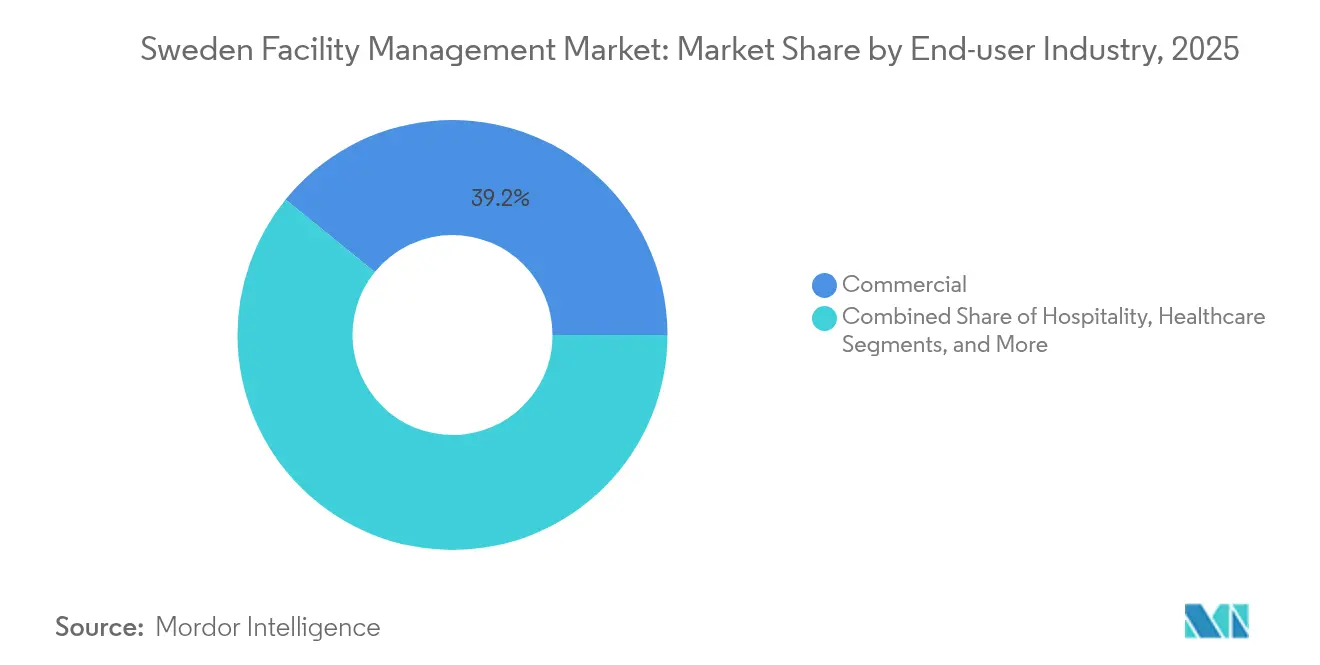
- Por utilizador final, o segmento comercial liderou com uma quota de receita de 39,15% em 2025; a infraestrutura institucional e pública está definida para crescer mais rapidamente, a uma CAGR de 3,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações da Suécia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da Terceirização de Funções Não Essenciais | +0.8% | Nacional, com concentração em Estocolmo, Gotemburgo, Malmö | Médio prazo (2-4 anos) |
| Procura Crescente de Gestão Integrada de Instalações | +0.7% | Nacional, particularmente forte nos setores comercial e institucional | Longo prazo (≥ 4 anos) |
| Crescente Foco na Experiência e Bem-estar no Local de Trabalho | +0.6% | Nacional, com ênfase nos centros urbanos e polos da economia do conhecimento | Médio prazo (2-4 anos) |
| Avanços Tecnológicos na Gestão de Edifícios | +0.5% | Nacional, com adoção precoce nas principais áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Contratos de Desempenho de Eficiência Energética Apoiados pelo Governo | +0.4% | Nacional, com prioridade nos edifícios do setor público | Curto prazo (≤ 2 anos) |
| Adoção de Soluções de Gestão de Instalações de Ciclo de Vida Habilitadas por Gémeo Digital | +0.3% | Nacional, concentrado em instalações comerciais e industriais de grande escala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da terceirização de funções não essenciais
As empresas suecas encaram os serviços de instalações como facilitadores estratégicos, e não como custos operacionais, como ilustrado pela renovação anual da PostNord pela Coor no valor de SEK 155 milhões (USD 16,02 milhões), que consolida limpeza, manutenção e apoio logístico sob um único teto. [1]Coor Service Management, "Atualização Financeira do Quarto Trimestre," coor.com A regulamentação rigorosa sobre o uso de energia, associada ao crescente volume de divulgações de ESG, intensifica a necessidade de prestadores capazes de garantir conformidade, economias de escala e inovação contínua. Contratos de longa duração, como o compromisso da Atea com 3.200 m² em Estocolmo, sublinham a preferência por operadores especializados que utilizam análise preditiva para manter a disponibilidade operacional e prolongar a vida útil dos ativos. O discurso sobre terceirização vai agora muito além da otimização de custos, integrando transferência de risco e resultados de desempenho baseados em dados para assegurar relações plurianuais.
Procura crescente de gestão integrada de instalações
Os clientes integram cada vez mais os âmbitos técnicos e de suporte em contratos únicos para simplificar a governação de fornecedores e desbloquear fluxos de dados unificados. Os pacotes multiserviço da Coor — que abrangem propriedade, restauração, limpeza e experiência no local de trabalho — exemplificam a profundidade do valor desbloqueado quando um único operador detém perspetivas interfuncionais. Os hospitais oferecem uma demonstração clara: o Hospital Universitário Karolinska utiliza veículos de guiamento automático para gerir 1.600 entregas diárias, integrando logística, resíduos e fluxos de materiais esterilizados numa única plataforma de comando digital. [2]Skanska Group, "O Inovador Novo Hospital do Condado de Estocolmo – Robôs e Muito Mais," skanska.com Os modelos integrados permitem o acompanhamento contínuo do desempenho energético, a resolução imediata de problemas e painéis de KPI consolidados que se alinham com o objetivo da Suécia de redução das emissões de carbono e neutralidade carbónica até 2045.
Foco crescente na experiência e bem-estar no local de trabalho
O trabalho híbrido transforma o escritório físico num destino deliberado, deslocando os critérios de avaliação da eficiência por metro quadrado para o valor centrado no ser humano. Apenas 60% dos trabalhadores suecos aproveitam os benefícios de bem-estar existentes, o que leva os gestores de instalações a incorporar design biofílico, iluminação circadiana e instalações de fitness no local para promover mudanças de comportamento. [3]Oskar Ullberg, "Promoção da Saúde no Local de Trabalho para Facilitar a Atividade Física entre Trabalhadores de Escritório Suecos," European Journal of Public Health, academic.oup.com A Suécia regista também a maior quota da Europa de mandatos de presença de cinco dias por semana no escritório, amplificando a necessidade de melhorias na experiência que elevem os limiares de retenção de talentos. A monitorização da qualidade do ar, as secretárias reguláveis em altura e os tempos de resposta rápidos a serviços tornaram-se diferenciadores competitivos, elevando o nível de exigência para a inovação nos serviços de suporte.
Avanços tecnológicos na gestão de edifícios
IA, IoT e robótica transitam de projetos-piloto para implementações à escala de receita. Os transportadores guiados por IA do Volvo Group reduzem o risco de colisão entre humanos e robôs, maximizando simultaneamente o rendimento da logística interna nas fábricas. O assistente de instalações de IA generativa da Husqvarna reduz em 60% os tempos de diagnóstico de avarias em máquinas, diminuindo diretamente os custos de paragem. Os gémeos digitais permitem a manutenção baseada em condição, reduzindo os incidentes de falha de sistemas em até 70% e contenindo os gastos de manutenção em 30%. Estes ganhos proporcionam um retorno sobre o investimento mensurável que continua a transferir os orçamentos de gestão de instalações de intervenções reativas para contratos de serviço preditivo.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Flutuações Económicas e Pressões de Custos | -0.9% | Nacional, com impacto particular nos setores sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Desafios na Força de Trabalho e Lacunas de Competências | -0.7% | Nacional, com escassez aguda em especialidades técnicas | Médio prazo (2-4 anos) |
| Aumento dos Custos de Conformidade em Cibersegurança para Gestão de Instalações Baseada na Nuvem | -0.4% | Nacional, concentrado em instalações altamente digitalizadas | Médio prazo (2-4 anos) |
| Fragmentação de Contratos Resultante da Descentralização das Contratações Municipais | -0.3% | Nível regional e municipal, variando conforme a estrutura administrativa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Flutuações económicas e pressões de custos
A inflação e o aumento das tarifas de energia estão a forçar os prestadores a reduzir os custos indiretos, preservando os acordos de nível de serviço. O programa de contenção de custos da Coor no valor de SEK 120 milhões (USD 12,40 milhões) ilustra a magnitude da pressão sobre as margens suportada até mesmo pelos líderes de mercado. Os proprietários de imóveis repercutem os custos mais elevados de energia e financiamento nos ocupantes, que respondem adiando obras de renovação não essenciais, travando diretamente as despesas discricionárias em gestão de instalações. Os prestadores devem, portanto, mapear estruturas de custos variáveis, enfatizar a eficiência contínua e demonstrar poupanças diretas em custos operacionais para reter contratos durante os ciclos de contratação.
Desafios na força de trabalho e lacunas de competências
Os sistemas de controlo digital, contadores inteligentes e sistemas de edifícios protegidos contra ciberataques exigem técnicos com competências convergentes em TI e mecânica. No entanto, o envelhecimento do mercado de trabalho sueco e a concorrência acirrada por parte dos setores tecnológicos de alto perfil criam um défice de recrutamento que eleva as folhas salariais e o risco de rotatividade. Os decisores em instalações municipais de apoio à terceira idade reportam que a adoção de tecnologia de bem-estar está aquém do desejado devido à limitada capacidade de formação dos trabalhadores. Os prestadores investem fortemente em programas de aprendizagem, resolução de problemas assistida por realidade aumentada e programas de formação cruzada para salvaguardar a qualidade do serviço apesar da escassez de mão de obra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Dominância dos serviços técnicos perante a velocidade de crescimento dos serviços de suporte
Os serviços técnicos captaram 56,18% da receita em 2025, impulsionados pelas obras de requalificação obrigatórias e pelos ganhos de quota no mercado de gestão de instalações da Suécia provenientes das atualizações de MEP, HVAC e segurança contra incêndio exigidas pelo novo limite de 174 kWh/m²/ano. Em termos de valor, os serviços técnicos contribuíram com 3,25 mil milhões de USD para a dimensão do mercado de gestão de instalações da Suécia em 2025. A procura intensifica-se à medida que os proprietários de ativos aceleram os contratos de desempenho de eficiência energética, assegurando retornos previsíveis através de poupanças garantidas.
Os serviços de suporte, embora menores, estão previstos para uma CAGR de 3,69% até 2031, superando os serviços técnicos à medida que os empregadores recalibram os escritórios para o bem-estar, a ocupação flexível e as elevadas expectativas de higiene no pós-pandemia. A restauração pivota para menus de baixo carbono, enquanto a limpeza adota processos enzimáticos com baixo teor químico que se alinham com os requisitos do Conselho de Construção Verde Sueco. Os serviços de segurança integram análise de vídeo e gestão de acessos por dispositivos móveis, sublinhando uma mudança gradual para métricas de desempenho baseadas em resultados.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tipo de Oferta: Crescimento acelerado do outsourced e do integrado
As soluções terceirizadas representaram 67,95% da receita de 2025, ou seja, 3,93 mil milhões de USD da dimensão do mercado de gestão de instalações da Suécia, refletindo a preferência das empresas pela transferência de risco e responsabilidade de fornecedor único. A gestão integrada de instalações lidera o crescimento com uma CAGR de 3,82%, aproveitando painéis de BMS unificados e frameworks abrangentes de acordos de nível de serviço para proporcionar ciclos de melhoria contínua.
A terceirização de serviço único mantém-se relevante para funções de nicho, como a manutenção de transporte vertical, mas o agrupamento de serviços desencadeia sinergias mensuráveis em análise de energia e coordenação de fornecedores. Os modelos internos persistem em instalações de segurança pública de missão crítica, onde as autorizações de segurança determinam as decisões de produção interna ou compra externa, mas a quota global recua gradualmente à medida que a transparência de custos e a avaliação comparativa de desempenho amadurecem.
Por Setor do Utilizador Final: O setor comercial domina, o institucional acelera
Os imóveis comerciais que abrangem parques tecnológicos, lojas-âncora de retalho e armazéns de comércio omnicanal representaram 39,15% da receita de 2025. Os centros de dados de alta especificação financiados pela Brookfield e por operadores locais aumentam a procura de contratos de gestão de instalações resilientes e habilitados por IA que garantam 99,999% de disponibilidade operacional.
A infraestrutura institucional e pública, beneficiando do plano nacional de infraestruturas da Suécia no valor de SEK 799 mil milhões (USD 82,60 mil milhões), está no caminho certo para a CAGR mais rápida de 3,86%, à medida que os municípios implementam iluminação pública de cidades inteligentes, escolas com balanço energético positivo e automação hospitalar. A modernização da saúde, destacada pelas 1.600 entregas diárias de veículos de guiamento automático no Hospital Universitário Karolinska, evidencia a necessidade de equipas de gestão de instalações multidisciplinares versadas em logística clínica e conformidade biomédica. Os sites industriais integram sensores IoT para ligar os objetivos de produção à disponibilidade das instalações, enquanto os operadores de hotelaria como a Scandic prosseguem certificações de resíduo zero que reorientam o foco da gestão de instalações para fluxos de recursos circulares.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
Estocolmo, Gotemburgo e Malmö ancoram mais de dois terços do valor total do mercado graças à densa atividade comercial e à maior concentração de imóveis de classe A. Estocolmo alberga sozinha um cluster em expansão de projetos de centros de dados de hiperescala que suportam contratos de gestão de instalações de infraestrutura crítica com rigorosos KPI de redundância. Os polos de fabrico regionais, como Västra Götaland, recorrem a gestão de instalações técnicas especializadas para proteger os equipamentos de precisão da deriva térmica e da contaminação por partículas no ar.
Os municípios do norte registam uma procura crescente de soluções de monitorização remota, uma vez que os climas adversos encurtam as janelas de manutenção; os sensores habilitados por IoT transmitem dados de desempenho para salas de controlo centrais, superando o isolamento geográfico. As cidades universitárias de Uppsala e Umeå investem fortemente em projetos de renovação energética, pressionando os prestadores de gestão de instalações a garantir reduções progressivas em kWh alinhadas com o objetivo da Akademiska Hus de redução de 50% na entrega de energia em comparação com os níveis do ano 2000. A contratação descentralizada significa que os prestadores devem adaptar as suas propostas a volumes de contrato e padrões de qualidade de serviço variados, mas a governação local também oferece pontos de apoio para os players regionais ágeis.
Panorama regulatório
A demanda de gestão de instalações da Suécia está intimamente ligada à conformidade em automação predial e energia. Os proprietários de ativos não residenciais são levados a adotar sistemas de automação e controle predial (BACS) quando a capacidade do sistema técnico ultrapassa limiares obrigatórios, incluindo o gatilho de 290 kW em vigor a partir de 1º de janeiro de 2025. A fiscalização e as orientações relativas a obras de construção e automação de imóveis são apoiadas por órgãos nacionais como a Boverket, enquanto os requisitos de monitoramento de desempenho energético reforçam a ênfase do mercado em serviços rígidos e controles prediais interoperáveis.
A conformidade no ambiente de trabalho e digital também molda a prestação de serviços. A Arbetsmiljoverket reorganizou sua estrutura de regras de ambiente de trabalho em 1º de janeiro de 2025, consolidando disposições em conjuntos de regras mais reduzidos e claros que afetam as rotinas de limpeza, segurança e manutenção técnica nos locais dos clientes. A Suécia também implementou disposições complementares para a Lei de Serviços Digitais da UE por meio da Lag (2024:954), e a Autoridade Sueca de Correios e Telecomunicações (PTS) fornece supervisão de infraestrutura setorial relevante para implantações de FM habilitadas por IoT. A Statens Fastighetsverk atualizou seus requisitos de projeto de automação predial em 12 de janeiro de 2026, especificando expectativas de integração (incluindo SCADA e tratamento de alarmes) em partes do portfólio imobiliário estatal, o que eleva o padrão para documentação técnica, comissionamento e suporte ao ciclo de vida.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Suécia começa com fabricantes de equipamentos originais (OEMs) a montante e fornecedores especializados de HVAC/MEP, sistemas de incêndio e segurança, medidores/sensores, sistemas de gestão predial (BMS), SCADA e camadas de conectividade usadas para monitoramento e otimização remotos. Integradores de sistemas e especialistas em automação conectam controles prediais legados a plataformas em nuvem e de borda. Os provedores de FM (serviço único, agrupado e integrado) então realizam a execução no local, o suporte de service desk e o relatório de desempenho, frequentemente por meio de estruturas de aquisição baseadas em ABFF/Aff geridas pela Aff-Forum, que padronizam escopos, SLAs e requisitos de transição.
A jusante, proprietários de imóveis e órgãos públicos, incluindo portfólios influenciados pelos requisitos da Statens Fastighetsverk atualizados em janeiro de 2026, especificam cada vez mais automação interoperável, tratamento de alarmes e integração de dados. Isso gera demanda em cascata por comissionamento, operações com consciência de cibersegurança e manutenção orientada por análise de dados. Facilitadores tecnológicos, como plataformas de otimização de limpeza com IA (por exemplo, Optiqo) e pilhas de controle de energia que combinam IA com ecossistemas de BMS já estabelecidos (como o Schneider Electric EcoStruxure Building Operation em casos de uso documentados em edifícios escolares), coexistem com associações comerciais como a Almega Serviceforetagen, que reforçam a conformidade trabalhista e ambiental por meio de programas de autorização. Em conjunto, esses mecanismos moldam a qualificação de fornecedores e a governança de subcontratados em toda a cadeia.
Panorama Competitivo
A ISS aproveita o seu poder de compra global e uma base de receitas de 12,1 mil milhões de USD em 2024 para normalizar processos, conquistando uma extensão global quinquenal com o Barclays que inclui as operações suecas. A Coor foca-se na especialização nórdica, expandindo o seu portefólio através da renovação da PostNord no valor de SEK 155 milhões (USD 16,02 milhões) e de iniciativas contínuas de digitalização de instalações que fornecem painéis de acordos de nível de serviço em tempo real. A Securitas, que agora oferece serviços convergentes de vigilância, vídeo remoto e sensores IoT, amplia a dependência dos clientes em acordos integrados de segurança e gestão de instalações.
A disrupção tecnológica gera novos participantes. O modelo de suporte remoto por vídeo da Vallmo reduz as deslocações de técnicos ao local, enquanto a plataforma de otimização energética baseada em IA da Kiona integra equipamentos de BMS legados numa nuvem de borda que proporciona poupanças de energia de dois dígitos. A consolidação mantém-se moderada, mas os prestadores de múltiplos serviços continuam a adquirir empresas técnicas de nicho para obter análises avançadas, otimização de HVAC ou propriedade intelectual em limpeza ecológica.
Os serviços impulsionados pela regulamentação, como os relatórios ao abrigo da Taxonomia da UE, criam uma vantagem adicional para os operadores estabelecidos com credenciais de conformidade. No entanto, os baixos custos de mudança nos serviços de suporte mantêm a disciplina de preços apertada, exigindo inovação incessante e transparência no desempenho dos contratos para defender as margens.
Líderes do Setor de Gestão de Instalações da Suécia
Krohne Messtechnik GmbH
Kurita Water Industries Ltd
Durr Systems Inc.
Light House World Wide Solutions
Itasca Internationl Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade é a modernização de IoT e BMS em escala de portfólio, que conecta dados prediais a fluxos de trabalho de FM acionáveis, apoiada por implantações reais no mercado imobiliário comercial da Suécia. Em fevereiro de 2026, a Vasakronan e a Hufvudstaden concluíram a migração para a plataforma BMS da KTC em propriedades conectadas via LoRaWAN, indicando que grandes proprietários estão padronizando camadas de conectividade e controle que os provedores de FM podem usar para análise energética, detecção de falhas e resposta mais rápida em múltiplos locais. Isso também cria espaço para provedores que possam empacotar integração de controles, operações alinhadas à cibersegurança e resultados energéticos mensuráveis em contratos integrados, particularmente para grandes edifícios não residenciais sujeitos a requisitos obrigatórios de automação.
Uma segunda oportunidade é operacionalizar a IA e os gêmeos digitais na prestação diária de FM, em vez de tratá-los como projetos-piloto isolados. Em junho de 2026, a Coor implantou agentes de IA para automatizar elementos do tratamento de tickets de serviço e fluxos de trabalho administrativos ou de faturamento. No mesmo mês, a Alfa Laval Sweden firmou acordo com a Pythagoras para implementar um sistema de gestão de imóveis com capacidades de gêmeo digital e supervisão técnica, começando pelo projeto de construção de Flemingsberg. Em conjunto, esses movimentos apontam para uma demanda por provedores que combinem técnicos especializados com engenharia de dados e integração de sistemas para reduzir a carga de trabalho manual, melhorar o rastreamento de disponibilidade e apoiar relatórios de ESG e desempenho energético em instalações comerciais, institucionais e industriais.
Desenvolvimentos recentes do setor
- Junho de 2026: A Coor implantou agentes de IA em fluxos de trabalho operacionais para automatizar partes do tratamento de tickets de serviço e processos administrativos ou de faturamento. A mudança indica uma transição na FM sueca em direção a uma execução mais automatizada de back-office e service desk, apertando os ciclos de resposta e reduzindo a carga de processamento manual em contratos integrados.
- Fevereiro de 2026: A Vasakronan e a Hufvudstaden concluíram uma migração para a plataforma de sistema de gestão predial da KTC em suas propriedades conectadas via LoRaWAN. A padronização da camada de BMS e conectividade entre portfólios apoia serviços de FM orientados por dados, como monitoramento contínuo, detecção de falhas e otimização energética entregues em escala.
- Abril de 2025: A Kurita Europe introduziu um modelo baseado em serviço para recuperação de água industrial, no qual projeta, instala, opera e mantém sistemas de água para clientes sob um arranjo do tipo OPEX. Isso amplia a contratação de serviços baseados em resultados para instalações industriais e apoia acordos de duração mais longa relacionados à FM, vinculados ao desempenho e à confiabilidade, em vez da entrega única de equipamentos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange o valor dos serviços de gestão de instalações prestados para edifícios e locais na Suécia, incluindo as operações diárias que mantêm os ativos seguros, em conformidade, limpos e funcionando conforme o esperado em todos os setores de usuários finais.
Exclusões de escopo: este dimensionamento exclui trabalhos de construção e reforma de grande porte, pois são tratados como obras de capital separadas e não como operações prediais recorrentes.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de MEP e HVAC
- Sistemas de Incêndio e Segurança
- Outros Serviços de Gestão de Instalações Técnicas
- Serviços de Suporte
- Apoio de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Gestão de Instalações de Suporte
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Singular
- Gestão de Instalações Agrupada
- Gestão Integrada de Instalações
- Por Setor do Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Infraestrutura Institucional e Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufactura, Energia, Mineração)
- Outros Setores de Utilizadores Finais (Habitação Coletiva, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado e construir uma visão inicial dos sinais de demanda para a gestão de instalações na Suécia. Baseamo-nos em conjuntos de dados públicos que são atualizados de forma consistente e que podem ser vinculados aos gastos com operações prediais, como a Statistics Sweden (SCB), o Eurostat, a Agência Sueca de Energia, a Autoridade Sueca de Ambiente de Trabalho e as orientações de regulamentação de construção do Conselho Nacional de Habitação, Construção e Planejamento (Boverket). Onde os fluxos de comércio e equipamentos ajudaram a explicar a intensidade de serviço para certos ativos, também revisamos as estatísticas de comércio da Alfândega Sueca como um insumo de apoio.
Para complementar os dados públicos, revisamos relatórios anuais de empresas, apresentações a investidores, avisos de aquisição e cobertura de imprensa confiável para entender o empacotamento de serviços e como a terceirização é tipicamente contratada. Assinaturas pagas selecionadas foram usadas para dados financeiros e inteligência de empresas, notícias e finanças, e licitações e contratos públicos, principalmente para verificar cruzadamente a direção da receita e o ímpeto contratual, em vez de substituir os insumos públicos. Essas fontes documentais são ilustrativas e não exaustivas, e usamos muitas outras referências para coletar dados, validar números e esclarecer pontos obscuros.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar a robustez do modelo documental e preencher lacunas onde os dados públicos não são suficientemente granulares, especialmente sobre a participação de terceirização, o agrupamento típico de serviços e as tendências de preços. Conversamos com provedores de serviços de instalações, líderes de FM internos, equipes de aquisição e especialistas do setor em toda a Suécia, de modo que as premissas sobre escopo de serviço, intensidade de mão de obra e renovações pudessem ser confirmadas e ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 12% |
| Nível médio: 47% | Líderes funcionais/de unidade: 28% |
| Players menores: 22% | Gerentes: 60% |
Dimensionamento e previsão de mercado
A abordagem central de dimensionamento começa com uma construção top-down, usando sinais nacionais de atividade de construção, exposição do emprego em setores intensivos em serviços e penetração da terceirização para reconstruir o conjunto de gastos endereçáveis para a gestão de instalações na Suécia, e então alocando-o entre as principais categorias de serviço. Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, como valores de contratos amostrados, verificações de sanidade da receita de fornecedores e volume multiplicado pelo preço médio para pacotes de serviços comuns, ajustando então as lacunas onde a cobertura é mais fraca.
As principais entradas do modelo incluem o mix de área ativa entre tipos de instalações, a atividade de conformidade em eficiência energética que impulsiona o trabalho de serviços rígidos, a movimentação do custo de mão de obra para funções de limpeza e técnicas, mudanças na taxa de terceirização por tipo de usuário final, e a duração típica dos contratos e cláusulas de indexação que afetam a progressão de preços. Para a previsão, foi usada a análise de cenários, de modo que um caso-base pudesse ser moldado em torno de indicadores macroeconômicos acordados e demanda setorial, sendo depois verificado com entradas primárias sobre a rapidez esperada de mudanças em preços, contratação de pessoal e terceirização. Quando faltava um sinal bottom-up para um grupo de usuário final de nicho, usamos proporções de referência de setores suecos semelhantes e as retestamos usando feedback de entrevistas.
Validação de dados e ciclo de atualização
Os resultados do modelo foram triangulados com sinais independentes, como tendências públicas de emprego, direção da política de construção e energia, e comportamento contratual observado, sendo então revisados quanto a saltos incomuns que não se encaixam em padrões de mercado conhecidos. Se uma variação parecia relevante, revisamos as definições, refizemos os cálculos e recontatamos os respondentes relevantes para confirmar se um evento pontual ou uma mudança estrutural estava sendo captada.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas para que premissas, fórmulas e conversões permaneçam consistentes entre as seções. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera a demanda, os preços ou a relevância do escopo. Antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada, mantendo os mesmos limites de mercado intactos.
Tamanho do mercado de gestão de instalações da Suécia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a gestão de instalações na Suécia frequentemente variam porque cada publicador define de forma diferente o que conta como serviços de instalações, e porque as premissas de preços e terceirização podem ser definidas de forma mais agressiva ou mais conservadora. As diferenças também aparecem quando as estimativas usam anos-base diferentes, temporização de moeda diferente, ou quando dependem de verificações de validação limitadas.
A tabela aponta para uma dispersão que é majoritariamente explicada pelo escopo de serviço e pela forma como a atividade interna é tratada no conjunto de valor. Ela mostra 5,78 bilhões de dólares americanos (2025) sob o escopo da Mordor Intelligence, pois contabiliza tanto a gestão de instalações terceirizada quanto a interna, em serviços rígidos e leves, deixando de fora os trabalhos de construção e reforma de grande porte.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,78 bilhões de dólares americanos (2025) | |
| Associação Setorial A | 4,90 bilhões de dólares americanos (2025) | Frequentemente reflete apenas contratos terceirizados, com visibilidade limitada sobre a prestação interna, e pode omitir acordos agrupados menores que se enquadram em contratos de serviço mais amplos. |
| Consultoria Regional B | 6,60 bilhões de dólares americanos (2025) | Tende a expandir o escopo para gastos de suporte predial adjacentes (como trabalhos de projetos menores e adequações) e pode aplicar premissas de escalada de preços mais fortes sem verificações cruzadas consistentes com estruturas salariais e contratuais. |
Em conjunto, as diferenças resumem-se principalmente ao que é contabilizado como gestão de instalações versus gastos prediais adjacentes, além de como a participação de terceirização e a escalada de preços são definidas. Ao vincular o modelo a sinais de demanda práticos, como atividade de construção, custos de mão de obra e comportamento contratual, o valor resultante permanece rastreável a etapas que podem ser revisadas e atualizadas ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de gestão de instalações da Suécia?
O mercado está avaliado em 5,99 mil milhões de USD em 2026 e prevê-se que se expanda para 7,16 mil milhões de USD até 2031, refletindo uma CAGR de 3,64%.
Que tipo de serviço gera mais receita?
Os serviços técnicos dominam com uma quota de 56,18% em 2025, devido às obras obrigatórias de requalificação energética e às atualizações de sistemas de segurança.
Por que razão a terceirização está a crescer tão rapidamente?
As organizações suecas preferem a terceirização para se focarem nas competências essenciais, cumprir as rigorosas regras de eficiência energética e aproveitar o know-how dos prestadores, impulsionando os modelos terceirizados para uma quota de 67,95% em 2025.
Qual o segmento com a previsão de crescimento mais rápido?
As instalações de infraestrutura institucional e pública estão posicionadas para uma CAGR de 3,86% até 2031, impulsionadas pelos investimentos governamentais em cidades inteligentes e na modernização da saúde.
De que forma a tecnologia está a remodelar a gestão de instalações na Suécia?
Os prestadores implementam IA, gémeos digitais e robótica para manutenção preditiva, otimização energética e logística automatizada, reduzindo o tempo de inatividade e os custos, enquanto cumprem as metas de ESG.
Quais são as principais empresas do setor de gestão de instalações da Suécia?
ISS Facility Services, Coor Service Management e Securitas lideram o panorama competitivo, detendo em conjunto aproximadamente um quinto da receita do mercado nacional.
Página atualizada pela última vez em:



