
Tamanho e Participação do Mercado de Sensores de Onda Acústica de Superfície
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
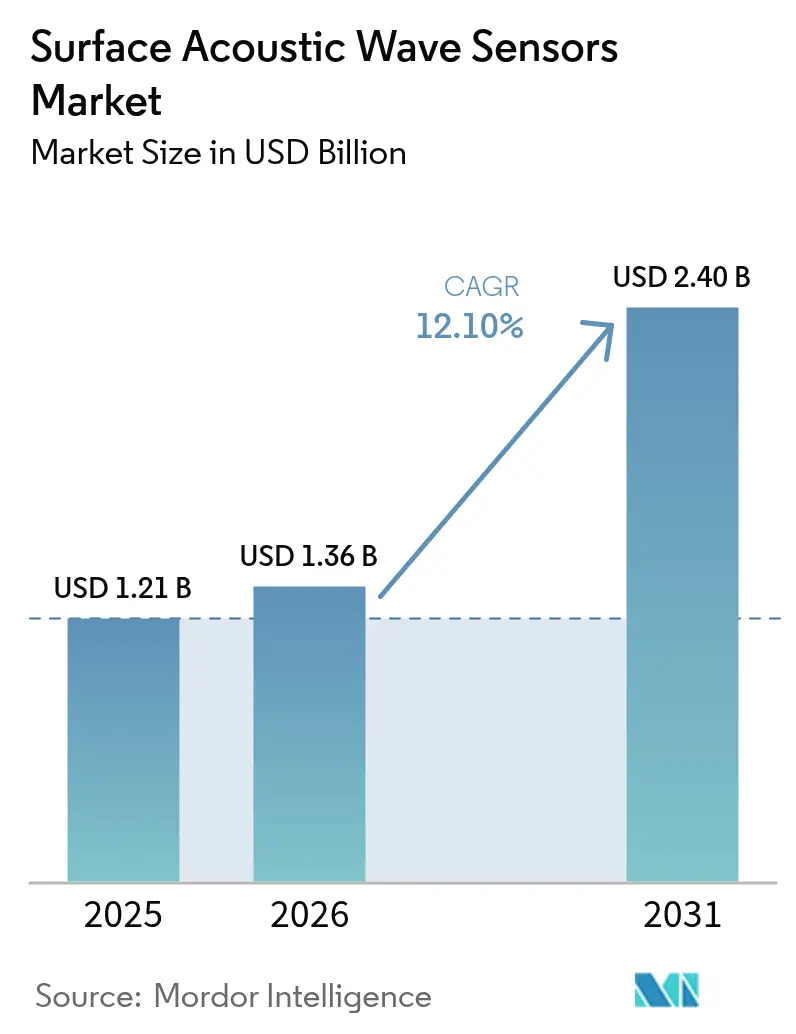
| Tamanho do Mercado (2026) | 1.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.10 % |
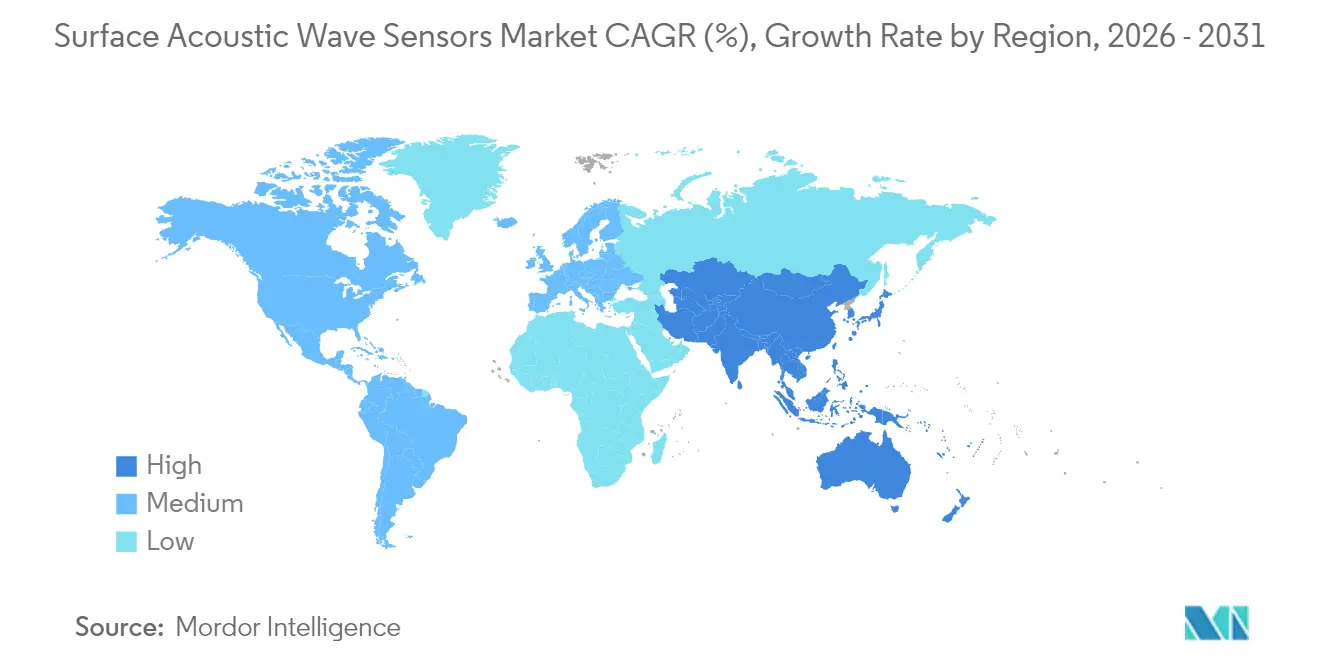
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Onda Acústica de Superfície por Mordor Intelligence
O tamanho do Mercado de Sensores de Onda Acústica de Superfície foi avaliado em USD 1,21 bilhão em 2025 e estima-se que cresça de USD 1,36 bilhão em 2026 para atingir USD 2,4 bilhões até 2031, a uma CAGR de 12,10% durante o período de previsão (2026-2031). Essa trajetória acelerada é impulsionada pela arquitetura sem fio de baixo consumo de energia da tecnologia, pela implantação da infraestrutura 5G e pela crescente demanda por soluções de sensoriamento robustas em veículos elétricos (VEs). A operação sem bateria permite a instalação permanente em conjuntos rotativos ou selados, reduzindo os custos de manutenção de motores aeroespaciais e turbinas industriais. Os fabricantes de eletrônicos de consumo continuam a especificar filtros SAW para preservar a integridade do sinal em fatores de forma compactos, enquanto formuladores de políticas nos principais mercados automotivos agora exigem sistemas de monitoramento direto da pressão dos pneus que favorecem dispositivos SAW de alta temperatura. As cadeias de fornecimento estabelecidas de quartzo e tantalato de lítio fornecem aos fabricantes de componentes de primeiro nível economias de escala, permitindo-lhes manter preços médios de venda competitivos apesar das inovações em substratos. Ao mesmo tempo, fornecedores de nicho que dominam o processamento de langasita garantem margens premium em programas aeroespaciais de temperatura ultraelevada.[1]
Principais Conclusões do Relatório
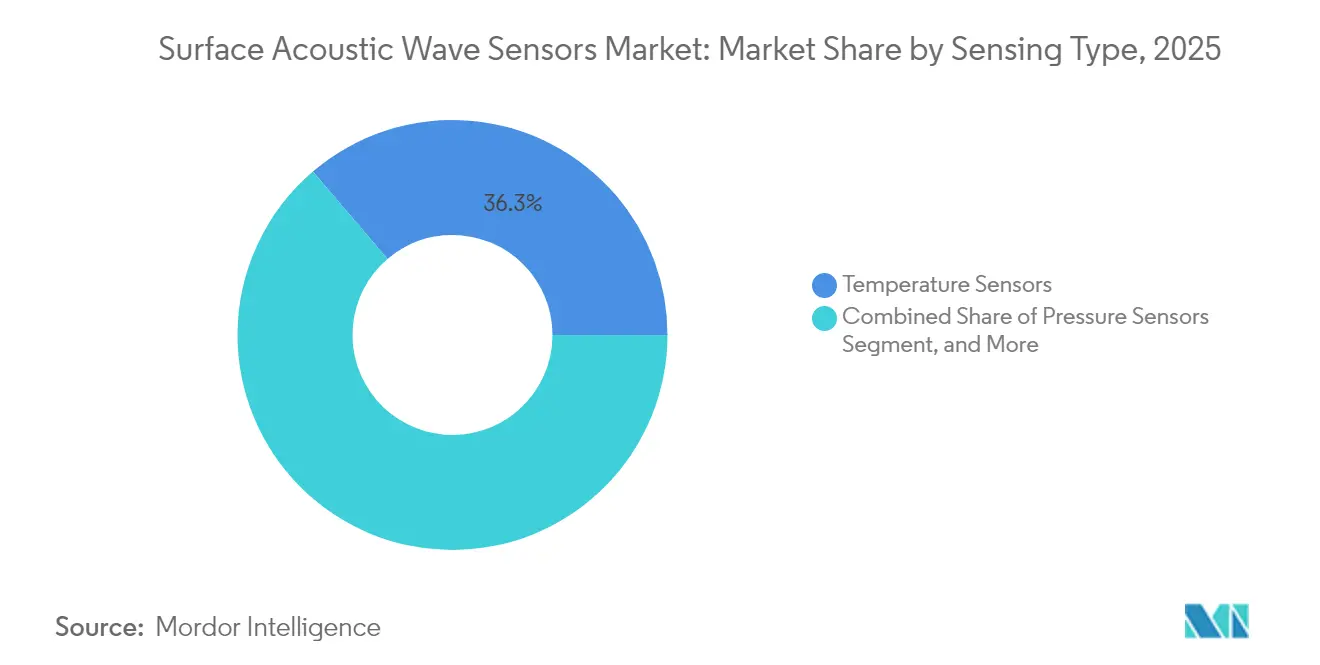
- Por tipo de sensoriamento, os dispositivos de temperatura detinham 36,25% da participação no mercado de sensores de onda acústica de superfície em 2025, enquanto os sensores de pressão devem se expandir a uma CAGR de 13,95% até 2031.
- Por usuário final, os eletrônicos de consumo dominaram o mercado de sensores de onda acústica de superfície com uma participação de receita de 32,15% em 2025, enquanto as aplicações automotivas devem crescer a uma CAGR de 13,65% até 2031.
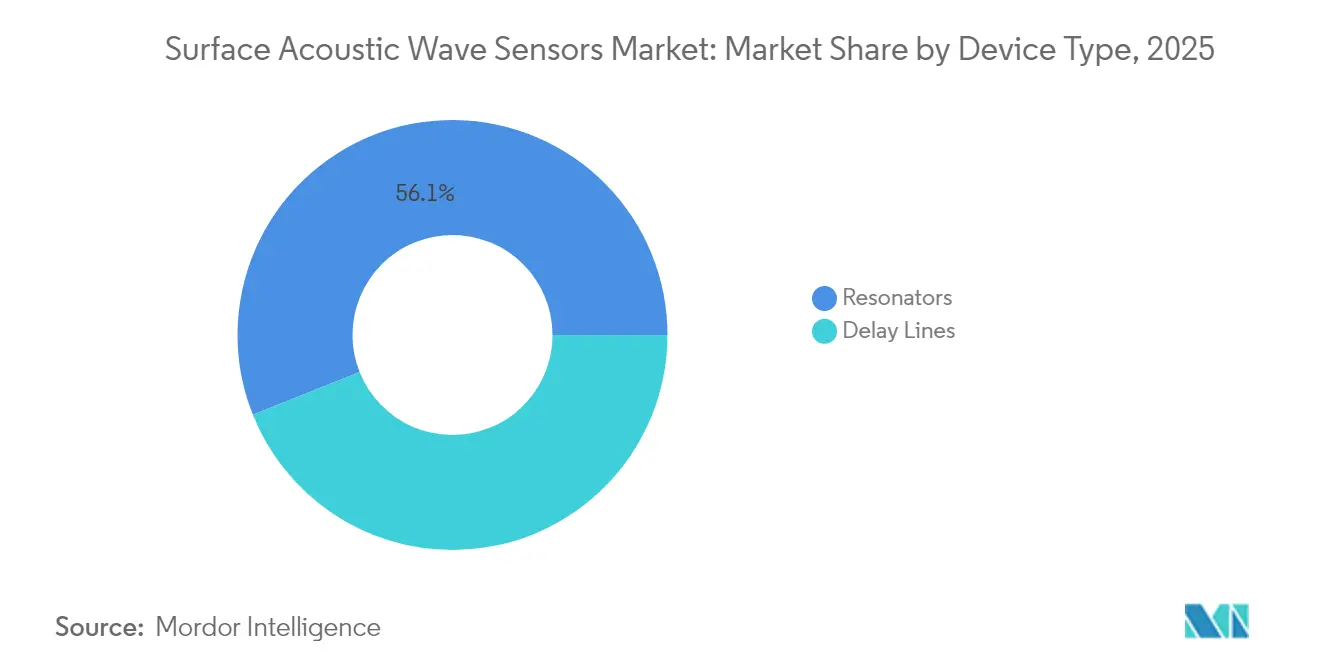
- Por tipo de dispositivo, os ressonadores responderam por 56,05% do tamanho do mercado de sensores de onda acústica de superfície em 2025, enquanto as linhas de atraso são o segmento de crescimento mais rápido, a uma CAGR de 12,82%.
- Por substrato de material, as pastilhas de quartzo responderam por uma participação de 36,85% no mercado de sensores de onda acústica de superfície em 2025, e os substratos de langasita devem crescer a uma CAGR de 13,42% ao longo do período.
- Por geografia, a América do Norte liderou o mercado de sensores de onda acústica de superfície com uma participação de 36,95% em 2025, enquanto a região da Ásia-Pacífico deve registrar a CAGR regional mais rápida, de 13,24%, de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Arquitetura de Sensor Sem Fio e Passivo Permitindo Implantação Sem Bateria | +2.1% | Global, com concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Baixo Custo de Fabricação por meio de Cadeias de Fornecimento de Substratos Piezoelétricos Estabelecidas | +1.8% | Núcleo na Ásia-Pacífico, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Demanda Automotiva de TPMS e Gerenciamento Térmico de VEs por Sensores SAW de Alta Temperatura | +2.3% | Global, com ganhos iniciais na China, Alemanha e Estados Unidos | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura 5G e IoT Exigindo Soluções de Sensoriamento Miniaturizadas e de Alta Frequência | +2.7% | Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Sensores SAW de Langasita de Temperatura Ultraelevada no Monitoramento de Turbinas Aeroespaciais | +1.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Surgimento de Biossensores SAW Portáteis para Diagnósticos Rápidos no Ponto de Atendimento | +1.6% | Global, com concentração em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Arquitetura de Sensor Sem Fio e Passivo Permitindo Implantação Sem Bateria
As etiquetas SAW passivas captam energia de interrogação, eliminando a necessidade de baterias que limitam a vida útil e adicionam peso. Esse recurso reduz o custo total de propriedade para usuários industriais em até 60%, pois a substituição programada de células e o acesso a áreas perigosas não são mais necessários. Discos rotativos de turbinas, pás de motores de aeronaves e barramentos de alta tensão podem agora hospedar sensores embutidos que operam por décadas sem interrupções de energia. Alcances de leitura por rádio de até vários metros simplificam a aquisição de dados e reduzem os custos de cabeamento em retrofits. Como o sensor não irradia continuamente, o congestionamento espectral e os problemas de compatibilidade eletromagnética são mínimos, o que facilita as aprovações de conformidade para grandes redes IoT.
Baixo Custo de Fabricação por meio de Cadeias de Fornecimento de Substratos Piezoelétricos Estabelecidas
O crescimento cristalino do quartzo, do tantalato de lítio e do niobato de lítio amadureceu no setor de controle de frequência, de modo que pastilhas de 150 mm com tolerância de espessura de 1 µm agora custam menos de USD 2,00 em acordos de fornecimento de alto volume.[2] Linhas de front-end já otimizadas para filtros SAW em smartphones podem ser reconvertidas para adicionar padrões de sensores sem incorrer em grandes despesas de capital, elevando assim as margens brutas para produtores verticalmente integrados. As fundições japonesas implementam automação completa, o que eleva os rendimentos acima de 95%, um fator decisivo para programas automotivos sensíveis a preços que enviam milhões de unidades por ano. Como resultado, os sensores SAW penetram em dispositivos de consumo de nível médio que anteriormente dependiam de peças MEMS discretas.
Demanda Automotiva de TPMS e Gerenciamento Térmico de VEs por Sensores SAW de Alta Temperatura
Os mandatos diretos de TPMS em veículos registados após 2024 criam um canal cativo para dispositivos SAW capazes de suportar temperaturas de aro e tensões centrífugas ao longo da vida útil do produto,[3] Esses requisitos apoiam o mercado de TPMS automotivo ao aumentar a demanda por tecnologias confiáveis de monitoramento da pressão dos pneus. Em paralelo, as plataformas de veículos elétricos a bateria operam a quase 800 V, o que eleva as temperaturas do inversor e do conjunto de baterias acima de 150 °C. Os sensores à base de quartzo mantêm precisão de ±1 °C na faixa de –40 °C a 200 °C, evitando assim a deriva térmica que pode degradar a saúde das baterias de íons de lítio. A interrogação passiva elimina a necessidade de fiação através de rodas giratórias ou conjuntos selados, simplificando o projeto do chicote elétrico. Os fornecedores capazes de certificar dispositivos conforme a ISO 26262 alcançam decisões de design-win com maior rapidez nos fluxos de trabalho de segurança das montadoras.
Expansão da Infraestrutura 5G e IoT Exigindo Soluções de Sensoriamento Miniaturizadas e de Alta Frequência
As bandas de ondas milimétricas exigem filtros de frequência com fatores de qualidade superiores a 10.000. Os ressonadores SAW atingem uma perda de inserção inferior a 1 dB até 6 GHz, superando as ondas acústicas de volume (BAW) em dispositivos portáteis de baixo consumo. Pacotes de formato reduzido com dimensões abaixo de 1 cm³ incorporam redes de sensoriamento e ajuste, adequando-se a nós IoT com restrição de espaço. As operadoras de telecomunicações exigem estabilidade de –40 °C a 125 °C para manter as estações-base em funcionamento em climas adversos, e os dispositivos SAW atendem a essa especificação sem compensação externa. O boom simultâneo de dispositivos de borda conectados multiplica os volumes unitários, consolidando as economias de escala para fábricas de pastilhas no Japão, em Taiwan e, em breve, na China.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios de Compatibilidade e Instalação em Redes Industriais Existentes | -1.9% | Global, com concentração em regiões industriais maduras | Curto prazo (≤ 2 anos) |
| Limitações de Desempenho de Dispositivos SAW em Ambientes de Sensoriamento em Fase Líquida | -1.3% | Global, particularmente nas indústrias química e farmacêutica | Médio prazo (2 a 4 anos) |
| Intensificação da Concorrência de Sensores de Onda Acústica de Volume e MEMS em Bandas Acima de 3 GHz | -2.1% | Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Risco de Fornecimento de Materiais Piezoelétricos Especiais em Meio a Restrições Geopolíticas | -1.7% | Global, com concentração em aplicações de defesa e aeroespacial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Compatibilidade e Instalação em Redes Industriais Existentes
Os sistemas de controle de fábricas construídos em fieldbus legado ou protocolos RF proprietários muitas vezes carecem de gateways que reconhecem os esquemas de modulação de etiquetas SAW. O retrofit de linhas pode exigir paralisações que custam milhões por dia, o que desencoraja os gerentes de planta. Sobreposições de frequência com RFID criam obstáculos de certificação que prolongam os cronogramas de comissionamento. Os integradores às vezes adicionam bridges com a marca Honeywell que traduzem IDs de sensores para códigos de CLP, mas o hardware adicional eleva os orçamentos dos projetos em 25% a 30%.[4] A escassez de profissionais em planejamento de redes de rádio agrava a hesitação, paralisando a adoção em plantas de brownfield que, de outra forma, seriam atrativas.
Limitações de Desempenho de Dispositivos SAW em Ambientes de Sensoriamento em Fase Líquida
As ondas acústicas perdem energia por amortecimento viscoso quando os sensores estão em contato com água ou produtos químicos, reduzindo a sensibilidade em até 40% em comparação ao desempenho em fase gasosa. Revestimentos protetores de parileno ou SiC adicionam custo e podem alterar as respostas de frequência, tornando necessária a calibração repetida em tanques farmacêuticos. O acúmulo de biofilmes ou sólidos em suspensão encurta os intervalos de manutenção, corroendo a vantagem de vida útil passiva. Até que os métodos de encapsulamento de guia de onda amadureçam, os sensores capacitivos MEMS ou ópticos continuam sendo a escolha preferida para o monitoramento crítico da concentração de líquidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sensoriamento:
A Dominância da Temperatura Enfrenta o Desafio da PressãoOs dispositivos de temperatura geraram 36,25% do tamanho do mercado de sensores de onda acústica de superfície em 2025, refletindo a ampla necessidade de rastreamento térmico preciso em plantas de processo e instalações de HVAC. Sua capacidade de medir amplas faixas sem deriva assegura projetos para módulos de bateria de VEs, fornos industriais e circuitos de resfriamento de data centers. Os sensores de pressão estão crescendo em um ritmo mais acelerado, beneficiando-se da legislação global de TPMS e da tendência aeroespacial em direção à redução de peso por meio do sensoriamento sem fio de pneus e freios. Os sensores químicos SAW de fase gasosa capturam os primeiros contratos em estações ambientais que precisam detectar emissões em nível de ppm. Dispositivos de umidade e massa atendem a controles de edifícios inteligentes e linhas de deposição de semicondutores, formando reservatórios de receita estáveis, porém menores.
Os sensores de temperatura servem como referência para a inovação de materiais; o quartzo ressoa de forma estável em toda a faixa de variação de temperatura ambiente, enquanto as versões de langasita permitem a colocação no escapamento de turbinas. A diferenciação competitiva depende da embalagem de selos herméticos de metal-cerâmica que fornecem décadas de proteção contra vapor ou agentes corrosivos. As variantes de pressão aproveitam processos idênticos de pastilhas, mas adotam cavidades e diafragmas robustos, permitindo que as fundições amortizem as ferramentas em famílias de produtos. À medida que os volumes automotivos aumentam, a erosão de preços testará os novos entrantes que não têm escala. No entanto, a onda de mandatos mantém o segmento em uma curva de crescimento de dois dígitos, estreitando a vantagem que os dispositivos de temperatura atualmente detêm.



Por Setor de Usuário Final:
A Liderança dos Eletrônicos de Consumo é Desafiada pelo Crescimento AutomotivoOs eletrônicos de consumo responderam por 32,15% da participação no mercado de sensores de onda acústica de superfície em 2025, graças ao seu papel consolidado como filtros de front-end em smartphones, tablets e wearables. Os fornecedores de handsets de alto padrão agora integram mais de 25 filtros SAW ou híbridos SAW por dispositivo para isolar as bandas sub-6 GHz do 5G enquanto conservam a vida útil da bateria. No entanto, o segmento automotivo avança a uma CAGR de 13,65%, impulsionado pela eletrificação, pelos mandatos de TPMS direto e pela mudança para arquiteturas de segurança redundantes que favorecem sensores passivos discretos. Os compradores do setor aeroespacial e de defesa pagam prêmios por peças de langasita tolerantes à radiação que permanecem operacionais acima de 1.000 °C em testes de propulsão hipersônica.
O interesse da área da saúde está crescendo à medida que os diagnósticos no ponto de atendimento transitam de laboratórios centralizados para clínicas. Os biossensores SAW oferecem detecção sem marcadores em minutos, captando atenção durante exercícios de preparação para pandemias. Os usuários industriais adotam etiquetas SAW de torque e vibração para programas de manutenção preditiva alinhados com os roteiros da Indústria 4.0. A diversidade entre setores suaviza os ciclos de receita, mas os fornecedores de primeiro nível precisam adaptar os planos de qualificação ao código de certificação de cada segmento vertical, desde a ISO 26262 em veículos até a FAA FAR-25 na aviação.
Por Tipo de Dispositivo:
Os Ressonadores Mantêm Vantagem Apesar do Crescimento das Linhas de AtrasoOs ressonadores detinham 56,05% do tamanho do mercado de sensores de onda acústica de superfície em 2025, porque as referências estabilizadas em frequência permanecem essenciais em toda arquitetura de RF. As macrocélulas 5G exigem dezenas de ressonadores de alto fator de qualidade para gerenciar orçamentos de ruído de fase e atender às regras de máscara espectral, o que mantém a demanda elevada mesmo com flutuações nas produções de handsets. As linhas de atraso seguem em volume menor, mas sobem a uma CAGR de 12,82% devido à adoção em radar de curto alcance, módulos de reconhecimento de gestos e detectores de falhas por ultrassom. Sua capacidade de codificar dados precisos de tempo de voo em pegadas compactas sustenta os emergentes sistemas de monitoramento de motoristas e robôs automatizados de armazém.
Os ressonadores competem principalmente em ruído de fase e deriva por envelhecimento; os fornecedores utilizam a otimização da abertura dos eletrodos e algoritmos de compensação de temperatura para minimizar os desvios em partes por bilhão. Os fornecedores de linhas de atraso se concentram em baixa perda de inserção em amplas larguras de banda para suportar chirps de radar FMCW. As embalagens estão migrando para ofertas de sistema em pacote que montam múltiplos elementos SAW em um substrato cerâmico comum para reduzir as etapas de montagem. Essa convergência promete borrar a linha histórica entre sensor e filtro, abrindo fluxos de receita híbridos para fabricantes de dispositivos posicionados em ambos os campos.

Por Substrato de Material:
A Dominância do Quartzo é Desafiada pela Inovação da LangasitaO quartzo gerou 36,85% da participação no mercado de sensores de onda acústica de superfície em 2025 devido ao seu uso generalizado em processos de crescimento, corte e lapidação em fábricas globais. Os rendimentos de pastilhas superam 95%, e o envelhecimento de longo prazo permanece abaixo de 10 ppm por ano, o que se adapta a relógios de missão crítica. A langasita, no entanto, expande-se a uma CAGR de 13,42%, pois os programas de motores a jato e propulsão espacial demandam sensores capazes de sobreviver acima de 1.000 °C sem sofrer transições de fase. O tantalato de lítio e o niobato asseguram nichos de volume médio onde a eficiência de acoplamento supera o custo, como em biossensores de alta frequência central que precisam detectar contagens de colônias de um só dígito.
Os substratos híbridos empilham filmes finos de niobato de lítio em suportes de quartzo, combinando ganhos de acoplamento com estabilidade térmica. Embora a complexidade de fabricação aumente, surgem economias em nível de sistema ao reduzir os circuitos de compensação externos. As fundições que já depositam camadas piezo epitaxiais para filtros de RF se adaptam perfeitamente ao setor de sensores, consolidando as aquisições. Os usuários finais avaliam o preço em relação à capacidade de sobrevivência; as telecomunicações comerciais escolhem o quartzo, enquanto os fabricantes de equipamentos originais de turbinas se comprometem com a langasita e aceitam o prêmio de preço.
Análise Geográfica
Mercado de Sensores de Onda Acústica de Superfície na América do Norte
A América do Norte reteve uma participação de 36,95% no mercado de sensores de onda acústica de superfície em 2025, ancorada pelos gastos com defesa que valorizam a resistência à radiação e a operação sem bateria em aviônica e orientação de mísseis. As bolsas de pesquisa federais no âmbito do SBIR agilizam a maturação tecnológica, enquanto os longos ciclos de certificação da FAA protegem os incumbentes após a obtenção da aprovação de tipo. A base de semicondutores madura da região, localizada principalmente no Arizona e no Texas, permite iterações rápidas de design e ciclos rigorosos de controle de qualidade. Grandes contratantes líderes, como a Boeing, especificam cada vez mais etiquetas SAW passivas para instrumentação do núcleo do motor, pois eliminam anéis deslizantes no interior de conjuntos rotativos.
Mercado de Sensores de Onda Acústica de Superfície na Ásia-Pacífico
A Ásia-Pacífico avança a um CAGR de 13,24% impulsionada pela implantação do 5G e pela relocalização de linhas de eletrônica automotiva para a China e a Coreia do Sul. A iniciativa "Made in China 2025" de Pequim canaliza subsídios para fábricas de wafers locais que agora fornecem blanks de quartzo rivalizando com os do Japão em qualidade. A Coreia do Sul aproveita seu ecossistema de smartphones para absorver filtros SAW em todos os smartphones premium. As grandes empresas japonesas mantêm vantagem em P&D de substratos e ocupam posições de design-in junto a montadoras de primeiro nível, como a Toyota, mas as pressões de preço das empresas chinesas reduzem suas margens. A Índia começa a instalar medidores inteligentes baseados em SAW em concessionárias urbanas, ainda que a partir de uma base reduzida.
Mercado de Sensores de Onda Acústica de Superfície na Europa
A Europa conta com seus clusters de automação automotiva e industrial para expandir a demanda a um ritmo estável de dígito médio único. O desenvolvimento de veículos elétricos na Alemanha exige sensores de temperatura em nível de bateria classificados acima de 150 °C, enquanto a frota nuclear da França encomenda dispositivos tolerantes à radiação para monitoramento de reatores. Estruturas regulatórias como o UNECE R141 e as diretivas de baterias da UE impulsionam indiretamente a adoção de SAW ao endurecer as especificações de segurança. Programas aeroespaciais da Airbus e da Rolls-Royce avaliam sensores de langasita para medição da folga na ponta das pás, abrindo oportunidades futuras apesar da cultura cautelosa de qualificação da região.
Panorama regulatório
Os sensores e tags SAW sem fio geralmente seguem as regras regionais de rádio para espectro não licenciado/ISM. Como resultado, a conformidade do produto é frequentemente avaliada em relação aos padrões de equipamentos de rádio da ETSI (por exemplo, as famílias EN 300 220/330/440) na Europa e aos requisitos da Federal Communications Commission (FCC) nos Estados Unidos, com restrições de projeto determinadas por limites de potência e largura de banda específicos de banda (incluindo alocações comuns em sub-GHz em torno de 434 MHz, 868 MHz e 915 MHz, e 2,4 GHz). Nos Estados Unidos, a National Telecommunications and Information Administration (NTIA) sinalizou preocupações sobre imunidade a interferência em receptores em agosto de 2025, reforçando o foco no desempenho de coexistência de sistemas de RF que podem incluir componentes baseados em SAW.
No lado da padronização de componentes, o Comitê Técnico TC 49 da IEC publica estruturas de teste e qualidade usadas em cadeias de suprimentos globais para dispositivos piezoelétricos e de ondas acústicas. Referências-chave incluem a IEC 60747-14-11:2021 para sensores semicondutores (incluindo sensores integrados baseados em SAW), a IEC 63041-2:2017 para sensores químicos/bioquímicos piezoelétricos e a IEC 60862-1:2015 como especificação genérica para filtros SAW, que recebeu uma errata em março de 2026. Para fornecedores que atendem programas automotivos e de comunicações, alinhar a qualificação de dispositivos, os testes de confiabilidade e a documentação a essas especificações da IEC apoia a aceitação entre regiões e pode reduzir o trabalho de requalificação entre plataformas de OEM.
Análise da cadeia de valor
A cadeia de valor começa com a produção de material piezoelétrico e a preparação de wafers, usando quartzo e outros substratos piezoelétricos (tantalato de lítio, niobato de lítio e langasita para uso em temperaturas extremas). O projeto do dispositivo vem a seguir, junto com a fotolitografia e metalização dos transdutores interdigitais, testes em nível de wafer e o encapsulamento, frequentemente em formatos herméticos metal-cerâmicos para ambientes severos. Linhas de fabricação de alto volume originalmente otimizadas para componentes de RF SAW atuam como um habilitador upstream para a escalabilidade dos sensores SAW, enquanto a capacidade especializada de crescimento e processamento de lingotes se torna um diferencial para dispositivos baseados em langasita.
No downstream, fornecedores de sensores SAW e fabricantes de módulos abastecem integradores de nível um e OEMs nos setores automotivo (incluindo TPMS e monitoramento térmico de VEs), front-ends de RF de eletrônicos de consumo, automação industrial e aeroespacial e de defesa. A adoção depende da engenharia de aplicação, incluindo projeto de antena, ajuste de leitor ou interrogador e integração de rede, seguidos por testes de conformidade para operação de RF. A partir daí, o mercado passa pela distribuição, seja diretamente para grandes OEMs ou por meio de distribuidores de eletrônicos e parceiros de solução. Etapas de integração e qualificação, como fluxos de trabalho de segurança funcional automotiva e expectativas de certificação aeroespacial, podem estender o tempo até a geração de receita, aumentando o papel do suporte a design-in, projetos de referência e ecossistemas de leitores calibrados na conquista de contratos.
Panorama Competitivo
Concentração do Mercado
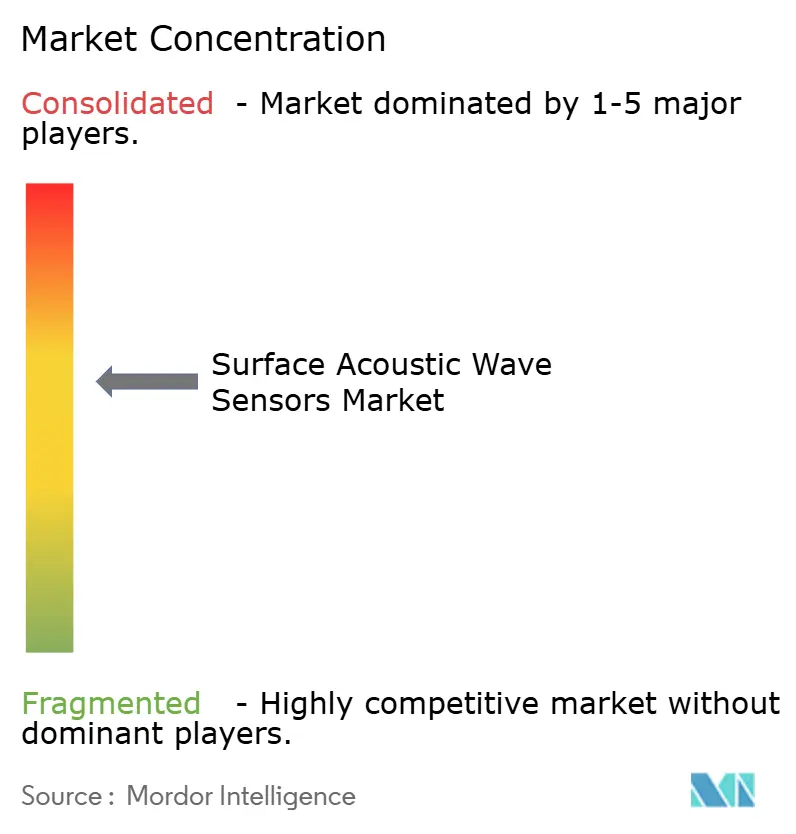
O mercado de sensores de onda acústica de superfície apresenta fragmentação moderada. TDK Electronics, Murata Manufacturing e Skyworks Solutions aproveitam cadeias de fornecimento de quartzo e tantalato de lítio verticalmente integradas, que ancoram os preços e asseguram alavancagem de precificação em pedidos de telecomunicações de alto volume. Elas reforçam a barreira por meio do depósito de patentes para topologias compensadas por temperatura e do codesign de ASICs que simplificam a calibração do usuário. A Honeywell direciona recursos para nichos aeroespaciais e industriais, onde os obstáculos de qualificação desencorajam os seguidores rápidos e onde os contratos de ciclo de vida superam duas décadas.
Empresas de nível médio, como CTS Corporation e pro-micron, conquistam territórios em TPMS automotivo e automação de fábricas ao fazer parcerias com empresas regionais de primeiro nível e oferecer embalagens específicas para aplicações. SENSeOR e Transense Technologies se concentram em casos de uso de sensoriamento de temperatura extrema e torque, obtendo preços unitários premium apesar dos menores volumes anuais. As barreiras de entrada para novos participantes estão se estreitando à medida que os fornecedores de MEMS avançam em frequência e as fundições elevam os compromissos mínimos de início de pastilhas, embora startups que dominam o crescimento de boules de langasita ainda possam perturbar o segmento de temperatura ultraelevada. A crescente onda de adoção de sistema em pacote favorece os incumbentes que possuem tanto as linhas de substrato quanto as de montagem por flip-chip, consolidando ainda mais a influência sobre as decisões de lista de materiais em toda a cadeia de fornecimento.
Líderes do Setor de Sensores de Onda Acústica de Superfície
-
TDK Electronics AG
-
Murata Manufacturing Co., Ltd.
-
Honeywell International Inc.
-
API Technologies Corp.
-
Vectron International (Microchip Technology Inc.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sensores de Onda Acústica de Superfície Empresas cobertas neste relatório
- TDK Electronics AG
- Murata Manufacturing Co., Ltd.
- Honeywell International Inc.
- API Technologies Corp.
- Vectron International (Microchip Technology Inc.)
- CTS Corporation
- CeramTec GmbH
- Teledyne Microwave Solutions
- AVX Corporation
- Boston Piezo-Optics Inc.
- SENSeOR SAS
- Transense Technologies plc
- Sensor Technology Ltd.
- NanoTemper Technologies GmbH
- pro-micron GmbH & Co. KG
- Infineon Technologies AG
- Skyworks Solutions Inc.
- Taiyo Yuden Co., Ltd.
- Qorvo Inc.
- Kyocera Corporation
Oportunidades de mercado e perspectivas futuras
No curto prazo, existe espaço em branco em implantações de detecção sem bateria, nas quais a cablagem e o acesso para manutenção elevam o custo de ciclo de vida, particularmente para máquinas rotativas e conjuntos vedados ou de alta temperatura. A demanda já é visível nos requisitos de segurança automotiva e em casos de uso de gerenciamento térmico de VEs. O roteiro de substratos também apoia a expansão para ambientes mais severos, com dispositivos SAW baseados em langasita posicionados para o monitoramento de turbinas em temperaturas ultra-altas. Isso está alinhado com investimentos de fornecedores, como o compromisso anunciado pela TDK de 150 milhões de USD em setembro de 2025 para adicionar capacidade de fornos de cristal de langasita no Japão. Conforme os volumes automotivos se expandem, o encapsulamento específico da aplicação e pronto para qualificação, incluindo dispositivos de pressão robustos para TPMS e dispositivos de temperatura estáveis para packs e inversores, cria espaço para fornecedores que combinam elementos sensores com calibração integrada e interoperabilidade de leitores.
O roteiro tecnológico e a atividade de pesquisa também apontam para áreas de oportunidade adjacentes além da filtragem de RF clássica. O 2026 Guided Elastic Waves Roadmap, lançado em março de 2026, ampliou a discussão de dispositivos SAW isolados para uma arquitetura mais amplas de ondas elásticas guiadas, abrangendo detecção industrial, ciências da vida e domínios da física avançada. Essa direção apoia a priorização de P&D dos fornecedores em miniaturização, integração e confiabilidade em ambientes extremos. Pesquisas publicadas em 2026 também compararam sensores SAW sem fio passivos e destacaram o agrupamento em torno de bandas como 434 MHz para operação em ambientes severos, enquanto desenvolvimentos de sensores SAW flexíveis, revisados em 2026, permitiram formatos de detecção conformáveis para wearables e monitoramento de integridade estrutural, onde encapsulamentos rígidos limitam a adoção. Esses pontos de evidência se traduzem em oportunidades de produto em torno de interfaces de interrogador padronizadas, revestimentos e encapsulamentos robustos para novas exposições a meios, e módulos híbridos que combinam detecção com necessidades de desempenho de front-end de RF em nós de IoT compactos.
Desenvolvimentos industriais recentes em Mercado de Sensores de Onda Acústica de Superfície
- Março de 2026: A International Electrotechnical Commission emitiu uma errata à IEC 60862-1:2015, a especificação genérica para filtros de ondas acústicas de superfície (SAW), reforçando a linha de base de referência usada por programas globais de qualificação e teste. Isso apoia uma conformidade mais consistente para fornecedores que reutilizam plataformas de processo de filtros SAW para dispositivos de grau sensor e documentação em auditorias de clientes multirregionais.
- Setembro de 2025: A Honeywell apresentou nova tecnologia de detecção posicionada para fortalecer processos de fabricação de semicondutores, ampliando seu portfólio de detecção industrial usado em fábricas de alto valor. Esse fortalecimento da demanda por arquiteturas de detecção e controle de processo robustas e de alta confiabilidade cruza-se com plataformas habilitadas por SAW em ambientes severos e sensíveis à interferência.
- Novembro de 2024: A TDK Electronics AG destacou o trabalho de Acoustic Data Link (ADL) usando transdutores piezoelétricos para transmitir energia e dados de sensores através de estruturas metálicas, com parceiros comerciais testando a abordagem para detecção de pressão e vazamento. Isso amplia o espaço de projeto para detecção sem bateria em ativos vedados onde a propagação de RF é limitada, complementando as arquiteturas SAW passivas usadas em instalações industriais e aeroespaciais.
Mercado de Sensores de Onda Acústica de Superfície Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita gerada por sensores de onda acústica de superfície (SAW) que convertem uma mudança física ou química em um sinal mensurável, e que são comercializados para setores de uso final como automotivo, industrial e eletrônico nas principais regiões.
Exclusões do escopo: Excluímos tecnologias acústicas não SAW (por exemplo, dispositivos de onda acústica de volume) e módulos de sensoriamento gerais nos quais o elemento SAW não é o componente de sensoriamento primário.
Visão Geral da Segmentação
- Por Tipo de Sensoriamento
- Sensores de Pressão
- Sensores de Torque
- Sensores de Temperatura
- Sensores de Umidade
- Sensores Químicos
- Sensores de Massa
- Outros Sensores
- Por Setor de Usuário Final
- Automotivo
- Aeroespacial e Defesa
- Eletrônicos de Consumo
- Saúde
- Industrial
- Outros Setores de Usuários Finais
- Por Tipo de Dispositivo
- Ressonadores
- Linhas de Atraso
- Por Substrato de Material
- Quartzo
- Tantalato de Lítio
- Niobato de Lítio
- Langasita
- Outros Materiais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura inicial do mercado e para manter unidades, lógica de precificação e sinais de adoção por uso final de forma consistente. Revisamos fontes públicas como dados de comércio do Censo dos EUA, UN Comtrade e portais de estatísticas nacionais, e verificamos referências técnicas como publicações do IEEE e outros periódicos revisados por pares sobre os limites de desempenho de dispositivos SAW.
Para conectar o panorama técnico à demanda, também nos baseamos em registros de empresas, apresentações a investidores, comunicados à imprensa e material de associações dos ecossistemas eletrônico e automotivo. Uma assinatura paga para dados financeiros de empresas e outra para cobertura de patentes foram utilizadas seletivamente para verificar o foco em produtos, a direção de remessas e a intensidade de P&D, sem forçar o modelo a uma única fonte. Esta lista não é exaustiva, e outras referências públicas foram utilizadas ao longo do estudo para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com participantes do componente SAW e usuários finais, de modo que as faixas de preço médio de venda (ASP) e o cronograma de adoção pudessem ser verificados em termos claros. Conversamos com profissionais das áreas de produto, suprimentos, engenharia e operações, e mantivemos a cobertura distribuída entre Américas, EMEA e APAC para refletir a concentração regional de fabricação e os sinais de demanda do mercado final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 16% | APAC: 52% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 38% | EMEA: 30% |
| Players menores: 19% | Gerentes: 46% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os sinais de demanda de eletrônicos e sensores são reconstruídos em um conjunto de demanda adequado para SAW usando taxas de adoção por uso final, e então convertidos em valor utilizando faixas realistas de preço médio de venda (ASP). Os totais são verificados com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, ASP típico por tipo de dispositivo (ressonadores versus linhas de atraso) e proxies de volume vinculados a aplicações de alto uso, como sensoriamento automotivo.
Os insumos relevantes no modelo incluíram a penetração do sensoriamento sem fio e passivo em ambientes adversos, o crescimento do conteúdo de sensores em veículos elétricos e no setor automotivo em geral, a demanda relacionada ao 5G e ao front-end de RF para componentes SAW, e a disponibilidade de substratos e materiais (por exemplo, quartzo e tantalato de lítio). Também incorporamos o cronograma dos ciclos de qualificação, que podem retardar ou acelerar os design-ins. Onde a verificação de baixo para cima revelou lacunas, preenchemos as peças faltantes por meio de interpolação conservadora usando participações de aplicações adjacentes, e então validamos novamente por meio de ligações de acompanhamento.
A previsão foi realizada principalmente com análise de cenários apoiada por suavização simples de tendências nos principais drivers, pois a adoção segue ciclos de design em vez de apenas indicadores semelhantes ao PIB. As premissas sobre movimentação de ASP e mudança de mix foram revisadas com os entrevistados e aplicadas de forma consistente entre as regiões antes de os números finais serem consolidados.
Ciclo de Validação e Atualização de Dados
Cada resultado do modelo foi verificado em relação a sinais independentes, incluindo faixas de adoção no nível de aplicação, faixas implícitas de ASP e intensidade de fabricação regional, e então revisado em busca de grandes variações que não pudessem ser explicadas pelos drivers declarados. Se uma variação parecesse incomum, rastreávamos sua origem até o insumo e entrávamos novamente em contato com os respondentes quando era necessário esclarecimento.
Uma revisão analítica em múltiplas etapas foi realizada antes da aprovação final, para que erros de cálculo, incompatibilidades de unidades e riscos de dupla contagem pudessem ser eliminados precocemente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram a demanda, a oferta ou a precificação. Antes da entrega, realizamos uma revisão final para garantir que os desenvolvimentos públicos mais recentes e as premissas validadas estejam refletidos.
Tamanho do Mercado de Sensores de Onda Acústica de Superfície da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sensores SAW frequentemente diferem porque o escopo e as regras de contagem não são os mesmos, mesmo quando o rótulo parece idêntico. As diferenças geralmente decorrem do que é incluído como sensor SAW, de como os tipos de dispositivos são tratados e de como a precificação e o momento cambial são considerados.
Algumas estimativas agrupam os sensores SAW com componentes acústicos adjacentes ou utilizam receitas em nível de módulo mais amplas, que capturam mais do que a função de sensoriamento. No dimensionamento da Mordor Intelligence, apenas as receitas de sensores SAW são contabilizadas, e categorias como tecnologias acústicas não SAW e módulos gerais são excluídas, a menos que o elemento de sensoriamento SAW seja o driver de valor claro e primário.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,21 bilhões de USD (2025) | |
| Consultoria Regional A | 1,26 bilhões de USD (2025) | Utiliza uma inclusão ligeiramente mais ampla de componentes relacionados a SAW e aplica precificação de curto prazo mais elevada em combinações de demanda com forte presença automotiva, o que eleva o valor de 2025 mesmo com uma direção de crescimento semelhante. |
| Publicação Setorial B | 2,69 bilhões de USD (2025) | Parece agrupar sensores SAW com agrupamentos mais amplos de dispositivos e configurações no nível de módulo, o que pode introduzir dupla contagem entre aplicações e inflar a receita capturada sob o rótulo SAW. |
A dispersão na tabela é explicada principalmente pelo controle do escopo e pela forma como o valor é atribuído ao elemento SAW em comparação com um módulo mais amplo. Ao manter a economia unitária vinculada ao tipo de dispositivo e validar as premissas de adoção por meio de verificações primárias, nossa estimativa permanece rastreável a um conjunto reproduzível de drivers, em vez de um conjunto genérico de componentes.
Principais Perguntas Respondidas no Relatório
Qual é a receita prevista para o mercado de sensores de onda acústica de superfície até 2031?
O mercado deve atingir USD 2,4 bilhões em 2031 com base em uma CAGR de 12,10% durante o período de previsão (2026-2031).
Qual tipo de sensoriamento lidera atualmente em demanda unitária?
Os dispositivos de temperatura detêm uma participação de 36,25%, devido ao uso generalizado em sistemas industriais e de HVAC.
Por que os sensores SAW são preferidos no TPMS direto?
Eles toleram as temperaturas das aros, operam sem baterias e estão em conformidade com os novos mandatos para o monitoramento contínuo da pressão dos pneus.
Com que velocidade está crescendo a região da Ásia-Pacífico?
A Ásia-Pacífico está em uma trajetória de CAGR de 13,24%, impulsionada pela infraestrutura 5G e pela expansão da capacidade de eletrônicos automotivos.
Qual substrato está ganhando tração para aplicações de temperatura ultraelevada?
A langasita está se expandindo a uma CAGR de 13,42% porque suporta temperaturas acima de 1.000 °C, tornando-a adequada para o monitoramento de turbinas.
Qual é o nível de concentração do mercado que caracteriza este setor?
Com os cinco principais fornecedores detendo aproximadamente 55% das vendas, o panorama é moderadamente consolidado.