
Tamanho e Participação do Mercado de Artigos Esportivos
Análise do Mercado de Artigos Esportivos por Mordor Intelligence
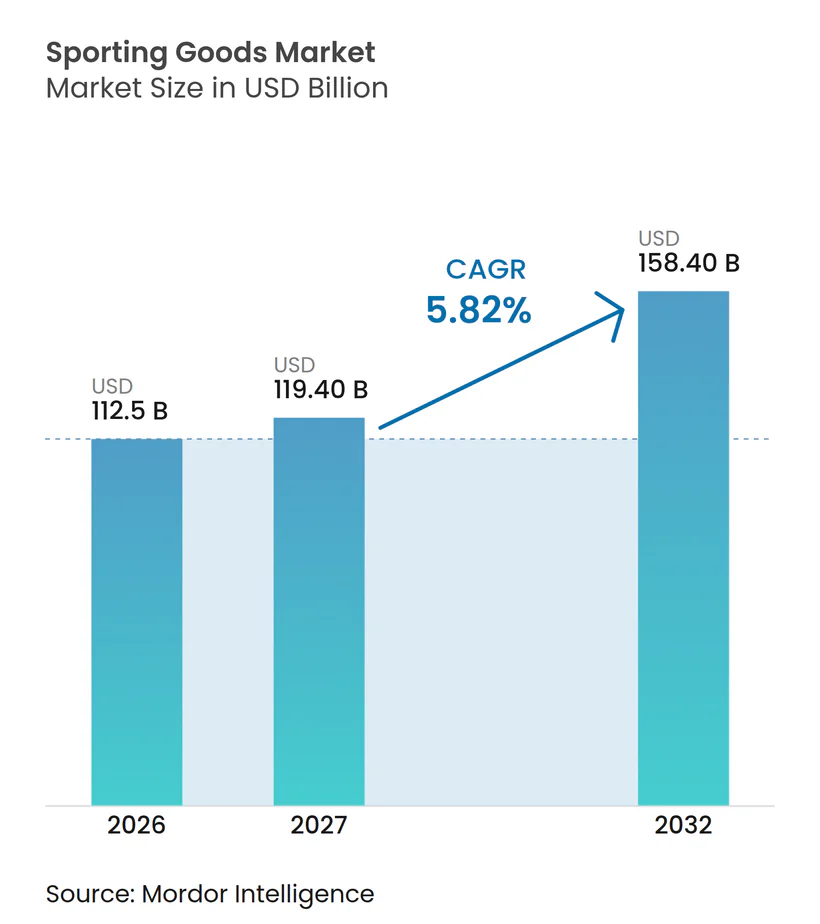
O tamanho do mercado de artigos esportivos foi avaliado em 112,5 bilhões de USD em 2026 e estima-se que cresça de 119,4 bilhões de USD em 2027 para atingir 158,4 bilhões de USD até 2032, a um CAGR de 5,82% durante o período de previsão (2027-2032).
A prática regular de atividade física nos Estados Unidos sustenta uma base de uso de equipamentos, e a construção monobloco de tacos de golfe de ferro oferece aos fornecedores uma proposta funcional de substituição. Alcançar golfistas e frequentadores de academias combina pedidos on-line com oportunidades de avaliar os produtos fisicamente. Essa oferta depende de informações confiáveis sobre desempenho e conformidade, pois os riscos de falsificação e segurança complicam a escolha de equipamentos. A tarefa comercial, portanto, difere por produto, demonstrando uma vantagem construtiva para tacos de golfe de ferro e estabelecendo autenticidade para capacetes de ciclismo de segurança crítica vendidos on-line.
Principais Conclusões do Relatório
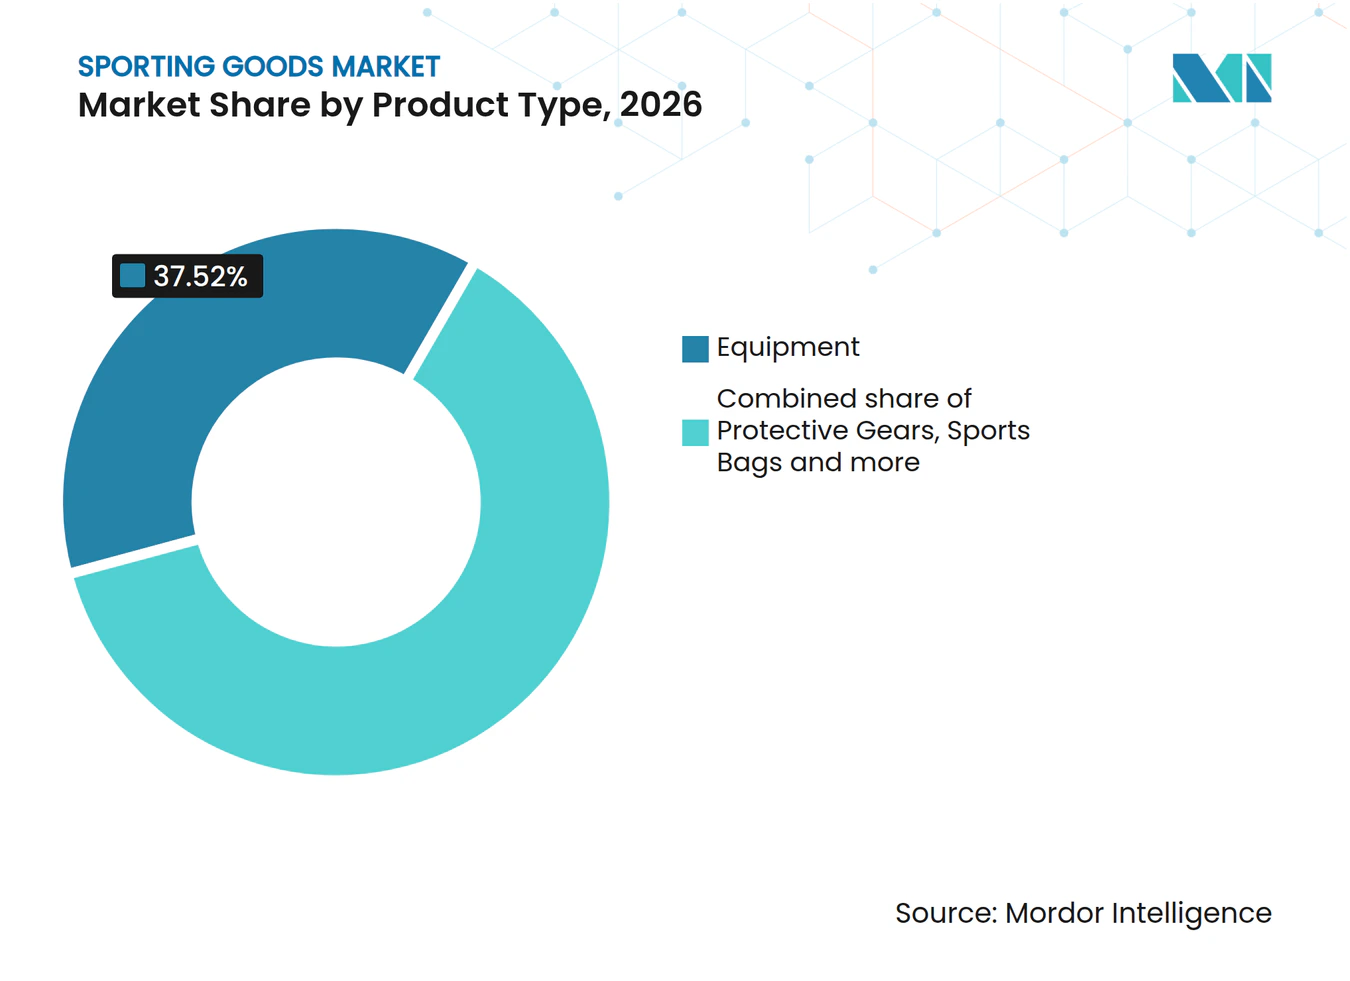
- Por tipo de produto, os equipamentos detinham 37,52% da participação do mercado de artigos esportivos em 2026, enquanto os acessórios devem crescer mais rapidamente, a um CAGR de 6,78% durante 2027-2032.
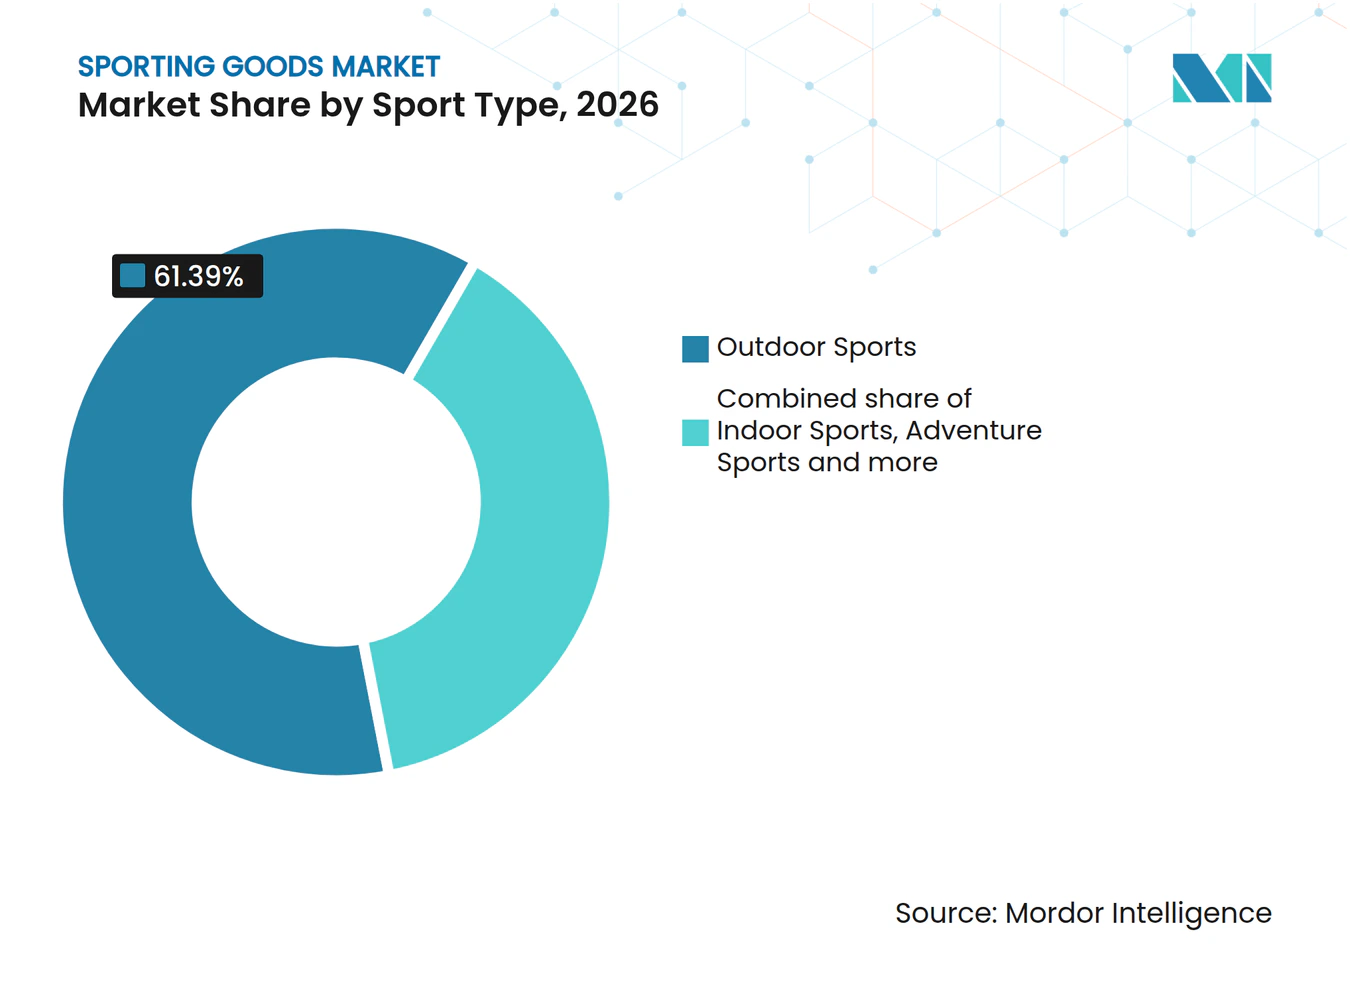
- Por tipos de esporte, os esportes ao ar livre representaram 61,39% do tamanho do mercado de artigos esportivos em 2026, e os esportes de aventura devem crescer mais rapidamente, a um CAGR de 6,25% durante 2027-2032.
- Entre os usuários finais, os homens representaram 52,63% dos gastos em 2026 e foram o maior segmento, enquanto o segmento feminino deve crescer mais rapidamente, a um CAGR de 7,45% durante 2027-2032.
- As vendas off-line lideraram os canais de distribuição com 61,45% dos gastos em 2026, enquanto as vendas on-line devem crescer mais rapidamente, a um CAGR de 8,15% durante 2027-2032.
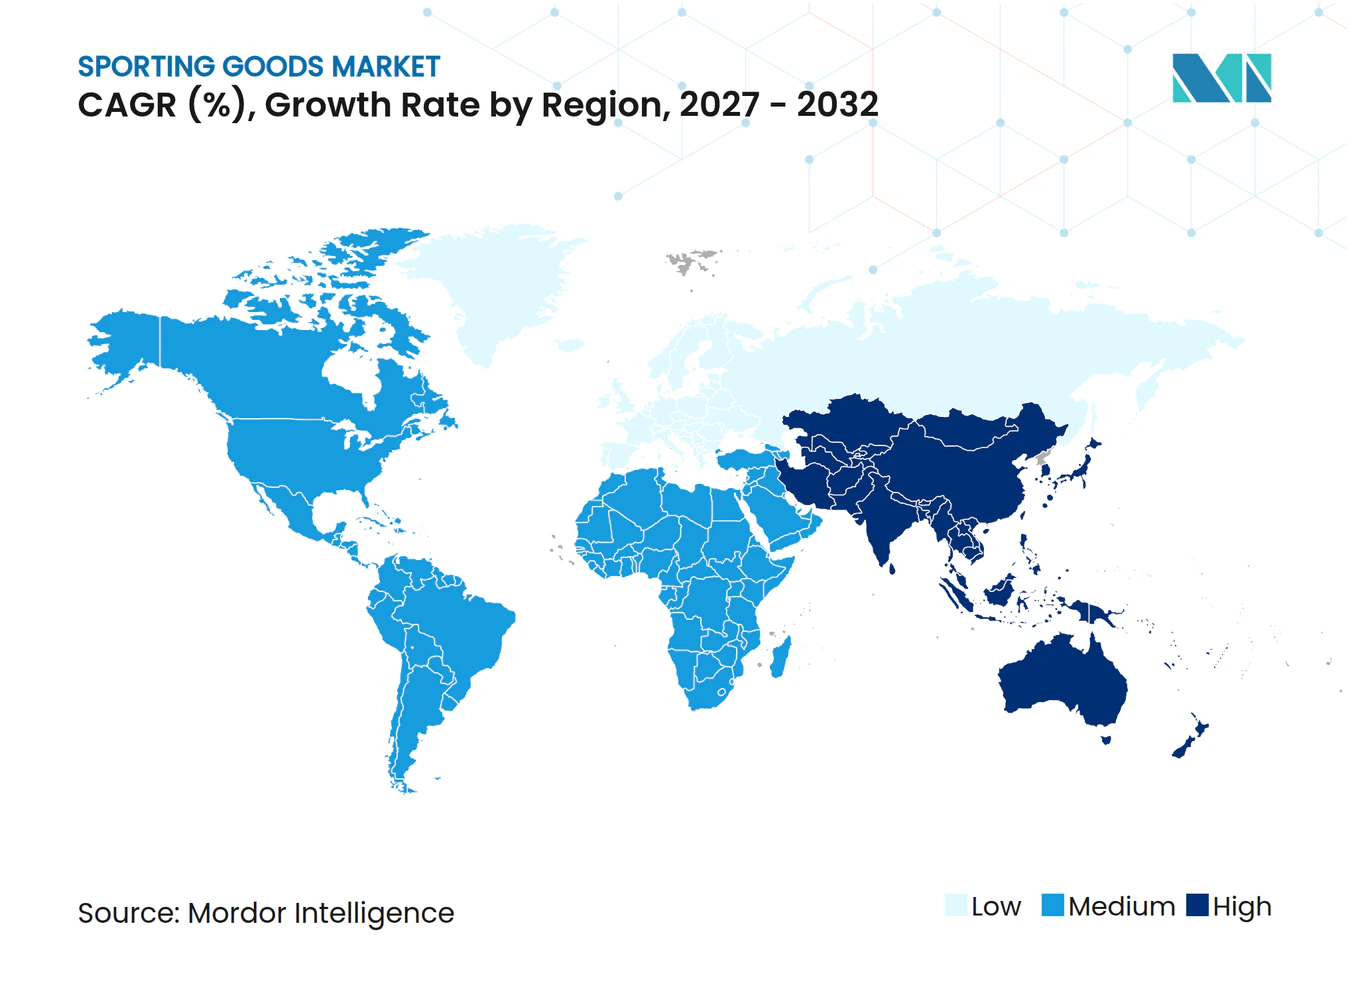
- Geograficamente, a América do Norte deteve a maior participação nos gastos, com 41,57% em 2026, e a Ásia-Pacífico deve crescer mais rapidamente, a um CAGR de 8,05% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente consciência sobre saúde e condicionamento físico | +2.2% | Os Estados Unidos | Longo prazo (≥ 4 anos) |
| Inovação em materiais e design de produtos | +1.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Influência de grandes eventos esportivos | +1% | Os Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Expansão do comércio eletrônico e das vendas diretas ao consumidor | +1.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mídias sociais e marketing de influenciadores | +0.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| A crescente participação de mulheres e jovens em diversas atividades esportivas | +0.9% | O Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente consciência sobre saúde e condicionamento físico
Uma população crescente voltada ao condicionamento físico sustenta o uso de equipamentos de forma mais direta quando a participação se torna habitual e depende de artigos esportivos dedicados. O número de usuários de halteres em academias de ginástica nos EUA cresceu a uma taxa composta anual de 6,4% de 2021 a 2025, atingindo 26,4 milhões em 2025.[1] Os usuários semanais representaram 56,4% dessa população de usuários de halteres. O uso repetido torna os pesos livres relevantes para uma rotina de exercícios estabelecida, em vez de uma única ocasião esportiva. A crescente base de usuários nos EUA está, portanto, associada a um hábito majoritariamente semanal, ancorando a oportunidade de condicionamento físico no uso recorrente de academias.
Inovação em materiais e design de produtos
O design de fabricação pode fortalecer o argumento para a atualização de equipamentos ao alterar a distribuição de peso dentro de um formato de tacos familiar. A Cobra adicionou os ferros de golfe 3DP MB e 3DP X com impressão 3D à sua linha em 2026.[2] O 3DP X utiliza sinterização direta a laser de metal para criar um design de peça única, sem o inserto de face usado em outros ferros de melhoria de jogo. Sua estrutura interna em treliça economiza peso, melhora a distribuição de peso e suporta uma face fina. Uma diferença construtiva que os golfistas podem avaliar em relação às necessidades de lançamento e perdão oferece às marcas um argumento de substituição fundamentado no desempenho em campo.
Influência de grandes eventos esportivos
Os grandes torneios conferem aos equipamentos de competição um papel técnico nas operações das partidas. Durante a Copa do Mundo FIFA 2026 no Canadá, México e Estados Unidos, a bola oficial de jogo adidas TRIONDA conectada transmitiu dados de movimento e contato aos árbitros de revisão de vídeo a partir de 11 de junho. Seu sensor capturou aceleração, rotação, giro e cada contato a 500 leituras por segundo. Os dados transmitidos foram combinados com câmeras de rastreamento óptico para criar um modelo digital ao vivo e contínuo da partida. Para o fornecedor, a bola foi, portanto, um insumo para um sistema de arbitragem, com sua função dependendo da transmissão de dados, bem como do jogo em si.
Expansão do comércio eletrônico e das vendas diretas ao consumidor
As vendas digitais podem ampliar o acesso a equipamentos esportivos por meio de rotas de compra que combinam pedidos remotos com interação em loja. A Decathlon SE informou que as vendas digitais representaram 20,2% de suas vendas globais em 2025. Sua métrica abrangeu e-commerce, pedidos em lojas conectadas e vendas em marketplaces externos. Os pedidos em lojas conectadas inserem os pontos de venda físicos nesse modelo de vendas digitais. Como os 20,2% incluem pedidos em lojas conectadas e vendas em marketplaces externos, essa métrica mede o alcance digital entre canais, e não uma migração das lojas físicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de produtos falsificados | -0.9% | Locais de fabricação na China | Longo prazo (≥ 4 anos) |
| Riscos de lesões e segurança decorrentes de equipamentos | -0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Cenário regulatório complexo e fragmentado | -0.4% | Os Estados Unidos e a China | Médio prazo (2-4 anos) |
| Questões de recursos e mão de obra | -0.2% | Os Estados Unidos e os polos de fabricação asiáticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de produtos falsificados
Equipamentos falsificados podem comprometer a função protetora que um ciclista está adquirindo, tornando a autenticidade parte do desempenho do equipamento. A AliExpress informou que a Specialized confirmou produtos falsificados por meio de compras de teste e constatou que capacetes e quadros de ciclismo falsificados não atendiam aos padrões de segurança, às vezes de forma catastrófica. Um capacete que não atende ao seu padrão de segurança pode obrigar o comprador a substituir um item adquirido para proteção. Isso torna a verificação uma tarefa adicional na seleção de equipamentos de segurança crítica, impondo um ônus comercial às transações que dependem de confiança. Uma investigação realizada em março de 2025 levou as autoridades policiais chinesas a fechar 2 instalações de fabricação de peças e quadros de bicicletas falsificados após a Specialized sinalizar preocupações com a qualidade e a AliExpress compartilhar informações. O fechamento direcionado de uma fábrica não pode validar cada item oferecido on-line, mantendo a autenticação em nível de produto como um custo potencial da compra subsequente de equipamentos.
Riscos de lesões e segurança decorrentes de equipamentos
Falhas de segurança podem retirar equipamentos essenciais de uso mesmo quando o atleta já os adquiriu. Em 23 de fevereiro de 2026, a Petzl realizou o recall de determinados machados de gelo NOMIC e ERGONOMIC porque os cabos podiam quebrar sem aviso, criando risco de queda e possível lesão grave ou morte.[3] Os lotes afetados compreendiam machados NOMIC fabricados de dezembro de 2017 a junho de 2020 e machados ERGONOMIC fabricados de junho de 2018 a dezembro de 2021. A Petzl instruiu os usuários afetados a interromperem o uso desses machados, tornando o uso continuado um substituto inaceitável para a reposição. O remédio oferecido em fevereiro de 2026 previa a substituição gratuita dos cabos, com custos de envio e devolução cobertos, condicionada à devolução prévia do cabo original. Essa sequência deixa os alpinistas afetados sem o equipamento objeto de recall durante a troca, de modo que a eliminação do preço de substituição não elimina a interrupção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Equipamentos e Demanda por WearablesOs equipamentos representaram 37,52% do tamanho do mercado de artigos esportivos em 2026. Dentro do maior segmento, a Callaway Golf Company registrou 1,38 bilhão de USD em vendas líquidas de tacos e bolas de golfe em 2025. A Acushnet informou que a Titleist detinha 72% da contagem de bolas nos circuitos profissionais mundiais em 2025, mais de 7 vezes o concorrente mais próximo. O desenvolvimento de bolas de golfe da Titleist começa com a escuta dos jogadores e termina com a validação de desempenho antes do lançamento, tornando a adoção profissional um ponto de referência para o posicionamento especializado de bolas de golfe.
Os acessórios devem ser o segmento de crescimento mais rápido, a um CAGR de 6,78% durante 2027-2032. A receita do segmento de produtos de fitness e lazer da Garmin cresceu 25% ano a ano no segundo trimestre de 2026, principalmente devido à forte demanda por wearables avançados. Os equipamentos de proteção têm um caso de uso obrigatório nas competições da IIHF, cujas regras de 2026/27 exigem capacetes de hóquei no gelo aprovados com jugulares devidamente afixadas durante os aquecimentos e nas superfícies de jogo, bancos ou caixas de penalidade. Esses gatilhos distintos favorecem propostas separadas dos fornecedores, atualizações tecnológicas para acessórios de treinamento e proteção em conformidade com as competições para jogadores sujeitos às regras de capacete.



Por Tipo de Esporte:
Escala dos Esportes ao Ar Livre e Exposição aos Esportes de InvernoOs esportes ao ar livre representaram 61,39% da participação do mercado de artigos esportivos em 2026. A National Golf Foundation contabilizou 29,1 milhões de americanos com 6 anos ou mais que jogaram golfe em um campo em 2025. Os campos dos EUA registraram mais de 500 milhões de rodadas em cada ano de 2020 a 2025. O maior segmento, portanto, contém um ambiente substancial de uso repetido, onde os artigos sustentam muitas ocasiões de jogo em uma base estabelecida de participantes ao ar livre.
Os esportes de aventura devem ser o segmento de crescimento mais rápido, a um CAGR de 6,25% durante 2027-2032. A Amer Sports registrou crescimento de dois dígitos em suas franquias de equipamentos para esportes de inverno em 2025, com reservas recordes de esqui e snowboard e participação apesar da baixa neve em algumas regiões. Esse desempenho das franquias mostra que a baixa neve localizada não impediu o crescimento no negócio de equipamentos de inverno da Amer Sports. A Amer Sports também identificou o snowboard e os equipamentos de proteção como oportunidades de crescimento incremental, oferecendo ao seu negócio de esportes de aventura categorias para desenvolver.

Por Usuário Final:
Esporte Organizado e Participação FemininaOs homens foram o maior segmento, representando 52,63% dos gastos em 2026. As instituições membros da NCAA dos EUA autodeclararam 318.949 atletas estudantis do sexo masculino em esportes de campeonato nas Divisões I, II e III no ano acadêmico de 2024-25. O esporte organizado oferece aos fornecedores de equipamentos uma população definida de jogadores cujas atividades esportivas ocorrem dentro de estruturas de competição estabelecidas.
As mulheres devem ser o segmento de crescimento mais rápido, a um CAGR de 7,45% durante 2027-2032. Estima-se que 193.000 mulheres australianas com 15 anos ou mais participaram do golfe pelo menos uma vez em 2025. As crianças apresentaram padrões de atividade específicos por faixa etária na pesquisa do ano acadêmico de 2024-25 na Inglaterra para idades de 5 a 16 anos, com esportes coletivos e condicionamento físico mais comuns entre crianças mais velhas e caminhada, dança e natação mais prevalentes entre as mais novas. A participação feminina no golfe fornece um público específico do esporte para ofertas de equipamentos, enquanto as diferenças de atividade infantil favorecem linhas juvenis organizadas por faixa etária e atividade.
Por Canal de Distribuição:
Teste de Produtos e Alcance Digital ao ClienteAs vendas off-line foram o maior segmento, com 61,45% de participação nos gastos em 2026. A Decathlon SE informou uma rede mundial de 1.902 lojas em 31 de dezembro de 2025. A DICK'S Sporting Goods inaugurou uma House of Sport em Baton Rouge, Louisiana, em maio de 2025, onde os clientes podiam experimentar equipamentos de beisebol, softball, lacrosse e futebol antes de comprar. Esse formato torna o varejo físico um local para avaliar equipamentos durante o uso, adicionando uma função de seleção à própria transação.
As vendas on-line devem ser o segmento de crescimento mais rápido, a um CAGR de 8,15% durante 2027-2032. O diretor financeiro da Sigma Sports afirmou que os canais de varejo on-line e físico impulsionaram o crescimento em seu negócio de varejo de ciclismo no Reino Unido em 2025. O crescimento simultâneo do varejo on-line e físico no mesmo ano demonstra que, no negócio especializado em ciclismo da Sigma Sports, a expansão on-line não exigiu queda nas vendas em loja.
Análise Geográfica
Mercado de Artigos Esportivos da América do Norte
A América do Norte representou 41,57% do tamanho do mercado de artigos esportivos em 2026. Nos Estados Unidos, as vendas em lojas de artigos esportivos atingiram 5,46 bilhões de USD em julho de 2026, alta de 7,5% em relação a julho de 2025. As vendas da mesma categoria de lojas até julho de 2026 foram 8,2% superiores ao período correspondente de 2025. No Canadá, o programa introdutório de hóquei de baixo custo NHL/NHLPA First Shift teve um recorde de 9.447 participantes, incluindo 4.002 meninas, em 2025-26, e incluía um conjunto de equipamentos Bauer. O crescimento das lojas nos EUA e o programa introdutório com equipamentos incluídos no Canadá apontam para diferentes tarefas de varejo, atendendo à atividade estabelecida e equipando novos participantes do hóquei.
Mercado de Artigos Esportivos da Ásia-Pacífico
A Ásia-Pacífico deve ser a geografia de crescimento mais rápido, a um CAGR de 8,05% durante 2027-2032. Na China, o valor das vendas de artigos esportivos no JD, Taobao, Tmall e Douyin cresceu 15,89% em 2025 em comparação com 2024. No varejo acima do limite de tamanho designado pela China, o Departamento Nacional de Estatísticas registrou crescimento nominal de 15,7% nas vendas de artigos esportivos e de entretenimento em 2025 em relação a 2024, sem ajuste para variações de preços. Para marcas de equipamentos que entram na China, a disponibilidade nas principais plataformas chinesas pode transformar os gastos crescentes relacionados ao esporte em um conjunto mais amplo de rotas digitais para os usuários.
Na União Europeia, o Eurobarômetro de 2026 constatou que 39% dos entrevistados nunca se exercitavam ou praticavam esportes, 6 pontos percentuais abaixo de 2022. A população inativa confere à construção de participação um papel diferente das atualizações de equipamentos para quem já pratica esportes. Na América do Sul, a Decathlon Brasil inaugurou sua primeira loja exclusiva de esportes de raquete no Rio de Janeiro em 2025, adicionando um formato de vendas especializado. No Oriente Médio e África, 59,1% dos adultos sauditas atingiram os níveis recomendados de atividade física semanal em 2025, juntamente com programas comunitários ampliados, acesso a espaços públicos e infraestrutura esportiva. Recrutar residentes inativos da UE, o varejo especializado em raquetes no Brasil e atender aos usuários de esportes comunitários na Arábia Saudita exigem diferentes ofertas de equipamentos e parcerias de varejo.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de um importador independente de equipamentos esportivos relacionados a bicicletas e equipamentos de proteção. As classificações ponderam a clareza e o ônus das obrigações de entrada de produtos para um importador que opera sem um agente fabricante local. Os exemplos dizem respeito a bicicletas infantis no Brasil e a capacetes de ciclismo ou patinação especificados em outros lugares, incluindo estruturas de equipamentos de proteção individual (EPI) na Alemanha e na Arábia Saudita.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Comissão de Segurança de Produtos de Consumo | Autoridades de vigilância de mercado dos Länder | Ministério da Indústria e Tecnologia da Informação para normas; regulador de mercado de Linyi para fiscalização local | Inmetro | Organização Saudita de Normas, Metrologia e Qualidade |
| Principais instrumentos ou diretrizes | 16 CFR Parte 1203; registro eletrônico de certificados em vigor a partir de 8 de julho de 2026, com entradas em zonas de comércio exterior cobertas sendo incorporadas gradualmente a partir de 8 de janeiro de 2027 | Regulamento (UE) 2016/425; referência EN 1078:2012+A1:2012 mantida até setembro de 2026 | GB 24429-2009; consulta de revisão de 14 de outubro a 12 de dezembro de 2026; ciclo de projeto de 16 meses; implementação proposta 12 meses após a publicação | Portarias 424/2021 e 137/2022; bicicletas infantis com altura máxima do assento de 435 mm a 635 mm; avaliação do procedimento geral de importação na agenda de 2026 | A regulamentação de EPI lista a EN 1078; o plano de 2026 lista a EN 1078:2012+A1:2012 para adoção; os períodos originais de ação corretiva de 1 ano e de comercialização de produtos não conformes de no máximo 2 anos já expiraram |
| Efeito comercial | O importador certifica a partir de um programa de testes razoável; mantém registros por pelo menos 3 anos; registra eletronicamente os dados do certificado coberto | O importador de EPI de países terceiros estabelecido na UE verifica a avaliação do fabricante, o dossiê técnico, a marcação CE e os documentos; mantém a declaração por 10 anos após a colocação no mercado e garante que a documentação técnica esteja disponível mediante solicitação; retém EPI suspeito de não conformidade até que a conformidade seja restabelecida | Os capacetes esportivos cobertos devem atender aos requisitos de segurança e teste; o trabalho adicional proposto sobre segurança têxtil depende de adoção | Certificação e licenciamento não automático com consentimento prévio do Inmetro; capacetes, joelheiras e luvas fora deste regime de bicicletas; alguns componentes de esportes recreativos que imitam equipamentos profissionais com dimensões não padronizadas podem estar sujeitos a regras separadas de brinquedos | O agente saudita do fabricante estrangeiro, ou o importador na ausência de agente, obtém a certificação Tipo 3 de organismo notificado sob a ISO/IEC 17067 antes da colocação no mercado |
| Atratividade atual da política | Média | Média | Média | Baixa | Média |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração | Em endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A classificação dos Estados Unidos reflete o trabalho de certificação e registro, com a incorporação gradual da zona de comércio exterior adicionando uma etapa de conformidade para essa rota de entrada. A referência de capacete mantida na Alemanha e a entrada no plano da Arábia Saudita com a mesma edição apoiam a continuidade, com seus respectivos deveres de documentação e certificação mantendo uma carga de trabalho de conformidade. A adição proposta de segurança têxtil na China sustenta um julgamento de endurecimento condicionado à adoção e ao período de implementação declarado. A classificação baixa do Brasil reflete a orientação de abril de 2026 que exige consentimento prévio do Inmetro para bicicletas infantis cobertas, enquanto o item da agenda da Portaria 137/2022 de 2026 programa uma avaliação geral de procedimentos, e não uma alteração do licenciamento.
Etapas da Cadeia de Valor
A cadeia de valor compara como as empresas de design, fabricação, distribuição e varejo obtêm receita e coordenam a entrega. Em 2025, a Amer Sports adquiriu aproximadamente 86% de seu portfólio completo de produtos, incluindo vestuário e calçados, de fornecedores estratégicos terceirizados. Nenhum fornecedor de Nível 1 representou mais de aproximadamente 15% de seu fornecimento total. Seus pedidos de compra geralmente a preço fixo e renovados anualmente oferecem à Amer Sports uma oportunidade anual de renegociar termos, enquanto os fornecedores arcam com as variações de custo de produção dentro do preço do pedido acordado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design de produto e branding | Designers de equipamentos como Nike, Inc. | Vendas de produtos de marca no atacado e diretas | Coordenação entre designs de propriedade da marca e produção contratada | Manter especificações de produto e qualificar rotas de produção alternativas |
| Fabricação e montagem | Fabricantes de produtos rígidos como Amer Sports | Vendas de esquis, fixações, tacos e bolas de beisebol fabricados | Adequação da capacidade fabril aos diferentes requisitos de produção de produtos rígidos | Qualificar capacidade adicional para o processo de produção relevante |
| Distribuição e logística | Operadores de distribuição como Amer Sports | Distribuição incorporada nas vendas de produtos de marca | Coordenação entre centros operados diretamente e externamente | Definir handoffs de despacho comuns e responsabilidades de escalonamento |
| Atacado e varejo direto | Vendedores no atacado e diretos como Adidas Group e Nike, Inc.; varejistas multiesportivos como Decathlon SE | Receita de produtos no atacado e vendas no varejo ao usuário final | Coordenação de compromissos de atacado, loja própria e e-commerce | Definir ofertas e responsabilidades de atendimento específicas por canal |
| Fonte: Mordor Intelligence | ||||
A Amer Sports operava diretamente 9 de seus 22 centros de distribuição em 2025, com terceiros operando o restante em uma rede compartilhada entre suas marcas. Juntamente com seu fornecimento predominantemente terceirizado, essa rede coloca a produção e o despacho em relacionamentos operacionais externos separados. A Amer Sports, portanto, depende da coordenação dos handoffs de fornecedor para distribuição para entregar seus produtos de marca, de modo que a diversificação da fabricação por si só não pode eliminar a dependência do despacho.
Cenrio Competitivo
Concentração do Mercado
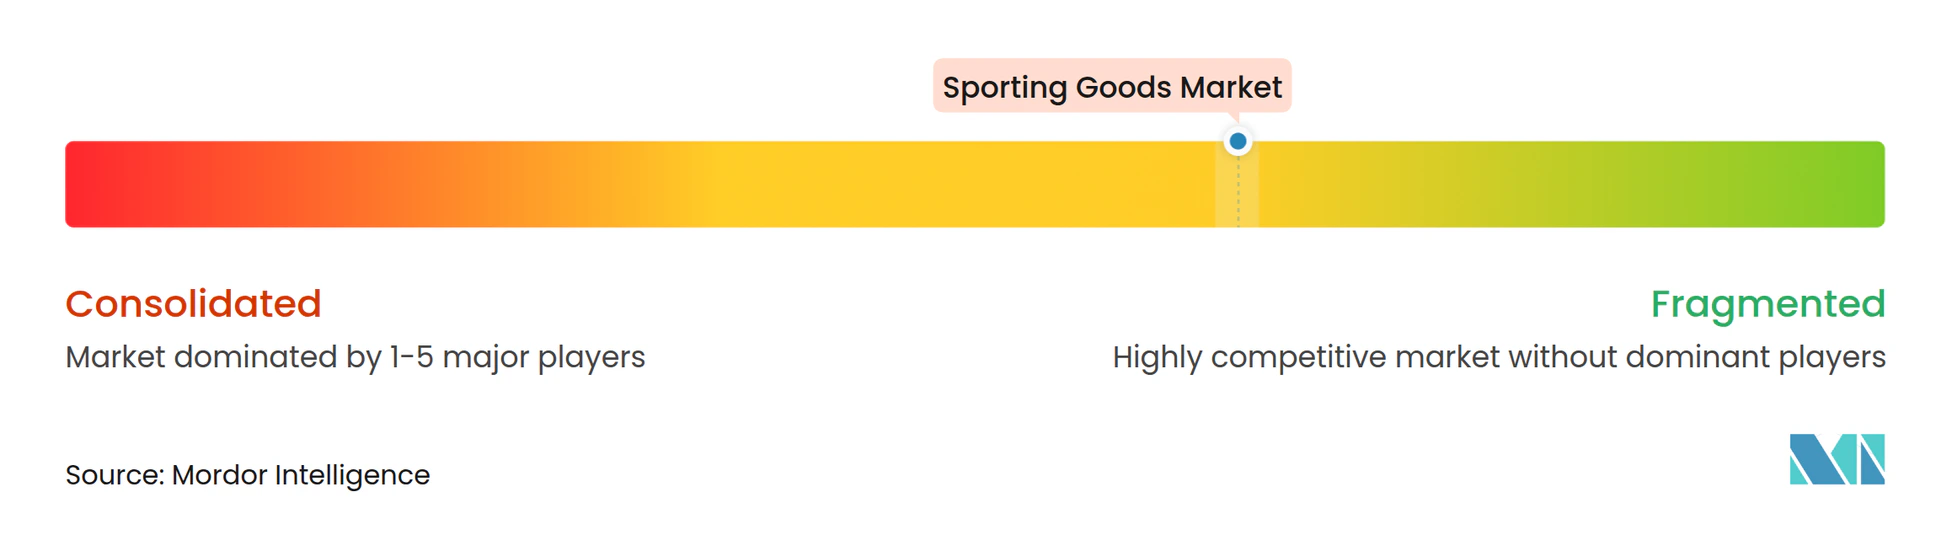
A oferta competitiva é diversificada, com Nike, Inc. projetando e vendendo vestuário esportivo, calçados, equipamentos e acessórios em todo o mundo. A Adidas Group é uma empresa de artigos esportivos e vestuário esportivo cuja marca adidas registrou crescimento de vendas neutro em moeda de 13% em 2025. Em 2025, a Puma SE e suas subsidiárias venderam calçados, vestuário e acessórios PUMA e Cobra Golf em todo o mundo por meio de atacado, varejistas e lojas próprias, incluindo canais on-line, enquanto a Under Armour, Inc. comercializa vestuário de alta performance, calçados e acessórios. A receita de equipamentos da marca NIKE foi de 611 milhões de USD no trimestre encerrado em 31 de agosto de 2026, em comparação com 630 milhões de USD no mesmo trimestre de 2025, uma queda de 3%. A Decathlon SE combina design, produção e distribuição de artigos esportivos, posicionando um varejista integrado ao lado de marcas cujos equipamentos ou acessórios integram portfólios de produtos mais amplos.
O modelo integrado de design, produção e distribuição da Decathlon SE conectou o desenvolvimento de produtos às vendas voltadas ao consumidor em sua rede mundial em 2025. O grupo vendeu 1,23 bilhão de produtos em todos os canais em 2025. As vendas líquidas cresceram 4,0% após ajuste cambial, contra 5,6% em moedas locais em 2025. Um fornecedor que utiliza varejistas independentes precisa coordenar a mesma transferência de produto para a prateleira entre organizações distintas, tornando a integração da Decathlon SE um modelo competitivo diferenciado.
A execução regulatória pode se tornar uma capacidade competitiva quando os registros de fornecedores e as comunicações com varejistas afetam a facilidade com que um produto pode ser oferecido para venda. Em 2025, a Adidas Group ampliou o compartilhamento de status com varejistas, o alcance a fornecedores e o rastreamento em resposta ao aumento da legislação estadual nos EUA, incluindo os requisitos da EPA para PFAS. A resposta abrangeu seu portfólio de produtos mais amplo, vinculando informações do lado do fornecedor com relacionamentos de varejo voltados ao cliente. Os parceiros varejistas que recebem atualizações de status e informações de rastreamento do fornecedor podem acompanhar o progresso de conformidade em toda a sua linha.
Líderes do Setor de Artigos Esportivos
-
Nike, Inc.
-
Adidas Group
-
Puma SE
-
Under Armour, Inc.
-
Decathlon SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Artigos Esportivos Empresas cobertas neste relatório
- Nike, Inc.
- Adidas Group
- Puma SE
- Under Armour, Inc.
- ASICS Corporation
- Decathlon SE
- New Balance Athletics, Inc.
- Columbia Sportswear Company
- Gunn & Moore (GM)
- Amer Sports Corporation
- MRF Limited
- Head NV
- Anta Sports Products Ltd.
- VF Corporation
- Dunlop Sport
- Lululemon Athletica Inc.
- Hanesbrands Inc. (Champion)
- Yonex Co., Ltd.
- Callaway Golf Company
- Diadora S.p.A.
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam a substituição de equipamentos de proteção com compras apoiadas por subsídios por escolas e clubes comunitários. Seu valor comercial depende de o gatilho de compra ser uma regra de uso obrigatório ou uma decisão de financiamento discricionária. Os fornecedores podem alinhar a qualificação de produtos e as cotações com esses diferentes gatilhos, concentrando o esforço de vendas nos compradores cujas compras permitidas correspondem ao equipamento oferecido.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Proteção de hóquei resistente a cortes | O requisito de uso da NCAA começa em 2027-28 para o hóquei no gelo masculino da Divisão I e o hóquei no gelo feminino da NCAA Nacional | Jogadores e programas universitários afetados | Preparar pacotes de substituição específicos para a temporada e verificar a qualificação do produto para a regra específica | Qualificação do produto para a regra de uso adotada | Fornecedores de proteção para hóquei como Bauer |
| Pequenos equipamentos para programas escolares | A janela de inscrição para subsídios de 2026-27 fecha em 30 de novembro de 2026 | Apenas escolas membros da NCHSAA da Carolina do Norte | Cotar pequenos equipamentos para iniciativas lideradas por escolas elegíveis | Incerteza de concessão após revisão discricionária | Distribuidores de equipamentos escolares |
| Equipamentos duráveis para clubes comunitários | O segundo ciclo de financiamento da Cidade de Canning fecha em 2 de março de 2027 | Organizações comunitárias e clubes esportivos incorporados na Cidade de Canning, Austrália Ocidental | Embalar equipamentos com durabilidade superior a 12 meses; excluir equipamentos esportivos consumíveis e inscrições escolares | Concessões limitadas podem deixar um saldo de compra sem financiamento | Fornecedores de equipamentos duráveis para clubes |
| Fonte: Mordor Intelligence | |||||
Ao transformar a proteção opcional em obrigatória na temporada 2027-28, a regra da NCAA oferece aos fornecedores de proteção para hóquei afetados um prazo definido, enquanto os compradores financiados por subsídios dependem de decisões de concessão discricionárias. Os pacotes de subsídios devem se adequar à elegibilidade de candidatos e equipamentos de cada programa. A prioridade comercial, portanto, recai sobre a proteção de hóquei qualificada para os programas universitários afetados, enquanto o negócio de subsídios exige pacotes adequados ao uso permitido de cada comprador.
Desenvolvimentos industriais recentes em Mercado de Artigos Esportivos
- Jul 2026: A NCAA anunciou o requisito de uso de equipamentos resistentes a cortes para o hóquei no gelo masculino da Divisão I e o hóquei no gelo feminino da NCAA Nacional, a partir da temporada 2027-28.
- Jun 2026: A bola oficial de jogo adidas TRIONDA conectada transmitiu dados de movimento e contato aos árbitros de revisão de vídeo durante a Copa do Mundo FIFA 2026 no Canadá, México e Estados Unidos, a partir de 11 de junho.
- Fev 2026: A Petzl realizou o recall de determinados piolets NOMIC fabricados de dezembro de 2017 a junho de 2020 e piolets ERGONOMIC fabricados de junho de 2018 a dezembro de 2021. Os cabos podiam quebrar sem aviso, criando risco de queda com possível lesão grave ou morte, e os usuários afetados foram instruídos a parar de usá-los.
Mercado de Artigos Esportivos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado global de artigos esportivos mede os gastos anuais do usuário final com bens adquiridos para a participação em esportes e atividades físicas relacionadas. Abrange artigos esportivos vendidos em todo o mundo por meio de canais de varejo.
Exclusões de escopo: Vestuário esportivo e calçados atléticos vendidos como categorias de produtos separadas, instalações esportivas, academias de ginástica e serviços de treinamento, matérias-primas e componentes vendidos separadamente utilizados na fabricação de artigos esportivos, e serviços separados de reparo e manutenção de artigos esportivos estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Equipamentos
- Equipamentos de Proteção
- Bolsas Esportivas
- Acessórios
- Por Tipo de Esporte
- Esportes ao Ar Livre
- Esportes Indoor
- Esportes de Aventura
- Outros Esportes (Esportes com Rodas/Engrenagens)
- Por Usuário Final
- Mulheres
- Homens
- Crianças
- Por Canal de Distribuição
- Offline
- Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes como a série mensal de comércio varejista do U.S. Census Bureau ajudam a monitorar a atividade varejista de artigos esportivos, enquanto as evidências de atividade física da Organização Mundial da Saúde e a pesquisa Active Lives da Sport England fornecem contexto de participação. A pesquisa setorial da Federação Mundial da Indústria de Artigos Esportivos pode embasar o contexto da cadeia de valor e do setor, e as classificações alfandegárias públicas podem enquadrar os fluxos comerciais sem tratar as remessas como vendas ao usuário final.
Registros de empresas, materiais para investidores e imprensa de negócios de reputação podem esclarecer portfólios de produtos, mix de canais, exposição geográfica e mudanças em preços ou disponibilidade de produtos. Essas fontes são ilustrativas e não exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas primárias e pesquisas baseiam-se em executivos de marcas e varejistas de artigos esportivos, líderes de produtos e categorias, gerentes de distribuição e especialistas regionais de mercado para testar as interpretações de fontes secundárias sobre limites de categorias, cobertura de canais de varejo, demanda regional e comportamento de compra, com respostas conflitantes verificadas em relação a evidências públicas de empresas e do setor. Quando evidências diretas não estão disponíveis, os analistas registram a lacuna, utilizam indicadores observáveis comparáveis e testam se suposições alternativas alteram materialmente a estimativa. Os resultados são triangulados entre as perspectivas dos respondentes e dados publicados independentes antes de informar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 40% |
| Nível intermediário: 50% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento e Previsão de Mercado
O modelo começa com uma estimativa de cima para baixo dos gastos globais do usuário final no varejo de artigos esportivos e, em seguida, aloca o total entre tipo de produto, tipo de esporte, usuário final, canal de distribuição e geografia, utilizando evidências de segmento e divulgações de empresas. Indicadores úteis incluem vendas varejistas reportadas de artigos esportivos, renda domiciliar e gastos do consumidor, participação em condicionamento físico e esportes, divulgações de canais de varejistas e marcas, e fluxos comerciais como verificação cruzada pelo lado da oferta. Os analistas podem usar regressão multivariada para relacionar o movimento histórico do mercado a indicadores de demanda relevantes e análise de cenários onde as condições de participação, mix de varejo ou preços possam mudar materialmente. As participações de segmento são construídas a partir de divisões de categorias publicadas, evidências de empresas e canais, e evidências de participação ou uso de produtos, com as participações resultantes verificadas em relação ao total. Verificações pontuais de baixo para cima, como consolidações de vendas de fornecedores e varejistas ou preço de varejo amostrado multiplicado por unidades, podem testar categorias selecionadas, enquanto as lacunas de cobertura são registradas e as verificações não são estendidas além do escopo suportado. Especialistas regionais podem revisar as premissas de previsão em nível de variável e identificar diferenças locais para verificação adicional.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o total modelado e as estimativas de segmento em relação a sinais independentes de varejo, empresas, comércio e participação, investigando variações materiais, valores discrepantes e movimentos inconsistentes ano a ano antes da aprovação. Um segundo analista revisa a interpretação das fontes, os cálculos, a consistência de unidades e a reconciliação das participações de segmento com o total. O proprietário da fonte ou especialista no assunto é contatado novamente quando há conflito de evidências, definições pouco claras ou mudança material em uma premissa. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais alteram a participação, o acesso ao varejo, o fornecimento de produtos ou os preços, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Dimensionamento do Mercado de Artigos Esportivos pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas de artigos esportivos divergem substancialmente porque o limite de mercado denominado nem sempre contabiliza os mesmos produtos, mesmo quando a cobertura é global e as estimativas são expressas em USD. A Mordor Intelligence define este relatório em torno dos gastos do usuário final no varejo com equipamentos, equipamentos de proteção, bolsas esportivas e acessórios, excluindo vestuário esportivo independente e calçados atléticos, e as duas estimativas externas abaixo incluem explicitamente vestuário e calçados em sua cobertura de produtos.
Os principais fatores de divergência são as categorias de produtos incluídas e o consequente tamanho do conjunto de receitas. O Publicador Global de Pesquisa de Mercado A descreve um mercado de artigos esportivos que inclui calçados atléticos e vestuário esportivo, enquanto o Publicador Global de Pesquisa de Mercado B define um mercado de equipamentos e vestuário esportivo com vestuário e calçados como categorias de produtos. Essas adições expandem a cesta medida além do limite deste relatório e podem contribuir para totais mais elevados, de modo que os valores publicados representam cestas de produtos mais amplas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 119,4 bilhões de USD (2027) | |
| Publicador Global de Pesquisa de Mercado A | 570,57 bilhões de USD (2026) | Em sua base de 2026, esta estimativa é 377,9% superior ao valor deste relatório para 2027 de 119,4 bilhões de USD, 1 ano depois. O mercado publicado inclui calçados atléticos e vestuário esportivo, expandindo a cesta de produtos. |
| Publicador Global de Pesquisa de Mercado B | 774,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa é 548,7% superior ao valor deste relatório para 2027 de 119,4 bilhões de USD, 1 ano depois. O mercado publicado inclui vestuário e calçados ao lado de equipamentos, expandindo a cesta de produtos. |
A comparação reflete diferentes perímetros de produtos, bem como diferentes anos de mensuração. Os totais externos incluem receitas de vestuário e calçados que este relatório deixa fora da cesta de artigos esportivos, descrevendo, portanto, mercados de produtos de consumo mais amplos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de Artigos Esportivos?
O tamanho foi de 112,5 bilhões de USD em 2026 e é estimado em 119,4 bilhões de USD em 2027, atingindo 158,4 bilhões de USD até 2032 a um CAGR de 5,82% durante 2027-2032.
O que impulsiona a demanda por equipamentos e acessórios esportivos?
O uso recorrente de instalações de condicionamento físico e a inovação de produtos sustentam a demanda. Nos Estados Unidos, 56,4% dos usuários de halteres em academias de ginástica praticavam semanalmente em 2025.
Qual categoria de produto lidera as vendas de artigos esportivos?
Os equipamentos detinham a maior participação, com 37,52% em 2026. Os acessórios devem crescer mais rapidamente, a um CAGR de 6,78% durante 2027-2032.
Quais empresas competem no mercado de artigos esportivos?
Os principais participantes incluem Nike, Inc., Adidas Group, Puma SE, Under Armour, Inc. e Decathlon SE.
Qual desafio de segurança afeta os equipamentos de participação?
Falhas de segurança podem interromper a participação. O recall de fevereiro de 2026 da Petzl instruiu os usuários afetados de piolets NOMIC e ERGONOMIC a parar de usar os produtos.
Quais regiões lideram a demanda e o crescimento do mercado de artigos esportivos?
A América do Norte deteve 41,57% dos gastos em 2026. A Ásia-Pacífico deve crescer mais rapidamente, a um CAGR de 8,05% durante 2027-2032.