
Tamanho e Participação do Mercado de Embalagens da Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 22.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.75 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.21 % |
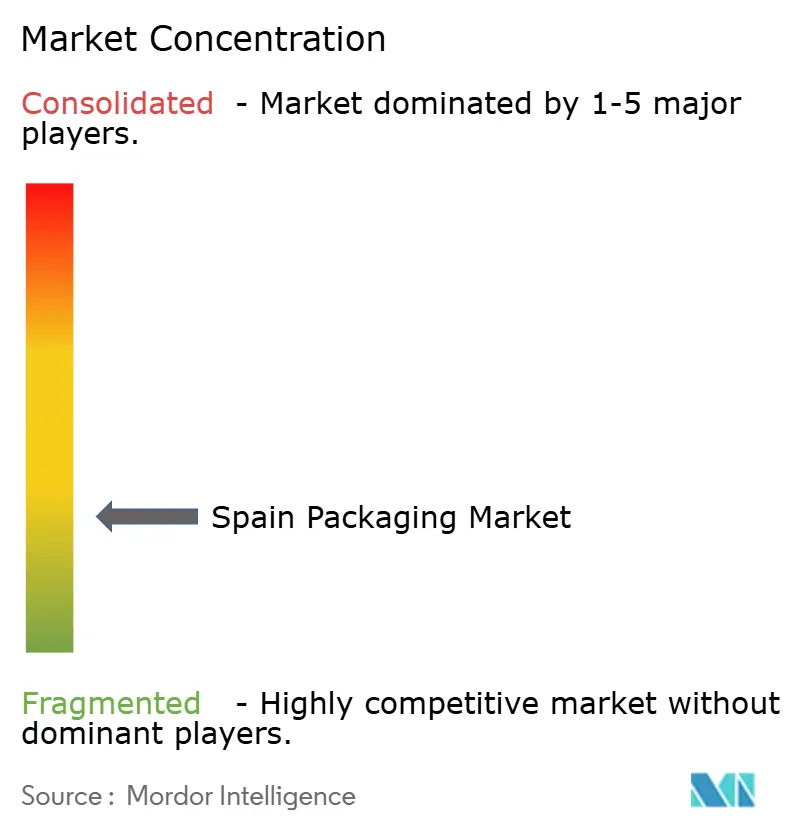
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens da Espanha por Mordor Intelligence
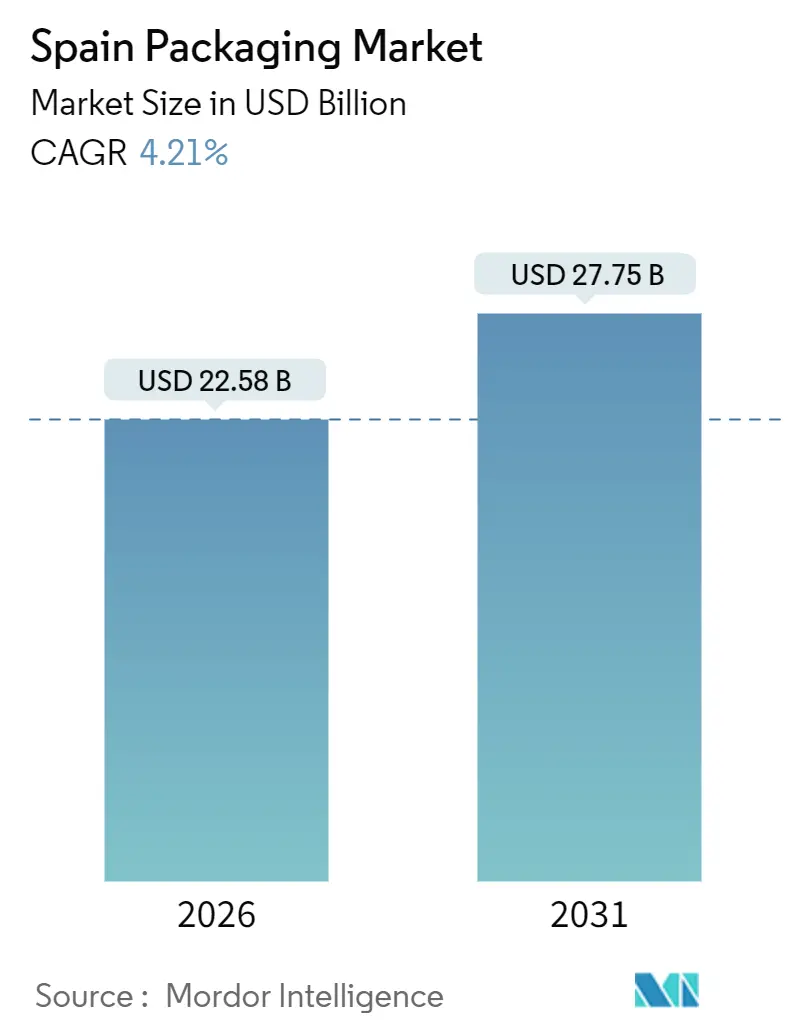
O tamanho do mercado de embalagens da Espanha atingiu USD 22,58 bilhões em 2026 e está projetado para alcançar USD 27,75 bilhões até 2031, traduzindo-se em um CAGR de 4,21% ao longo do período de previsão. Esse ritmo constante mascara uma mudança estrutural à medida que os conversores se adaptam ao Real Decreto 1055/2022, ao imposto sobre embalagens plásticas de EUR 0,45 por quilograma e a uma forte demanda proveniente das exportações de alimentos e das entregas do comércio eletrônico. As exportações de alimentos geraram um superávit comercial de EUR 12,054 bilhões nos primeiros sete meses de 2025, e os fluxos de encomendas online atingiram 1,303 bilhão em 2024, um aumento de 8,6% em relação ao ano anterior, reforçando a demanda por caixas de papelão ondulado, filmes flexíveis e formatos de proteção. Os proprietários de marcas agora aceleram os testes de papel reciclável, laminados de material único e garrafas leves para reduzir a exposição fiscal e cumprir os prazos de reciclabilidade do Regulamento da UE 2025/40. Enquanto isso, 93,8 milhões de visitantes internacionais em 2024 revitalizaram os artigos descartáveis para serviços de alimentação, e os conversores estão investindo em automação para compensar os custos voláteis de celulose e resina. Coletivamente, essas mudanças posicionam o mercado de embalagens da Espanha para um crescimento moderado, porém de maior qualidade, construído sobre os princípios da economia circular.
Principais Conclusões do Relatório
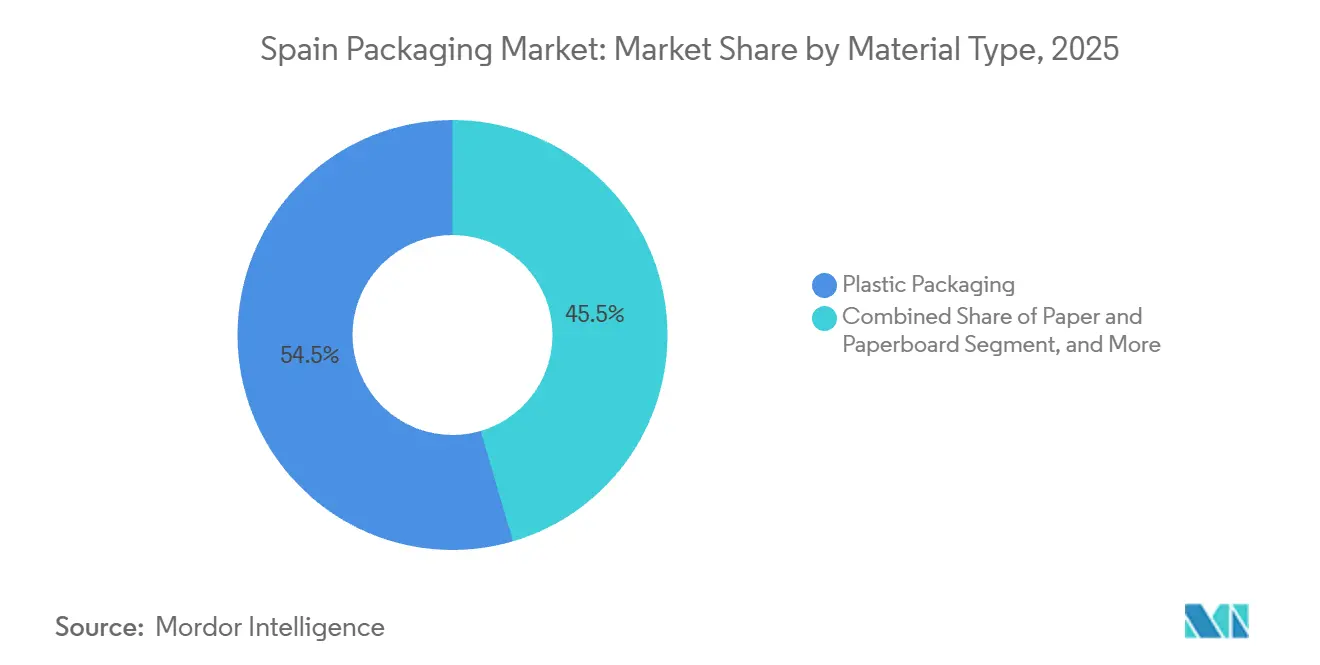
- Por material, as embalagens plásticas lideraram com 54,54% de participação no mercado de embalagens da Espanha em 2025, enquanto o papel e o papelão têm previsão de expansão a um CAGR de 5,32% até 2031.
- Por tipo de produto, os plásticos flexíveis capturaram 36,92% do mercado de embalagens da Espanha em 2025; os itens de papel descartáveis estão no caminho certo para um CAGR de 6,46% até 2031.
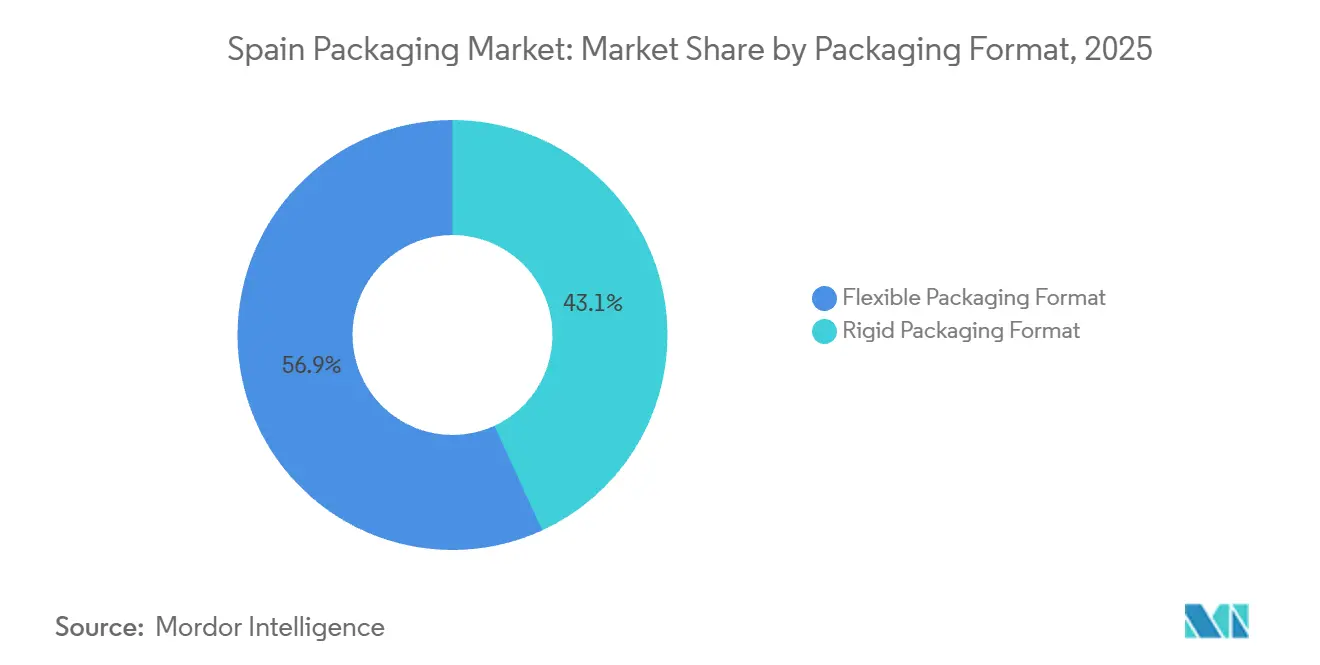
- Por formato, as configurações flexíveis representaram 56,86% do tamanho do mercado de embalagens da Espanha em 2025 e estão projetadas para crescer a um CAGR de 5,75%, superando os formatos rígidos.
- Por usuário final, as aplicações de alimentos dominaram com 27,78% de participação no tamanho do mercado de embalagens da Espanha em 2025, enquanto os cuidados pessoais e cosméticos devem registrar o CAGR mais rápido de 6,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Embalagens da Espanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte Crescimento das Exportações de Alimentos Processados da Espanha | +1.2% | Catalunha, Andaluzia, Comunidade Valenciana | Médio prazo (2 a 4 anos) |
| Aumento nos Volumes de Encomendas do Comércio Eletrônico que Exigem Embalagens de Proteção | +0.9% | Áreas metropolitanas de Madri, Barcelona e Valência | Curto prazo (≤ 2 anos) |
| Recuperação do Turismo Elevando a Demanda por Embalagens para Consumo em Movimento | +0.7% | Catalunha, Ilhas Baleares, Andaluzia, Canárias | Curto prazo (≤ 2 anos) |
| Metas Obrigatórias de Reciclabilidade sob o Real Decreto 1055/2022 | +0.8% | Nacional | Médio prazo (2 a 4 anos) |
| Investimentos em Automação nos Centros de Embalagens da Catalunha | +0.3% | Catalunha, Aragão, País Basco | Longo prazo (≥ 4 anos) |
| Projetos-Piloto de Passaporte Digital de Produto Impulsionando a Adoção de Embalagens Inteligentes | +0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Forte Crescimento das Exportações de Alimentos Processados da Espanha
O setor agroalimentar gerou um superávit comercial de EUR 12,054 bilhões nos primeiros sete meses de 2025, equivalente a 18,65% das exportações nacionais de mercadorias, e essa demanda de exportação consolida a demanda de base por transportadoras de papelão ondulado, caixas assépticas e filmes de embalagem a vácuo. O azeite de oliva, o vinho e a carne suína destinados aos mercados da UE e da Ásia devem cumprir as regras de embalagens de madeira da ISPM 15, impulsionando a adoção de paletes certificados e chapas de papelão ondulado tratadas termicamente.[1]Organização das Nações Unidas para Alimentação e Agricultura, "Normas Fitossanitárias ISPM 15 para Embalagens de Madeira," fao.org A fábrica de embalagem bolsa-em-caixa da Smurfit Kappa em Alicante, no valor de EUR 54 milhões (USD 64,6 milhões), adiciona capacidade voltada para os fluxos de vinho a granel.[2]Smurfit Kappa, "Fábrica de Embalagem Bolsa-em-Caixa em Alicante," smurfitkappa.com Como as exportações protegem as fábricas da desaceleração do varejo doméstico, os conversores estão atualizando para papelão liner leve de alta resistência que reduz os custos de frete por palete. Como resultado, o mercado de embalagens da Espanha se beneficia de uma base de demanda resiliente e diversificada em moeda, mesmo quando os gastos dos consumidores diminuem.
Aumento nos Volumes de Encomendas do Comércio Eletrônico que Exigem Embalagens de Proteção
O tráfego de encomendas atingiu 1,303 bilhão em 2024 e deve crescer mais 5,4% em 2025, intensificando as necessidades de envelopes de papelão ondulado, filmes de almofada de ar e selos invioláveis. Os centros de distribuição da Amazon e da Inditex em torno de Madri e Barcelona pressionam os fornecedores por prazos de entrega no dia seguinte, o que está acelerando as atualizações de automação entre as fábricas de caixas regionais. O envelope acolchoado de papel reciclável da Mondi, lançado pela Amazon Europa, ilustra como as soluções de papel leve podem substituir o plástico bolha sem sacrificar a resistência a quedas.[3]Mondi Group, "Envelope Acolchoado de Papel da Amazon," mondigroup.com O boom do comércio eletrônico canaliza volume incremental para o mercado de embalagens da Espanha, ao mesmo tempo que recompensa os conversores que integram impressão digital, personalização em estágio tardio e formatos prontos para devolução.
Recuperação do Turismo Elevando a Demanda por Embalagens para Consumo em Movimento
As chegadas internacionais aumentaram para 93,8 milhões em 2024, e os viajantes gastaram EUR 118,61 bilhões (USD 142 bilhões) até outubro de 2025, revitalizando as embalagens individuais de PET, latas de alumínio e copos de papel em aeroportos e resorts costeiros. A Vidrala respondeu com a garrafa de vinho Bordelesa Nova Lite de 360 gramas, reduzindo as emissões de transporte em 4% ao ano. Os restaurantes de serviço rápido nos corredores de praia estão migrando do poliestireno para embalagens moldadas em fibra para se alinhar com a Diretiva de Plásticos de Uso Único. As campanhas de coleta de alto perfil da Ecovidrio e da Ecoembes durante os meses de pico turístico reforçam os hábitos de reciclagem e as credenciais circulares do mercado de embalagens da Espanha.
Metas Obrigatórias de Reciclabilidade sob o Real Decreto 1055/2022
O decreto entrou em vigor em 2023 e estende as taxas de responsabilidade do produtor aos fluxos comerciais a partir de janeiro de 2025, ao mesmo tempo que eleva a meta de reciclagem doméstica para 70% até 2030. A Ecoembes já gerenciou 1,56 milhão de toneladas de embalagens domésticas em 2024, registrando uma taxa de recuperação de 76,3%. Os supermercados se qualificam para taxas zero quando 85% das embalagens são gerenciadas de forma privada, incentivando os varejistas a adotar a logística reversa interna, como demonstrado pela aquisição da Logifruit pela Mercadona em dezembro de 2025. Os conversores devem, portanto, projetar embalagens de material único e mudar para tintas à base de água que passem nos testes de triagem, incentivando os gastos de capital, mas também gerando pedidos de maior valor em todo o mercado de embalagens da Espanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços das Matérias-Primas Impulsionada pela Inflação | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com o Imposto sobre Embalagens Plásticas (EUR 0,45/kg) | -0.4% | Nacional | Médio prazo (2 a 4 anos) |
| Disponibilidade Limitada de rPET e rPP para Contato com Alimentos | -0.5% | Nacional, vinculado à infraestrutura de reciclagem da UE | Médio prazo (2 a 4 anos) |
| Concorrência de Embalagens Importadas de Baixo Custo | -0.3% | Nacional, pressão sobre categorias de commodities | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços das Matérias-Primas Impulsionada pela Inflação
O índice de preços ao produtor de celulose, papel e papelão permaneceu 8,5% acima dos níveis pré-pandemia em outubro de 2025, e a resina plástica oscilou de EUR 528 (USD 632) por tonelada em meados de 2022 para EUR 323 (USD 387) por tonelada um ano depois, antes de se estabilizar próximo a EUR 400 (USD 479) por tonelada. Essa turbulência compromete os contratos de fornecimento de longo prazo e empurra os pequenos conversores com ferramentas limitadas de proteção para situações de estresse de fluxo de caixa. A energia continua sendo outra variável imprevisível, apesar dos projetos de caldeiras a biomassa na fábrica da International Paper em Madri, projetados para reduzir as emissões de CO₂ em 50%. A volatilidade persistente das matérias-primas, portanto, subtrai impulso do mercado de embalagens da Espanha, mesmo com o crescimento da demanda.
Disponibilidade Limitada de rPET e rPP para Contato com Alimentos
A Espanha tem aproximadamente 2 milhões de toneladas de capacidade de reciclagem de plástico, mas as aprovações da EFSA para rPET em contato com alimentos ainda são escassas, e cerca de 300.000 toneladas de capacidade foram encerradas em toda a UE em 2024 devido aos baixos preços da resina virgem. As marcas de bebidas que se comprometeram com 50% de conteúdo reciclado estão importando pellets da Alemanha e dos Países Baixos, adicionando custos de frete e emissões de carbono. O imposto sobre embalagens plásticas concede alívio apenas se as embalagens atingirem 25% de conteúdo reciclado, criando um abismo de conformidade para os conversores que não conseguem garantir o fornecimento. A escassez de reciclado para contato com alimentos atua, portanto, como um freio material na transição circular do mercado de embalagens espanhol.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: O Papel Ganha Terreno à Medida que a Economia Fiscal Muda
As embalagens plásticas detinham 54,54% do mercado de embalagens da Espanha em 2025, abrangendo filmes flexíveis, garrafas e tampas. O papel e o papelão têm previsão de registrar o CAGR mais rápido de 5,32% até 2031, à medida que os proprietários de marcas buscam alívio fiscal e se preparam para as regras de reciclabilidade da UE. O tamanho do mercado de embalagens da Espanha para categorias de papel se beneficia de investimentos como a atualização de EUR 30 milhões (USD 36 milhões) da Mondi em Zaragoza, que adiciona papéis de barreira recicláveis. O metal mantém um nicho em alimentos e bebidas enlatados graças à reciclabilidade infinita, enquanto o vidro de embalagem acompanha a demanda premium de vinhos e destilados, apoiado pela taxa de caco de vidro de 49% da Vidrala. O polietileno e o polipropileno continuam como materiais de base para revestimentos e bandejas para micro-ondas, embora os designs leves mitiguem a exposição fiscal. O cloreto de polivinila e o poliestireno recuam sob pressão regulatória, substituídos por fibra moldada e alternativas de PET.
Os conversores investiram EUR 288 milhões (USD 345 milhões) nas fábricas de papel espanholas em 2023, com um quarto destinado à inovação que reduz os pesos de base e aumenta o conteúdo reciclado. A reconstrução da máquina da Smurfit WestRock em Navarra ampliará a flexibilidade de gramatura do kraftliner, reduzindo a energia por tonelada. Os fornecedores de latas metálicas buscam tampas leves e abas fixas, espelhando as tampas fixas de PET que cumprem a Diretiva de Plásticos de Uso Único. No geral, os incentivos fiscais e os compromissos circulares posicionam o papel firmemente como motor de crescimento do mercado de embalagens da Espanha, mesmo que os plásticos mantenham escala.


Por Tipo de Produto: Os Plásticos Flexíveis Dominam, os Artigos de Papel para Serviços Aceleram
Os plásticos flexíveis capturaram 36,92% da participação no mercado de embalagens da Espanha em 2025 por meio de embalagens para salgadinhos, filmes para alimentos congelados e laminados farmacêuticos. No entanto, os copos, tigelas e embrulhos de papel descartáveis devem se expandir a um CAGR de 6,46% com base nos restaurantes de serviço rápido e no turismo revitalizado. As caixas de papelão ondulado ainda comandam a liderança em volume; a Espanha produziu 6,049 milhões de toneladas de papel e papelão em 2023, dois terços dos quais alimentaram a cadeia de embalagens. As caixas dobráveis atendem a cosméticos e confeitaria; a Quadpack investiu EUR 2 milhões (USD 2,4 milhões) em capacidade de injeção para potes de PMMA que elevam o apelo nas prateleiras.
Os plásticos rígidos, dominados por garrafas de PET e tampas de polipropileno, estão se voltando para o aliviamento de peso e tampas fixas para satisfazer tanto a tributação quanto as diretivas da UE. Os fabricantes de pré-formas de PET, como a Plastipak, abastecem os envasadores locais, enquanto a Coveris lança laminados de papel-plástico facilmente separáveis. As latas de alumínio para bebidas, fornecidas pela Ball e pela Crown, crescem com base na cerveja artesanal e nas bebidas energéticas, aproveitando sua reciclabilidade de 100%. O vidro permanece consolidado no vinho premium, com a nova paleta de cores da Vidrala oferecendo diferenciação. Em suma, os plásticos flexíveis mantêm a primazia no volume do mercado de embalagens da Espanha, mas os artigos de papel para serviços agora lideram o crescimento relativo.
Por Formato de Embalagem: Os Flexíveis Superam os Rígidos sob o Imposto Baseado em Peso
Os formatos flexíveis representaram 56,86% do mercado de embalagens espanhol em 2025 e têm previsão de crescer a um CAGR de 5,75% até 2031. As embalagens verticais, os filmes de embalagem contínua e as embalagens a vácuo utilizam até 70% menos material do que os potes rígidos, ampliando as economias quando o imposto sobre embalagens plásticas é cobrado por peso. O BarrierPack Reciclável da Mondi ilustra como um laminado de papel-alumínio pode atender às especificações de oxigênio e umidade sem uma camada de polietileno. O comércio eletrônico adiciona mais demanda, à medida que a Amazon adota envelopes acolchoados de papel que são enviados planos e reduzem o preenchimento de espaços vazios.
Os formatos rígidos ainda dominam bebidas, cosméticos e alimentos premium. A Coca-Cola European Partners reduziu o peso das garrafas de PET em 15% entre 2020 e 2024, e a Vidrala acompanhou com a garrafa de vinho Nova Lite de 360 gramas. Os modelos de recarga também impulsionam a demanda por rígidos; a integração das caixas Logifruit pela Mercadona mantém os contêineres em circuitos fechados para múltiplas viagens. Em equilíbrio, as embalagens flexíveis carregarão o bastão do crescimento, mas as inovações rígidas garantem relevância contínua no mercado de embalagens da Espanha.
Por Usuário Final: Alimentos Lidera, Beleza Define o Ritmo
Os alimentos contribuíram com 27,78% do mercado de embalagens da Espanha em 2025, ancorados pelo azeite de oliva, vinho e carne suína orientados para exportação, que exigem soluções de papelão ondulado, assépticas e de embalagem a vácuo. A expansão de marcas próprias dos supermercados permite que os grandes varejistas negociem descontos por volume, e as frotas de caixas reutilizáveis reduzem os custos por viagem. Os pontos de venda de serviço rápido, impulsionados pelo turismo, trocam o poliestireno por artigos de serviço compostáveis ou de PET, apoiando centros de papel como o complexo biossustentável da Drylock de EUR 113 milhões (USD 135 milhões) em Segóvia.
Os cuidados pessoais e cosméticos são projetados como o segmento de CAGR mais rápido, de 6,18%. A Quadpack, sediada em Barcelona, lança tampas Woodacity certificadas pelo FSC e compactos recarregáveis que atendem aos manuais de sustentabilidade das marcas de luxo. As embalagens de bebidas seguem, cobrindo PET, alumínio, vidro e caixas. Os usuários industriais e químicos utilizam tambores e contêineres intermediários para granel, enquanto a agricultura depende de filmes extensíveis e caixas de produção retornáveis vinculadas à rede de pooling habilitada por IoT da IFCO. Essa matriz diversificada de usuários finais garante volume de base estável para o mercado de embalagens da Espanha, ao mesmo tempo que permite nichos de alta margem em beleza premium.
Análise Geográfica
A Catalunha lidera a demanda do mercado de embalagens da Espanha, combinando exportações de alimentos, produção de cosméticos e 19,3% das chegadas de turistas em 2024. A fábrica de papelão ondulado da Saica de EUR 100 milhões (USD 120 milhões) em Barcelona e as linhas sustentáveis da Nestlé de EUR 15 milhões (USD 18 milhões) em Girona exemplificam apostas de capacidade no crescimento regional. Madri funciona como o centro nervoso do comércio eletrônico; a caldeira a biomassa da International Paper em Fuenlabrada sublinha um esforço para reduzir a dependência da rede elétrica. A Andaluzia canaliza azeite de oliva e cítricos pelos corredores de exportação, sustentando os fluxos de papelão ondulado, enquanto o País Basco abriga a principal fábrica de vidro da Vidrala, abastecendo as vinícolas da Rioja.
O Aragão se beneficia do investimento de EUR 30 milhões da Mondi em Zaragoza, voltado para papel reciclável. As Ilhas Baleares e as Canárias registram picos sazonais nas vendas de bebidas individuais, apoiados pelo lançamento de contêineres insulares da Ecovidrio de EUR 743 milhões (USD 889 milhões) para atingir 80% de reciclagem de vidro até 2030.
A Comunidade Valenciana equilibra as exportações de cítricos e as embalagens de proteção para azulejos cerâmicos, enquanto os clusters automotivos de Castela e Leão elevam a demanda por racks retornáveis. A harmonização sob o Real Decreto 1055/2022 deve suavizar as disparidades regionais de taxas, mas os municípios com sistemas de resíduos fragmentados ainda enfrentam custos de conformidade mais elevados.
Panorama regulatório
As regras de embalagem da Espanha estão ancoradas no Real Decreto 1055/2022, em vigor desde 2023. Ele amplia as obrigações de responsabilidade estendida do produtor (RAP/EPR) em todos os fluxos de resíduos de embalagens e exige que os produtores se registrem na Seção de Embalagens do Registro de Produtores de Produtos, além de relatórios anuais sobre embalagens colocadas no mercado e financiamento do sistema de resíduos. O regime também formaliza o papel dos sistemas coletivos (SCRAP) e individuais (SIRAP) de conformidade para o cumprimento das obrigações de devolução e financiamento. Isso aumenta a visibilidade de documentação e taxas, e adiciona pressão de ecomodulação para conversores e proprietários de marcas.
No nível da UE, o Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens aplica-se de forma geral a partir de 12 de agosto de 2026 e tem precedência quando disposições nacionais entram em conflito. Na Espanha, o período de sobreposição está impulsionando o trabalho de alinhamento à medida que o MITECO emite esclarecimentos sobre como as regras da UE interagem com o Real Decreto 1055/2022. Durante essa transição, a atividade de redesenho em torno da reciclabilidade, reutilização e requisitos de rastreabilidade está se intensificando, enquanto o registro de produtores, a qualidade dos dados e o financiamento da gestão de resíduos permanecem como as principais alavancas de conformidade que afetam as especificações de embalagens e a seleção de materiais.
Análise da cadeia de valor
A cadeia de valor de embalagens da Espanha começa com matérias-primas, incluindo pasta de celulose e papel recuperado, resinas polimétricas, alumínio e vidro reciclado. Em seguida, avança para a conversão, abrangendo fábricas de papel e papelão ondulado, conversores de plásticos flexíveis e rígidos, fabricantes de latas e fornos de vidro. A etapa seguinte inclui maquinário e consumíveis de embalagem, como impressão, revestimentos/tintas, adesivos e automação, antes de a embalagem chegar aos usuários finais nos segmentos de alimentos, bebidas, farmacêutico, beleza e industrial.
A demanda é sustentada por embarcadores de alimentos orientados à exportação e altos volumes de encomendas, que impulsionam formatos de papelão ondulado e proteção, além de estimular o uso de filmes flexíveis. O investimento em papéis de barreira e recipientes leves também está alterando a combinação de insumos e capacidades de conversão. No lado da circularidade, os requisitos de conformidade tornaram a coleta, triagem e reciclagem pós-consumo parte integrante da cadeia, com produtores escolhendo entre as rotas SCRAP e SIRAP para financiar e operacionalizar a gestão de resíduos de embalagens sob o Real Decreto 1055/2022. A coordenação do setor é apoiada pela AESPACKAGING, que representa empresas em materiais, maquinário e aplicações de mercado, e conecta as partes interessadas espanholas a fóruns internacionais de embalagens por meio de seu papel na World Packaging Organisation (WPO), ajudando a disseminar práticas de design para reciclagem e padrões técnicos compartilhados.
Cenário Competitivo
Multinacionais como Smurfit WestRock, Mondi, Amcor e International Paper competem com campeões regionais como Saica, Vidrala e Hinojosa, conferindo ao mercado de embalagens da Espanha uma estrutura moderadamente fragmentada. A Smurfit WestRock registrou vendas líquidas de USD 8,003 bilhões no terceiro trimestre de 2025 e está modernizando a máquina de papel 3 de Navarra para uma partida no primeiro trimestre de 2026.
A International Paper saltou para o topo após adquirir a DS Smith, embora os reguladores da UE tenham forçado a alienação de uma fábrica em Bilbao para o PALM Group. A integração vertical dos varejistas está crescendo; a Mercadona comprou a Logifruit e seu pool de caixas com 1.600 funcionários para internalizar a logística reversa.
A tecnologia também diferencia. O hub digital da IFCO em Barcelona incorpora sensores de IoT e roteamento por inteligência artificial para estender a vida útil das caixas. A Ecoembes investe EUR 192,5 milhões (USD 230,4 milhões) por ano em triagem por inteligência artificial e marcas d'água digitais para elevar as taxas de recuperação. Os conversores menores que sentem a pressão fiscal e de conformidade são alvos preferenciais; a aquisição da Embalajes Echeberría pela Nefab em abril de 2025 e o aumento de capital de EUR 1,6 milhão (USD 1,9 milhão) da Iflex ilustram a consolidação e as novas apostas de capacidade. O resultado líquido é um cenário em que escala, capacidade de reciclagem e atualizações digitais ditam o sucesso competitivo.
Líderes do Setor de Embalagens da Espanha
Amcor PLC
International Paper Company
Crown Holdings Inc.
Coveris Holdings SA
Quadpack Industries SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O Real Decreto 1055/2022 cria uma oportunidade clara de transição de conformidade para embalagens industriais e comerciais na Espanha. À medida que mais fluxos de embalagens passam a integrar o financiamento e os relatórios de responsabilidade do produtor, os conversores enfrentam maior demanda por designs de embalagem auditáveis e facilmente classificáveis, incluindo estruturas monomateriais, tintas à base de água e componentes que passam nos testes de triagem. A gestão pela Ecoembes de 1,56 milhão de toneladas de embalagens domésticas em 2024, com uma taxa de recuperação de 76,3%, destaca a escala da infraestrutura organizada de coleta e recuperação à qual proprietários de marcas e conversores estão se integrando. Varejistas com capacidades de logística reversa, incluindo a Mercadona por meio da Logifruit, também estão expandindo modelos de circuito fechado para embalagens secundárias e terciárias.
A reformulação regulatória também está abrindo oportunidades de substituição e desempenho em papel reciclável e formatos de papel de barreira, além de conformidade habilitada por dados, à medida que o Regulamento (UE) 2025/40 se aplica de forma geral a partir de 12 de agosto de 2026 e a Espanha continua a alinhar as diretrizes de implementação por meio do MITECO. No lado da demanda, o comércio eletrônico de alto volume (1,303 bilhão de encomendas em 2024) apoia embalagens de tamanho adequado que reduzem o preenchimento de vazios, enquanto a logística de exportação e o consumo em trânsito impulsionado pelo turismo mantêm o volume vinculado a embalagens de papelão ondulado, flexíveis e de bebidas. Juntas, essas dinâmicas favorecem os conversores capazes de combinar desempenho de design para reciclagem com prototipagem rápida, automação e relatórios verificados em linhas de embalagens primárias, secundárias e terciárias.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: A Crown Holdings Inc. anunciou um plano de investimento de capital de 550 milhões para 2026, incluindo expansões de capacidade e melhorias de instalações em locais na Espanha. A iniciativa visa a expansão da capacidade de embalagens na Espanha e fortalece a base de manufatura regional para atender à demanda de embalagens de bebidas e alimentos.
- Fevereiro de 2026: A Amcor plc instalou um novo sistema de manufatura aditiva de impressão 3D em seu Centro de Inovação de Barcelona. A atualização acelera o desenvolvimento de embalagens rígidas e reduz o tempo de lançamento no mercado espanhol.
- Janeiro de 2026: A modernização da máquina de papel 3 da fábrica de Navarra da Smurfit WestRock permanece dentro do prazo para comissionamento no primeiro trimestre de 2026. O projeto apoia maior eficiência e produtividade no fornecimento espanhol de embalagens de papelão ondulado e papel.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange embalagens utilizadas na Espanha em materiais e formatos comuns, sendo medido em valor em USD. O dimensionamento reflete a demanda de embalagens vinculada aos principais setores de uso final, onde as embalagens são adquiridas e consumidas dentro do país.
Exclusões de escopo: maquinário e equipamentos de embalagem, e serviços de logística não relacionados a embalagens são excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Material
- Papel e Papelão
- Plástico
- Polietileno e Polipropileno (PP)
- Polietileno de Alta Densidade (PEAD) e Polietileno de Baixa Densidade (PEBD)
- Politereftalato de Etileno (PET)
- Policloreto de Vinila (PVC)
- Poliestireno (PS)
- Outros Plásticos
- Metal
- Vidro de Embalagem
- Por Tipo de Produto
- Tipo de Produto de Papel e Papelão
- Caixas Dobráveis e Caixas Rígidas
- Caixas e Contêineres de Papelão Ondulado
- Produtos de Papel Descartáveis
- Outros Tipos de Produtos de Papel e Papelão
- Tipo de Produto Plástico
- Plásticos Rígidos
- Garrafas e Potes
- Tampas e Fechamentos
- Produtos de Grau a Granel
- Outros Plásticos Rígidos
- Plásticos Flexíveis
- Embalagens Verticais
- Sacos
- Filmes e Embrulhos
- Outros Plásticos Flexíveis
- Plásticos Rígidos
- Tipo de Produto Metálico
- Latas
- Contêineres de Aerossol
- Tampas e Fechamentos
- Outros Tipos de Produtos Metálicos
- Tipo de Produto de Vidro de Embalagem
- Garrafas
- Potes
- Tipo de Produto de Papel e Papelão
- Por Formato de Embalagem
- Formato de Embalagem Rígido
- Formato de Embalagem Flexível
- Por Usuário Final
- Alimentos
- Bebidas
- Farmacêuticos e Médicos
- Cuidados Pessoais e Cosméticos
- Industrial e Químico
- Agricultura
- Automotivo
- Outros Usuários Finais
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com o mapeamento da demanda por embalagens na Espanha, ligando-a então às tendências de materiais e formatos que podem ser verificadas em dados públicos. As fontes incluíram estatísticas comerciais aduaneiras da Espanha, séries de produção e resíduos do Eurostat e publicações do governo espanhol relacionadas às regras de embalagens e economia circular.
Para manter os insumos práticos, também utilizamos referências como relatórios de recuperação e reciclagem de embalagens de órgãos nacionais de conformidade, publicações regulatórias da UE que afetam o design de embalagens e a escolha de materiais, e artigos revisados por pares sobre materiais de embalagem e rendimentos de reciclagem. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram usados para verificar mudanças na combinação, pressão de preços e demanda de mercado final. Quando útil, foram usados uma assinatura paga para dados financeiros de empresas e um banco de dados de importação e exportação em nível de envio para validar direcionalmente a atividade de mercado em torno dos principais materiais. As fontes documentais listadas aqui não são exaustivas, e revisamos muitos documentos adicionais para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para confirmar o que realmente está movimentando o mercado na Espanha por material, formato e uso final, e para testar rigorosamente as premissas documentais. As entrevistas incluíram participantes de toda a cadeia de valor, como conversores, fornecedores de matéria-prima, proprietários de marcas e especialistas do lado da distribuição. As informações foram então usadas para reconciliar sinais de demanda entre os principais centros de consumo espanhóis e categorias voltadas para exportação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 12% |
| Nível médio: 42% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 22% | Gerentes: 51% |
Dimensionamento e Previsão de Mercado
O tamanho do mercado foi construído usando uma abordagem top-down, na qual a demanda de uso final na Espanha é traduzida em valor de embalagem por meio do mapeamento do consumo de materiais e formatos, seguido pela aplicação de preços realistas por tipo de embalagem. Para manter os totais fundamentados, também realizamos verificações seletivas bottom-up usando consolidações amostradas de fornecedores e conversas de canal, seguidas por cálculos de volume amostrado multiplicado pelo preço médio de venda (ASP) para alguns grupos de embalagens de alto peso.
Os principais fatores que moveram o modelo incluíram mudanças na combinação de embalagens entre materiais rígidos e flexíveis, movimentos de preços de polímeros e papel, e a demanda de latas de vidro e metal vinculada aos volumes de bebidas. Também acompanhamos o ritmo do redesenho impulsionado pela sustentabilidade, incluindo a redução de peso e a conversão monomaterial. Os indicadores monitorados incluíram a produção de alimentos e bebidas, sinais de produção farmacêutica e fluxos comerciais que podem alterar o consumo de embalagens mesmo quando o consumo doméstico está estável.
Para a previsão, foi utilizada análise de cenários em torno das principais variáveis de custo e regulatórias, e o cenário-base foi então suavizado usando lógica de séries temporais para que picos de curto prazo não distorçam a tendência. Quando surgiram lacunas nas verificações bottom-up, aplicamos premissas conservadoras e depois as retestamos por meio de chamadas de acompanhamento até que os volumes e ASPs implícitos se alinhassem com o que os respondentes descreveram como viável na Espanha.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados cruzadamente com sinais independentes, como mudanças na combinação de materiais, direção da produção industrial e padrões de comércio externo que indiretamente confirmam o fluxo de embalagens. Se o modelo mostrar um salto súbito que não pode ser explicado por custo, volume ou combinação, revisamos as premissas e recalculamos os insumos relevantes antes da aprovação final.
A validação foi feita em várias etapas. Um analista construiu o modelo, um segundo analista revisou a lógica, a consistência das unidades e a variação ano a ano, e depois sinalizou variações incomuns para nova verificação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças políticas que afetam a demanda ou os preços de embalagens. Antes da entrega, concluímos uma revisão final para que a versão publicada reflita as informações mais recentes disponíveis.
Estimativa de Mercado de Embalagens da Espanha da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagens na Espanha frequentemente parecem diferentes porque o momento da atualização dos dados, as escolhas de conversão de moeda e a forma como os ASPs são atualizados para resina, papel, vidro e metal podem alterar os totais de valor mesmo quando os volumes são semelhantes. As diferenças também vêm do que é tratado como demanda de embalagens dentro do escopo versus atividades adjacentes relacionadas a embalagens.
Uma verificação prática é se os preços são projetados usando inflação geral ou se são reconstruídos com movimentos específicos de materiais e depois validados com sinais de comércio e produção, que é a etapa de atualização usada pela Mordor Intelligence neste relatório. Quando essa etapa não é seguida, as estimativas podem sobrestimar o valor durante picos de custo ou subestimá-lo quando a combinação muda para formatos de maior valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 22,58 bilhões de USD (2026) | |
| Estudo de Exposição Setorial A | 43,70 bilhões de USD (2023) | Este número reflete o faturamento do setor reportado em EUR e depois convertido, o que pode incluir atividades relacionadas a embalagens além da demanda de embalagens, e está ancorado em um ano diferente, no qual a inflação de preços foi excepcionalmente forte. |
| Jornal Comercial B | 40,41 bilhões de USD (2023) | Esta estimativa se alinha a uma visão do tipo receita para o setor mais amplo de embalagens, que pode incorporar maquinário, serviços ou faturamento setorial mais amplo, e pode não reconstruir os ASPs no nível de embalagem por material e formato para o ano-base da previsão. |
No geral, a diferença é explicada principalmente pelo alinhamento de ano, pelo que é contado como demanda de embalagens versus faturamento setorial mais amplo, e pela forma como as atualizações de preços são tratadas. Ao manter o escopo vinculado a materiais e formatos de embalagem usados na Espanha e aplicar verificações repetíveis sobre sinais de preço e demanda, o número final permanece mais fácil de rastrear e retestar quando as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de embalagens da Espanha e seu crescimento esperado?
O tamanho do mercado de embalagens da Espanha atingiu USD 22,58 bilhões em 2026 e tem previsão de alcançar USD 27,75 bilhões até 2031, implicando um CAGR de 4,21%.
Qual categoria de material está crescendo mais rapidamente nas embalagens espanholas?
O papel e o papelão têm projeção de expansão a um CAGR de 5,32% até 2031, à medida que as marcas substituem por substratos recicláveis.
Como o imposto sobre embalagens plásticas está afetando as estratégias dos conversores?
O imposto de EUR 0,45 por quilograma sobre plástico não reciclado acelera o aliviamento de peso, o design de material único e a migração para alternativas à base de papel.
Qual segmento de usuário final registrará o maior crescimento?
As embalagens de cuidados pessoais e cosméticos têm previsão de avançar a um CAGR de 6,18% graças à premiumização e aos formatos de beleza recarregáveis.
Qual região geográfica contribui com a maior demanda por embalagens?
A Catalunha lidera a demanda com base em processadores de alimentos orientados para exportação, fabricação de cosméticos e elevado número de chegadas de turistas.
As empresas multinacionais ou regionais são dominantes na Espanha?
O mercado é moderadamente fragmentado, com multinacionais como Smurfit WestRock e Mondi detendo vantagens de escala, mas líderes regionais como Saica e Vidrala mantendo posições locais sólidas.
Página atualizada pela última vez em:



