
Tamanho e Participação do Mercado Imobiliário de Escritórios da Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
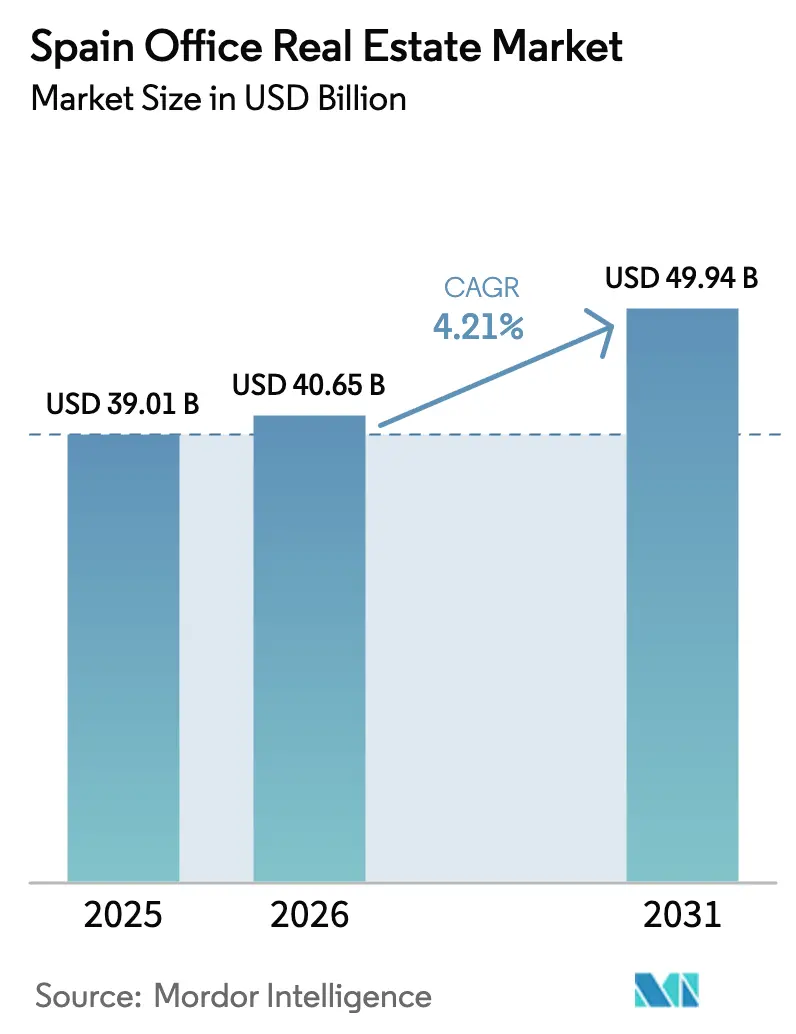
| Tamanho do mercado no ano base (2025) | 39.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 40.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 49.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.21 % |
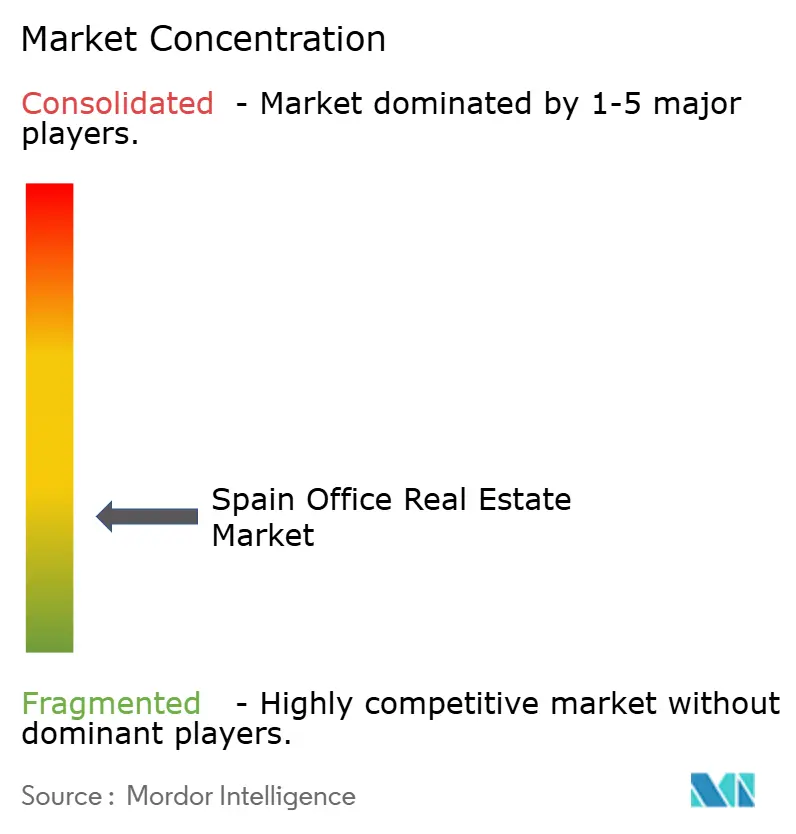
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Escritórios da Espanha pela Mordor Intelligence
Espera-se que o tamanho do mercado imobiliário de escritórios da Espanha cresça de USD 39,01 bilhões em 2025 para USD 40,65 bilhões em 2026 e está previsto para atingir USD 49,94 bilhões até 2031 a uma CAGR de 4,21% no período 2026-2031. A estabilidade política, os custos operacionais competitivos e o posicionamento de Madrid e Barcelona como principais hubs europeus de tecnologia e serviços financeiros impulsionam o crescimento. Os edifícios de Categoria A atraem a maior parte da demanda de locação, pois suas especificações modernas atendem aos requisitos de trabalho híbrido e aos crescentes padrões ESG. Os contratos de locação flexíveis permanecem a rota preferida para os ocupantes, com as transações de aluguel representando a maior parcela da atividade. O momentum do investimento direto estrangeiro está intacto, evidenciado pelo salto nos projetos de serviços financeiros e pelo apetite institucional por ativos verdes certificados que oferecem fluxos de caixa confiáveis.[1]Blanca García-Moral e M.ª Isabel Laporta-Corbera, Desenvolvimentos na Dívida Pública Espanhola em 2023,
Banco de España, bde.es
Principais Conclusões do Relatório
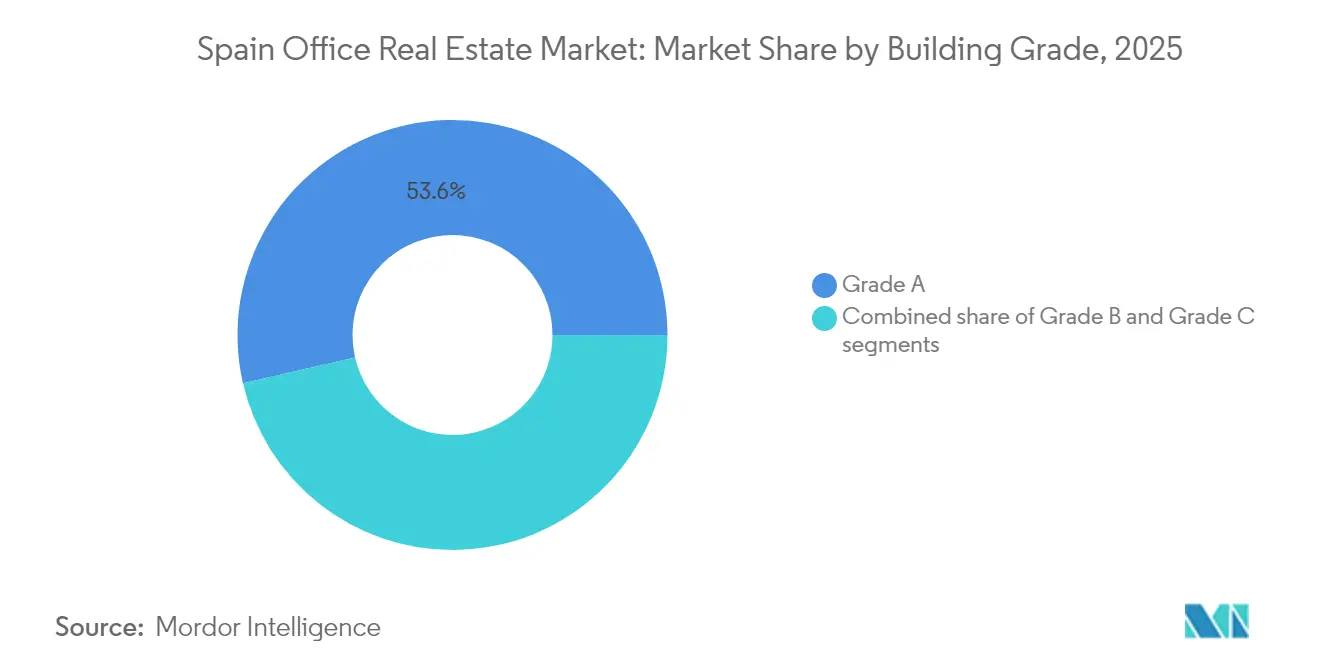
- Por classificação de edifício, os ativos de Categoria A detinham 53,60% da participação do mercado imobiliário de escritórios da Espanha em 2025, enquanto o estoque de Categoria B está projetado para registrar a CAGR mais rápida de 4,58% até 2031.
- Por tipo de transação, o segmento de aluguel dominou com 78,30% da receita em 2025; espera-se que as transações de vendas cresçam a uma CAGR de 4,73% até 2031.
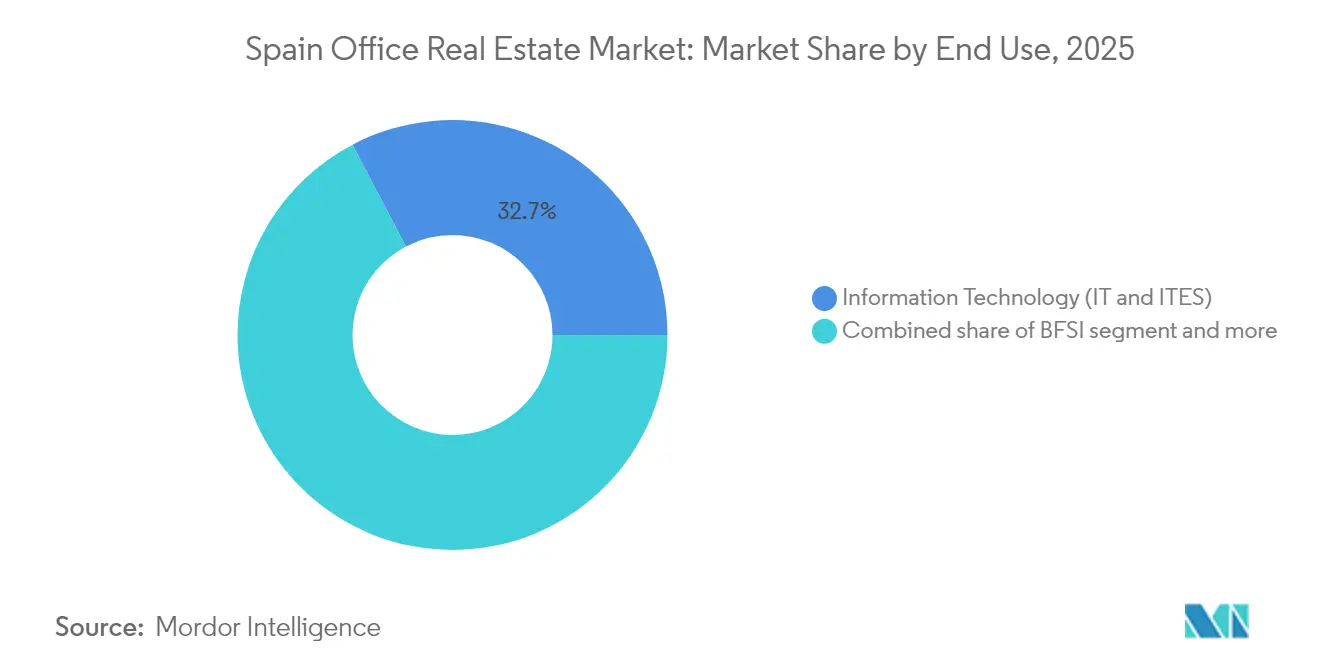
- Por uso final, a tecnologia da informação e os serviços habilitados por TI capturaram 32,70% da demanda em 2025, e este segmento está definido para se expandir a uma CAGR de 4,92% até 2031.
- Por cidade, Madrid comandou 41,40% da atividade total em 2025, enquanto Valencia está prevista para registrar a CAGR mais elevada de 5,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Imobiliário de Escritórios da Espanha
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos ecossistemas de tecnologia e startups | +1.2% | Madrid, Barcelona, com extensão para Valencia | Médio prazo (2-4 anos) |
| Nearshoring de TI e centros de serviços compartilhados | +0.8% | Madrid, Barcelona, Valencia | Longo prazo (≥ 4 anos) |
| Aumento na demanda por espaços de trabalho flexíveis | +0.9% | Nacional, principais centros urbanos | Curto prazo (≤ 2 anos) |
| Foco de investidores institucionais em ativos compatíveis com ESG | +0.7% | Zonas prime de Madrid e Barcelona | Médio prazo (2-4 anos) |
| Incentivos governamentais para retrofits com eficiência energética | +0.6% | Nacional, ênfase nas grandes cidades | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Ecossistemas de Tecnologia e Startups em Madrid e Barcelona
A economia tecnológica da Espanha gerou mais de USD 129,6 bilhões em 2024 e empregou 764.000 pessoas, consolidando Madrid e Barcelona como polos atrativos para empresas digitais de alto crescimento. Os influxos de capital de risco ultrapassaram USD 3,24 bilhões em 2024, incentivados pelos benefícios fiscais da Lei de Startups de 2022 e por uma rede de mais de 300 incubadoras. Somente o distrito 22@ de Barcelona representou 32% das locações anuais, comprovando que a concentração tecnológica impulsiona os prêmios de aluguel. A demanda se concentra em espaços de Categoria A com mais de 1.000 m², permitindo às empresas incorporar infraestrutura de TI sofisticada. À medida que as startups amadurecem e se tornam scale-ups, sua necessidade de contratos de longo prazo em edifícios de alta especificação se intensifica, garantindo absorção constante do mercado imobiliário de escritórios da Espanha.
Nearshoring de TI e Centros de Serviços Compartilhados do Norte e Oeste da Europa
Empresas latino-americanas investiram USD 72,2 bilhões na Espanha entre 2020 e 2024, lançando 360 projetos greenfield que frequentemente ancoraram operações de back-office e software em Madrid ou Barcelona. Embora métricas detalhadas de nearshoring do Norte da Europa sejam escassas, os hubs espanhóis competitivos em custos servem como gateways estratégicos tanto para a UE quanto para a América Latina. O estabelecimento da base em Madrid pela Eight Advisory em 2025 ilustra a atratividade da cobertura de rede de alta capacidade de 93% da Espanha e dos custos de mão de obra favoráveis. Esses fatores sustentam um incremento de longa duração no mercado imobiliário de escritórios da Espanha à medida que as empresas consolidam suas operações em centros de serviços.
Aumento na Demanda por Espaços de Trabalho Flexíveis e Modelos de Escritório Híbrido
As políticas de trabalho híbrido agora abrangem 55% dos funcionários espanhóis, reformulando o planejamento de espaços para favorecer ambientes ricos em colaboração. A CBRE adquiriu a propriedade total da Industrious, o que reflete o crescente reconhecimento institucional da demanda por espaços de trabalho flexíveis, enquanto as empresas priorizam cada vez mais designs focados em colaboração em detrimento dos modelos tradicionais de densidade. Valencia reflete essa mudança: as solicitações por unidades acima de 1.000 m² aumentaram significativamente em 2024, lideradas por ocupantes do setor de tecnologia que buscam layouts plug-and-play. Embora os modelos híbridos reduzam marginalmente os espaços totais, eles impulsionam a demanda por edifícios premium orientados à experiência, elevando os aluguéis efetivos no mercado imobiliário de escritórios da Espanha.
Interesse de Investidores Institucionais em Ativos de Escritórios Prime Compatíveis com ESG
O investimento imobiliário europeu está projetado para crescer 23% ano a ano, atingindo USD 231,1 bilhões em 2025, com investidores de valor agregado visando ativos não-prime para upgrades de sustentabilidade. Os edifícios da Espanha respondem por 30% do consumo energético nacional, e mais de 80% possuem classificações de baixa eficiência, apresentando amplas oportunidades de retrofit. O portfólio da Colonial, com 99% de certificação verde e avaliado em USD 12,58 bilhões, ilustra como a sustentabilidade impulsiona alta ocupação de 95% e crescimento constante dos aluguéis. O aumento da regulamentação ESG sob a CSRD da UE acelera a bifurcação entre ativos preparados para o futuro e estoque obsoleto no mercado imobiliário de escritórios da Espanha.[2]Comissão Europeia, "Diretiva de Relatórios de Sustentabilidade Corporativa (CSRD): Jornal Oficial L 322/15," União Europeia, eur-lex.europa.eu
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso persistente de oferta em zonas não centrais | -1.1% | Áreas secundárias de Madrid e Barcelona | Médio prazo (2-4 anos) |
| Altos custos de retrofit para edifícios obsoletos | -0.8% | Nacional, estoque urbano mais antigo | Longo prazo (≥ 4 anos) |
| Recuperação lenta da ocupação em tempo integral | -0.7% | Nacional, principais cidades | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Excesso Persistente de Oferta em Zonas de Escritórios Não Centrais das Principais Cidades
A taxa de vacância de Madrid estava em 9% em 2024, mas a disponibilidade prime no CBD permaneceu abaixo de 5%, revelando uma lacuna de desempenho acentuada entre o núcleo central e a periferia. Barcelona apresentou uma taxa de vacância geral semelhante de 11,36%, concentrada principalmente nos distritos periféricos. Concessões de aluguel em áreas secundárias corroem o fluxo de caixa dos proprietários, enquanto edifícios não conformes com ESG correm o risco de vagas prolongadas à medida que os ocupantes gravitam para opções de alta especificação. Sem upgrades extensivos, cerca de 77% do estoque de Madrid pode tornar-se obsoleto até 2030, gerando um obstáculo estrutural no mercado imobiliário de escritórios da Espanha.
Altos Custos de Retrofit para Edifícios de Escritórios Obsoletos
A Europa precisa de USD 43,2 bilhões por ano para elevar os ativos de baixa classificação aos padrões futuros, mas apenas 17% atualmente estão em conformidade. O estoque espanhol enfrenta desafios agudos devido a sistemas mecânicos e fachadas envelhecidos. As regras de Basileia III reduziram a capacidade de empréstimos bancários em USD 135 bilhões, direcionando os proprietários para financiamentos alternativos mais onerosos. Quando os projetos ocorrem em edifícios em operação, a relocação de inquilinos eleva os custos e perturba a receita de aluguel. Proprietários que não desejam ou não podem financiar upgrades correm o risco de significativa erosão de valor, aprofundando a divisão no mercado imobiliário de escritórios da Espanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classificação de Edifício: Ativos Premium Impulsionam a Polarização do Mercado
Os imóveis de Categoria A capturaram 53,60% da participação do mercado imobiliário de escritórios da Espanha em 2025, destacando a crescente tendência de migração para a qualidade. Os aluguéis prime em Madrid atingiram USD 41,0/m²/mês, enquanto Barcelona registrou USD 32,1/m²/mês, evidenciando o poder de precificação do estoque de alta especificação. A vacância nos corredores do CBD permaneceu abaixo de 5%, demonstrando a robusta preferência dos inquilinos por espaços de trabalho certificados por ESG e habilitados para tecnologia. A fatia de Categoria A do tamanho do mercado imobiliário de escritórios da Espanha está prevista para crescer a uma CAGR de 4,52% até 2031, bem à frente das categorias legadas. A demanda está ancorada por expansões de multinacionais, particularmente dos setores de TI e financeiro, que valorizam sistemas de eficiência energética capazes de reduzir os custos totais de ocupação e avançar nas agendas de carbono zero.
Os edifícios de Categoria B e C enfrentam crescente risco de obsolescência, a menos que os proprietários se comprometam com retrofits profundos. Aproximadamente 77% do inventário total de Madrid deve receber investimentos ESG significativos até 2030 para permanecer relevante. Investidores de valor agregado veem potencial de valorização no reposicionamento de ativos de Categoria B, mas os projetos viáveis exigem controle preciso de capital de despesas e estratégias ágeis de locação. O portfólio da Colonial demonstra a resiliência de renda de uma estratégia totalmente verde de Categoria A: sua ocupação de 95% e incremento de aluguel de 6,3% em 2024 superaram o mercado em geral. Esta dicotomia sugere que os futuros pipelines de desenvolvimento se concentrarão em estoque premium de baixo carbono, enquanto os espaços secundários poderão transitar para usos alternativos.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Tipo de Transação: A Dominância do Aluguel Reflete a Flexibilidade do Mercado
O formato de aluguel respondeu por 78,30% da atividade em 2025, reforçando o apetite dos ocupantes por agilidade à medida que o trabalho híbrido altera o planejamento de espaços de longo prazo. Os volumes de locação beneficiaram-se das estruturas favoráveis ao inquilino na Espanha, que facilitam cláusulas de rescisão antecipada e renegociações de prazo. Com um crescimento de 3,4% nos aluguéis de equivalência e uma taxa de ocupação de 96,7%, a Merlin Properties contribuiu para a eficácia do modelo de locação do mercado imobiliário de escritórios da Espanha. Embora os aluguéis permaneçam dominantes, espera-se que as transações de vendas registrem uma CAGR de 4,73% até 2031, sugerindo uma recuperação gradual nas compras institucionais quando os preços se estabilizarem.
A confiança dos investidores está se recuperando com uma reprecificação de ativos mais clara e maior visibilidade regulatória. O investimento projetado em escritórios poderia atingir USD 2,16 bilhões em 2024, um aumento de 32% em relação a 2023, com forte inclinação para propriedades compatíveis com ESG. Os operadores de espaços de trabalho flexíveis formam um segmento crescente de inquilinos, frequentemente assinando acordos de gestão que fazem a ponte entre a locação tradicional e a prestação de serviços turnkey. À medida que o trabalho híbrido amadurece, os proprietários capazes de combinar contratos centrais com opções flex e comodidades ao estilo hoteleiro estão melhor posicionados para reter inquilinos ao longo dos ciclos no mercado imobiliário de escritórios da Espanha.
Por Uso Final: O Setor de Tecnologia Lidera a Evolução da Demanda
A tecnologia da informação e os serviços habilitados por TI absorveram 32,70% de todos os espaços locados em 2025, solidificando a posição do setor como principal motor de crescimento. O segmento está previsto para se expandir a uma CAGR de 4,92% até 2031, superando outros grupos de ocupantes. As empresas de tecnologia espanholas gravitam em torno de distritos de inovação como o 22@ de Barcelona, onde os requisitos de inquilino único acima de 1.000 m² são comuns. A demanda do BFSI permanece saudável, impulsionada por 14 novos projetos de serviços financeiros em Madrid em 2024. Consultorias e grupos de serviços profissionais apresentam crescimento mais modesto à medida que a adoção do trabalho remoto impulsiona a racionalização de portfólios.
O tamanho do mercado imobiliário de escritórios da Espanha para os ocupantes do setor de tecnologia está se ampliando porque as empresas precisam de zonas de colaboração, conectividade robusta e credenciais verdes para cumprir suas metas internas de carbono. O mercado de escritórios de Valencia destaca a crescente demanda do setor de tecnologia, com empresas que necessitam de espaços acima de 1.000 metros quadrados para apoiar o crescimento e a colaboração, conforme observado pela BNP Paribas Real Estate. Setores como Varejo, Ciências da Vida, Energia e Jurídico mostram tendências variadas, com Ciências da Vida e Energia prontos para crescimento devido à liderança da Espanha em energia renovável e produtos farmacêuticos. A dominância do setor de tecnologia enfatiza a necessidade de futuros desenvolvimentos de escritórios se concentrarem em conectividade de alta velocidade, layouts flexíveis e recursos sustentáveis alinhados com as prioridades das empresas de tecnologia.
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
O domínio de Madrid com 41,40% do volume de 2025 reflete seus papéis duplos como sede do governo e principal hub financeiro. Quatorze novos projetos de serviços financeiros no ano passado validam o interesse estrangeiro sustentado, elevando os aluguéis prime no CBD para USD 41,0/m²/mês e comprimindo a vacância abaixo de 5%. A dicotomia entre a escassez de Categoria A e o excesso na periferia se aprofunda, concedendo poder de precificação aos proprietários centrais, mas desafiando os proprietários de ativos legados. Sem agressivas reformas ESG, mais de três quartos do risco do inventário da capital podem tornar-se funcionalmente obsoletos até 2030, criando tanto perspectivas de retrofit quanto ameaças de ativos encalhados.
Barcelona aproveita seu ecossistema de startups de renome global e marca cosmopolita para sustentar a demanda por escritórios. A cidade registrou um salto de 22% na absorção bruta e elevou os aluguéis prime para USD 32,1/m²/mês, enquanto seu distrito de inovação 22@ capturou quase um terço de todos os negócios. A pressão do lado da oferta persiste nos anéis periféricos, mantendo a taxa de vacância geral em 11,36%. Ainda assim, os investidores favorecem Barcelona por seu mercado de locação líquido, profundidade de talentos e comprovado crescimento de aluguel quando os ativos possuem certificações LEED ou BREEAM.
Valencia está evoluindo para o emergente polo de escritórios da Espanha. Uma taxa de vacância historicamente baixa de 4,3% e aumentos de aluguel próximos a 9% ilustram a demanda robusta dos ocupantes de tecnologia, logística marítima e serviços de suporte. Os aluguéis prime em USD 18,4/m²/mês permanecem competitivos, mas o diferencial está se estreitando em relação a Madrid e Barcelona, atraindo capital oportunístico. Em outras localidades, cidades como Málaga, Sevilha e Bilbao ganham tração lenta, mas constante, à medida que as empresas buscam locais de back-office com custos eficientes, auxiliadas pela melhoria da infraestrutura digital.
Panorama regulatório
O mercado de imóveis de escritórios da Espanha opera sob um ambiente cada vez mais rigoroso de divulgação de sustentabilidade liderado pela UE, juntamente com medidas nacionais de habitação e uso do solo que moldam as decisões de oferta de escritórios. A Diretiva de Relato de Sustentabilidade Corporativa (CSRD) da UE está elevando as expectativas para grandes ocupantes e proprietários, reforçando a preferência dos inquilinos por espaços de Classe A certificados e energeticamente eficientes e ampliando a lacuna de obsolescência para estoques ineficientes.
Em abril de 2026, a Espanha aprovou o Real Decreto 326/2026, que regula o Plano Estatal de Habitação 2026-2030 com um marco de 7 bilhões de EUR, o que pode afetar indiretamente o mercado de escritórios ao apoiar dinâmicas de reurbanização e programas público-privados que competem por terra, capital e capacidade de construção. Em janeiro de 2026, uma resolução da DGSJFP esclareceu que uma declaração de responsabilidade pode ser suficiente para registrar mudanças de uso comercial para residencial no Registro de Imóveis, criando um caminho administrativo mais claro para conversões de escritórios não essenciais e persistentemente vazios onde o planejamento municipal permite.
Análise da cadeia de valor
A cadeia de valor abrange a aquisição de terrenos e planejamento, desenvolvimento e construção, locação e gestão de ativos, e intermediação em mercados de capitais. No lado da demanda e das transações, consultorias globais como CBRE, JLL e Savills originam buscas de ocupantes e mandatos de investidores, enquanto REITs e proprietários espanhóis como Merlin Properties e Colonial ancoram a camada de propriedade e reposicionamento. A locação permanece central para a monetização, com aluguéis representando 78,30% da atividade de mercado em 2025.
Na fase inicial, arquitetos, engenheiros, empreiteiros e fornecedores de sistemas de construção estão sendo cada vez mais envolvidos em trabalhos de retrofit e reposicionamento, à medida que a conformidade ESG se torna um diferencial para ocupação e aluguéis. Programas orientados por políticas influenciam essa cadeia: o Plano Estatal de Habitação 2026-2030 enfatiza estruturas de parceria público-privada para determinadas promoções em terrenos públicos, e iniciativas nacionais para industrializar a construção (PERTE para Industrialização da Habitação, 1,3 bilhão de EUR) visam modernizar métodos de entrega e estruturas de custos, o que pode se estender aos pipelines de reforma de escritórios e reurbanização de uso misto quando os proprietários reconfiguram ativos obsoletos.
Cenário Competitivo
A estrutura do mercado é moderadamente fragmentada, com os consultores globais CBRE, Jones Lang LaSalle IP, Inc. e Savills disputando espaço contra os REITs espanhóis Merlin Properties e Colonial. As corretoras internacionais aproveitam as redes de clientes transfronteiriços e a profunda expertise em mercados de capitais para garantir papéis de destaque em mega-negócios. Os proprietários locais, por sua vez, capturam valor por meio de posições de propriedade e conhecimento granular do mercado. O aumento de capital de USD 994,7 milhões da Merlin em 2024 financia um pipeline de data centers de 200 MW, expandindo as fontes de receita além dos aluguéis convencionais de escritórios. O portfólio 99% verde certificado da Colonial ilustra uma vantagem de aluguel premium e ocupação que os concorrentes buscam replicar.
A digitalização e as análises ESG formam a próxima fronteira competitiva. A CBRE aprofundou sua capacidade de espaços de trabalho flexíveis ao adquirir o restante da Industrious e integrou a Turner & Townsend para enriquecer as ofertas de gerenciamento de projetos. Essas iniciativas atendem às demandas dos ocupantes por soluções turnkey que combinam espaço, serviços e métricas de sustentabilidade. Enquanto isso, fundos especializados de valor agregado visam o estoque mais antigo de Categoria B e C para reposicionamento, apostando em mudanças regulatórias para impulsionar a reclassificação de aluguéis. Essa dupla trajetória — retenção de núcleo premium mais reforma oportunística — define a estratégia atual de portfólio no mercado imobiliário de escritórios da Espanha.
As oportunidades são mais pronunciadas nas cidades secundárias emergentes, onde as barreiras de entrada são mais baixas e as vantagens do pioneirismo perduram. Os incorporadores locais que estabelecem parcerias municipais podem garantir parcelas prime para empreendimentos de uso misto que integram escritórios, unidades residenciais e logística de última milha. A popularidade das plataformas de experiência para inquilinos e painéis de energia em tempo real favorece os gestores capazes de investir em proptech, separando ainda mais os líderes dos retardatários.
Líderes do Setor Imobiliário de Escritórios da Espanha
CBRE
Jones Lang LaSalle IP, Inc.
Savills
Cushman & Wakefield
Knight Frank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se consolidando em torno da busca por qualidade e do reposicionamento orientado por ESG em Madri e Barcelona, onde os sinais de precificação prime permanecem visíveis (aluguéis prime de cerca de 41 EUR/m² em Madri e 31 EUR/m² em Barcelona no 2º trimestre de 2026), juntamente com referências de rendimento (cerca de 4,50% em Madri e 4,70% em Barcelona). Com a Classe A detendo 53,60% de participação em 2025 e a disponibilidade no CBD restrita em corredores centrais, proprietários e investidores de valor agregado têm espaço para modernizar ativos de Classe B para competir pela demanda liderada por tecnologia (TI e ITES detiveram 32,70% da demanda em 2025) e capturar prêmios de aluguel vinculados a edifícios certificados e habilitados para tecnologia.
O estoque não essencial e funcionalmente obsoleto também cria espaço para conversões e reurbanização de uso misto, apoiado por um tratamento de registro mais claro para a documentação de mudança de uso após a resolução da DGSJFP de janeiro de 2026 (sujeito à conformidade com o planejamento). A atividade de capital também é visível: o investimento em escritórios atingiu 1,634 bilhão de EUR no primeiro semestre de 2026, apoiando a liquidez para aquisições prime e planos de negócios de reforma, enquanto os programas governamentais no âmbito do Plano Estatal de Habitação 2026-2030 fornecem uma palanca adicional quando projetos de escritório para residencial ou de uso misto se alinham com objetivos de habitação locais e regras de elegibilidade.
Desenvolvimentos recentes do setor
- Abril de 2026: Savills Office Pulse 1T 2026: o investimento em escritórios na Espanha atingiu 950 milhões de euros no 1º trimestre de 2026. A publicação aponta para um início robusto de 2026 e apoia a demanda por ativos de Classe A e prime.
- Abril de 2026: mercado de escritórios da CBRE Espanha: investimento total do 1º trimestre de 2026 de 869 milhões de euros (aumento anual). O dado indica taxas de capitalização mais restritas e locação ativa nos mercados centrais de Madri e Barcelona.
- Abril de 2026: a Savills publicou o Office Pulse 1T 2026, relatando que o investimento em escritórios na Espanha atingiu 950 milhões de euros no primeiro trimestre de 2026. O início mais forte em 15 anos destaca o crescente apetite dos investidores por ativos de Classe A na Espanha.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado representa o valor total da atividade de imóveis de escritórios na Espanha, capturado por meio dos valores de ativos de escritório vinculados aos resultados de locação e venda nas principais cidades empresariais e polos secundários.
Exclusões de escopo: exclui valores residenciais, de varejo, hospitalidade, propriedades industriais e de uso misto que não possam ser razoavelmente divididos em economia exclusiva de escritórios.
Visão geral da segmentação
- Por Classificação de Edifício
- Categoria A
- Categoria B
- Categoria C
- Por Tipo de Transação
- Aluguel
- Vendas
- Por Uso Final
- Tecnologia da Informação (TI e ITES)
- BFSI (Setor Bancário, Serviços Financeiros e Seguros)
- Consultoria Empresarial e Serviços Profissionais
- Outros Serviços (Varejo, Ciências da Vida, Energia, Jurídico)
- Por Cidade
- Madrid
- Barcelona
- Valencia
- Restante da Espanha
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa construindo uma base factual simples para os escritórios na Espanha, para que suposições posteriores não fiquem sem apoio. Revisamos indicadores públicos e divulgações, como as séries macroeconômicas do Banco de Espanha e do INE, estatísticas de construção e preços do Eurostat, e portais de planejamento municipal para sinais de oferta e licenciamento nas grandes cidades.
Para conectar métricas de espaço com valores monetários, nos apoiamos em notas de mercado de organizações e publicações como o Bank for International Settlements (estatísticas imobiliárias), dados da OCDE para atividade empresarial, e registros oficiais e apresentações públicas quando disponíveis para contexto de transações. Também usamos relatórios anuais de empresas, apresentações a investidores e imprensa confiável para verificar grandes movimentos de locação, reformas e estratégias de proprietários. Para verificações cruzadas sobre propriedade e fluxo de negócios, usamos seletivamente assinaturas pagas para dados financeiros de empresas e inteligência de notícias, e as fontes listadas aqui são apenas ilustrativas, pois também nos baseamos em outras referências públicas para esclarecer e validar dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em converter a atividade de mercado em insumos de dimensionamento utilizáveis, especialmente onde os dados públicos não são consistentes por cidade. Conversamos com uma combinação de proprietários, corretores, gestores de ativos, ocupantes e profissionais de consultoria em toda a Espanha, e usamos seus retornos para verificar a força da demanda, as faixas de preços e o ritmo de novas conclusões e reformas.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 18% | Gerentes: 54% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento usa uma abordagem top-down, na qual os sinais de demanda e precificação são reconstruídos cidade por cidade e, em seguida, agregados a um valor nacional. Na prática, começamos com o estoque ativo de escritórios e o pipeline por cidade importante, e então aplicamos a intensidade de locação observada, a movimentação da vacância e as faixas de aluguel para traduzir o comportamento do espaço em resultados de valor.
Os principais insumos que moldaram o modelo incluem os níveis de absorção de escritórios, as taxas de vacância por qualidade de submercado, os níveis de aluguel prime, a direção do rendimento prime, e o ritmo de nova oferta e reformas. Essas variáveis determinam se o valor está sendo impulsionado pelo crescimento do espaço ocupado, por reajustes de aluguel, ou por mudanças na taxa de capitalização, que são dinâmicas diferentes. Para manter os totais fundamentados, corroboramos os resultados com aproximações seletivas bottom-up, como verificações amostradas de rent roll, padrões típicos de tamanho de contrato de locação compartilhados por participantes do mercado, e verificações de sanidade baseadas em transações para ativos maiores. Onde leituras diretas não estavam disponíveis, as lacunas foram tratadas usando faixas proxy de cidades espanholas comparáveis.
Para a previsão, foi aplicada análise de cenários em torno da sensibilidade à taxa de juros, planos de expansão dos ocupantes e o momento de nova oferta, e então o caminho central foi selecionado após reconciliá-lo com as expectativas de especialistas coletadas em chamadas primárias. Se o modelo apresentasse saltos incomuns, as suposições eram reverificadas no nível dos insumos antes que a série final fosse fixada.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações repetidas de variância entre cidades, períodos de tempo e fatores de valor, para que um único outlier não desvie o total geral da Espanha. Comparamos os resultados com sinais de mercado independentes, como resumos publicados de absorção, referências de aluguel e comentários sobre a atividade de investimento, e então revisamos qualquer discrepância voltando aos insumos de vacância, aluguel e rendimento.
Antes da aprovação final, o trabalho passa por uma revisão de analista em múltiplas etapas, e chamadas de acompanhamento são acionadas quando surtos de locação, grandes conversões ou uma mudança visível de precificação alteram a narrativa. Os relatórios são atualizados anualmente, com atualizações intermediárias consideradas quando ocorrem eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de imóveis de escritórios da Espanha segundo a Mordor Intelligence versus outras estimativas publicadas
Os tamanhos de mercado publicados para escritórios na Espanha podem parecer muito distantes mesmo quando as pessoas estão lendo as mesmas manchetes, porque o valor em dólares depende do que está sendo avaliado e de como é traduzido de métricas de espaço para valores monetários. Mantivemos a comparação focada em limites de escopo, lógica de preços e como cada publicador trata o momento temporal, já que essas são as razões usuais para as diferenças aparecerem.
A absorção de locação e as referências de aluguel prime, apoiadas por verificações de direção de vacância e rendimento, são a evidência que vincula a Mordor Intelligence a uma construção de valor orientada pela demanda para escritórios, em vez de um total orientado por negócios. Nas estimativas abaixo, os principais fatores de diferença são geralmente se o estoque de cidades menores está incluído, se o volume de investimento apenas de vendas é usado como proxy para o mercado inteiro, e se compressões agressivas de taxa de capitalização ou aumentos escalonados de aluguel são assumidos sem reverificação em relação às condições de mercado atuais e ao momento cambial.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 39,01 bilhões de USD (2025) | |
| Consultoria Global A | 1,50 bilhão de USD (2024) | Usa o volume de investimento em escritórios como proxy do valor de mercado, o que captura negócios transacionados, mas não representa o estoque de escritórios em uso mais amplo e o valor liderado por locação em um ano típico. |
| Publicação Setorial B | 44,90 bilhões de USD (2024) | Aplica amplas suposições de precificação prime entre mercados e mistura valores de conversão e reposicionamento, o que pode inflar os totais quando a economia exclusiva de escritórios não é separada de forma clara. |
A tabela mostra que as diferenças vêm principalmente do que é contabilizado, não apenas do cálculo. Quando o escopo permanece exclusivo para escritórios, os insumos são vinculados a sinais observáveis de espaço e precificação, e as suposições são atualizadas com as condições atuais das cidades, o resultado se torna mais fácil de rastrear e repetir para decisões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado imobiliário de escritórios da Espanha?
O mercado está avaliado em USD 40,65 bilhões em 2026 e está projetado para atingir USD 49,94 bilhões até 2031.
Qual segmento detém a maior participação do mercado imobiliário de escritórios da Espanha?
Os edifícios de Categoria A dominam com 53,60% do volume total graças à forte demanda por espaços certificados por ESG e prontos para tecnologia.
Qual cidade está prevista para crescer mais rapidamente?
Valencia está prevista para registrar uma CAGR de 5,12% até 2031, à medida que seu status de hub logístico e os menores custos operacionais atraem funções de tecnologia e back-office.
Qual é a presença do setor de tecnologia?
A tecnologia e os serviços habilitados por TI respondem por 32,70% de toda a demanda por escritórios e estão se expandindo a uma CAGR de 4,92%.
O que impulsiona o interesse dos investidores em escritórios espanhóis?
Os investidores buscam ativos prime com certificação verde porque as regulamentações ESG da UE, a robusta ocupação e os prêmios de aluguel sustentam fluxos de caixa estáveis.
Como o trabalho híbrido está influenciando os padrões de locação?
Os modelos híbridos reduzem os espaços totais, mas elevam a demanda por espaços premium e flexíveis, reforçando a dominância do aluguel no mercado.
Página atualizada pela última vez em:



