
Tamanho e Participação do Mercado de Petróleo e Gás da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.58 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Petróleo e Gás da Coreia do Sul pela Mordor Intelligence
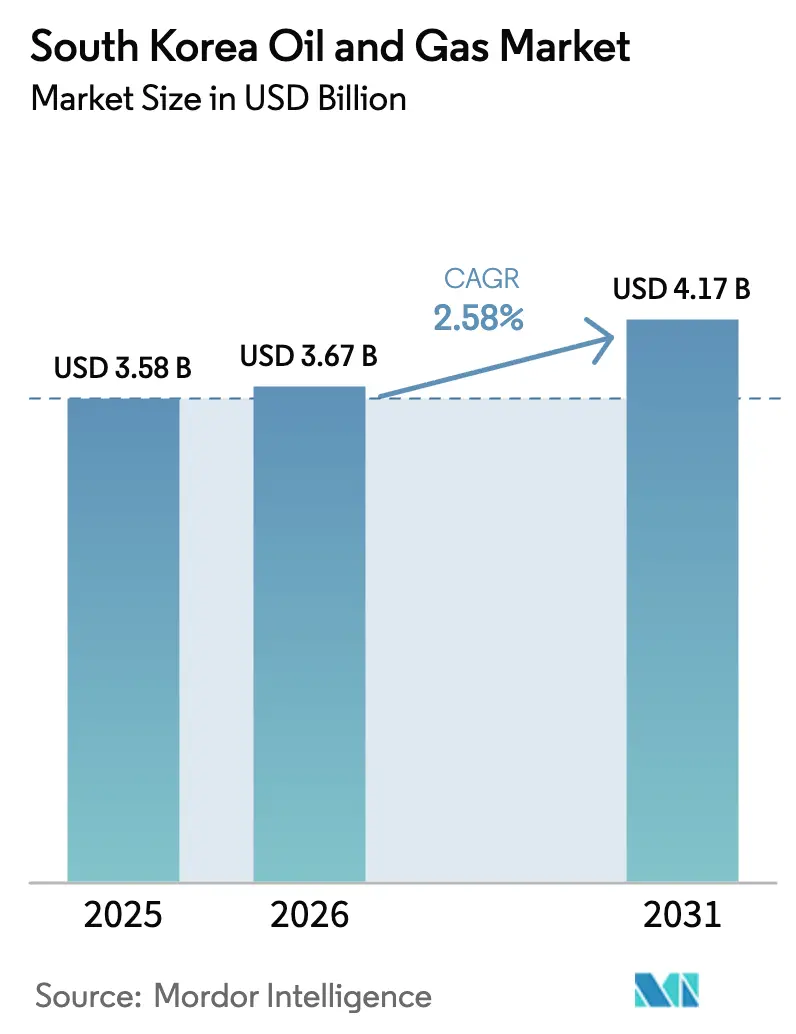
O tamanho do Mercado de Petróleo e Gás da Coreia do Sul deve crescer de USD 3,58 bilhões em 2025 para USD 3,67 bilhões em 2026 e está previsto para atingir USD 4,17 bilhões até 2031 a um CAGR de 2,58% no período de 2026 a 2031.
A forte integração downstream, a rápida expansão de terminais de GNL e os agressivos projetos-piloto de hidrogênio sustentam o crescimento de curto prazo, mesmo com a demanda por combustíveis fósseis atingindo um platô no longo prazo. As refinadoras downstream continuam a aproveitar a capacidade de 3,2 milhões de barris por dia do país para suprir déficits regionais de produtos e financiar investimentos na transição energética. Enquanto isso, os operadores midstream estão acelerando projetos de importação, armazenamento e distribuição de GNL que também servem como futuros corredores de hidrogênio e amônia azul, criando assim uma espinha dorsal de fornecimento flexível. A exploração offshore no Mar do Leste oferece opcionalidade frente à dependência de importações; no entanto, a disciplina de capital e as salvaguardas ambientais permanecem fundamentais. A intensidade competitiva aumenta à medida que grandes players consolidados reforçam seus balanços patrimoniais, implantam gêmeos digitais e se voltam para ofertas de baixo carbono, enquanto entidades estatais orientam o estoque estratégico.
Principais Conclusões do Relatório
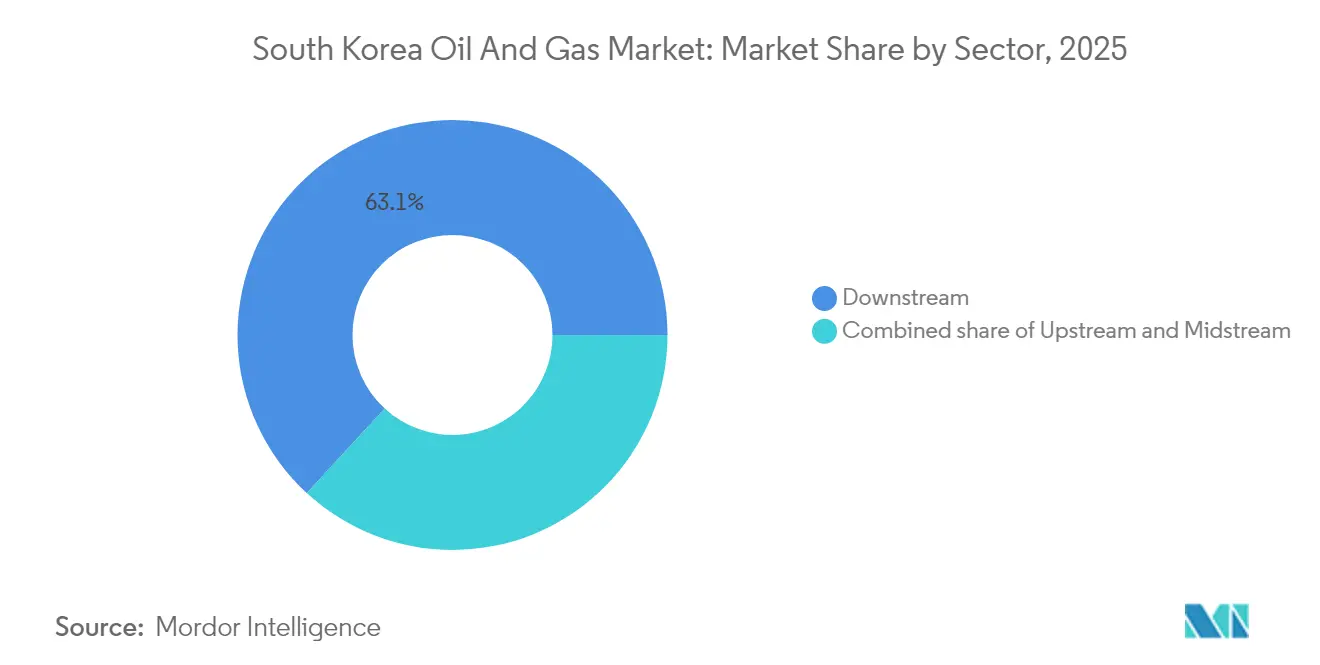
- Por setor, o segmento downstream detinha 63,15% da participação do mercado de petróleo e gás da Coreia do Sul em 2025; o segmento midstream deve avançar a um CAGR de 4,92% até 2031.
- Por localização, os ativos terrestres responderam por 78,90% do tamanho do mercado de petróleo e gás da Coreia do Sul em 2025, enquanto as atividades offshore devem se expandir a um CAGR de 6,08% até 2031.
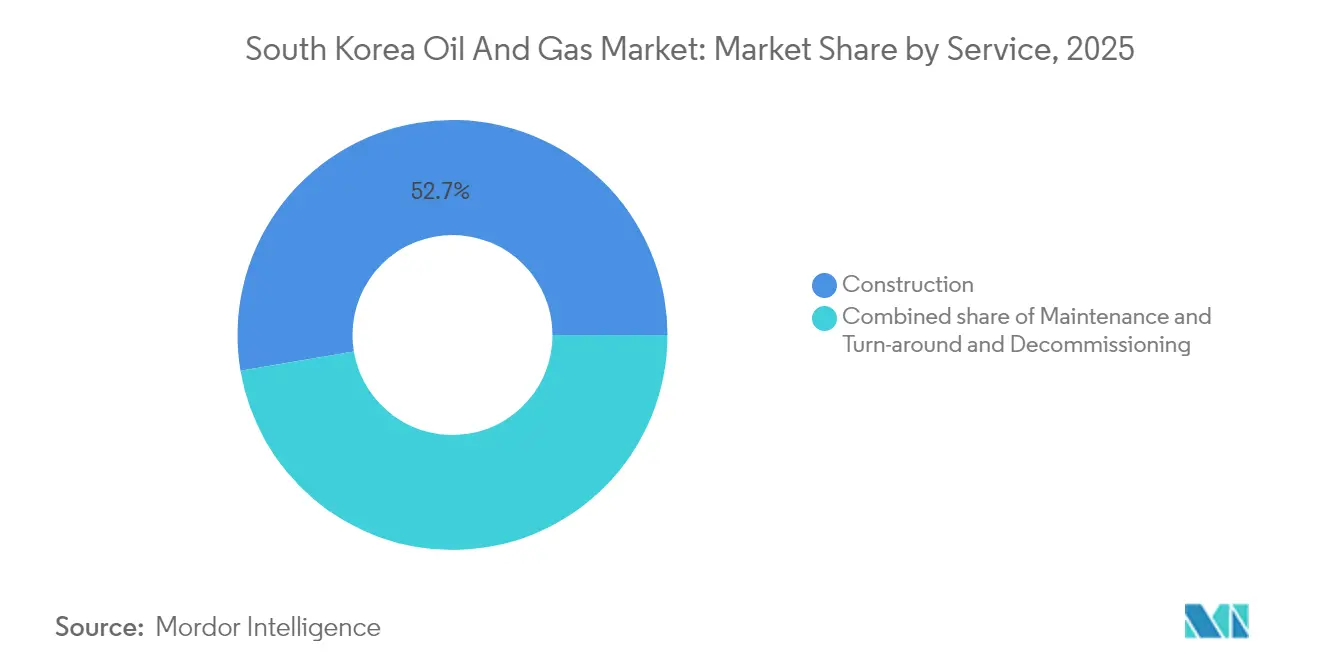
- Por serviço, os serviços de construção capturaram 52,65% da participação de receita em 2025; os serviços de descomissionamento estão posicionados para um CAGR de 5,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Petróleo e Gás da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da capacidade de importação de GNL e novos terminais privados | +0.8% | Nacional, concentrado em Yeosu, Gwangyang, Incheon | Médio prazo (2-4 anos) |
| Recuperação das margens de refino liderada pelo combustível de aviação | +0.6% | Nacional, mais forte no complexo Ulsan-Onsan | Curto prazo (≤ 2 anos) |
| Expansão dos estoques estratégicos de petróleo bruto e combustíveis | +0.4% | Nacional, concentrado nos hubs de armazenamento de Yeosu e Ulsan | Médio prazo (2-4 anos) |
| Desenvolvimento de hidrogênio e amônia azul aproveitando ativos de GNL | +0.7% | Nacional, ganhos iniciais em Ulsan, Yeosu, Daesan | Longo prazo (≥ 4 anos) |
| Campos de petróleo e refinarias digitais habilitados por IA | +0.3% | Nacional, projetos-piloto nas principais refinarias | Médio prazo (2-4 anos) |
| Fluidos de resfriamento por imersão como novo canal downstream de alta margem | +0.2% | Nacional, concentrado no cinturão de data centers de Seul-Gyeonggi | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Importação de GNL e Novos Terminais Privados
O impulso do mercado de petróleo e gás da Coreia do Sul é reforçado por uma nova onda de terminais de GNL financiados pelo setor privado, que diversificam as rotas de fornecimento além da rede legada da KOGAS. A instalação da POSCO International em Gwangyang — o primeiro terminal privado da Coreia do Sul — adiciona 1 milhão de toneladas de capacidade anual e catalisa a aquisição por terceiros.[1]POSCO International, "Ficha Técnica do Terminal de GNL de Gwangyang," posco-international.com Simultaneamente, o projeto Yeosu Myodo, avaliado em KRW 1,4 trilhão e previsto para conclusão em 2026, introduz uma capacidade de importação de 3 milhões de toneladas com tanques preparados para hidrogênio. Essas expansões elevam a capacidade nacional de importação para 65 milhões de toneladas até 2027, permitindo a otimização de portfólio entre fornecedores da Austrália, do Catar e dos Estados Unidos. O aumento da concorrência reduz os custos de gás entregue para geradores de energia e usuários petroquímicos, enquanto o design modular facilita a futura conversão para o manuseio de amônia azul ou hidrogênio líquido. A redundância estratégica protege ainda mais o mercado de petróleo e gás da Coreia do Sul de choques geopolíticos, reforçando assim suas prerrogativas de segurança energética.
Recuperação das Margens de Refino Liderada pelo Combustível de Aviação
O tráfego aéreo pelo Aeroporto Internacional de Incheon se recuperou para 75 milhões de passageiros em 2024, elevando os spreads de combustível de aviação para as refinadoras coreanas a máximas de vários anos.[2]SK Innovation, "Divulgação de Resultados do 4º Trimestre de 2024," skinnovation.com A SK Innovation registrou margens de combustível de aviação 40% maiores em relação ao ano anterior no 4º trimestre de 2024, abastecendo companhias aéreas em todo o Nordeste Asiático. A GS Caltex otimizou seu hidrocraqueador de Yeosu para atingir 18% de rendimento de combustível de aviação, enquanto o complexo Shahin da S-Oil, avaliado em USD 6,9 bilhões, tem como meta um rendimento de 20% até 2026. Os robustos fluxos de caixa financiam retrofits de descarbonização, como unidades de captura de carbono e co-queima de hidrogênio, sustentando a competitividade apesar da queda na demanda por gasolina. O impulso também apoia a estabilidade dos dividendos, preservando a confiança dos investidores durante a transição energética. À medida que as viagens internacionais continuam a crescer, as carteiras ricas em combustível de aviação oferecem às refinadoras uma proteção de margem até que as alternativas de aviação elétrica amadureçam.
Expansão dos Estoques Estratégicos de Petróleo Bruto e Combustíveis
Os acordos de estocagem conjunta da KNOC com a Kuwait Petroleum Corporation, a Saudi Aramco e a ADNOC adicionaram 13,3 milhões de barris de armazenamento sem despesas públicas diretas. Os fornecedores estrangeiros obtêm proximidade com compradores asiáticos, enquanto a Coreia do Sul garante um fornecimento de emergência que supera confortavelmente o requisito de 90 dias da AIE. As taxas de aluguel criam um fluxo de receita previsível que compensa as obrigações de serviço da dívida da KNOC. Os planos de expansão incluem armazenamento de produtos refinados e transportadores de hidrogênio, tornando os ativos à prova do futuro à medida que os combustíveis evoluem. Ao funcionar também como um hub comercial regional, o mercado de petróleo e gás da Coreia do Sul atrai casas de trading que buscam posições de estoque resilientes.
Desenvolvimento de Hidrogênio e Amônia Azul Aproveitando Ativos de GNL
Aproveitando a capacidade ociosa de envio, a SK E&S comissionou um liquefador de hidrogênio de 30.000 toneladas por ano em Incheon, interconectado com a tubulação de GNL existente. Os contratos de compra de energia de hidrogênio limpo com respaldo governamental por 20 anos reduzem o risco de novos offtakes, transformando equipamentos de GNL ociosos em motores de crescimento. O cais de amônia azul da POSCO International em Gwangyang, projetado para um throughput anual de 1 milhão de toneladas até 2027, demonstra uma reconfiguração de baixo investimento de tanques, atracadouros e vaporizadores. Essas iniciativas comprimem os prazos de implantação em comparação com construções greenfield, apoiando a ambição da Coreia do Sul de suprir 30% de sua energia doméstica com hidrogênio limpo e amônia até 2036. As sinergias entre GNL e hidrogênio criam uma ponte de transição que sustenta o fluxo de caixa midstream.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio estrutural na demanda de energia gerada a gás após 2030 | -0.5% | Nacional, afetando todas as usinas termelétricas a gás | Longo prazo (≥ 4 anos) |
| Excesso de construção de terminais de GNL e risco de ativos encalhados | -0.3% | Nacional, concentrado em locais de terminais costeiros | Médio prazo (2-4 anos) |
| Elevado endividamento corporativo limitando o capex em E&P e refino | -0.4% | Nacional, afetando as principais empresas de energia | Curto prazo (≤ 2 anos) |
| Aumento dos custos de conformidade com CCS e preço de carbono | -0.2% | Nacional, impactando instalações de alta emissão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio Estrutural na Demanda de Energia Gerada a Gás Após 2030
O 10º Plano Básico reduz a participação da geração a gás de 32,1% em 2022 para 21,6% até 2036, corroendo a carga base de GNL no longo prazo. A aceleração da implantação de energia solar e eólica, bem como as reativações nucleares, deslocam o gás flexível, enquanto os preços de carbono do K-ETS estreitam os spreads de geração. O compromisso da Korea Southern Power de desativar 2,4 GW de capacidade a gás até 2035 demonstra o crescente impulso em direção ao encerramento.[3]Korea Southern Power, "Portfólio de Geração 2025–2035," kospo.co.kr Fatores de carga de plantas mais baixos e pressão sobre contratos de offtake comprometem a viabilidade econômica de novos terminais de GNL. Os operadores mitigam o risco por meio da co-queima de misturas de hidrogênio, mas volumes materiais ainda estão a anos de distância. Consequentemente, provisões para ativos encalhados pesam sobre os balanços patrimoniais em todo o mercado de petróleo e gás da Coreia do Sul.
Excesso de Construção de Terminais de GNL e Risco de Ativos Encalhados
A capacidade agregada de importação poderá atingir 65 milhões de toneladas até 2027, em comparação com um pico de demanda projetado de 52 milhões de toneladas em 2029, resultando em um excedente estrutural de 20%. A utilização abaixo de 70% compromete os índices de cobertura do serviço da dívida, particularmente para novos terminais privados que utilizam financiamento de projetos. A adição de 3 milhões de toneladas do Yeosu Myodo coincide com a eletrificação de fornos petroquímicos, acelerando a erosão da demanda. Os proprietários de ativos exploram a diversificação para o hidrogênio, mas as conversões exigem novos investimentos de capital e aprovação regulatória. As agências de classificação de crédito já sinalizam riscos de rebaixamento específicos de terminais, elevando os custos de refinanciamento no mercado de petróleo e gás da Coreia do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor: Escala de Refino se Sustenta, Midstream Lidera o Crescimento
O segmento downstream comandou 63,15% da participação do mercado de petróleo e gás da Coreia do Sul em 2025, ancorado por 3,2 milhões de barris por dia de capacidade de refino em escala mundial localizada em Ulsan, Yeosu e Onsan. As carteiras de produtos orientadas para exportação geram receitas estáveis em moeda estrangeira e sustentam o tamanho do mercado de petróleo e gás da Coreia do Sul para os players downstream. Os altos índices de complexidade permitem seleções flexíveis de petróleo bruto, preservando as margens brutas de refino sob diferenciais voláteis de matéria-prima. Enquanto isso, o segmento midstream, embora menor, avança a um CAGR de 4,92% até 2031, impulsionado por adições de terminais de GNL, dutos de hidrogênio e iniciativas de estocagem estratégica que posicionam a Coreia do Sul como hub do Nordeste Asiático. Os operadores integrados estão cada vez mais vendo os investimentos midstream como uma ponte para a futura logística de hidrogênio, aproveitando ativos brownfield para minimizar os investimentos de capital.
Estrategicamente, as grandes empresas downstream embarcam em projetos de integração profunda, como o complexo Shahin da S-Oil, avaliado em USD 6,9 bilhões, que combina a produção de combustíveis com unidades de olefinas, aromáticos e preparadas para hidrogênio. Esses megaprojetos estendem as cadeias de valor e mitigam os declínios na demanda por produtos refinados. Os players midstream capitalizam incentivos de política, incluindo créditos fiscais para instalações de importação de amônia azul, e colaboram com concessionárias para compartilhar o risco de offtake. Essa evolução de dupla trajetória preserva o fluxo de caixa hoje, enquanto posiciona o mercado de petróleo e gás da Coreia do Sul para a competitividade de baixo carbono.


Por Localização: Concentração Costeira, Potencial Offshore
A infraestrutura terrestre respondeu por 78,90% do tamanho do mercado de petróleo e gás da Coreia do Sul em 2025, refletindo o agrupamento industrial costeiro que otimiza a logística de matérias-primas e os canais de exportação. O corredor Ulsan-Onsan sozinho processa 1,4 milhão de barris por dia e abriga integração petroquímica que aumenta a captura de valor. Redes densas de dutos e cavernas de armazenamento reduzem as emissões de transporte rodoviário e aumentam a resiliência do fornecimento. No entanto, a exploração offshore cresce a um CAGR de 6,08% até 2031, à medida que o programa do Mar do Leste da KNOC recruta ExxonMobil, Chevron e TotalEnergies para investigar prospectos de 3,5 a 14 bilhões de barris em águas de 1.000 a 2.000 metros.
O sucesso offshore poderia remodelar o setor de petróleo e gás da Coreia do Sul, reduzindo a dependência de importações e gerando ecossistemas de serviços domésticos. Os construtores navais locais, já líderes globais na produção de FPSOs, preparam unidades de produção modulares adaptadas às águas coreanas, criando sinergias entre os setores marítimo e energético. O engajamento das partes interessadas ambientais, no entanto, permanece fundamental para a obtenção de licenças de perfuração em meio ao aumento do escrutínio ecológico.
Por Serviço: Dominância da Construção, Ascensão do Descomissionamento
Os serviços de construção responderam por 52,65% da receita total em 2025, impulsionados pela demanda de EPC para tanques de armazenamento de GNL, liquefadores de hidrogênio e modernizações de refinarias. Os contratantes domésticos utilizam softwares avançados de gerenciamento de projetos e pré-fabricação modular, que comprimem cronogramas e reduzem custos. Simultaneamente, pacotes de software de manutenção preditiva tornam-se entregas padrão, desbloqueando taxas de serviço recorrentes após a entrega. O nicho de descomissionamento, embora menor, avança a um CAGR de 5,72% em meio às aposentadorias planejadas de usinas a gás e unidades de refinaria envelhecidas previstas para encerramento até 2036.
Especialistas em manuseio de resíduos perigosos, remediação de solo e reciclagem de materiais estão posicionados para contratos de desmontagem de vários anos avaliados em USD 3,2 bilhões. As joint ventures com especialistas europeus em descomissionamento proporcionam transferência de tecnologia enquanto cultivam cadeias de fornecimento locais. As empresas de manutenção e parada programada estão integrando drones e robótica para inspeções de tochas, minimizando assim o tempo de inatividade e os incidentes de segurança, e aumentando a lucratividade do setor de serviços no mercado de petróleo e gás da Coreia do Sul.
Análise Geográfica
O mercado de petróleo e gás da Coreia do Sul permanece geograficamente concentrado ao longo das costas sudeste e sudoeste, onde complexos integrados aproveitam portos de águas profundas e a proximidade com as rotas de exportação. A bacia Ulsan-Onsan abriga 44% do throughput de refino, permitindo economias de escala que ancoram o fornecimento nacional de combustíveis e os fluxos de matérias-primas petroquímicas. A refinaria GS Caltex de Yeosu, com capacidade de 800.000 barris por dia, integra-se com parques químicos downstream, maximizando a utilização de propano e nafta. Os portos de Busan e Ulsan facilitam a importação de petróleo bruto e a exportação de produtos refinados, reforçando sua dominância costeira.
Seul-Gyeonggi, embora sem acesso ao mar, consome 38% da demanda total de produtos refinados, impulsionada pela manufatura, logística e crescentes clusters de data centers que cada vez mais adquirem lubrificantes especiais e fluidos de resfriamento por imersão. A conectividade por dutos com os terminais costeiros garante um fornecimento confiável, enquanto as planejadas rodovias de hidrogênio visam conectar os hubs de produção às estações de abastecimento metropolitanas a partir de 2027.
No offshore, o corredor de exploração do Mar do Leste se estende de 200 a 300 quilômetros da costa, beneficiando-se dos estaleiros próximos em Geoje e Ulsan, capazes de construir topsides e módulos submarinos. O sucesso de descobertas promoveria um hub doméstico de serviços offshore, aproveitando a capacidade de construção naval da Coreia para projetos regionais. Os navios transportadores de GNL existentes poderiam ser reaproveitados para o armazenamento flutuante de exportações de amônia azul, ampliando assim a sinergia entre os setores marítimo e energético em todo o mercado de petróleo e gás da Coreia do Sul.
Panorama regulatório
O setor de petróleo e gás da Coreia do Sul é regido pela Lei de Negócios de Petróleo e Combustíveis Alternativos (Lei de Negócios de Petróleo), que estabelece regras para licenciamento, controle de qualidade, supervisão de preços e estabilidade de fornecimento em toda a cadeia de refino, armazenamento, distribuição e varejo. Em março de 2026, o Ministério do Comércio, Indústria e Energia (MOTIE) introduziu uma medida limitando as exportações de gasolina, diesel e querosene aos níveis de 2025 para salvaguardar o abastecimento doméstico, indicando a disposição do governo em intervir nos fluxos de produtos quando as condições se apertam.
Intervenções relacionadas a preços e a aplicação de regras de concorrência também moldam as condições operacionais para refinarias e distribuidoras. Em junho de 2026, o governo promulgou regras que permitem apoio fiscal para compensação de perdas vinculado a um sistema de preço máximo de venda de petróleo, o que afeta a gestão de margens a jusante e os processos de conformidade. Separadamente, promotores acusaram quatro grandes refinarias, SK Energy, GS Caltex, S-OIL e HD Hyundai Oilbank, de suposta conluio de preços em julho de 2026, reforçando o escrutínio antitruste e aumentando a necessidade de práticas transparentes de atacado-varejo e sistemas de precificação prontos para auditoria.
Cenário Competitivo
A KNOC e a KOGAS, de propriedade estatal, moldam as estratégias upstream e midstream, garantindo o alinhamento com os mandatos nacionais de segurança energética, enquanto delegam agilidade operacional às refinadoras privadas. A fusão de novembro de 2024 entre SK Innovation e SK E&S criou uma base de ativos de KRW 105 trilhões capaz de financiar portfólios multienergéticos abrangendo petróleo, gás, hidrogênio e energias renováveis. GS Caltex e S-Oil sustentam uma vantagem competitiva por meio de refino de alta complexidade, integração petroquímica e co-processamento agressivo de matérias-primas biológicas.
A digitalização diferencia os concorrentes; controles de processo aprimorados por IA e análises preditivas reduzem os custos variáveis e maximizam os rendimentos, com os primeiros adotantes relatando ganhos de margem de 2 a 3 pontos percentuais. As capacidades de gestão de carbono, incluindo a captura de gases de combustão e a aquisição de GNL de baixo carbono, influenciam cada vez mais as escolhas de credores e compradores, incentivando investimentos conjuntos em infraestrutura de CCS, como o projeto POSCO da Samsung Engineering, avaliado em USD 800 milhões.
As pressões de consolidação aumentam para os players menores, que carecem de escala para absorver custos de carbono ou financiar pivôs para o hidrogênio. As alianças com grandes empresas globais fornecem capital e tecnologia, evidenciadas pelas participações no Mar do Leste que transferem conhecimento em águas profundas. Os novos entrantes no mercado estão de olho em produtos downstream de nicho — como fluidos de resfriamento por imersão, solventes de alta pureza e lubrificantes avançados — para contornar os ciclos de commodities. No geral, a agilidade estratégica e a resiliência do balanço patrimonial ditam os perfis dos vencedores em todo o mercado de petróleo e gás da Coreia do Sul.
Líderes do Setor de Petróleo e Gás da Coreia do Sul
SK Energy
GS Caltex Corporation
S-Oil Corporation
HD Hyundai Oil Bank Co., Ltd
Korea Gas Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Os programas de segurança energética continuam a criar espaço para o crescimento em armazenamento, logística e serviços relacionados. Os planos do governo de expandir as instalações de estocagem de petróleo em mais de 20 milhões de barris, juntamente com uma revisão em curso para adicionar nafta ou condensado à lista de estoque estratégico nacional, sustentam a demanda incremental por tancagem, mistura, amostragem, inspeção e operações de terminais, especialmente em torno dos centros costeiros existentes. Esses movimentos de política se baseiam na abordagem já estabelecida da Coreia do Sul em relação ao armazenamento estratégico, tanto como reserva de emergência quanto como plataforma comercial, permitindo que operadores midstream e prestadores de serviços estruturem capacidade, operações e financiamento em torno das prioridades de estoque direcionadas pelo Estado.
A política industrial ligada à descarbonização também está redirecionando capital para a eficiência das refinarias e serviços públicos de baixo carbono, ao mesmo tempo em que pressiona configurações de alta emissão. O financiamento da política climática de 790 trilhões de KRW para 2026-2035, juntamente com créditos fiscais de produção doméstica para materiais essenciais (calculados pelo volume de produção) e limites de empréstimo mais altos (até 100%) voltados para diversificar as fontes de importação de materiais de alta dependência, apoia projetos que reduzem a intensidade energética e melhoram a resiliência de matérias-primas e intermediários usados nas cadeias de valor de refino e petroquímica. A colaboração da GS Caltex em 2026 com a Veolia em operações de serviços públicos baseadas em IA e reuso de águas residuais em Yeosu fornece um sinal concreto dessa mudança, apontando para oportunidades em operações digitais, reuso de água industrial e descarbonização de serviços públicos no local em grandes complexos costeiros.
Desenvolvimentos recentes do setor
- Julho de 2026: SK Group assina um acordo definitivo para estabelecer uma plataforma de joint venture de energia renovável com a KKR para solar, eólica, células de combustível e armazenamento de energia. A medida amplia a exposição do SK Group a renováveis e mobiliza capital privado para escalar projetos, apoiando seu impulso de sustentabilidade. Isso reforça a trajetória de GX da SK ao adicionar novos ativos ao seu portfólio renovável e sinalizar uma implantação mais rápida.
- Junho de 2026: SK Innovation assina um acordo de transferência de negócios com a KKR para integrar ativos de energia renovável em uma nova plataforma com um pipeline de aproximadamente 5,5 GW. O acordo expande o planejamento de capacidade renovável para 2026-2031 e traz capital privado para a estrutura. Acelera a consolidação de ativos e o financiamento para renováveis em grande escala dentro do ecossistema do SK Group.
- Abril de 2026: GS Caltex e Veolia assinam um memorando de entendimento para integrar operações de serviços públicos baseadas em IA e tecnologia verde na refinaria de Yeosu, com foco em digitalização e reuso de águas residuais. A colaboração apoia a otimização digital em nível de refinaria e melhorias no desempenho ambiental. Ela avança as ambições de digitalização e redução de carbono em ativos centrais de refino.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado é definido como o valor das atividades de petróleo e gás na Coreia do Sul, abrangendo receitas vinculadas à exploração e produção de hidrocarbonetos, transporte e armazenamento, e refino e serviços operacionais relacionados, reportado em USD para o período do estudo.
Exclusões de escopo: Não tratamos a geração de energia adjacente, as margens de comercialização de combustível no varejo, ou as cadeias de valor de energia renovável não derivadas de hidrocarbonetos como parte deste mercado, a menos que estejam diretamente vinculadas às operações de petróleo e gás.
Visão geral da segmentação
- Por Setor
- Upstream
- Midstream
- Downstream
- Por Localização
- Terrestre
- Offshore
- Por Serviço
- Construção
- Manutenção e Parada Programada
- Descomissionamento
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer a base factual do modelo, principalmente mapeando as realidades do balanço energético da Coreia do Sul e o papel das importações, refino e logística. Referenciamos fontes públicas como comunicados da Korea National Oil Corporation, publicações da Korea Gas Corporation, avisos do Ministério do Comércio, Indústria e Energia, e estatísticas nacionais e séries comerciais (por exemplo, Statistics Korea e o Korea Customs Service).
Para tornar os dados utilizáveis para o dimensionamento, também revisamos divulgações de operadores, como relatórios anuais e apresentações a investidores, juntamente com atualizações de portos e terminais e cobertura de imprensa confiável sobre a utilização de refinarias e cronogramas de grandes projetos. Quando necessário, complementamos isso com assinaturas pagas focadas em dados financeiros e inteligência de empresas, notícias e dados financeiros, e fluxos comerciais em nível de embarque de importação e exportação para verificar volumes e direção de preços. As fontes documentais listadas aqui são apenas ilustrativas, e referências públicas adicionais foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi concluído por meio de entrevistas com especialistas e pesquisas estruturadas com especialistas upstream e midstream, partes interessadas de refinarias e terminais, participantes de engenharia e serviços, e observadores do mercado local que acompanham as condições operacionais. Usamos essas discussões para confirmar o que é contabilizado como receita dentro do escopo, testar suposições de utilização e intensidade de serviço, e verificar a consistência de preços e prazos para ciclos de manutenção e projetos em toda a Coreia do Sul.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | Executivos de alto escalão (CXOs): 18% |
| Nível médio: 43% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 20% | Gerentes: 44% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado começa com uma construção top-down que reconstrói os pools de valor de petróleo e gás da Coreia do Sul a partir de indicadores de atividade, e então atribui gastos e intensidade de receita a cada área de atividade. Na prática, acompanhamos sinais como o throughput de petróleo bruto e produtos em refinarias, volumes de manuseio de importação de GNL e gás, utilização de armazenamento e terminais, e o ritmo de paradas programadas e trabalhos de manutenção que impulsionam a receita de serviços.
Esses pools de atividade são então corroborados com aproximações bottom-up seletivas, como preço amostrado por unidade de serviço, tamanhos típicos de contratos para tarefas de manutenção e construção, e verificações de fornecedores e canais que nos ajudam a ajustar totais quando uma única métrica parece superestimada. Quando surgem lacunas (por exemplo, divulgação limitada sobre participantes de serviços menores), usamos proxies conservadores baseados em faixas de utilização verificadas e normalizamos os resultados em relação a sinais visíveis de importação, refino e logística.
Para a previsão, aplicamos principalmente análise de cenários apoiada por uma visão leve de regressão multivariada, em que volumes, utilização, direção da política sobre segurança do fornecimento de gás e o cronograma do pipeline de projetos são tratados como os principais impulsionadores. As suposições são revisadas com o feedback das entrevistas para que a visão futura reflita restrições operacionais realistas, em vez de uma tendência linear.
Validação de Dados e Ciclo de Atualização
Antes de finalizar os resultados, realizamos verificações de triangulação comparando os totais do modelo com sinais independentes, como mudanças nos volumes de importação e manuseio, taxas de operação de refinarias, e padrões observados de atividade de serviço durante as temporadas de paradas programadas. Os valores discrepantes são sinalizados e retrabalhados, e então uma revisão adicional de analista é concluída para que a lógica de cálculo, as conversões de unidades e o momento cambial sejam consistentes.
Se surgir uma variação material entre os indicadores documentais e o feedback das entrevistas, recontatamos as fontes para confirmar se uma mudança é estrutural (política, interrupção, nova capacidade) ou temporária (momento e eventos pontuais). Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes impactam volumes, utilização ou suposições de precificação. Antes da entrega, fazemos uma passagem final para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa da Mordor Intelligence para o Mercado de Petróleo e Gás da Coreia do Sul em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para petróleo e gás na Coreia do Sul podem parecer muito diferentes porque os grupos frequentemente definem o mercado de forma diferente e depois aplicam diferentes suposições de atividade e preços sobre isso. Algumas estimativas se inclinam fortemente para upstream e serviços de campo, e outras para operações a jusante ou até incluem receitas mais amplas relacionadas à energia.
Uma divisão comum vem da amplitude do escopo, já que alguns números publicados incluem varejo de combustível, petroquímicos, ou gastos mais amplos de infraestrutura energética que estão ao lado do petróleo e gás. Na divisão usada pela Mordor Intelligence, a receita é contabilizada apenas quando está vinculada às operações de petróleo e gás nas atividades upstream, midstream e downstream, e é mantida em termos de valor com verificações em relação à utilização, manuseio de importações e ciclos de paradas programadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,58 bilhões de USD (2025) | |
| Editora do Setor A | 0,53 bilhão de USD (2026) | Este número parece estar mais próximo de uma visão mais restrita de serviços de petróleo e gás, o que pode excluir pools de receita operacional a jusante, como atividades ligadas ao refino e manuseio em terminais, resultando em um total menor. |
| Editora do Setor B | 0,34 bilhão de USD (2025) | Esta estimativa parece estar alinhada a um subescopo limitado que enfatiza a exploração ou os gastos exclusivamente upstream, e pode não reconciliar os resultados com sinais de importação, throughput e ciclos de manutenção que podem afetar materialmente o pool de valor no país. |
Em conjunto, a variação nos valores é explicada principalmente pelo que cada editora inclui como atividade monetizada dentro da Coreia do Sul, e se o modelo está ancorado em indicadores observáveis de volume e utilização. Nossa abordagem permanece rastreável a fatores práticos como throughput, volumes de manuseio e ritmo de serviços, o que torna o número final mais fácil de reverificar e atualizar quando as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de petróleo e gás da Coreia do Sul em 2026?
Está avaliado em USD 3,67 bilhões e previsto para atingir USD 4,17 bilhões até 2031.
Qual segmento está crescendo mais rapidamente até 2031?
O midstream, impulsionado pela construção de terminais de GNL e dutos de hidrogênio, deve registrar um CAGR de 4,92%.
Qual participação os ativos terrestres detêm atualmente?
A infraestrutura terrestre responde por 78,90% da atividade total em 2025, refletindo os clusters industriais costeiros do país.
Por que as refinadoras estão focadas na produção de combustível de aviação?
As margens de combustível de aviação subiram 40% no 4º trimestre de 2024 com a recuperação do tráfego aéreo, proporcionando fluxo de caixa crítico para investimentos na transição energética.
Como a Coreia do Sul está abordando o excesso de capacidade de GNL no longo prazo?
Os operadores estão adicionando manuseio de hidrogênio e amônia azul aos terminais existentes para reaproveitar os ativos e salvaguardar a utilização.
Qual tendência competitiva remodelou o setor em 2024?
A fusão da SK Innovation com a SK E&S formou a maior empresa de energia privada da Ásia-Pacífico, aguçando as vantagens de escala para pivôs de baixo carbono.
Página atualizada pela última vez em:



