
Tamanho e Participação do Mercado de Inibidores do Cotransportador de Sódio-Glicose-2 (SGLT2) na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
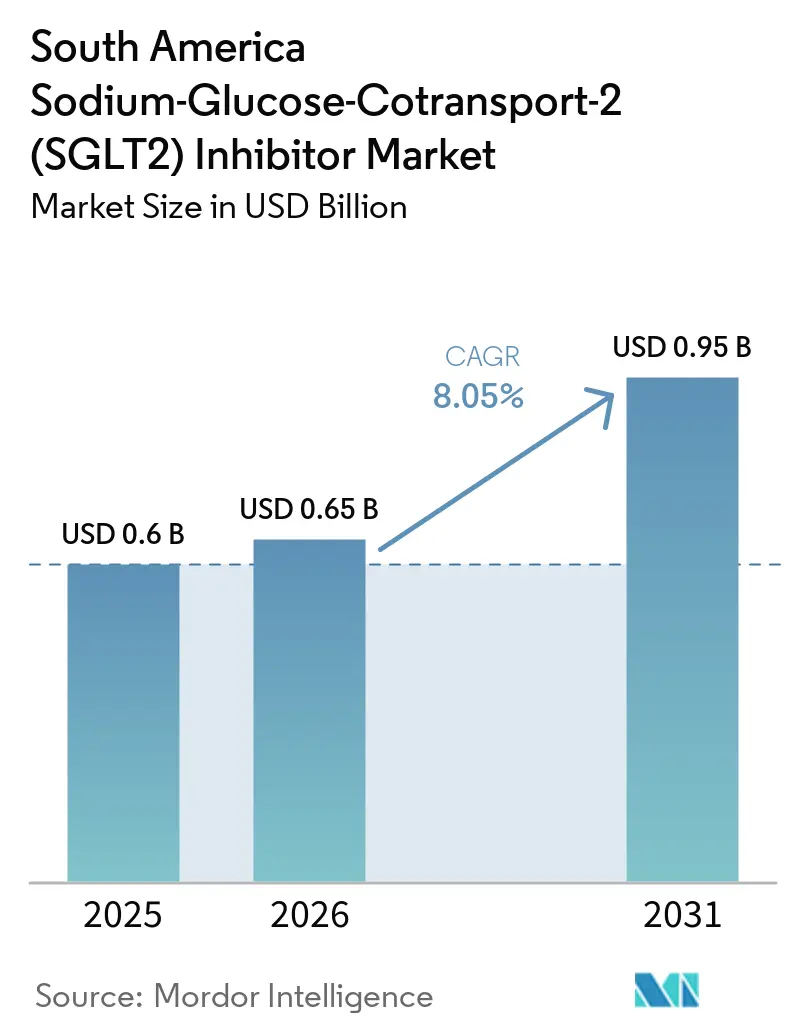
| Tamanho do mercado no ano base (2025) | 0.6 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.95 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.05 % |
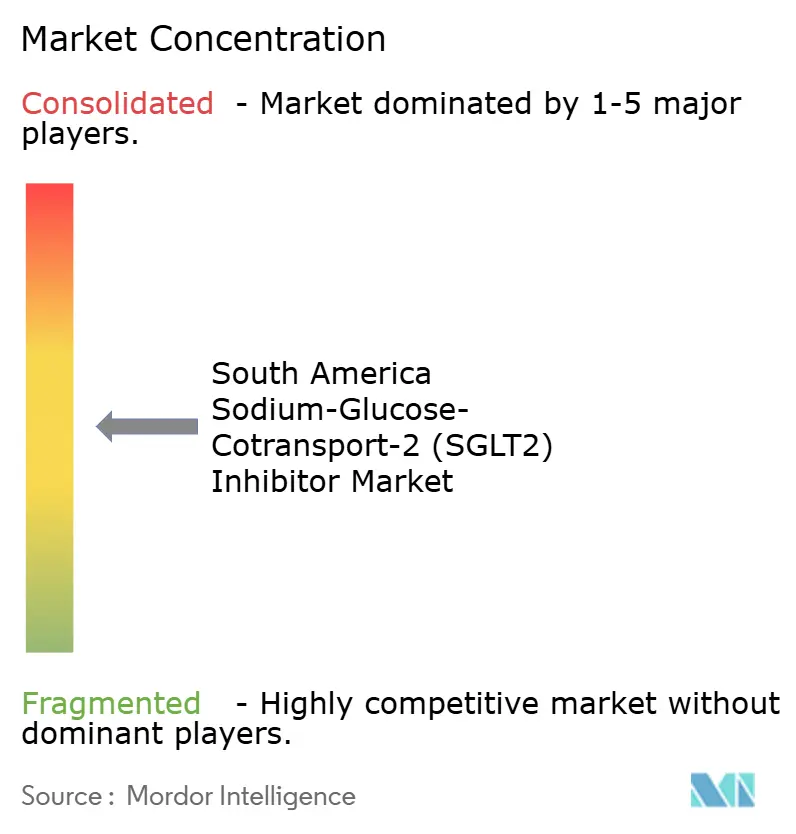
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Inibidores do Cotransportador de Sódio-Glicose-2 (SGLT2) na América do Sul por Mordor Intelligence
O tamanho do mercado de inibidores do cotransportador de sódio-glicose-2 na América do Sul foi avaliado em 0,60 bilhões de USD em 2025 e estima-se que cresça de 0,65 bilhões de USD em 2026 para atingir 0,95 bilhões de USD até 2031, a um CAGR de 8,05% durante o período de previsão (2026-2031).
A região possui uma população substancial e incompletamente tratada de diabéticos, o que sustenta a demanda por terapias utilizadas em diabetes, insuficiência cardíaca e doença renal crônica. Decisões de cobertura pública no Brasil, Peru e Argentina estão ampliando o acesso, embora a cobertura permaneça específica por doença e varie por país. A entrada de genéricos locais está aumentando os volumes de prescrição por meio de preços mais baixos, ao mesmo tempo que pressiona a receita por unidade para as marcas originadoras. O mercado de inibidores do SGLT2 na América do Sul depende, portanto, do equilíbrio entre acesso mais amplo, adoção por especialistas e condições de reembolso desiguais em toda a região.
Principais Conclusões do Relatório
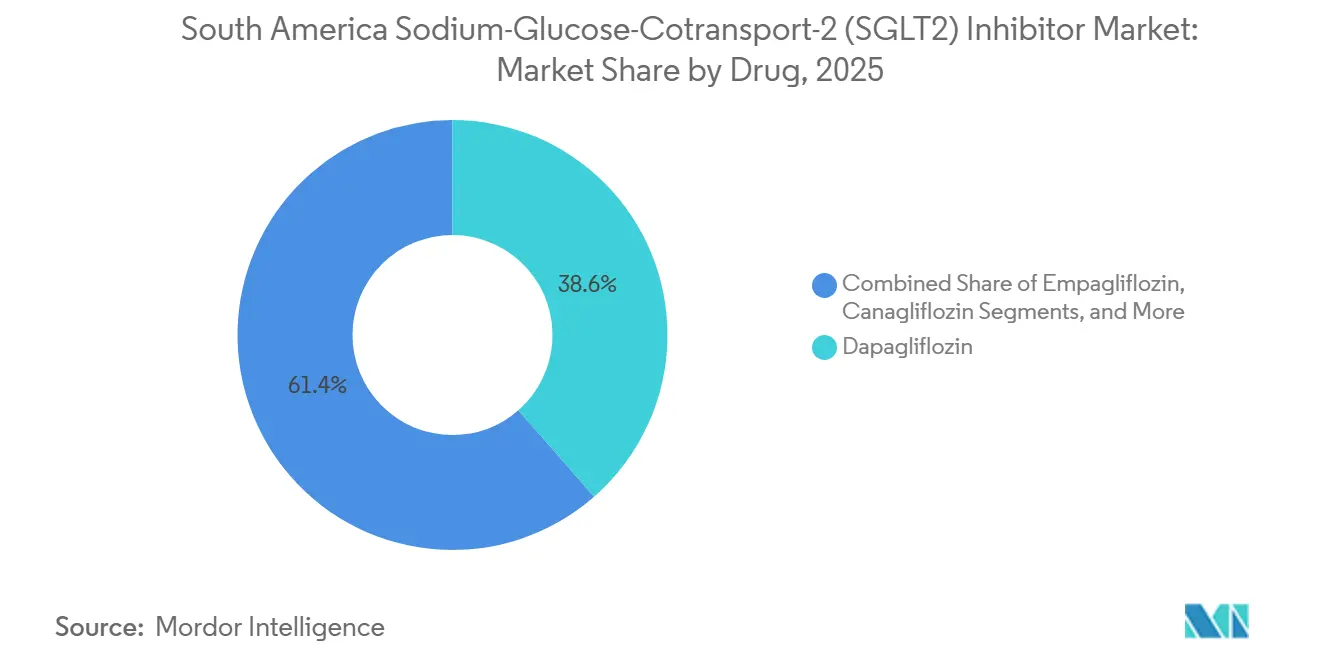
- Por medicamento, a dapagliflozina detinha 38,56% da participação do mercado de inibidores do SGLT2 na América do Sul em 2025, enquanto a ertugliflozina tem projeção de crescimento a um CAGR de 10,12% até 2031.
- Por indicação, o diabetes mellitus tipo 2 representou 41,86% do tamanho do mercado de inibidores do SGLT2 na América do Sul em 2025, enquanto a doença renal crônica tem projeção de expansão a um CAGR de 11,25% até 2031.
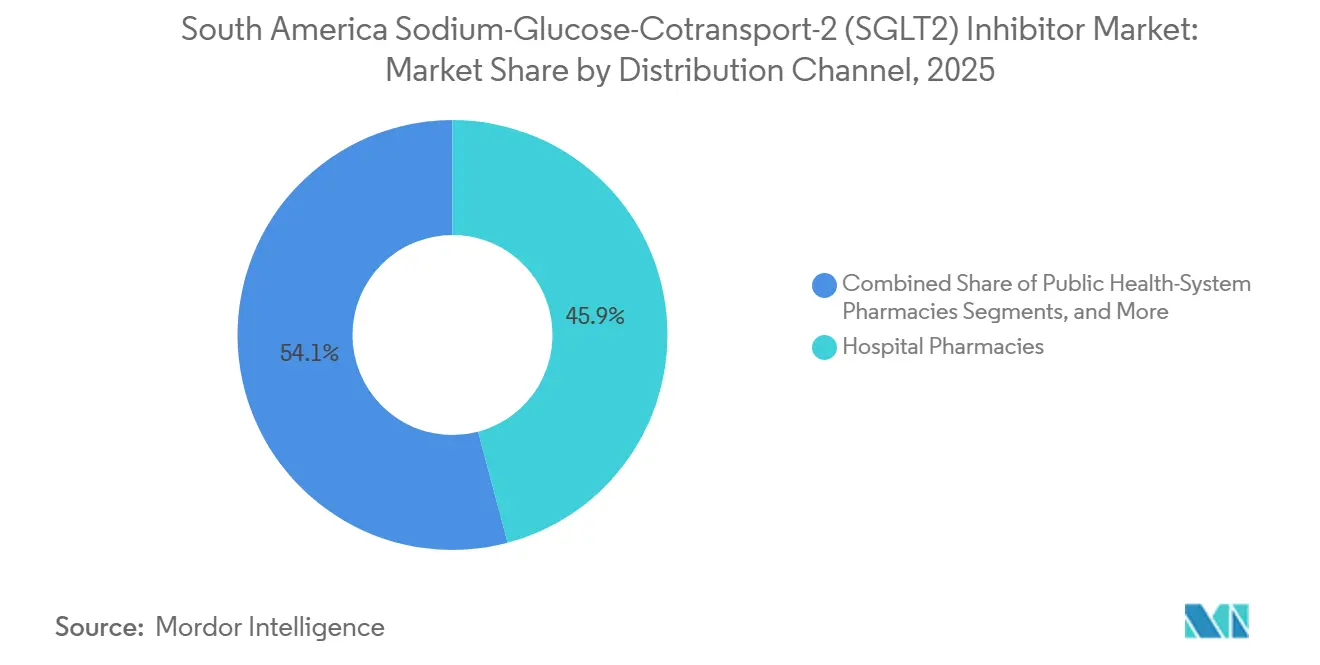
- Por canal de distribuição, as farmácias hospitalares detinham 45,87% da participação do mercado de inibidores do SGLT2 na América do Sul em 2025, enquanto as farmácias online têm projeção de avanço a um CAGR de 10,67% até 2031.
- Por geografia, o Brasil liderou com 52,30% da receita regional em 2025, enquanto a Argentina tem projeção de registrar um CAGR de 11,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Inibidores do Cotransportador de Sódio-Glicose-2 (SGLT2) na América do Sul
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente carga de diabetes tipo 2 e doença cardiorrenal | +1.8% | Brasil, Argentina, Colômbia, Chile e Peru | Longo prazo (≥ 4 anos) |
| Expansão do uso de SGLT2 além do controle glicêmico | +1.5% | Brasil, Colômbia e Argentina | Médio prazo (2-4 anos) |
| Crescente adoção em formulários dos setores público e privado | +1.6% | Brasil, Peru e Argentina | Curto prazo (≤ 2 anos) |
| Vias de tratamento baseadas em evidências para diabetes e insuficiência cardíaca | +1.2% | Brasil, Chile e Colômbia | Médio prazo (2-4 anos) |
| Programas de genéricos locais e transferência de tecnologia apoiados pelo Estado | +0.8% | Brasil e Peru | Médio prazo (2-4 anos) |
| Prescrição digital e modelos de cuidado crônico liderados por farmácias | +0.6% | Brasil, Argentina e Chile | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Diabetes Tipo 2 e Doença Cardiorrenal
A carga do diabetes forneceu uma base sustentada para o mercado de inibidores do SGLT2 na América do Sul. A Federação Internacional de Diabetes relatou que 35 milhões de adultos na América do Sul e Central tinham diabetes em 2024, resultando em 224.000 mortes relacionadas ao diabetes e 81 bilhões de USD em despesas relacionadas. A taxa de não diagnóstico de 30,4% destacou uma população significativa sem tratamento, enquanto a população adulta com diabetes tinha projeção de atingir 52 milhões até 2050. O Brasil tinha 17 milhões de adultos com diabetes, e a Argentina tinha 4,3 milhões de adultos com diabetes e uma taxa de prevalência adulta de 14%, apoiando a expansão do tratamento à medida que mais pacientes ingressavam em vias formais de cuidado.[1]Magliano DJ, Boyko EJ, "Atlas do Diabetes," Federação Internacional de Diabetes, ncbi.nlm.nih.gov
Expansão do Uso de SGLT2 Além do Controle Glicêmico
Os inibidores do SGLT2 passaram a servir cada vez mais como terapias cardiorrenal além de seu papel como medicamentos redutores de glicose. A diretriz KDIGO de 2024 recomendou esses medicamentos para pacientes com doença renal crônica e uma taxa de filtração glomerular estimada (TFGe) de pelo menos 20 mL/min/1,73 m², incluindo pacientes sem diabetes. A Sociedade Internacional de Nefrologia apresentou essa abordagem em seu Mapa Frio de inibidores do SGLT2 de 2025, enquanto o consenso de especialistas da Colômbia de 2025 identificou a dapagliflozina e a empagliflozina como opções preferenciais para doença renal crônica com albuminúria de pelo menos 200 mg/g.[2]Federação Internacional de Diabetes, "Diabetes na América do Sul e Central 2024," Atlas do Diabetes da FID, diabetesatlas.org Essas recomendações expandiram a prescrição em endocrinologia, cardiologia e nefrologia, fortalecendo o acesso por meio de protocolos hospitalares, educação de especialistas e testes diagnósticos.
Crescente Adoção em Formulários dos Setores Público e Privado
As decisões de formulário atuaram como um impulsionador imediato de acesso para o mercado de inibidores do SGLT2 na América do Sul. Em fevereiro de 2025, o Brasil disponibilizou a dapagliflozina gratuitamente por meio da Farmácia Popular para adultos elegíveis com 65 anos ou mais com diabetes tipo 2 e doença cardiovascular.[3]Kidney Disease Improving Global Outcomes, "Diretriz de Prática Clínica KDIGO 2024 para Avaliação e Manejo da Doença Renal Crônica," Suplementos de Nefrologia, theisn.org Em março de 2025, o Peru adicionou dapagliflozina 10 mg e empagliflozina 10 mg e 25 mg à sua lista complementar de medicamentos essenciais, enquanto a Argentina tornou obrigatória a cobertura especificada para empagliflozina, canagliflozina ou dapagliflozina sob a Resolução 2091/2025. Essas medidas reduziram as barreiras de custo para os pacientes e expandiram os volumes de aquisição pública e de seguros, embora a cobertura tenha permanecido limitada a grupos clínicos especificados.
Vias de Tratamento Baseadas em Evidências para Diabetes e Insuficiência Cardíaca
As diretrizes nacionais traduziram evidências clínicas em vias de prescrição padronizadas em toda a região. A diretriz clínica da Colômbia de 2025 recomendou os inibidores do SGLT2 como terapia complementar à metformina quando os pacientes não atingiam as metas glicêmicas e apoiou seu uso como proteção cardiorrenal de primeira linha para pacientes com doença cardiovascular estabelecida. A diretriz posicionou esses medicamentos como opções preferenciais para pacientes elegíveis com insuficiência cardíaca e doença renal diabética. A educação médica continuada e os modelos digitais de cuidado crônico apoiaram a adoção além dos principais centros terciários e alinharam o cuidado de diabetes, cardiologia e nefrologia para pacientes com condições sobrepostas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto custo direto ao paciente e reembolso desigual | -1.5% | Argentina, Peru e Restante da América do Sul | Médio prazo (2-4 anos) |
| Desigualdade urbano-rural no diagnóstico especializado e acompanhamento | -1.0% | Brasil, Peru, Bolívia e Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Fragmentação regulatória e de aquisição em nível de país | -0.8% | Bolívia, Equador, Paraguai e Uruguai | Longo prazo (≥ 4 anos) |
| Fornecimento inconsistente de diagnósticos para doenças cardiorrenal | -0.7% | Brasil rural, Peru e Restante da América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Direto ao Paciente e Reembolso Desigual
Os altos custos diretos ao paciente continuaram a limitar a utilização fora dos principais canais de cobertura pública. Na Argentina, os mecanismos de referência de preços não acompanharam consistentemente os custos das farmácias durante a instabilidade cambial. A decisão de medicamentos essenciais do Peru em 2025 aplicou-se apenas ao âmbito do setor público, deixando os pacientes do varejo privado expostos aos custos totais dos medicamentos. Isso criou padrões de demanda variados entre pacientes do setor público subsidiado e do setor privado. Estruturas fragmentadas de reembolso e aquisição atrasaram ainda mais o acesso em países menores.
Desigualdade Urbano-Rural no Diagnóstico Especializado e Acompanhamento
A prescrição de inibidores do SGLT2 para doença renal e insuficiência cardíaca frequentemente requer testes de TFGe e albuminúria. Os ambientes de atenção primária rurais tinham menor acesso a esses diagnósticos do que os principais centros metropolitanos. No Brasil, as redes hospitalares de alta complexidade apoiaram a implementação consistente de protocolos de diabetes aprovados, enquanto os municípios rurais do Norte e Nordeste tinham acesso limitado a especialistas. Essa lacuna afetou o diagnóstico, o acompanhamento e o início seguro do tratamento. A telemedicina e os serviços de cuidado crônico liderados por farmácias expandiram o acesso, mas a disponibilidade permaneceu desigual entre as regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Medicamento: A Dapagliflozina Lidera os Canais de Acesso Enquanto a Ertugliflozina Avança por Entrada Tardia
A dapagliflozina representou 38,56% da receita em 2025, tornando-se a molécula líder no mercado de inibidores do SGLT2 na América do Sul. Sua posição reflete o uso cardiorrenal precoce e os canais de acesso estabelecidos da AstraZeneca no Brasil e na Argentina. A decisão da Farmácia Popular do Brasil em fevereiro de 2025 criou uma base de volume subsidiado para adultos idosos elegíveis com diabetes tipo 2 e doença cardiovascular. A empagliflozina ocupou a segunda maior posição, apoiada pela franquia Jardiance estabelecida da Boehringer Ingelheim. A canagliflozina tem um papel menor, pois a dapagliflozina e a empagliflozina estão mais incorporadas nos protocolos públicos e na prática especializada.
A ertugliflozina tem previsão de crescimento a um CAGR de 10,12% de 2026 a 2031. Sua entrada mais tardia oferece espaço para competir em mercados onde os formulários para terapias mais antigas estão estabelecidos. A ipragliflozina e a sotagliflozina atendem a grupos menores de pacientes cardiorrenal, enquanto a sotagliflozina tem um papel diferenciado no tratamento da insuficiência cardíaca para pacientes com diabetes tipo 2. O mercado também está vendo mais produtos genéricos de dapagliflozina da EMS, Eurofarma e Cristália. Os requisitos de bioequivalência da ANVISA apoiam a qualidade terapêutica à medida que a substituição por genéricos se expande.


Por Indicação: O Diabetes Tipo 2 Permanece como Base de Volume Enquanto a Doença Renal Crônica se Expande
O diabetes mellitus tipo 2 representou 41,86% da receita em 2025 e permanece a indicação primária de prescrição. A ampla prevalência de comorbidades cardiovasculares apoia o uso contínuo de inibidores do SGLT2. As vias de tratamento na Colômbia, Brasil e Argentina recomendam esses medicamentos para pacientes elegíveis com diabetes tipo 2 e condições cardiovasculares. A insuficiência cardíaca ganhou importância à medida que o reconhecimento regional se expande nos contextos de fração de ejeção reduzida e preservada. Os centros terciários em São Paulo, Buenos Aires e Bogotá estão adotando cada vez mais modelos de cuidado cardiorrenal multidisciplinar.
A doença renal crônica tem previsão de crescimento a um CAGR de 11,25% de 2026 a 2031. O tamanho do mercado de inibidores do SGLT2 na América do Sul para essa indicação é apoiado pelas recomendações do KDIGO para pacientes com TFGe de pelo menos 20 mL/min/1,73 m², independentemente do status de diabetes. O Mapa Frio da ISN de 2025 apoia a implementação clínica dessa abordagem. A redução do risco cardiovascular permanece outro uso-chave para pacientes de alto risco. Outras indicações aprovadas incluem aplicações emergentes em diabetes tipo 1 e prevenção de lesão renal aguda, embora os formulários públicos ainda não reflitam esses usos.
Por Canal de Distribuição: As Farmácias Hospitalares Ancoram o Acesso Enquanto as Farmácias Online Crescem
As farmácias hospitalares representaram 45,87% da distribuição em 2025, refletindo o início do tratamento liderado por especialistas e o monitoramento de pacientes com condições complexas de rim, insuficiência cardíaca ou cardiovasculares. O modelo de aquisição pública do Brasil canaliza volumes institucionais significativos por meio de redes de farmácias hospitalares de alta complexidade. Esse canal favorece fabricantes com acesso a formulários hospitalares e capacidades de gestão de contas institucionais. AstraZeneca e Boehringer Ingelheim têm relacionamentos estabelecidos com os principais hospitais no Brasil, Argentina e Colômbia. Os sistemas públicos de saúde e as farmácias de varejo apoiam os pacientes à medida que fazem a transição para um fornecimento contínuo de medicamentos.
As farmácias online têm previsão de expansão a um CAGR de 10,67% de 2026 a 2031. A dispensação digital apoia reabastecimentos mensais recorrentes para o tratamento de diabetes e doença renal crônica, enquanto os modelos de assinatura podem reduzir os reabastecimentos perdidos. O canal também reflete o crescimento dos serviços de prescrição digital e dos modelos de cuidado liderados por farmácias. As farmácias de varejo permanecem importantes no Chile e na Colômbia, onde os canais de seguro privado desempenham um papel maior. O mercado de inibidores do SGLT2 na América do Sul continuará a depender dos canais de dispensação institucional e comunitária, com sua importância relativa variando de acordo com a cobertura pública e a infraestrutura de farmácias.
Análise Geográfica
O Brasil detinha 52,30% da receita regional em 2025. Sua posição de mercado foi apoiada por 17 milhões de adultos com diabetes, aquisição pelo SUS e crescente disponibilidade de genéricos. As decisões da Farmácia Popular e da CONITEC estabeleceram vias formais de acesso para grupos definidos de pacientes de dapagliflozina. A ANVISA aprovou a primeira combinação de dose fixa genérica de dapagliflozina mais metformina em maio de 2026. Os preços mais baixos reduziram a receita por unidade, mas podem expandir a população de pacientes tratados.
A Argentina tem previsão de registrar um CAGR de 11,56% de 2026 a 2031. A Resolução 2091/2025 exige cobertura para pacientes elegíveis com diabetes tipo 2 e doença cardiovascular ou nefropatia diabética. A Argentina tinha 4,3 milhões de adultos com diabetes e uma taxa de prevalência adulta de 14%. A lacuna entre a necessidade clínica e a utilização do tratamento apoia um crescimento previsto mais rápido. A Colômbia tinha 3 milhões de adultos com diabetes, e as orientações atualizadas de endocrinologia apoiam o crescimento contínuo do volume. Suas vias regulatórias e de reembolso facilitam as discussões de formulário para medicamentos inovadores.
O consenso multidisciplinar do Chile de 2024 apoia o uso de SGLT2 para insuficiência cardíaca, prevenção cardiovascular em diabetes tipo 2 e doença renal crônica. No entanto, sua escala menor limita sua contribuição de volume regional. A listagem de medicamentos essenciais do Peru em março de 2025 melhorou as condições de acesso para dapagliflozina e empagliflozina, que anteriormente estavam disponíveis principalmente por meio do varejo privado. Bolívia, Equador e Paraguai têm sistemas regulatórios e de aquisição fragmentados, limitando a penetração do tratamento e resultando em crescimento gradual. Nesses países, o crescimento do mercado permanece dependente do design de licitações locais, da capacidade administrativa e das capacidades de avaliação de tecnologias em saúde.
Cenário Competitivo
O mercado de inibidores do SGLT2 na América do Sul tem um nível originador moderadamente consolidado e uma base crescente de fabricantes locais de genéricos. AstraZeneca e Boehringer Ingelheim detêm posições de marca líderes por meio de Forxiga e Jardiance, apoiadas por evidências clínicas, relacionamentos com formulários e educação médica. A Janssen mantém presença por meio de Invokana, embora sua posição tenha se estreitado em relação à dapagliflozina e à empagliflozina. A Merck, conhecida como MSD na América do Sul, comercializa Steglatro com a Pfizer. A Lexicon Pharmaceuticals oferece sotagliflozina, que tem um mecanismo dual diferenciado de SGLT1 e SGLT2 para pacientes com insuficiência cardíaca e diabetes tipo 2.
Os originadores permanecem competitivos onde a familiaridade com a marca e a prescrição por especialistas influenciam as decisões de tratamento. Essa tendência é mais visível em mercados menores com vias de formulário mais estreitas e concorrência genérica limitada. As restrições de acesso podem preservar as posições dos originadores, mesmo onde a concorrência genérica é forte no Brasil. Como resultado, o cenário competitivo varia por país e canal de distribuição.
Os fornecedores de genéricos estão remodelando o segmento de preços mais baixos do mercado de inibidores do SGLT2 na América do Sul. A Eurofarma recebeu registro da ANVISA em maio de 2026 para a primeira combinação de dose fixa genérica de dapagliflozina e cloridrato de metformina do Brasil. O produto é equivalente ao Xigduo XR da AstraZeneca. Sob a Lei de Medicamentos Genéricos do Brasil 9.787/1999, ele deve ter pelo menos 35% de desconto em relação ao produto de referência. EMS, Cristália, Hypera e Dr. Reddy's Laboratories também estão se posicionando em dapagliflozina e empagliflozina genéricas. Biomm e Biocon India estão posicionadas para entrada futura à medida que as vias para genéricos complexos amadurecem.
Líderes do Setor de Inibidores do Cotransportador de Sódio-Glicose-2 (SGLT2) na América do Sul
-
AstraZeneca PLC
-
Eli Lilly and Company
-
Johnson & Johnson
-
Bristol-Myers Squibb Company
-
Astellas Pharma Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A AstraZeneca iniciou o ensaio clínico de Fase III NCT07662109 na Argentina e no Brasil para avaliar elecogliptina mais dapagliflozina versus dapagliflozina isolada em adultos com diabetes tipo 2, apoiando sua estratégia de ciclo de vida na América do Sul.
- Maio de 2026: A Eurofarma recebeu aprovação da ANVISA para a primeira combinação de dose fixa genérica de dapagliflozina-cloridrato de metformina do Brasil, criando pressão de preços no segmento de combinação de inibidores do SGLT2 e expandindo o acesso a custos mais baixos.
- Março de 2025: O Ministério da Saúde do Peru adicionou dapagliflozina e empagliflozina à lista complementar do PNUME, marcando a primeira inclusão no sistema público de inibidores do SGLT2 para pacientes elegíveis.


Escopo do Relatório do Mercado de Inibidores do Cotransportador de Sódio-Glicose-2 (SGLT2) na América do Sul
De acordo com o escopo do relatório, os inibidores do Cotransportador de Sódio-Glicose-2 (SGLT2), frequentemente denominados gliflozinas, são uma classe de medicamentos orais prescritos utilizados principalmente para tratar o Diabetes Tipo 2. Eles reduzem o açúcar no sangue impedindo que os rins reabsorvam a glicose, forçando o organismo a excretar o excesso de açúcar pela urina.
O Mercado de Inibidores do Cotransportador de Sódio-Glicose-2 (SGLT2) na América do Sul é segmentado por medicamento, indicação, canal de distribuição, usuário final e geografia. Por medicamento, o mercado inclui dapagliflozina, empagliflozina, canagliflozina, ertugliflozina, ipragliflozina, sotagliflozina e outros medicamentos inibidores do SGLT2. Por indicação, o mercado é segmentado em diabetes mellitus tipo 2, insuficiência cardíaca, doença renal crônica, redução do risco cardiovascular e outras indicações aprovadas. Por canal de distribuição, o mercado é categorizado em farmácias de varejo, farmácias hospitalares, farmácias do sistema público de saúde e farmácias online. Por usuário final, o mercado é segmentado em hospitais, clínicas de endocrinologia, clínicas de cardiologia, clínicas de nefrologia e outros. Por geografia, o mercado é analisado no Brasil, Argentina, Colômbia, Chile, Peru e no restante da América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências nesses países e no restante da América do Sul. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Dapagliflozina |
| Empagliflozina |
| Canagliflozina |
| Ertugliflozina |
| Ipragliflozina |
| Sotagliflozina |
| Outros Medicamentos Inibidores do SGLT2 |
| Diabetes Mellitus Tipo 2 |
| Insuficiência Cardíaca |
| Doença Renal Crônica |
| Redução do Risco Cardiovascular |
| Outras Indicações Aprovadas |
| Farmácias de Varejo |
| Farmácias Hospitalares |
| Farmácias do Sistema Público de Saúde |
| Farmácias Online |
| Brasil |
| Argentina |
| Colômbia |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Medicamento | Dapagliflozina |
| Empagliflozina | |
| Canagliflozina | |
| Ertugliflozina | |
| Ipragliflozina | |
| Sotagliflozina | |
| Outros Medicamentos Inibidores do SGLT2 | |
| Por Indicação | Diabetes Mellitus Tipo 2 |
| Insuficiência Cardíaca | |
| Doença Renal Crônica | |
| Redução do Risco Cardiovascular | |
| Outras Indicações Aprovadas | |
| Por Canal de Distribuição | Farmácias de Varejo |
| Farmácias Hospitalares | |
| Farmácias do Sistema Público de Saúde | |
| Farmácias Online | |
| Por Geografia | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os inibidores do SGLT2 na América do Sul?
O mercado de inibidores do SGLT2 na América do Sul tem previsão de crescimento a um CAGR de 8,05% de 2026 a 2031, atingindo 0,95 bilhões de USD.
Qual inibidor do SGLT2 lidera as vendas na América do Sul?
A dapagliflozina liderou com 38,56% de participação na receita em 2025, apoiada por canais de acesso estabelecidos no Brasil e na Argentina.
Por que a doença renal crônica é importante para a demanda por inibidores do SGLT2?
A doença renal crônica é a indicação de crescimento mais rápido, com um CAGR de 11,25% até 2031, apoiada pelas diretrizes do KDIGO.
Qual país lidera a receita de inibidores do SGLT2 na América do Sul?
O Brasil liderou a receita regional com 52,30% em 2025, apoiado pela aquisição do SUS, Farmácia Popular e acesso a genéricos.
Qual canal de distribuição está crescendo mais rapidamente para as terapias com SGLT2?
As farmácias online têm previsão de expansão a um CAGR de 10,67% até 2031, apoiadas pelas necessidades de reabastecimento recorrente.
Como os produtos genéricos estão afetando o acesso às terapias com SGLT2 no Brasil?
A entrada de genéricos está reduzindo os preços e pode expandir os volumes de tratamento. A primeira combinação genérica de dapagliflozina mais metformina deve ter pelo menos 35% de desconto.
Página atualizada pela última vez em:



