
南米ナトリウム-グルコース共輸送体-2(SGLT2)阻害薬市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
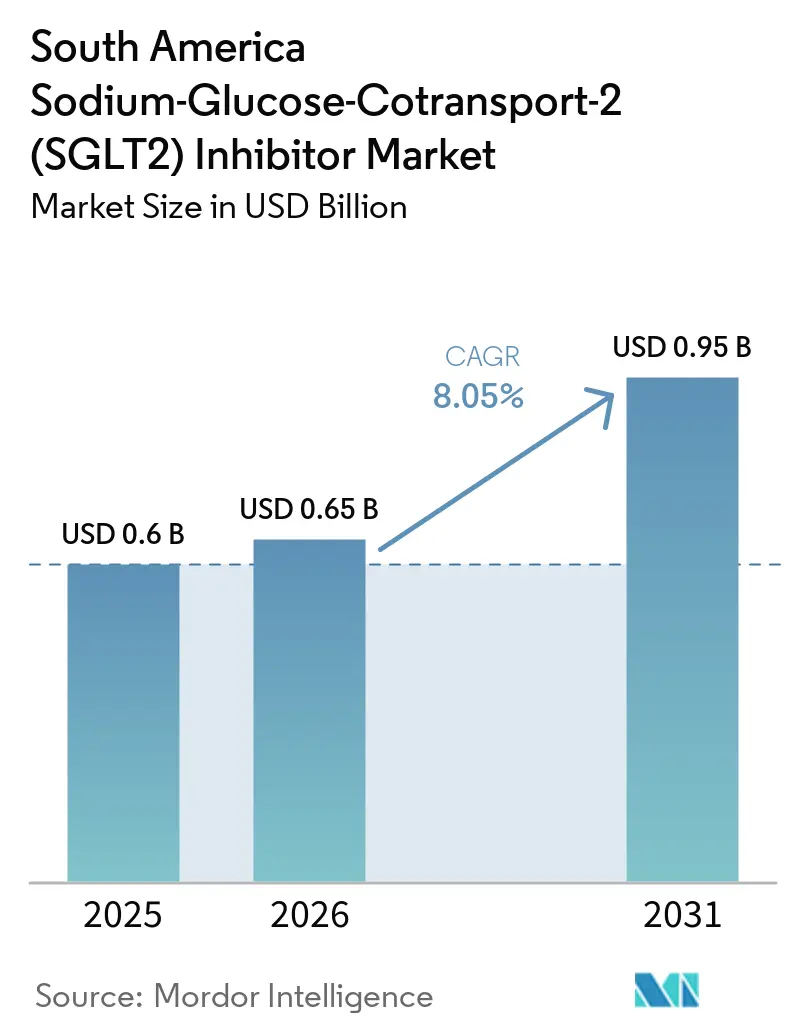
| 基準年の市場規模 (2025) | 0.6 十億米ドル |
| 市場規模 (2026) | 0.65 十億米ドル |
| 市場規模 (2031) | 0.95 十億米ドル |
| Growth Rate (2026 - 2031) | 8.05 % |
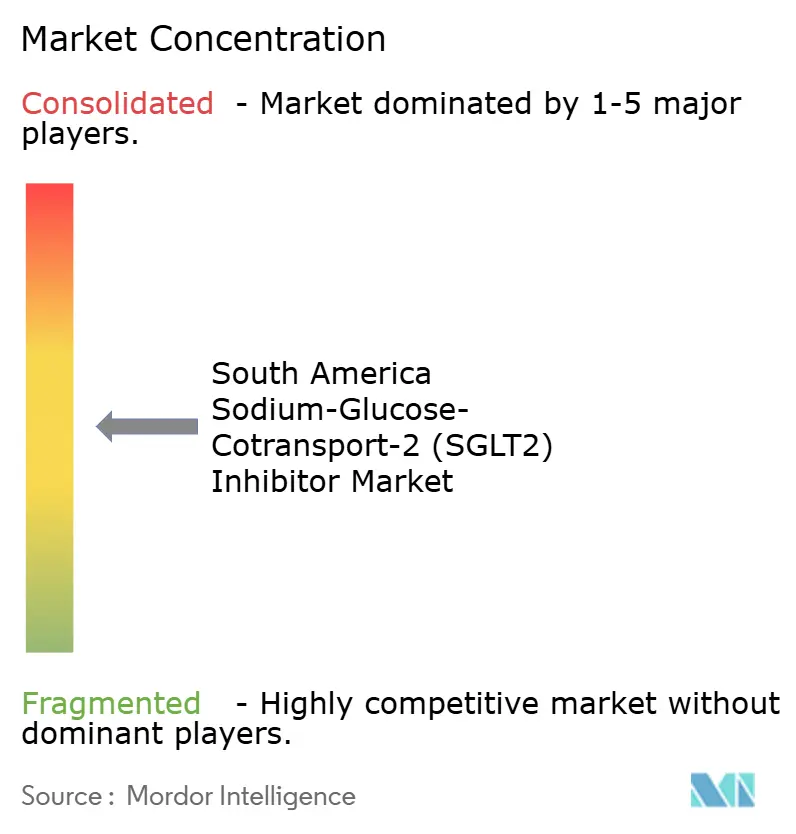
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ナトリウム-グルコース共輸送体-2(SGLT2)阻害薬市場分析
南米ナトリウム-グルコース共輸送体-2阻害薬市場規模は2025年に0.60 ビリオン 米ドルと評価され、2026年の0.65 ビリオン 米ドルから2031年には0.95 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.05%です。
同地域には糖尿病患者が多数存在し、治療が十分に行き届いていない状況が続いており、糖尿病、心不全、慢性腎臓病にわたる治療薬への需要を下支えしています。ブラジル、ペルー、アルゼンチンにおける公的保険適用の決定がアクセスを拡大しつつありますが、保険適用は疾患ごとに限定されており、国によって異なります。ローカルジェネリック薬の参入が価格低下を通じて処方量を増加させている一方、先発品メーカーにとっては単位当たり収益への圧力となっています。南米SGLT2阻害薬市場は、より広範なアクセス、専門医による採用、および地域全体にわたる不均一な償還条件のバランスに依存しています。
主要レポートのポイント
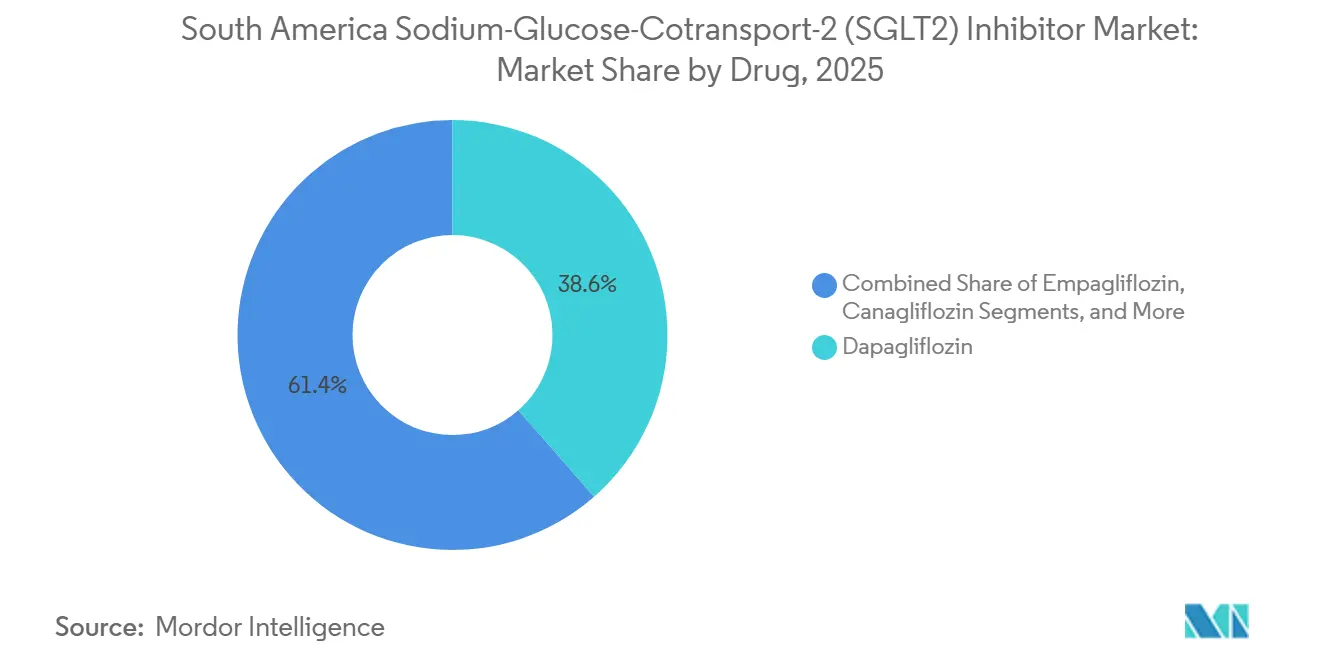
- 薬剤別では、ダパグリフロジンが2025年の南米SGLT2阻害薬市場シェアの38.56%を占め、エルツグリフロジンは2031年までに10.12%のCAGRで成長すると予測されています。
- 適応症別では、2型糖尿病が2025年の南米SGLT2阻害薬市場規模の41.86%を占め、慢性腎臓病は2031年までに11.25%のCAGRで拡大すると予測されています。
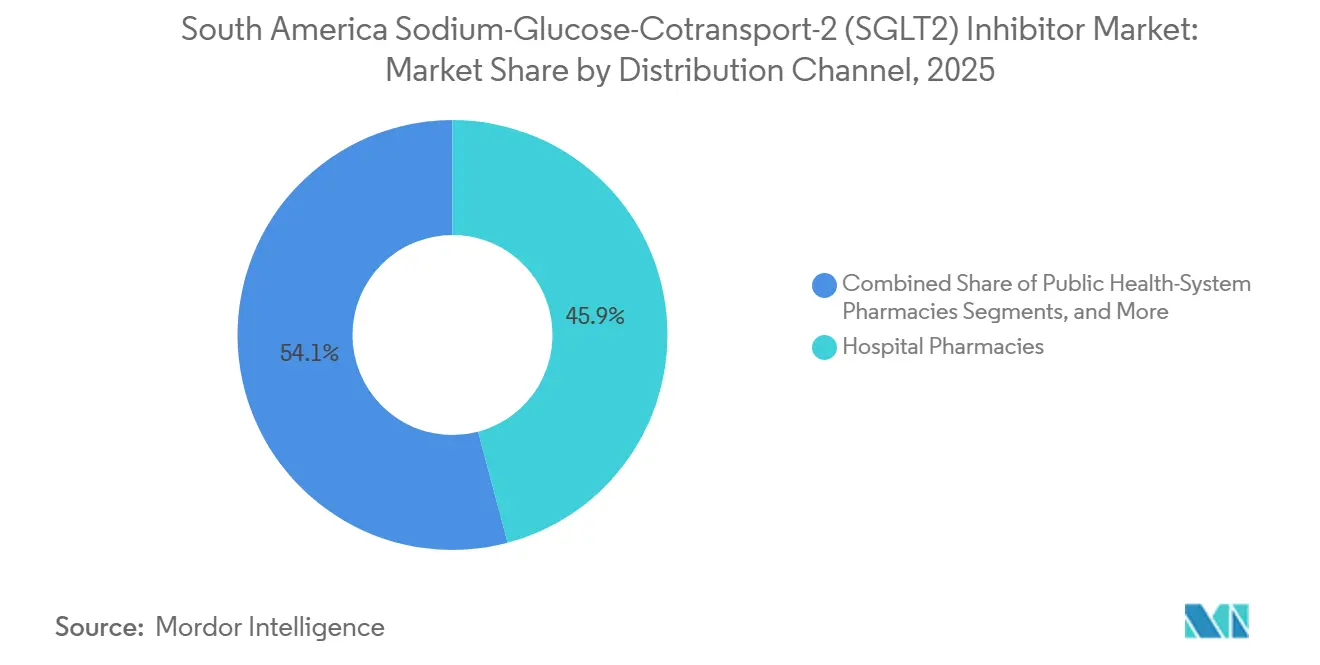
- 流通チャネル別では、病院薬局が2025年の南米SGLT2阻害薬市場シェアの45.87%を占め、オンライン薬局は2031年までに10.67%のCAGRで拡大すると予測されています。
- 地域別では、ブラジルが2025年の地域収益の52.30%をリードし、アルゼンチンは2031年までに11.56%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米ナトリウム-グルコース共輸送体-2(SGLT2)阻害薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2型糖尿病および心腎疾患 負担の増大 | +1.8% | ブラジル、アルゼンチン、コロンビア、チリ、ペルー | 長期(4年以上) |
| 血糖コントロールを超えたSGLT2使用の拡大 | +1.5% | ブラジル、コロンビア、アルゼンチン | 中期(2~4年) |
| 官民セクターにおけるフォーミュラリー 採用の拡大 | +1.6% | ブラジル、ペルー、アルゼンチン | 短期(2年以内) |
| エビデンスに基づく糖尿病および心不全 治療経路 | +1.2% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| 国家支援による地域ジェネリックおよび 技術移転プログラム | +0.8% | ブラジルおよびペルー | 中期(2~4年) |
| デジタル処方および薬局主導の 慢性疾患ケアモデル | +0.6% | ブラジル、アルゼンチン、チリ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
2型糖尿病および心腎疾患負担の増大
糖尿病の負担は、南米SGLT2阻害薬市場に持続的な基盤を提供しました。国際糖尿病連合は、2024年に南米・中米で3,500万人の成人が糖尿病を患い、224,000件の糖尿病関連死亡と810億米ドルの関連支出が生じたと報告しました。未診断率30.4%は、治療を受けていない患者が相当数存在することを示しており、成人糖尿病患者数は2050年までに5,200万人に達すると予測されています。ブラジルでは1,700万人の成人が糖尿病を患い、アルゼンチンでは430万人の成人が糖尿病を患い、成人有病率は14%であり、より多くの患者が正式な医療経路に入るにつれて治療の拡大を支えています。[1]Magliano DJ、Boyko EJ、「糖尿病アトラス」、国際糖尿病連合、ncbi.nlm.nih.gov
血糖コントロールを超えたSGLT2使用の拡大
SGLT2阻害薬は、血糖降下薬としての役割を超えて、心腎治療薬としての位置づけを強めています。2024年のKDIGOガイドラインは、糖尿病の有無にかかわらず、推算糸球体濾過量(eGFR)が少なくとも20 mL/min/1.73 m²の慢性腎臓病患者に対してこれらの薬剤を推奨しました。国際腎臓学会は2025年のSGLT2阻害薬コールドマップでこのアプローチを提示し、コロンビアの2025年専門家コンセンサスは、アルブミン尿が少なくとも200 mg/gの慢性腎臓病に対してダパグリフロジンとエンパグリフロジンを優先選択肢として特定しました。[2]国際糖尿病連合、「南米・中米における糖尿病2024年」、IDF糖尿病アトラス、diabetesatlas.org これらの推奨事項は、内分泌科、循環器科、腎臓科にわたる処方を拡大し、病院プロトコル、専門医教育、および診断検査を通じてアクセスを強化しました。
官民セクターにおけるフォーミュラリー採用の拡大
フォーミュラリーの決定は、南米SGLT2阻害薬市場への即時アクセス促進要因として機能しました。2025年2月、ブラジルはファルマシア・ポプラールを通じて、2型糖尿病と心血管疾患を有する65歳以上の適格成人に対してダパグリフロジンを無償提供しました。[3]腎臓病改善グローバルアウトカムズ、「慢性腎臓病の評価と管理に関するKDIGO 2024年臨床実践ガイドライン」、腎臓インターナショナルサプリメント、theisn.org 2025年3月、ペルーはダパグリフロジン10 mgおよびエンパグリフロジン10 mgと25 mgを補完的必須医薬品リストに追加し、アルゼンチンは決議2091/2025に基づきエンパグリフロジン、カナグリフロジン、またはダパグリフロジンに対する特定の医療保険適用を義務付けました。これらの措置は患者の費用負担を軽減し、公的調達および保険適用量を拡大しましたが、保険適用は特定の臨床グループに限定されたままです。
エビデンスに基づく糖尿病および心不全治療経路
各国のガイドラインは、臨床エビデンスを地域全体の標準化された処方経路に転換しました。コロンビアの2025年臨床ガイドラインは、患者が血糖目標を達成できない場合にSGLT2阻害薬をメトホルミンへの追加療法として推奨し、心血管疾患が確立した患者に対する第一選択の心腎保護薬としての使用を支持しました。同ガイドラインは、心不全および糖尿病性腎臓病の適格患者に対してこれらの薬剤を優先選択肢として位置付けました。継続的な医学教育とデジタル慢性疾患ケアモデルが、主要な三次医療センター以での採用を支援し、重複する病態を持つ患者に対する糖尿病、循環器、腎臓科のケアを統合しました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い自己負担費用と不均一な償還 | -1.5% | アルゼンチン、ペルー、南米その他 | 中期(2~4年) |
| 専門医による診断とフォローアップにおける 都市・農村間格差 | -1.0% | ブラジル、ペルー、ボリビア、南米その他 | 長期(4年以上) |
| 国レベルの規制・調達の断片化 | -0.8% | ボリビア、エクアドル、パラグアイ、ウルグアイ | 長期(4年以上) |
| 心腎疾患診断の 不安定な供給 | -0.7% | 農村部ブラジル、ペルー、南米その他 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い自己負担費用と不均一な償還
高い自己負担費用は、主要な公的保険適用チャネル以外での利用を引き続き制限しています。アルゼンチンでは、参照価格メカニズムが通貨不安定期における薬局コストに一貫して追いついていませんでした。ペルーの2025年必須医薬品決定は公的セクターの枠組みにのみ適用され、民間小売患者は医薬品費用の全額負担を余儀なくされました。これにより、補助を受けた公的セクター患者と民間セクター患者の間で需要パターンに差異が生じました。断片化した償還・調達構造が、小規模国でのアクセスをさらに遅延させています。
専門医による診断とフォローアップにおける都市・農村間格差
腎臓病および心不全に対するSGLT2阻害薬の処方には、eGFRおよびアルブミン尿検査が必要となることが多いです。農村部の一次医療施設では、主要な大都市圏と比較してこれらの診断へのアクセスが低い状況でした。ブラジルでは、高度医療病院ネットワークが承認された糖尿病プロトコルの一貫した実施を支援していた一方、北部および北東部の農村自治体では専門医へのアクセスが限られていました。このギャップは、診断、フォローアップ、および治療の安全な開始に影響を与えました。遠隔医療および薬局主導の慢性疾患ケアサービスがアクセスを拡大しましたが、地域間での利用可能性は依然として不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤別:ダパグリフロジンがアクセスチャネルをリードし、エルツグリフロジンが後発参入で成長
ダパグリフロジンは2025年の収益の38.56%を占め、南米SGLT2阻害薬市場における主要分子となっています。その地位は、早期の心腎使用とAstraZenecaのブラジルおよびアルゼンチンにおける確立されたアクセスチャネルを反映しています。ブラジルの2025年2月のファルマシア・ポプラール決定は、2型糖尿病と心血管疾患を有する適格な高齢者に対して補助付きの処方量基盤を創出しました。エンパグリフロジンはBoehringer Ingelheimの確立されたJardianseフランチャイズに支えられ、第2位の地位を維持しています。カナグリフロジンは、ダパグリフロジンとエンパグリフロジンが公的プロトコルおよび専門医診療においてより定着していることから、より小さな役割にとどまっています。
エルツグリフロジンは2026年から2031年にかけてCAGR 10.12%で成長すると予測されています。後発参入により、旧来の治療薬のフォーミュラリーが確立された市場での競争余地があります。イプラグリフロジンとソタグリフロジンはより小規模な心腎患者グループを対象としており、ソタグリフロジンは2型糖尿病患者の心不全治療において差別化された役割を担っています。市場ではEMS、Eurofarma、Cristáliaからのジェネリックダパグリフロジン製品も増加しています。ANVISAの生物学的同等性要件は、ジェネリック代替が拡大する中で治療品質を支えています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


適応症別:2型糖尿病が処方量の基盤を維持しつつ、慢性腎臓病が拡大
2型糖尿病は2025年の収益の41.86%を占め、主要な処方適応症であり続けています。心血管合併症の広範な有病率が、SGLT2阻害薬の継続的な使用を支えています。コロンビア、ブラジル、アルゼンチンの治療経路は、2型糖尿病と心血管疾患を有する適格患者にこれらの薬剤を推奨しています。心不全は、収縮機能低下型および収縮機能保持型の両設定にわたる地域的な認識の拡大とともに重要性を増しています。サンパウロ、ブエノスアイレス、ボゴタの三次医療センターでは、学際的な心腎ケアモデルの採用が進んでいます。
慢性腎臓病は2026年から2031年にかけてCAGR 11.25%で成長すると予測されています。この適応症における南米SGLT2阻害薬市場規模は、糖尿病の有無にかかわらずeGFRが少なくとも20 mL/min/1.73 m²の患者に対するKDIGO推奨によって支えられています。2025年の国際腎臓学会コールドマップはこのアプローチの臨床実装を支持しています。心血管リスク低減は、高リスク患者にとって引き続き重要な使用事例です。その他の承認適応症には、1型糖尿病および急性腎障害予防における新興の応用が含まれますが、公的フォーミュラリーはまだこれらの使用を反映していません。
流通チャネル別:病院薬局がアクセスの基盤を担い、オンライン薬局が成長
病院薬局は2025年の流通の45.87%を占め、複雑な腎臓病、心不全、または心血管疾患を有する患者に対する専門医主導の治療開始とモニタリングを反映しています。ブラジルの公的調達モデルは、高度医療病院薬局ネットワークを通じて相当な機関向け処方量を流通させています。このチャネルは、病院フォーミュラリーへのアクセスと機関向けアカウント能力を持つメーカーに有利です。AstraZenecaとBoehringer Ingelheimは、ブラジル、アルゼンチン、コロンビアの主要病院との確立された関係を持っています。公的医療システムと小売薬局は、患者が継続的な医薬品供給に移行する際に支援します。
オンライン薬局は2026年から2031年にかけてCAGR 10.67%で拡大すると予測されています。デジタル調剤は糖尿病および慢性腎臓病治療の毎月の定期的な処方補充を支援し、サブスクリプションモデルが処方補充の漏れを減らす可能性があります。このチャネルはまた、デジタル処方サービスと薬局主導のケアモデルの成長を反映しています。小売薬局は、民間保険チャネルがより大きな役割を果たすチリとコロンビアで引き続き重要です。南米SGLT2阻害薬市場は、機関および地域の調剤チャネルへの依存を続け、その相対的な要性は公的保険適用と薬局インフラによって異なります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ブラジルは2025年の地域収益の52.30%を占めました。その市場地位は、1,700万人の糖尿病成人患者、SUS調達、およびジェネリック薬の入手可能性の拡大によって支えられています。ファルマシア・ポプラールとCONITECの決定が、特定のダパグリフロジン患者グループに対する正式なアクセス経路を確立しました。ANVISAは2026年5月にダパグリフロジンとメトホルミンの初のジェネリック固定用量配合剤を承認しました。価格の低下は単位当たり収益を減少させましたが、治療を受ける患者数を拡大する可能性があります。
アルゼンチンは2026年から2031年にかけてCAGR 11.56%を記録すると予測されています。決議2091/2025は、2型糖尿病と心血管疾患または糖尿病性腎症を有する適格患者への保険適用を義務付けています。アルゼンチンには430万人の糖尿病成人患者がおり、成人有病率は14%です。臨床的ニーズと治療利用率のギャップが、より速い予測成長を支えています。コロンビアには300万人の糖尿病成人患者がおり、更新された内分泌学ガイダンスが継続的な処方量の成長を支援しています。その規制・償還経路は、革新的医薬品のフォーミュラリー協議を促進します。
チリの2024年学際的コンセンサスは、心不全、2型糖尿病における心血管予防、および慢性腎臓病に対するSGLT2使用を支持しています。ただし、その規模の小ささが地域の処方量への貢献を制限しています。ペルーの2025年3月の必須医薬品リスト掲載は、主に民間小売を通じて入手可能であったダパグリフロジンとエンパグリフロジンのアクセス条件を改善しました。ボリビア、エクアドル、パラグアイは規制・調達システムが断片化しており、治療の普及を制限し、緩やかな成長をもたらしています。これらの国では、市場成長は地域入札設計、行政能力、および医療技術評価能力に依存したままです。
競合状況
南米SGLT2阻害薬市場は、先発品メーカーが適度に集約された層と、成長する地域ジェネリックメーカーの基盤を持っています。AstraZenecaとBoehringer Ingelheimは、臨床エビデンス、フォーミュラリーとの関係、および医師教育に支えられ、ForxigaとJardianceを通じて先発品の主要ポジションを維持しています。Janssenはインボカナを通じてプレゼンスを維持していますが、ダパグリフロジンとエンパグリフロジンに対してその地位は縮小しています。南米ではMSDとして知られるMerckは、PfizerとともにSteglatroを販売しています。Lexicon Pharmaceuticalsは、2型糖尿病を有する心不全患者に対してSGLT1とSGLT2の二重メカニズムを持つ差別化された薬剤であるソタグリフロジンを提供しています。
先発品メーカーは、ブランド認知度と専門医の処方が治療決に影響を与える市場において競争力を維持しています。このトレンドは、フォーミュラリー経路が狭くジェネリック競争が限られた小規模市場でより顕著です。ブラジルでジェネリック競争が強い場合でも、アクセス制限が先発品の地位を維持することがあります。その結果、競合状況は国および流通チャネルによって異なります。
ジェネリックサプライヤーは、南米SGLT2阻害薬市場の低価格セグメントを再編しています。Eurofarmaは2026年5月に、ブラジル初のダパグリフロジンとメトホルミン塩酸塩のジェネリック固定用量配合剤についてANVISA登録を取得しました。この製品はAstraZenecaのXigduo XRと同等です。ブラジルのジェネリック医薬品法9.787/1999に基づき、参照製品に対して少なくとも35%の割引を付けなければなりません。EMS、Cristália、Hypera、およびDr. Reddy's Laboratoriesもジェネリックダパグリフロジンとエンパグリフロジンでのポジショニングを進めています。BiommとBiocon Indiaは、複雑なジェネリック薬の経路が成熟するにつれて将来の参入に向けてポジショニングしています。
南米ナトリウム-グルコース共輸送体-2(SGLT2)阻害薬産業のリーダー企業
AstraZeneca PLC
Eli Lilly and Company
Johnson & Johnson
Bristol-Myers Squibb Company
Astellas Pharma Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:AstraZenecaは、アルゼンチンとブラジルで第III相試験NCT07662109を開始し、2型糖尿病成人患者においてエレコグリプチンとダパグリフロジンの併用をダパグリフロジン単独と比較評価し、南米でのライフサイクル戦略を支援しています。
- 2026年5月:EurofarmaはブラジルのANVISAからブラジル初のジェネリクダパグリフロジン・メトホルミン塩酸塩固定用量配合剤の承認を取得し、SGLT2阻害薬配合剤セグメントに価格圧力をもたらし、低コストアクセスを拡大しました。
- 2025年3月:ペルー保健省がダパグリフロジンとエンパグリフロジンをPNUME補完リストに追加し、適格患者に対するSGLT2阻害薬の公的システムへの初の収載を実現しました。


南米ナトリウム-グルコース共輸送体-2(SGLT2)阻害薬市場レポートの調査範囲
本レポートの調査範囲として、ナトリウム-グルコース共輸送体-2(SGLT2)阻害薬(グリフロジン類とも呼ばれる)は、主に2型糖尿病の治療に使用される経口処方薬のクラスです。腎臓によるグルコースの再吸収を阻害することで血糖を低下させ、体内の過剰な糖を尿として排出させます。
南米ナトリウム-グルコース共輸送体-2(SGLT2)阻害薬市場は、薬剤別、適応症別、流通チャネル別、エンドユーザー別、地域別に区分されています。薬剤別では、ダパグリフロジン、エンパグリフロジン、カナグリフロジン、エルツグリフロジン、イプラグリフロジン、ソタグリフロジン、およびその他のSGLT2阻害薬が含まれます。適応症別では、2型糖尿病、心不全、慢性腎臓病、心血管リスク低減、およびその他の承認適応症に区分されています。流通チャネル別では、小売薬局、病院薬局、公的医療システム薬局、およびオンライン薬局に分類されています。エンドユーザー別では、病院、内分泌科クリニック、循環器科クリニック、腎臓科クリニック、およびその他に区分されています。地域別では、ブラジル、アルゼンチン、コロンビア、チリ、ペルー、および南米その他にわたって分析されています。本レポートはまた、これらの国々および南米その他における推定市場規模とトレンドを網羅しています。本レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
| ダパグリフロジン |
| エンパグリフロジン |
| カナグリフロジン |
| エルツグリフロジン |
| イプラグリフロジン |
| ソタグリフロジン |
| その他のSGLT2阻害薬 |
| 2型糖尿病 |
| 心不全 |
| 慢性腎臓病 |
| 心血管リスク低減 |
| その他の承認適応症 |
| 小売薬局 |
| 病院薬局 |
| 公的医療システム薬局 |
| オンライン薬局 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| 南米その他 |
| 薬剤別 | ダパグリフロジン |
| エンパグリフロジン | |
| カナグリフロジン | |
| エルツグリフロジン | |
| イプラグリフロジン | |
| ソタグリフロジン | |
| その他のSGLT2阻害薬 | |
| 適応症別 | 2型糖尿病 |
| 心不全 | |
| 慢性腎臓病 | |
| 心血管リスク低減 | |
| その他の承認適応症 | |
| 流通チャネル別 | 小売薬局 |
| 病院薬局 | |
| 公的医療システム薬局 | |
| オンライン薬局 | |
| 地域別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 |


レポートで回答される主要な質問
南米SGLT2阻害薬の予測成長率はどのくらいですか?
南米SGLT2阻害薬市場は2026年から2031年にかけてCAGR 8.05%で成長し、0.95 ビリオン 米ドルに達すると予測されています。
南米でSGLT2阻害薬の売上をリードしているのはどの薬剤ですか?
ダパグリフロジンが2025年に38.56%の収益シェアでリードしており、ブラジルとアルゼンチンにおける確立されたアクセスチャネルに支えられています。
慢性腎臓病がSGLT2阻害薬需要にとって重要な理由は何ですか?
慢性腎臓病はKDIGOガイダンスに支えられ、2031年までにCAGR 11.25%で最も急成長している適応症です。
南米でSGLT2阻害薬収益をリードしている国はどこですか?
ブラジルが2025年に52.30%で地域収益をリードしており、SUS調達、ファルマシア・ポプラール、およびジェネリックアクセスに支えられています。
SGLT2治療薬において最も急成長している流通経路はどれですか?
オンライン薬局は定期的な処方補充ニーズに支えられ、2031年までにCAGR 10.67%で拡大すると予測されています。
ジェネリック製品はブラジルにおけるSGLT2治療薬へのアクセスにどのような影響を与えていますか?
ジェネリック参入が価格を低下させ、治療量を拡大できます。初のジェネリックダパグリフロジンとメトホルミンの配合剤は少なくとも35%の割引を付けなければなりません。
最終更新日:



