
Tamaño y Participación del Mercado de Inhibidores del Cotransportador de Sodio-Glucosa-2 (SGLT2) en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
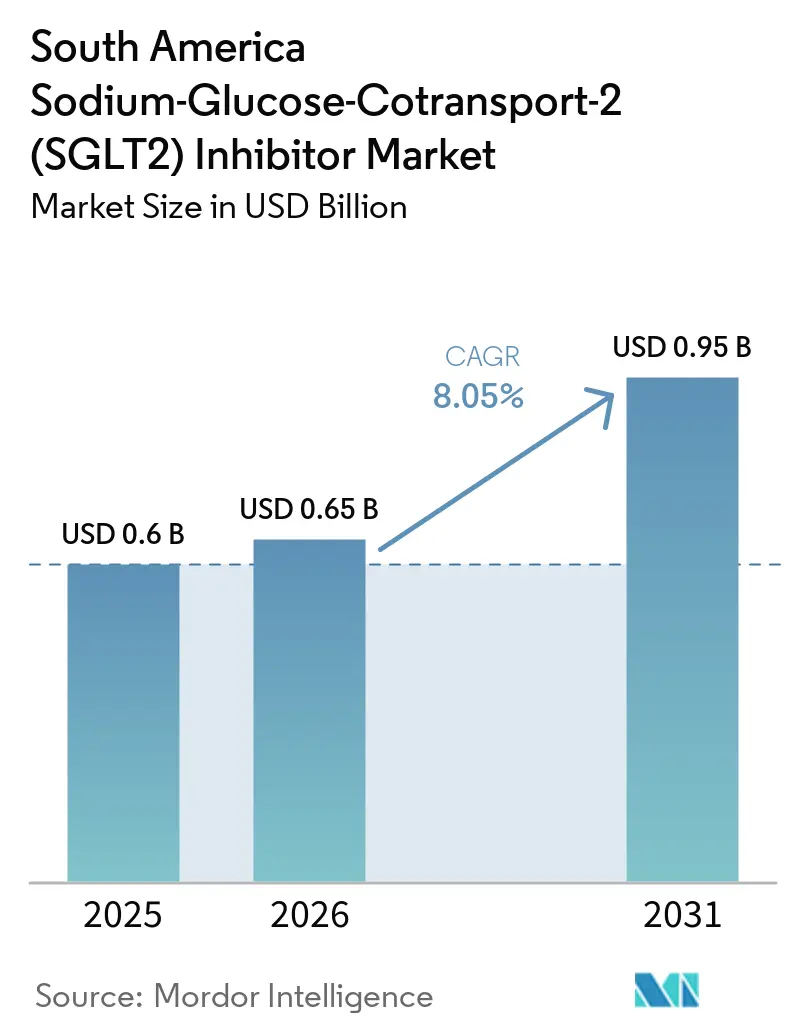
| Tamaño del mercado en el año base (2025) | 0.6 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.95 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.05 % |
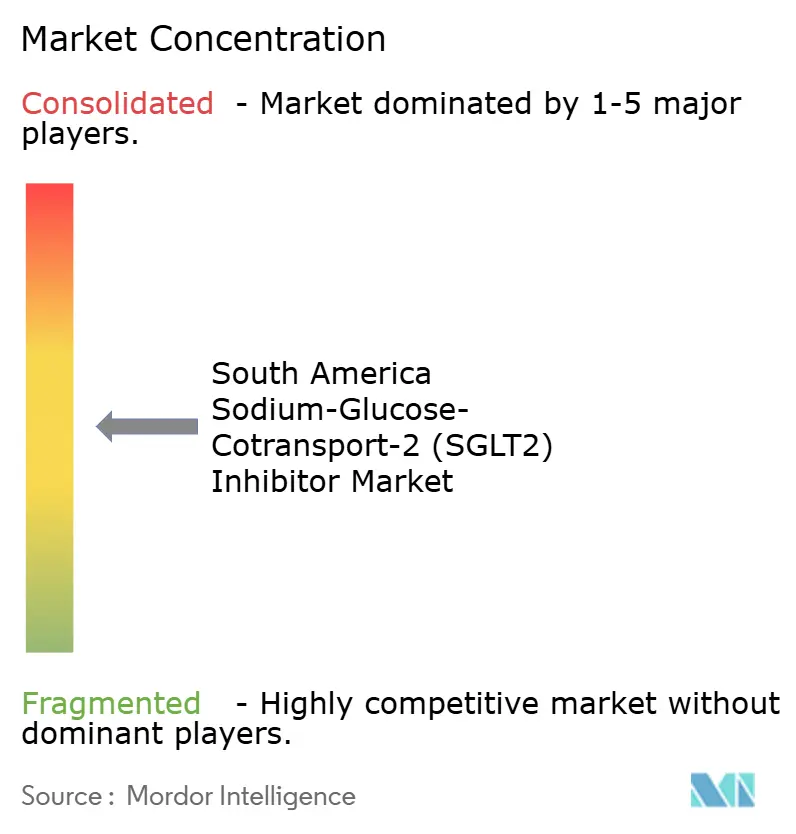
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inhibidores del Cotransportador de Sodio-Glucosa-2 (SGLT2) en América del Sur por Mordor Intelligence
El tamaño del mercado de inhibidores del cotransportador de sodio-glucosa-2 en América del Sur fue valorado en 0,60 mil millones de USD en 2025 y se estima que crecerá desde 0,65 mil millones de USD en 2026 hasta alcanzar 0,95 mil millones de USD en 2031, a una CAGR del 8,05% durante el período de pronóstico (2026-2031).
La región cuenta con una población diabética sustancial e incompletamente tratada, lo que sustenta la demanda de terapias utilizadas en diabetes, insuficiencia cardíaca y enfermedad renal crónica. Las decisiones de cobertura pública en Brasil, Perú y Argentina están ampliando el acceso, aunque la cobertura sigue siendo específica por enfermedad y varía según el país. La entrada de genéricos locales está incrementando los volúmenes de prescripción mediante precios más bajos, al tiempo que ejerce presión sobre los ingresos por unidad para las marcas originadoras. El mercado de inhibidores del SGLT2 en América del Sur depende, por tanto, del equilibrio entre un acceso más amplio, la adopción por parte de especialistas y las condiciones de reembolso desiguales en toda la región.
Conclusiones Clave del Informe
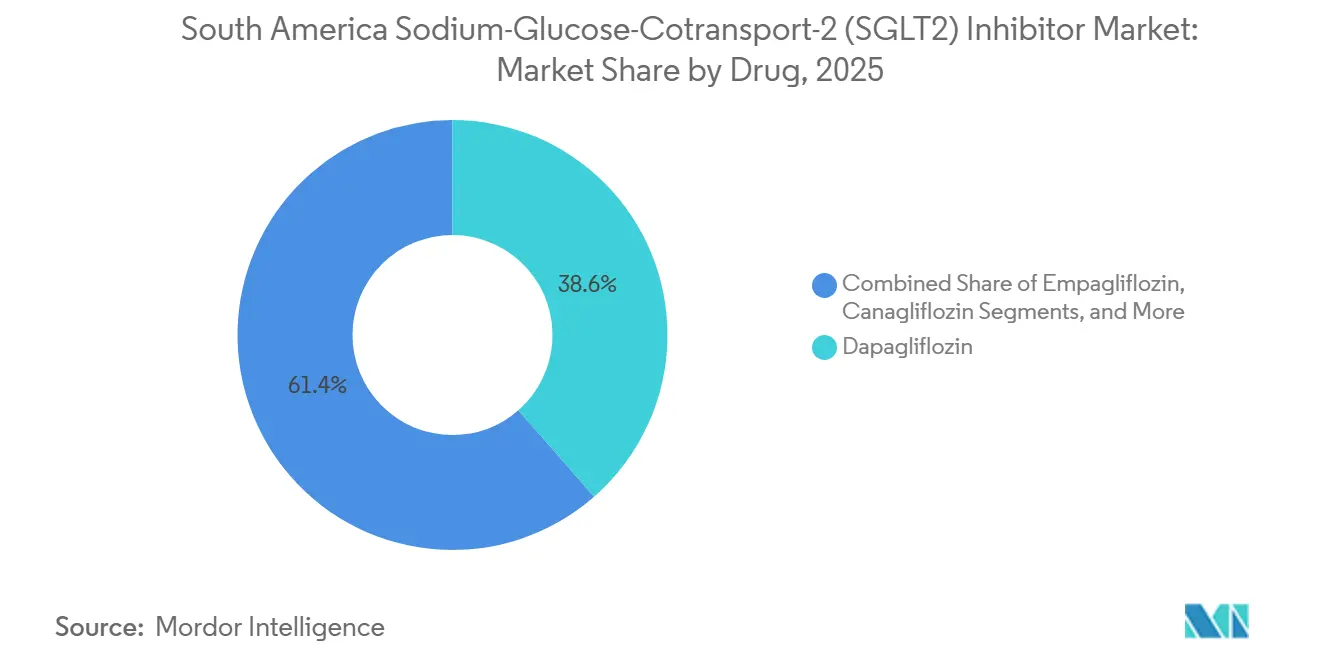
- Por fármaco, la dapagliflozina representó el 38,56% de la participación del mercado de inhibidores del SGLT2 en América del Sur en 2025, mientras que se proyecta que la ertugliflozina crecerá a una CAGR del 10,12% hasta 2031.
- Por indicación, la diabetes mellitus tipo 2 representó el 41,86% del tamaño del mercado de inhibidores del SGLT2 en América del Sur en 2025, mientras que se proyecta que la enfermedad renal crónica se expandirá a una CAGR del 11,25% hasta 2031.
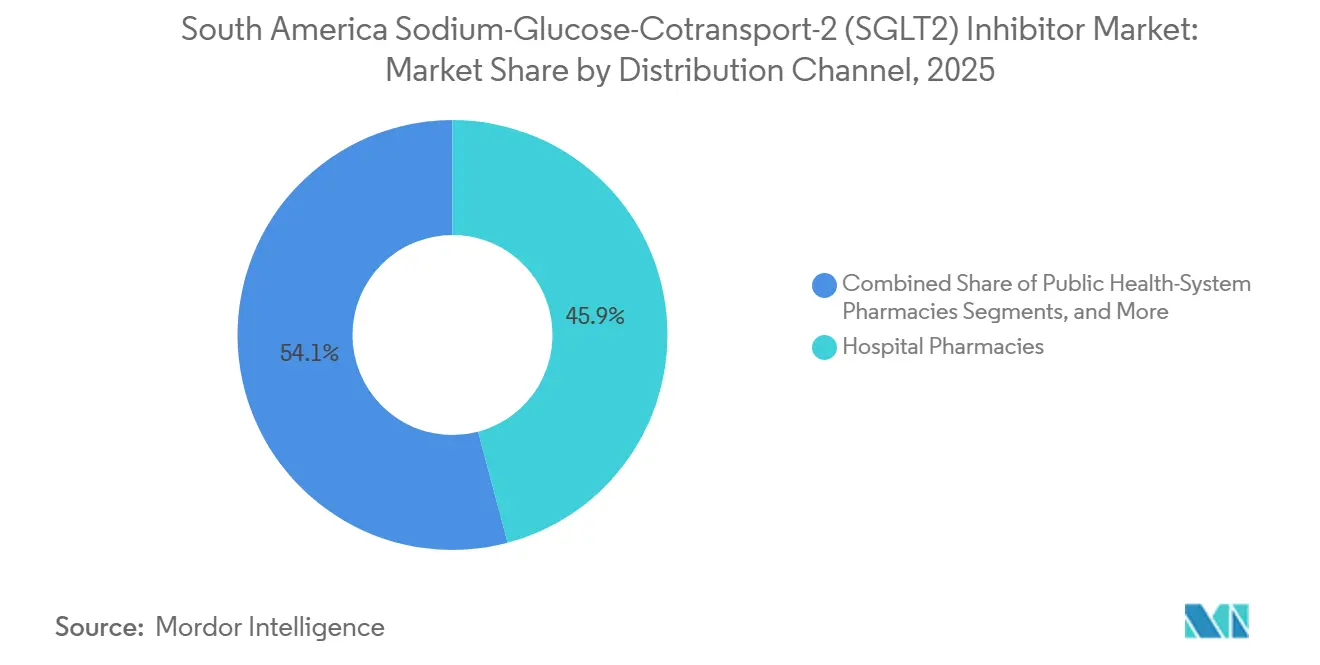
- Por canal de distribución, las farmacias hospitalarias representaron el 45,87% de la participación del mercado de inhibidores del SGLT2 en América del Sur en 2025, mientras que se proyecta que las farmacias en línea avanzarán a una CAGR del 10,67% hasta 2031.
- Por geografía, Brasil lideró con el 52,30% de los ingresos regionales en 2025, mientras que se proyecta que Argentina registrará una CAGR del 11,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Inhibidores del Cotransportador de Sodio-Glucosa-2 (SGLT2) en América del Sur
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente carga de diabetes tipo 2 y enfermedad cardiorrenal | +1.8% | Brasil, Argentina, Colombia, Chile y Perú | Largo plazo (≥ 4 años) |
| Expansión del uso del SGLT2 más allá del control glucémico | +1.5% | Brasil, Colombia y Argentina | Mediano plazo (2-4 años) |
| Creciente adopción en formularios del sector público y privado | +1.6% | Brasil, Perú y Argentina | Corto plazo (≤ 2 años) |
| Vías de tratamiento basadas en evidencia para diabetes e insuficiencia cardíaca | +1.2% | Brasil, Chile y Colombia | Mediano plazo (2-4 años) |
| Programas de genéricos locales y transferencia de tecnología respaldados por el Estado | +0.8% | Brasil y Perú | Mediano plazo (2-4 años) |
| Modelos de prescripción digital y atención crónica liderada por farmacias | +0.6% | Brasil, Argentina y Chile | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Diabetes Tipo 2 y Enfermedad Cardiorrenal
La carga de diabetes proporcionó una base sostenida para el mercado de inhibidores del SGLT2 en América del Sur. La Federación Internacional de Diabetes informó que 35 millones de adultos en América del Sur y Central tenían diabetes en 2024, lo que resultó en 224.000 muertes relacionadas con la diabetes y 81 mil millones de USD en gastos relacionados. La tasa de no diagnóstico del 30,4% destacó una población significativa sin tratamiento, mientras que se proyectaba que la población adulta con diabetes alcanzaría los 52 millones para 2050. Brasil tenía 17 millones de adultos con diabetes, y Argentina tenía 4,3 millones de adultos con diabetes y una tasa de prevalencia adulta del 14%, lo que apoya la expansión del tratamiento a medida que más pacientes ingresan a las vías de atención formal.[1]Magliano DJ, Boyko EJ, "Atlas de Diabetes," Federación Internacional de Diabetes, ncbi.nlm.nih.gov
Expansión del Uso del SGLT2 Más Allá del Control Glucémico
Los inhibidores del SGLT2 sirvieron cada vez más como terapias cardiorrrenales más allá de su función como medicamentos reductores de glucosa. La guía KDIGO 2024 recomendó estos medicamentos para pacientes con enfermedad renal crónica y una tasa de filtración glomerular estimada (TFGe) de al menos 20 mL/min/1,73 m², incluidos pacientes sin diabetes. La Sociedad Internacional de Nefrología presentó este enfoque en su Mapa Frío de inhibidores del SGLT2 de 2025, mientras que el consenso de expertos de Colombia de 2025 identificó la dapagliflozina y la empagliflozina como opciones preferidas para la enfermedad renal crónica con albuminuria de al menos 200 mg/g.[2]Federación Internacional de Diabetes, "Diabetes en América del Sur y Central 2024," Atlas de Diabetes de la FID, diabetesatlas.org Estas recomendaciones ampliaron la prescripción en endocrinología, cardiología y nefrología, fortaleciendo el acceso a través de protocolos hospitalarios, educación de especialistas y pruebas diagnósticas.
Creciente Adopción en Formularios del Sector Público y Privado
Las decisiones sobre formularios actuaron como un impulsor inmediato de acceso para el mercado de inhibidores del SGLT2 en América del Sur. En febrero de 2025, Brasil puso la dapagliflozina a disposición de forma gratuita a través de Farmácia Popular para adultos elegibles de 65 años o más con diabetes tipo 2 y enfermedad cardiovascular.[3]Kidney Disease Improving Global Outcomes, "Guía de Práctica Clínica KDIGO 2024 para la Evaluación y el Manejo de la Enfermedad Renal Crónica," Suplementos de Kidney International, theisn.org En marzo de 2025, Perú añadió dapagliflozina 10 mg y empagliflozina 10 mg y 25 mg a su lista complementaria de medicamentos esenciales, mientras que Argentina ordenó una cobertura de salud específica para empagliflozina, canagliflozina o dapagliflozina bajo la Resolución 2091/2025. Estas medidas redujeron las barreras de costo para los pacientes y ampliaron los volúmenes de adquisición pública y de seguros, aunque la cobertura se mantuvo limitada a grupos clínicos específicos.
Vías de Tratamiento Basadas en Evidencia para Diabetes e Insuficiencia Cardíaca
Las guías nacionales tradujeron la evidencia clínica en vías de prescripción estandarizadas en toda la región. La guía clínica de Colombia de 2025 recomendó los inhibidores del SGLT2 como complemento a la metformina cuando los pacientes no alcanzaban los objetivos glucémicos y apoyó su uso como protección cardiorrenal de primera línea para pacientes con enfermedad cardiovascular establecida. La guía posicionó estos medicamentos como opciones preferidas para pacientes elegibles con insuficiencia cardíaca y nefropatía diabética. La educación médica continua y los modelos digitales de atención crónica apoyaron la adopción más allá de los principales centros terciarios y alinearon la atención de diabetes, cardiología y nefrología para pacientes con condiciones superpuestas.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto costo de bolsillo y reembolso desigual | -1.5% | Argentina, Perú y Resto de América del Sur | Mediano plazo (2-4 años) |
| Desigualdad urbano-rural en el diagnóstico especializado y el seguimiento | -1.0% | Brasil, Perú, Bolivia y Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fragmentación regulatoria y de adquisiciones a nivel de país | -0.8% | Bolivia, Ecuador, Paraguay y Uruguay | Largo plazo (≥ 4 años) |
| Suministro inconsistente de diagnósticos para enfermedades cardiorrrenales | -0.7% | Brasil rural, Perú y Resto de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Bolsillo y Reembolso Desigual
Los altos costos de bolsillo continuaron limitando la utilización fuera de los principales canales de cobertura pública. En Argentina, los mecanismos de referencia de precios no mantuvieron consistentemente el ritmo con los costos de farmacia durante la inestabilidad cambiaria. La decisión de medicamentos esenciales de Perú en 2025 se aplicó únicamente al marco del sector público, dejando a los pacientes del comercio minorista privado expuestos a los costos completos de los medicamentos. Esto creó patrones de demanda variados entre los pacientes del sector público subsidiado y los del sector privado. Las estructuras fragmentadas de reembolso y adquisición retrasaron aún más el acceso en los países más pequeños.
Desigualdad Urbano-Rural en el Diagnóstico Especializado y el Seguimiento
La prescripción de inhibidores del SGLT2 para la enfermedad renal y la insuficiencia cardíaca a menudo requiere pruebas de TFGe y albuminuria. Los entornos de atención primaria rurales tenían menor acceso a estos diagnósticos que los principales centros metropolitanos. En Brasil, las redes hospitalarias de alta complejidad apoyaron la implementación consistente de los protocolos de diabetes aprobados, mientras que los municipios rurales del Norte y Nordeste tenían acceso limitado a especialistas. Esta brecha afectó el diagnóstico, el seguimiento y el inicio seguro del tratamiento. Los servicios de telemedicina y atención crónica liderada por farmacias ampliaron el acceso, pero la disponibilidad siguió siendo desigual en todas las regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fármaco: La Dapagliflozina Lidera los Canales de Acceso Mientras la Ertugliflozina Gana Terreno por Entrada Tardía
La dapagliflozina representó el 38,56% de los ingresos en 2025, convirtiéndola en la molécula líder en el mercado de inhibidores del SGLT2 en América del Sur. Su posición refleja el uso cardiorrenal temprano y los canales de acceso establecidos de AstraZeneca en Brasil y Argentina. La decisión de Farmácia Popular de Brasil en febrero de 2025 creó una base de volumen subsidiado para adultos mayores elegibles con diabetes tipo 2 y enfermedad cardiovascular. La empagliflozina ocupó la segunda posición más grande, respaldada por la franquicia Jardiance establecida de Boehringer Ingelheim. La canagliflozina tiene un papel menor, ya que la dapagliflozina y la empagliflozina están más integradas en los protocolos públicos y la práctica especializada.
Se pronostica que la ertugliflozina crecerá a una CAGR del 10,12% de 2026 a 2031. Su entrada más tardía ofrece margen para competir en mercados donde los formularios para terapias más antiguas están establecidos. La ipragliflozina y la sotagliflozina atienden a grupos de pacientes cardiorrrenales más pequeños, mientras que la sotagliflozina tiene un papel diferenciado en el tratamiento de la insuficiencia cardíaca para pacientes con diabetes tipo 2. El mercado también está viendo más productos genéricos de dapagliflozina de EMS, Eurofarma y Cristália. Los requisitos de bioequivalencia de ANVISA respaldan la calidad terapéutica a medida que se expande la sustitución por genéricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Indicación: La Diabetes Tipo 2 Sigue Siendo la Base de Volumen Mientras la Enfermedad Renal Crónica se Expande
La diabetes mellitus tipo 2 representó el 41,86% de los ingresos en 2025 y sigue siendo la indicación de prescripción primaria. La amplia prevalencia de comorbilidades cardiovasculares apoya el uso continuo de inhibidores del SGLT2. Las vías de tratamiento en Colombia, Brasil y Argentina recomiendan estos medicamentos para pacientes elegibles con diabetes tipo 2 y condiciones cardiovasculares. La insuficiencia cardíaca ha ganado importancia a medida que el reconocimiento regional se expande en entornos de fracción de eyección reducida y preservada. Los centros terciarios en São Paulo, Buenos Aires y Bogotá están adoptando cada vez más modelos de atención cardiorrenal multidisciplinaria.
Se pronostica que la enfermedad renal crónica crecerá a una CAGR del 11,25% de 2026 a 2031. El tamaño del mercado de inhibidores del SGLT2 en América del Sur para esta indicación está respaldado por las recomendaciones KDIGO para pacientes con una TFGe de al menos 20 mL/min/1,73 m², independientemente del estado de diabetes. El Mapa Frío de la ISN de 2025 apoya la implementación clínica de este enfoque. La reducción del riesgo cardiovascular sigue siendo otro caso de uso clave para pacientes de alto riesgo. Otras indicaciones aprobadas incluyen aplicaciones emergentes en diabetes tipo 1 y prevención de lesión renal aguda, aunque los formularios públicos aún no reflejan estos usos.
Por Canal de Distribución: Las Farmacias Hospitalarias Anclan el Acceso Mientras las Farmacias en Línea Crecen
Las farmacias hospitalarias representaron el 45,87% de la distribución en 2025, lo que refleja el inicio del tratamiento liderado por especialistas y el seguimiento de pacientes con condiciones complejas de riñón, insuficiencia cardíaca o cardiovasculares. El modelo de adquisición pública de Brasil canaliza volúmenes institucionales significativos a través de redes de farmacias hospitalarias de alta complejidad. Este canal favorece a los fabricantes con acceso a formularios hospitalarios y capacidades de gestión de cuentas institucionales. AstraZeneca y Boehringer Ingelheim tienen relaciones establecidas con los principales hospitales en Brasil, Argentina y Colombia. Los sistemas de salud pública y las farmacias minoristas apoyan a los pacientes a medida que hacen la transición a un suministro continuo de medicamentos.
Se pronostica que las farmacias en línea se expandirán a una CAGR del 10,67% de 2026 a 2031. La dispensación digital apoya los reabastecimientos mensuales recurrentes para el tratamiento de la diabetes y la enfermedad renal crónica, mientras que los modelos de suscripción pueden reducir los reabastecimientos omitidos. El canal también refleja el crecimiento de los servicios de prescripción digital y los modelos de atención liderados por farmacias. Las farmacias minoristas siguen siendo importantes en Chile y Colombia, donde los canales de seguros privados desempeñan un papel más importante. El mercado de inhibidores del SGLT2 en América del Sur continuará dependiendo de los canales de dispensación institucional y comunitaria, con su importancia relativa variando según la cobertura pública y la infraestructura farmacéutica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 52,30% de los ingresos regionales en 2025. Su posición en el mercado estuvo respaldada por 17 millones de adultos con diabetes, las adquisiciones del SUS y la creciente disponibilidad de genéricos. Las decisiones de Farmácia Popular y CONITEC establecieron vías de acceso formales para grupos de pacientes de dapagliflozina definidos. ANVISA aprobó la primera combinación de dosis fija genérica de dapagliflozina más metformina en mayo de 2026. Los precios más bajos redujeron los ingresos por unidad, pero podrían ampliar la población de pacientes tratados.
Se pronostica que Argentina registrará una CAGR del 11,56% de 2026 a 2031. La Resolución 2091/2025 exige cobertura para pacientes elegibles con diabetes tipo 2 y enfermedad cardiovascular o nefropatía diabética. Argentina tenía 4,3 millones de adultos con diabetes y una tasa de prevalencia adulta del 14%. La brecha entre la necesidad clínica y la utilización del tratamiento apoya un crecimiento pronosticado más rápido. Colombia tenía 3 millones de adultos con diabetes, y la orientación actualizada en endocrinología apoya el crecimiento continuo del volumen. Sus vías regulatorias y de reembolso facilitan las discusiones sobre formularios para medicamentos innovadores.
El consenso multidisciplinario de Chile de 2024 apoya el uso del SGLT2 para la insuficiencia cardíaca, la prevención cardiovascular en la diabetes tipo 2 y la enfermedad renal crónica. Sin embargo, su menor escala limita su contribución al volumen regional. La inclusión de Perú en la lista de medicamentos esenciales de marzo de 2025 mejoró las condiciones de acceso para la dapagliflozina y la empagliflozina, que anteriormente estaban disponibles principalmente a través del comercio minorista privado. Bolivia, Ecuador y Paraguay tienen sistemas regulatorios y de adquisición fragmentados, lo que limita la penetración del tratamiento y resulta en un crecimiento gradual. En estos países, el crecimiento del mercado sigue dependiendo del diseño de licitaciones locales, la capacidad administrativa y las capacidades de evaluación de tecnologías sanitarias.
Panorama Competitivo
El mercado de inhibidores del SGLT2 en América del Sur tiene un nivel originador moderadamente consolidado y una base creciente de fabricantes de genéricos locales. AstraZeneca y Boehringer Ingelheim mantienen posiciones de marca líderes a través de Forxiga y Jardiance, respaldadas por evidencia clínica, relaciones con formularios y educación médica. Janssen mantiene presencia a través de Invokana, aunque su posición se ha reducido en relación con la dapagliflozina y la empagliflozina. Merck, conocida como MSD en América del Sur, comercializa Steglatro con Pfizer. Lexicon Pharmaceuticals ofrece sotagliflozina, que tiene un mecanismo dual diferenciado de SGLT1 y SGLT2 para pacientes con insuficiencia cardíaca y diabetes tipo 2.
Los originadores siguen siendo competitivos donde la familiaridad con la marca y la prescripción especializada influyen en las decisiones de tratamiento. Esta tendencia es más visible en mercados más pequeños con vías de formulario más estrechas y competencia genérica limitada. Las restricciones de acceso pueden preservar las posiciones de los originadores, incluso donde la competencia genérica es fuerte en Brasil. Como resultado, el panorama competitivo varía según el país y el canal de distribución.
Los proveedores de genéricos están remodelando el segmento de precios más bajos del mercado de inhibidores del SGLT2 en América del Sur. Eurofarma recibió el registro de ANVISA en mayo de 2026 para la primera combinación de dosis fija genérica de dapagliflozina y clorhidrato de metformina de Brasil. El producto es equivalente al Xigduo XR de AstraZeneca. Bajo la Ley de Medicamentos Genéricos de Brasil 9.787/1999, debe tener un descuento de al menos el 35% respecto al producto de referencia. EMS, Cristália, Hypera y Dr. Reddy's Laboratories también se están posicionando en dapagliflozina y empagliflozina genéricas. Biomm y Biocon India están posicionadas para una entrada futura a medida que maduran las vías para genéricos complejos.
Líderes de la Industria de Inhibidores del Cotransportador de Sodio-Glucosa-2 (SGLT2) en América del Sur
AstraZeneca PLC
Eli Lilly and Company
Johnson & Johnson
Bristol-Myers Squibb Company
Astellas Pharma Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: AstraZeneca inició el ensayo de Fase III NCT07662109 en Argentina y Brasil para evaluar elecogliptina más dapagliflozina frente a dapagliflozina sola en adultos con diabetes tipo 2, apoyando su estrategia de ciclo de vida en América del Sur.
- Mayo de 2026: Eurofarma recibió la aprobación de ANVISA para la primera combinación de dosis fija genérica de dapagliflozina-clorhidrato de metformina de Brasil, creando presión de precios en el segmento de combinaciones de inhibidores del SGLT2 y ampliando el acceso a menor costo.
- Marzo de 2025: El Ministerio de Salud de Perú añadió dapagliflozina y empagliflozina a la lista complementaria del PNUME, marcando la primera inclusión en el sistema público de inhibidores del SGLT2 para pacientes elegibles.


Alcance del Informe del Mercado de Inhibidores del Cotransportador de Sodio-Glucosa-2 (SGLT2) en América del Sur
Según el alcance del informe, los inhibidores del Cotransportador de Sodio-Glucosa-2 (SGLT2), frecuentemente denominados gliflozinas, son una clase de medicamentos orales con receta utilizados principalmente para tratar la diabetes tipo 2. Reducen el azúcar en sangre al impedir que los riñones reabsorban la glucosa, forzando al organismo a excretar el exceso de azúcar a través de la orina.
El Mercado de Inhibidores del Cotransportador de Sodio-Glucosa-2 (SGLT2) en América del Sur está segmentado por fármaco, indicación, canal de distribución, usuario final y geografía. Por fármaco, el mercado incluye dapagliflozina, empagliflozina, canagliflozina, ertugliflozina, ipragliflozina, sotagliflozina y otros fármacos inhibidores del SGLT2. Por indicación, el mercado está segmentado en diabetes mellitus tipo 2, insuficiencia cardíaca, enfermedad renal crónica, reducción del riesgo cardiovascular y otras indicaciones aprobadas. Por canal de distribución, el mercado está categorizado en farmacias minoristas, farmacias hospitalarias, farmacias del sistema de salud pública y farmacias en línea. Por usuario final, el mercado está segmentado en hospitales, clínicas de endocrinología, clínicas de cardiología, clínicas de nefrología y otros. Por geografía, el mercado se analiza en Brasil, Argentina, Colombia, Chile, Perú y el resto de América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias en estos países y el resto de América del Sur. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Dapagliflozina |
| Empagliflozina |
| Canagliflozina |
| Ertugliflozina |
| Ipragliflozina |
| Sotagliflozina |
| Otros Fármacos Inhibidores del SGLT2 |
| Diabetes Mellitus Tipo 2 |
| Insuficiencia Cardíaca |
| Enfermedad Renal Crónica |
| Reducción del Riesgo Cardiovascular |
| Otras Indicaciones Aprobadas |
| Farmacias Minoristas |
| Farmacias Hospitalarias |
| Farmacias del Sistema de Salud Pública |
| Farmacias en Línea |
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Fármaco | Dapagliflozina |
| Empagliflozina | |
| Canagliflozina | |
| Ertugliflozina | |
| Ipragliflozina | |
| Sotagliflozina | |
| Otros Fármacos Inhibidores del SGLT2 | |
| Por Indicación | Diabetes Mellitus Tipo 2 |
| Insuficiencia Cardíaca | |
| Enfermedad Renal Crónica | |
| Reducción del Riesgo Cardiovascular | |
| Otras Indicaciones Aprobadas | |
| Por Canal de Distribución | Farmacias Minoristas |
| Farmacias Hospitalarias | |
| Farmacias del Sistema de Salud Pública | |
| Farmacias en Línea | |
| Por Geografía | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento pronosticada para los inhibidores del SGLT2 en América del Sur?
Se pronostica que el mercado de inhibidores del SGLT2 en América del Sur crecerá a una CAGR del 8,05% de 2026 a 2031, alcanzando 0,95 mil millones de USD.
¿Qué inhibidor del SGLT2 lidera las ventas en América del Sur?
La dapagliflozina lideró con una participación de ingresos del 38,56% en 2025, respaldada por canales de acceso establecidos en Brasil y Argentina.
¿Por qué la enfermedad renal crónica es importante para la demanda de inhibidores del SGLT2?
La enfermedad renal crónica es la indicación de más rápido crecimiento con una CAGR del 11,25% hasta 2031, respaldada por la guía KDIGO.
¿Qué país lidera los ingresos por inhibidores del SGLT2 en América del Sur?
Brasil lideró los ingresos regionales con el 52,30% en 2025, respaldado por las adquisiciones del SUS, Farmácia Popular y el acceso a genéricos.
¿Qué canal de distribución está creciendo más rápido para las terapias con SGLT2?
Se pronostica que las farmacias en línea se expandirán a una CAGR del 10,67% hasta 2031, respaldadas por las necesidades de reabastecimiento recurrente.
¿Cómo están afectando los productos genéricos el acceso a las terapias con SGLT2 en Brasil?
La entrada de genéricos está reduciendo los precios y puede ampliar los volúmenes de tratamiento. La primera combinación genérica de dapagliflozina más metformina debe tener un descuento de al menos el 35%.
Última actualización de la página el:



