
Taille et part du marché des inhibiteurs du cotransporteur sodium-glucose-2 (SGLT2) en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
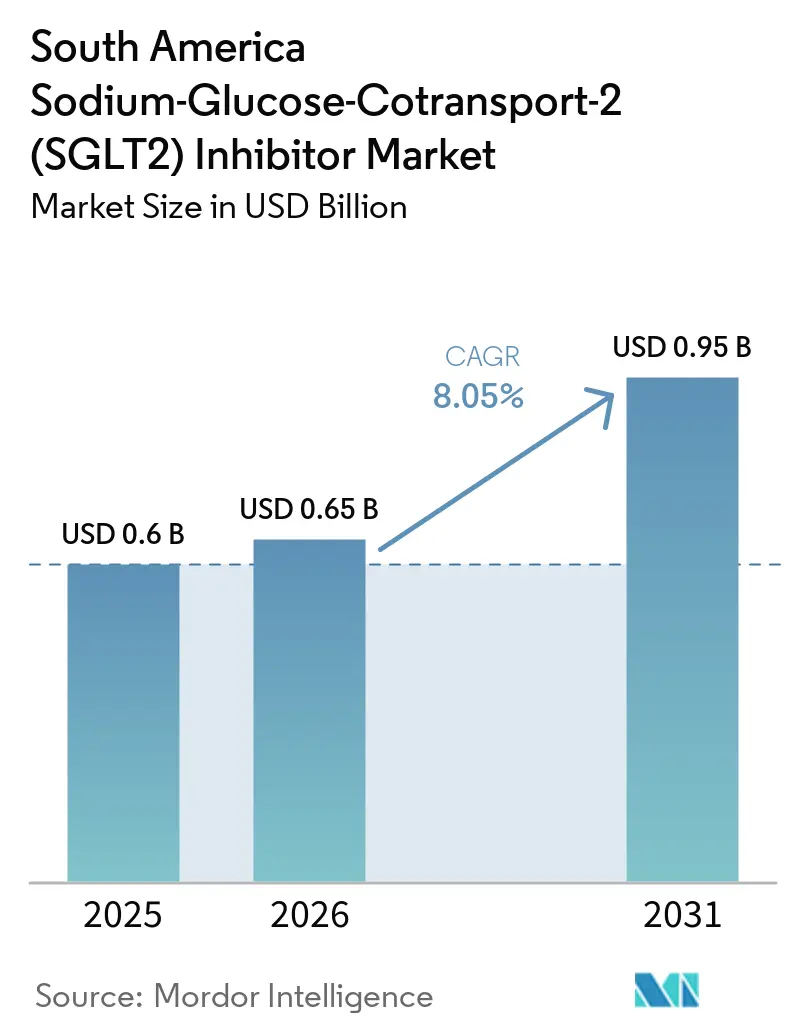
| Taille du marché de l'année de base (2025) | 0.6 Milliards de dollars |
| Taille du Marché (2026) | 0.65 Milliards de dollars |
| Taille du Marché (2031) | 0.95 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.05 % |
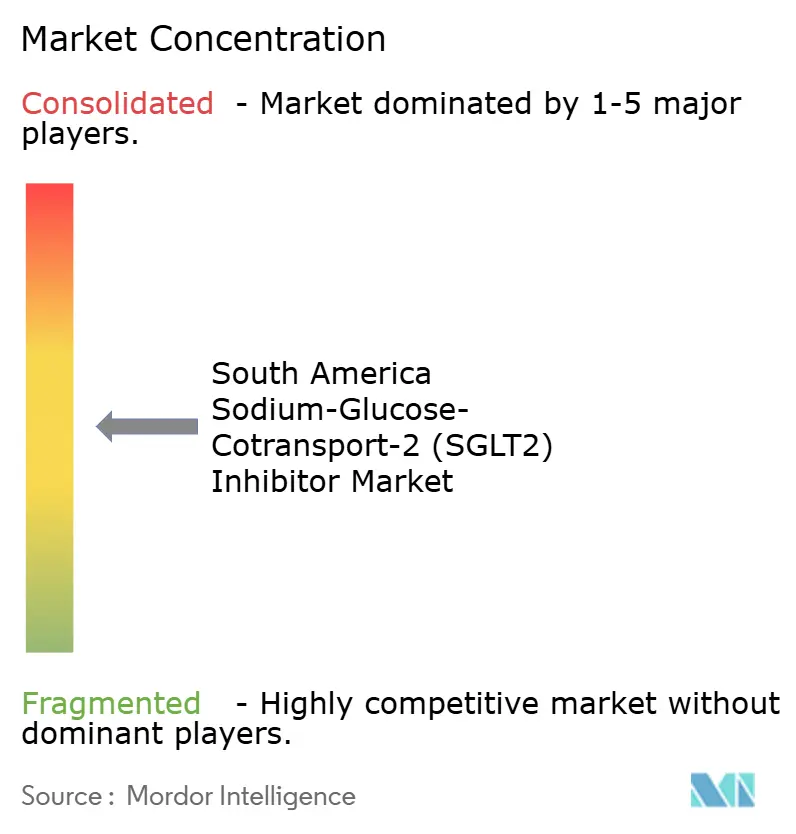
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des inhibiteurs du cotransporteur sodium-glucose-2 (SGLT2) en Amérique du Sud par Mordor Intelligence
La taille du marché des inhibiteurs du cotransporteur sodium-glucose-2 en Amérique du Sud était évaluée à 0,60 milliard USD en 2025 et devrait croître de 0,65 milliard USD en 2026 pour atteindre 0,95 milliard USD d'ici 2031, à un CAGR de 8,05 % durant la période de prévision (2026-2031).
La région dispose d'une population diabétique importante et insuffisamment traitée, ce qui soutient la demande de thérapies utilisées dans le diabète, l'insuffisance cardiaque et la maladie rénale chronique. Les décisions de couverture publique au Brésil, au Pérou et en Argentine élargissent l'accès, bien que la couverture reste spécifique à la maladie et varie selon les pays. L'entrée de génériques locaux augmente les volumes de prescription grâce à des prix plus bas, tout en exerçant une pression sur les revenus par unité pour les marques originatrices. Le marché des inhibiteurs du SGLT2 en Amérique du Sud dépend donc de l'équilibre entre un accès plus large, l'adoption par les spécialistes et des conditions de remboursement inégales à travers la région.
Points clés du rapport
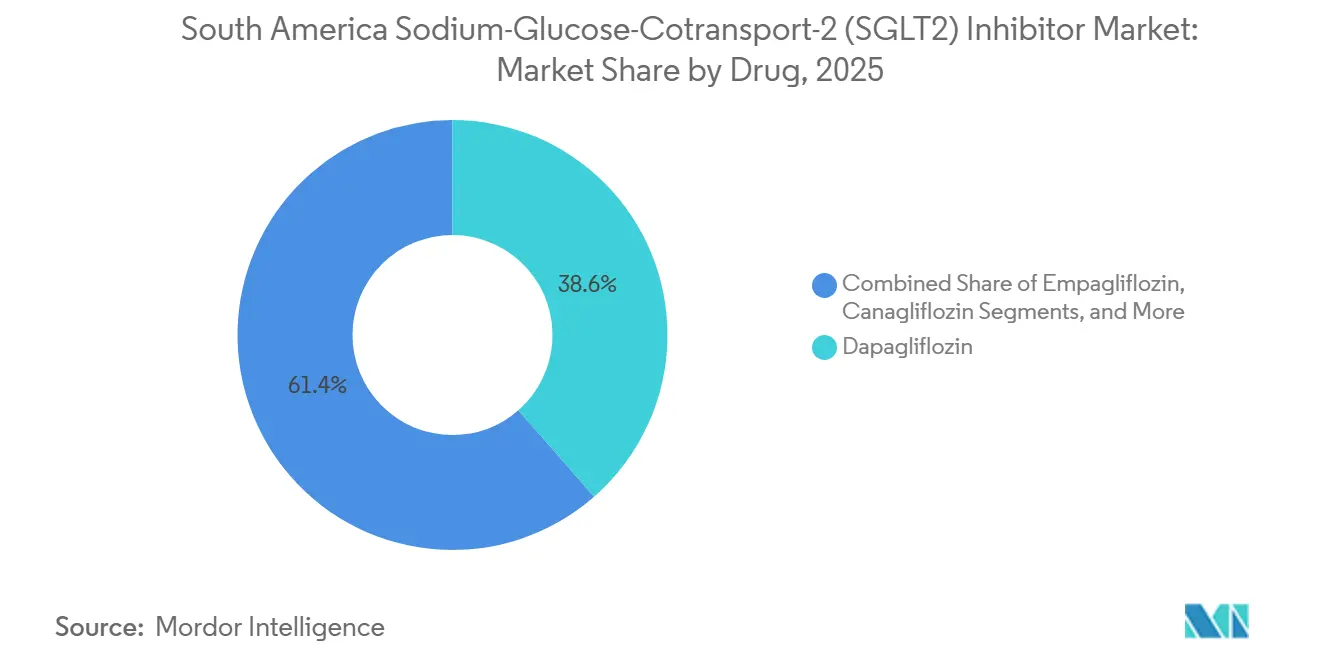
- Par médicament, la dapagliflozine détenait 38,56 % de la part du marché des inhibiteurs du SGLT2 en Amérique du Sud en 2025, tandis que l'ertugliflozine devrait croître à un CAGR de 10,12 % jusqu'en 2031.
- Par indication, le diabète sucré de type 2 représentait 41,86 % de la taille du marché des inhibiteurs du SGLT2 en Amérique du Sud en 2025, tandis que la maladie rénale chronique devrait se développer à un CAGR de 11,25 % jusqu'en 2031.
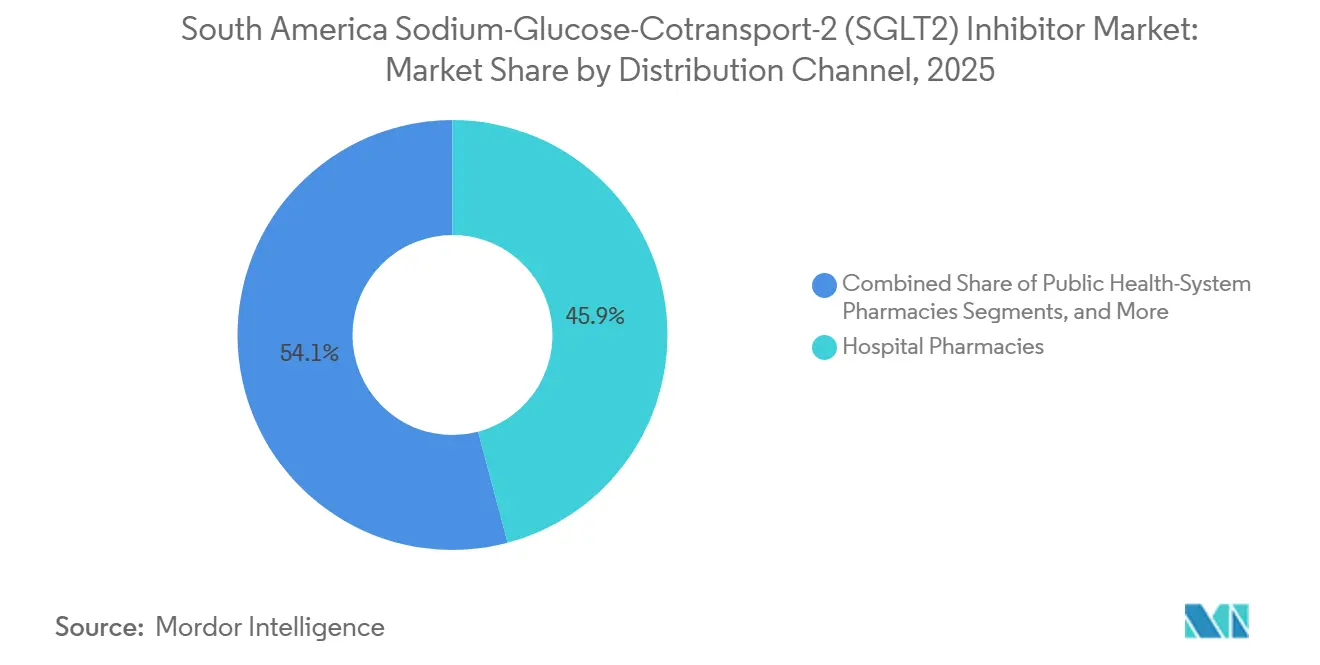
- Par canal de distribution, les pharmacies hospitalières détenaient 45,87 % de la part du marché des inhibiteurs du SGLT2 en Amérique du Sud en 2025, tandis que les pharmacies en ligne devraient progresser à un CAGR de 10,67 % jusqu'en 2031.
- Par géographie, le Brésil était en tête avec 52,30 % des revenus régionaux en 2025, tandis que l'Argentine devrait enregistrer un CAGR de 11,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des inhibiteurs du cotransporteur sodium-glucose-2 (SGLT2) en Amérique du Sud
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Charge croissante du diabète de type 2 et des maladies cardiorénales | +1.8% | Brésil, Argentine, Colombie, Chili et Pérou | Long terme (≥ 4 ans) |
| Extension de l'utilisation des inhibiteurs du SGLT2 au-delà du contrôle glycémique | +1.5% | Brésil, Colombie et Argentine | Moyen terme (2-4 ans) |
| Adoption croissante dans les formulaires des secteurs public et privé | +1.6% | Brésil, Pérou et Argentine | Court terme (≤ 2 ans) |
| Parcours de traitement fondés sur les données probantes pour le diabète et l'insuffisance cardiaque | +1.2% | Brésil, Chili et Colombie | Moyen terme (2-4 ans) |
| Programmes locaux de génériques et de transfert de technologie soutenus par l'État | +0.8% | Brésil et Pérou | Moyen terme (2-4 ans) |
| Modèles de soins chroniques axés sur la prescription numérique et les pharmacies | +0.6% | Brésil, Argentine et Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante du diabète de type 2 et des maladies cardiorénales
La charge du diabète a constitué un fondement durable pour le marché des inhibiteurs du SGLT2 en Amérique du Sud. La Fédération internationale du diabète a rapporté que 35 millions d'adultes en Amérique du Sud et centrale souffraient du diabète en 2024, entraînant 224 000 décès liés au diabète et 81 milliards USD de dépenses associées. Le taux de 30,4 % de cas non diagnostiqués a mis en évidence une population non traitée significative, tandis que la population adulte diabétique devrait atteindre 52 millions d'ici 2050. Le Brésil comptait 17 millions d'adultes diabétiques, et l'Argentine 4,3 millions d'adultes diabétiques avec un taux de prévalence adulte de 14 %, soutenant l'expansion du traitement à mesure que davantage de patients intégraient des parcours de soins formels.[1]Magliano DJ, Boyko EJ, "Diabetes Atlas," Fédération internationale du diabète, ncbi.nlm.nih.gov
Extension de l'utilisation des inhibiteurs du SGLT2 au-delà du contrôle glycémique
Les inhibiteurs du SGLT2 ont de plus en plus servi de thérapies cardiorénales au-delà de leur rôle de médicaments hypoglycémiants. La directive KDIGO 2024 recommandait ces médicaments pour les patients atteints de maladie rénale chronique et un débit de filtration glomérulaire estimé (DFGe) d'au moins 20 mL/min/1,73 m², y compris les patients sans diabète. La Société internationale de néphrologie a présenté cette approche dans sa carte froide des inhibiteurs du SGLT2 2025, tandis que le consensus d'experts colombien de 2025 a identifié la dapagliflozine et l'empagliflozine comme options préférées pour la maladie rénale chronique avec une albuminurie d'au moins 200 mg/g.[2]Fédération internationale du diabète, "Le diabète en Amérique du Sud et centrale 2024," Atlas du diabète de la FID, diabetesatlas.org Ces recommandations ont élargi la prescription en endocrinologie, cardiologie et néphrologie, renforçant l'accès grâce aux protocoles hospitaliers, à la formation des spécialistes et aux tests diagnostiques.
Adoption croissante dans les formulaires des secteurs public et privé
Les décisions relatives aux formulaires ont constitué un moteur d'accès immédiat pour le marché des inhibiteurs du SGLT2 en Amérique du Sud. En février 2025, le Brésil a mis la dapagliflozine à disposition gratuitement via Farmácia Popular pour les adultes éligibles âgés de 65 ans et plus atteints de diabète de type 2 et de maladies cardiovasculaires.[3]Kidney Disease Improving Global Outcomes, "Directive de pratique clinique KDIGO 2024 pour l'évaluation et la gestion de la maladie rénale chronique," Suppléments de néphrologie internationale, theisn.org En mars 2025, le Pérou a ajouté la dapagliflozine 10 mg et l'empagliflozine 10 mg et 25 mg à sa liste complémentaire de médicaments essentiels, tandis que l'Argentine a rendu obligatoire une couverture spécifiée pour l'empagliflozine, la canagliflozine ou la dapagliflozine en vertu de la Résolution 2091/2025. Ces mesures ont réduit les obstacles financiers pour les patients et élargi les volumes d'approvisionnement public et d'assurance, bien que la couverture soit restée limitée à des groupes cliniques spécifiés.
Parcours de traitement fondés sur les données probantes pour le diabète et l'insuffisance cardiaque
Les directives nationales ont traduit les données cliniques en parcours de prescription standardisés à travers la région. La directive clinique colombienne de 2025 recommandait les inhibiteurs du SGLT2 en complément de la metformine lorsque les patients n'atteignaient pas leurs objectifs glycémiques et soutenait leur utilisation comme protection cardiorénale de première intention pour les patients présentant une maladie cardiovasculaire établie. La directive positionnait ces médicaments comme options préférées pour les patients éligibles atteints d'insuffisance cardiaque et de néphropathie diabétique. La formation médicale continue et les modèles de soins chroniques numériques ont soutenu l'adoption au-delà des grands centres tertiaires et ont aligné les soins en diabétologie, cardiologie et néphrologie pour les patients présentant des affections concomitantes.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés à la charge du patient et remboursement inégal | -1.5% | Argentine, Pérou et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Inégalité urbaine-rurale dans le diagnostic spécialisé et le suivi | -1.0% | Brésil, Pérou, Bolivie et reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Fragmentation réglementaire et des marchés publics au niveau national | -0.8% | Bolivie, Équateur, Paraguay et Uruguay | Long terme (≥ 4 ans) |
| Approvisionnement insuffisant en diagnostics des maladies cardiorénales | -0.7% | Brésil rural, Pérou et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés à la charge du patient et remboursement inégal
Les coûts élevés à la charge du patient ont continué de limiter l'utilisation en dehors des principaux canaux de couverture publique. En Argentine, les mécanismes de référence des prix n'ont pas suivi de manière cohérente les coûts en pharmacie durant l'instabilité monétaire. La décision péruvienne de 2025 sur les médicaments essentiels ne s'appliquait qu'au cadre du secteur public, laissant les patients du commerce de détail privé exposés à la totalité des coûts des médicaments. Cela a créé des schémas de demande variés entre les patients du secteur public subventionné et ceux du secteur privé. La fragmentation des structures de remboursement et d'approvisionnement a encore retardé l'accès dans les pays plus petits.
Inégalité urbaine-rurale dans le diagnostic spécialisé et le suivi
La prescription d'inhibiteurs du SGLT2 pour la maladie rénale et l'insuffisance cardiaque nécessite souvent des tests de DFGe et d'albuminurie. Les établissements de soins primaires ruraux avaient un accès plus limité à ces diagnostics que les grands centres métropolitains. Au Brésil, les réseaux hospitaliers de haute complexité soutenaient la mise en œuvre cohérente des protocoles de diabète approuvés, tandis que les municipalités rurales du Nord et du Nord-Est avaient un accès limité aux spécialistes. Cet écart affectait le diagnostic, le suivi et l'initiation sécurisée du traitement. La télémédecine et les services de soins chroniques dirigés par les pharmacies ont élargi l'accès, mais la disponibilité restait inégale selon les régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par médicament : la dapagliflozine domine les canaux d'accès tandis que l'ertugliflozine progresse grâce à son entrée tardive
La dapagliflozine représentait 38,56 % des revenus en 2025, ce qui en fait la molécule dominante sur le marché des inhibiteurs du SGLT2 en Amérique du Sud. Sa position reflète une utilisation cardiorénale précoce et les canaux d'accès établis d'AstraZeneca au Brésil et en Argentine. La décision de Farmácia Popular de février 2025 au Brésil a créé une base de volume subventionné pour les adultes âgés éligibles atteints de diabète de type 2 et de maladies cardiovasculaires. L'empagliflozine occupait la deuxième position, soutenue par la franchise Jardiance établie de Boehringer Ingelheim. La canagliflozine joue un rôle plus modeste, car la dapagliflozine et l'empagliflozine sont davantage intégrées dans les protocoles publics et la pratique des spécialistes.
L'ertugliflozine devrait croître à un CAGR de 10,12 % de 2026 à 2031. Son entrée plus tardive lui offre la possibilité de concurrencer sur des marchés où les formulaires pour les thérapies plus anciennes sont établis. L'ipragliflozine et la sotagliflozine s'adressent à des groupes de patients cardiorénaux plus restreints, tandis que la sotagliflozine joue un rôle différencié dans le traitement de l'insuffisance cardiaque chez les patients atteints de diabète de type 2. Le marché voit également davantage de produits génériques à base de dapagliflozine provenant d'EMS, d'Eurofarma et de Cristália. Les exigences de bioéquivalence de l'ANVISA soutiennent la qualité thérapeutique à mesure que la substitution générique s'étend.


Par indication : le diabète de type 2 reste la base de volume tandis que la maladie rénale chronique se développe
Le diabète sucré de type 2 représentait 41,86 % des revenus en 2025 et demeure l'indication de prescription principale. La prévalence élevée des comorbidités cardiovasculaires soutient l'utilisation continue des inhibiteurs du SGLT2. Les parcours de traitement en Colombie, au Brésil et en Argentine recommandent ces médicaments pour les patients éligibles atteints de diabète de type 2 et de pathologies cardiovasculaires. L'insuffisance cardiaque a gagné en importance à mesure que la reconnaissance régionale s'étend aux contextes de fraction d'éjection réduite et préservée. Les centres tertiaires de São Paulo, Buenos Aires et Bogotá adoptent de plus en plus des modèles de soins cardiorénaux multidisciplinaires.
La maladie rénale chronique devrait croître à un CAGR de 11,25 % de 2026 à 2031. La taille du marché des inhibiteurs du SGLT2 en Amérique du Sud pour cette indication est soutenue par les recommandations KDIGO pour les patients présentant un DFGe d'au moins 20 mL/min/1,73 m², indépendamment du statut diabétique. La carte froide ISN 2025 soutient la mise en œuvre clinique de cette approche. La réduction du risque cardiovasculaire reste un autre cas d'utilisation clé pour les patients à haut risque. Les autres indications approuvées comprennent des applications émergentes dans le diabète de type 1 et la prévention des lésions rénales aiguës, bien que les formulaires publics ne reflètent pas encore ces usages.
Par canal de distribution : les pharmacies hospitalières ancrent l'accès tandis que les pharmacies en ligne progressent
Les pharmacies hospitalières représentaient 45,87 % de la distribution en 2025, reflétant l'initiation du traitement et le suivi dirigés par les spécialistes pour les patients présentant des pathologies rénales, cardiaques ou cardiovasculaires complexes. Le modèle d'approvisionnement public brésilien achemine des volumes institutionnels significatifs via les réseaux de pharmacies hospitalières de haute complexité. Ce canal favorise les fabricants disposant d'un accès aux formulaires hospitaliers et de capacités de gestion des comptes institutionnels. AstraZeneca et Boehringer Ingelheim ont établi des relations avec les principaux hôpitaux au Brésil, en Argentine et en Colombie. Les systèmes de santé publics et les pharmacies de détail soutiennent les patients lors de leur transition vers un approvisionnement continu en médicaments.
Les pharmacies en ligne devraient se développer à un CAGR de 10,67 % de 2026 à 2031. La dispensation numérique soutient les renouvellements mensuels récurrents pour le traitement du diabète et de la maladie rénale chronique, tandis que les modèles d'abonnement peuvent réduire les renouvellements manqués. Ce canal reflète également la croissance des services de prescription numérique et des modèles de soins dirigés par les pharmacies. Les pharmacies de détail restent importantes au Chili et en Colombie, où les canaux d'assurance privée jouent un rôle plus important. Le marché des inhibiteurs du SGLT2 en Amérique du Sud continuera de s'appuyer sur les canaux de dispensation institutionnels et communautaires, leur importance relative variant selon la couverture publique et l'infrastructure pharmaceutique.
Analyse géographique
Le Brésil détenait 52,30 % des revenus régionaux en 2025. Sa position sur le marché était soutenue par 17 millions d'adultes diabétiques, les achats du SUS et l'expansion de la disponibilité des génériques. Les décisions de Farmácia Popular et du CONITEC ont établi des voies d'accès formelles pour des groupes de patients définis à la dapagliflozine. L'ANVISA a approuvé la première association à dose fixe générique de dapagliflozine et metformine en mai 2026. La baisse des prix a réduit les revenus par unité mais pourrait élargir la population de patients traités.
L'Argentine devrait enregistrer un CAGR de 11,56 % de 2026 à 2031. La Résolution 2091/2025 exige une couverture pour les patients éligibles atteints de diabète de type 2 et de maladies cardiovasculaires ou de néphropathie diabétique. L'Argentine comptait 4,3 millions d'adultes diabétiques et un taux de prévalence adulte de 14 %. L'écart entre le besoin clinique et l'utilisation du traitement soutient une croissance prévisionnelle plus rapide. La Colombie comptait 3 millions d'adultes diabétiques, et les orientations actualisées en endocrinologie soutiennent une croissance continue des volumes. Ses voies réglementaires et de remboursement facilitent les discussions sur les formulaires pour les médicaments innovants.
Le consensus multidisciplinaire chilien de 2024 soutient l'utilisation des inhibiteurs du SGLT2 pour l'insuffisance cardiaque, la prévention cardiovasculaire dans le diabète de type 2 et la maladie rénale chronique. Cependant, sa plus petite échelle limite sa contribution aux volumes régionaux. L'inscription péruvienne aux médicaments essentiels de mars 2025 a amélioré les conditions d'accès à la dapagliflozine et à l'empagliflozine, qui étaient auparavant disponibles principalement via le commerce de détail privé. La Bolivie, l'Équateur et le Paraguay disposent de systèmes réglementaires et d'approvisionnement fragmentés, limitant la pénétration du traitement et entraînant une croissance progressive. Dans ces pays, la croissance du marché reste tributaire de la conception des appels d'offres locaux, de la capacité administrative et des capacités d'évaluation des technologies de santé.
Paysage concurrentiel
Le marché des inhibiteurs du SGLT2 en Amérique du Sud présente un niveau originateur modérément consolidé et une base croissante de fabricants de génériques locaux. AstraZeneca et Boehringer Ingelheim occupent des positions de marque dominantes grâce à Forxiga et Jardiance, soutenues par des données cliniques, des relations avec les formulaires et la formation des médecins. Janssen maintient une présence via Invokana, bien que sa position se soit réduite par rapport à la dapagliflozine et à l'empagliflozine. Merck, connu sous le nom de MSD en Amérique du Sud, commercialise Steglatro avec Pfizer. Lexicon Pharmaceuticals propose la sotagliflozine, qui présente un double mécanisme SGLT1 et SGLT2 différencié pour les patients insuffisants cardiaques atteints de diabète de type 2.
Les originateurs restent compétitifs là où la notoriété de la marque et la prescription par les spécialistes influencent les décisions de traitement. Cette tendance est plus visible dans les marchés plus petits avec des voies de formulaires plus étroites et une concurrence générique limitée. Les restrictions d'accès peuvent préserver les positions des originateurs, même là où la concurrence générique est forte au Brésil. Par conséquent, le paysage concurrentiel varie selon les pays et les canaux de distribution.
Les fournisseurs de génériques remodèlent le segment à prix bas du marché des inhibiteurs du SGLT2 en Amérique du Sud. Eurofarma a reçu l'enregistrement ANVISA en mai 2026 pour la première association à dose fixe générique de dapagliflozine et chlorhydrate de metformine au Brésil. Le produit est équivalent au Xigduo XR d'AstraZeneca. En vertu de la loi brésilienne sur les médicaments génériques 9.787/1999, il doit afficher une remise d'au moins 35 % par rapport au produit de référence. EMS, Cristália, Hypera et Dr. Reddy's Laboratories se positionnent également sur la dapagliflozine et l'empagliflozine génériques. Biomm et Biocon India se positionnent pour une entrée future à mesure que les voies pour les génériques complexes arrivent à maturité.
Leaders du secteur des inhibiteurs du cotransporteur sodium-glucose-2 (SGLT2) en Amérique du Sud
AstraZeneca PLC
Eli Lilly and Company
Johnson & Johnson
Bristol-Myers Squibb Company
Astellas Pharma Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : AstraZeneca a lancé l'essai de phase III NCT07662109 en Argentine et au Brésil pour évaluer l'élécogliptine associée à la dapagliflozine par rapport à la dapagliflozine seule chez des adultes atteints de diabète de type 2, soutenant sa stratégie de cycle de vie en Amérique du Sud.
- Mai 2026 : Eurofarma a reçu l'approbation de l'ANVISA pour la première association à dose fixe générique de dapagliflozine et chlorhydrate de metformine au Brésil, créant une pression sur les prix dans le segment des associations d'inhibiteurs du SGLT2 et élargissant l'accès à moindre coût.
- Mars 2025 : Le ministère de la Santé du Pérou a ajouté la dapagliflozine et l'empagliflozine à la liste complémentaire du PNUME, marquant la première inclusion dans le système public des inhibiteurs du SGLT2 pour les patients éligibles.


Périmètre du rapport sur le marché des inhibiteurs du cotransporteur sodium-glucose-2 (SGLT2) en Amérique du Sud
Selon le périmètre du rapport, les inhibiteurs du cotransporteur sodium-glucose-2 (SGLT2), souvent appelés gliflozines, sont une classe de médicaments oraux sur ordonnance utilisés principalement pour traiter le diabète de type 2. Ils abaissent la glycémie en empêchant les reins de réabsorber le glucose, forçant l'organisme à excréter l'excès de sucre dans l'urine.
Le marché des inhibiteurs du cotransporteur sodium-glucose-2 (SGLT2) en Amérique du Sud est segmenté par médicament, indication, canal de distribution, utilisateur final et géographie. Par médicament, le marché comprend la dapagliflozine, l'empagliflozine, la canagliflozine, l'ertugliflozine, l'ipragliflozine, la sotagliflozine et d'autres médicaments inhibiteurs du SGLT2. Par indication, le marché est segmenté en diabète sucré de type 2, insuffisance cardiaque, maladie rénale chronique, réduction du risque cardiovasculaire et autres indications approuvées. Par canal de distribution, le marché est catégorisé en pharmacies de détail, pharmacies hospitalières, pharmacies du système de santé public et pharmacies en ligne. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques d'endocrinologie, cliniques de cardiologie, cliniques de néphrologie et autres. Par géographie, le marché est analysé au Brésil, en Argentine, en Colombie, au Chili, au Pérou et dans le reste de l'Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances dans ces pays et dans le reste de l'Amérique du Sud. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Dapagliflozine |
| Empagliflozine |
| Canagliflozine |
| Ertugliflozine |
| Ipragliflozine |
| Sotagliflozine |
| Autres médicaments inhibiteurs du SGLT2 |
| Diabète sucré de type 2 |
| Insuffisance cardiaque |
| Maladie rénale chronique |
| Réduction du risque cardiovasculaire |
| Autres indications approuvées |
| Pharmacies de détail |
| Pharmacies hospitalières |
| Pharmacies du système de santé public |
| Pharmacies en ligne |
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par médicament | Dapagliflozine |
| Empagliflozine | |
| Canagliflozine | |
| Ertugliflozine | |
| Ipragliflozine | |
| Sotagliflozine | |
| Autres médicaments inhibiteurs du SGLT2 | |
| Par indication | Diabète sucré de type 2 |
| Insuffisance cardiaque | |
| Maladie rénale chronique | |
| Réduction du risque cardiovasculaire | |
| Autres indications approuvées | |
| Par canal de distribution | Pharmacies de détail |
| Pharmacies hospitalières | |
| Pharmacies du système de santé public | |
| Pharmacies en ligne | |
| Par géographie | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les inhibiteurs du SGLT2 en Amérique du Sud ?
Le marché des inhibiteurs du SGLT2 en Amérique du Sud devrait croître à un CAGR de 8,05 % de 2026 à 2031, pour atteindre 0,95 milliard USD.
Quel inhibiteur du SGLT2 domine les ventes en Amérique du Sud ?
La dapagliflozine était en tête avec une part de revenus de 38,56 % en 2025, soutenue par des canaux d'accès établis au Brésil et en Argentine.
Pourquoi la maladie rénale chronique est-elle importante pour la demande d'inhibiteurs du SGLT2 ?
La maladie rénale chronique est l'indication à la croissance la plus rapide avec un CAGR de 11,25 % jusqu'en 2031, soutenue par les recommandations KDIGO.
Quel pays domine les revenus des inhibiteurs du SGLT2 en Amérique du Sud ?
Le Brésil était en tête des revenus régionaux avec 52,30 % en 2025, soutenu par les achats du SUS, Farmácia Popular et l'accès aux génériques.
Quel canal de distribution connaît la croissance la plus rapide pour les thérapies par inhibiteurs du SGLT2 ?
Les pharmacies en ligne devraient se développer à un CAGR de 10,67 % jusqu'en 2031, soutenues par les besoins de renouvellement récurrents.
Comment les produits génériques affectent-ils l'accès aux thérapies par inhibiteurs du SGLT2 au Brésil ?
L'entrée des génériques fait baisser les prix et peut élargir les volumes de traitement. La première association générique de dapagliflozine et metformine doit afficher une remise d'au moins 35 %.
Dernière mise à jour de la page le:



