
Südamerika Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitor Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
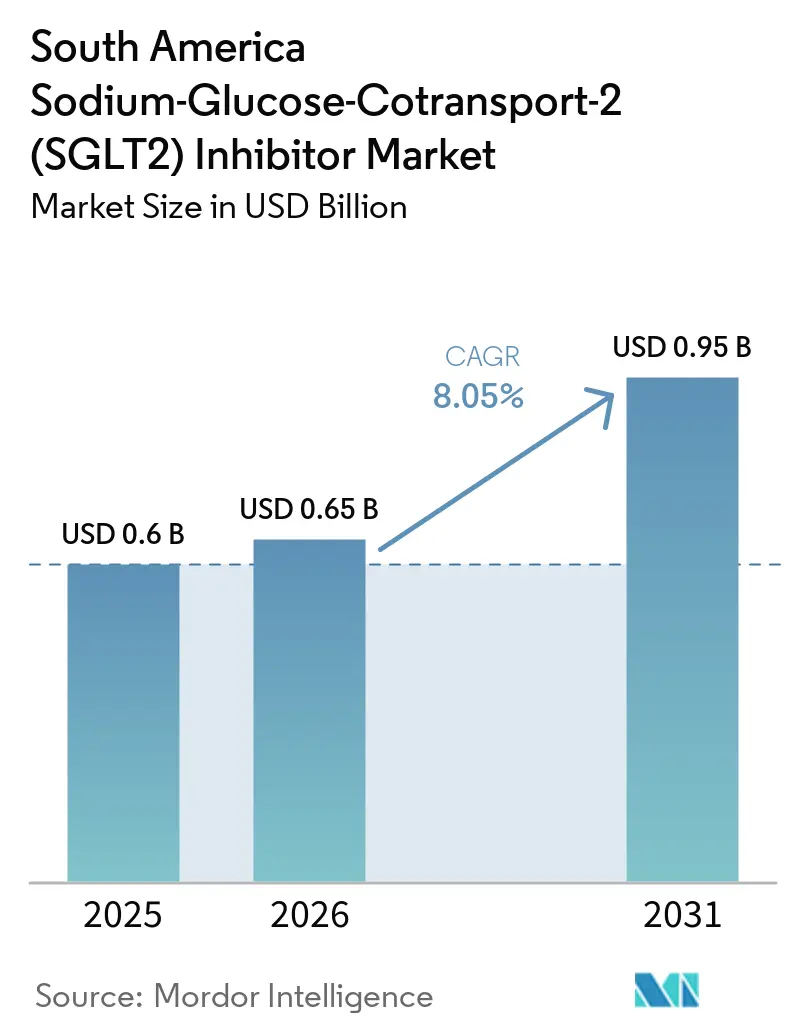
| Marktgröße im Basisjahr (2025) | 0.6 Milliarden US-Dollar |
| Marktgröße (2026) | 0.65 Milliarden US-Dollar |
| Marktgröße (2031) | 0.95 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.05 % |
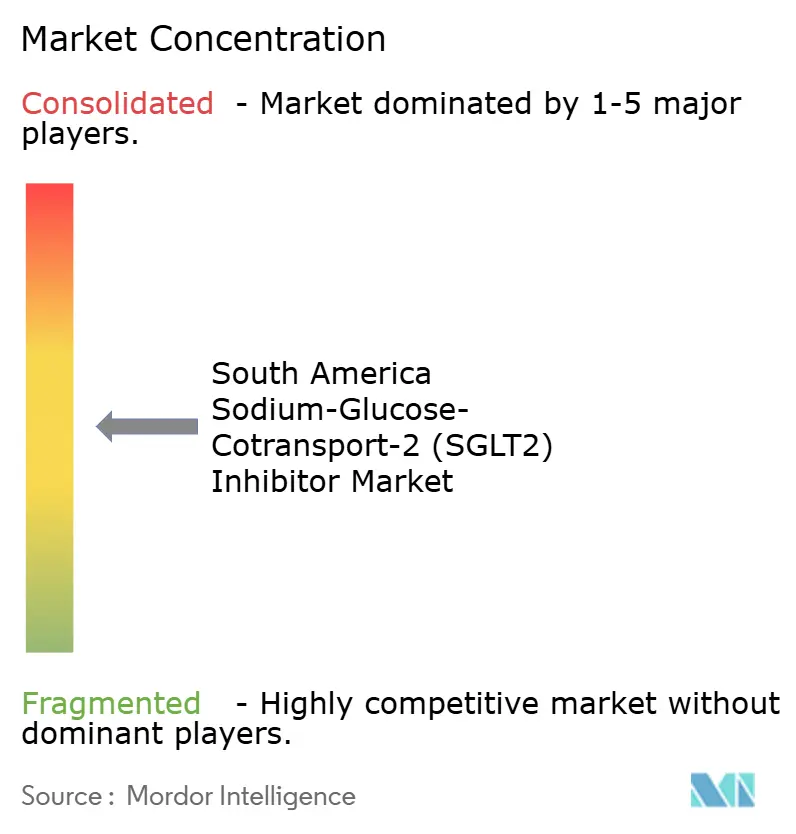
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südamerika Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitor Marktanalyse von Mordor Intelligence
Die Marktgröße des südamerikanischen Natrium-Glukose-Cotransporter-2-Inhibitor-Marktes wurde im Jahr 2025 auf 0,60 Milliarden USD geschätzt und soll von 0,65 Milliarden USD im Jahr 2026 auf 0,95 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,05 % während des Prognosezeitraums (2026–2031).
Die Region verfügt über eine erhebliche und unzureichend behandelte Diabetespopulation, was die Nachfrage nach Therapien stützt, die bei Diabetes, Herzinsuffizienz und chronischer Nierenerkrankung eingesetzt werden. Entscheidungen zur öffentlichen Kostenübernahme in Brasilien, Peru und Argentinien erweitern den Zugang, obwohl die Kostenübernahme krankheitsspezifisch bleibt und von Land zu Land variiert. Der Markteintritt lokaler Generika erhöht das Verschreibungsvolumen durch niedrigere Preise, übt jedoch Druck auf den Umsatz pro Einheit bei Originalpräparaten aus. Der südamerikanische SGLT2-Inhibitor-Markt hängt daher vom Gleichgewicht zwischen breiterem Zugang, Akzeptanz durch Spezialisten und uneinheitlichen Erstattungsbedingungen in der Region ab.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoff hielt Dapagliflozin im Jahr 2025 einen Marktanteil von 38,56 % am südamerikanischen SGLT2-Inhibitor-Markt, während Ertugliflozin bis 2031 voraussichtlich mit einem CAGR von 10,12 % wachsen wird.
- Nach Indikation entfiel im Jahr 2025 ein Anteil von 41,86 % der südamerikanischen SGLT2-Inhibitor-Marktgröße auf Typ-2-Diabetes mellitus, während die chronische Nierenerkrankung bis 2031 voraussichtlich mit einem CAGR von 11,25 % expandieren wird.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Marktanteil von 45,87 % am südamerikanischen SGLT2-Inhibitor-Markt, während Online-Apotheken bis 2031 voraussichtlich mit einem CAGR von 10,67 % wachsen werden.
- Nach Geografie führte Brasilien im Jahr 2025 mit 52,30 % des regionalen Umsatzes, während Argentinien bis 2031 voraussichtlich einen CAGR von 11,56 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Südamerika Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitor Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DEN CAGR PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Belastung durch Typ-2-Diabetes und kardioren ale Erkrankungen | +1.8% | Brasilien, Argentinien, Kolumbien, Chile und Peru | Langfristig (≥ 4 Jahre) |
| Ausweitung des SGLT2-Einsatzes über die glykämische Kontrolle hinaus | +1.5% | Brasilien, Kolumbien und Argentinien | Mittelfristig (2–4 Jahre) |
| Zunehmende Aufnahme in Formulare des öffentlichen und privaten Sektors | +1.6% | Brasilien, Peru und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Evidenzbasierte Behandlungspfade für Diabetes und Herzinsuffizienz | +1.2% | Brasilien, Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte lokale Generika- und Technologietransferprogramme | +0.8% | Brasilien und Peru | Mittelfristig (2–4 Jahre) |
| Digitale Verschreibungs- und apothekengeführte Modelle für die chronische Versorgung | +0.6% | Brasilien, Argentinien und Chile | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Typ-2-Diabetes und kardioren ale Erkrankungen
Die Diabetesbelastung bildete eine nachhaltige Grundlage für den südamerikanischen SGLT2-Inhibitor-Markt. Die Internationale Diabetes-Föderation berichtete, dass im Jahr 2024 35 Millionen Erwachsene in Süd- und Mittelamerika an Diabetes erkrankt waren, was zu 224.000 diabetesbedingten Todesfällen und Ausgaben in Höhe von 81 Milliarden USD führte. Die nicht diagnostizierte Rate von 30,4 % verdeutlichte eine erhebliche unbehandelte Population, während die erwachsene Diabetespopulation bis 2050 voraussichtlich 52 Millionen erreichen wird. Brasilien hatte 17 Millionen Erwachsene mit Diabetes, und Argentinien hatte 4,3 Millionen Erwachsene mit Diabetes und eine Prävalenzrate von 14 % bei Erwachsenen, was die Ausweitung der Behandlung unterstützt, da mehr Patienten in formale Versorgungspfade eintreten.[1]Magliano DJ, Boyko EJ, „Diabetes Atlas”, Internationale Diabetes-Föderation, ncbi.nlm.nih.gov
Ausweitung des SGLT2-Einsatzes über die glykämische Kontrolle hinaus
SGLT2-Inhibitoren dienten zunehmend als kardioren ale Therapien über ihre Rolle als blutzuckersenkende Arzneimittel hinaus. Die KDIGO-Leitlinie 2024 empfahl diese Arzneimittel für Patienten mit chronischer Nierenerkrankung und einer geschätzten glomerulären Filtrationsrate (eGFR) von mindestens 20 ml/min/1,73 m², einschließlich Patienten ohne Diabetes. Die Internationale Gesellschaft für Nephrologie stellte diesen Ansatz in ihrer SGLT2-Inhibitor-Kältekarte 2025 vor, während der kolumbianische Expertenkonsens 2025 Dapagliflozin und Empagliflozin als bevorzugte Optionen für chronische Nierenerkrankungen mit einer Albuminurie von mindestens 200 mg/g identifizierte.[2]Internationale Diabetes-Föderation, „Diabetes in Süd- und Mittelamerika 2024”, IDF Diabetes Atlas, diabetesatlas.org Diese Empfehlungen weiteten die Verschreibung in den Bereichen Endokrinologie, Kardiologie und Nephrologie aus und stärkten den Zugang durch Krankenhausprotokolle, Facharztausbildung und Diagnosetests.
Zunehmende Aufnahme in Formulare des öffentlichen und privaten Sektors
Formularentscheidungen wirkten als unmittelbarer Zugangstreiber für den südamerikanischen SGLT2-Inhibitor-Markt. Im Februar 2025 stellte Brasilien Dapagliflozin über die Farmácia Popular für berechtigte Erwachsene ab 65 Jahren mit Typ-2-Diabetes und Herz-Kreislauf-Erkrankungen kostenlos zur Verfügung.[3]Kidney Disease Improving Global Outcomes, „KDIGO 2024 Klinische Praxisleitlinie zur Bewertung und Behandlung chronischer Nierenerkrankungen”, Kidney International Supplements, theisn.org Im März 2025 nahm Peru Dapagliflozin 10 mg sowie Empagliflozin 10 mg und 25 mg in seine ergänzende Liste der unentbehrlichen Arzneimittel auf, während Argentinien gemäß Resolution 2091/2025 eine festgelegte Krankenversicherungsdeckung für Empagliflozin, Canagliflozin oder Dapagliflozin vorschrieb. Diese Maßnahmen reduzierten die Kostenhürden für Patienten und weiteten die öffentliche Beschaffung und das Versicherungsvolumen aus, obwohl die Kostenübernahme auf bestimmte klinische Gruppen beschränkt blieb.
Evidenzbasierte Behandlungspfade für Diabetes und Herzinsuffizienz
Nationale Leitlinien übersetzten klinische Erkenntnisse in standardisierte Verschreibungspfade in der gesamten Region. Kolumbiens klinische Leitlinie 2025 empfahl SGLT2-Inhibitoren als Ergänzung zu Metformin, wenn Patienten ihre glykämischen Ziele nicht erreichten, und unterstützte deren Einsatz als erstlinige kardioren ale Schutztherapie für Patienten mit etablierter Herz-Kreislauf-Erkrankung. Die Leitlinie positionierte diese Arzneimittel als bevorzugte Optionen für berechtigte Patienten mit Herzinsuffizienz und diabetischer Nierenerkrankung. Ärztliche Fortbildung und digitale Modelle für die chronische Versorgung unterstützten die Akzeptanz über große Tertiärzentren hinaus und stimmten die Diabetes-, Kardiologie- und Nephrologieversorgung für Patienten mit überlappenden Erkrankungen aufeinander ab.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DEN CAGR PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Eigenkosten und uneinheitliche Erstattung | -1.5% | Argentinien, Peru und Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Stadt-Land-Gefälle bei der Facharztdiagnose und Nachsorge | -1.0% | Brasilien, Peru, Bolivien und Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Regulatorische und beschaffungsseitige Fragmentierung auf Länderebene | -0.8% | Bolivien, Ecuador, Paraguay und Uruguay | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Versorgung mit Diagnostika für kardioren ale Erkrankungen | -0.7% | Ländliches Brasilien, Peru und Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eigenkosten und uneinheitliche Erstattung
Hohe Eigenkosten schränkten die Nutzung außerhalb der wichtigsten öffentlichen Kostenübernahmekanäle weiterhin ein. In Argentinien hielten Preisreferenzmechanismen während der Währungsinstabilität nicht konsistent mit den Apothekenkosten Schritt. Perus Entscheidung zu unentbehrlichen Arzneimitteln im Jahr 2025 galt nur für den öffentlichen Sektor, sodass Patienten im privaten Einzelhandel den vollen Arzneimittelkosten ausgesetzt blieben. Dies führte zu unterschiedlichen Nachfragemustern zwischen subventionierten Patienten im öffentlichen Sektor und Patienten im privaten Sektor. Fragmentierte Erstattungs- und Beschaffungsstrukturen verzögerten den Zugang in kleineren Ländern zusätzlich.
Stadt-Land-Gefälle bei der Facharztdiagnose und Nachsorge
Die Verschreibung von SGLT2-Inhibitoren bei Nierenerkrankungen und Herzinsuffizienz erfordert häufig eGFR- und Albuminurietests. Ländliche Primärversorgungseinrichtungen hatten im Vergleich zu großen Ballungszentren einen geringeren Zugang zu diesen Diagnostika. In Brasilien unterstützten hochkomplexe Krankenhausnetzwerke die konsistente Umsetzung genehmigter Diabetesprotokolle, während ländliche Gemeinden im Norden und Nordosten nur begrenzten Zugang zu Fachärzten hatten. Diese Lücke beeinträchtigte Diagnose, Nachsorge und die sichere Einleitung der Behandlung. Telemedizin und apothekengeführte Dienste für die chronische Versorgung erweiterten den Zugang, die Verfügbarkeit blieb jedoch in den Regionen uneinheitlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoff: Dapagliflozin führt die Zugangskanäle an, während Ertugliflozin durch späten Markteintritt Marktanteile gewinnt
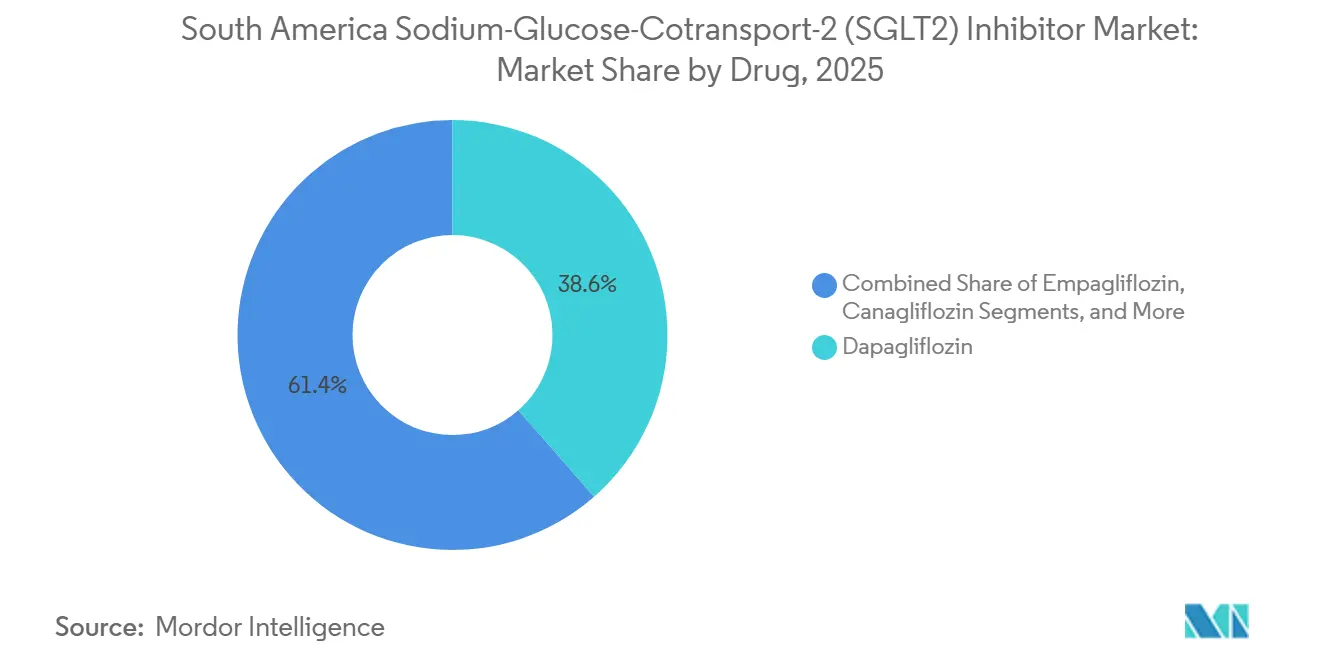
Dapagliflozin entfiel im Jahr 2025 auf 38,56 % des Umsatzes und ist damit das führende Molekül auf dem südamerikanischen SGLT2-Inhibitor-Markt. Seine Position spiegelt den frühen kardioren alen Einsatz und die etablierten Zugangskanäle von AstraZeneca in Brasilien und Argentinien wider. Brasiliens Farmácia-Popular-Entscheidung vom Februar 2025 schuf eine subventionierte Volumenbasis für berechtigte ältere Erwachsene mit Typ-2-Diabetes und Herz-Kreislauf-Erkrankungen. Empagliflozin hielt die zweitgrößte Position, gestützt durch die etablierte Jardiance-Produktlinie von Boehringer Ingelheim. Canagliflozin spielt eine kleinere Rolle, da Dapagliflozin und Empagliflozin stärker in öffentlichen Protokollen und der Facharztpraxis verankert sind.
Ertugliflozin wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,12 % wachsen. Sein späterer Markteintritt bietet Spielraum, in Märkten zu konkurrieren, in denen Formulare für ältere Therapien etabliert sind. Ipragliflozin und Sotagliflozin sprechen kleinere kardioren ale Patientengruppen an, während Sotagliflozin eine differenzierte Rolle bei der Herzinsuffizienzbehandlung für Patienten mit Typ-2-Diabetes hat. Der Markt verzeichnet auch mehr generische Dapagliflozin-Produkte von EMS, Eurofarma und Cristália. Die Bioäquivalenzanforderungen der ANVISA unterstützen die therapeutische Qualität, während die Generikasubstitution zunimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Indikation: Typ-2-Diabetes bleibt die Volumenbasis, während die chronische Nierenerkrankung expandiert
Typ-2-Diabetes mellitus entfiel im Jahr 2025 auf 41,86 % des Umsatzes und bleibt die primäre Verschreibungsindikation. Die hohe Prävalenz kardiovaskulärer Komorbiditäten unterstützt den anhaltenden Einsatz von SGLT2-Inhibitoren. Behandlungspfade in Kolumbien, Brasilien und Argentinien empfehlen diese Arzneimittel für berechtigte Patienten mit Typ-2-Diabetes und kardiovaskulären Erkrankungen. Herzinsuffizienz hat an Bedeutung gewonnen, da die regionale Anerkennung in Bereichen mit reduzierter und erhaltener Ejektionsfraktion zunimmt. Tertiärzentren in São Paulo, Buenos Aires und Bogotá übernehmen zunehmend multidisziplinäre kardioren ale Versorgungsmodelle.
Die chronische Nierenerkrankung wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,25 % wachsen. Die südamerikanische SGLT2-Inhibitor-Marktgröße für diese Indikation wird durch KDIGO-Empfehlungen für Patienten mit einer eGFR von mindestens 20 ml/min/1,73 m² unabhängig vom Diabetesstatus gestützt. Die ISN-Kältekarte 2025 unterstützt die klinische Umsetzung dieses Ansatzes. Die Reduktion des kardiovaskulären Risikos bleibt ein weiterer wichtiger Anwendungsfall für Hochrisikopatienten. Weitere zugelassene Indikationen umfassen aufkommende Anwendungen bei Typ-1-Diabetes und der Prävention akuter Nierenschäden, obwohl öffentliche Formulare diese Anwendungen noch nicht widerspiegeln.
Nach Vertriebskanal: Krankenhausapotheken sichern den Zugang, während Online-Apotheken wachsen
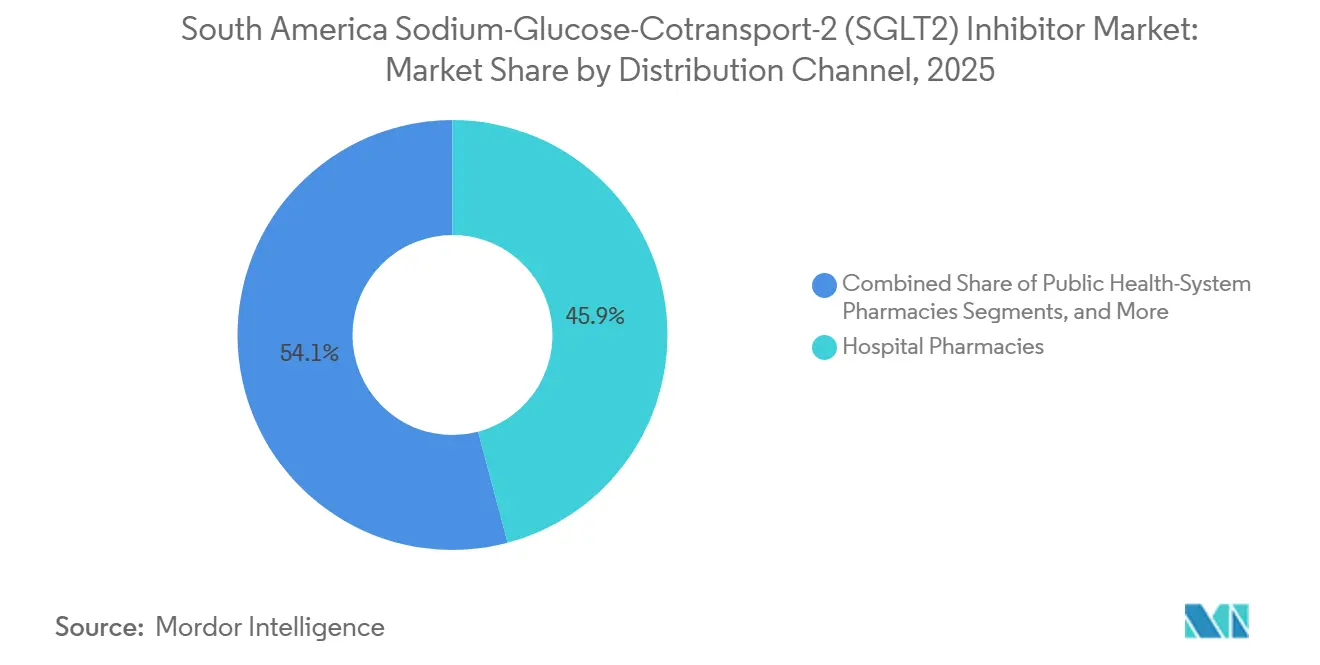
Krankenhausapotheken entfielen im Jahr 2025 auf 45,87 % des Vertriebs, was die von Spezialisten geleitete Behandlungseinleitung und Überwachung für Patienten mit komplexen Nieren-, Herzinsuffizienz- oder kardiovaskulären Erkrankungen widerspiegelt. Brasiliens öffentliches Beschaffungsmodell leitet erhebliche institutionelle Volumina durch hochkomplexe Krankenhausapothekennetzwerke. Dieser Kanal begünstigt Hersteller mit Zugang zu Krankenhausformularen und institutionellen Kontomöglichkeiten. AstraZeneca und Boehringer Ingelheim haben etablierte Beziehungen zu großen Krankenhäusern in Brasilien, Argentinien und Kolumbien. Öffentliche Gesundheitssysteme und Einzelhandelsapotheken unterstützen Patienten beim Übergang zu einer laufenden Arzneimittelversorgung.
Online-Apotheken werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,67 % expandieren. Die digitale Abgabe unterstützt wiederkehrende monatliche Nachfüllungen für die Behandlung von Diabetes und chronischer Nierenerkrankung, während Abonnementmodelle verpasste Nachfüllungen reduzieren können. Der Kanal spiegelt auch das Wachstum digitaler Verschreibungsdienste und apothekengeführter Versorgungsmodelle wider. Einzelhandelsapotheken bleiben in Chile und Kolumbien wichtig, wo private Versicherungskanäle eine größere Rolle spielen. Der südamerikanische SGLT2-Inhibitor-Markt wird weiterhin auf institutionelle und gemeinschaftliche Abgabekanäle angewiesen sein, wobei deren relative Bedeutung je nach öffentlicher Kostenübernahme und Apothekeninfrastruktur variiert.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Geografische Analyse
Brasilien hielt im Jahr 2025 52,30 % des regionalen Umsatzes. Seine Marktposition wurde durch 17 Millionen Erwachsene mit Diabetes, die SUS-Beschaffung und die zunehmende Verfügbarkeit von Generika gestützt. Farmácia-Popular- und CONITEC-Entscheidungen etablierten formale Zugangspfade für definierte Dapagliflozin-Patientengruppen. Die ANVISA genehmigte im Mai 2026 die erste generische Fixdosiskombination aus Dapagliflozin und Metformin. Niedrigere Preise reduzierten den Umsatz pro Einheit, könnten jedoch die behandelte Patientenpopulation erweitern.
Argentinien wird voraussichtlich von 2026 bis 2031 einen CAGR von 11,56 % verzeichnen. Resolution 2091/2025 schreibt die Kostenübernahme für berechtigte Patienten mit Typ-2-Diabetes und Herz-Kreislauf-Erkrankungen oder diabetischer Nephropathie vor. Argentinien hatte 4,3 Millionen Erwachsene mit Diabetes und eine Prävalenzrate von 14 % bei Erwachsenen. Die Lücke zwischen klinischem Bedarf und Behandlungsnutzung unterstützt ein schnelleres prognostiziertes Wachstum. Kolumbien hatte 3 Millionen Erwachsene mit Diabetes, und aktualisierte endokrinologische Leitlinien unterstützen ein anhaltendes Volumenwachstum. Seine regulatorischen und Erstattungspfade erleichtern Formulardiskussionen für innovative Arzneimittel.
Chiles multidisziplinärer Konsens 2024 unterstützt den SGLT2-Einsatz bei Herzinsuffizienz, kardiovaskulärer Prävention bei Typ-2-Diabetes und chronischer Nierenerkrankung. Sein kleineres Marktvolumen begrenzt jedoch seinen regionalen Volumenbeitrag. Perus Aufnahme in die Liste der unentbehrlichen Arzneimittel im März 2025 verbesserte die Zugangsbedingungen für Dapagliflozin und Empagliflozin, die zuvor hauptsächlich über den privaten Einzelhandel erhältlich waren. Bolivien, Ecuador und Paraguay verfügen über fragmentierte regulatorische und Beschaffungssysteme, was die Behandlungsdurchdringung einschränkt und zu einem schrittweisen Wachstum führt. In diesen Ländern bleibt das Marktwachstum abhängig von der lokalen Ausschreibungsgestaltung, der Verwaltungskapazität und den Fähigkeiten zur Bewertung von Gesundheitstechnologien.
Wettbewerbslandschaft
Der südamerikanische SGLT2-Inhibitor-Markt weist eine mäßig konsolidierte Originatortier und eine wachsende Basis lokaler Generikahersteller auf. AstraZeneca und Boehringer Ingelheim halten führende Markenpositionen durch Forxiga und Jardiance, gestützt durch klinische Evidenz, Formularpartnerschaften und Ärztefortbildung. Janssen ist durch Invokana präsent, obwohl seine Position im Vergleich zu Dapagliflozin und Empagliflozin enger geworden ist. Merck, in Südamerika als MSD bekannt, vermarktet Steglatro gemeinsam mit Pfizer. Lexicon Pharmaceuticals bietet Sotagliflozin an, das einen differenzierten dualen SGLT1- und SGLT2-Mechanismus für Herzinsuffizienzpatienten mit Typ-2-Diabetes aufweist.
Originatoren bleiben wettbewerbsfähig, wo Markenbekanntheit und Facharztverordnungen Behandlungsentscheidungen beeinflussen. Dieser Trend ist in kleineren Märkten mit engeren Formularpfaden und begrenztem Generikawettbewerb deutlicher sichtbar. Zugangsbeschränkungen können Originatorpositionen erhalten, selbst wenn der Generikawettbewerb in Brasilien stark ist. Infolgedessen variiert die Wettbewerbslandschaft je nach Land und Vertriebskanal.
Generikalieferanten gestalten das Niedrigpreissegment des südamerikanischen SGLT2-Inhibitor-Marktes um. Eurofarma erhielt im Mai 2026 die ANVISA-Zulassung für Brasiliens erste generische Fixdosiskombination aus Dapagliflozin und Metforminhydrochlorid. Das Produkt ist äquivalent zu AstraZenecas Xigduo XR. Gemäß Brasiliens Generika-Gesetz 9.787/1999 muss es einen Rabatt von mindestens 35 % gegenüber dem Referenzprodukt aufweisen. EMS, Cristália, Hypera und Dr. Reddy's Laboratories positionieren sich ebenfalls im Bereich generisches Dapagliflozin und Empagliflozin. Biomm und Biocon India sind für einen zukünftigen Markteintritt positioniert, wenn die Pfade für komplexe Generika reifen.
Marktführer im südamerikanischen Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitor-Markt
AstraZeneca PLC
Eli Lilly and Company
Johnson & Johnson
Bristol-Myers Squibb Company
Astellas Pharma Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: AstraZeneca initiierte die Phase-III-Studie NCT07662109 in Argentinien und Brasilien zur Bewertung von Elecogliptin plus Dapagliflozin im Vergleich zu Dapagliflozin allein bei Erwachsenen mit Typ-2-Diabetes, was seine südamerikanische Lebenszyklusstrategie unterstützt.
- Mai 2026: Eurofarma erhielt die ANVISA-Zulassung für Brasiliens erste generische Fixdosiskombination aus Dapagliflozin und Metforminhydrochlorid, was Preisdruck im SGLT2-Inhibitor-Kombinationssegment erzeugt und den Zugang zu kostengünstigeren Optionen erweitert.
- März 2025: Perus Gesundheitsministerium nahm Dapagliflozin und Empagliflozin in die ergänzende PNUME-Liste auf und markierte damit die erste Aufnahme von SGLT2-Inhibitoren in das öffentliche System für berechtigte Patienten.


Berichtsumfang des südamerikanischen Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitor-Marktes
Gemäß dem Berichtsumfang sind Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitoren, oft als Gliflozine bezeichnet, eine Klasse oraler verschreibungspflichtiger Arzneimittel, die hauptsächlich zur Behandlung von Typ-2-Diabetes eingesetzt werden. Sie senken den Blutzucker, indem sie die Nieren daran hindern, Glukose rückzuresorbieren, und den Körper zwingen, überschüssigen Zucker über den Urin auszuscheiden.
Der südamerikanische Natrium-Glukose-Cotransporter-2 (SGLT2)-Inhibitor-Markt ist nach Wirkstoff, Indikation, Vertriebskanal, Endnutzer und Geografie segmentiert. Nach Wirkstoff umfasst der Markt Dapagliflozin, Empagliflozin, Canagliflozin, Ertugliflozin, Ipragliflozin, Sotagliflozin und andere SGLT2-Inhibitor-Wirkstoffe. Nach Indikation ist der Markt in Typ-2-Diabetes mellitus, Herzinsuffizienz, chronische Nierenerkrankung, Reduktion des kardiovaskulären Risikos und andere zugelassene Indikationen segmentiert. Nach Vertriebskanal ist der Markt in Einzelhandelsapotheken, Krankenhausapotheken, Apotheken des öffentlichen Gesundheitssystems und Online-Apotheken unterteilt. Nach Endnutzer ist der Markt in Krankenhäuser, endokrinologische Kliniken, kardiologische Kliniken, nephrologische Kliniken und sonstige segmentiert. Nach Geografie wird der Markt in Brasilien, Argentinien, Kolumbien, Chile, Peru und dem Rest Südamerikas analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends in diesen Ländern und dem Rest Südamerikas ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Dapagliflozin |
| Empagliflozin |
| Canagliflozin |
| Ertugliflozin |
| Ipragliflozin |
| Sotagliflozin |
| Sonstige SGLT2-Inhibitor-Wirkstoffe |
| Typ-2-Diabetes mellitus |
| Herzinsuffizienz |
| Chronische Nierenerkrankung |
| Reduktion des kardiovaskulären Risikos |
| Sonstige zugelassene Indikationen |
| Einzelhandelsapotheken |
| Krankenhausapotheken |
| Apotheken des öffentlichen Gesundheitssystems |
| Online-Apotheken |
| Brasilien |
| Argentinien |
| Kolumbien |
| Chile |
| Peru |
| Rest Südamerikas |
| Nach Wirkstoff | Dapagliflozin |
| Empagliflozin | |
| Canagliflozin | |
| Ertugliflozin | |
| Ipragliflozin | |
| Sotagliflozin | |
| Sonstige SGLT2-Inhibitor-Wirkstoffe | |
| Nach Indikation | Typ-2-Diabetes mellitus |
| Herzinsuffizienz | |
| Chronische Nierenerkrankung | |
| Reduktion des kardiovaskulären Risikos | |
| Sonstige zugelassene Indikationen | |
| Nach Vertriebskanal | Einzelhandelsapotheken |
| Krankenhausapotheken | |
| Apotheken des öffentlichen Gesundheitssystems | |
| Online-Apotheken | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für südamerikanische SGLT2-Inhibitoren?
Der südamerikanische SGLT2-Inhibitor-Markt wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,05 % wachsen und 0,95 Milliarden USD erreichen.
Welcher SGLT2-Inhibitor führt die Verkäufe in Südamerika an?
Dapagliflozin führte im Jahr 2025 mit einem Umsatzanteil von 38,56 %, gestützt durch etablierte Zugangskanäle in Brasilien und Argentinien.
Warum ist die chronische Nierenerkrankung wichtig für die Nachfrage nach SGLT2-Inhibitoren?
Die chronische Nierenerkrankung ist die am schnellsten wachsende Indikation mit einem CAGR von 11,25 % bis 2031, gestützt durch KDIGO-Leitlinien.
Welches Land führt den SGLT2-Inhibitor-Umsatz in Südamerika an?
Brasilien führte den regionalen Umsatz im Jahr 2025 mit 52,30 % an, gestützt durch SUS-Beschaffung, Farmácia Popular und generischen Zugang.
Welcher Vertriebsweg wächst am schnellsten für SGLT2-Therapien?
Online-Apotheken werden voraussichtlich bis 2031 mit einem CAGR von 10,67 % expandieren, gestützt durch wiederkehrende Nachfüllbedürfnisse.
Wie beeinflussen Generika den Zugang zu SGLT2-Therapien in Brasilien?
Der Generikaeintritt senkt die Preise und kann das Behandlungsvolumen ausweiten. Die erste generische Fixdosiskombination aus Dapagliflozin und Metformin muss einen Rabatt von mindestens 35 % aufweisen.
Seite zuletzt aktualisiert am:



