
Tamanho e Participação do Mercado de Transponders Ópticos da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
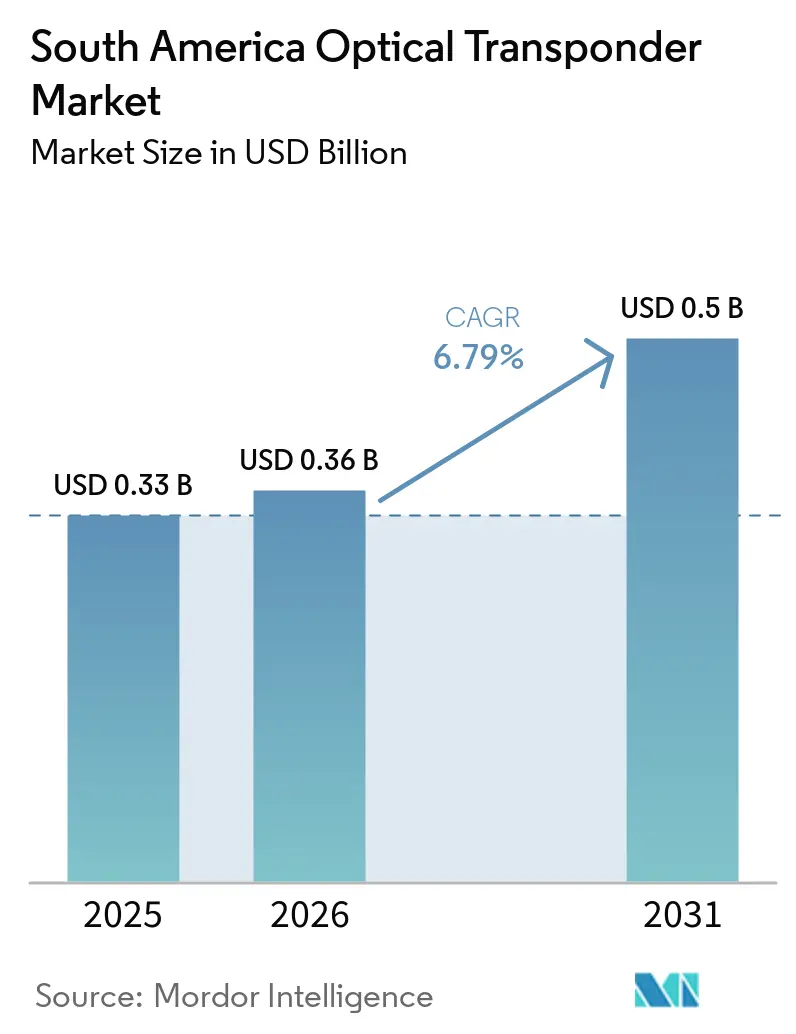
| Tamanho do mercado no ano base (2025) | 0.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.5 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.79 % |
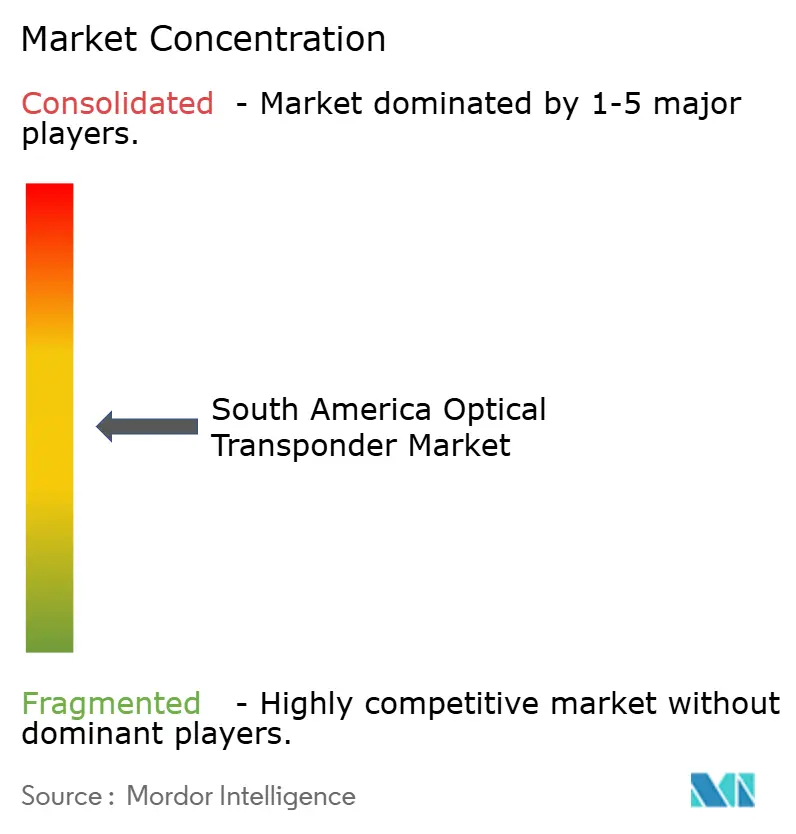
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Transponders Ópticos da América do Sul por Mordor Intelligence
O tamanho do Mercado de Transponders Ópticos da América do Sul está projetado em 0,33 bilhões de USD em 2025, 0,36 bilhões de USD em 2026, e deverá atingir 0,5 bilhões de USD até 2031, crescendo a um CAGR de 6,79% de 2026 a 2031. As restrições de capacidade em rotas terrestres de longa distância sustentam a demanda no mercado de transponders ópticos da América do Sul, juntamente com sistemas de cabos submarinos planejados e maior atividade de interconexão de data centers. A Microsoft comprometeu BRL 14,7 bilhões (USD 2,7 bilhões) em nuvem e inteligência artificial no Brasil, enquanto o Google comprometeu mais de USD 1,2 bilhão em investimentos regionais até 2027, reforçando a demanda por conexões de data centers de alta capacidade. O mercado de transponders ópticos da América do Sul também se beneficia de duas fontes de demanda — atualizações de redes de telecomunicações e gastos com interconexão de data centers —, o que reduz a dependência de um único grupo de clientes.
Principais Conclusões do Relatório
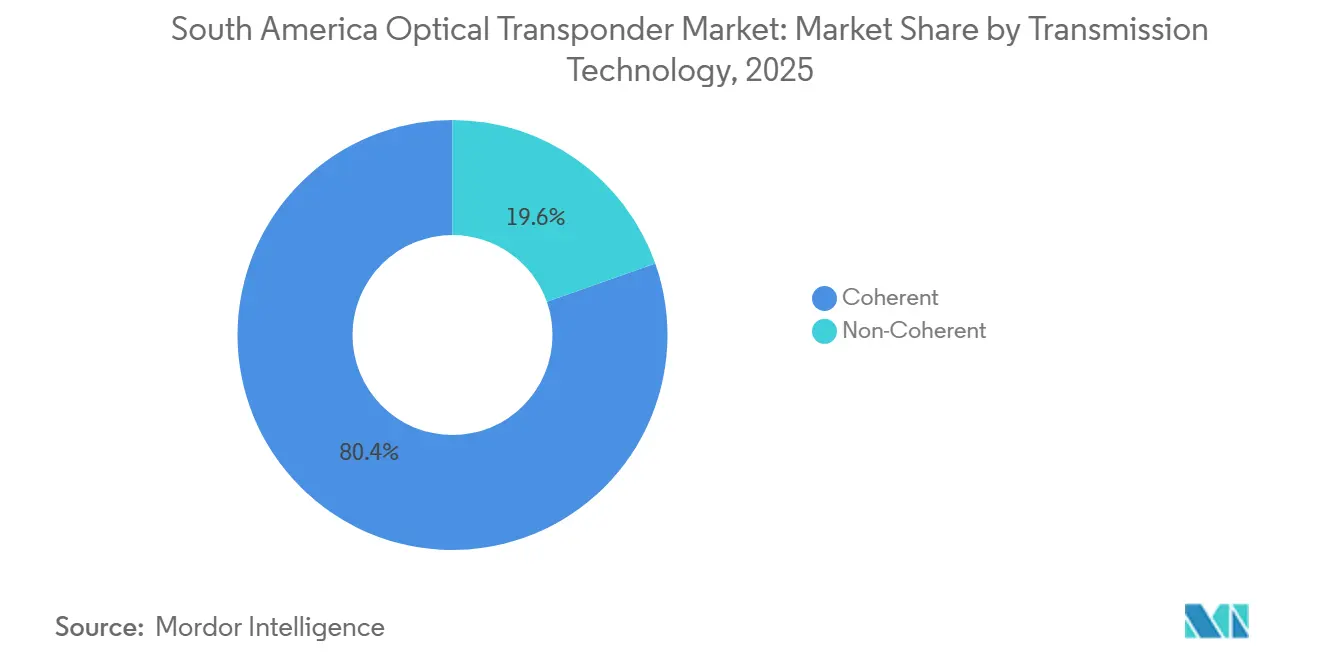
- Por tecnologia de transmissão, a tecnologia de transmissão coerente detinha 80,39% do Mercado de Transponders Ópticos da América do Sul em 2025 e está projetada para expandir a um CAGR de 7,45% até 2031.
- Por taxa de dados, o segmento acima de 100 Gbps a 400 Gbps representou 49,16% do mercado de transponders ópticos da América do Sul em 2025, enquanto o segmento acima de 800 Gbps deve registrar um CAGR de 11,60% até 2031.
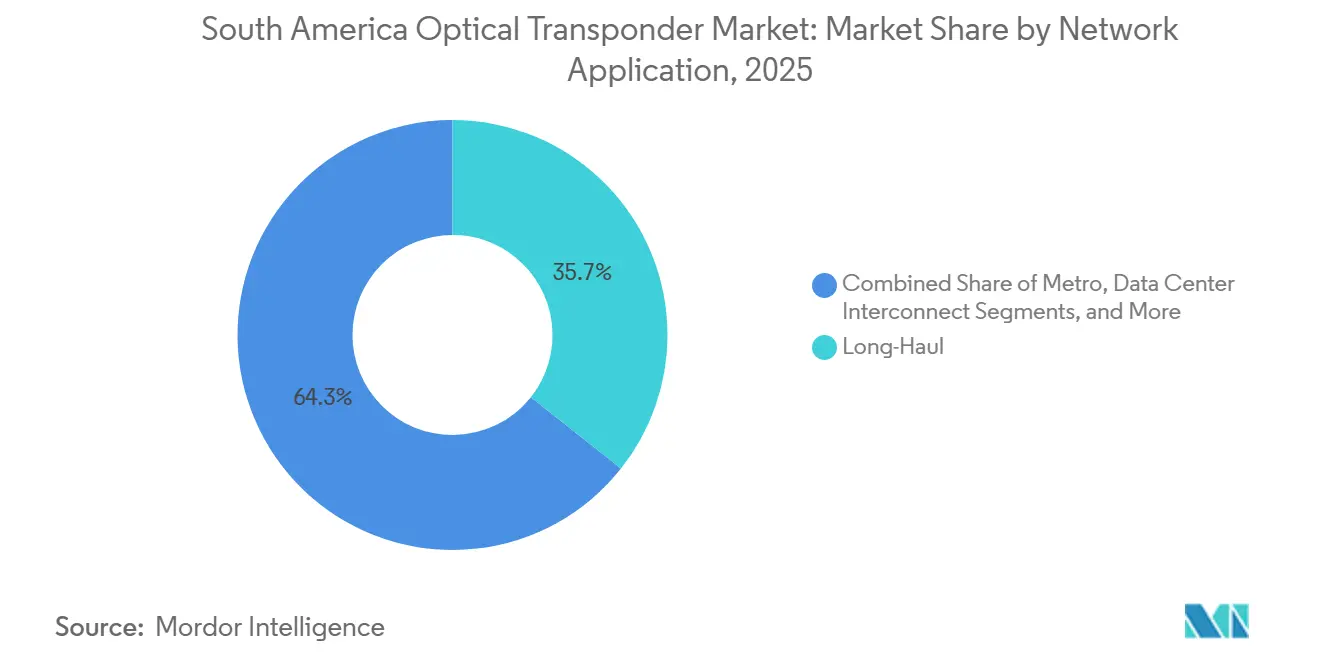
- Por aplicação de rede, as aplicações de longa distância detinham 35,67% do mercado de transponders ópticos da América do Sul em 2025, enquanto a interconexão de data centers está projetada para expandir a um CAGR de 9,15% até 2031.
- Por usuário final, os provedores de serviços de telecomunicações capturaram 67,15% do mercado de transponders ópticos da América do Sul em 2025, enquanto os operadores de data centers em nuvem e hiperescala devem registrar um CAGR de 9,40% até 2031.
- Por país, o Brasil representou 66,50% do mercado de transponders ópticos da América do Sul em 2025 e está projetado para crescer a um CAGR de 7,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transponders Ópticos da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de 5G e Backhaul de Fibra | +2.0% | Brasil, Argentina e Chile, com ganhos iniciais em São Paulo, Buenos Aires e Santiago | Curto prazo (≤ 2 anos) |
| Crescimento do Tráfego de Nuvem, Inteligência Artificial e Interconexão de Data Centers | +1.8% | Brasil, incluindo São Paulo e Fortaleza, e Chile, incluindo Santiago | Médio prazo (2 a 4 anos) |
| Investimento de Hiperescala e Operadoras em Rotas Submarinas de Alta Capacidade | +1.3% | Brasil, Argentina e o Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Migração Regional de Comprimentos de Onda Coerentes de 100G para 400G e 800G | +0.9% | Brasil e Argentina | Médio prazo (2 a 4 anos) |
| Expansão do Backbone Baseado em OPGW e de Data Centers de Borda no Brasil | +0.6% | Brasil, incluindo Pará, Mato Grosso e Acre | Curto prazo (≤ 2 anos) |
| Adoção de Redes Ópticas Abertas entre Provedores de Serviços de Internet Regionais | +0.4% | Brasil e Argentina | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de 5G e Backhaul de Fibra
A implantação de 5G em banda média está aumentando os requisitos espectrais de backhaul nos nós de agregação, onde a demanda pode ser 10 vezes maior por setor do que na agregação 4G, e os enlaces de micro-ondas não fornecem a capacidade necessária para cargas de tráfego mais densas. A Telecom Argentina encerrou 2025 com 1.000 sites 5G e tem como meta mais de 2.000 sites até o final de 2026, enquanto a Claro Argentina comprometeu USD 500 milhões em fibra e 5G durante 2026. O programa "OpenRAN@Brasil" está modernizando a rede RNP de uma arquitetura MPLS para protocolos SRv6, apoiando assim o planejamento de transporte para implantações de acesso de rádio mais abertas. Essas implantações trazem requisitos de transporte coerente para cidades secundárias, onde a menor densidade histórica de tráfego tem sustentado menos investimentos ópticos de alta capacidade. O mercado de transponders ópticos da América do Sul, portanto, ganha demanda tanto das redes de acesso e agregação quanto dos corredores de longa distância já estabelecidos.
Crescimento do Tráfego de Nuvem, Inteligência Artificial e Interconexão de Data Centers
As cargas de trabalho de inteligência artificial geram tráfego intermitente que requer capacidade óptica de baixa latência e previsível entre locais de data centers. A Equinix inaugurou o site SP6 com capacidade para inteligência artificial em Santana de Parnaíba em abril de 2026, após investir USD 114 milhões, e a Tecto Data Centers anunciou um plano de expansão de USD 2 bilhões para 5 instalações no Brasil até 2028. A Brasscom projetou USD 9 bilhões em investimentos em data centers no Brasil em 2025, incluindo USD 7 bilhões em equipamentos, e um investimento acumulado de USD 92 bilhões até 2031, incluindo USD 69 bilhões em equipamentos, o que estabelece uma base sólida para a capacidade de interconexão. A Cirion está implantando a tecnologia Ciena WaveLogic 6 Extreme para comprimentos de onda de portadora única de 1,6 Tb/s por meio de seu serviço DC Connect, que conecta mais de 70 data centers no Brasil.[1]Cirion Technologies, "A Cirion Acelera a Expansão da Rede no Brasil para Apoiar a Nova Era da Inteligência Artificial," Cirion Technologies, ciriontechnologies.com O mercado de transponders ópticos da América do Sul está, consequentemente, avançando em direção a serviços de interconexão de maior capacidade, nos quais capacidade, alcance e latência são avaliados em conjunto.
Investimento de Hiperescala e Operadoras em Rotas Submarinas de Alta Capacidade
Os novos sistemas de cabos criam longos ciclos de planejamento para equipamentos ópticos, pois as estações de aterrissagem necessitam de equipamentos de terminação de linha de alta capacidade para cada par de fibras. A V.tal anunciou o sistema Synapse de 9.700 km entre o Brasil e os Estados Unidos, com 16 pares de fibras projetados para suportar 800 Gbps por par, com início da construção previsto para o segundo semestre de 2026. A Cirion está atualizando a seção leste de seu sistema South America Crossing para 1,2 Tbps e planeja ativar a rota SAC-2 no sistema Firmina do Google a 800 Gbps. A Sparkle e a Entel Bolívia assinaram um memorando de entendimento em maio de 2026 para um corredor de 4.370 km de Lima a São Paulo, projetado para escalar até 60 Tbps com latência abaixo de 60 milissegundos. Esses projetos ampliam o mercado de transponders ópticos da América do Sul para além dos enlaces terrestres convencionais e criam oportunidades de aquisição nos pontos de aterrissagem, amplificação e interconexão.
Migração Regional de Comprimentos de Onda Coerentes de 100G para 400G e 800G
Operadoras com sistemas coerentes de 100G já estabelecidos estão atingindo pontos de renovação e estão cada vez mais considerando a migração direta para plataformas de 400G. Os provedores de serviços de internet representaram 64% das aquisições do Padtec TMD400G, indicando que essa transição se estende além das maiores redes de operadoras. A BR.Digital implantou o Ciena WaveLogic 6 Extreme em agosto de 2025 e alcançou 1,1 Tb/s em enlaces superiores a 800 km em sua rede brasileira.[2]Ciena Corporation, "BR.Digital Expande a Capacidade da Rede com o Ciena WaveLogic 6," Ciena, ciena.com A Padtec planeja disponibilizar comercialmente sua plataforma TMQ800G-NC no segundo semestre de 2026. Essa migração oferece ao mercado de transponders ópticos da América do Sul um caminho para maior capacidade sem exigir que as operadoras mantenham frotas de produtos separadas de taxa única.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Depreciação Cambial e Inflação de Custos de Equipamentos Importados | -1.4% | Brasil e Argentina, com efeitos agudos nos mercados de aquisição de São Paulo e Buenos Aires | Curto prazo (≤ 2 anos) |
| Requisitos Fragmentados de Certificação e Aprovação de Tipo | -0.8% | Brasil e Argentina | Médio prazo (2 a 4 anos) |
| Escassez de Habilidades em Engenharia de Óptica Coerente e Serviços de Campo | -0.5% | Interior do Brasil e o Restante da América do Sul | Médio prazo (2 a 4 anos) |
| Restrições de Alcance de Fibra Legada, Energia e Economia de Sites Fora dos Principais Centros | -0.4% | O Restante da América do Sul e os estados do norte e oeste do Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Depreciação Cambial e Inflação de Custos de Equipamentos Importados
Mais de 90% dos equipamentos de transponders ópticos coerentes são adquiridos internacionalmente, de modo que a depreciação do real brasileiro pode aumentar os custos de equipamentos em moeda local entre 10% e 15%. Essa pressão reduz o capital disponível para despesas nos provedores de serviços de internet de menor porte e pode prolongar seus ciclos de substituição de equipamentos. A Telecom Argentina absorveu pressão relacionada por meio de um aumento significativo nas despesas de capital em 2025, mas os provedores regionais menores têm menos opções para gerenciar a volatilidade cambial. As grandes operadoras podem utilizar arranjos de hedge ou contratos de aquisição em dólares americanos, enquanto os provedores regionais geralmente enfrentam o aumento de custos locais diretamente. O mercado de transponders ópticos da América do Sul, portanto, apresenta condições de compra desiguais entre grandes operadoras e provedores menores.
Requisitos Fragmentados de Certificação e Aprovação de Tipo
O Brasil e a Argentina exigem processos de aprovação separados para equipamentos ativos de telecomunicações ópticas, com diferentes requisitos de testes e documentação. O marco de conformidade e homologação da ANATEL aplica-se a produtos de terminal de linha óptica.[3]Agência Nacional de Telecomunicações, "Resolução nº 715, de 23 de outubro de 2019," ANATEL, anatel.gov.br O processo de aprovação da ANATEL pode levar de 8 a 12 semanas por modelo de produto, atrasando a introdução de variantes de hardware ou novos modos de operação. A ENACOM pode aceitar determinados relatórios de testes estrangeiros que atendam a padrões internacionais, mas os fornecedores ainda incorrem em custos de qualificação separados para ambos os mercados nacionais. A ausência de um marco regional de reconhecimento mútuo exige que os fornecedores que buscam implantações em múltiplos países mantenham 5 ou mais portfólios de aprovação, favorecendo fornecedores com bibliotecas de aprovação já existentes e elevando o custo de entrada para novos participantes no mercado de transponders ópticos da América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Transmissão: Plataformas Coerentes Lideram as Atualizações de Capacidade
A tecnologia de transmissão coerente representou 80,39% da receita regional em 2025 e está projetada para expandir a um CAGR de 7,45% até 2031. No mercado de transponders ópticos da América do Sul, a posição de mercado reflete a capacidade das plataformas de processadores de sinal digital de fornecer eficiência espectral e alcance adaptável em longos trechos de rede. A modelagem probabilística de constelação apoia esses requisitos de desempenho, ajudando os operadores a ajustar a capacidade às condições do enlace. Os operadores de rede utilizam esses recursos onde longas distâncias e padrões de tráfego variáveis tornam as configurações de transmissão fixas menos adequadas. As plataformas coerentes também suportam as taxas de canal mais elevadas necessárias para a modernização do backbone e a interconexão de data centers.
Os sistemas não coerentes permanecem relevantes para enlaces de campus e intra-metro abaixo de 80 km, onde os volumes de tráfego e as distâncias nem sempre justificam os custos dos processadores de sinal digital coerentes. Seu papel está se estreitando à medida que os módulos coerentes plugáveis se aproximam da paridade de custos em uma base por bit para implantações com uso intensivo de capacidade. A Eletronet selecionou as plataformas Nokia 1830 PSS e 1830 GX para a modernização de seu backbone, habilitando velocidades de canal de até 1,2 Tb/s.[4]NEC Corporation, "NEC e Nokia Expandem a Rede de Fibra Óptica da Eletronet no Brasil em 50%," NEC, nec.com O projeto demonstra que a capacidade coerente acima de 800 Gbps está se tornando uma opção prática de aquisição para rotas de longa distância brasileiras. Essa mudança tecnológica apoia uma abordagem de equipamentos mais consistente entre redes de operadoras, provedores de serviços de internet e data centers.


Por Taxa de Dados: 400G Sustenta o Volume, Enquanto 800G Eleva a Capacidade
O segmento acima de 100 Gbps a 400 Gbps detinha 49,16% da receita regional em 2025. No mercado de transponders ópticos da América do Sul, esse segmento é a principal escolha comercial para operadoras e provedores de serviços de internet, substituindo equipamentos mais antigos de 100G. A Padtec reportou vendas de 1.000 unidades TMD400G em toda a América do Sul, o que indica que a transição alcançou as redes de provedores de serviços de internet regionais. Os sistemas de 400G com taxa flexível permitem que os operadores aumentem as taxas de canal no local, reduzindo a necessidade de adquirir equipamentos separados de taxa única de 100G. Essa capacidade torna o segmento adequado para amplos programas de renovação de rede.
O segmento de até 100 Gbps está perdendo participação de valor à medida que os operadores preferem plataformas flexíveis que possam suportar taxas mais elevadas quando o tráfego aumenta. O segmento acima de 400 Gbps a 800 Gbps serve como estágio de transição para atualizações de backbone nacional onde as necessidades de capacidade estão crescendo, mas as condições de implantação variam. O segmento acima de 800 Gbps está projetado para registrar um CAGR de 11,60% até 2031, sustentado por terminações submarinas, interconexão de hiperescala e projetos de backbone de próxima geração. O programa de modernização da Eletronet habilita até 1,2 Tb/s por canal, indicando uma mudança em direção à aquisição de backbone de maior capacidade. O mercado de transponders ópticos da América do Sul, portanto, manteve o 400G como sua base de volume enquanto aumenta a adoção de plataformas de maior capacidade.
Por Aplicação de Rede: Receita de Longa Distância Lidera Enquanto a Interconexão de Data Centers Avança
As aplicações de longa distância detinham 35,67% da receita regional em 2025. No mercado de transponders ópticos da América do Sul, o corredor de São Paulo a Fortaleza abrange 2.700 km, enquanto as principais rotas na Argentina excedem 1.000 km. Essas distâncias tornam a transmissão coerente a escolha comercialmente viável para trechos superiores a 500 km. A demanda de longa distância permanece vinculada aos centros populacionais dispersos da região e à necessidade de conectar os centros costeiros às redes do interior. Ela também sustenta uma demanda constante por substituição à medida que os operadores atualizam a capacidade em rotas estabelecidas.
As aplicações metro estão avançando à medida que o adensamento do 5G aumenta a pressão sobre a agregação de rede nas redes urbanas. A demanda submarina está entrando em um ciclo de gastos de vários anos associado ao Synapse, ao SAC-2 no sistema Firmina do Google e à extensão do cabo Malbec para Porto Alegre. A interconexão de data centers está projetada para expandir a um CAGR de 9,15% até 2031, tornando-a a aplicação de rede de crescimento mais rápido. Os clusters de campus em São Paulo e Santiago requerem serviços de comprimento de onda previsíveis para o tráfego leste-oeste entre instalações. Os transponders coerentes dedicados atendem a esses requisitos de forma mais direta do que a multiplexação estatística na camada de pacotes, o que sustenta o mercado de transponders ópticos da América do Sul tanto em rotas metro quanto intercidades.

Por Usuário Final: Provedores de Telecomunicações Lideram Enquanto Operadores de Nuvem Expandem Mais Rapidamente
Os provedores de serviços de telecomunicações representaram 67,15% da receita regional em 2025. O mercado de transponders ópticos da América do Sul atende a operadoras nacionais e provedores de serviços de internet regionais, que representaram 64% do volume do TMD400G da Padtec. Essa ampla base de clientes torna a modernização de redes de telecomunicações a maior fonte de demanda de equipamentos no curto prazo. Os usuários governamentais e de defesa fornecem receita estável, onde as redes públicas requerem capacidade resiliente de backbone nacional. A Arsat está atualizando a rede Refefo da Argentina para capacidade de núcleo de 800 Gbps e capacidade de peering de 1,2 Tbps, utilizando financiamento de empréstimos do BID e da Fonplata totalizando USD 118 milhões.
Os operadores de data centers em nuvem e hiperescala estão projetados para registrar um CAGR de 9,40% até 2031. Sua expansão está vinculada a novos pontos de presença sul-americanos que atendem a cargas de trabalho de inteligência artificial e streaming. Esses clientes atribuem particular importância à interoperabilidade OpenROADM e à latência de interconexão de data centers abaixo de um milissegundo. Seus requisitos de aquisição limitam a base de fornecedores qualificados a fornecedores capazes de fornecer sistemas compatíveis com OpenROADM a taxas acima de 400 Gbps. Como resultado, o setor de transponders ópticos da América do Sul tem critérios de compra diferentes para grandes operadores de nuvem em comparação com provedores de telecomunicações, mesmo quando ambos os grupos implantam comprimentos de onda semelhantes.
Análise Geográfica
O Brasil representou 66,50% da receita regional em 2025 e está projetado para expandir a um CAGR de 7,25% até 2031. O mercado de transponders ópticos da América do Sul no Brasil é sustentado pela construção do backbone baseado em OPGW, pelo investimento em data centers de hiperescala e pela atividade planejada de cabos submarinos. A Eletronet está expandindo sua rede de 8.000 km para 26.000 km em 23 estados, com suporte de BRL 157 milhões (USD 30,4 milhões) em investimentos. O programa também cobriu 255 data centers de borda até o final de 2026, criando mais locais onde o transporte de alta capacidade pode ser necessário. Os requisitos de aprovação da ANATEL permanecem uma consideração fundamental para a entrada no mercado, pois seu processo de 8 a 12 semanas beneficia os fornecedores que já possuem aprovações de produtos.
São Paulo permanece o principal hub de hiperescala no Brasil. A Equinix inaugurou o SP6 em abril de 2026 com USD 114 milhões de investimento, enquanto a Tecto Data Centers anunciou um plano de expansão de USD 2 bilhões até 2028. A Terranova também iniciou a primeira fase de um campus de 216 MW em Campinas com USD 500 milhões em investimentos. Esses projetos aumentam a aquisição de interconexões de data centers em vários corredores metropolitanos.
A Argentina é a segunda fonte mais significativa de demanda regional, sustentada pelo acelerado investimento em 5G, fibra e redes de backbone. A Telecom Argentina gastou ARS 1,48 trilhão (USD 1,02 bilhão) em despesas de capital em 2025 e tem como meta mais de 2.000 sites 5G e USD 1,3 bilhão em despesas de capital em 2026. A Claro Argentina comprometeu USD 500 milhões em fibra, 5G e um novo data center em Buenos Aires em 2026, enquanto a atualização Refefo da Arsat introduz serviços de comprimento de onda coerente de alta capacidade no backbone federal e fornece aos operadores regionais uma implantação de referência nacional. Chile, Peru, Colômbia, Equador e mercados menores estão se tornando mais relevantes à medida que as rotas de trânsito de fibra transfronteiriças e os sites de data centers se expandem, enquanto a Conecta Infra anunciou USD 350 milhões para mais de 6.000 km de fibra de longa distância neutra para operadoras entre Chile, Argentina e os hubs de data centers do Brasil até 2028. Santiago é o hub secundário de hiperescala, enquanto o corredor Bioceânico estende a demanda por transponders ao Peru e à Bolívia.
Cenário Competitivo
O mercado de transponders ópticos da América do Sul apresenta concentração moderada no segmento de alta capacidade. Um pequeno grupo de fornecedores globais da Europa, América do Norte e China representa mais de 400 Gbps em receita nas aplicações de operadoras e cabos submarinos. A concorrência de preços é mais intensa abaixo de 400 Gbps, onde o segmento de provedores de serviços de internet tem maior diversidade de fornecedores. A Padtec é o fornecedor regional mais importante porque fabrica localmente, possui certificação ANATEL e tem uma base de clientes estabelecida entre os provedores de serviços de internet. Sua presença local oferece uma opção regional para operadores que buscam cobertura de aprovação estabelecida e acesso direto ao suporte.
Em junho de 2026, a Padtec criou a Padtec Marine Networks e adquiriu uma participação de 85% na LEV Brasil, adicionando engenharia marinha e geociências ao seu negócio de sistemas ópticos. Essa iniciativa cria uma capacidade regional de ponta a ponta abrangendo a fabricação de transponders terrestres e a engenharia de cabos submarinos. A Padtec também apresentou o TMQ800G-NC no Abrint Global Congress 2026, com óptica padrão OpenROADM e disponibilidade planejada para o segundo semestre de 2026. Essas ações posicionam a empresa para atender à demanda de clientes de data centers de hiperescala e inteligência artificial que requerem plataformas ópticas abertas de maior capacidade.
A conformidade com o Acordo de Múltiplas Fontes OpenROADM está se tornando um fator de qualificação importante para grandes contratos de operadoras, conforme demonstrado por 4 fornecedores na OFC 2026, e desloca a concorrência para o desempenho de alcance, consumo de energia e orquestração de software, em vez do bloqueio em equipamentos proprietários. A Cirion lançou sua oferta de Rede como Serviço na América do Sul em 2026, utilizando o Ciena Navigator Network Control Suite para automatizar o provisionamento de comprimentos de onda por meio de interfaces de programação de aplicações. O modelo pode deslocar o valor para a automação de rede e reduzir a dependência do provisionamento manual. As oportunidades são mais fortes em interconexões de data centers acima de 800 Gbps, rotas de fibra de concessionárias fora da rede da Eletronet e cidades secundárias onde o 5G cria novos requisitos de transporte coerente. Os fornecedores que aprimoram a otimização automatizada e a recuperação de falhas podem reduzir as limitações de serviços de campo que retardam a implantação fora das principais áreas metropolitanas.
Líderes do Setor de Transponders Ópticos da América do Sul
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Padtec S.A.
-
NEC Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Tecto Data Centers e a V.tal, em parceria com a Lightera, interconectaram os data centers TFOR2 e TFOR3 em Fortaleza utilizando 864 fibras ópticas com tecnologia de fita enrolável para suportar cargas de trabalho de inteligência artificial, nuvem e hiperescala. A implantação avança as práticas de interconexão óptica de alta densidade em um dos principais hubs de aterrissagem de cabos submarinos da América do Sul.
- Agosto de 2026: A DE-CIX e a Eletronet expandiram a infraestrutura de interconexão do Brasil, fornecendo aos clientes da Eletronet acesso ao ecossistema global de nuvem e rede da DE-CIX por meio de enlaces de alta capacidade de 100 GE e 400 GE. A parceria abrange a rede OPGW de 26.000 km da Eletronet e 255 data centers de borda, reforçando a posição do Brasil como principal hub de transporte óptico da América do Sul.
- Junho de 2026: A Padtec Holding S.A. criou a Padtec Marine Networks e adquiriu uma participação de 85% na LEV Brasil, integrando engenharia marinha e geociências ao portfólio de sistemas ópticos coerentes da Padtec. A transação torna a Padtec a única empresa sul-americana a oferecer capacidade de ponta a ponta abrangendo a fabricação de transponders terrestres e a engenharia de cabos submarinos.
- Maio de 2026: A Cirion Technologies lançou sua oferta de Rede como Serviço na América do Sul, habilitando o provisionamento automatizado de comprimentos de onda baseado em API em sua rede de fibra e submarina de 105.000 km utilizando o Ciena Navigator Network Control Suite. A plataforma marca a primeira implantação comercial em escala de Rede como Serviço no segmento de transporte óptico sul-americano.


Escopo do Relatório do Mercado de Transponders Ópticos da América do Sul
A receita do mercado de transponders ópticos da América do Sul é gerada por meio da venda de transponders ópticos e equipamentos de transmissão baseados em transponders relacionados, em taxas de dados que variam de 100 Gbps a acima de 800 Gbps, fornecidos a provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, organizações governamentais e de defesa e outros usuários finais.
O relatório do mercado de transponders ópticos da América do Sul é segmentado por tecnologia de transmissão (coerente e não coerente), taxa de dados (até 100 Gbps, acima de 100 Gbps a 400 Gbps, acima de 400 Gbps a 800 Gbps e acima de 800 Gbps), aplicação de rede (metro, longa distância, interconexão de data centers, submarino e outras aplicações de rede), usuário final (provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, governo e defesa e outros usuários finais) e país (Brasil, Argentina e restante da América do Sul). As previsões de mercado são fornecidas em termos de valor (USD).
| Coerente |
| Não Coerente |
| Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps |
| Acima de 400 Gbps a 800 Gbps |
| Acima de 800 Gbps |
| Metro |
| Longa Distância |
| Interconexão de Data Centers |
| Submarino |
| Outras Aplicações de Rede |
| Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala |
| Empresas |
| Governo e Defesa |
| Outros Usuários Finais |
| Brasil |
| Argentina |
| Restante da América do Sul |
| Por Tecnologia de Transmissão | Coerente |
| Não Coerente | |
| Por Taxa de Dados | Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps | |
| Acima de 400 Gbps a 800 Gbps | |
| Acima de 800 Gbps | |
| Por Aplicação de Rede | Metro |
| Longa Distância | |
| Interconexão de Data Centers | |
| Submarino | |
| Outras Aplicações de Rede | |
| Por Usuário Final | Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala | |
| Empresas | |
| Governo e Defesa | |
| Outros Usuários Finais | |
| Por País | Brasil |
| Argentina | |
| Restante da América do Sul |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de transponders ópticos da América do Sul?
Estima-se em USD 0,36 bilhão em 2026 e prevê-se que atinja USD 0,5 bilhão até 2031, a um CAGR de 6,79%.
O que está impulsionando a demanda por transponders ópticos na América do Sul?
A expansão do backhaul de 5G, o tráfego de data centers de nuvem e inteligência artificial, novas rotas submarinas e as atualizações de 100G para 400G estão aumentando a demanda.
Qual tecnologia de transmissão lidera a demanda regional?
A tecnologia de transmissão coerente detinha 80,39% de participação de receita em 2025 e está projetada para expandir a um CAGR de 7,45% até 2031.
Qual taxa de dados está se expandindo mais rapidamente na América do Sul?
O segmento acima de 800 Gbps deve registrar um CAGR de 11,60% até 2031, sustentado por implantações submarinas, de hiperescala e de backbone.
Qual aplicação tem as perspectivas mais fortes para transponders ópticos?
A interconexão de data centers está projetada para expandir a um CAGR de 9,15% até 2031, à medida que os clusters de campus necessitam de comprimentos de onda de alta capacidade previsíveis.
Por que o Brasil lidera a demanda regional por transporte óptico?
O Brasil detinha 66,50% da receita regional em 2025 devido à expansão do backbone OPGW, ao investimento em data centers e à nova atividade de cabos submarinos.
Página atualizada pela última vez em:



