
Taille et part du marché des transpondeurs optiques en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.33 Milliards de dollars |
| Taille du Marché (2026) | 0.36 Milliards de dollars |
| Taille du Marché (2031) | 0.5 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.79 % |
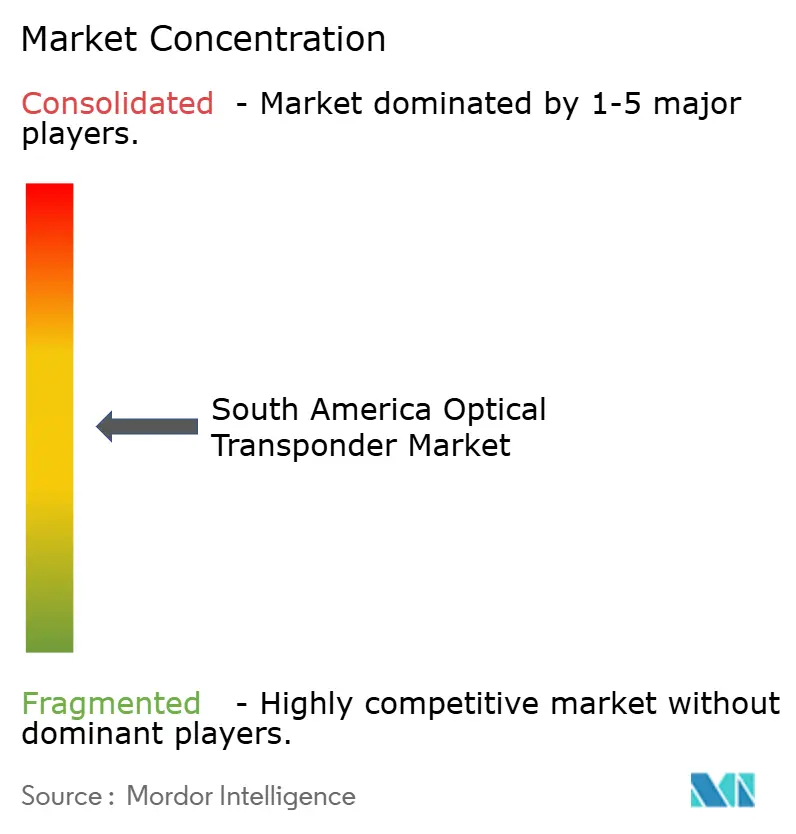
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transpondeurs optiques en Amérique du Sud par Mordor Intelligence
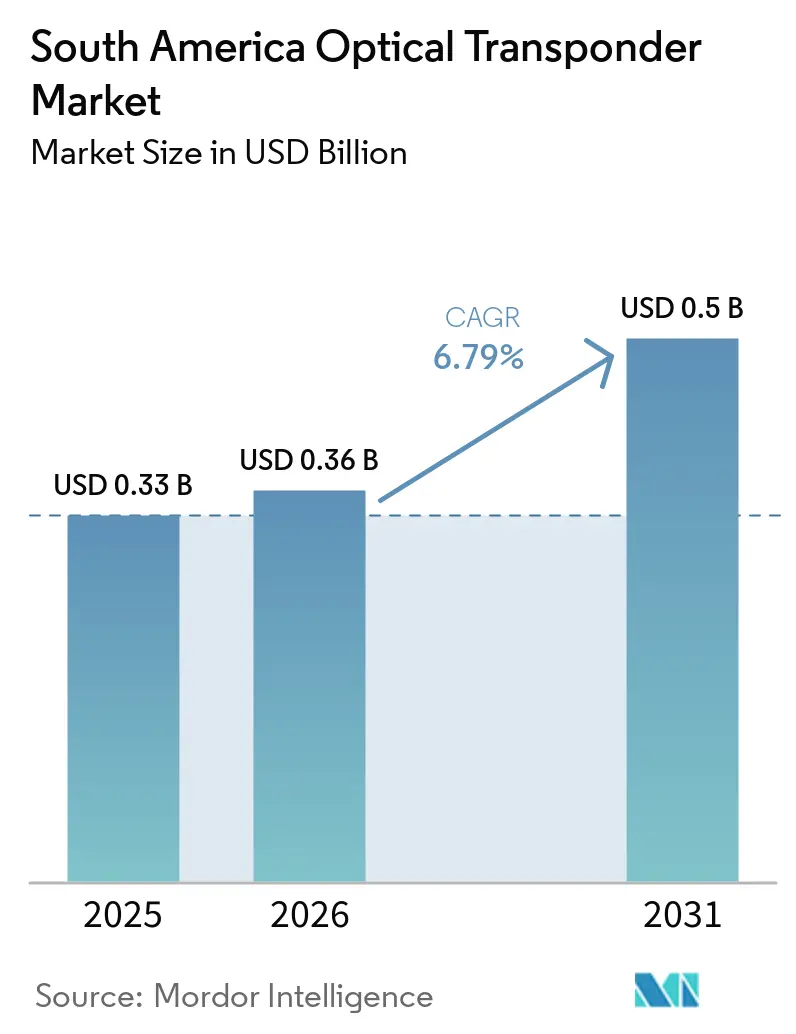
La taille du marché des transpondeurs optiques en Amérique du Sud est projetée à 0,33 milliard USD en 2025, 0,36 milliard USD en 2026, et devrait atteindre 0,5 milliard USD d'ici 2031, avec un CAGR de 6,79 % de 2026 à 2031. Les contraintes de capacité sur les routes terrestres longue distance soutiennent la demande sur le marché des transpondeurs optiques en Amérique du Sud, les systèmes de câbles sous-marins planifiés et l'activité plus large d'interconnexion des centres de données. Microsoft s'est engagé à investir 14,7 milliards BRL (2,7 milliards USD) dans le cloud et l'intelligence artificielle au Brésil, tandis que Google a promis plus de 1,2 milliard USD d'investissement régional d'ici 2027, renforçant la demande de connexions à haute capacité pour les centres de données. Le marché des transpondeurs optiques en Amérique du Sud bénéficie également de deux sources de demande, les mises à niveau des réseaux de télécommunications et les dépenses d'interconnexion des centres de données, ce qui réduit la dépendance à un seul groupe de clients.
Points clés du rapport
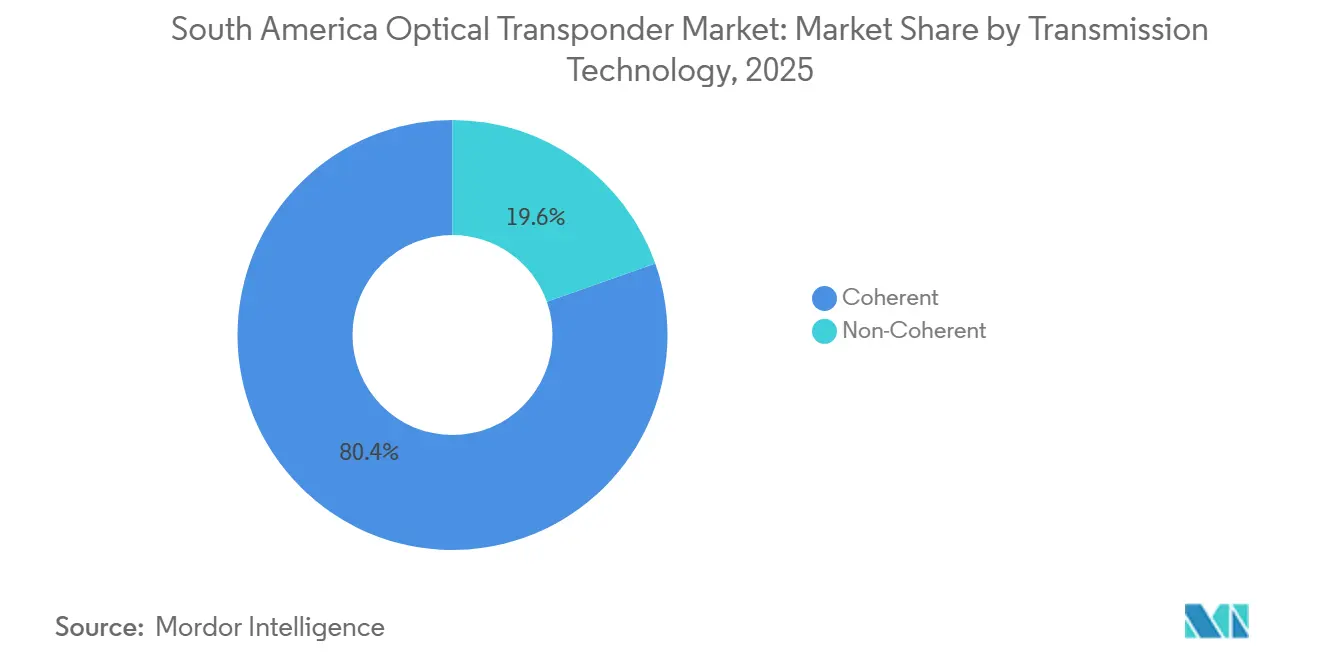
- Par technologie de transmission, la technologie de transmission cohérente détenait 80,39 % du marché des transpondeurs optiques en Amérique du Sud en 2025 et devrait se développer à un CAGR de 7,45 % jusqu'en 2031.
- Par débit de données, le segment de 100 Gbps à 400 Gbps représentait 49,16 % du marché des transpondeurs optiques en Amérique du Sud en 2025, tandis que le segment supérieur à 800 Gbps devrait enregistrer un CAGR de 11,60 % jusqu'en 2031.
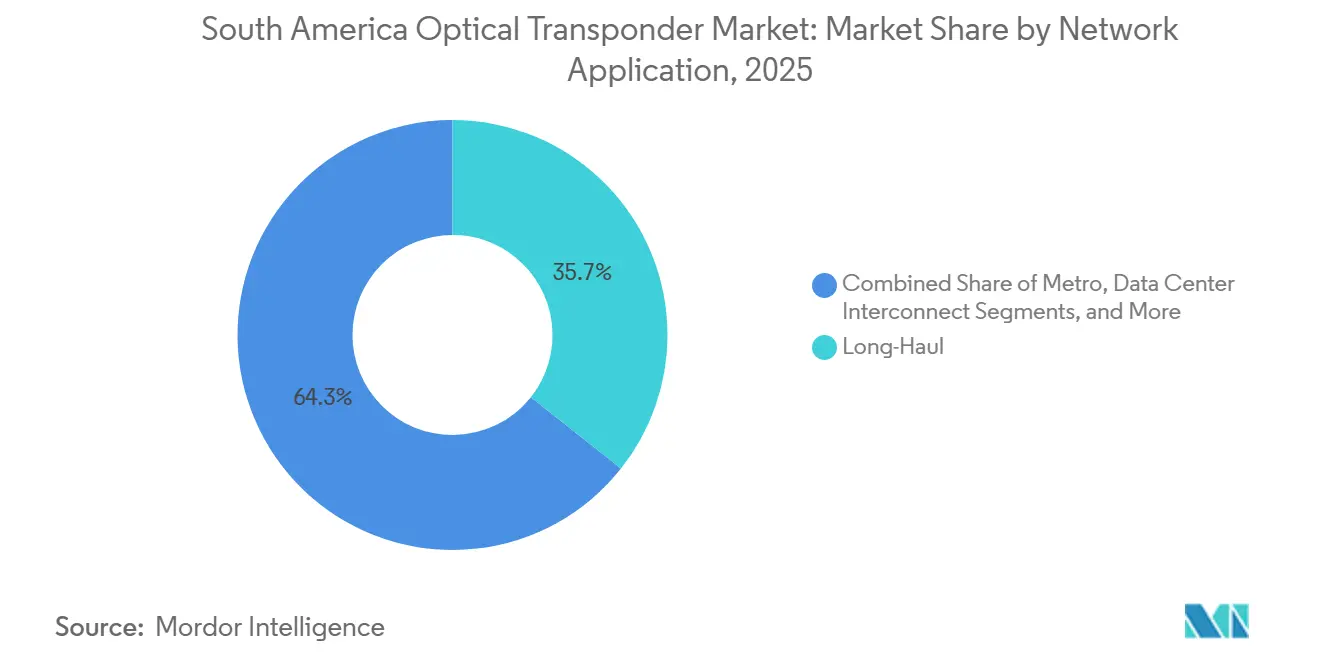
- Par application réseau, les applications longue distance détenaient 35,67 % du marché des transpondeurs optiques en Amérique du Sud en 2025, tandis que l'interconnexion des centres de données devrait se développer à un CAGR de 9,15 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de télécommunications représentaient 67,15 % du marché des transpondeurs optiques en Amérique du Sud en 2025, tandis que les opérateurs de centres de données cloud et hyperscale devraient enregistrer un CAGR de 9,40 % jusqu'en 2031.
- Par pays, le Brésil représentait 66,50 % du marché des transpondeurs optiques en Amérique du Sud en 2025 et devrait croître à un CAGR de 7,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des transpondeurs optiques en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité 5G et de la dorsale fibre | +2.0% | Brésil, Argentine et Chili, avec des gains précoces à São Paulo, Buenos Aires et Santiago | Court terme (≤ 2 ans) |
| Croissance du trafic cloud, intelligence artificielle et interconnexion des centres de données | +1.8% | Brésil, notamment São Paulo et Fortaleza, et Chili, notamment Santiago | Moyen terme (2-4 ans) |
| Investissement hyperscale et des opérateurs dans les routes sous-marines à haute capacité | +1.3% | Brésil, Argentine et reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Migration régionale de 100G vers les longueurs d'onde cohérentes 400G et 800G | +0.9% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Expansion de la dorsale OPGW et des centres de données en périphérie au Brésil | +0.6% | Brésil, notamment Pará, Mato Grosso et Acre | Court terme (≤ 2 ans) |
| Adoption des réseaux optiques ouverts parmi les fournisseurs d'accès à Internet régionaux | +0.4% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité 5G et de la dorsale fibre
Le déploiement 5G en bande médiane augmente les besoins spectraux de la dorsale aux nœuds d'agrégation, où la demande peut être 10 fois supérieure par secteur à celle de l'agrégation 4G, et les liaisons micro-ondes ne fournissent pas la capacité nécessaire pour des charges de trafic plus denses. Telecom Argentina a clôturé 2025 avec 1 000 sites 5G et vise plus de 2 000 sites d'ici fin 2026, tandis que Claro Argentina s'est engagé à investir 500 millions USD dans la fibre et la 5G en 2026. Le programme « OpenRAN@Brasil » modernise le réseau RNP d'une architecture MPLS vers des protocoles SRv6, soutenant ainsi la planification du transport pour des déploiements d'accès radio plus ouverts. Ces déploiements apportent des exigences de transport cohérent aux villes secondaires, où la densité de trafic historiquement plus faible a soutenu moins d'investissements optiques à haute capacité. Le marché des transpondeurs optiques en Amérique du Sud gagne donc en demande des réseaux d'accès et d'agrégation ainsi que des corridors longue distance établis.
Croissance du trafic cloud, intelligence artificielle et interconnexion des centres de données
Les charges de travail d'intelligence artificielle génèrent un trafic en rafale qui nécessite une capacité optique à faible latence et prévisible entre les emplacements des centres de données. Equinix a ouvert le site SP6 prêt pour l'intelligence artificielle à Santana de Parnaíba en avril 2026 après un investissement de 114 millions USD, et Tecto Data Centers a annoncé un plan d'expansion de 2 milliards USD pour 5 installations au Brésil d'ici 2028. Brasscom a projeté 9 milliards USD d'investissement dans les centres de données brésiliens en 2025, dont 7 milliards USD pour les équipements, et un investissement cumulé de 92 milliards USD jusqu'en 2031, dont 69 milliards USD en équipements, ce qui établit une base solide pour la capacité d'interconnexion. Cirion déploie la technologie Ciena WaveLogic 6 Extreme pour des longueurs d'onde à porteuse unique de 1,6 Tb/s via son service DC Connect, qui connecte plus de 70 centres de données au Brésil.[1]Cirion Technologies, "Cirion accélère l'expansion du réseau au Brésil pour soutenir la nouvelle ère de l'intelligence artificielle," Cirion Technologies, ciriontechnologies.com Le marché des transpondeurs optiques en Amérique du Sud évolue par conséquent vers des services d'interconnexion à plus haute capacité, dans lesquels la capacité, la portée et la latence sont évaluées conjointement.
Investissement hyperscale et des opérateurs dans les routes sous-marines à haute capacité
Les nouveaux systèmes de câbles créent de longs cycles de planification pour les équipements optiques, car les stations d'atterrissage nécessitent des équipements de terminaison de ligne à haute capacité pour chaque paire de fibres. V.tal a annoncé le système Synapse de 9 700 km entre le Brésil et les États-Unis, avec 16 paires de fibres conçues pour prendre en charge 800 Gbps par paire, et la construction devrait commencer au second semestre 2026. Cirion met à niveau la section orientale de son système South America Crossing à 1,2 Tbps et prévoit d'activer la route SAC-2 sur le système Firmina de Google à 800 Gbps. Sparkle et Entel Bolivia ont signé un protocole d'accord en mai 2026 pour un corridor Lima-São Paulo de 4 370 km conçu pour atteindre 60 Tbps avec une latence inférieure à 60 millisecondes. Ces projets élargissent le marché des transpondeurs optiques en Amérique du Sud au-delà des liaisons terrestres conventionnelles et créent des opportunités d'approvisionnement aux points d'atterrissage, d'amplification et d'interconnexion.
Migration régionale de 100G vers les longueurs d'onde cohérentes 400G et 800G
Les opérateurs disposant de systèmes cohérents 100G établis atteignent des points de renouvellement et envisagent de plus en plus une migration directe vers des plateformes 400G. Les fournisseurs d'accès à Internet représentaient 64 % des achats de Padtec TMD400G, ce qui indique que cette transition s'étend au-delà des plus grands réseaux d'opérateurs. BR.Digital a déployé Ciena WaveLogic 6 Extreme en août 2025 et a atteint 1,1 Tb/s sur des liaisons dépassant 800 km sur son réseau brésilien.[2]Ciena Corporation, "BR.Digital étend la capacité du réseau avec Ciena WaveLogic 6," Ciena, ciena.com Padtec prévoit de rendre sa plateforme TMQ800G-NC disponible commercialement au second semestre 2026. Cette migration offre au marché des transpondeurs optiques en Amérique du Sud une voie vers une plus grande capacité sans obliger les opérateurs à maintenir des flottes de produits à débit unique séparées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépréciation des devises et inflation des coûts des équipements importés | -1.4% | Brésil et Argentine, avec des effets aigus sur les marchés d'approvisionnement de São Paulo et Buenos Aires | Court terme (≤ 2 ans) |
| Exigences fragmentées de certification et d'homologation | -0.8% | Brésil et Argentine | Moyen terme (2-4 ans) |
| Pénurie de compétences en ingénierie optique cohérente et en services sur le terrain | -0.5% | L'intérieur du Brésil et le reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes de portée des fibres héritées, d'alimentation et d'économie de site en dehors des principaux hubs | -0.4% | Le reste de l'Amérique du Sud et les États du nord et de l'ouest du Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépréciation des devises et inflation des coûts des équipements importés
Plus de 90 % des équipements de transpondeurs optiques cohérents sont approvisionnés à l'international, de sorte que la dépréciation du real brésilien peut augmenter les coûts des équipements en monnaie locale de 10 % à 15 %. Cette pression réduit les dépenses d'investissement disponibles pour les petits fournisseurs d'accès à Internet et peut allonger leurs cycles de remplacement des équipements. Telecom Argentina a absorbé une pression connexe par une augmentation majeure des dépenses d'investissement en 2025, mais les petits fournisseurs régionaux ont moins d'options pour gérer la volatilité des devises. Les grands opérateurs peuvent utiliser des arrangements de couverture ou des contrats d'approvisionnement en dollars américains, tandis que les fournisseurs régionaux font généralement face directement à l'augmentation des coûts locaux. Le marché des transpondeurs optiques en Amérique du Sud présente donc des conditions d'achat inégales entre les grands opérateurs et les petits fournisseurs.
Exigences fragmentées de certification et d'homologation
Le Brésil et l'Argentine exigent des voies d'approbation distinctes pour les équipements actifs de télécommunications optiques, avec des exigences différentes en matière de tests et de documentation. Le cadre de conformité et d'homologation de l'ANATEL s'applique aux produits de terminaux de ligne optique.[3]Agência Nacional de Telecomunicações, "Resolução nº 715, de 23 de outubro de 2019," ANATEL, anatel.gov.br Le processus d'approbation de l'ANATEL peut prendre de 8 à 12 semaines par modèle de produit, retardant l'introduction de variantes matérielles ou de nouveaux modes de fonctionnement. L'ENACOM peut accepter certains rapports de tests étrangers répondant aux normes internationales, mais les fournisseurs supportent tout de même des coûts de qualification distincts pour les deux marchés nationaux. L'absence d'un cadre régional de reconnaissance mutuelle oblige les fournisseurs poursuivant des déploiements multinationaux à maintenir 5 portefeuilles d'approbation ou plus, favorisant les fournisseurs disposant de bibliothèques d'approbation existantes et augmentant le coût d'entrée pour les nouveaux participants au marché des transpondeurs optiques en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de transmission : les plateformes cohérentes mènent les mises à niveau de capacité
La technologie de transmission cohérente représentait 80,39 % des revenus régionaux en 2025 et devrait se développer à un CAGR de 7,45 % jusqu'en 2031. Sur le marché des transpondeurs optiques en Amérique du Sud, la position sur le marché reflète la capacité des plateformes de processeurs de signal numérique à fournir une efficacité spectrale et une portée adaptable sur de longues étendues de réseau. La mise en forme de constellation probabiliste soutient ces exigences de performance en aidant les opérateurs à ajuster la capacité aux conditions de liaison. Les opérateurs de réseau utilisent ces fonctionnalités là où les longues distances et les schémas de trafic changeants rendent les paramètres de transmission fixes moins adaptés. Les plateformes cohérentes prennent également en charge les débits de canaux plus élevés nécessaires à la modernisation de la dorsale et à l'interconnexion des centres de données.
Les systèmes non cohérents restent pertinents pour les liaisons de campus et intra-métro inférieures à 80 km, où les volumes de trafic et les distances ne justifient pas toujours les coûts des processeurs de signal numérique cohérents. Leur rôle se rétrécit à mesure que les modules enfichables cohérents se rapprochent de la parité de coût sur une base par bit pour les déploiements à forte capacité. Eletronet a sélectionné les plateformes Nokia 1830 PSS et 1830 GX pour la modernisation de sa dorsale, permettant des vitesses de canal allant jusqu'à 1,2 Tb/s.[4]NEC Corporation, "NEC et Nokia étendent le réseau de fibres optiques d'Eletronet au Brésil de 50 %," NEC, nec.com Le projet montre que la capacité cohérente supérieure à 800 Gbps devient une option d'approvisionnement pratique pour les routes longue distance brésiliennes. Cette évolution technologique soutient une approche d'équipement plus cohérente dans les réseaux d'opérateurs, de fournisseurs d'accès à Internet et de centres de données.


Par débit de données : le 400G soutient le volume, tandis que le 800G augmente la capacité
Le segment de 100 Gbps à 400 Gbps détenait 49,16 % des revenus régionaux en 2025. Au sein du marché des transpondeurs optiques en Amérique du Sud, ce segment est le principal choix commercial pour les opérateurs et les fournisseurs d'accès à Internet, remplaçant les anciens équipements 100G. Padtec a signalé des ventes de 1 000 unités TMD400G en Amérique du Sud, ce qui indique que la transition a atteint les réseaux régionaux de fournisseurs d'accès à Internet. Les systèmes 400G à débit flexible permettent aux opérateurs d'augmenter les débits de canaux sur place, réduisant ainsi la nécessité d'acquérir des équipements 100G à débit unique séparés. Cette capacité rend le segment adapté aux programmes de renouvellement de réseau à grande échelle.
Le segment jusqu'à 100 Gbps perd de la valeur à mesure que les opérateurs privilégient les plateformes flexibles pouvant prendre en charge des débits plus élevés lorsque le trafic augmente. Le segment de 400 Gbps à 800 Gbps sert de phase de transition pour les mises à niveau de la dorsale nationale où les besoins en capacité augmentent, mais les conditions de déploiement varient. Le segment supérieur à 800 Gbps devrait enregistrer un CAGR de 11,60 % jusqu'en 2031, soutenu par les terminaisons sous-marines, l'interconnexion hyperscale et les projets de dorsale de nouvelle génération. Le programme de modernisation d'Eletronet permet jusqu'à 1,2 Tb/s par canal, indiquant une évolution vers des achats de dorsale à plus haute capacité. Le marché des transpondeurs optiques en Amérique du Sud a donc conservé le 400G comme base de volume tout en augmentant l'adoption de plateformes à plus haute capacité.
Par application réseau : les revenus longue distance mènent tandis que l'interconnexion des centres de données progresse
Les applications longue distance détenaient 35,67 % des revenus régionaux en 2025. Sur le marché des transpondeurs optiques en Amérique du Sud, le corridor São Paulo-Fortaleza s'étend sur 2 700 km, tandis que les routes clés en Argentine dépassent 1 000 km. Ces distances font de la transmission cohérente le choix commercialement viable pour les tronçons dépassant 500 km. La demande longue distance reste liée aux centres de population dispersés de la région et à la nécessité de connecter les hubs côtiers aux réseaux intérieurs. Elle soutient également une demande stable de remplacement à mesure que les opérateurs augmentent la capacité sur les routes établies.
Les applications métro progressent à mesure que la densification 5G augmente la pression sur l'agrégation de réseau dans les réseaux urbains. La demande sous-marine entre dans un cycle de dépenses pluriannuel associé à Synapse, SAC-2 sur le système Firmina de Google, et l'extension du câble Malbec vers Porto Alegre. L'interconnexion des centres de données devrait se développer à un CAGR de 9,15 % jusqu'en 2031, ce qui en fait l'application réseau à la croissance la plus rapide. Les clusters de campus à São Paulo et Santiago nécessitent des services de longueur d'onde prévisibles pour le trafic est-ouest entre les installations. Les transpondeurs optiques dédiés répondent à ces exigences plus directement que le multiplexage statistique au niveau de la couche paquets, ce qui soutient le marché des transpondeurs optiques en Amérique du Sud sur les routes métro et intercités.

Par utilisateur final : les fournisseurs de télécommunications mènent tandis que les opérateurs cloud se développent plus rapidement
Les fournisseurs de services de télécommunications représentaient 67,15 % des revenus régionaux en 2025. Le marché des transpondeurs optiques en Amérique du Sud sert les opérateurs nationaux et les fournisseurs d'accès à Internet régionaux, qui représentaient 64 % du volume TMD400G de Padtec. Cette large base de clients fait de la modernisation des réseaux de télécommunications la principale source de demande d'équipements à court terme. Les utilisateurs gouvernementaux et de défense fournissent des revenus stables, où les réseaux publics nécessitent une capacité de dorsale nationale résiliente. Arsat met à niveau le réseau Refefo de l'Argentine à une capacité de cœur de 800 Gbps et une capacité de peering de 1,2 Tbps, en utilisant un financement provenant de prêts de la BID et de Fonplata totalisant 118 millions USD.
Les opérateurs de centres de données cloud et hyperscale devraient enregistrer un CAGR de 9,40 % jusqu'en 2031. Leur expansion est liée aux nouveaux points de présence sud-américains desservant les charges de travail d'intelligence artificielle et de streaming. Ces clients accordent une importance particulière à l'interopérabilité OpenROADM et à la latence d'interconnexion des centres de données inférieure à la milliseconde. Leurs exigences d'approvisionnement limitent la base de fournisseurs qualifiés aux fournisseurs capables de fournir des systèmes conformes à OpenROADM à des débits supérieurs à 400 Gbps. En conséquence, le secteur des transpondeurs optiques en Amérique du Sud présente des critères d'achat différents pour les grands opérateurs cloud et pour les fournisseurs de télécommunications, même lorsque les deux groupes déploient des longueurs d'onde similaires.
Analyse géographique
Le Brésil représentait 66,50 % des revenus régionaux en 2025 et devrait se développer à un CAGR de 7,25 % jusqu'en 2031. Le marché des transpondeurs optiques en Amérique du Sud au Brésil est soutenu par la construction de la dorsale OPGW, l'investissement dans les centres de données hyperscale et l'activité planifiée de câbles sous-marins. Eletronet étend son réseau de 8 000 km à 26 000 km dans 23 États, soutenu par un investissement de 157 millions BRL (30,4 millions USD). Le programme couvrait également 255 centres de données en périphérie d'ici fin 2026, créant davantage d'emplacements où un transport à haute capacité peut être requis. Les exigences d'approbation de l'ANATEL restent une considération clé pour l'entrée sur le marché, car son processus de 8 à 12 semaines avantage les fournisseurs qui détiennent déjà des approbations de produits.
São Paulo reste le principal hub hyperscale au Brésil. Equinix a ouvert SP6 en avril 2026 avec un investissement de 114 millions USD, tandis que Tecto Data Centers a annoncé un plan d'expansion de 2 milliards USD jusqu'en 2028. Terranova a également lancé la première phase d'un campus de 216 MW à Campinas avec un investissement de 500 millions USD. Ces projets augmentent les achats d'interconnexions de centres de données sur plusieurs corridors métropolitains.
L'Argentine est la deuxième source la plus importante de demande régionale, soutenue par des investissements accélérés dans la 5G, la fibre et les réseaux dorsaux. Telecom Argentina a dépensé 1,48 billion ARS (1,02 milliard USD) en dépenses d'investissement en 2025 et vise plus de 2 000 sites 5G et 1,3 milliard USD en dépenses d'investissement en 2026. Claro Argentina s'est engagé à investir 500 millions USD dans la fibre, la 5G et un nouveau centre de données à Buenos Aires en 2026, tandis que la mise à niveau Refefo d'Arsat introduit des services de longueur d'onde cohérente à haute capacité dans la dorsale fédérale et fournit aux opérateurs régionaux un déploiement de référence national. Le Chili, le Pérou, la Colombie, l'Équateur et les marchés plus petits deviennent plus pertinents à mesure que les routes de transit de fibres transfrontalières et les sites de centres de données se développent, tandis que Conecta Infra a annoncé 350 millions USD pour plus de 6 000 km de fibres longue distance neutres pour les opérateurs entre le Chili, l'Argentine et les hubs de centres de données du Brésil d'ici 2028. Santiago est le hub hyperscale secondaire, tandis que le corridor Bio-Océanique étend la demande de transpondeurs au Pérou et en Bolivie.
Paysage concurrentiel
Le marché des transpondeurs optiques en Amérique du Sud présente une concentration modérée dans le segment à haute capacité. Un petit groupe de fournisseurs mondiaux d'Europe, d'Amérique du Nord et de Chine représente plus de 400 Gbps de revenus dans les applications d'opérateurs et de câbles sous-marins. La concurrence par les prix est plus forte en dessous de 400 Gbps, où le segment des fournisseurs d'accès à Internet présente une plus grande diversité de fournisseurs. Padtec est le fournisseur régional le plus important car il fabrique localement, détient la certification ANATEL et dispose d'une base de clients établie parmi les fournisseurs d'accès à Internet. Sa présence locale offre une option régionale aux opérateurs qui recherchent une couverture d'approbation établie et un accès direct au support.
En juin 2026, Padtec a créé Padtec Marine Networks et a acquis une participation de 85 % dans LEV Brasil, ajoutant l'ingénierie marine et les géosciences à son activité de systèmes optiques. Cette démarche crée une capacité régionale de bout en bout couvrant la fabrication de transpondeurs terrestres et l'ingénierie de câbles sous-marins. Padtec a également présenté le TMQ800G-NC au Congrès mondial Abrint 2026, avec des optiques conformes à la norme OpenROADM et une disponibilité prévue au second semestre 2026. Ces actions positionnent l'entreprise pour répondre à la demande des clients hyperscale et des centres de données d'intelligence artificielle nécessitant des plateformes optiques ouvertes à plus haute capacité.
La conformité à l'accord multi-sources OpenROADM devient un facteur de qualification important pour les grands contrats d'opérateurs, comme le démontrent 4 fournisseurs à l'OFC 2026, et elle déplace la concurrence vers les performances de portée, la consommation d'énergie et l'orchestration logicielle plutôt que vers le verrouillage propriétaire des équipements. Cirion a lancé son offre de réseau en tant que service en Amérique du Sud en 2026, en utilisant la suite de contrôle de réseau Ciena Navigator pour automatiser le provisionnement des longueurs d'onde via des interfaces de programmation d'applications. Le modèle peut déplacer la valeur vers l'automatisation du réseau et réduire la dépendance au provisionnement manuel. Les opportunités sont les plus fortes dans les interconnexions de centres de données supérieures à 800 Gbps, les routes de fibres utilitaires en dehors du réseau d'Eletronet, et les villes secondaires où la 5G crée de nouvelles exigences de transport cohérent. Les fournisseurs qui améliorent l'optimisation automatisée et la récupération après panne peuvent réduire les limitations de service sur le terrain qui ralentissent le déploiement en dehors des grandes zones métropolitaines.
Leaders du secteur des transpondeurs optiques en Amérique du Sud
Ciena Corporation
Nokia Corporation
Cisco Systems, Inc.
Padtec S.A.
NEC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Tecto Data Centers et V.tal, en partenariat avec Lightera, ont interconnecté les centres de données TFOR2 et TFOR3 à Fortaleza en utilisant 864 fibres optiques avec une technologie de ruban enroulable pour prendre en charge les charges de travail d'intelligence artificielle, cloud et hyperscale. Le déploiement fait progresser les pratiques d'interconnexion optique DCI à haute densité dans l'un des principaux hubs d'atterrissage de câbles sous-marins d'Amérique du Sud.
- Août 2026 : DE-CIX et Eletronet ont étendu l'infrastructure d'interconnexion du Brésil, offrant aux clients d'Eletronet un accès à l'écosystème cloud et réseau mondial de DE-CIX via des liaisons 100 GE et 400 GE à haute capacité. Le partenariat couvre le réseau OPGW de 26 000 km d'Eletronet et 255 centres de données en périphérie, renforçant la position du Brésil en tant que principal hub de transport optique d'Amérique du Sud.
- Juin 2026 : Padtec Holding S.A. a créé Padtec Marine Networks et a acquis une participation de 85 % dans LEV Brasil, intégrant l'ingénierie marine et les géosciences au portefeuille de systèmes optiques cohérents de Padtec. La transaction fait de Padtec la seule entreprise sud-américaine offrant une capacité de bout en bout couvrant la fabrication de transpondeurs terrestres et l'ingénierie de câbles sous-marins.
- Mai 2026 : Cirion Technologies a lancé son offre de réseau en tant que service en Amérique du Sud, permettant le provisionnement automatisé de longueurs d'onde via des interfaces de programmation d'applications sur son réseau de fibres et sous-marin de 105 000 km en utilisant la suite de contrôle de réseau Navigator de Ciena. La plateforme marque le premier déploiement commercial à grande échelle de réseau en tant que service dans le segment du transport optique sud-américain.


Périmètre du rapport sur le marché des transpondeurs optiques en Amérique du Sud
Les revenus du marché des transpondeurs optiques en Amérique du Sud sont générés par la vente de transpondeurs optiques et d'équipements de transmission basés sur des transpondeurs connexes, couvrant des débits de données allant de 100 Gbps à plus de 800 Gbps, fournis aux fournisseurs de services de télécommunications, aux opérateurs de centres de données cloud et hyperscale, aux entreprises, aux organisations gouvernementales et de défense, et à d'autres utilisateurs finaux.
Le rapport sur le marché des transpondeurs optiques en Amérique du Sud est segmenté par technologie de transmission (cohérente et non cohérente), débit de données (jusqu'à 100 Gbps, de 100 Gbps à 400 Gbps, de 400 Gbps à 800 Gbps, et supérieur à 800 Gbps), application réseau (métro, longue distance, interconnexion des centres de données, sous-marin, et autres applications réseau), utilisateur final (fournisseurs de services de télécommunications, opérateurs de centres de données cloud et hyperscale, entreprises, gouvernement et défense, et autres utilisateurs finaux), et pays (Brésil, Argentine, et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Cohérente |
| Non cohérente |
| Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps |
| De 400 Gbps à 800 Gbps |
| Supérieur à 800 Gbps |
| Métro |
| Longue distance |
| Interconnexion des centres de données |
| Sous-marin |
| Autres applications réseau |
| Fournisseurs de services de télécommunications |
| Opérateurs de centres de données cloud et hyperscale |
| Entreprises |
| Gouvernement et défense |
| Autres utilisateurs finaux |
| Brésil |
| Argentine |
| Reste de l'Amérique du Sud |
| Par technologie de transmission | Cohérente |
| Non cohérente | |
| Par débit de données | Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps | |
| De 400 Gbps à 800 Gbps | |
| Supérieur à 800 Gbps | |
| Par application réseau | Métro |
| Longue distance | |
| Interconnexion des centres de données | |
| Sous-marin | |
| Autres applications réseau | |
| Par utilisateur final | Fournisseurs de services de télécommunications |
| Opérateurs de centres de données cloud et hyperscale | |
| Entreprises | |
| Gouvernement et défense | |
| Autres utilisateurs finaux | |
| Par pays | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des transpondeurs optiques en Amérique du Sud ?
Elle est estimée à 0,36 milliard USD en 2026 et devrait atteindre 0,5 milliard USD d'ici 2031, à un CAGR de 6,79 %.
Qu'est-ce qui stimule la demande de transpondeurs optiques en Amérique du Sud ?
L'expansion de la dorsale 5G, le trafic des centres de données cloud et d'intelligence artificielle, les nouvelles routes sous-marines et les mises à niveau de 100G à 400G augmentent la demande.
Quelle technologie de transmission mène la demande régionale ?
La technologie de transmission cohérente détenait 80,39 % de la part des revenus en 2025 et devrait se développer à un CAGR de 7,45 % jusqu'en 2031.
Quel débit de données se développe le plus rapidement en Amérique du Sud ?
Le segment supérieur à 800 Gbps devrait enregistrer un CAGR de 11,60 % jusqu'en 2031, soutenu par les déploiements sous-marins, hyperscale et de dorsale.
Quelle application présente les meilleures perspectives pour les transpondeurs optiques ?
L'interconnexion des centres de données devrait se développer à un CAGR de 9,15 % jusqu'en 2031, car les clusters de campus nécessitent des longueurs d'onde à haute capacité prévisibles.
Pourquoi le Brésil mène-t-il la demande de transport optique régionale ?
Le Brésil détenait 66,50 % des revenus régionaux en 2025 en raison de l'expansion de la dorsale OPGW, de l'investissement dans les centres de données et de l'activité de nouveaux câbles sous-marins.
Dernière mise à jour de la page le:



