
Tamaño y Participación del Mercado de Transpónderes Ópticos de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
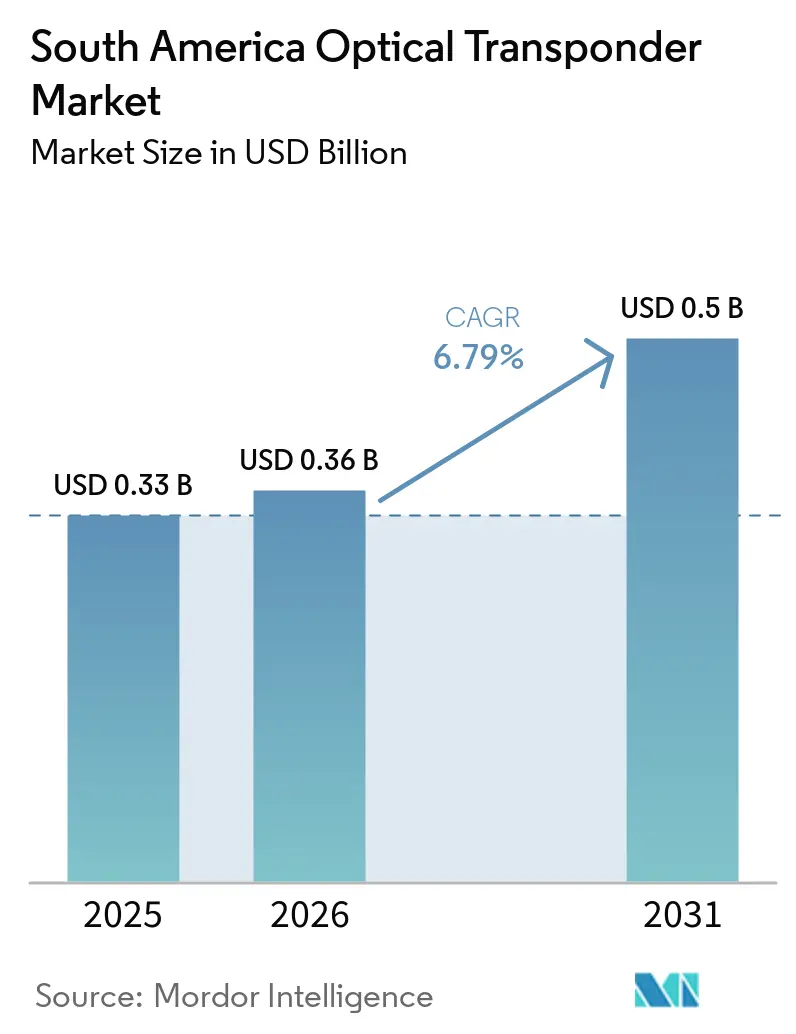
| Tamaño del mercado en el año base (2025) | 0.33 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.5 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.79 % |
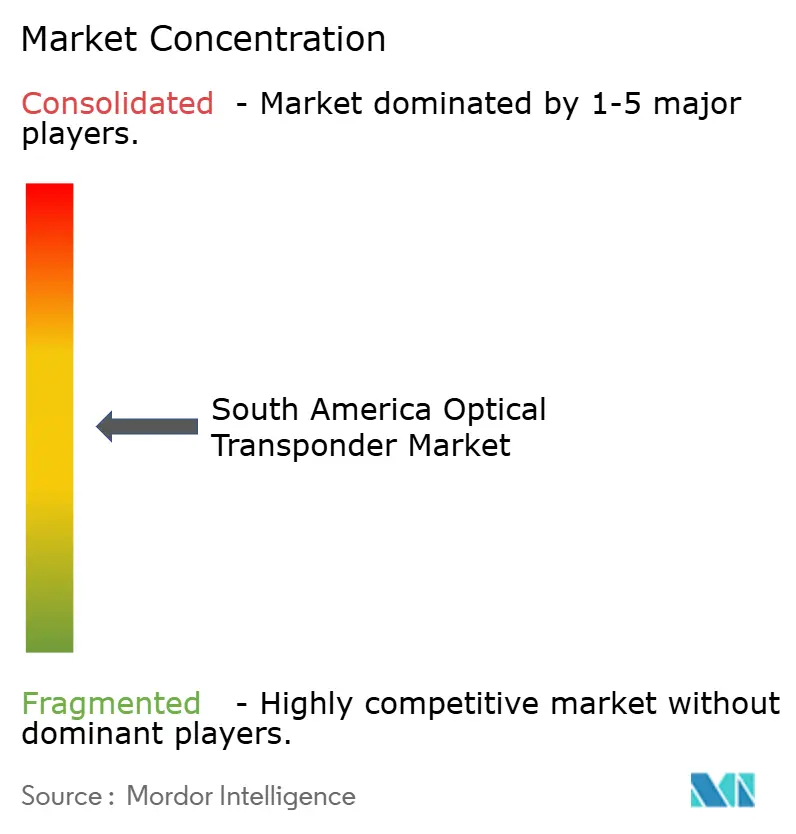
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transpónderes Ópticos de América del Sur por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Transpónderes Ópticos de América del Sur sea de 0,33 mil millones de USD en 2025, 0,36 mil millones de USD en 2026, y alcance 0,5 mil millones de USD en 2031, creciendo a una CAGR del 6,79% de 2026 a 2031. Las restricciones de capacidad en las rutas terrestres de larga distancia respaldan la demanda en el mercado de transpónderes ópticos de América del Sur, los sistemas de cables submarinos planificados y la mayor actividad de interconexión de centros de datos. Microsoft se comprometió con BRL 14,7 mil millones (USD 2,7 mil millones) en nube e inteligencia artificial en Brasil, mientras que Google prometió más de USD 1,2 mil millones en inversión regional hasta 2027, reforzando la demanda de conexiones de centros de datos de alta capacidad. El mercado de transpónderes ópticos de América del Sur también se beneficia de dos fuentes de demanda, las actualizaciones de redes de telecomunicaciones y el gasto en interconexión de centros de datos, lo que reduce la dependencia de un único grupo de clientes.
Conclusiones Clave del Informe
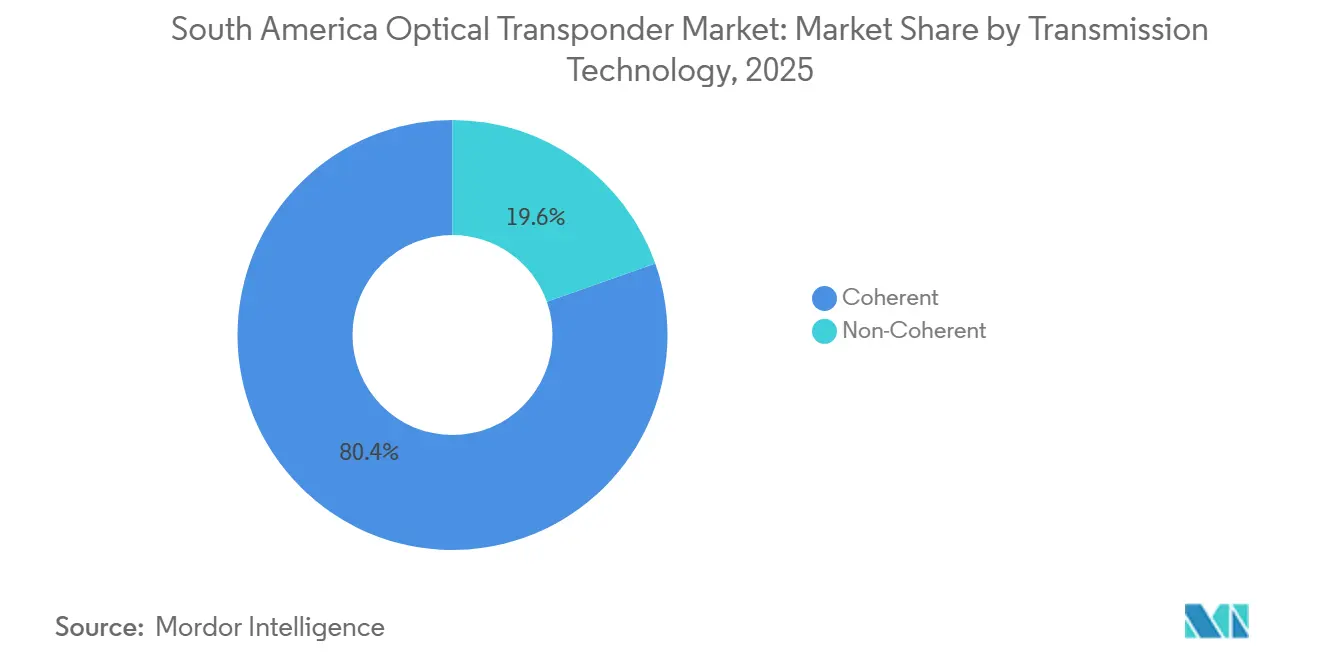
- Por tecnología de transmisión, la tecnología de transmisión coherente representó el 80,39% del Mercado de Transpónderes Ópticos de América del Sur en 2025 y se proyecta que se expanda a una CAGR del 7,45% hasta 2031.
- Por tasa de datos, el segmento de más de 100 Gbps a 400 Gbps representó el 49,16% del mercado de transpónderes ópticos de América del Sur en 2025, mientras que se espera que el segmento de más de 800 Gbps registre una CAGR del 11,60% hasta 2031.
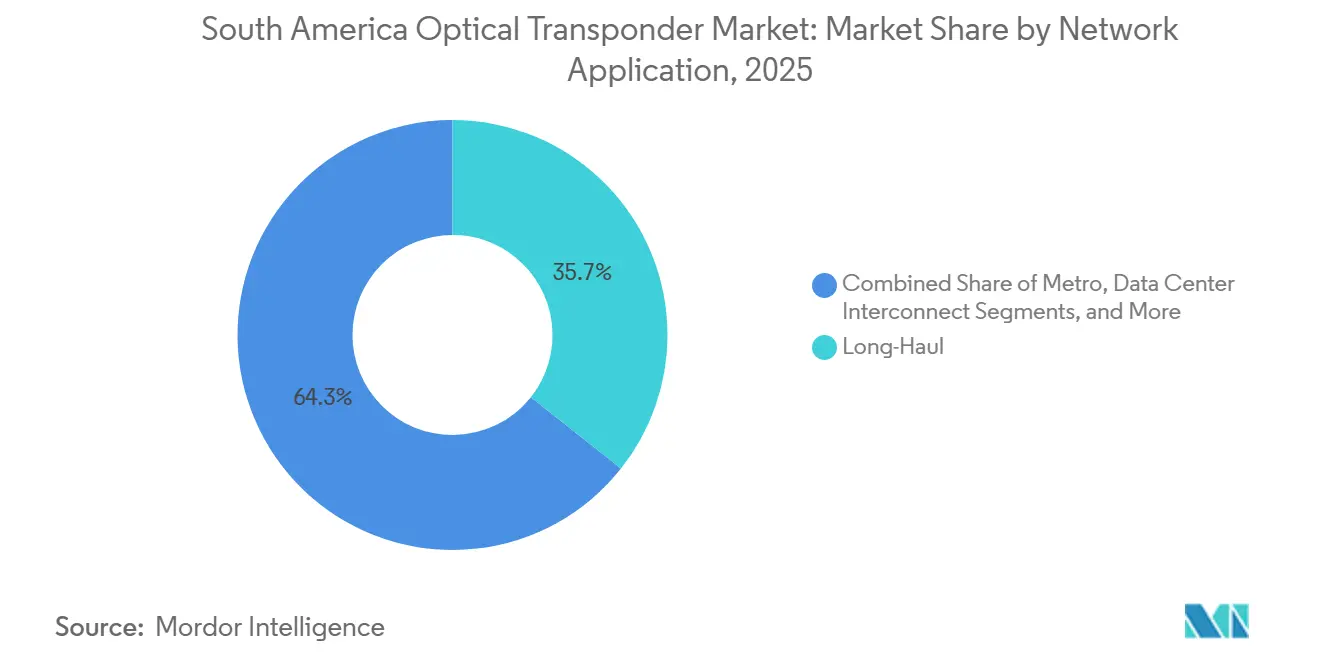
- Por aplicación de red, las aplicaciones de larga distancia representaron el 35,67% del mercado de transpónderes ópticos de América del Sur en 2025, mientras que se proyecta que la interconexión de centros de datos se expanda a una CAGR del 9,15% hasta 2031.
- Por usuario final, los proveedores de servicios de telecomunicaciones capturaron el 67,15% del mercado de transpónderes ópticos de América del Sur en 2025, mientras que se espera que los operadores de centros de datos en la nube e hiperescala registren una CAGR del 9,40% hasta 2031.
- Por país, Brasil representó el 66,50% del mercado de transpónderes ópticos de América del Sur en 2025 y se proyecta que crezca a una CAGR del 7,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Transpónderes Ópticos de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de 5G y Retorno de Fibra | +2.0% | Brasil, Argentina y Chile, con ganancias tempranas en São Paulo, Buenos Aires y Santiago | Corto plazo (≤ 2 años) |
| Crecimiento del Tráfico de Nube, Inteligencia Artificial e Interconexión de Centros de Datos | +1.8% | Brasil, incluidos São Paulo y Fortaleza, y Chile, incluido Santiago | Mediano plazo (2-4 años) |
| Inversión de Hiperescaladores y Operadores en Rutas Submarinas de Alta Capacidad | +1.3% | Brasil, Argentina y el Resto de América del Sur | Largo plazo (≥ 4 años) |
| Migración Regional de Longitudes de Onda Coherentes de 100G a 400G y 800G | +0.9% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Expansión de la Red Troncal Basada en OPGW y Centros de Datos de Borde en Brasil | +0.6% | Brasil, incluidos Pará, Mato Grosso y Acre | Corto plazo (≤ 2 años) |
| Adopción de Redes Ópticas Abiertas entre los ISP Regionales | +0.4% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de 5G y Retorno de Fibra
El despliegue de 5G en banda media está aumentando los requisitos espectrales de retorno en los nodos de agregación, donde la demanda puede ser 10 veces mayor por sector que en la agregación 4G, y los enlaces de microondas no proporcionan la capacidad necesaria para cargas de tráfico más densas. Telecom Argentina cerró 2025 con 1.000 sitios 5G y apunta a más de 2.000 sitios para finales de 2026, mientras que Claro Argentina se comprometió con USD 500 millones en fibra y 5G durante 2026. El programa "OpenRAN@Brasil" está modernizando la red RNP de una arquitectura MPLS a protocolos SRv6, apoyando así la planificación del transporte para despliegues de acceso de radio más abiertos. Estos despliegues llevan los requisitos de transporte coherente a ciudades secundarias, donde históricamente la menor densidad de tráfico ha respaldado menos inversiones ópticas de alta capacidad. El mercado de transpónderes ópticos de América del Sur, por lo tanto, gana demanda de las redes de acceso y agregación, así como de los corredores de larga distancia establecidos.
Crecimiento del Tráfico de Nube, Inteligencia Artificial e Interconexión de Centros de Datos
Las cargas de trabajo de inteligencia artificial generan tráfico intermitente que requiere capacidad óptica predecible y de baja latencia entre las ubicaciones de los centros de datos. Equinix abrió el sitio SP6 preparado para inteligencia artificial en Santana de Parnaíba en abril de 2026 tras invertir USD 114 millones, y Tecto Data Centers anunció un plan de expansión de USD 2 mil millones para 5 instalaciones en Brasil hasta 2028. Brasscom proyectó USD 9 mil millones en inversión en centros de datos en Brasil en 2025, incluidos USD 7 mil millones para equipos, y una inversión acumulada de USD 92 mil millones hasta 2031, incluidos USD 69 mil millones en equipos, lo que establece una base sólida para la capacidad de interconexión. Cirion está desplegando la tecnología Ciena WaveLogic 6 Extreme para longitudes de onda de portadora única de 1,6 Tb/s a través de su servicio DC Connect, que conecta más de 70 centros de datos en Brasil.[1]Cirion Technologies, "Cirion Acelera la Expansión de Red en Brasil para Apoyar la Nueva Era de la Inteligencia Artificial," Cirion Technologies, ciriontechnologies.com El mercado de transpónderes ópticos de América del Sur se está moviendo en consecuencia hacia servicios de interconexión de mayor capacidad, en los que la capacidad, el alcance y la latencia se evalúan conjuntamente.
Inversión de Hiperescaladores y Operadores en Rutas Submarinas de Alta Capacidad
Los nuevos sistemas de cables crean largos ciclos de planificación para los equipos ópticos porque las estaciones de aterrizaje necesitan equipos de terminación de línea de alta capacidad para cada par de fibras. V.tal anunció el sistema Synapse de 9.700 km entre Brasil y los Estados Unidos, con 16 pares de fibra diseñados para soportar 800 Gbps por par, y la construcción programada para comenzar en el segundo semestre de 2026. Cirion está actualizando la sección oriental de su sistema South America Crossing a 1,2 Tbps y planea iluminar la ruta SAC-2 en el sistema Firmina de Google a 800 Gbps. Sparkle y Entel Bolivia firmaron un memorando de entendimiento en mayo de 2026 para un corredor de 4.370 km de Lima a São Paulo diseñado para escalar a 60 Tbps con una latencia inferior a 60 milisegundos. Estos proyectos amplían el mercado de transpónderes ópticos de América del Sur más allá de los enlaces terrestres convencionales y crean oportunidades de adquisición en puntos de aterrizaje, amplificación e interconexión.
Migración Regional de Longitudes de Onda Coherentes de 100G a 400G y 800G
Los operadores con sistemas coherentes de 100G establecidos están llegando a puntos de renovación y están considerando cada vez más la migración directa a plataformas de 400G. Los proveedores de servicios de internet representaron el 64% de las compras del Padtec TMD400G, lo que indica que esta transición se extiende más allá de las redes de los operadores más grandes. BR.Digital desplegó Ciena WaveLogic 6 Extreme en agosto de 2025 y logró 1,1 Tb/s en enlaces que superan los 800 km en su red brasileña.[2]Ciena Corporation, "BR.Digital Amplía la Capacidad de Red con Ciena WaveLogic 6," Ciena, ciena.com Padtec planea hacer que su plataforma TMQ800G-NC esté disponible comercialmente en el segundo semestre de 2026. Esta migración ofrece al mercado de transpónderes ópticos de América del Sur un camino hacia una mayor capacidad sin requerir que los operadores mantengan flotas de productos separadas de tasa única.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Depreciación de la Moneda e Inflación del Costo de Equipos Importados | -1.4% | Brasil y Argentina, con efectos agudos en los mercados de adquisición de São Paulo y Buenos Aires | Corto plazo (≤ 2 años) |
| Requisitos Fragmentados de Certificación y Aprobación de Tipo | -0.8% | Brasil y Argentina | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ingeniería de Óptica Coherente y Servicio de Campo | -0.5% | El interior de Brasil y el Resto de América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Alcance de Fibra Heredada, Energía y Economía de Sitio Fuera de los Principales Centros | -0.4% | El Resto de América del Sur y los estados del norte y oeste de Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Depreciación de la Moneda e Inflación del Costo de Equipos Importados
Más del 90% de los equipos de transpónderes ópticos coherentes se obtienen internacionalmente, por lo que la depreciación del real brasileño puede aumentar los costos de equipos en moneda local entre un 10% y un 15%. Esta presión reduce el gasto de capital disponible en los proveedores de servicios de internet más pequeños y puede alargar sus ciclos de reemplazo de equipos. Telecom Argentina absorbió la presión relacionada mediante un importante aumento del gasto de capital en 2025, pero los proveedores regionales más pequeños tienen menos opciones para gestionar la volatilidad cambiaria. Los grandes operadores pueden utilizar acuerdos de cobertura o contratos de adquisición en dólares estadounidenses, mientras que los proveedores regionales generalmente enfrentan directamente el aumento del costo local. El mercado de transpónderes ópticos de América del Sur, por lo tanto, tiene condiciones de compra desiguales entre los grandes operadores y los proveedores más pequeños.
Requisitos Fragmentados de Certificación y Aprobación de Tipo
Brasil y Argentina requieren vías de aprobación separadas para los equipos activos de telecomunicaciones ópticas, con diferentes requisitos de prueba y documentación. El marco de conformidad y homologación de ANATEL se aplica a los productos de terminales de línea óptica.[3]Agência Nacional de Telecomunicações, "Resolução nº 715, de 23 de outubro de 2019," ANATEL, anatel.gov.br El proceso de aprobación de ANATEL puede tardar entre 8 y 12 semanas por modelo de producto, retrasando la introducción de variantes de hardware o nuevos modos de operación. ENACOM puede aceptar ciertos informes de prueba extranjeros que cumplen con los estándares internacionales, pero los proveedores aún incurren en costos de calificación separados para ambos mercados nacionales. La ausencia de un marco regional de reconocimiento mutuo obliga a los proveedores que buscan despliegues en múltiples países a mantener 5 o más carteras de aprobación, favoreciendo a los proveedores con bibliotecas de aprobación existentes y elevando el costo de entrada para los nuevos participantes en el mercado de transpónderes ópticos de América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Transmisión: Las Plataformas Coherentes Lideran las Actualizaciones de Capacidad
La tecnología de transmisión coherente representó el 80,39% de los ingresos regionales en 2025 y se proyecta que se expanda a una CAGR del 7,45% hasta 2031. En el mercado de transpónderes ópticos de América del Sur, la posición de mercado refleja la capacidad de las plataformas de procesadores de señal digital para proporcionar eficiencia espectral y alcance adaptable en largos tramos de red. La conformación probabilística de constelaciones respalda estos requisitos de rendimiento al ayudar a los operadores a ajustar la capacidad a las condiciones del enlace. Los operadores de red utilizan estas características donde las largas distancias y los patrones de tráfico cambiantes hacen que los ajustes de transmisión fijos sean menos adecuados. Las plataformas coherentes también admiten las tasas de canal más altas necesarias para la modernización de la red troncal y la interconexión de centros de datos.
Los sistemas no coherentes siguen siendo relevantes para los enlaces de campus e intrametro por debajo de 80 km, donde los volúmenes de tráfico y las distancias no siempre justifican los costos de los procesadores de señal digital coherentes. Su papel se está reduciendo a medida que los módulos enchufables coherentes se acercan a la paridad de costos en términos de costo por bit para los despliegues de alta capacidad. Eletronet seleccionó las plataformas Nokia 1830 PSS y 1830 GX para la modernización de su red troncal, habilitando velocidades de canal de hasta 1,2 Tb/s.[4]NEC Corporation, "NEC y Nokia Amplían la Red de Fibra Óptica de Eletronet en Brasil en un 50%," NEC, nec.com El proyecto muestra que la capacidad coherente por encima de 800 Gbps se está convirtiendo en una opción de adquisición práctica para las rutas de larga distancia brasileñas. Este cambio tecnológico respalda un enfoque de equipos más coherente en las redes de operadores, proveedores de servicios de internet y centros de datos.


Por Tasa de Datos: 400G Respalda el Volumen, Mientras que 800G Aumenta la Capacidad
El segmento de más de 100 Gbps a 400 Gbps representó el 49,16% de los ingresos regionales en 2025. Dentro del mercado de transpónderes ópticos de América del Sur, este segmento es la principal opción comercial para los operadores y proveedores de servicios de internet, reemplazando los equipos de 100G más antiguos. Padtec reportó ventas de 1.000 unidades TMD400G en toda América del Sur, lo que indica que la transición ha llegado a las redes de proveedores de servicios de internet regionales. Los sistemas de 400G de tasa flexible permiten a los operadores aumentar las tasas de canal en el lugar, reduciendo la necesidad de adquirir equipos de 100G de tasa única separados. Esta capacidad hace que el segmento sea adecuado para amplios programas de renovación de redes.
El segmento de hasta 100 Gbps está perdiendo participación de valor a medida que los operadores prefieren plataformas flexibles que puedan soportar tasas más altas cuando el tráfico aumenta. El segmento de más de 400 Gbps a 800 Gbps sirve como etapa de transición para las actualizaciones de la red troncal nacional donde las necesidades de capacidad están aumentando, pero las condiciones de despliegue varían. Se proyecta que el segmento de más de 800 Gbps registre una CAGR del 11,60% hasta 2031, respaldado por terminaciones submarinas, interconexión de hiperescala y proyectos de red troncal de próxima generación. El programa de modernización de Eletronet habilita hasta 1,2 Tb/s por canal, lo que indica un cambio hacia la adquisición de redes troncales de mayor capacidad. El mercado de transpónderes ópticos de América del Sur ha mantenido, por lo tanto, el 400G como su base de volumen mientras aumenta la adopción de plataformas de mayor capacidad.
Por Aplicación de Red: Los Ingresos de Larga Distancia Lideran Mientras la Interconexión de Centros de Datos Avanza
Las aplicaciones de larga distancia representaron el 35,67% de los ingresos regionales en 2025. En el mercado de transpónderes ópticos de América del Sur, el corredor de São Paulo a Fortaleza abarca 2.700 km, mientras que las rutas clave en Argentina superan los 1.000 km. Estas distancias hacen que la transmisión coherente sea la opción comercialmente viable para tramos que superan los 500 km. La demanda de larga distancia sigue vinculada a los centros de población dispersos de la región y a la necesidad de conectar los centros costeros con las redes del interior. También respalda una demanda constante de reemplazo a medida que los operadores actualizan la capacidad en las rutas establecidas.
Las aplicaciones metro están avanzando a medida que la densificación del 5G aumenta la presión sobre la agregación de red en las redes urbanas. La demanda submarina está entrando en un ciclo de gasto plurianual asociado con Synapse, SAC-2 en el sistema Firmina de Google y la extensión del cable Malbec a Porto Alegre. Se proyecta que la interconexión de centros de datos se expanda a una CAGR del 9,15% hasta 2031, convirtiéndola en la aplicación de red de más rápido crecimiento. Los clústeres de campus en São Paulo y Santiago requieren servicios de longitud de onda predecibles para el tráfico este-oeste entre instalaciones. Los transpónderes coherentes dedicados satisfacen estos requisitos de manera más directa que la multiplexación estadística en la capa de paquetes, lo que respalda el mercado de transpónderes ópticos de América del Sur tanto en rutas metro como interurbanas.

Por Usuario Final: Los Proveedores de Telecomunicaciones Lideran Mientras los Operadores de Nube se Expanden Más Rápido
Los proveedores de servicios de telecomunicaciones representaron el 67,15% de los ingresos regionales en 2025. El mercado de transpónderes ópticos de América del Sur sirve a los operadores nacionales y a los proveedores de servicios de internet regionales, que representaron el 64% del volumen TMD400G de Padtec. Esta amplia base de clientes convierte la modernización de redes de telecomunicaciones en la mayor fuente de demanda de equipos a corto plazo. Los usuarios gubernamentales y de defensa proporcionan ingresos estables, donde las redes públicas requieren capacidad de red troncal nacional resiliente. Arsat está actualizando la red Refefo de Argentina a una capacidad de núcleo de 800 Gbps y una capacidad de interconexión de 1,2 Tbps, utilizando financiamiento de préstamos del BID y Fonplata por un total de USD 118 millones.
Se proyecta que los operadores de centros de datos en la nube e hiperescala registren una CAGR del 9,40% hasta 2031. Su expansión está vinculada a nuevos puntos de presencia sudamericanos que sirven cargas de trabajo de inteligencia artificial y transmisión de contenido. Estos clientes otorgan particular importancia a la interoperabilidad OpenROADM y a la latencia de interconexión de centros de datos por debajo de un milisegundo. Sus requisitos de adquisición limitan la base de proveedores calificados a aquellos capaces de proporcionar sistemas compatibles con OpenROADM a tasas superiores a 400 Gbps. Como resultado, la industria de transpónderes ópticos de América del Sur tiene criterios de compra diferentes para los grandes operadores de nube que para los proveedores de telecomunicaciones, incluso cuando ambos grupos despliegan longitudes de onda similares.
Análisis Geográfico
Brasil representó el 66,50% de los ingresos regionales en 2025 y se proyecta que se expanda a una CAGR del 7,25% hasta 2031. El mercado de transpónderes ópticos de América del Sur en Brasil está respaldado por la construcción de la red troncal OPGW, la inversión en centros de datos de hiperescala y la actividad planificada de cables submarinos. Eletronet está expandiendo su red de 8.000 km a 26.000 km en 23 estados, respaldada por una inversión de BRL 157 millones (USD 30,4 millones). El programa también cubrió 255 centros de datos de borde para finales de 2026, creando más ubicaciones donde puede requerirse transporte de alta capacidad. Los requisitos de aprobación de ANATEL siguen siendo una consideración clave para la entrada al mercado, ya que su proceso de 8 a 12 semanas beneficia a los proveedores que ya cuentan con aprobaciones de productos.
São Paulo sigue siendo el principal centro de hiperescala en Brasil. Equinix abrió SP6 en abril de 2026 con una inversión de USD 114 millones, mientras que Tecto Data Centers anunció un plan de expansión de USD 2 mil millones hasta 2028. Terranova también inició la primera fase de un campus de 216 MW en Campinas con una inversión de USD 500 millones. Estos proyectos aumentan la adquisición de interconexiones de centros de datos en varios corredores metropolitanos.
Argentina es la segunda fuente más importante de demanda regional, respaldada por una inversión acelerada en 5G, fibra y redes troncales. Telecom Argentina gastó ARS 1,48 billones (USD 1,02 mil millones) en gasto de capital en 2025 y apunta a más de 2.000 sitios 5G y USD 1,3 mil millones en gasto de capital en 2026. Claro Argentina se comprometió con USD 500 millones en fibra, 5G y un nuevo centro de datos en Buenos Aires en 2026, mientras que la actualización Refefo de Arsat introduce servicios de longitud de onda coherente de alta capacidad en la red troncal federal y proporciona a los operadores regionales un despliegue de referencia nacional. Chile, Perú, Colombia, Ecuador y los mercados más pequeños se están volviendo más relevantes a medida que se expanden las rutas de tránsito de fibra transfronteriza y los sitios de centros de datos, mientras que Conecta Infra anunció USD 350 millones para más de 6.000 km de fibra de larga distancia neutral para operadores entre Chile, Argentina y los centros de datos de Brasil hasta 2028. Santiago es el segundo centro de hiperescala, mientras que el corredor Bioceánico extiende la demanda de transpónderes hacia Perú y Bolivia.
Panorama Competitivo
El mercado de transpónderes ópticos de América del Sur tiene una concentración moderada en el segmento de alta capacidad. Un pequeño grupo de proveedores globales de Europa, América del Norte y China representa más de 400 Gbps en ingresos en aplicaciones de operadores y cables submarinos. La competencia de precios es más intensa por debajo de 400 Gbps, donde el segmento de proveedores de servicios de internet tiene mayor diversidad de proveedores. Padtec es el proveedor regional más importante porque fabrica localmente, cuenta con certificación ANATEL y tiene una base de clientes establecida entre los proveedores de servicios de internet. Su presencia local proporciona una opción regional para los operadores que buscan cobertura de aprobación establecida y acceso directo al soporte.
En junio de 2026, Padtec creó Padtec Marine Networks y adquirió una participación del 85% en LEV Brasil, añadiendo ingeniería marina y geociencias a su negocio de sistemas ópticos. Este movimiento crea una capacidad regional de extremo a extremo que abarca la fabricación de transpónderes terrestres y la ingeniería de cables submarinos. Padtec también presentó el TMQ800G-NC en el Abrint Global Congress 2026, con óptica de estándar OpenROADM y disponibilidad planificada para el segundo semestre de 2026. Estas acciones posicionan a la empresa para satisfacer la demanda de los clientes de centros de datos de hiperescala e inteligencia artificial que requieren plataformas ópticas abiertas de mayor capacidad.
El cumplimiento del Acuerdo de Múltiples Fuentes OpenROADM se está convirtiendo en un factor de calificación importante para los grandes contratos de operadores, como lo demostraron 4 proveedores en OFC 2026, y desplaza la competencia hacia el rendimiento de alcance, el uso de energía y la orquestación de software en lugar del bloqueo de equipos propietarios. Cirion lanzó su oferta de Red como Servicio en América del Sur en 2026, utilizando el Ciena Navigator Network Control Suite para automatizar el aprovisionamiento de longitudes de onda a través de interfaces de programación de aplicaciones. El modelo puede desplazar el valor hacia la automatización de redes y reducir la dependencia del aprovisionamiento manual. Las oportunidades son más sólidas en las interconexiones de centros de datos de más de 800 Gbps, las rutas de fibra de servicios públicos fuera de la red de Eletronet y las ciudades secundarias donde el 5G crea nuevos requisitos de transporte coherente. Los proveedores que mejoren la optimización automatizada y la recuperación ante fallos pueden reducir las limitaciones de servicio de campo que ralentizan el despliegue fuera de las principales áreas metropolitanas.
Líderes de la Industria de Transpónderes Ópticos de América del Sur
Ciena Corporation
Nokia Corporation
Cisco Systems, Inc.
Padtec S.A.
NEC Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Tecto Data Centers y V.tal, en asociación con Lightera, interconectaron los centros de datos TFOR2 y TFOR3 en Fortaleza utilizando 864 fibras ópticas con tecnología de cinta enrollable para soportar cargas de trabajo de inteligencia artificial, nube e hiperescala. El despliegue avanza las prácticas de interconexión óptica de alta densidad en uno de los principales centros de aterrizaje de cables submarinos de América del Sur.
- Agosto de 2026: DE-CIX y Eletronet ampliaron la infraestructura de interconexión de Brasil, proporcionando a los clientes de Eletronet acceso al ecosistema global de nube y red de DE-CIX a través de enlaces de alta capacidad de 100 GE y 400 GE. La asociación abarca la red OPGW de 26.000 km de Eletronet y 255 centros de datos de borde, reforzando la posición de Brasil como el principal centro de transporte óptico de América del Sur.
- Junio de 2026: Padtec Holding S.A. creó Padtec Marine Networks y adquirió una participación del 85% en LEV Brasil, integrando ingeniería marina y geociencias con la cartera de sistemas ópticos coherentes de Padtec. La transacción convierte a Padtec en la única empresa sudamericana que ofrece capacidad de extremo a extremo que abarca la fabricación de transpónderes terrestres y la ingeniería de cables submarinos.
- Mayo de 2026: Cirion Technologies lanzó su oferta de Red como Servicio en América del Sur, habilitando el aprovisionamiento automatizado de longitudes de onda basado en interfaces de programación de aplicaciones a través de su red de fibra y submarina de 105.000 km utilizando el Ciena Navigator Network Control Suite. La plataforma marca el primer despliegue comercial de Red como Servicio a escala en el segmento de transporte óptico sudamericano.


Alcance del Informe del Mercado de Transpónderes Ópticos de América del Sur
Los ingresos del mercado de transpónderes ópticos de América del Sur se generan a través de la venta de transpónderes ópticos y equipos de transmisión basados en transpónderes relacionados en tasas de datos que van desde 100 Gbps hasta más de 800 Gbps, suministrados a proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, organizaciones gubernamentales y de defensa, y otros usuarios finales.
El informe del mercado de transpónderes ópticos de América del Sur está segmentado por tecnología de transmisión (coherente y no coherente), tasa de datos (hasta 100 Gbps, más de 100 Gbps a 400 Gbps, más de 400 Gbps a 800 Gbps y más de 800 Gbps), aplicación de red (metro, larga distancia, interconexión de centros de datos, submarino y otras aplicaciones de red), usuario final (proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, gobierno y defensa, y otros usuarios finales) y país (Brasil, Argentina y el resto de América del Sur). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Coherente |
| No Coherente |
| Hasta 100 Gbps |
| Por Encima de 100 Gbps a 400 Gbps |
| Por Encima de 400 Gbps a 800 Gbps |
| Por Encima de 800 Gbps |
| Metro |
| Larga Distancia |
| Interconexión de Centros de Datos |
| Submarino |
| Otras Aplicaciones de Red |
| Proveedores de Servicios de Telecomunicaciones |
| Operadores de Centros de Datos en la Nube e Hiperescala |
| Empresas |
| Gobierno y Defensa |
| Otros Usuarios Finales |
| Brasil |
| Argentina |
| Resto de América del Sur |
| Por Tecnología de Transmisión | Coherente |
| No Coherente | |
| Por Tasa de Datos | Hasta 100 Gbps |
| Por Encima de 100 Gbps a 400 Gbps | |
| Por Encima de 400 Gbps a 800 Gbps | |
| Por Encima de 800 Gbps | |
| Por Aplicación de Red | Metro |
| Larga Distancia | |
| Interconexión de Centros de Datos | |
| Submarino | |
| Otras Aplicaciones de Red | |
| Por Usuario Final | Proveedores de Servicios de Telecomunicaciones |
| Operadores de Centros de Datos en la Nube e Hiperescala | |
| Empresas | |
| Gobierno y Defensa | |
| Otros Usuarios Finales | |
| Por País | Brasil |
| Argentina | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transpónderes ópticos de América del Sur?
Se estima en 0,36 mil millones de USD en 2026 y se prevé que alcance 0,5 mil millones de USD en 2031, a una CAGR del 6,79%.
¿Qué está impulsando la demanda de transpónderes ópticos en América del Sur?
La expansión del retorno de 5G, el tráfico de centros de datos de nube e inteligencia artificial, las nuevas rutas submarinas y las actualizaciones de 100G a 400G están aumentando la demanda.
¿Qué tecnología de transmisión lidera la demanda regional?
La tecnología de transmisión coherente representó el 80,39% de la participación de ingresos en 2025 y se proyecta que se expanda a una CAGR del 7,45% hasta 2031.
¿Qué tasa de datos se está expandiendo más rápido en América del Sur?
Se espera que el segmento de más de 800 Gbps registre una CAGR del 11,60% hasta 2031, respaldado por despliegues submarinos, de hiperescala y de red troncal.
¿Qué aplicación tiene las perspectivas más sólidas para los transpónderes ópticos?
Se proyecta que la interconexión de centros de datos se expanda a una CAGR del 9,15% hasta 2031, ya que los clústeres de campus necesitan longitudes de onda de alta capacidad predecibles.
¿Por qué Brasil lidera la demanda de transporte óptico regional?
Brasil representó el 66,50% de los ingresos regionales en 2025 debido a la expansión de la red troncal OPGW, la inversión en centros de datos y la nueva actividad de cables submarinos.
Última actualización de la página el:



