
Marktgröße und Marktanteile des südamerikanischen Marktes für optische Transponder
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.33 Milliarden US-Dollar |
| Marktgröße (2026) | 0.36 Milliarden US-Dollar |
| Marktgröße (2031) | 0.5 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.79 % |
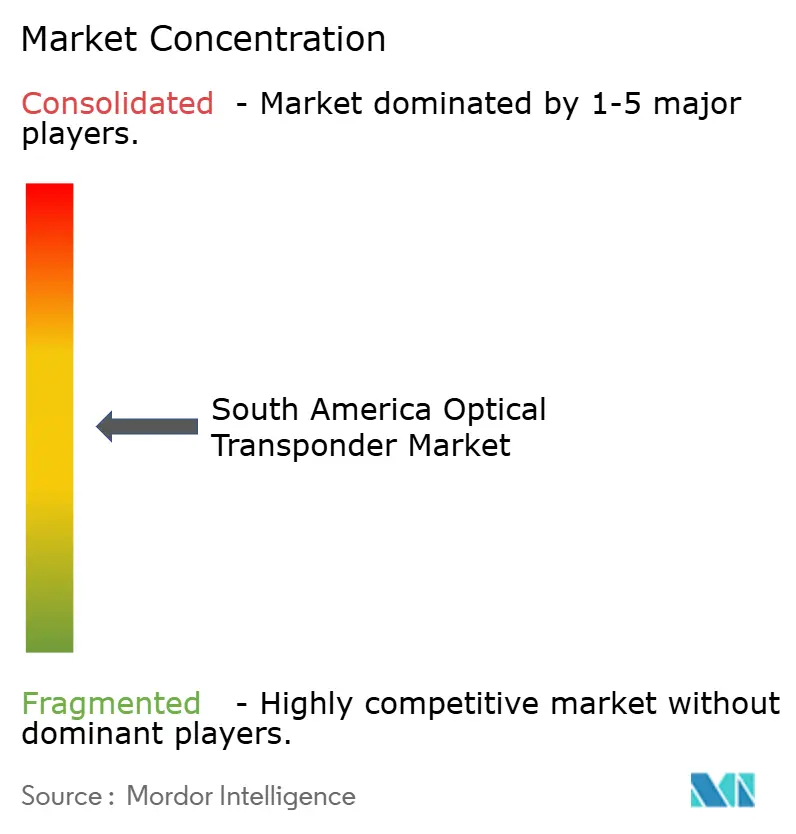
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des südamerikanischen Marktes für optische Transponder von Mordor Intelligence
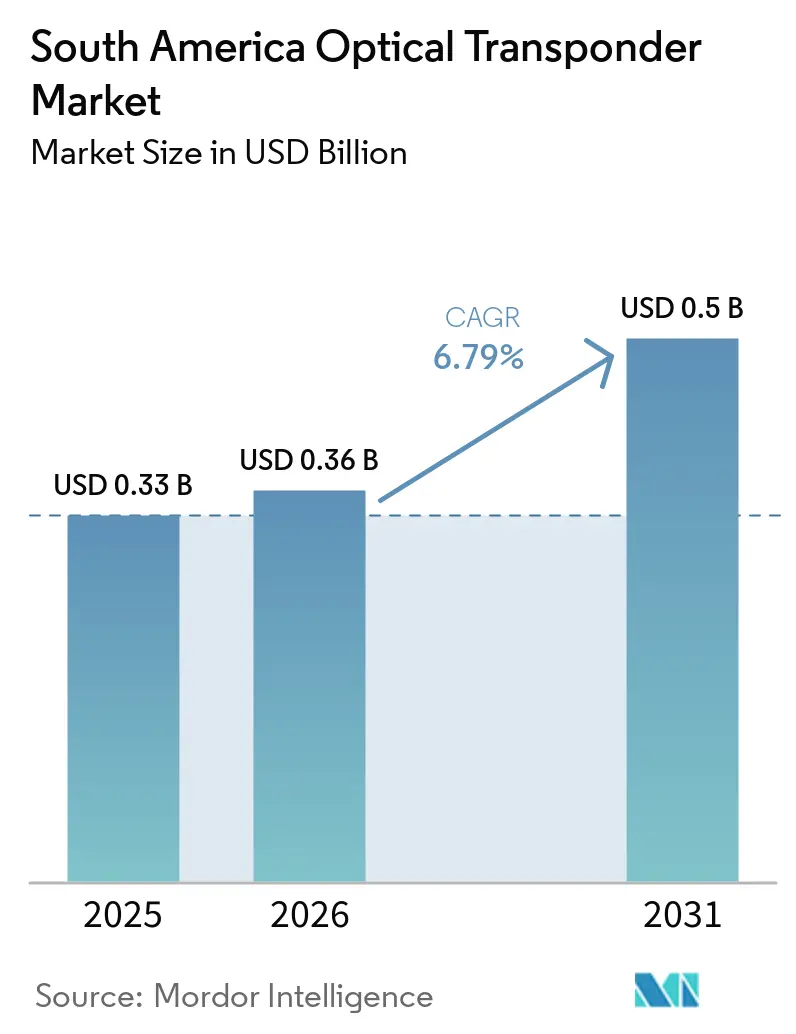
Die Marktgröße des südamerikanischen Marktes für optische Transponder wird für 2025 auf 0,33 Milliarden USD, für 2026 auf 0,36 Milliarden USD geschätzt und soll bis 2031 0,5 Milliarden USD erreichen, mit einem CAGR von 6,79 % von 2026 bis 2031. Kapazitätsengpässe auf Langstrecken-Landrouten stützen die Nachfrage im südamerikanischen Markt für optische Transponder, ebenso wie geplante Unterseekabelsysteme und eine breitere Aktivität bei der Rechenzentrumsverbindung. Microsoft verpflichtete sich zu 14,7 Milliarden BRL (2,7 Milliarden USD) für Cloud und KI in Brasilien, während Google mehr als 1,2 Milliarden USD an regionalen Investitionen bis 2027 zusagte und damit die Nachfrage nach hochkapazitiven Rechenzentrumsverbindungen stärkt. Der südamerikanische Markt für optische Transponder profitiert zudem von zwei Nachfragequellen – Upgrades von Telekommunikationsnetzen und Ausgaben für Rechenzentrumsverbindungen –, was die Abhängigkeit von einer einzelnen Kundengruppe verringert.
Wichtigste Erkenntnisse des Berichts
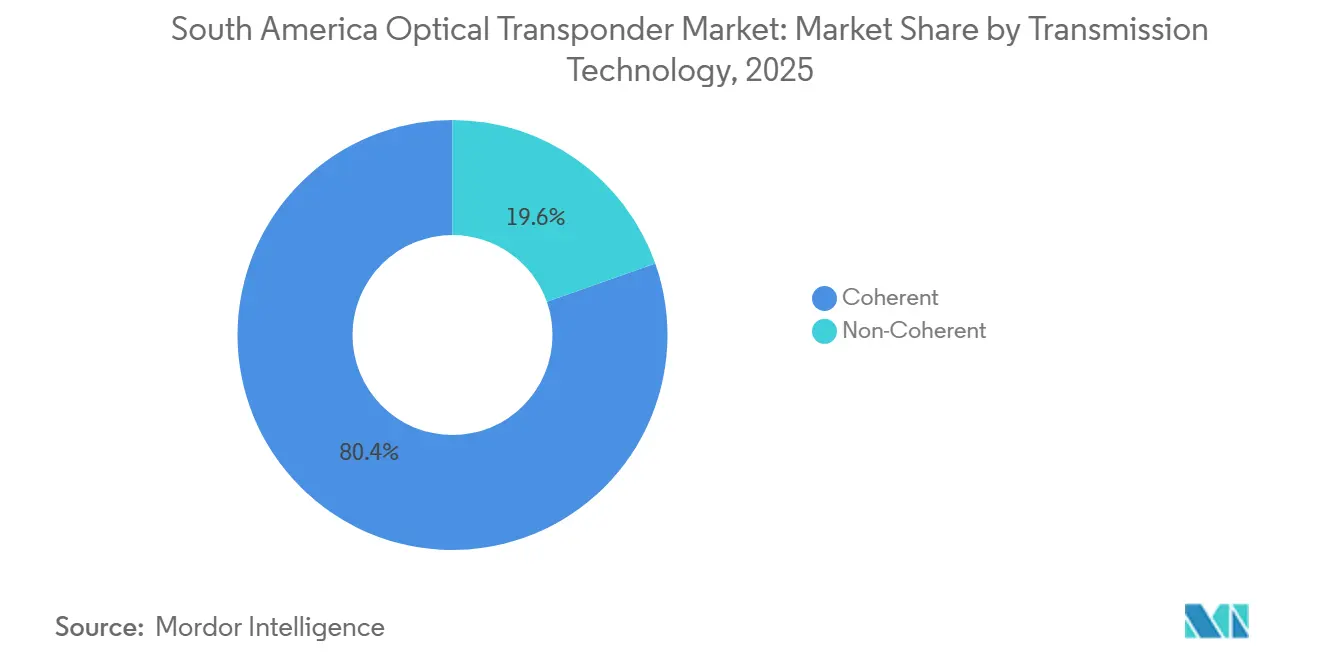
- Nach Übertragungstechnologie hielt die kohärente Übertragungstechnologie im Jahr 2025 einen Anteil von 80,39 % am südamerikanischen Markt für optische Transponder und soll bis 2031 mit einem CAGR von 7,45 % wachsen.
- Nach Datenrate entfiel auf das Segment über 100 Gbps bis 400 Gbps im Jahr 2025 ein Anteil von 49,16 % am südamerikanischen Markt für optische Transponder, während das Segment über 800 Gbps bis 2031 voraussichtlich einen CAGR von 11,60 % verzeichnen wird.
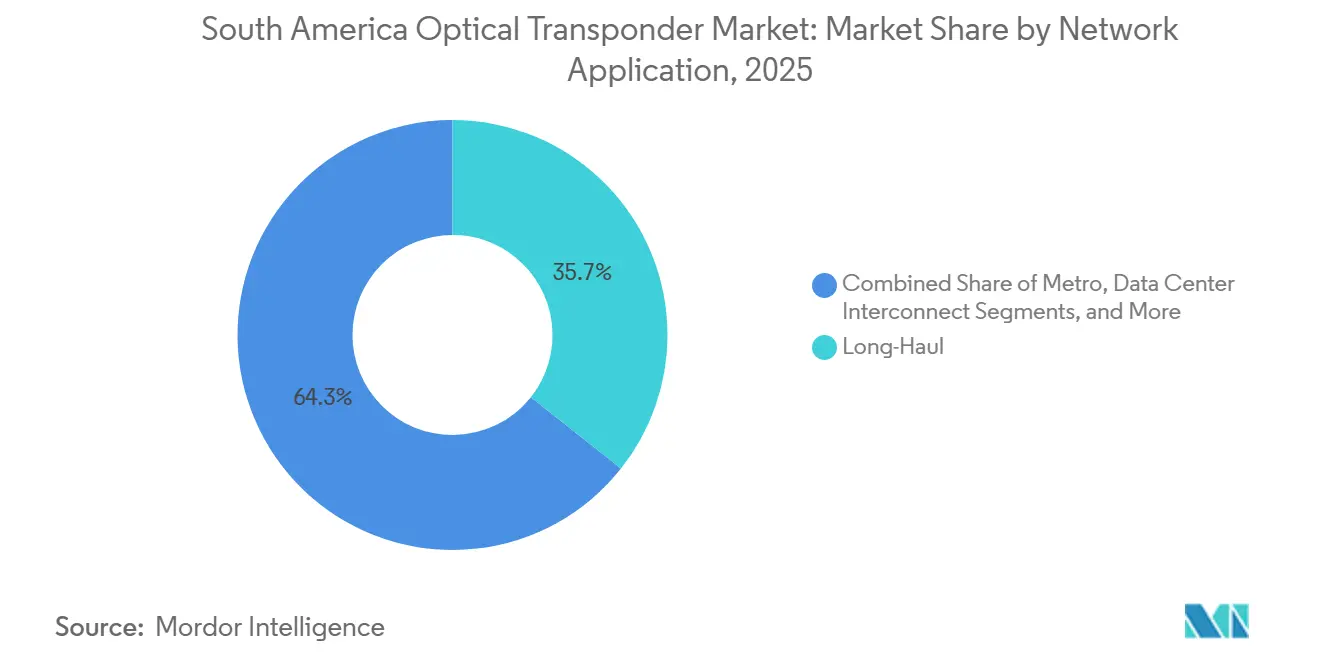
- Nach Netzwerkanwendung hielten Weitverkehrsanwendungen im Jahr 2025 einen Anteil von 35,67 % am südamerikanischen Markt für optische Transponder, während die Rechenzentrumsverbindung bis 2031 voraussichtlich mit einem CAGR von 9,15 % wachsen wird.
- Nach Endnutzer entfielen auf Telekommunikationsdienstleister im Jahr 2025 67,15 % des südamerikanischen Marktes für optische Transponder, während Cloud- und Hyperscale-Rechenzentrumsbetreiber bis 2031 voraussichtlich einen CAGR von 9,40 % verzeichnen werden.
- Nach Land entfiel auf Brasilien im Jahr 2025 ein Anteil von 66,50 % am südamerikanischen Markt für optische Transponder, und es wird ein Wachstum mit einem CAGR von 7,25 % bis 2031 prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Marktes für optische Transponder
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der 5G- und Glasfaser-Backhaul-Kapazität | +2.0% | Brasilien, Argentinien und Chile, mit frühen Gewinnen in São Paulo, Buenos Aires und Santiago | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Cloud-, KI- und Rechenzentrums-Verbindungsverkehrs | +1.8% | Brasilien, einschließlich São Paulo und Fortaleza, sowie Chile, einschließlich Santiago | Mittelfristig (2–4 Jahre) |
| Hyperscale- und Betreiberinvestitionen in hochkapazitive Unterseerouten | +1.3% | Brasilien, Argentinien und der Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Regionale Migration von 100G zu 400G und 800G kohärenten Wellenlängen | +0.9% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Ausbau des OPGW-basierten Backbone und der Edge-Rechenzentren in Brasilien | +0.6% | Brasilien, einschließlich Pará, Mato Grosso und Acre | Kurzfristig (≤ 2 Jahre) |
| Einführung offener optischer Vernetzung bei regionalen Internetdienstanbietern | +0.4% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der 5G- und Glasfaser-Backhaul-Kapazität
Der Einsatz von 5G-Mittelband erhöht die spektralen Backhaul-Anforderungen an Aggregationsknoten, wo die Nachfrage pro Sektor bis zu zehnmal höher sein kann als bei der 4G-Aggregation, und Mikrowellenverbindungen bieten nicht die für dichtere Verkehrslasten erforderliche Kapazität. Telecom Argentina schloss 2025 mit 1.000 5G-Standorten ab und strebt bis Ende 2026 mehr als 2.000 Standorte an, während Claro Argentina 500 Millionen USD für Glasfaser und 5G im Jahr 2026 zugesagt hat. Das Programm „OpenRAN@Brasil” modernisiert das RNP-Netz von einer MPLS-Architektur auf SRv6-Protokolle und unterstützt damit die Transportplanung für offenere Funkzugangsnetz-Deployments. Diese Deployments bringen kohärente Transportanforderungen in Sekundärstädte, wo historisch niedrigere Verkehrsdichte weniger hochkapazitive optische Investitionen unterstützt hat. Der südamerikanische Markt für optische Transponder gewinnt daher Nachfrage aus Zugangs- und Aggregationsnetzen sowie aus etablierten Weitverkehrskorridoren.
Wachstum des Cloud-, KI- und Rechenzentrums-Verbindungsverkehrs
KI-Workloads erzeugen stoßartigen Datenverkehr, der eine latenzarme, vorhersehbare optische Kapazität zwischen Rechenzentrumsstandorten erfordert. Equinix eröffnete im April 2026 den KI-fähigen Standort SP6 in Santana de Parnaíba nach einer Investition von 114 Millionen USD, und Tecto Data Centers kündigte einen Expansionsplan von 2 Milliarden USD für 5 Einrichtungen in Brasilien bis 2028 an. Brasscom prognostizierte für 2025 Investitionen von 9 Milliarden USD in brasilianische Rechenzentren, davon 7 Milliarden USD für Ausrüstung, sowie kumulierte Investitionen von 92 Milliarden USD bis 2031, davon 69 Milliarden USD für Ausrüstung, was eine starke Grundlage für Verbindungskapazitäten schafft. Cirion setzt die Ciena WaveLogic 6 Extreme-Technologie für 1,6 Tb/s-Einzelträger-Wellenlängen über seinen DC Connect-Dienst ein, der mehr als 70 Rechenzentren in Brasilien verbindet.[1]Cirion Technologies, „Cirion beschleunigt den Netzwerkausbau in Brasilien zur Unterstützung der neuen KI-Ära,” Cirion Technologies, ciriontechnologies.com Der südamerikanische Markt für optische Transponder entwickelt sich infolgedessen in Richtung hochkapazitiver Verbindungsdienste, bei denen Kapazität, Reichweite und Latenz gemeinsam bewertet werden.
Hyperscale- und Betreiberinvestitionen in hochkapazitive Unterseerouten
Neue Kabelsysteme schaffen lange Planungszyklen für optische Ausrüstung, da Landestationen für jedes Faserpaar hochkapazitive Leitungsabschlussgeräte benötigen. V.tal kündigte das 9.700 km lange Synapse-System zwischen Brasilien und den Vereinigten Staaten an, mit 16 Faserpaaren, die für 800 Gbps pro Paar ausgelegt sind, und einem Baubeginn in der zweiten Hälfte des Jahres 2026. Cirion rüstet den östlichen Abschnitt seines South America Crossing-Systems auf 1,2 Tbps auf und plant, die SAC-2-Route auf Googles Firmina-System mit 800 Gbps in Betrieb zu nehmen. Sparkle und Entel Bolivia unterzeichneten im Mai 2026 eine Absichtserklärung für einen 4.370 km langen Korridor von Lima nach São Paulo, der auf 60 Tbps mit einer Latenz unter 60 Millisekunden ausgelegt ist. Diese Projekte erweitern den südamerikanischen Markt für optische Transponder über konventionelle terrestrische Verbindungen hinaus und schaffen Beschaffungsmöglichkeiten an Lande-, Verstärkungs- und Verbindungspunkten.
Regionale Migration von 100G zu 400G und 800G kohärenten Wellenlängen
Betreiber mit etablierten 100G-kohärenten Systemen erreichen Erneuerungspunkte und erwägen zunehmend eine direkte Migration auf 400G-Plattformen. Internetdienstanbieter machten 64 % der Padtec TMD400G-Käufe aus, was darauf hindeutet, dass dieser Übergang über die größten Betreibernetze hinausgeht. BR.Digital setzte im August 2025 Ciena WaveLogic 6 Extreme ein und erzielte 1,1 Tb/s über Verbindungen von mehr als 800 km in seinem brasilianischen Netz.[2]Ciena Corporation, „BR.Digital erweitert die Netzkapazität mit Ciena WaveLogic 6,” Ciena, ciena.com Padtec plant, seine TMQ800G-NC-Plattform in der zweiten Hälfte des Jahres 2026 kommerziell verfügbar zu machen. Diese Migration bietet dem südamerikanischen Markt für optische Transponder einen Weg zu größerer Kapazität, ohne dass Betreiber separate Produktflotten mit einzelnen Datenraten unterhalten müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsabwertung und Kostensteigerung bei importierten Geräten | -1.4% | Brasilien und Argentinien, mit gravierenden Auswirkungen auf die Beschaffungsmärkte in São Paulo und Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Zertifizierungs- und Typzulassungsanforderungen | -0.8% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Mangel an Ingenieur- und Außendienstkompetenzen im Bereich kohärenter Optik | -0.5% | Brasiliens Landesinneres und der Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Legacy-Glasfaserreichweite, Energieverbrauch und Standortökonomie außerhalb der wichtigsten Knotenpunkte | -0.4% | Der Rest Südamerikas und Brasiliens nördliche und westliche Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsabwertung und Kostensteigerung bei importierten Geräten
Mehr als 90 % der kohärenten optischen Transponderausrüstung wird international beschafft, sodass eine Abwertung des brasilianischen Real die Gerätekosten in Landeswährung um 10 % bis 15 % erhöhen kann. Dieser Druck verringert das verfügbare Investitionskapital bei kleineren Internetdienstanbietern und kann deren Geräteersatzzyklen verlängern. Telecom Argentina absorbierte den damit verbundenen Druck durch einen erheblichen Anstieg der Investitionsausgaben im Jahr 2025, aber kleinere regionale Anbieter haben weniger Möglichkeiten, mit Währungsvolatilität umzugehen. Große Betreiber können Absicherungsvereinbarungen oder Beschaffungsverträge in US-Dollar nutzen, während regionale Anbieter in der Regel direkt mit dem lokalen Kostenanstieg konfrontiert sind. Der südamerikanische Markt für optische Transponder weist daher ungleiche Einkaufsbedingungen zwischen großen Betreibern und kleineren Anbietern auf.
Fragmentierte Zertifizierungs- und Typzulassungsanforderungen
Brasilien und Argentinien verlangen separate Zulassungsverfahren für aktive optische Telekommunikationsgeräte mit unterschiedlichen Test- und Dokumentationsanforderungen. Der Konformitäts- und Homologierungsrahmen von ANATEL gilt für optische Leitungsabschlussprodukte.[3]Agência Nacional de Telecomunicações, „Resolução nº 715, de 23 de outubro de 2019,” ANATEL, anatel.gov.br Das ANATEL-Zulassungsverfahren kann pro Produktmodell 8 bis 12 Wochen dauern, was die Einführung von Hardware-Varianten oder neuen Betriebsmodi verzögert. ENACOM kann bestimmte ausländische Prüfberichte akzeptieren, die internationalen Standards entsprechen, aber Anbieter tragen dennoch separate Qualifizierungskosten für beide nationalen Märkte. Das Fehlen eines regionalen gegenseitigen Anerkennungsrahmens zwingt Anbieter, die länderübergreifende Rollouts anstreben, zur Pflege von 5 oder mehr Zulassungsportfolios, was Lieferanten mit bestehenden Zulassungsbibliotheken begünstigt und die Einstiegskosten für neuere Teilnehmer im südamerikanischen Markt für optische Transponder erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Übertragungstechnologie: Kohärente Plattformen führen Kapazitäts-Upgrades an
Die kohärente Übertragungstechnologie machte im Jahr 2025 80,39 % des regionalen Umsatzes aus und soll bis 2031 mit einem CAGR von 7,45 % wachsen. Im südamerikanischen Markt für optische Transponder spiegelt die Marktposition die Fähigkeit digitaler Signalprozessor-Plattformen wider, spektrale Effizienz und anpassbare Reichweite über lange Netzwerkstrecken bereitzustellen. Probabilistisches Konstellations-Shaping unterstützt diese Leistungsanforderungen, indem es Betreibern hilft, die Kapazität an die Verbindungsbedingungen anzupassen. Netzbetreiber nutzen diese Funktionen dort, wo große Entfernungen und sich ändernde Verkehrsmuster feste Übertragungseinstellungen weniger geeignet machen. Kohärente Plattformen unterstützen auch die höheren Kanalraten, die für die Backbone-Modernisierung und Rechenzentrumsverbindung erforderlich sind.
Nicht-kohärente Systeme bleiben für Campus- und Intra-Metro-Verbindungen unter 80 km relevant, wo Verkehrsvolumen und Entfernungen die Kosten kohärenter digitaler Signalprozessoren nicht immer rechtfertigen. Ihre Rolle schränkt sich ein, da kohärente steckbare Module sich auf Basis der Kosten pro Bit bei kapazitätsintensiven Deployments der Kostenparität annähern. Eletronet wählte Nokia 1830 PSS- und 1830 GX-Plattformen für seine Backbone-Modernisierung und ermöglicht damit Kanalgeschwindigkeiten von bis zu 1,2 Tb/s.[4]NEC Corporation, „NEC und Nokia erweitern Eletronets optisches Glasfasernetz in Brasilien um 50 %,” NEC, nec.com Das Projekt zeigt, dass kohärente Kapazitäten über 800 Gbps zu einer praktischen Beschaffungsoption für brasilianische Weitverkehrsrouten werden. Dieser Technologiewandel unterstützt einen einheitlicheren Geräteansatz in Betreiber-, Internetdienstanbieter- und Rechenzentrumsnetzwerken.


Nach Datenrate: 400G stützt das Volumen, während 800G die Kapazität steigert
Das Segment über 100 Gbps bis 400 Gbps hielt im Jahr 2025 49,16 % des regionalen Umsatzes. Im südamerikanischen Markt für optische Transponder ist dieses Segment die wichtigste kommerzielle Wahl für Betreiber und Internetdienstanbieter, die ältere 100G-Geräte ersetzen. Padtec meldete Verkäufe von 1.000 TMD400G-Einheiten in ganz Südamerika, was darauf hindeutet, dass der Übergang regionale Internetdienstanbieter-Netze erreicht hat. Flexible 400G-Systeme ermöglichen es Betreibern, die Kanalraten vor Ort zu erhöhen, wodurch der Bedarf an separaten 100G-Geräten mit einzelner Datenrate reduziert wird. Diese Fähigkeit macht das Segment für umfassende Netzwerkerneuerungsprogramme geeignet.
Das Segment bis zu 100 Gbps verliert Wertanteile, da Betreiber flexible Plattformen bevorzugen, die höhere Raten unterstützen können, wenn der Datenverkehr steigt. Das Segment über 400 Gbps bis 800 Gbps dient als Übergangsstufe für nationale Backbone-Upgrades, bei denen der Kapazitätsbedarf steigt, die Deployment-Bedingungen jedoch variieren. Das Segment über 800 Gbps soll bis 2031 einen CAGR von 11,60 % verzeichnen, unterstützt durch Untermeerabschlüsse, Hyperscale-Verbindungen und Backbone-Projekte der nächsten Generation. Das Modernisierungsprogramm von Eletronet ermöglicht bis zu 1,2 Tb/s pro Kanal, was auf eine Verlagerung hin zu hochkapazitiver Backbone-Beschaffung hindeutet. Der südamerikanische Markt für optische Transponder hat daher 400G als Volumenbasis beibehalten und gleichzeitig die Einführung hochkapazitiver Plattformen ausgeweitet.
Nach Netzwerkanwendung: Weitverkehrsumsatz führt, während Rechenzentrumsverbindung voranschreitet
Weitverkehrsanwendungen hielten im Jahr 2025 35,67 % des regionalen Umsatzes. Im südamerikanischen Markt für optische Transponder erstreckt sich der Korridor von São Paulo nach Fortaleza über 2.700 km, während wichtige Routen in Argentinien 1.000 km überschreiten. Diese Entfernungen machen die kohärente Übertragung zur kommerziell tragfähigen Wahl für Strecken über 500 km. Die Weitverkehrsnachfrage bleibt an die verstreuten Bevölkerungszentren der Region und die Notwendigkeit gebunden, Küstenknotenpunkte mit Binnennetzen zu verbinden. Sie unterstützt auch eine stetige Nachfrage nach Ersatz, da Betreiber die Kapazität auf etablierten Routen ausbauen.
Metro-Anwendungen schreiten voran, da die 5G-Verdichtung den Druck auf die Netzwerkaggregation in Stadtnetzen erhöht. Die Untersee-Nachfrage tritt in einen mehrjährigen Ausgabenzyklus ein, der mit Synapse, SAC-2 auf Googles Firmina-System und der Malbec-Kabelerweiterung nach Porto Alegre verbunden ist. Die Rechenzentrumsverbindung soll bis 2031 mit einem CAGR von 9,15 % wachsen und ist damit die am schnellsten wachsende Netzwerkanwendung. Campus-Cluster in São Paulo und Santiago benötigen vorhersehbare Wellenlängendienste für den Ost-West-Verkehr zwischen Einrichtungen. Dedizierte kohärente Transponder erfüllen diese Anforderungen direkter als die statistische Multiplexierung auf Paketebene, was den südamerikanischen Markt für optische Transponder sowohl in Metro- als auch in Überlandrouten unterstützt.

Nach Endnutzer: Telekommunikationsanbieter führen, während Cloud-Betreiber schneller wachsen
Telekommunikationsdienstleister machten im Jahr 2025 67,15 % des regionalen Umsatzes aus. Der südamerikanische Markt für optische Transponder bedient nationale Betreiber und regionale Internetdienstanbieter, die 64 % des TMD400G-Volumens von Padtec ausmachten. Diese breite Kundenbasis macht die Modernisierung von Telekommunikationsnetzen zur größten Quelle kurzfristiger Geräteanfragen. Regierungs- und Verteidigungsnutzer sorgen für stabile Einnahmen, da öffentliche Netze eine belastbare nationale Backbone-Kapazität erfordern. Arsat rüstet Argentiniens Refefo-Netz auf eine Core-Kapazität von 800 Gbps und eine Peering-Kapazität von 1,2 Tbps auf, finanziert durch IDB- und Fonplata-Darlehen in Höhe von insgesamt 118 Millionen USD.
Cloud- und Hyperscale-Rechenzentrumsbetreiber sollen bis 2031 einen CAGR von 9,40 % verzeichnen. Ihre Expansion ist mit neuen südamerikanischen Präsenzpunkten verbunden, die KI- und Streaming-Workloads bedienen. Diese Kunden legen besonderen Wert auf OpenROADM-Interoperabilität und Rechenzentrumsverbindungslatenz unter einer Millisekunde. Ihre Beschaffungsanforderungen begrenzen die qualifizierte Lieferantenbasis auf Anbieter, die OpenROADM-konforme Systeme mit Raten über 400 Gbps bereitstellen können. Infolgedessen hat die südamerikanische Branche für optische Transponder unterschiedliche Einkaufskriterien für große Cloud-Betreiber und Telekommunikationsanbieter, auch wenn beide Gruppen ähnliche Wellenlängen einsetzen.
Geografische Analyse
Brasilien machte im Jahr 2025 66,50 % des regionalen Umsatzes aus und soll bis 2031 mit einem CAGR von 7,25 % wachsen. Der südamerikanische Markt für optische Transponder in Brasilien wird durch den OPGW-Backbone-Ausbau, Hyperscale-Rechenzentrumsinvestitionen und geplante Unterseekabelaktivitäten gestützt. Eletronet erweitert sein Netz von 8.000 km auf 26.000 km in 23 Bundesstaaten, unterstützt durch Investitionen von 157 Millionen BRL (30,4 Millionen USD). Das Programm umfasste bis Ende 2026 auch 255 Edge-Rechenzentren und schafft damit mehr Standorte, an denen hochkapazitiver Transport erforderlich sein kann. Die ANATEL-Zulassungsanforderungen bleiben eine wichtige Markteintrittsüberlegung, da das 8- bis 12-wöchige Verfahren Anbieter begünstigt, die bereits über Produktzulassungen verfügen.
São Paulo bleibt der führende Hyperscale-Knotenpunkt in Brasilien. Equinix eröffnete SP6 im April 2026 mit einer Investition von 114 Millionen USD, während Tecto Data Centers einen Expansionsplan von 2 Milliarden USD bis 2028 ankündigte. Terranova begann auch die erste Phase eines 216-MW-Campus in Campinas mit einer Investition von 500 Millionen USD. Diese Projekte erhöhen die Beschaffung von Rechenzentrumsverbindungen in mehreren Metropolkorridoren.
Argentinien ist die bedeutendste sekundäre Quelle regionaler Nachfrage, gestützt durch beschleunigte Investitionen in 5G, Glasfaser und Backbone-Netze. Telecom Argentina gab 2025 1,48 Billionen ARS (1,02 Milliarden USD) für Investitionsausgaben aus und strebt mehr als 2.000 5G-Standorte und 1,3 Milliarden USD an Investitionsausgaben im Jahr 2026 an. Claro Argentina verpflichtete sich 2026 zu 500 Millionen USD für Glasfaser, 5G und ein neues Rechenzentrum in Buenos Aires, während Arsats Refefo-Upgrade hochkapazitive kohärente Wellenlängendienste in den föderalen Backbone einführt und regionalen Betreibern ein nationales Referenz-Deployment bietet. Chile, Peru, Kolumbien, Ecuador und kleinere Märkte werden relevanter, da grenzüberschreitende Glasfasertransitrouten und Rechenzentrumsstandorte expandieren, während Conecta Infra 350 Millionen USD für mehr als 6.000 km betreiberneutraler Weitverkehrs-Glasfaser zwischen Chile, Argentinien und Brasiliens Rechenzentrumsknotenpunkten bis 2028 ankündigte. Santiago ist der sekundäre Hyperscale-Knotenpunkt, während der Bio-Ozeanische Korridor die Transpondernachfrage nach Peru und Bolivien ausweitet.
Wettbewerbslandschaft
Der südamerikanische Markt für optische Transponder weist im hochkapazitiven Segment eine moderate Konzentration auf. Eine kleine Gruppe globaler Lieferanten aus Europa, Nordamerika und China macht über 400 Gbps Umsatz in Betreiber- und Unterseekabelanwendungen aus. Der Preiswettbewerb ist unterhalb von 400 Gbps stärker, wo das Internetdienstanbieter-Segment eine größere Lieferantenvielfalt aufweist. Padtec ist der wichtigste regionale Lieferant, da das Unternehmen lokal produziert, über eine ANATEL-Zertifizierung verfügt und eine etablierte Kundenbasis bei Internetdienstanbietern hat. Die lokale Präsenz bietet eine regionale Option für Betreiber, die eine etablierte Zulassungsabdeckung und direkten Zugang zu Support suchen.
Im Juni 2026 gründete Padtec Padtec Marine Networks und erwarb einen 85-prozentigen Anteil an LEV Brasil, wodurch Meerestechnik und Geowissenschaften zum optischen Systemgeschäft hinzugefügt wurden. Dieser Schritt schafft eine durchgängige regionale Kompetenz in der terrestrischen Transponderfertigung und im Unterseekabelingenieurwesen. Padtec präsentierte auch den TMQ800G-NC auf dem Abrint Global Congress 2026 mit OpenROADM-konformer Optik und geplanter Verfügbarkeit in der zweiten Hälfte des Jahres 2026. Diese Maßnahmen positionieren das Unternehmen, um die Nachfrage von Hyperscale- und KI-Rechenzentrumskunden zu erfüllen, die hochkapazitive offene optische Plattformen benötigen.
Die Konformität mit dem OpenROADM Multi-Source Agreement wird zu einem wichtigen Qualifikationsfaktor für große Betreiberverträge, wie von 4 Anbietern auf der OFC 2026 demonstriert, und verlagert den Wettbewerb hin zu Reichweitenleistung, Energieverbrauch und Software-Orchestrierung statt zu proprietärer Gerätebindung. Cirion startete 2026 sein Netzwerk-als-Dienst-Angebot in Südamerika und nutzte die Ciena Navigator Network Control Suite zur Automatisierung der Wellenlängenbereitstellung über Programmierschnittstellen. Das Modell kann den Wert in Richtung Netzwerkautomatisierung verlagern und die Abhängigkeit von manueller Bereitstellung verringern. Die stärksten Chancen bestehen bei Rechenzentrumsverbindungen über 800 Gbps, Versorgungsunternehmen-Glasfaserrouten außerhalb des Eletronet-Netzes und Sekundärstädten, in denen 5G neue kohärente Transportanforderungen schafft. Anbieter, die die automatisierte Optimierung und Fehlerbehebung verbessern, können die Außendienstbeschränkungen reduzieren, die Deployments außerhalb der wichtigsten Ballungsräume verlangsamen.
Marktführer der südamerikanischen Branche für optische Transponder
Ciena Corporation
Nokia Corporation
Cisco Systems, Inc.
Padtec S.A.
NEC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Tecto Data Centers und V.tal verbanden in Partnerschaft mit Lightera die Rechenzentren TFOR2 und TFOR3 in Fortaleza mit 864 optischen Fasern mit rollbarer Bandtechnologie zur Unterstützung von KI-, Cloud- und Hyperscale-Workloads. Das Deployment fördert hochdichte DCI-Optikverbindungspraktiken an einem der wichtigsten Unterseekabel-Landepunkte Südamerikas.
- August 2026: DE-CIX und Eletronet erweiterten Brasiliens Verbindungsinfrastruktur und ermöglichten Eletronet-Kunden den Zugang zum globalen Cloud- und Netzwerk-Ökosystem von DE-CIX über hochkapazitive 100-GE- und 400-GE-Verbindungen. Die Partnerschaft erstreckt sich über Eletronets 26.000 km umfassendes OPGW-Netz und 255 Edge-Rechenzentren und stärkt Brasiliens Position als primärer optischer Transportknotenpunkt Südamerikas.
- Juni 2026: Padtec Holding S.A. gründete Padtec Marine Networks und erwarb einen 85-prozentigen Anteil an LEV Brasil, wodurch Meerestechnik und Geowissenschaften mit Padtecs kohärentem optischen Systemportfolio integriert wurden. Die Transaktion macht Padtec zum einzigen südamerikanischen Unternehmen, das eine durchgängige Kompetenz in der terrestrischen Transponderfertigung und im Unterseekabelingenieurwesen bietet.
- Mai 2026: Cirion Technologies startete sein Netzwerk-als-Dienst-Angebot in Südamerika und ermöglichte eine API-basierte automatisierte Wellenlängenbereitstellung über sein 105.000 km umfassendes Glasfaser- und Unterseenetz mithilfe der Ciena Navigator Network Control Suite. Die Plattform markiert das erste kommerzielle Netzwerk-als-Dienst-Deployment im großen Maßstab im südamerikanischen optischen Transportsegment.


Berichtsumfang des südamerikanischen Marktes für optische Transponder
Der Umsatz des südamerikanischen Marktes für optische Transponder wird durch den Verkauf von optischen Transpondern und zugehöriger transponderbasierter Übertragungsausrüstung über Datenraten von 100 Gbps bis über 800 Gbps erzielt, die an Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierungs- und Verteidigungsorganisationen sowie andere Endnutzer geliefert werden.
Der Bericht über den südamerikanischen Markt für optische Transponder ist segmentiert nach Übertragungstechnologie (kohärent und nicht-kohärent), Datenrate (bis zu 100 Gbps, über 100 Gbps bis 400 Gbps, über 400 Gbps bis 800 Gbps und über 800 Gbps), Netzwerkanwendung (Metro, Weitverkehr, Rechenzentrumsverbindung, Untersee und andere Netzwerkanwendungen), Endnutzer (Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierung und Verteidigung sowie andere Endnutzer) und Land (Brasilien, Argentinien und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kohärent |
| Nicht-kohärent |
| Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps |
| Über 400 Gbps bis 800 Gbps |
| Über 800 Gbps |
| Metro |
| Weitverkehr |
| Rechenzentrumsverbindung |
| Untersee |
| Andere Netzwerkanwendungen |
| Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber |
| Unternehmen |
| Regierung und Verteidigung |
| Andere Endnutzer |
| Brasilien |
| Argentinien |
| Rest Südamerikas |
| Nach Übertragungstechnologie | Kohärent |
| Nicht-kohärent | |
| Nach Datenrate | Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps | |
| Über 400 Gbps bis 800 Gbps | |
| Über 800 Gbps | |
| Nach Netzwerkanwendung | Metro |
| Weitverkehr | |
| Rechenzentrumsverbindung | |
| Untersee | |
| Andere Netzwerkanwendungen | |
| Nach Endnutzer | Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber | |
| Unternehmen | |
| Regierung und Verteidigung | |
| Andere Endnutzer | |
| Nach Land | Brasilien |
| Argentinien | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Markt für optische Transponder?
Er wird für 2026 auf 0,36 Milliarden USD geschätzt und soll bis 2031 0,5 Milliarden USD erreichen, bei einem CAGR von 6,79 %.
Was treibt die Nachfrage nach optischen Transpondern in Südamerika an?
Der Ausbau des 5G-Backhaulings, Cloud- und KI-Rechenzentrumsdatenverkehr, neue Unterseerouten und 100G-zu-400G-Upgrades steigern die Nachfrage.
Welche Übertragungstechnologie führt die regionale Nachfrage an?
Die kohärente Übertragungstechnologie hielt im Jahr 2025 einen Umsatzanteil von 80,39 % und soll bis 2031 mit einem CAGR von 7,45 % wachsen.
Welche Datenrate wächst in Südamerika am schnellsten?
Das Segment über 800 Gbps soll bis 2031 einen CAGR von 11,60 % verzeichnen, unterstützt durch Untersee-, Hyperscale- und Backbone-Deployments.
Welche Anwendung hat die stärksten Aussichten für optische Transponder?
Die Rechenzentrumsverbindung soll bis 2031 mit einem CAGR von 9,15 % wachsen, da Campus-Cluster vorhersehbare hochkapazitive Wellenlängen benötigen.
Warum führt Brasilien die regionale optische Transportnachfrage an?
Brasilien hielt im Jahr 2025 66,50 % des regionalen Umsatzes aufgrund des OPGW-Backbone-Ausbaus, der Rechenzentrumsinvestitionen und neuer Unterseekabelaktivitäten.
Seite zuletzt aktualisiert am:



