
南米光トランスポンダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.33 十億米ドル |
| 市場規模 (2026) | 0.36 十億米ドル |
| 市場規模 (2031) | 0.5 十億米ドル |
| Growth Rate (2026 - 2031) | 6.79 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米光トランスポンダー市場分析
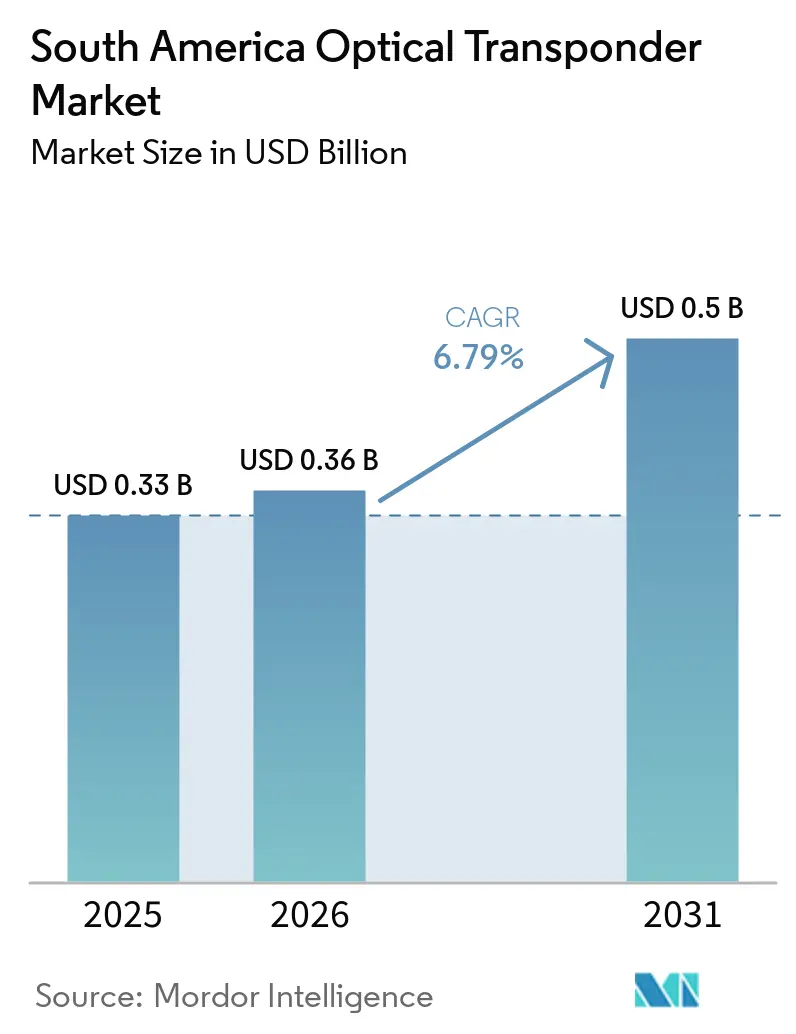
南米光トランスポンダー市場規模は、2025年に0.33 ビリオン 米ドル、2026年に0.36 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 6.79%で成長し、2031年までに0.5 ビリオン 米ドルに達する見込みです。長距離陸上ルートにおける容量制約が南米光トランスポンダー市場の需要を支え、計画中の海底ケーブルシステムおよびデータセンター相互接続活動の拡大が後押ししています。マイクロソフトはブラジルのクラウドおよびAIに147億レアル(27億 米ドル)を投資することを表明し、グーグルは2027年までに12億 米ドルを超える地域投資を約束しており、高容量データセンター接続への需要を強化しています。南米光トランスポンダー市場はまた、通信ネットワークのアップグレードとデータセンター相互接続支出という2つの需要源から恩恵を受けており、単一の顧客グループへの依存を低減しています。
主要レポートのポイント
- 伝送技術別では、コヒーレント伝送技術が2025年の南米光トランスポンダー市場の80.39%を占め、2031年にかけてCAGR 7.45%で拡大する見込みです。
- データレート別では、100 Gbpsを超え400 Gbps以下の区分が2025年の南米光トランスポンダー市場の49.16%を占め、800 Gbpsを超える区分は2031年にかけてCAGR 11.60%を記録する見込みです。
- ネットワークアプリケーション別では、長距離アプリケーションが2025年の南米光トランスポンダー市場の35.67%を占め、データセンター相互接続は2031年にかけてCAGR 9.15%で拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年の南米光トランスポンダー市場の67.15%を占め、クラウドおよびハイパースケールデータセンター事業者は2031年にかけてCAGR 9.40%を記録する見込みです。
- 国別では、ブラジルが2025年の南米光トランスポンダー市場の66.50%を占め、2031年にかけてCAGR 7.25%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米光トランスポンダー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gおよびファイバーバックホール容量の拡大 | +2.0% | ブラジル、アルゼンチン、チリ、 特にサンパウロ、ブエノスアイレス、サンティアゴでの早期成果 | 短期(2年以内) |
| クラウド、AI、およびデータセンター相互接続トラフィックの成長 | +1.8% | ブラジル(サンパウロおよび フォルタレザを含む)、チリ(サンティアゴを含む) | 中期(2〜4年) |
| ハイパースケールおよびキャリアによる高容量海底ルートへの投資 | +1.3% | ブラジル、アルゼンチン、および 南米のその他地域 | 長期(4年以上) |
| 100Gから400Gおよび800Gコヒーレント波長への地域的移行 | +0.9% | ブラジルおよびアルゼンチン | 中期(2〜4年) |
| ブラジルのOPGWベースのバックボーンおよびエッジデータセンターの拡大 | +0.6% | ブラジル(パラ、マトグロッソ、 アクレを含む) | 短期(2年以内) |
| 地域ISPにおけるオープン光ネットワーキングの採用 | +0.4% | ブラジルおよびアルゼンチン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gおよびファイバーバックホール容量の拡大
5Gミッドバンドの展開により、集約ノードにおけるバックホールのスペクトル要件が増大しており、セクターあたりの需要は4G集約の10倍に達する場合があり、マイクロ波リンクではより高密度なトラフィック負荷に必要な容量を提供できません。テレコム・アルゼンチンは2025年末に1,000か所の5Gサイトを達成し、2026年末までに2,000か所以上を目標としており、クラロ・アルゼンチンは2026年にファイバーと5Gに5億 米ドルを投資することを表明しました。「OpenRAN@Brasil」プログラムは、RNPネットワークをMPLSアーキテクチャからSRv6プロトコルへと近代化し、よりオープンな無線アクセス展開のためのトランスポート計画を支援しています。これらの展開により、コヒーレントトランスポートの要件が地方都市にも及ぶようになっており、歴史的に低いトラフィック密度のため高容量光投資が少なかった地域でも需要が生まれています。南米光トランスポンダー市場は、アクセスおよび集約ネットワークと既存の長距離回廊の両方から需要を獲得しています。
クラウド、AI、およびデータセンター相互接続トラフィックの成長
AIワークロードはバースト性のトラフィックを生成し、データセンター拠点間で低遅延かつ予測可能な光容量を必要とします。エクイニクスは2026年4月に1億1,400万 米ドルを投資してサンタナ・デ・パルナイバにAI対応のSP6サイトをオープンし、テクト・データセンターズは2028年までにブラジルの5施設に20億 米ドルの拡張計画を発表しました。ブラスコムは2025年のブラジルのデータセンター投資を90億 米ドル(うち設備に70億 米ドル)と予測し、2031年までの累積投資を920億 米ドル(うち設備に690億 米ドル)と見込んでおり、相互接続容量の強固な基盤を確立しています。シリオンは、ブラジルの70か所以上のデータセンターを接続するDCコネクトサービスを通じて、1.6 Tb/sシングルキャリア波長向けにCiena WaveLogic 6 Extremeテクノロジーを展開しています。[1]Cirion Technologies、「Cirion Accelerates Network Expansion in Brazil to Support the New Era of AI」、Cirion Technologies、ciriontechnologies.com 南米光トランスポンダー市場は、その結果として、容量・到達距離・遅延を総合的に評価する高容量相互接続サービスへと移行しています。
ハイパースケールおよびキャリアによる高容量海底ルートへの投資
新しいケーブルシステムは、光機器の長い計画サイクルを生み出します。陸揚げ局では各ファイバーペアに高容量の回線終端装置が必要となるためです。V.talは、ブラジルと米国を結ぶ9,700 kmのシナプスシステムを発表しました。このシステムは16ファイバーペアで構成され、ペアあたり800 Gbpsをサポートするよう設計されており、建設は2026年下半期に開始予定です。シリオンは南米クロッシングシステムの東部区間を1.2 Tbpsにアップグレードし、グーグルのファーミナシステム上のSAC-2ルートを800 Gbpsで開通させる計画です。スパークルとエンテル・ボリビアは2026年5月に、リマからサンパウロを結ぶ4,370 kmの回廊に関する覚書を締結しました。このルートは60ミリ秒以下の遅延で60 Tbpsまでスケールするよう設計されています。これらのプロジェトは、南米光トランスポンダー市場を従来の陸上リンクを超えて拡大させ、陸揚げ・増幅・相互接続ポイントでの調達機会を創出しています。
100Gから400Gおよび800Gコヒーレント波長への地域的移行
既存の100Gコヒーレントシステムを持つ事業者はリフレッシュの時期を迎えており、400Gプラットフォームへの直接移行を検討するケースが増えています。インターネットサービスプロバイダーがPadtec TMD400G購入の64%を占めており、この移行が最大手のキャリアネットワーク以外にも広がっていることを示しています。BR.Digitalは2025年8月にCiena WaveLogic 6 Extremeを導入し、ブラジルのネットワーク上で800 kmを超えるリンクで1.1 Tb/sを達成しました。[2]Ciena Corporation、「BR.Digital Expands Network Capacity with Ciena WaveLogic 6」、Ciena、ciena.com Padtecは2026年下半期にTMQ800G-NCプラットフォームを商業的に提供する予定です。この移行により、南米光トランスポンダー市場は、事業者が個別のシングルレート製品群を維持することなく、より大きな容量へと向かう道筋を得ています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 通貨安と輸入機器コストのインフレ | -1.4% | ブラジルおよびアルゼンチン(特にサンパウロおよびブエノスアイレスの調達市場で深刻) | 短期(2年以内) |
| 認証および型式承認要件の断片化 | -0.8% | ブラジルおよびアルゼンチン | 中期(2〜4年) |
| コヒーレント光学エンジニアリングおよびフィールドサービス技術者の不足 | -0.5% | ブラジル内陸部および南米のその他地域 | 中期(2〜4年) |
| 主要ハブ以外における既存ファイバーの到達距離・電力・サイト経済性の制約 | -0.4% | 南米のその他地域およびブラジルの北部・西部州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
通貨安と輸入機器コストのインフレ
コヒーレント光トランスポンダー機器の90%以上が国際調達であるため、ブラジルレアルの下落により現地通貨建ての機器コストが10%〜15%上昇する可能性があります。この圧力は中小インターネットサービスプロバイーの設備投資余力を低下させ、機器の更新サイクルを長期化させる可能性があります。テレコム・アルゼンチンは2025年に設備投資を大幅に増加させることでこの圧力を吸収しましたが、中小地域プロバイダーには通貨変動を管理する選択肢が少ない状況です。大手キャリアはヘッジ手段や米ドル建て調達契約を活用できますが、地域プロバイダーは一般的にコスト増加を直接負担することになります。南米光トランスポンダー市場は、そのため、大手事業者と中小プロバイダーの間で購買条件に格差が生じています。
認証および型式承認要件の断片化
ブラジルとアルゼンチンは、アクティブ光通信機器に対して別々の承認経路を要求しており、試験および文書要件が異なります。ANATELの適合性・認証フレームワークは光回線端末製品に適用されます。[3]国家通信庁、「Resolução nº 715, de 23 de outubro de 2019」、ANATEL、anatel.gov.br ANATELの承認プロスは製品モデルごとに8〜12週間を要し、ハードウェアの変形版や新しい動作モードの導入が遅延します。ENACOMは国際標準を満たす一部の外国試験報告書を受け入れることができますが、ベンダーは両国市場で別途資格取得コストを負担します。地域相互承認フレームワークが存在しないため、複数国展開を目指すベンダーは5つ以上の承認ポートフォリオを維持する必要があり、既存の承認ライブラリを持つサプライヤーが有利となり、南米光トランスポンダー市場への新規参入コストが上昇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
伝送技術別:コヒーレントプラットフォームが容量アップグレードをリード
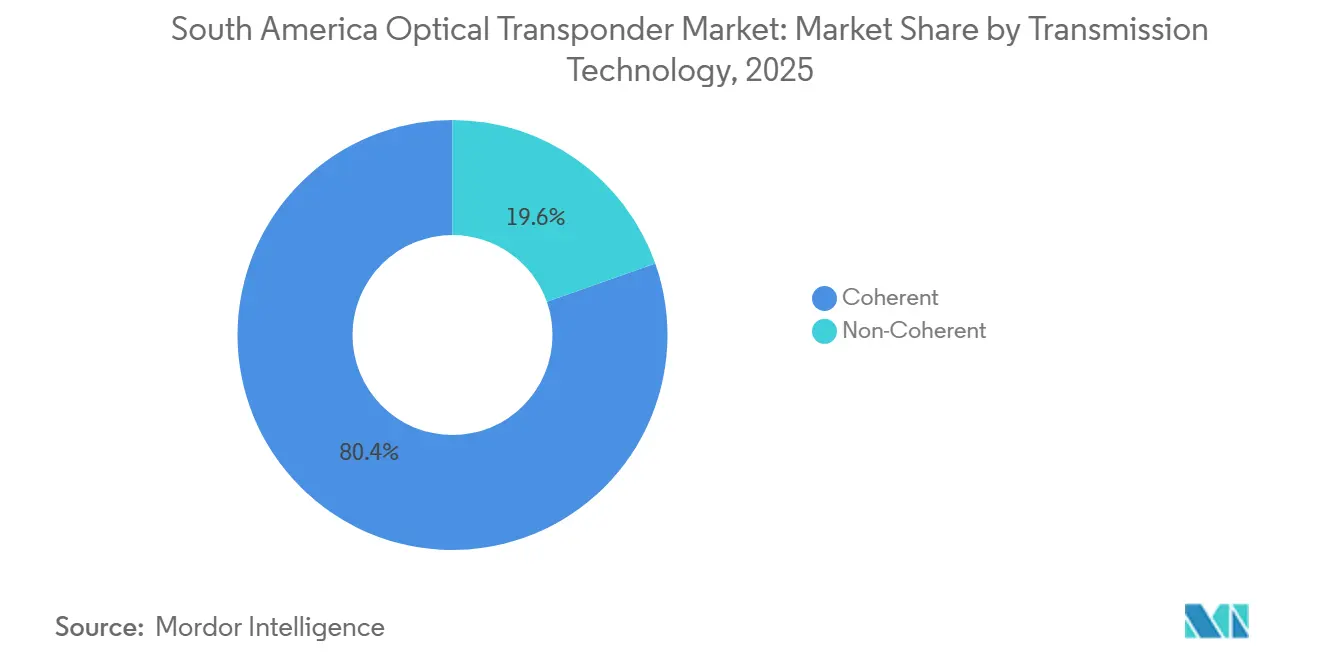
コヒーレント伝送技術は2025年の地域収益の80.39%を占め、2031年にかけてCAGR 7.45%で拡大する見込みです。南米光トランスポンダー市場において、この市場ポジションはデジタル信号処理プラットフォームが長いネットワークスパンにわたってスペクトル効率と適応可能な到達距離を提供する能力を反映しています。確率的コンステレーションシェーピングは、事業者がリンク条件に応じて容量を調整できるうにすることで、これらの性能要件を支援しています。ネットワーク事業者は、長距離と変化するトラフィックパターンにより固定伝送設定が適さない場合にこれらの機能を活用しています。コヒーレントプラットフォームはまた、バックボーンの近代化とデータセンター相互接続に必要な高いチャネルレートをサポートしています。
非コヒーレントシステムは、トラフィック量と距離がコヒーレントデジタル信号処理のコストを常に正当化するわけではない80 km以下のキャンパスおよびイントラメトロリンクにおいて引き続き有効です。コヒーレントプラグアブルモジュールが容量集約型展開においてビットあたりのコストパリティに近づくにつれ、その役割は縮小しています。エレトロネットはバックボーン近代化のためにNokia 1830 PSSおよび1830 GXプラットフォームを選択し、最大1.2 Tb/sのチャネル速度を実現しました。[4]NEC Corporation、「NEC and Nokia to Expand Eletronet's Optical Fiber Network in Brazil by 50%」、NEC、nec.com このプロジェクトは、800 Gbpsを超えるコヒーレント容量がブラジルの長距離ルートにおける実用的な調達オプションになりつつあることを示しています。この技術シフトは、キャリア、インターネットサービスプロバイダー、およびデータセンターネットワーク全体でより一貫した機器アプローチを支援しています。


データレート別:400Gが数量をけん引し、800Gが容量を向上
100 Gbpsを超え400 Gbps以下の区分は2025年の地域収益の49.16%を占めました。南米光トランスポンダー市場において、この区分はキャリアおよびインターネットサービスプロバイダーにとって主要な商業的選択肢であり、旧来の100G機器を置き換えています。Padtecは南米全で1,000台のTMD400Gを販売したと報告しており、この移行が地域のインターネットサービスプロバイダーネットワークにまで及んでいることを示しています。フレキシブルレート400Gシステムにより、事業者はチャネルレートをその場で増加させることができ、個別のシングルレート100G機器を調達する必要性を低減します。この機能により、この区分は幅広いネットワーク更新プログラムに適しています。
100 Gbps以下の区分は、事業者がトラフィック増加時により高いレートをサポートできるフレキシブルプラットフォームを好むにつれ、価値シェアを失っています。400 Gbpsを超え800 Gbps以下の区分は、容量ニーズが高まっているが展開条件が異なる国家バックボーンアップグレードの移行段階として機能しています。800 Gbpsを超える区分は、海底終端、ハイパースケール相互接続、および次世代バックボーンプロジェクトに支えられ、2031年にかけてCAGR 11.60%を記録する見込みです。エレトロネットの近代化プログラムはチャネルあたり最大1.2 Tb/sを実現しており、高容量バックボーン調達へのシフトを示していま。南米光トランスポンダー市場は、400Gを数量ベースとして維持しながら、高容量プラットフォームの採用を拡大しています。
ネットワークアプリケーション別:長距離収益がリードし、DCIが前進
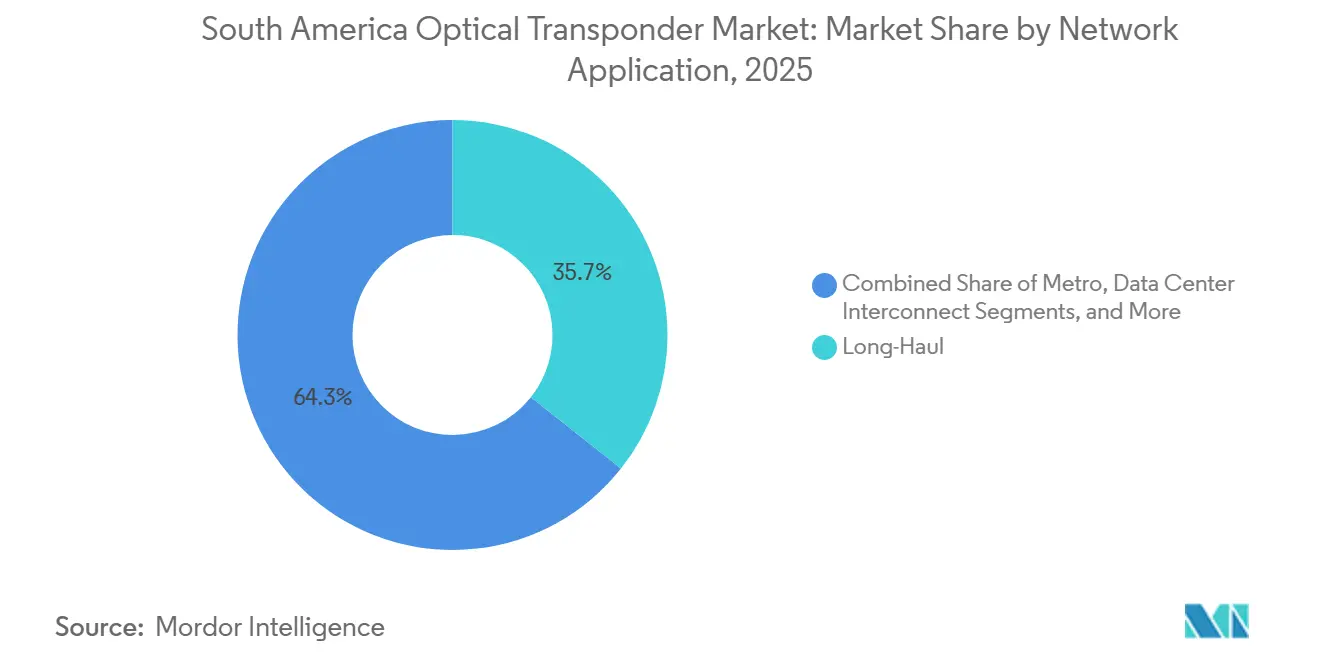
長距離アプリケーションは2025年の地域収益の35.67%を占めました。南米光トランスポンダー市場において、サンパウロからフォルタレザへの回廊は2,700 kmに及び、アルゼンチンの主要ルートは1,000 kmを超えます。これらの距離により、500 kmを超えるスパンではコヒーレント伝送が商業的に実行可能な選択肢となっています。長距離需要は、地域の分散した人口集中地と沿岸ハブを内陸ネットワークと接続する必要性に結びついています。また、事業者が既存ルートの容量をアップグレードするにつれ、安定した更新需要を支えています。
メトロアプリケーションは、5Gの高密度化が都市ネットワークにおけるネットワーク集約への圧力を高めるにつれ進展しています。海底需要は、シナプス、グーグルのファーミナシステム上のSAC-2、およびポルト・アレグレへのマルベックケーブル延伸に関連した複数の支出サイクルに入っています。データセンター相互接続は2031年にかけてCAGR 9.15%で拡大する見込みであり、最も成長の速いネットワークアプリケーションとなっています。サンパウロとサンティアゴのキャンパスクラスターは、施設間の東西トラフィックに予測可能な波長サービスを必要としています。専用コヒーレントトランスポンダーは、パケット層の統計的多重化よりもこれらの要件を直接的に満たしており、南米光トランスポンダー市場をメトロおよび都市間ルートの両方で支えています。

エンドユーザー別:通信プロバイダーがリードし、クラウド事業者がより速く拡大
通信サービスプロバイダーは2025年の地域収益の67.15%を占めました。南米光トランスポンダー市場は、Padtecの TMD400G数量の64%を占めた国内キャリアおよび地域インターネットサービスプロバイダーにサービスを提供しています。この幅広い顧客基盤により、通信ネットワークの近代化が近期の機器需要の最大の源泉となっています。政府および防衛ユーザーは安定した収益を提供しており、公共ネットワークは強靭な国家バックボーン容量を必要としています。アルサットはIDBおよびフォンプラタのローン合計1億1,800万 米ドルの融資を活用し、アルゼンチンのレフェフォネットワークを800 Gbpsコア容量および1.2 Tbpsピアリング容量にアップグレードしています。
クラウドおよびハイパースケールデータセンター事業者は2031年にかけてCAGR 9.40%を記録する見込みです。その拡大は、AIおよびストリーミングワークロードに対応する南米の新しいプレゼンスポイントの開設と連動しています。これらの顧客は、OpenROADMの相互運用性とサブミリ秒のデータセンター相互接続遅延を特に重視しています。その調達要件により、400 Gbpsを超えるレートでOpenROADM準拠システムを提供できるベンダーに適格サプライヤーが限定されます。その結果、南米光トランスポンダー産業では、両グループが同様の波長を展開する場合でも、大手クラウド事業者と通信プロバイダーとで購買基準が異なっています。
地理的分析
ブラジルは2025年の地域収益の66.50%を占め、2031年にかけてCAGR 7.25%で拡大する見込みです。ブラジルの南米光トランスポンダー市場は、OPGWバックボーンの構築、ハイパースケールデータセンター投資、および計画中の海底ケーブル活動に支えられています。エレトロネットは1億5,700万レアル(3,040万 米ドル)の投資を受け、23州にわたるネットワークを8,000 kmから26,000 kmに拡大しています。このプログラムは2026年末までに255か所のエッジデータセンターもカバーし、高容量トランスポートが必要とされる拠点を増やしています。ANATELの承認要件は引き続き重要な市場参入上の考慮事項であり、8〜12週間のプロセスは既に製品承認を保有するベンダーに有利に働きます。
サンパウロはブラジルにおける主要なハイパースケールハブであり続けています。エクイニクスは2026年4月に1億1,400万 米ドルの投資でSP6をオープンし、テクト・データセンターズは2028年までに20億 米ドルの拡張計画を発表しました。テラノバもカンピナスに2億1,600万 MWのキャンパスの第一フェーズを5億 米ドルの投資で開始しました。これらのプロジェクトにより、複数の都市圏回廊にわたるデータセンター相互接続の調達が増加しています。
アルゼンチンは地域需要の最も重要な第二の源泉であり、5G、ファイバー、およびバックボーンネットワークへの加速する投資に支えられています。テレコム・アルゼンチンは2025年に1兆4,800億アルゼンチンペソ(10億2,000万 米ドル)を設備投資に費やし、2026年には2,000か所以上の5Gサイトと13億 米ドルの設備投資を目標としています。クラロ・アルゼンチンは2026年にファイバー、5G、およびブエノスアイレスの新データセンターに5億 米ドルを投資することを表明しアルサットのレフェフォアップグレードは高容量コヒーレント波長サービスを連邦バックボーンに導入し、地域事業者に国家規模の参照展開を提供しています。チリ、ペルー、コロンビア、エクアドル、および小規模市場は、国境を越えたファイバートランジットルートとデータセンターサイトの拡大に伴い、より重要性を増しています。コネクタ・インフラは2028年までにチリ、アルゼンチン、ブラジルのデータセンターハブを結ぶ6,000 km以上のキャリアニュートラル長距離ファイバーに3億5,000万 米ドルを発表しました。サンティアゴは第二のハイパースケールハブであり、バイオオセアニック回廊はトランスポンダー需要をペルーとボリビアにまで拡大しています。
競合環境
南米光トランスポンダー市場は、高容量区分において中程度の集中度を示しています。欧州、北米、中国からの少数のグローバルサプライヤーグループが、キャリアおよび海底ケーブルアプリケーションにわたる400 Gbpsを超える収益の大部分を占めています。400 Gbps以下では価格競争が激しく、インターネットサービスプロバダー層ではサプライヤーの多様性が高くなっています。Padtecは最も重要な地域サプライヤーであり、現地製造、ANATEL認証の保有、およびインターネットサービスプロバイダーの間で確立された顧客基盤を持っています。その現地プレゼンスは、確立された承認カバレッジと直接サポートへのアクセスを求める事業者に地域的な選択肢を提供しています。
2026年6月、PadtecはPadtec Marine Networksを設立し、LEVブラジルの85%の株式を取得し、海洋エンジニアリングおよび地球科学を光システム事業に追加しました。この動きにより、陸上トランスポンダー製造から海底ケーブルエンジニアリングにわたるエンドツーエンドの地域能力が生まれました。Padtecはまた、Abrint Global Congress 2026でTMQ800G-NCを発表し、OpenROADM標準の光学系と2026年下半期の提供開始を計画しています。これらの行動により、同社はより高容量のオープン光プラットフォームを必要とするハイパースケールおよびAIデータセンター顧客からの需要に応える体制を整えています。
OpenROADMマルチソースアグリーメント準拠は、OFC 2026で4社のベンダーが実証したように、大手キャリア契約における重要な資格要件となりつつあり、競争の焦点を独自機器のロックインからリーチ性能、エネルギー使用量、およびソフトウェアオーケストレーションへとシフトさせています。シリオンは2026年に南米でネットワーク・アズ・ア・サービスの提供を開始し、Ciena Navigator ネットワークコントロールスイートを使用してアプリケーションプログラミングインターフェースを介した波長プロビジョニングを自動化しています。このモデルはネットワーク自動化に向けた価値のシフトをもたらし、手動プロビジョニングへの依存を低減する可能性があります。最も強い機会は、800 Gbpsを超えるデータセンター相互接続、エレトロネットのネットワーク外のユーティリティファイバールート、および5Gが新たなコヒーレントトランスポート要件を生み出す地方都市にあります。自動化された最適化と障害回復を改善するベンダーは、主要都市圏以外での展開を遅らせるフィールドサービスの制限を軽減できます。
南米光トランスポンダー産業のリーダー企業
Ciena Corporation
Nokia Corporation
Cisco Systems, Inc.
Padtec S.A.
NEC Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:テクト・データセンターズとV.talは、ライテラとのパートナーシップのもと、フォルタレザのTFOR2とTFOR3データセンターをロール可能なリボン技術を用いた864本の光ファイバーで相互接続し、AI、クラウド、およびハイパースケールワークロードをサポートしました。この展開は、南米の主要な海底ケーブル陸揚げハブの一つにおける高密度DCIの光相互接続の実践を前進させるものです。
- 2026年8月:DE-CIXとエレトロネットはブラジルの相互接続インフラを拡大し、エレトロネットの顧客が高容量の100 GEおよび400 GEリンクを通じてDE-CIXのグローバルクラウドおよびネットワークエコシステムにアクセスできるようにしました。このパートナーシップはエレトロネットの26,000 km OPGWネットワークと255か所のエッジデータセンターにまたがり、ブラジルの南米おける主要な光トランスポートハブとしての地位を強化しています。
- 2026年6月:Padtec Holding S.A.はPadtec Marine Networksを設立し、LEVブラジルの85%の株式を取得し、海洋エンジニアリングおよび地球科学をPadtecのコヒーレント光システムポートフォリオに統合しました。この取引により、Padtecは陸上トランスポンダー製造から海底ケーブルエンジニアリングにわたるエンドツーエンドの能力を持つ唯一の南米企業となりました。
- 2026年5月:Cirion Technologiesは南米でネットワーク・アズ・ア・サービスの提供を開始し、CienaのNavigator ネットワークコントロールスイートを使用して105,000 kmのファイバーおよび海底ネットワーク全体でAPIベースの自動波長プロビジョニングを実現しました。このプラットフォームは、南米の光トランスポートセグメントにおける初の商業規模のネットワーク・アズ・ア・サービス展開を示しています。


南米光トランスポンダー市場レポートの範囲
南米光トランスポンダー市場の収益は、100 Gbpsから800 Gbpsを超えるデータレートにわたる光トランスポンダーおよび関連トランスポンダーベースの伝送機器の販売を通じて生成され、通信サービスプロバイダー、クラウドおよびハイパースケールデータセンター事業者、企業、政府および防衛組織、その他のエンドユーザーに供給されます。
南米光トランスポンダー市場レポートは、伝送技術(コヒーレントおよび非コヒーレント)、データレート(100 Gbps以下、100 Gbpsを超え400 Gbps以下、400 Gbpsを超え800 Gbps以下、および800 Gbps超)、ネットワークアプリケーション(メトロ、長距離、データセンター相互接続、海底、およびその他のネットワークアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびハイパースケールデータセンター事業者、企業、政府および防衛、およびその他のエンドユーザー)、ならびに国(ブラジル、アルゼンチン、および南米のその他域)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| コヒーレント |
| 非コヒーレント |
| 100 Gbps以下 |
| 100 Gbpsを超え400 Gbps以下 |
| 400 Gbpsを超え800 Gbps以下 |
| 800 Gbps超 |
| メトロ |
| 長距離 |
| データセンター相互接続 |
| 海底 |
| その他のネットワークアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンター事業者 |
| 企業 |
| 政府および防衛 |
| その他のエンドユーザー |
| ブラジル |
| アルゼンチン |
| 南米のその他地域 |
| 伝送技術別 | コヒーレント |
| 非コヒーレント | |
| データレート別 | 100 Gbps以下 |
| 100 Gbpsを超え400 Gbps以下 | |
| 400 Gbpsを超え800 Gbps以下 | |
| 800 Gbps超 | |
| ネットワークアプリケーション別 | メトロ |
| 長距離 | |
| データセンター相互接続 | |
| 海底 | |
| その他のネットワークアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンター事業者 | |
| 企業 | |
| 政府および防衛 | |
| その他のエンドユーザー | |
| 国別 | ブラジル |
| アルゼンチン | |
| 南米のその他地域 |


レポートで回答される主要な質問
南米光トランスポンダー市場の規模はどのくらいですか
2026年に3億6,000万 米ドルと推定され、CAGR 6.79%で2031年までに5億 米ドルに達すると予測されています。
南米における光トランスポンダーの需要を促進しているものは何ですか?
5Gバックホールの拡大、クラウドおよびAIデータセンタートラフィック、新しい海底ルート、および100Gから400Gへのアップグレードが需要を増加させています。
地域需要をリードしている伝送技術はどれですか?
コヒーレント伝送技術は2025年に収益シェアの80.39%を占め、2031年にかけてCAGR 7.45%で拡大する見込みです。
南米で最も急速に拡大しているデータレートはどれですか?
800 Gbpsを超える区分は、海底、ハイパースケール、およびバックボーン展開に支えられ、2031年にかけてCAGR 11.60%を記録する見込みです。
光トランスポンダーにとって最も強い見通しを持つアプリケーションはどれですか?
データセンター相互接続は、キャンパスクラスターが予測可能な高容量波長を必要とするため、2031年にかけてCAGR 9.15%で拡大する見込みです。
ブラジルが地域の光トランスポート需要をリードしているのはなぜすか?
ブラジルは2025年に地域収益の66.50%を占めており、OPGWバックボーンの拡大、データセンター投資、および新しい海底ケーブル活動によるものです。
最終更新日:



