
Tamanho e Participação do Mercado de Software de Imagem Médica da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2024 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 394 Milhões de dólares |
| Tamanho do Mercado (2026) | 441.30 Milhões de dólares |
| Tamanho do Mercado (2031) | 843.20 Milhões de dólares |
| Growth Rate (2026 - 2031) | 13.84 % |
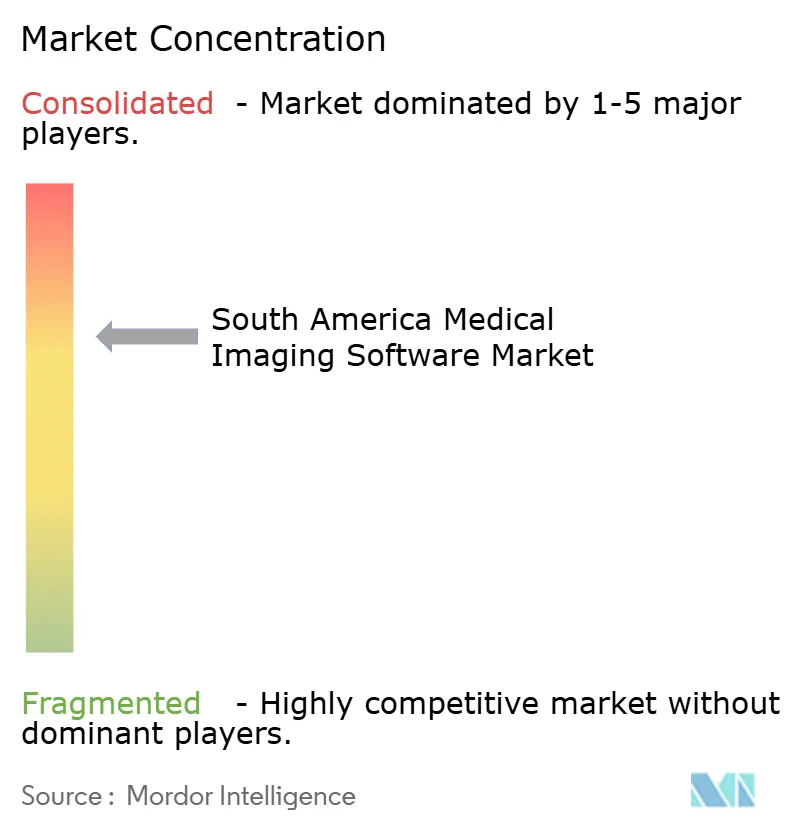
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Software de Imagem Médica da América do Sul por Mordor Intelligence
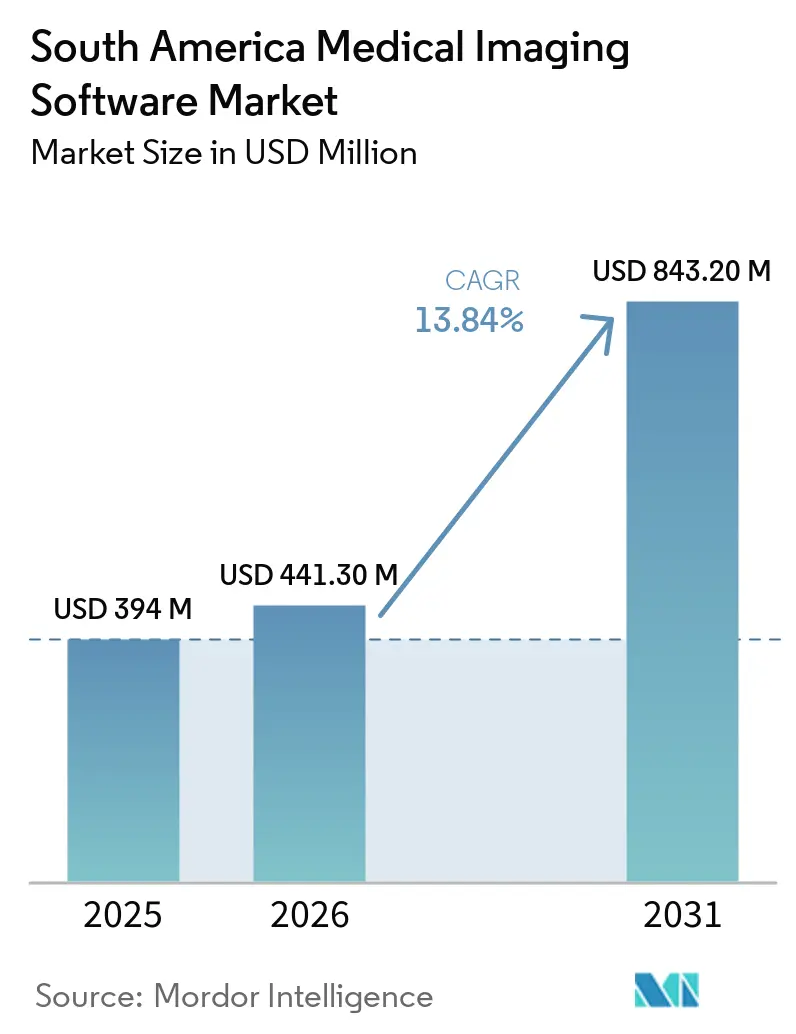
O tamanho do Mercado de Software de Imagem Médica da América do Sul está projetado para expandir de 394 milhões de USD em 2025 e 441,30 milhões de USD em 2026 para 843,20 milhões de USD até 2031, registrando um CAGR de 13,84% entre 2026 e 2031.
A demanda está crescendo à medida que o tratamento de doenças crônicas requer mais estudos de imagem e fluxos de trabalho diagnósticos mais coordenados. Os programas públicos de saúde digital no Brasil, Chile e Argentina estão migrando os sistemas de imagem para registros conectados e acesso clínico compartilhado. Os prestadores de serviços também buscam softwares capazes de reduzir atrasos nos laudos e apoiar radiologistas que atuam em locais distantes. Plataformas baseadas em assinatura podem ampliar o acesso para estabelecimentos que não conseguem suportar grandes investimentos iniciais em tecnologia. A concorrência está, portanto, se deslocando para sistemas interoperáveis, suporte local de implementação e ferramentas clínicas que atendam às necessidades regionais de saúde.
Principais Conclusões do Relatório
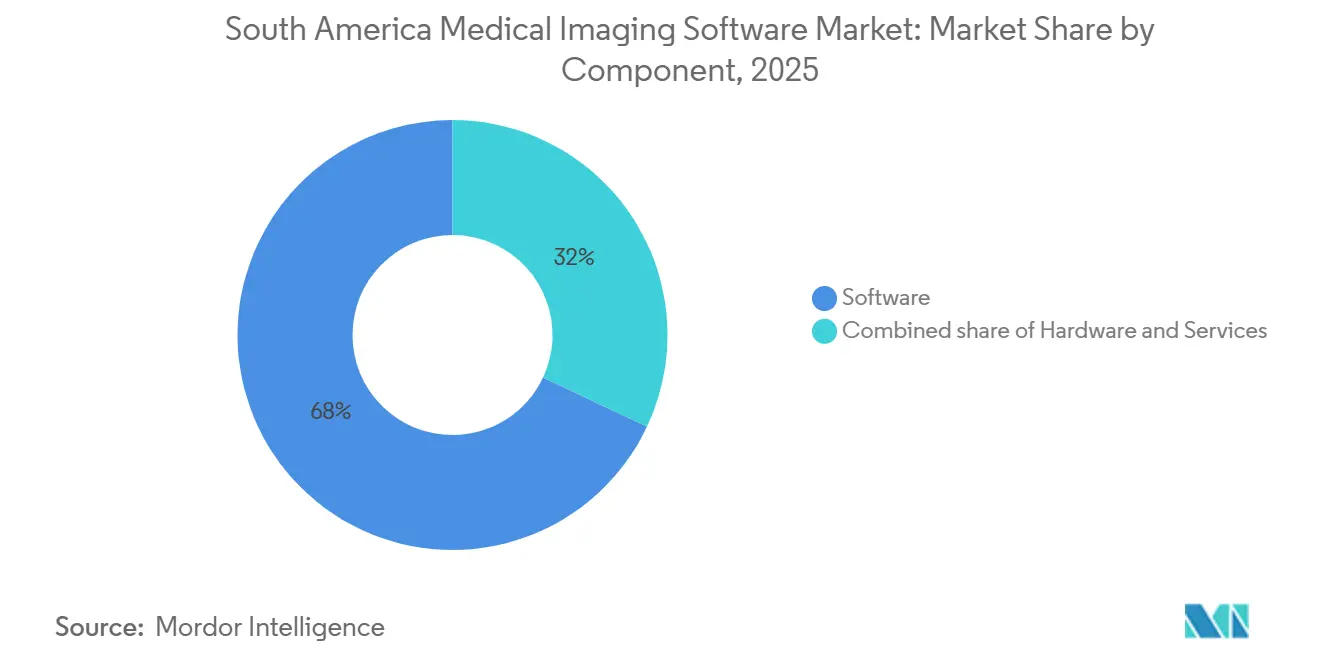
- Por componente, o software detinha 68,00% de participação em 2025, enquanto os serviços e a telerradiologia gerenciada estão se tornando mais importantes à medida que os estabelecimentos buscam suporte terceirizado.
- Por tipo de imagem, a imagem 3D detinha 45,00% de participação em 2025, enquanto a imagem 4D está projetada para expandir a um CAGR de 18,50% até 2031.
- Por modalidade, o raio-X e a radiografia digital lideraram com 28,00% de participação em 2025, enquanto a RM está projetada para expandir a um CAGR de 15,80% até 2031.
- Por modo de implantação, a implantação baseada em nuvem está projetada para expandir a um CAGR de 18,50% até 2031.
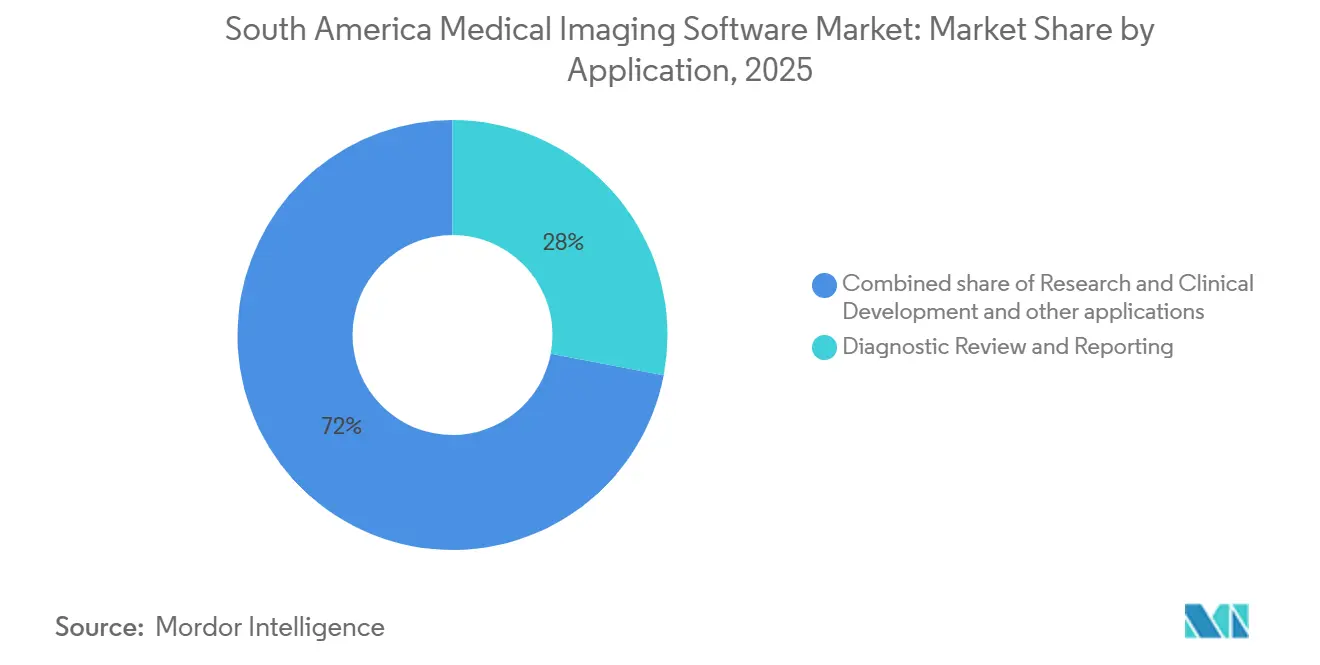
- Por aplicação, a revisão diagnóstica e elaboração de laudos comandou 28,00% de participação em 2025, enquanto a detecção e o diagnóstico assistidos por computador estão projetados para expandir a um CAGR de 22,50% até 2031.
- Por usuário final, hospitais e clínicas retiveram 52,00% de participação em 2025, enquanto os centros especializados estão projetados para expandir a um CAGR de 15,50% até 2031.
- Por geografia, o Brasil liderou com 13,50% de participação em 2025, enquanto o Chile está projetado para expandir a um CAGR de 14,80% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Software de Imagem Médica da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Carga de Doenças Crônicas e dos Volumes de Imagem | 3.50% | América do Sul, mais pronunciado no Brasil, Argentina e Chile | Longo prazo (≥ 4 anos) |
| Digitalização da Saúde e Modernização de PACS-RIS | 3.00% | Brasil, Chile, Argentina e restante da América do Sul | Médio prazo (2-4 anos) |
| Expansão do Diagnóstico Assistido por Computador e da IA em Radiologia | 2.50% | América do Sul, com ganhos iniciais no Brasil, Argentina e Chile | Médio prazo (2-4 anos) |
| Escassez de Radiologistas Aumentando a Demanda por Automação de Fluxo de Trabalho | 2.00% | Brasil, Argentina e Chile, especialmente regiões remotas | Médio prazo (2-4 anos) |
| Plataformas de Imagem Nativas em Nuvem Ampliando o Acesso Além dos Hospitais Terciários | 1.50% | América do Sul, mais forte no Brasil e no Chile | Curto prazo (≤ 2 anos) |
| Redes de Telerradiologia Transfronteiriça e Laudos Remotos | 1.00% | Brasil, Argentina, Chile e restante da América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Carga de Doenças Crônicas e dos Volumes de Imagem
O tratamento de doenças crônicas está aumentando a necessidade de serviços de imagem em toda a América do Sul. As doenças não transmissíveis respondem por 77% das mortes nas Américas, sustentando a demanda contínua por vias diagnósticas que incorporam imagem[1]Organização Pan-Americana da Saúde, "Principais Causas de Morte e Carga de Doenças nas Américas," OPAS/OMS, iris.paho.org. A RM cardíaca, a mamografia e a TC de pulmão requerem visualizadores especializados e ferramentas de pós-processamento que muitos estabelecimentos anteriormente consideravam opcionais. À medida que essas capacidades se tornam parte integrante das vias de cuidado de rotina, o mercado de informática de imagem médica da América do Sul pode se beneficiar. A demanda também está se expandindo para centros de diagnóstico de médio porte em áreas periurbanas, onde o acesso à imagem historicamente foi limitado. Espera-se que o Ministério da Saúde do Brasil emita a Portaria GM/MS 11.694/2026 em junho de 2026 para modernizar o portfólio de equipamentos do SUS e apoiar a capacidade diagnóstica e os fluxos de trabalho conectados. O envelhecimento das populações na Argentina e no Chile pode sustentar os volumes de estudos de imagem e fortalecer o valor dos acordos recorrentes de software e serviços. Esse padrão de cuidado cria uma base mais estável para sistemas conectados de armazenamento e elaboração de laudos de imagens. O mercado de informática de imagem médica da América do Sul também requer soluções que permitam aos especialistas trabalhar em múltiplos locais.
Digitalização da Saúde e Modernização de PACS-RIS
As iniciativas públicas de saúde digital estão criando oportunidades de aquisição mais claras para plataformas de PACS, RIS e imagem empresarial. No Brasil, a Rede Nacional de Dados em Saúde conectou 44% dos estabelecimentos de saúde em 2025, enquanto a adoção no setor público atingiu 64%. Essa cobertura fornece aos prestadores de serviços de saúde uma base mais sólida para o compartilhamento de dados de imagem entre diferentes ambientes de cuidado. No Chile, o programa Hospital Digital selecionou uma plataforma de RIS, PACS e VNA baseada em SaaS para mais de 60 hospitais públicos, atendendo a 16 milhões de usuários. A plataforma foi projetada para processar mais de 130.000 estudos anualmente e registrou 99,98% de disponibilidade operacional. O uso dos padrões DICOM, HL7 e HL7 FHIR torna a interoperabilidade um requisito central nas licitações públicas. O mercado de informática de imagem médica da América do Sul tende a favorecer fornecedores que atendam a esses padrões, oferecendo preços previsíveis e suporte local confiável. Padrões de dados compartilhados também podem reduzir o atrito na implementação à medida que as redes hospitalares adicionam novos estabelecimentos ou funcionalidades de software. Como resultado, o mercado de informática de imagem médica da América do Sul está se tornando cada vez mais dependente de compatibilidade prática entre sistemas.
Expansão do Diagnóstico Assistido por Computador e da IA em Radiologia
A análise de imagens com suporte de IA está ganhando visibilidade na prestação pública de serviços de saúde. Até maio de 2026, espera-se que um programa argentino apoiado pelo Banco Interamericano de Desenvolvimento implante análise de mamografia assistida por IA em 77 hospitais públicos. Espera-se que o programa registre uma redução de 50% no tempo de revisão de mamografias sem achados, sensibilidade superior a 95% e tempos de análise inferiores a cinco minutos por estudo. Espera-se que um protocolo de ensaio clínico de 2026 examine a interpretação de radiografias de tórax assistida por IA no âmbito do SUS do Brasil e possa gerar evidências para apoiar a adoção em ambientes com recursos limitados. Os dados clínicos locais continuam sendo fundamentais, pois modelos treinados fora da região podem não ter desempenho consistente em condições pulmonares tropicais e parasitárias. No Chile, espera-se que um estudo em hospital público constate que a ferramenta OncovigIA apoia o encaminhamento precoce de câncer de pulmão por meio da revisão automatizada de laudos de TC[2]"OncovigIA: Inteligência Artificial para Detecção Precoce e Encaminhamento de Câncer de Pulmão em um Hospital Público Chileno." JCO Clinical Cancer Informatics, novembro de 2025. https://cecan.cl/wp-content/uploads/2025/11/43-OncovigIA-Pena-JCO-CCI-2025.pdf. O mercado de informática de imagem médica da América do Sul requer evidências clínicas que reflitam as populações de pacientes locais. A validação local pode ajudar os prestadores de serviços de saúde a determinar se uma ferramenta de IA é adequada para uso clínico de rotina.
Escassez de Radiologistas Aumentando a Demanda por Automação de Fluxo de Trabalho
A má distribuição de radiologistas, e não a escassez absoluta, representa a principal restrição na América do Sul. Esse desequilíbrio está criando um padrão de demanda assimétrico que os fornecedores de automação de fluxo de trabalho estão abordando estrategicamente. Mais de 60% dos mais de 45.000 profissionais de radiologia do país atuam nas regiões Sul e Sudeste. Em contraste, as regiões Norte e Nordeste têm menos de 3,5 radiologistas por 100.000 habitantes em determinados estados, incluindo o Acre, em comparação com 25,6 por 100.000 habitantes no Distrito Federal. Essa disparidade aumenta o valor operacional da automação de listas de trabalho, do reconhecimento de voz e das filas de leitura priorizadas por IA em regiões carentes, onde a telerradiologia é frequentemente o único modelo viável de prestação de serviços. Em julho de 2025, a SONDA e a Agfa-Gevaert N.V. implementaram uma plataforma de imagem empresarial para o Serviço de Saúde Metropolitano Sul do Chile. A plataforma processa mais de 700.000 exames anualmente em sete hospitais e permite sessões colaborativas de radiologia remota entre especialistas em diferentes regiões. Fornecedores que incluem conectividade de telerradiologia como capacidade padrão em implantações de PACS empresarial, em vez de oferecê-la como um complemento pago, estão alcançando penetração mais rápida em contratos do setor público em toda a região.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Implementação e Custo Total de Propriedade | -3.00% | América do Sul, mais agudo em estabelecimentos de médio porte no Brasil e na Argentina e no restante da América do Sul | Longo prazo (≥ 4 anos) |
| Infraestrutura de Saúde Desigual Fora dos Principais Centros Urbanos | -2.00% | Brasil, Argentina e restante da América do Sul | Longo prazo (≥ 4 anos) |
| Complexidade de Localização de Dados, Privacidade e Interoperabilidade | -1.50% | Brasil e restante da América do Sul | Médio prazo (2-4 anos) |
| Dados Limitados de Validação Local para Software de Imagem Baseado em IA | -1.00% | América do Sul, especialmente aplicações focadas em IA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implementação e Custo Total de Propriedade
As implantações de imagem empresarial podem exceder a capacidade financeira e técnica de muitos estabelecimentos de médio porte. O programa de mamografia por IA apoiado pelo BID na Argentina adotou um modelo operacional por estudo e registrou custos de infraestrutura inicial 90% menores, custos de armazenamento em massa 40% menores e custo total de propriedade 43% menor do que a aquisição convencional. Esses resultados demonstram que as estruturas de financiamento são tão importantes quanto a própria tecnologia. A transição de uma grande rede hospitalar de sistemas locais para serviços gerenciados também requer expertise em integração, treinamento e suporte técnico contínuo. Estabelecimentos que não conseguem financiar uma implantação coordenada podem, em vez disso, adotar ferramentas departamentais separadas. Essa abordagem pode aumentar os custos de longo prazo e limitar o intercâmbio de estudos de imagem entre locais. Os fornecedores no mercado de informática de imagem médica da América do Sul podem ajudar a superar essa barreira por meio de preços escalonados, suporte em idioma local e modelos de implantação adaptados a prestadores menores. Os contratos também devem cobrir implementação, treinamento, armazenamento e suporte operacional contínuo. O mercado de informática de imagem médica da América do Sul pode perder impulso quando as partes interessadas tratam esses requisitos como custos separados.
Infraestrutura de Saúde Desigual Fora dos Principais Centros Urbanos
A infraestrutura limitada fora das grandes cidades pode restringir a imagem baseada em nuvem e os laudos remotos em tempo hábil. A Pesquisa TIC Saúde 2025 do Brasil constatou que a adoção de IA atingiu 18% de todos os estabelecimentos de saúde e 29% dos serviços de diagnóstico e terapia. Esses resultados indicam que os grandes estabelecimentos de diagnóstico estão adotando ferramentas digitais antes do que as clínicas menores. As restrições de conectividade são particularmente significativas no interior do Brasil, nas províncias patagônicas da Argentina, na Bolívia e no Equador. A Siemens Healthineers testou a conectividade de ultrassom portátil para comunidades ribeirinhas no Brasil por meio do projeto OpenCare5G em colaboração com o Hospital das Clínicas. Essa iniciativa demonstra uma abordagem potencial para ampliar o acesso em áreas com conectividade fixa limitada. No entanto, os programas nacionais de conectividade requerem cobertura mais ampla antes que os prestadores possam implantar consistentemente sistemas com prioridade para a nuvem fora dos centros urbanos. Os prestadores também precisam de fornecimento estável de energia, capacidade de rede confiável e suporte técnico local. O mercado de informática de imagem médica da América do Sul provavelmente permanecerá desigual em áreas onde essas condições operacionais não estão disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Apoia Fluxos de Trabalho de Imagem Conectados
O software detinha 68,00% de participação no mercado de informática de imagem médica da América do Sul em 2025, refletindo a substituição generalizada de arquivos digitais legados baseados em filme e de primeira geração por plataformas integradas de PACS, RIS e imagem empresarial. Dentro do segmento de software, os módulos de IA e suporte à decisão representaram a subcategoria de crescimento mais rápido. Os fornecedores incorporaram cada vez mais essas capacidades às licenças de visualizadores clínicos existentes, em vez de vendê-las como produtos independentes. Essa abordagem de agrupamento acelerou a adoção ao eliminar a necessidade de aprovações orçamentárias separadas. O hardware, incluindo estações de trabalho e infraestrutura de armazenamento, manteve uma participação estável, mas em declínio, à medida que as transições para arquiteturas em nuvem deslocaram as despesas de armazenamento intensivas em capital dos balanços hospitalares. Os serviços, incluindo implementação e integração, suporte e manutenção, e telerradiologia gerenciada, ganharam relevância à medida que estabelecimentos com capacidade interna de TI limitada buscaram gestão de ciclo de vida totalmente terceirizada. Em abril de 2026, a Koninklijke Philips N.V. lançou a versão baseada na web de seu Vue PACS na América do Sul, reduzindo as barreiras de infraestrutura para redes de diagnóstico multissítio e permitindo implantações mais leves que favorecem a receita de serviços baseada em assinatura em detrimento da receita de licenciamento único. Espera-se que os serviços e a telerradiologia gerenciada representem uma parcela crescente do segmento à medida que centros menores que não conseguem manter equipes internas de TI em radiologia buscam soluções totalmente gerenciadas. Essa mudança está redistribuindo gradualmente a receita de contratos intensivos em hardware para acordos de serviços recorrentes, que oferecem maior retenção de clientes a longo prazo. A Pixeon Medical Systems S.A., com mais de 3.000 instituições clientes no Brasil e presença crescente na Argentina, Uruguai e Peru, exemplifica o modelo de expansão liderado por serviços que está ganhando participação dos incumbentes centrados em equipamentos.


Por Tipo de Imagem: As Modalidades 4D Emergem como Diferencial Clínico
A imagem tridimensional (3D) está projetada para deter 45,00% de participação do mercado em 2025, impulsionada por aplicações de estadiamento oncológico, cardiologia e ortopedia, onde a reconstrução volumétrica é um requisito clínico padrão. O segmento de imagem 4D, de crescimento mais rápido, está projetado para expandir a um CAGR de 18,50%, à medida que os prestadores de diagnóstico obstétrico investem em visualização volumétrica em tempo real para avaliação fetal e os centros cardíacos adotam a RM de fluxo 4D para avaliação hemodinâmica. Espera-se que o segmento de tecnologia 3D/4D represente 46,88% do mercado de dispositivos de ultrassom da América do Sul em 2025. As plataformas habilitadas por IA podem reduzir os tempos de exame do segundo trimestre em aproximadamente 40%. A imagem bidimensional (2D) permanece amplamente relevante como solução de triagem de primeira linha custo-efetiva em estabelecimentos públicos de saúde de alto volume, particularmente onde os prestadores adaptam módulos de aprimoramento por IA para estender as capacidades diagnósticas da infraestrutura 2D existente. Em fevereiro de 2026, espera-se que o Ministério da Saúde da Argentina implante sistemas de ultrassom portátil aprimorados por IA em clínicas remotas por meio de um programa piloto. Essa iniciativa ilustra a expansão contínua da imagem 2D e 3D de nível básico em geografias carentes, onde as plataformas 4D permanecem financeiramente inacessíveis. A transição da imagem 3D para a imagem volumétrica 4D e aprimorada por IA em obstetrícia e oncologia está criando demanda adicional por software de pós-processamento e visualização que requer atualizações regulares. Essa tendência apresenta uma oportunidade de receita recorrente para fornecedores de informática que podem agrupar licenças de visualização com contratos de suporte plurianuais.
Por Modalidade: A Infraestrutura de Raio-X Forma o Ponto de Entrada Digital
O Raio-X e a Radiografia Digital estão projetados para liderar o segmento de modalidades em 2025, respondendo por 28,00% de participação. Sua posição reflete a implantação quase universal em todos os níveis de cuidado e a conversão contínua dos sistemas analógicos remanescentes em estabelecimentos públicos no Brasil e na Argentina. Espera-se que a Tomografia Computadorizada siga, apoiada pelas diretrizes de modernização de equipamentos do SUS do Brasil, que o Ministério da Saúde deve emitir em junho de 2026. Espera-se que essas diretrizes exijam Estudos Técnicos Preliminares para aquisições de equipamentos de diagnóstico, incluindo requisitos documentados de conectividade com PACS. Até julho de 2025, espera-se que mais de 150 centros de imagem no Brasil adotem o SwiftMR, uma plataforma de aprimoramento de RM com tecnologia de IA, durante os seis meses anteriores. Espera-se que essa adoção destaque a aceleração dos investimentos em software de RM antes dos ciclos de gastos com equipamentos. O ultrassom está se beneficiando da convergência de hardware portátil e laudos baseados em nuvem, tornando-o uma modalidade de crescimento rápido em implantações rurais habilitadas para telerradiologia. A mamografia também está atraindo investimentos em informática por meio de mandatos nacionais de rastreamento de câncer no Brasil e no Chile. A Tomografia por Emissão de Pósitrons e a Tomografia Computadorizada por Emissão de Fóton Único permanecem modalidades de nível premium concentradas em centros médicos acadêmicos e instituições oncológicas especializadas, com integração de informática limitada, mas crescente.
Por Modo de Implantação: As Implantações em Nuvem Redefinem o Modelo de Aquisição
A implantação baseada em nuvem, o modo de crescimento mais rápido com um CAGR de 18,50%, reflete uma mudança decisiva na forma como os sistemas de saúde regionais estruturam os investimentos em TI de imagem. O programa Hospital Digital do Chile e os programas de digitalização na Argentina selecionaram arquiteturas de nuvem baseadas em SaaS, deslocando o acesso à imagem de despesas de capital para despesas operacionais por estudo ou baseadas em assinatura. Esse modelo amplia o mercado endereçável além dos estabelecimentos que anteriormente podiam pagar por soluções empresariais locais. As implantações locais retêm uma base instalada significativa em grandes hospitais terciários e centros médicos acadêmicos, que historicamente exigiram controle total dos dados. No entanto, uma proporção crescente de novos contratos favorece arquiteturas híbridas ou com prioridade para a nuvem, à medida que as plataformas em nuvem alcançam capacidades de segurança cibernética e failover comparáveis às dos data centers privados. A implantação híbrida também está ganhando força entre instituições que estão migrando cargas de trabalho em fases, retendo armazenamento local para dados arquivados enquanto adotam camadas de análise e IA baseadas em nuvem. Espera-se que a Fundación Favaloro, um dos centros médicos mais prestigiados da Argentina, implemente um PACS totalmente baseado em nuvem na infraestrutura de um grande provedor de nuvem em 2025. A implementação unificará todas as modalidades de imagem em uma única interface e permitirá acesso baseado na web sem dependência de uma rede privada virtual. Os fornecedores citam cada vez mais essa iniciativa como prova de conceito em propostas de aquisição pública.
Por Aplicação: A Automação de Fluxo de Trabalho Complementa a Revisão Diagnóstica
Espera-se que a Revisão Diagnóstica e Elaboração de Laudos comande 28,00% de participação do segmento de aplicações em 2025, pois serve como a camada central de fluxo de trabalho sobre a qual todas as outras ferramentas de informática operam. Essa função impulsiona a adoção de base, inclusive entre estabelecimentos com maturidade digital limitada. Espera-se que a Detecção e o Diagnóstico Assistidos por Computador seja a aplicação de crescimento mais rápido, com um CAGR de 22,50%, impulsionada por ganhos de produtividade mensuráveis dos programas de mamografia por IA nos 77 hospitais públicos da Argentina e pela expansão das implantações de triagem de radiografias de tórax no SUS do Brasil. O Armazenamento, Arquivamento e Distribuição de Imagens representa o segundo maior nível de aplicação, apoiado por programas nacionais no Chile e em várias províncias argentinas que exigem arquivos digitais centralizados para a prestação de serviços de telerradiologia. O Gerenciamento e a Orquestração de Fluxo de Trabalho estão ganhando importância à medida que estabelecimentos que lidam com altos volumes de leitura em múltiplos locais requerem priorização automatizada de listas de trabalho. No Hospital de Clínicas de Porto Alegre, a plataforma PrioScan da NeuralMind processa aproximadamente 3.600 radiografias de tórax por mês e recebeu o Prêmio Deep Tech LATAM Genesis 2026 em agosto de 2026 por suas capacidades de triagem, destacando a crescente validação clínica de fluxos de trabalho automatizados. O Aprimoramento e a Reconstrução de Imagens, juntamente com a Pesquisa e o Desenvolvimento Clínico, completam o panorama de aplicações. A Pesquisa e o Desenvolvimento Clínico estão se expandindo de forma constante à medida que os centros médicos acadêmicos integram plataformas de informática à infraestrutura de ensaios clínicos e aos pipelines de validação de modelos de IA.
Por Usuário Final: Os Hospitais Comandam o Volume, os Centros Especializados Lideram o Crescimento
Espera-se que hospitais e clínicas respondam por 52,00% de participação do mercado de usuários finais em 2025, apoiados por seus altos volumes de procedimentos de imagem e status prioritário nos programas de aquisição pública. Espera-se que os centros especializados sejam a categoria de usuário final de crescimento mais rápido, com um CAGR de 15,50%, impulsionada pela expansão de estabelecimentos independentes de imagem oncológica, cardíaca e ortopédica. Esses estabelecimentos requerem módulos de software específicos para cada condição, em vez de plataformas empresariais de amplo espectro. Os centros de diagnóstico por imagem representam um segmento estruturalmente importante no Brasil, onde grandes redes de diagnóstico operam em escala continental. A Dasa, maior prestadora de diagnósticos da América do Sul, selecionou a plataforma de imagem empresarial da Agfa-Gevaert N.V. em um acordo emblemático esperado para suportar até 15 milhões de estudos anualmente. Essa escala de aquisição permanece difícil de igualar para muitos fornecedores regionais. Os prestadores de telerradiologia estão emergindo como uma categoria distinta de usuário final, particularmente no Brasil e na Argentina. Eles estão desenvolvendo infraestrutura de leitura digital dedicada, separada das redes hospitalares, para atender a estabelecimentos de médio porte e regiões remotas. As instituições de pesquisa e acadêmicas estão impulsionando a adoção precoce de plataformas avançadas de visualização e validação de IA, frequentemente servindo como provas de conceito clínicas que aceleram a adoção comercial em redes hospitalares adjacentes.
Análise Geográfica
Espera-se que o Brasil lidere o mercado de informática de imagem médica da América do Sul com 13,50% de participação em 2025. O país possui o ambiente de informática de imagem mais complexo da região, combinando grandes programas de aquisição pública com um setor de diagnóstico privado estabelecido. Espera-se que a Rede Nacional de Dados em Saúde conecte 44% dos estabelecimentos de saúde até 2025. Projeta-se que a adoção de IA atinja 18% de todos os estabelecimentos e 29% dos serviços de diagnóstico e terapia. A concentração de radiologistas no Sul e Sudeste do Brasil apoia a demanda por telerradiologia. As regulamentações de privacidade e os requisitos de software médico do país criam barreiras de entrada para fornecedores estrangeiros de imagem por IA. Além disso, espera-se que as diretrizes de modernização do SUS de 2026 tornem a conectividade com PACS uma consideração formal na aquisição de equipamentos. Esses requisitos colocam a interoperabilidade e as capacidades de implementação no centro da seleção de fornecedores.
Projeta-se que o Chile se expanda a um CAGR de 14,80% até 2031. O mercado de informática de imagem médica chileno se beneficia de uma estratégia coordenada de digitalização pública por meio do programa Hospital Digital. O programa conecta mais de 60 hospitais públicos, atende a 16 milhões de usuários e utiliza os padrões DICOM, HL7 e HL7 FHIR. A plataforma da SONDA e da Agfa-Gevaert no Serviço de Saúde Metropolitano Sul processa mais de 700.000 estudos anualmente em sete hospitais. Espera-se que a plataforma registre um aumento anual de 5% nos exames. O Chile também implantou um arquivo neutro de fornecedor de imagem empresarial (VNA) para o Serviço de Saúde de Magalhães na Patagônia. Essas implantações conectadas fornecem um modelo prático para outras redes de saúde pública em toda a região[3]AGFA HealthCare, "Go Live! Um Passo à Frente para a Imagem em Magalhães e na Rede de Saúde Pública da Patagônia," Notícias AGFA HealthCare, agfahealthcare.com.
A Argentina combina adoção avançada nos centros urbanos com progresso mais lento nos sistemas de saúde provinciais. A Fundación Favaloro e o Instituto Argentino de Diagnóstico y Tratamiento adotaram plataformas de PACS baseadas em nuvem e de radiologia integradas com IA. Espera-se que o programa de mamografia apoiado pelo Banco Interamericano de Desenvolvimento alcance 77 hospitais públicos até maio de 2026 e utilize um modelo de financiamento por estudo. Espera-se que Jujuy digitalize todos os 27 estabelecimentos públicos de saúde por meio do SUPERPACS e registre 314.892 estudos a partir de março de 2025. Espera-se que Chubut lance uma rede de diagnóstico por imagem em agosto de 2026 nos hospitais de Comodoro Rivadavia e Puerto Madryn. No entanto, o mercado de informática de imagem médica da América do Sul continua a enfrentar condições desiguais nos sistemas de saúde provinciais. O restante da América do Sul permanece em um estágio mais inicial de adoção, dependendo de parcerias de localização e conexões de telerradiologia para ampliar o acesso.
Cenário Competitivo
O mercado de informática de imagem médica da América do Sul é moderadamente concentrado. Os fornecedores globais respondem por uma parcela significativa do segmento premium, particularmente entre grandes hospitais e redes de diagnóstico. Os fornecedores regionais e locais competem em ambientes de médio porte por meio de preços competitivos, suporte no idioma local e expertise regulatória local. A GE HealthCare alinha sua estratégia de IA com o gerenciamento do ciclo de vida dos equipamentos e visa permitir atualizações de capacidade de software em vez de substituições de hardware até 2030. Em janeiro de 2026, a empresa fez parceria com a Dasa para implantar o Software de Laudos de Ultrassom ViewPoint 6 na rede da Dasa no Brasil[4]GE HealthCare, "GE HealthCare é Parceira Exclusiva de Equipamentos Médicos na Nova Unidade da Hapvida," Sala de Imprensa da GE HealthCare, gehealthcare.com. Essa iniciativa conecta equipamentos de ultrassom com fluxos de trabalho de laudos baseados em nuvem e reflete a crescente preferência por tecnologias que podem ser integradas às operações de diagnóstico estabelecidas.
A Philips lançou sua plataforma Vue PACS baseada na web para a América do Sul em abril de 2026. Em maio de 2026, a empresa estabeleceu um acordo de inovação colaborativa de cinco anos com o Hospital Israelita Albert Einstein no Brasil. O acordo se concentra em imagem diagnóstica, intervenção guiada por imagem e tecnologias de monitoramento de pacientes. A Agfa-Gevaert garantiu implantações no setor público no Chile por meio do Hospital Digital e do Serviço de Saúde de Magalhães. Esses contratos destacam a importância das capacidades técnicas e dos parceiros locais de integração. O mercado de informática de imagem médica da América do Sul favorece fornecedores que combinam interoperabilidade com serviços adaptados às redes de saúde pública. Essa abordagem também permite que os fornecedores atendam às variadas condições operacionais entre os países.
A Pixeon está expandindo sua presença regional por meio de ofertas localizadas de PACS, RIS e telerradiologia. Em 2025, a Vela LatAm anunciou um acordo para adquirir a Pixeon, sujeito à aprovação pelo órgão de defesa da concorrência do Brasil. Os prestadores locais podem manter uma vantagem em mercados onde os padrões de informação em saúde e os processos de aquisição variam por país. Os modelos de IA desenvolvidos com dados clínicos regionais também podem ser mais adequados aos padrões locais de doenças. Os pacotes gerenciados de PACS-RIS em SaaS permanecem relevantes para hospitais regionais com 50 a 200 leitos que carecem de uma camada de imagem empresarial. O cenário competitivo continuará a compreender plataformas globais, prestadores de serviços regionais e desenvolvedores domésticos de IA. Essa estrutura apoia a caracterização do setor de informática de imagem médica da América do Sul como moderadamente concentrado. O mercado oferece oportunidades para empresas que conseguem atender aos requisitos clínicos e técnicos locais.
Líderes do Setor de Software de Imagem Médica da América do Sul
-
Siemens Healthineers AG
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Agfa-Gevaert N.V.
-
Canon Medical Systems Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: O Ministério da Saúde do Brasil emitiu a Portaria GM/MS 11.694/2026 para modernização do portfólio de equipamentos de diagnóstico do SUS, exigindo estudos técnicos preliminares para novas aquisições de equipamentos que incluam documentação de conectividade e interoperabilidade com PACS.
- Abril de 2026: A Koninklijke Philips N.V. lançou a versão baseada na web do Vue PACS para a América do Sul no evento de radiologia JPR 2026, oferecendo uma opção de implantação mais leve para redes de diagnóstico multissítio e fluxos de trabalho de telerradiologia.
- Janeiro de 2026: A GE HealthCare Technologies Inc. e a Dasa anunciaram uma parceria para implantar o Software de Laudos de Ultrassom ViewPoint 6 para Radiologia na rede da Dasa no Brasil, marcando a primeira adoção da plataforma no país.
- Outubro de 2025: A GE HealthCare Technologies Inc. tornou-se a parceira exclusiva de equipamentos médicos e tecnologia de imagem para a Unidade Avançada Brigadeiro da Hapvida em São Paulo, implantando soluções de diagnóstico por imagem aprimoradas por IA em diversas modalidades.
- Outubro de 2025: A Atrys Health Chile e a Agfa-Gevaert N.V. consolidaram uma aliança estratégica para modernizar os serviços de diagnóstico no Chile e integrar a plataforma de imagem empresarial da Agfa à rede clínica da Atrys.
- Julho de 2025: A SONDA e a Agfa-Gevaert N.V. concluíram a entrada em operação de uma plataforma empresarial de PACS-RIS para o Serviço de Saúde Metropolitano Sul no Chile, processando mais de 700.000 exames anualmente em 7 hospitais.


Escopo do Relatório do Mercado de Software de Imagem Médica da América do Sul
O Relatório de Informática de Imagem Médica da América do Sul é Segmentado por Componente (Software, Hardware, Serviços), Tipo de Imagem (2D, 3D, 4D), Modalidade (TC, RM, Raio-X, Ultrassom, Mamografia, PET, SPECT, Outros), Modo de Implantação (Baseado em Nuvem, Local, Híbrido), Aplicação (7 Tipos), Usuário Final (6 Tipos) e Geografia (Brasil, Argentina, Chile, Restante da América do Sul). As Previsões de Mercado estão em Valor (USD).
| Software | Software de PACS |
| Software de RIS | |
| Software de Análise de Imagens | |
| Plataformas de Imagem Empresarial | |
| Software de Visualizador Clínico e Visualização | |
| Software de Inteligência Artificial e Suporte à Decisão | |
| Hardware | |
| Serviços | Serviços de Implementação e Integração |
| Serviços de Suporte e Manutenção | |
| Serviços Gerenciados de Imagem e Telerradiologia |
| Imagem 2D |
| Imagem 3D |
| Imagem 4D |
| Tomografia Computadorizada |
| Ressonância Magnética |
| Raio-X e Radiografia Digital |
| Ultrassom |
| Mamografia |
| Tomografia por Emissão de Pósitrons |
| Tomografia Computadorizada por Emissão de Fóton Único |
| Outras Modalidades |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Revisão Diagnóstica e Elaboração de Laudos |
| Armazenamento, Arquivamento e Distribuição de Imagens |
| Gerenciamento e Orquestração de Fluxo de Trabalho |
| Aprimoramento e Reconstrução de Imagens |
| Detecção e Diagnóstico Assistidos por Computador |
| Pesquisa e Desenvolvimento Clínico |
| Outras Aplicações |
| Hospitais e Clínicas |
| Centros de Diagnóstico por Imagem |
| Centros Especializados |
| Instituições de Pesquisa e Acadêmicas |
| Prestadores de Telerradiologia |
| Outros Usuários Finais |
| Brasil |
| Argentina |
| Chile |
| Restante da América do Sul |
| Por Componente | Software | Software de PACS |
| Software de RIS | ||
| Software de Análise de Imagens | ||
| Plataformas de Imagem Empresarial | ||
| Software de Visualizador Clínico e Visualização | ||
| Software de Inteligência Artificial e Suporte à Decisão | ||
| Hardware | ||
| Serviços | Serviços de Implementação e Integração | |
| Serviços de Suporte e Manutenção | ||
| Serviços Gerenciados de Imagem e Telerradiologia | ||
| Por Tipo de Imagem | Imagem 2D | |
| Imagem 3D | ||
| Imagem 4D | ||
| Por Modalidade | Tomografia Computadorizada | |
| Ressonância Magnética | ||
| Raio-X e Radiografia Digital | ||
| Ultrassom | ||
| Mamografia | ||
| Tomografia por Emissão de Pósitrons | ||
| Tomografia Computadorizada por Emissão de Fóton Único | ||
| Outras Modalidades | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Aplicação | Revisão Diagnóstica e Elaboração de Laudos | |
| Armazenamento, Arquivamento e Distribuição de Imagens | ||
| Gerenciamento e Orquestração de Fluxo de Trabalho | ||
| Aprimoramento e Reconstrução de Imagens | ||
| Detecção e Diagnóstico Assistidos por Computador | ||
| Pesquisa e Desenvolvimento Clínico | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Diagnóstico por Imagem | ||
| Centros Especializados | ||
| Instituições de Pesquisa e Acadêmicas | ||
| Prestadores de Telerradiologia | ||
| Outros Usuários Finais | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de informática de imagem médica da América do Sul?
O tamanho do mercado de informática de imagem médica da América do Sul é de 441,3 milhões de USD em 2026 e está previsto para atingir 843,2 milhões de USD até 2031 a um CAGR de 13,84%.
Qual componente lidera a informática de imagem médica na América do Sul?
O software liderou o segmento de componentes com 68,00% de participação em 2025, apoiado pela demanda por plataformas de PACS, RIS e imagem empresarial.
Por que a informática de imagem baseada em nuvem está se expandindo na América do Sul?
A implantação baseada em nuvem está projetada para expandir a um CAGR de 18,50%, pois os modelos de SaaS e por estudo reduzem os grandes custos iniciais de tecnologia.
Qual aplicação está se expandindo mais rapidamente no software de diagnóstico por imagem?
A detecção e o diagnóstico assistidos por computador estão projetados para expandir a um CAGR de 22,50% até 2031, apoiados por fluxos de trabalho de mamografia e radiografia de tórax assistidos por IA.
Qual país sul-americano está projetado para se expandir mais rapidamente?
O Chile está projetado para se expandir a um CAGR de 14,80% até 2031, apoiado pelo programa Hospital Digital e pelas redes de hospitais públicos conectados.
Como a escassez de radiologistas afeta a adoção de informática de imagem?
O acesso desigual a radiologistas aumenta o valor dos laudos remotos, listas de trabalho automatizadas, reconhecimento de voz e priorização de casos assistida por IA.
Página atualizada pela última vez em:



