
Taille et part du marché des logiciels d'imagerie médicale en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2024 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
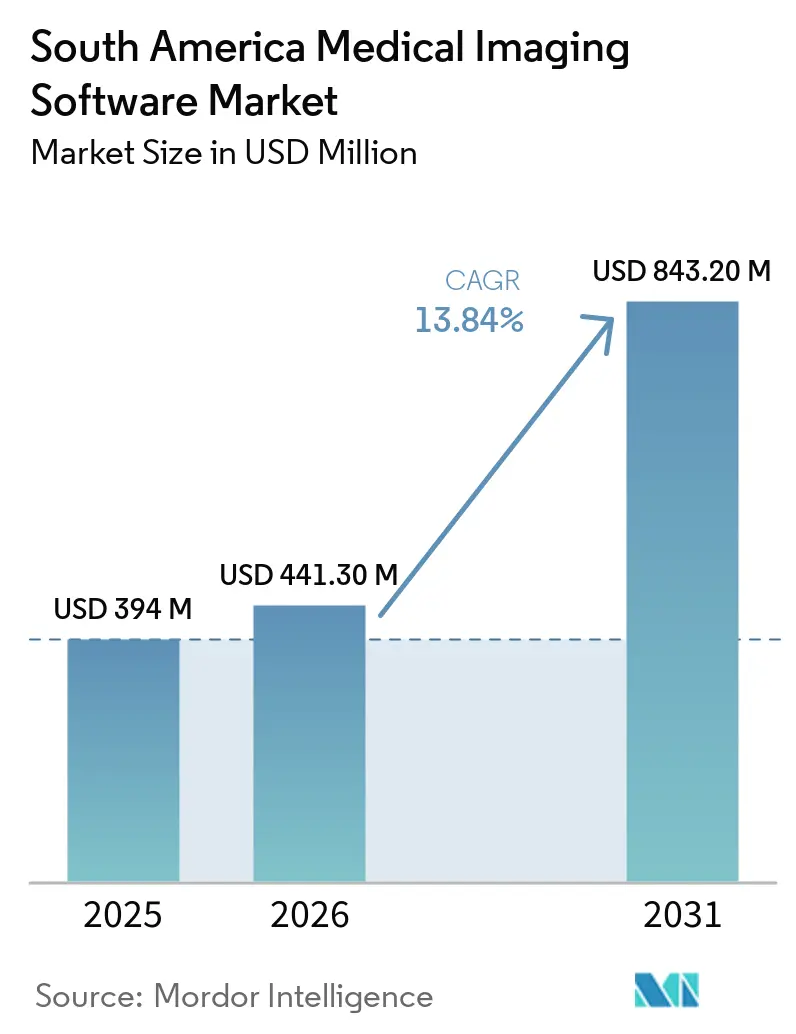
| Taille du marché de l'année de base (2025) | 394 Millions de dollars américains |
| Taille du Marché (2026) | 441.30 Millions de dollars américains |
| Taille du Marché (2031) | 843.20 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 13.84 % |
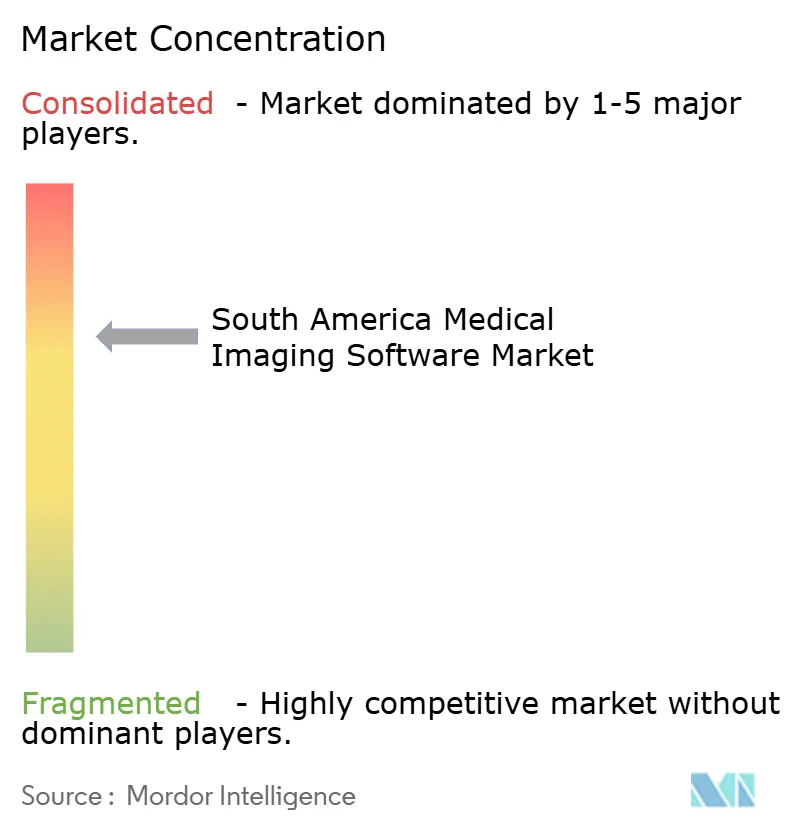
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'imagerie médicale en Amérique du Sud par Mordor Intelligence
La taille du marché des logiciels d'imagerie médicale en Amérique du Sud devrait passer de 394 millions USD en 2025 et 441,30 millions USD en 2026 à 843,20 millions USD d'ici 2031, enregistrant un CAGR de 13,84 % entre 2026 et 2031.
La demande augmente car la prise en charge des maladies chroniques nécessite davantage d'examens d'imagerie et des flux de travail diagnostiques mieux coordonnés. Les programmes publics de santé numérique au Brésil, au Chili et en Argentine font évoluer les systèmes d'imagerie vers des dossiers connectés et un accès clinique partagé. Les prestataires recherchent également des logiciels capables de réduire les délais de compte rendu et d'accompagner les radiologues travaillant sur des sites distants. Les plateformes par abonnement peuvent élargir l'accès aux établissements qui ne peuvent pas supporter d'importants investissements technologiques initiaux. La concurrence se déplace donc vers des systèmes interopérables, un soutien à la mise en œuvre locale et des outils cliniques adaptés aux besoins régionaux en matière de soins.
Points clés du rapport
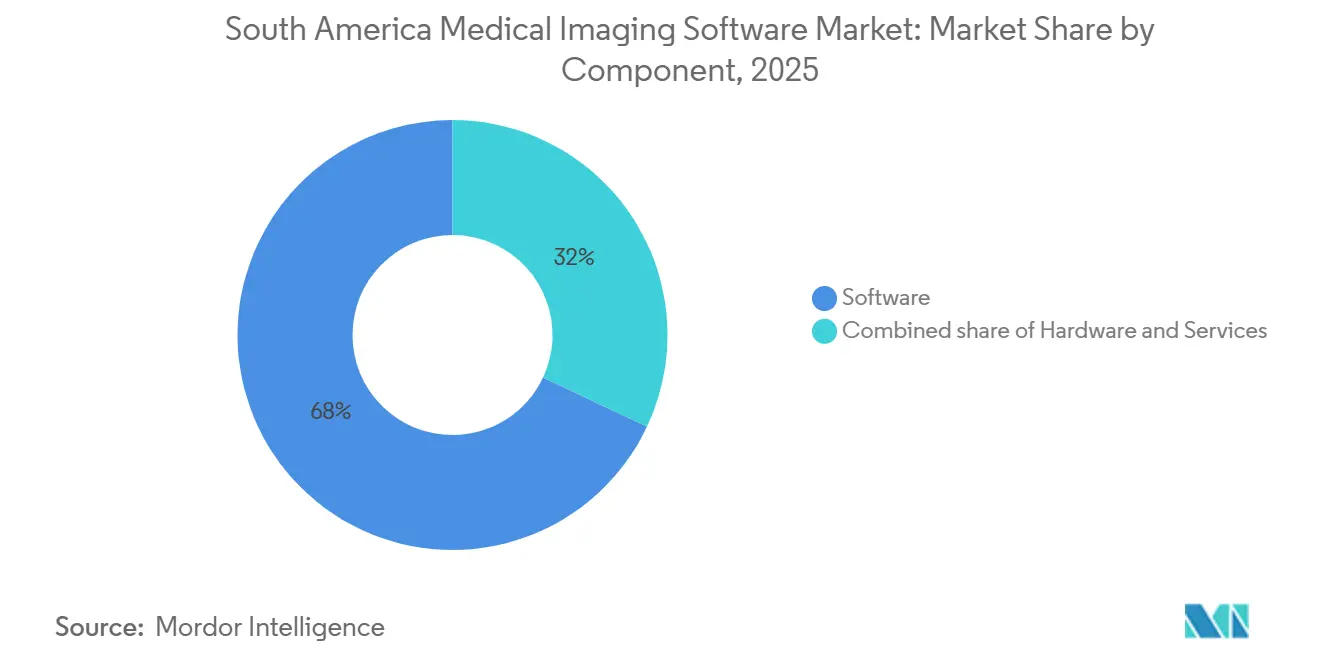
- Par composant, les logiciels détenaient une part de 68,00 % en 2025, tandis que les services et la téléradiologie gérée gagnent en importance à mesure que les établissements recherchent un soutien externalisé.
- Par type d'imagerie, l'imagerie 3D détenait une part de 45,00 % en 2025, tandis que l'imagerie 4D devrait se développer à un CAGR de 18,50 % jusqu'en 2031.
- Par modalité, la radiographie et la radiographie numérique étaient en tête avec une part de 28,00 % en 2025, tandis que l'IRM devrait se développer à un CAGR de 15,80 % jusqu'en 2031.
- Par mode de déploiement, le déploiement basé sur le cloud devrait se développer à un CAGR de 18,50 % jusqu'en 2031.
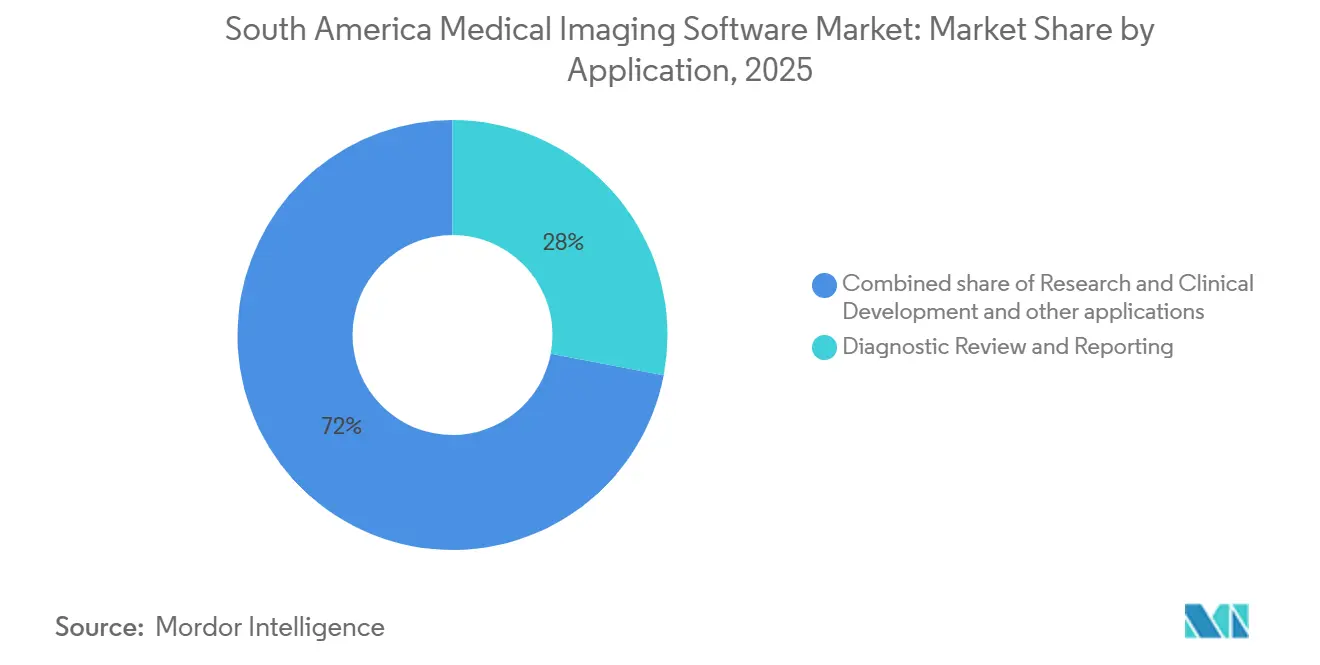
- Par application, la révision diagnostique et la production de comptes rendus représentaient une part de 28,00 % en 2025, tandis que la détection et le diagnostic assistés par ordinateur devraient se développer à un CAGR de 22,50 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques conservaient une part de 52,00 % en 2025, tandis que les centres spécialisés devraient se développer à un CAGR de 15,50 % jusqu'en 2031.
- Par géographie, le Brésil était en tête avec une part de 13,50 % en 2025, tandis que le Chili devrait se développer à un CAGR de 14,80 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des logiciels d'imagerie médicale en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du fardeau des maladies chroniques et des volumes d'imagerie | 3.50% | Amérique du Sud, plus prononcée au Brésil, en Argentine et au Chili | Long terme (≥ 4 ans) |
| Numérisation des soins de santé et modernisation des PACS-RIS | 3.00% | Brésil, Chili, Argentine et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion du diagnostic assisté par ordinateur et de l'IA en radiologie | 2.50% | Amérique du Sud, avec des gains précoces au Brésil, en Argentine et au Chili | Moyen terme (2-4 ans) |
| Pénurie de radiologues accroissant la demande d'automatisation des flux de travail | 2.00% | Brésil, Argentine et Chili, notamment dans les régions éloignées | Moyen terme (2-4 ans) |
| Plateformes d'imagerie natives du cloud élargissant l'accès au-delà des hôpitaux tertiaires | 1.50% | Amérique du Sud, plus forte au Brésil et au Chili | Court terme (≤ 2 ans) |
| Réseaux de téléradiologie transfrontaliers et de comptes rendus à distance | 1.00% | Brésil, Argentine, Chili et reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation du fardeau des maladies chroniques et des volumes d'imagerie
La prise en charge des maladies chroniques accroît le besoin de services d'imagerie dans toute l'Amérique du Sud. Les maladies non transmissibles représentent 77 % des décès dans les Amériques, soutenant une demande soutenue pour des parcours diagnostiques intégrant l'imagerie[1]Organisation panaméricaine de la santé, « Principales causes de décès et charge de morbidité dans les Amériques », PAHO/WHO, iris.paho.org. L'IRM cardiaque, la mammographie et la tomodensitométrie pulmonaire nécessitent des visionneuses spécialisées et des outils de post-traitement que de nombreux établissements considéraient auparavant comme facultatifs. À mesure que ces capacités deviennent intégrales aux parcours de soins courants, le marché de l'informatique d'imagerie médicale en Amérique du Sud peut en bénéficier. La demande s'étend également vers les centres de diagnostic de niveau intermédiaire dans les zones péri-urbaines, où l'accès à l'imagerie a historiquement été limité. Le ministère de la Santé du Brésil devrait publier la Portaria GM/MS 11.694/2026 en juin 2026 pour moderniser le portefeuille d'équipements du SUS et soutenir la capacité diagnostique et les flux de travail connectés. Le vieillissement des populations en Argentine et au Chili peut maintenir les volumes d'examens d'imagerie et renforcer la valeur des accords récurrents de logiciels et de services. Ce schéma de soins crée une base plus stable pour les systèmes connectés de stockage et de compte rendu d'images. Le marché de l'informatique d'imagerie médicale en Amérique du Sud nécessite également des solutions permettant aux spécialistes de travailler sur plusieurs sites.
Numérisation des soins de santé et modernisation des PACS-RIS
Les initiatives publiques de santé numérique créent des opportunités d'approvisionnement plus claires pour les plateformes PACS, RIS et d'imagerie d'entreprise. Au Brésil, le Réseau national de données de santé a connecté 44 % des établissements de soins de santé en 2025, tandis que l'adoption dans le secteur public a atteint 64 %. Cette couverture offre aux prestataires de soins de santé une base plus solide pour partager les données d'imagerie entre les différents niveaux de soins. Au Chili, le programme Hôpital Numérique a sélectionné une plateforme RIS, PACS et VNA basée sur le SaaS pour plus de 60 hôpitaux publics, au service de 16 millions d'utilisateurs. La plateforme a été conçue pour traiter plus de 130 000 études annuellement et a affiché une disponibilité opérationnelle de 99,98 %. Son utilisation des normes DICOM, HL7 et HL7 FHIR fait de l'interopérabilité une exigence fondamentale dans les appels d'offres publics. Le marché de l'informatique d'imagerie médicale en Amérique du Sud favorisera probablement les fournisseurs qui respectent ces normes tout en offrant une tarification prévisible et un support local fiable. Des normes de données partagées peuvent également réduire les frictions lors de la mise en œuvre à mesure que les réseaux hospitaliers ajoutent de nouveaux établissements ou fonctionnalités logicielles. En conséquence, le marché de l'informatique d'imagerie médicale en Amérique du Sud devient de plus en plus dépendant de la compatibilité pratique des systèmes.
Expansion du diagnostic assisté par ordinateur et de l'IA en radiologie
L'analyse d'images assistée par l'IA gagne en visibilité dans la prestation de soins de santé publics. D'ici mai 2026, un programme argentin soutenu par la Banque interaméricaine de développement devrait déployer l'analyse mammographique assistée par l'IA dans 77 hôpitaux publics. Le programme devrait rapporter une réduction de 50 % du temps de révision des mammographies sans résultats, une sensibilité supérieure à 95 % et des temps d'analyse inférieurs à cinq minutes par étude. Un protocole d'essai de 2026 devrait examiner l'interprétation des radiographies thoraciques assistée par l'IA dans le cadre du SUS brésilien et pourrait générer des preuves pour soutenir l'adoption dans des contextes à ressources limitées. Les données cliniques locales restent essentielles, car les modèles entraînés en dehors de la région peuvent ne pas être performants de manière constante pour les affections pulmonaires tropicales et parasitaires. Au Chili, une étude dans un hôpital public devrait constater que l'outil OncovigIA soutient les orientations précoces pour le cancer du poumon grâce à la révision automatisée des comptes rendus de tomodensitométrie[2]« OncovigIA : Intelligence artificielle pour la détection précoce et l'orientation du cancer du poumon dans un hôpital public chilien. » JCO Clinical Cancer Informatics, novembre 2025. https://cecan.cl/wp-content/uploads/2025/11/43-OncovigIA-Pena-JCO-CCI-2025.pdf. Le marché de l'informatique d'imagerie médicale en Amérique du Sud nécessite des preuves cliniques reflétant les populations de patients locales. La validation locale peut aider les prestataires de soins de santé à déterminer si un outil d'IA est adapté à une utilisation clinique courante.
Pénurie de radiologues accroissant la demande d'automatisation des flux de travail
La mauvaise répartition des radiologues, plutôt que la pénurie absolue, représente la principale contrainte en Amérique du Sud. Ce déséquilibre crée un schéma de demande asymétrique que les fournisseurs d'automatisation des flux de travail abordent de manière stratégique. Plus de 60 % des plus de 45 000 professionnels de la radiologie du pays exercent dans les régions Sud et Sud-Est. En revanche, les régions Nord et Nord-Est comptent moins de 3,5 radiologues pour 100 000 habitants dans certains États, dont l'Acre, contre 25,6 pour 100 000 habitants dans le District fédéral. Cette disparité accroît la valeur opérationnelle de l'automatisation des listes de travail, de la reconnaissance vocale et des files d'attente de lecture priorisées par l'IA dans les régions mal desservies, où la téléradiologie est souvent le seul modèle de prestation de services viable. En juillet 2025, SONDA et Agfa-Gevaert N.V. ont mis en œuvre une plateforme d'imagerie d'entreprise pour le Servicio de Salud Metropolitano Sur du Chili. La plateforme traite plus de 700 000 examens annuellement dans sept hôpitaux et permet des sessions de radiologie à distance collaborative entre spécialistes de différentes régions. Les fournisseurs qui incluent la connectivité de téléradiologie comme capacité standard dans les déploiements PACS d'entreprise, plutôt que de la proposer comme option payante, obtiennent une pénétration plus rapide dans les contrats du secteur public dans toute la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de mise en œuvre élevé et coût total de possession | -3.00% | Amérique du Sud, plus aigu dans les établissements brésiliens et argentins de niveau intermédiaire et dans le reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Infrastructure de soins de santé inégale en dehors des grands centres urbains | -2.00% | Brésil, Argentine et reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Complexité de la localisation des données, de la confidentialité et de l'interopérabilité | -1.50% | Brésil et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Données de validation locale limitées pour les logiciels d'imagerie basés sur l'IA | -1.00% | Amérique du Sud, notamment pour les applications axées sur l'IA | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût de mise en œuvre élevé et coût total de possession
Les déploiements d'imagerie d'entreprise peuvent dépasser la capacité financière et technique de nombreux établissements de niveau intermédiaire. Le programme de mammographie par IA soutenu par la BID en Argentine a adopté un modèle d'exploitation par étude et a rapporté des coûts d'infrastructure initiaux inférieurs de 90 %, des coûts de stockage de masse inférieurs de 40 % et un coût total de possession inférieur de 43 % par rapport aux marchés publics conventionnels. Ces résultats démontrent que les structures de financement sont aussi importantes que la technologie elle-même. La transition d'un grand réseau hospitalier de systèmes sur site vers des services gérés nécessite également une expertise en intégration, une formation et un support technique continu. Les établissements qui ne peuvent pas financer un déploiement coordonné peuvent à la place adopter des outils départementaux séparés. Cette approche peut augmenter les coûts à long terme et limiter l'échange d'études d'imagerie entre sites. Les fournisseurs du marché de l'informatique d'imagerie médicale en Amérique du Sud peuvent contribuer à surmonter cet obstacle grâce à une tarification échelonnée, un support en langue locale et des modèles de déploiement adaptés aux petits prestataires. Les contrats devraient également couvrir la mise en œuvre, la formation, le stockage et le support opérationnel continu. Le marché de l'informatique d'imagerie médicale en Amérique du Sud peut perdre de l'élan lorsque les parties prenantes traitent ces exigences comme des coûts séparés.
Infrastructure de soins de santé inégale en dehors des grands centres urbains
Une infrastructure limitée en dehors des grandes villes peut contraindre l'imagerie basée sur le cloud et les comptes rendus à distance en temps opportun. L'enquête 2025 sur les TIC dans la santé au Brésil a révélé que l'adoption de l'IA a atteint 18 % de tous les établissements de soins de santé et 29 % des services de diagnostic et de thérapie. Ces résultats indiquent que les grands établissements de diagnostic adoptent les outils numériques plus tôt que les petites cliniques. Les contraintes de connectivité sont particulièrement significatives dans l'intérieur du Brésil, les provinces patagoniennes d'Argentine, en Bolivie et en Équateur. Siemens Healthineers a testé la connectivité des échographes portables pour les communautés riveraines au Brésil dans le cadre du projet OpenCare5G en collaboration avec l'Hospital das Clínicas. Cette initiative démontre une approche potentielle pour élargir l'accès dans les zones à connectivité fixe limitée. Cependant, les programmes nationaux de connectivité nécessitent une couverture plus large avant que les prestataires puissent déployer de manière cohérente des systèmes privilégiant le cloud en dehors des centres urbains. Les prestataires ont également besoin d'une alimentation électrique stable, d'une capacité réseau fiable et d'un support technique local. Le marché de l'informatique d'imagerie médicale en Amérique du Sud restera probablement inégal dans les zones où ces conditions d'exploitation ne sont pas disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels soutiennent les flux de travail d'imagerie connectés
Les logiciels détenaient une part de 68,00 % du marché de l'informatique d'imagerie médicale en Amérique du Sud en 2025, reflétant le remplacement généralisé des archives numériques de première génération et sur film par des plateformes PACS, RIS et d'imagerie d'entreprise intégrées. Au sein du segment des logiciels, les modules d'IA et d'aide à la décision représentaient la sous-catégorie à la croissance la plus rapide. Les fournisseurs intégraient de plus en plus ces capacités dans les licences de visionneuses cliniques existantes plutôt que de les vendre comme produits autonomes. Cette approche de regroupement a accéléré l'adoption en éliminant le besoin d'approbations budgétaires séparées. Le matériel, y compris les postes de travail et l'infrastructure de stockage, a maintenu une part stable mais en déclin à mesure que les transitions vers les architectures cloud déplaçaient les dépenses de stockage à forte intensité de capital hors des bilans hospitaliers. Les services, notamment la mise en œuvre et l'intégration, le support et la maintenance, et la téléradiologie gérée, ont gagné en pertinence à mesure que les établissements à capacité informatique interne limitée recherchaient une gestion externalisée du cycle de vie. En avril 2026, Koninklijke Philips N.V. a lancé la version web de son Vue PACS en Amérique du Sud, réduisant les obstacles d'infrastructure pour les réseaux de diagnostic multi-sites et permettant des déploiements plus légers qui favorisent les revenus de services par abonnement plutôt que les revenus de licences uniques. Les services et la téléradiologie gérée devraient représenter une part croissante du segment à mesure que les petits centres qui ne peuvent pas maintenir des équipes informatiques de radiologie internes recherchent des solutions entièrement gérées. Ce changement redistribue progressivement les revenus des contrats à forte intensité matérielle vers des accords de services récurrents, qui offrent une fidélisation des clients à long terme plus élevée. Pixeon Medical Systems S.A., avec plus de 3 000 institutions clientes au Brésil et une présence croissante en Argentine, en Uruguay et au Pérou, illustre le modèle d'expansion axé sur les services qui gagne des parts aux dépens des acteurs historiques centrés sur les équipements.


Par type d'imagerie : les modalités 4D émergent comme différenciateur clinique
L'imagerie tridimensionnelle (3D) devrait détenir une part de 45,00 % du marché en 2025, portée par les applications en oncologie, cardiologie et orthopédie, où la reconstruction volumétrique est une exigence clinique standard. Le segment d'imagerie 4D à croissance plus rapide devrait se développer à un CAGR de 18,50 %, à mesure que les prestataires de diagnostic obstétrical investissent dans la visualisation volumétrique en temps réel pour l'évaluation fœtale et que les centres cardiaques adoptent l'IRM de flux 4D pour l'évaluation hémodynamique. Le segment technologique 3D/4D devrait représenter 46,88 % du marché des appareils à ultrasons en Amérique du Sud en 2025. Les plateformes dotées d'IA peuvent réduire les temps d'examen du deuxième trimestre d'environ 40 %. L'imagerie bidimensionnelle (2D) reste largement pertinente comme solution de dépistage de première ligne rentable dans les établissements de soins de santé publics à fort volume, notamment là où les prestataires ajoutent des modules d'amélioration par IA pour étendre les capacités diagnostiques de l'infrastructure 2D existante. En février 2026, le ministère de la Santé argentin devrait déployer des systèmes d'échographie portables améliorés par l'IA dans des cliniques éloignées dans le cadre d'un programme pilote. Cette initiative illustre l'expansion continue de l'imagerie 2D et 3D d'entrée de gamme dans les zones géographiques mal desservies, où les plateformes 4D restent financièrement inaccessibles. La transition de l'imagerie 3D vers l'imagerie volumétrique 4D et améliorée par l'IA en obstétrique et en oncologie crée une demande supplémentaire de logiciels de post-traitement et de visualisation nécessitant des mises à jour régulières. Cette tendance représente une opportunité de revenus récurrents pour les fournisseurs d'informatique capables de regrouper les licences de visualisation avec des contrats de support pluriannuels.
Par modalité : l'infrastructure radiographique constitue le point d'entrée numérique
La radiographie et la radiographie numrique devraient dominer le segment des modalités en 2025, représentant une part de 28,00 %. Leur position reflète un déploiement quasi universel à tous les niveaux de soins et la conversion en cours des systèmes analogiques restants dans les établissements publics au Brésil et en Argentine. La tomodensitométrie devrait suivre, soutenue par les directives de modernisation des équipements du SUS brésilien, que le ministère de la Santé devrait publier en juin 2026. Ces directives devraient imposer des études préliminaires techniques pour les acquisitions d'équipements de diagnostic, incluant des exigences documentées de connectivité PACS. D'ici juillet 2025, plus de 150 centres d'imagerie au Brésil devraient adopter SwiftMR, une plateforme d'amélioration IRM alimentée par l'IA, au cours des six mois précédents. Cette adoption devrait mettre en évidence l'accélération des investissements dans les logiciels IRM en avance sur les cycles de dépenses en équipements. L'échographie bénéficie de la convergence du matériel portable et des comptes rendus basés sur le cloud, ce qui en fait une modalité à croissance rapide dans les déploiements ruraux activés par la téléradiologie. La mammographie attire également des investissements en informatique grâce aux mandats nationaux de dépistage du cancer au Brésil et au Chili. La tomographie par émission de positons et la tomographie par émission monophotonique restent des modalités haut de gamme concentrées dans les centres médicaux universitaires et les institutions oncologiques spécialisées, avec une intégration informatique limitée mais croissante.
Par mode de déploiement : les déploiements cloud redéfinissent le modèle d'approvisionnement
Le déploiement basé sur le cloud, le mode à la croissance la plus rapide avec un CAGR de 18,50 %, reflète un changement décisif dans la façon dont les systèmes de santé régionaux structurent leurs investissements informatiques en imagerie. Le programme Hôpital Numérique du Chili et les programmes de numérisation en Argentine ont sélectionné des architectures cloud basées sur le SaaS, faisant passer l'accès à l'imagerie des dépenses d'investissement aux dépenses opérationnelles par étude ou par abonnement. Ce modèle élargit le marché adressable au-delà des établissements qui pouvaient auparavant se permettre des solutions d'entreprise sur site. Les déploiements sur site conservent une base installée significative dans les grands hôpitaux tertiaires et les centres médicaux universitaires, qui ont historiquement exigé un contrôle total des données. Cependant, une proportion croissante de nouveaux contrats favorise les architectures hybrides ou privilégiant le cloud à mesure que les plateformes cloud atteignent des capacités de cybersécurité et de basculement comparables à celles des centres de données privés. Le déploiement hybride gagne également du terrain parmi les institutions qui migrent les charges de travail par phases, conservant le stockage sur site pour les données archivées tout en adoptant des couches d'analyse et d'IA basées sur le cloud. La Fundación Favaloro, l'un des centres médicaux les plus prestigieux d'Argentine, devrait mettre en œuvre un PACS entièrement basé sur le cloud sur l'infrastructure d'un grand fournisseur de cloud en 2025. La mise en œuvre unifiera toutes les modalités d'imagerie dans une interface unique et permettra un accès web sans recours à un réseau privé virtuel. Les fournisseurs citent de plus en plus cette initiative comme preuve de concept dans leurs offres d'approvisionnement public.
Par application : l'automatisation des flux de travail complète la révision diagnostique
La révision diagnostique et la production de comptes rendus devraient représenter une part de 28,00 % du segment des applications en 2025, car elles constituent la couche de flux de travail centrale sur laquelle tous les autres outils informatiques s'appuient. Cette fonction stimule l'adoption de base, y compris parmi les établissements à maturité numérique limitée. La détection et le diagnostic assistés par ordinateur devraient être l'application à la croissance la plus rapide, avec un CAGR de 22,50 %, portée par des gains de productivité mesurables issus des programmes de mammographie par IA dans les 77 hôpitaux publics d'Argentine et l'expansion des déploiements de triage par radiographie thoracique dans le SUS brésilien. Le stockage, l'archivage et la distribution d'images représentent le deuxième niveau d'application le plus important, soutenu par des programmes nationaux au Chili et dans plusieurs provinces argentines qui exigent des archives numériques centralisées pour la prestation de services de téléradiologie. La gestion et l'orchestration des flux de travail gagnent en importance à mesure que les établissements traitant des volumes de lecture élevés sur plusieurs sites nécessitent une priorisation automatisée des listes de travail. À l'Hospital de Clínicas de Porto Alegre, la plateforme PrioScan de NeuralMind traite environ 3 600 radiographies thoraciques par mois et a reçu le Deep Tech LATAM Genesis Award 2026 en août 2026 pour ses capacités de triage, soulignant la validation clinique croissante des flux de travail automatisés. L'amélioration et la reconstruction d'images, ainsi que la recherche et le développement clinique, complètent le paysage des applications. La recherche et le développement clinique se développent régulièrement à mesure que les centres médicaux universitaires intègrent des plateformes informatiques dans l'infrastructure des essais cliniques et les pipelines de validation des modèles d'IA.
Par utilisateur final : les hôpitaux dominent le volume, les centres spécialisés mènent la croissance
Les hôpitaux et cliniques devraient représenter une part de 52,00 % du marché des utilisateurs finaux en 2025, soutenus par leurs volumes élevés de procédures d'imagerie et leur statut prioritaire dans les programmes d'approvisionnement public. Les centres spécialisés devraient être la catégorie d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 15,50 %, portée par l'expansion des établissements d'imagerie autonomes en oncologie, cardiologie et orthopédie. Ces établissements nécessitent des modules logiciels spécifiques à leur pathologie plutôt que des plateformes d'entreprise à large spectre. Les centres d'imagerie diagnostique représentent un segment structurellement important au Brésil, où de grandes chaînes de diagnostic opèrent à une échelle continentale. Dasa, le plus grand prestataire de diagnostic d'Amérique du Sud, a sélectionné la plateforme d'imagerie d'entreprise d'Agfa-Gevaert N.V. dans le cadre d'un accord phare devant prendre en charge jusqu'à 15 millions d'études annuellement. Cette échelle d'approvisionnement reste difficile à égaler pour de nombreux fournisseurs régionaux. Les prestataires de téléradiologie émergent comme une catégorie distincte d'utilisateurs finaux, notamment au Brésil et en Argentine. Ils développent une infrastructure de lecture numérique dédiée, distincte des réseaux hospitaliers, pour desservir les établissements de niveau intermédiaire et les régions éloignées. Les institutions de recherche et universitaires stimulent l'adoption précoce des plateformes avancées de visualisation et de validation de l'IA, servant souvent de preuves de concept cliniques qui accélèrent l'adoption commerciale dans les réseaux hospitaliers adjacents.
Analyse géographique
Le Brésil devrait dominer le marché de l'informatique d'imagerie médicale en Amérique du Sud avec une part de 13,50 % en 2025. Le pays dispose de l'environnement d'informatique d'imagerie le plus complexe de la région, combinant de grands programmes d'approvisionnement public avec un secteur de diagnostic privé établi. Le Réseau national de données de santé devrait connecter 44 % des établissements de soins de santé d'ici 2025. L'adoption de l'IA devrait atteindre 18 % de tous les établissements et 29 % des services de diagnostic et de thérapie. La concentration des radiologues dans les régions Sud et Sud-Est du Brésil soutient la demande de téléradiologie. Les réglementations sur la confidentialité des données et les exigences relatives aux logiciels médicaux du pays créent des barrières à l'entrée pour les fournisseurs étrangers de logiciels d'imagerie par IA. De plus, les directives de modernisation du SUS de 2026 devraient faire de la connectivité PACS une considération formelle dans l'approvisionnement en équipements. Ces exigences placent l'interopérabilité et les capacités de mise en œuvre au cœur de la sélection des fournisseurs.
Le Chili devrait se développer à un CAGR de 14,80 % jusqu'en 2031. Le marché chilien de l'informatique d'imagerie médicale bénéficie d'une stratégie de numérisation publique coordonnée à travers le programme Hôpital Numérique. Le programme connecte plus de 60 hôpitaux publics, dessert 16 millions d'utilisateurs et utilise les normes DICOM, HL7 et HL7 FHIR. La plateforme SONDA et Agfa-Gevaert au Servicio de Salud Metropolitano Sur traite plus de 700 000 études annuellement dans sept hôpitaux. La plateforme devrait enregistrer une augmentation annuelle de 5 % des examens. Le Chili a également déployé une archive neutre de fournisseur d'imagerie d'entreprise (VNA) pour le Service de santé de Magallanes en Patagonie. Ces déploiements connectés fournissent un modèle pratique pour d'autres réseaux de santé publique dans toute la région[3]AGFA HealthCare, « Go Live ! Un pas en avant pour l'imagerie dans le réseau de soins de santé publics de Magallanes et de Patagonie », Actualités AGFA HealthCare, agfahealthcare.com.
L'Argentine combine une adoption avancée dans les centres urbains avec une progression plus lente dans les systèmes de santé provinciaux. La Fundación Favaloro et l'Instituto Argentino de Diagnóstico y Tratamiento ont adopté des plateformes PACS basées sur le cloud et de radiologie intégrées à l'IA. Le programme de mammographie soutenu par la Banque interaméricaine de développement devrait atteindre 77 hôpitaux publics d'ici mai 2026 et utilise un modèle de financement par étude. Jujuy devrait numériser les 27 établissements de santé publics via SUPERPACS et enregistrer 314 892 études à partir de mars 2025. Chubut devrait lancer un réseau d'imagerie diagnostique en août 2026 dans les hôpitaux de Comodoro Rivadavia et Puerto Madryn. Cependant, le marché de l'informatique d'imagerie médicale en Amérique du Sud continue de faire face à des conditions inégales dans les systèmes de santé provinciaux. Le reste de l'Amérique du Sud en est à un stade d'adoption plus précoce, s'appuyant sur des partenariats de localisation et des connexions de téléradiologie pour élargir l'accès.
Paysage concurrentiel
Le marché de l'informatique d'imagerie médicale en Amérique du Sud est modérément concentré. Les fournisseurs mondiaux représentent une part significative du segment haut de gamme, notamment parmi les grands hôpitaux et réseaux de diagnostic. Les fournisseurs régionaux et locaux sont en concurrence dans les segments de niveau intermédiaire grâce à des prix compétitifs, un support linguistique et une expertise réglementaire locale. GE HealthCare aligne sa stratégie d'IA sur la gestion du cycle de vie des équipements et vise à permettre des mises à niveau des capacités logicielles plutôt que des remplacements matériels d'ici 2030. En janvier 2026, la société s'est associée à Dasa pour déployer le logiciel de compte rendu d'échographie ViewPoint 6 dans le réseau de Dasa au Brésil[4]GE HealthCare, « GE HealthCare est partenaire exclusif pour les équipements médicaux dans la nouvelle unité de Hapvida », Salle de presse GE HealthCare, gehealthcare.com. Cette initiative connecte les équipements d'échographie aux flux de travail de comptes rendus basés sur le cloud et reflète la préférence croissante pour les technologies pouvant être intégrées dans des opérations de diagnostic établies.
Philips a lancé sa plateforme Vue PACS web pour l'Amérique du Sud en avril 2026. En mai 2026, la société a établi un accord d'innovation collaborative de cinq ans avec l'Hospital Israelita Albert Einstein au Brésil. L'accord porte sur l'imagerie diagnostique, l'intervention guidée par l'image et les technologies de surveillance des patients. Agfa-Gevaert a sécurisé des déploiements dans le secteur public au Chili via le programme Hôpital Numérique et le Service de santé de Magallanes. Ces contrats soulignent l'importance des capacités techniques et des partenaires d'intégration locaux. Le marché de l'informatique d'imagerie médicale en Amérique du Sud favorise les fournisseurs qui combinent l'interopérabilité avec des services adaptés aux réseaux de soins de santé publics. Cette approche permet également aux fournisseurs de faire face à des conditions d'exploitation variables selon les pays.
Pixeon étend sa présence régionale grâce à des offres localisées de PACS, RIS et téléradiologie. En 2025, Vela LatAm a annoncé un accord pour acquérir Pixeon, sous réserve de l'approbation de l'autorité de la concurrence brésilienne. Les prestataires locaux peuvent conserver un avantage sur les marchés où les normes d'information de santé et les processus d'approvisionnement varient selon les pays. Les modèles d'IA développés à partir de données cliniques régionales peuvent également être mieux adaptés aux schémas de maladies locaux. Les offres groupées SaaS PACS-RIS gérées restent pertinentes pour les hôpitaux régionaux de 50 à 200 lits qui ne disposent pas d'une couche d'imagerie d'entreprise. Le paysage concurrentiel continuera de comprendre des plateformes mondiales, des prestataires de services régionaux et des développeurs d'IA nationaux. Cette structure soutient la caractérisation du secteur de l'informatique d'imagerie médicale en Amérique du Sud comme modérément concentré. Le marché offre des opportunités aux entreprises capables de répondre aux exigences cliniques et techniques locales.
Leaders du secteur des logiciels d'imagerie médicale en Amérique du Sud
Siemens Healthineers AG
GE HealthCare Technologies Inc.
Koninklijke Philips N.V.
Agfa-Gevaert N.V.
Canon Medical Systems Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : le ministère de la Santé du Brésil a publié la Portaria GM/MS 11.694/2026 pour la modernisation du portefeuille d'équipements de diagnostic du SUS, exigeant des études préliminaires techniques pour les nouvelles acquisitions d'équipements incluant la documentation de connectivité PACS et d'interopérabilité.
- Avril 2026 : Koninklijke Philips N.V. a lancé la version web de Vue PACS pour l'Amérique du Sud lors de l'événement de radiologie JPR 2026, offrant une option de déploiement plus légère pour les réseaux de diagnostic multi-sites et les flux de travail de téléradiologie.
- Janvier 2026 : GE HealthCare Technologies Inc. et Dasa ont annoncé un partenariat pour déployer le logiciel de compte rendu d'échographie ViewPoint 6 pour la radiologie dans le réseau brésilien de Dasa, marquant la première adoption de la plateforme dans le pays.
- Octobre 2025 : GE HealthCare Technologies Inc. est devenu le partenaire exclusif en équipements médicaux et technologies d'imagerie pour l'Unidade Avançada Brigadeiro de Hapvida à São Paulo, déployant des solutions d'imagerie diagnostique améliorées par l'IA dans toutes les modalités.
- Octobre 2025 : Atrys Health Chile et Agfa-Gevaert N.V. ont consolidé une alliance stratégique pour moderniser les services de diagnostic au Chili et intégrer la plateforme d'imagerie d'entreprise d'Agfa dans le réseau clinique d'Atrys.
- Juillet 2025 : SONDA et Agfa-Gevaert N.V. ont finalisé la mise en service d'une plateforme PACS-RIS d'entreprise pour le Servicio de Salud Metropolitano Sur au Chili, traitant plus de 700 000 examens annuellement dans 7 hôpitaux.


Périmètre du rapport sur le marché des logiciels d'imagerie médicale en Amérique du Sud
Le rapport sur l'informatique d'imagerie médicale en Amérique du Sud est segmenté par composant (logiciels, matériels, services), type d'imagerie (2D, 3D, 4D), modalité (TDM, IRM, radiographie, échographie, mammographie, TEP, TEMP, autres), mode de déploiement (basé sur le cloud, sur site, hybride), application (7 types), utilisateur final (6 types) et géographie (Brésil, Argentine, Chili, reste de l'Amérique du Sud). Les prévisions de marché sont en valeur (USD).
| Logiciels | Logiciels PACS |
| Logiciels RIS | |
| Logiciels d'analyse d'images | |
| Plateformes d'imagerie d'entreprise | |
| Logiciels de visualisation et de visionneuse clinique | |
| Logiciels d'intelligence artificielle et d'aide à la décision | |
| Matériels | |
| Services | Services de mise en œuvre et d'intégration |
| Services de support et de maintenance | |
| Services d'imagerie gérée et de téléradiologie |
| Imagerie 2D |
| Imagerie 3D |
| Imagerie 4D |
| Tomodensitométrie |
| Imagerie par résonance magnétique |
| Radiographie et radiographie numérique |
| Échographie |
| Mammographie |
| Tomographie par émission de positons |
| Tomographie par émission monophotonique |
| Autres modalités |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Révision diagnostique et production de comptes rendus |
| Stockage, archivage et distribution d'images |
| Gestion et orchestration des flux de travail |
| Amélioration et reconstruction d'images |
| Détection et diagnostic assistés par ordinateur |
| Recherche et développement clinique |
| Autres applications |
| Hôpitaux et cliniques |
| Centres d'imagerie diagnostique |
| Centres spécialisés |
| Institutions de recherche et universitaires |
| Prestataires de téléradiologie |
| Autres utilisateurs finaux |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par composant | Logiciels | Logiciels PACS |
| Logiciels RIS | ||
| Logiciels d'analyse d'images | ||
| Plateformes d'imagerie d'entreprise | ||
| Logiciels de visualisation et de visionneuse clinique | ||
| Logiciels d'intelligence artificielle et d'aide à la décision | ||
| Matériels | ||
| Services | Services de mise en œuvre et d'intégration | |
| Services de support et de maintenance | ||
| Services d'imagerie gérée et de téléradiologie | ||
| Par type d'imagerie | Imagerie 2D | |
| Imagerie 3D | ||
| Imagerie 4D | ||
| Par modalité | Tomodensitométrie | |
| Imagerie par résonance magnétique | ||
| Radiographie et radiographie numérique | ||
| Échographie | ||
| Mammographie | ||
| Tomographie par émission de positons | ||
| Tomographie par émission monophotonique | ||
| Autres modalités | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par application | Révision diagnostique et production de comptes rendus | |
| Stockage, archivage et distribution d'images | ||
| Gestion et orchestration des flux de travail | ||
| Amélioration et reconstruction d'images | ||
| Détection et diagnostic assistés par ordinateur | ||
| Recherche et développement clinique | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres d'imagerie diagnostique | ||
| Centres spécialisés | ||
| Institutions de recherche et universitaires | ||
| Prestataires de téléradiologie | ||
| Autres utilisateurs finaux | ||
| Par géographie | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'informatique d'imagerie médicale en Amérique du Sud ?
La taille du marché de l'informatique d'imagerie médicale en Amérique du Sud est de 441,3 millions USD en 2026 et devrait atteindre 843,2 millions USD d'ici 2031 à un CAGR de 13,84 %.
Quel composant est en tête de l'informatique d'imagerie médicale en Amérique du Sud ?
Les logiciels ont dominé le segment des composants avec une part de 68,00 % en 2025, soutenus par la demande de plateformes PACS, RIS et d'imagerie d'entreprise.
Pourquoi l'informatique d'imagerie basée sur le cloud se développe-t-elle en Amérique du Sud ?
Le déploiement basé sur le cloud devrait se développer à un CAGR de 18,50 % à mesure que les modèles SaaS et par étude réduisent les coûts technologiques initiaux importants.
Quelle application se développe le plus rapidement dans les logiciels d'imagerie diagnostique ?
La détection et le diagnostic assistés par ordinateur devraient se développer à un CAGR de 22,50 % jusqu'en 2031, soutenus par les flux de travail de mammographie et de radiographie thoracique assistés par l'IA.
Quel pays d'Amérique du Sud devrait se développer le plus rapidement ?
Le Chili devrait se développer à un CAGR de 14,80 % jusqu'en 2031, soutenu par le programme Hôpital Numérique et les réseaux d'hôpitaux publics connectés.
Comment les pénuries de radiologues affectent-elles l'adoption de l'informatique d'imagerie ?
L'accès inégal aux radiologues accroît la valeur des comptes rendus à distance, des listes de travail automatisées, de la reconnaissance vocale et de la priorisation des cas assistée par l'IA.
Dernière mise à jour de la page le:



