
Marktgröße und Marktanteil für medizinische Bildgebungssoftware in Südamerika
Marktübersicht
| Studienzeitraum | 2024 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 394 Millionen US-Dollar |
| Marktgröße (2026) | 441.30 Millionen US-Dollar |
| Marktgröße (2031) | 843.20 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 13.84 % |
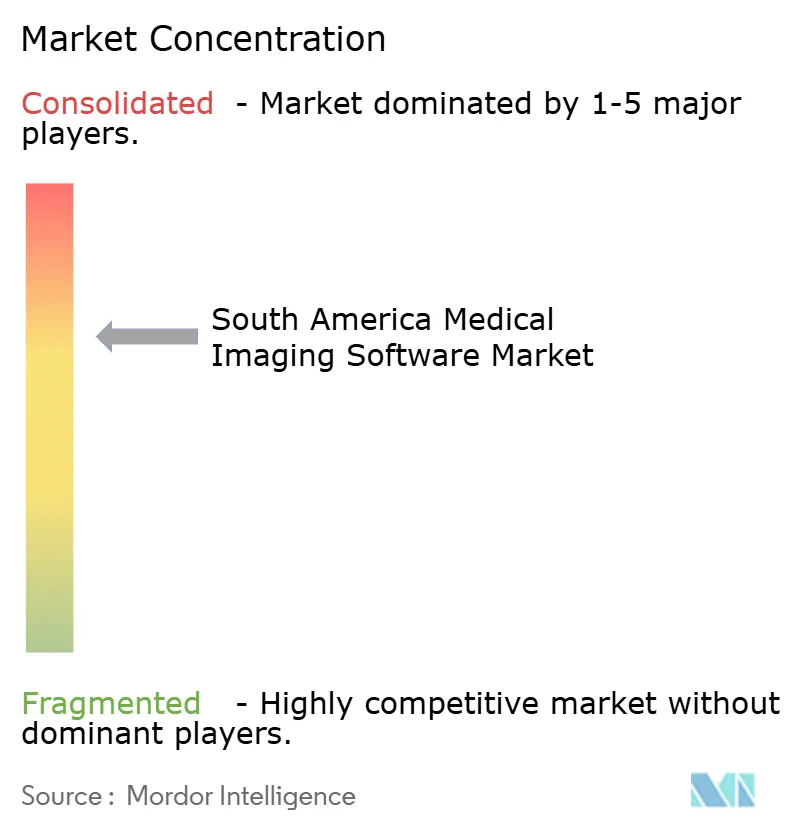
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische Bildgebungssoftware in Südamerika von Mordor Intelligence
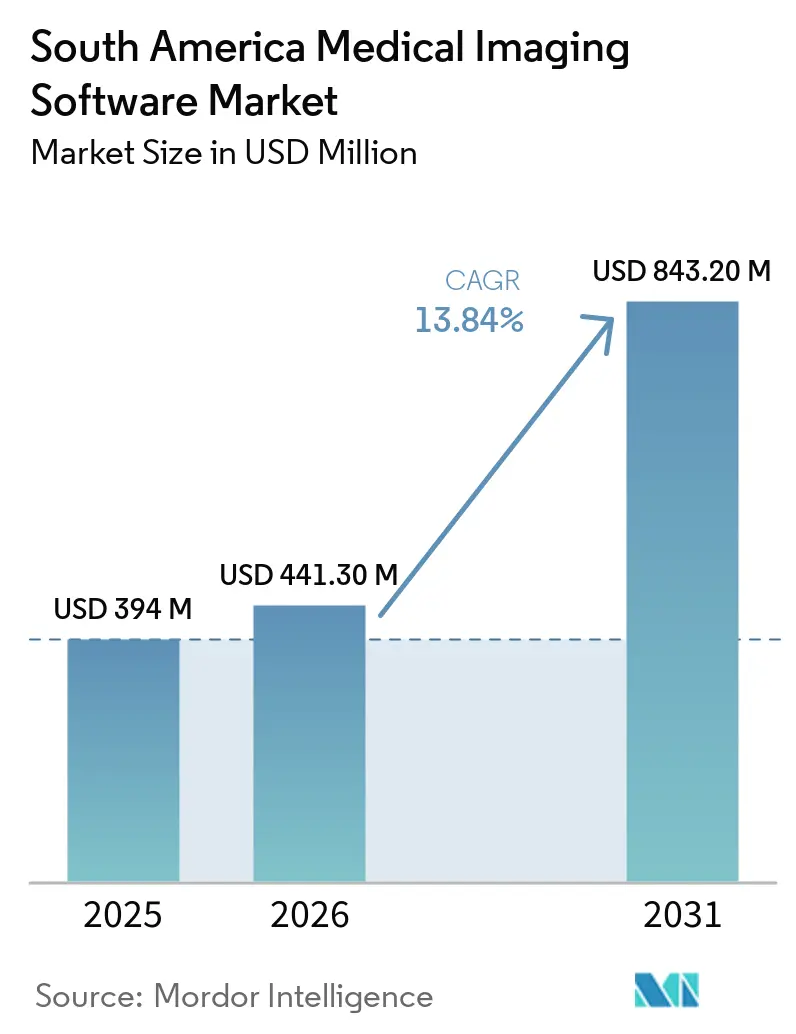
Die Marktgröße für medizinische Bildgebungssoftware in Südamerika wird voraussichtlich von 394 Millionen USD im Jahr 2025 und 441,30 Millionen USD im Jahr 2026 auf 843,20 Millionen USD bis 2031 wachsen, was einem CAGR von 13,84 % zwischen 2026 und 2031 entspricht.
Die Nachfrage steigt, da die Versorgung chronischer Erkrankungen mehr bildgebende Untersuchungen und besser koordinierte diagnostische Arbeitsabläufe erfordert. Öffentliche Programme zur digitalen Gesundheitsversorgung in Brasilien, Chile und Argentinien verlagern Bildgebungssysteme hin zu vernetzten Patientenakten und gemeinsamem klinischen Zugang. Anbieter suchen zudem nach Software, die Berichtsverzögerungen reduzieren und Radiologen unterstützen kann, die an weit entfernten Standorten arbeiten. Abonnementbasierte Plattformen können den Zugang für Einrichtungen erweitern, die keine großen Vorabinvestitionen in Technologie tätigen können. Der Wettbewerb verlagert sich daher hin zu interoperablen Systemen, lokalem Implementierungssupport und klinischen Werkzeugen, die auf regionale Versorgungsbedürfnisse abgestimmt sind.
Wichtigste Erkenntnisse des Berichts
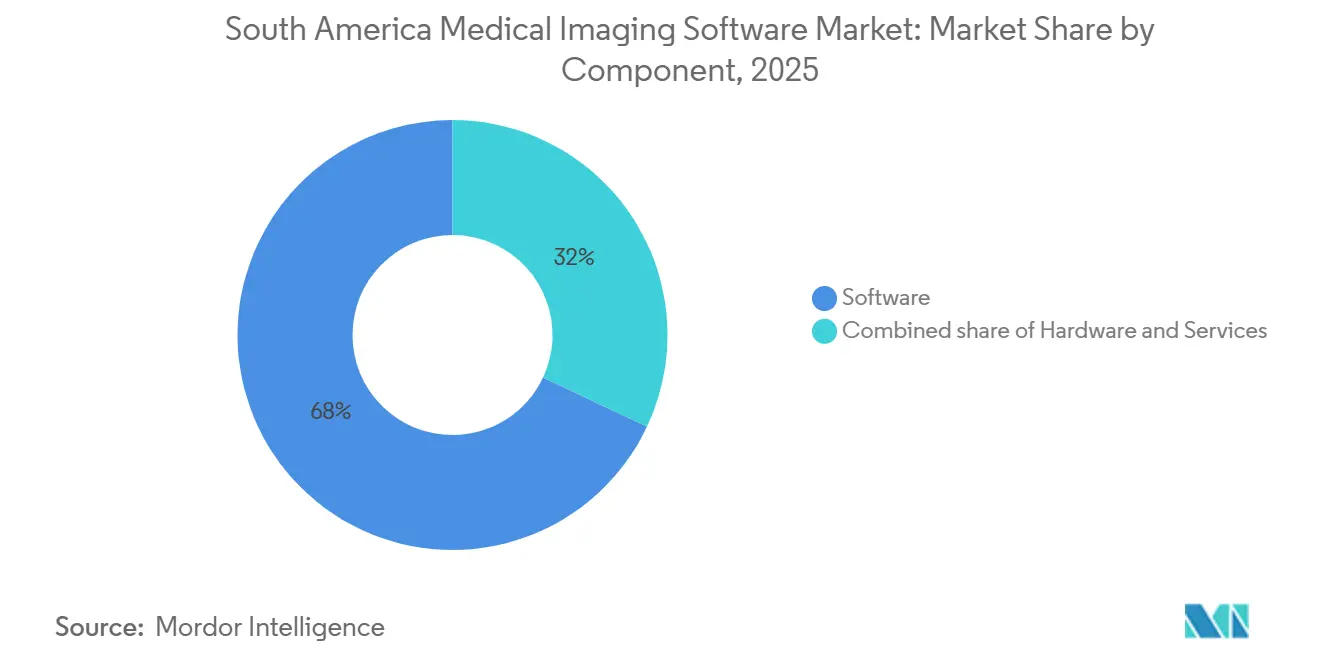
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 68,00 %, während Dienstleistungen und verwaltete Teleradiologie zunehmend an Bedeutung gewinnen, da Einrichtungen ausgelagerten Support suchen.
- Nach Bildgebungstyp hielt 3D-Bildgebung im Jahr 2025 einen Anteil von 45,00 %, während 4D-Bildgebung bis 2031 voraussichtlich mit einem CAGR von 18,50 % wachsen wird.
- Nach Modalität führten Röntgen und digitale Radiographie mit einem Anteil von 28,00 % im Jahr 2025, während MRT bis 2031 voraussichtlich mit einem CAGR von 15,80 % wachsen wird.
- Nach Bereitstellungsmodus wird Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einem CAGR von 18,50 % wachsen.
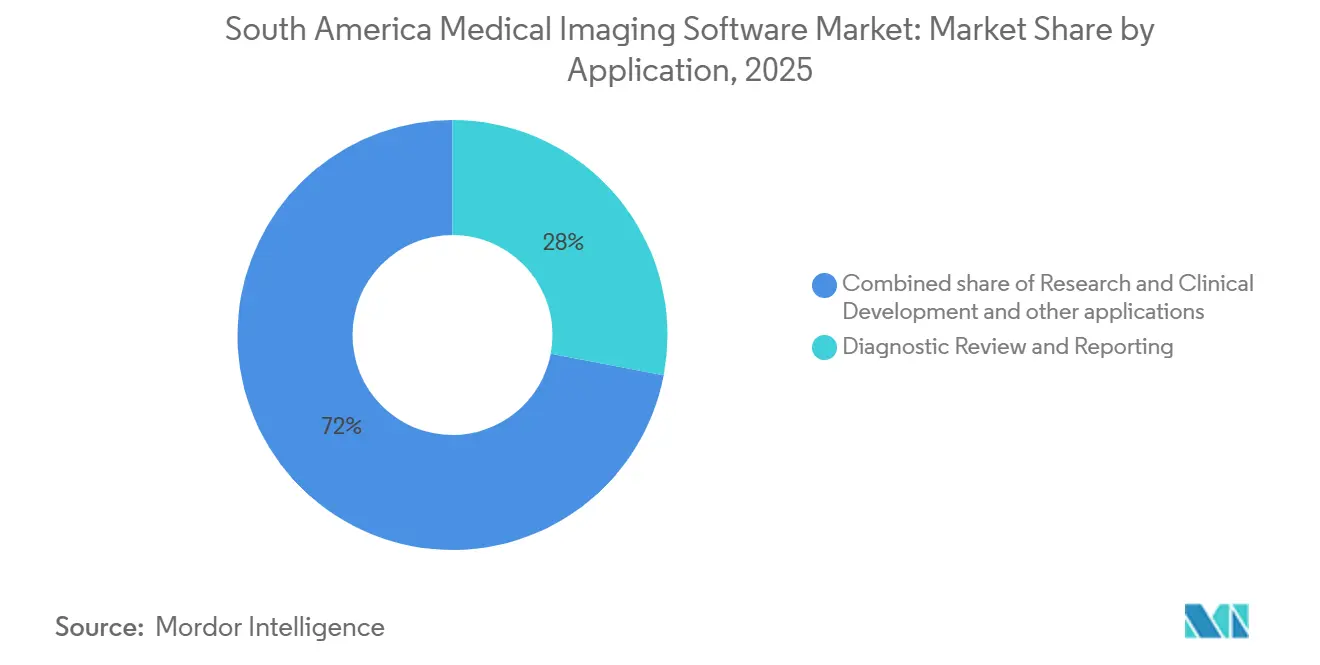
- Nach Anwendung dominierte diagnostische Überprüfung und Berichterstattung mit einem Anteil von 28,00 % im Jahr 2025, während computergestützte Erkennung und Diagnose bis 2031 voraussichtlich mit einem CAGR von 22,50 % wachsen wird.
- Nach Endnutzer behielten Krankenhäuser und Kliniken im Jahr 2025 einen Anteil von 52,00 %, während Fachzentren bis 2031 voraussichtlich mit einem CAGR von 15,50 % wachsen werden.
- Nach Geografie führte Brasilien im Jahr 2025 mit einem Anteil von 13,50 %, während Chile bis 2031 voraussichtlich mit einem CAGR von 14,80 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für medizinische Bildgebungssoftware in Südamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch chronische Erkrankungen und steigende Bildgebungsvolumina | 3.50% | Südamerika, am ausgeprägtesten in Brasilien, Argentinien und Chile | Langfristig (≥ 4 Jahre) |
| Digitalisierung des Gesundheitswesens und Modernisierung von PACS-RIS | 3.00% | Brasilien, Chile, Argentinien und der Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Ausbau computergestützter Diagnose und Radiologie-KI | 2.50% | Südamerika, mit frühen Gewinnen in Brasilien, Argentinien und Chile | Mittelfristig (2–4 Jahre) |
| Radiologenengpässe erhöhen die Nachfrage nach Workflow-Automatisierung | 2.00% | Brasilien, Argentinien und Chile, insbesondere abgelegene Regionen | Mittelfristig (2–4 Jahre) |
| Cloud-native Bildgebungsplattformen erweitern den Zugang über Tertiärkrankenhäuser hinaus | 1.50% | Südamerika, am stärksten in Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Teleradiologie und Netzwerke für Fernberichterstattung | 1.00% | Brasilien, Argentinien, Chile und der Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch chronische Erkrankungen und steigende Bildgebungsvolumina
Die Versorgung chronischer Erkrankungen erhöht den Bedarf an bildgebenden Diensten in ganz Südamerika. Nichtübertragbare Krankheiten sind für 77 % der Todesfälle in Amerika verantwortlich, was eine anhaltende Nachfrage nach diagnostischen Versorgungspfaden unterstützt, die Bildgebung einbeziehen[1]Panamerikanische Gesundheitsorganisation, "Leading Causes of Death and Disease Burden in the Americas," PAHO/WHO, iris.paho.org. Kardiale MRT, Mammographie und Lungen-CT erfordern spezialisierte Viewer und Nachbearbeitungswerkzeuge, die viele Einrichtungen bisher als optional betrachteten. Da diese Fähigkeiten zu einem integralen Bestandteil routinemäßiger Versorgungspfade werden, kann der südamerikanische Markt für medizinische Bildgebungsinformatik davon profitieren. Die Nachfrage weitet sich auch auf mittelgroße Diagnosezentren in stadtnahen Gebieten aus, wo der Zugang zur Bildgebung historisch gesehen begrenzt war. Das brasilianische Gesundheitsministerium wird voraussichtlich im Juni 2026 die Portaria GM/MS 11.694/2026 herausgeben, um das SUS-Geräteportfolio zu modernisieren und die Diagnosekapazität sowie vernetzte Arbeitsabläufe zu unterstützen. Die alternden Bevölkerungen in Argentinien und Chile können das Volumen der bildgebenden Untersuchungen aufrechterhalten und den Wert wiederkehrender Software- und Servicevereinbarungen stärken. Dieses Versorgungsmuster schafft eine stabilere Grundlage für vernetzte Bildspeicher- und Berichtssysteme. Der südamerikanische Markt für medizinische Bildgebungsinformatik erfordert auch Lösungen, die es Spezialisten ermöglichen, an mehreren Standorten zu arbeiten.
Digitalisierung des Gesundheitswesens und Modernisierung von PACS-RIS
Öffentliche Initiativen zur digitalen Gesundheitsversorgung schaffen klarere Beschaffungsmöglichkeiten für PACS, RIS und unternehmensweite Bildgebungsplattformen. In Brasilien verband das Nationale Gesundheitsdatennetzwerk im Jahr 2025 44 % der Gesundheitseinrichtungen, während die Akzeptanz im öffentlichen Sektor 64 % erreichte. Diese Abdeckung bietet Gesundheitsdienstleistern eine stärkere Grundlage für den Austausch von Bilddaten über verschiedene Versorgungsebenen hinweg. In Chile wählte das Programm Hospital Digital eine SaaS-basierte RIS-, PACS- und VNA-Plattform für mehr als 60 öffentliche Krankenhäuser aus, die 16 Millionen Nutzer versorgt. Die Plattform wurde entwickelt, um mehr als 130.000 Studien jährlich zu verarbeiten, und meldete eine Betriebsverfügbarkeit von 99,98 %. Die Verwendung von DICOM-, HL7- und HL7-FHIR-Standards macht Interoperabilität zu einer Kernanforderung in öffentlichen Ausschreibungen. Der südamerikanische Markt für medizinische Bildgebungsinformatik wird wahrscheinlich Anbieter bevorzugen, die diese Standards erfüllen und gleichzeitig vorhersehbare Preisgestaltung und zuverlässigen lokalen Support bieten. Gemeinsame Datenstandards können auch Implementierungsreibungen reduzieren, wenn Krankenhausnetzwerke neue Einrichtungen oder Softwarefunktionalitäten hinzufügen. Infolgedessen wird der südamerikanische Markt für medizinische Bildgebungsinformatik zunehmend von praktischer Systemkompatibilität abhängig.
Ausbau computergestützter Diagnose und Radiologie-KI
KI-gestützte Bildanalyse gewinnt in der öffentlichen Gesundheitsversorgung an Sichtbarkeit. Bis Mai 2026 soll ein argentinisches Programm, das von der Interamerikanischen Entwicklungsbank unterstützt wird, KI-gestützte Mammographieanalyse in 77 öffentlichen Krankenhäusern einsetzen. Das Programm soll eine 50-prozentige Reduzierung der Überprüfungszeit für Mammogramme ohne Befunde, eine Sensitivität von über 95 % und Analysezeiten von weniger als fünf Minuten pro Studie melden. Ein Studienprotokoll aus dem Jahr 2026 soll die KI-gestützte Interpretation von Thorax-Röntgenaufnahmen im brasilianischen SUS untersuchen und könnte Belege für die Einführung in ressourcenbeschränkten Umgebungen liefern. Lokale klinische Daten bleiben entscheidend, da außerhalb der Region trainierte Modelle bei tropischen und parasitären Lungenerkrankungen möglicherweise nicht konsistent abschneiden. In Chile soll eine Studie an einem öffentlichen Krankenhaus ergeben, dass das OncovigIA-Tool frühe Überweisungen bei Lungenkrebs durch die automatisierte Überprüfung von CT-Berichten unterstützt[2]"OncovigIA: Artificial Intelligence for Early Lung Cancer Detection and Referral in a Chilean Public Hospital." JCO Clinical Cancer Informatics, November 2025. https://cecan.cl/wp-content/uploads/2025/11/43-OncovigIA-Pena-JCO-CCI-2025.pdf. Der südamerikanische Markt für medizinische Bildgebungsinformatik erfordert klinische Belege, die lokale Patientenpopulationen widerspiegeln. Lokale Validierung kann Gesundheitsdienstleistern helfen zu bestimmen, ob ein KI-Tool für den routinemäßigen klinischen Einsatz geeignet ist.
Radiologenengpässe erhöhen die Nachfrage nach Workflow-Automatisierung
Die ungleiche Verteilung von Radiologen, nicht der absolute Mangel, stellt die primäre Einschränkung in Südamerika dar. Dieses Ungleichgewicht schafft ein asymmetrisches Nachfragemuster, das Anbieter von Workflow-Automatisierung strategisch adressieren. Mehr als 60 % der über 45.000 Radiologiefachleute des Landes praktizieren in den südlichen und südöstlichen Regionen. Im Gegensatz dazu gibt es in den nördlichen und nordöstlichen Regionen in bestimmten Bundesstaaten, einschließlich Acre, weniger als 3,5 Radiologen pro 100.000 Einwohner, verglichen mit 25,6 pro 100.000 Einwohnern im Bundesdistrikt. Diese Disparität erhöht den operativen Wert von Arbeitslisten-Automatisierung, Spracherkennung und KI-priorisierten Lesequeues in unterversorgten Regionen, wo Teleradiologie oft das einzige praktikable Dienstleistungsmodell ist. Im Juli 2025 implementierten SONDA und Agfa-Gevaert N.V. eine unternehmensweite Bildgebungsplattform für den Servicio de Salud Metropolitano Sur in Chile. Die Plattform verarbeitet mehr als 700.000 Untersuchungen jährlich in sieben Krankenhäusern und ermöglicht kollaborative Fernradiologiesitzungen unter Spezialisten in verschiedenen Regionen. Anbieter, die Teleradiologie-Konnektivität als Standardfunktion in unternehmensweiten PACS-Bereitstellungen einschließen, anstatt sie als kostenpflichtiges Add-on anzubieten, erzielen eine schnellere Durchdringung bei Verträgen im öffentlichen Sektor in der gesamten Region.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Gesamtbetriebskosten | -3.00% | Südamerika, am akutesten in mittelgroßen brasilianischen und argentinischen Einrichtungen sowie dem Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Ungleichmäßige Gesundheitsinfrastruktur außerhalb großer städtischer Zentren | -2.00% | Brasilien, Argentinien und der Rest Südamerikas | Langfristig (≥ 4 Jahre) |
| Komplexität bei Datenlokalisierung, Datenschutz und Interoperabilität | -1.50% | Brasilien und der Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Begrenzte lokale Validierungsdaten für KI-basierte Bildgebungssoftware | -1.00% | Südamerika, insbesondere KI-fokussierte Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Gesamtbetriebskosten
Unternehmensweite Bildgebungsbereitstellungen können die finanzielle und technische Kapazität vieler mittelgroßer Einrichtungen übersteigen. Das von der IDB unterstützte argentinische KI-Mammographieprogramm übernahm ein Betriebsmodell auf Basis pro Studie und meldete 90 % niedrigere anfängliche Infrastrukturkosten, 40 % niedrigere Massenspeicherkosten und 43 % niedrigere Gesamtbetriebskosten als bei herkömmlicher Beschaffung. Diese Ergebnisse zeigen, dass Finanzierungsstrukturen ebenso wichtig sind wie die Technologie selbst. Der Übergang eines großen Krankenhausnetzwerks von On-Premise-Systemen zu verwalteten Diensten erfordert auch Integrations-Know-how, Schulungen und laufenden technischen Support. Einrichtungen, die keine koordinierte Bereitstellung finanzieren können, können stattdessen separate Abteilungswerkzeuge einsetzen. Dieser Ansatz kann langfristige Kosten erhöhen und den Austausch von Bildgebungsstudien zwischen Standorten einschränken. Anbieter im südamerikanischen Markt für medizinische Bildgebungsinformatik können dazu beitragen, diese Barriere durch gestaffelte Preisgestaltung, Support in der Landessprache und auf kleinere Anbieter zugeschnittene Bereitstellungsmodelle zu überwinden. Verträge sollten auch Implementierung, Schulung, Speicherung und laufenden Betriebssupport abdecken. Der südamerikanische Markt für medizinische Bildgebungsinformatik kann an Dynamik verlieren, wenn Stakeholder diese Anforderungen als separate Kosten behandeln.
Ungleichmäßige Gesundheitsinfrastruktur außerhalb großer städtischer Zentren
Begrenzte Infrastruktur außerhalb großer Städte kann Cloud-basierte Bildgebung und zeitnahe Fernberichterstattung einschränken. Die brasilianische IKT-im-Gesundheitswesen-Erhebung 2025 ergab, dass die KI-Akzeptanz 18 % aller Gesundheitseinrichtungen und 29 % der Diagnose- und Therapiedienste erreichte. Diese Ergebnisse zeigen, dass große Diagnoseeinrichtungen digitale Werkzeuge früher einsetzen als kleinere Kliniken. Konnektivitätsbeschränkungen sind besonders bedeutsam im brasilianischen Landesinneren, in den patagonischen Provinzen Argentiniens, in Bolivien und Ecuador. Siemens Healthineers testete portable Ultraschall-Konnektivität für Flussgemeinden in Brasilien durch das OpenCare5G-Projekt in Zusammenarbeit mit dem Hospital das Clínicas. Diese Initiative zeigt einen möglichen Ansatz zur Erweiterung des Zugangs in Gebieten mit begrenzter Festnetzkonnektivität. Nationale Konnektivitätsprogramme erfordern jedoch eine breitere Abdeckung, bevor Anbieter Cloud-first-Systeme außerhalb städtischer Zentren konsistent einsetzen können. Anbieter benötigen auch stabile Stromversorgung, zuverlässige Netzwerkkapazität und lokalen technischen Support. Der südamerikanische Markt für medizinische Bildgebungsinformatik wird in Gebieten, in denen diese Betriebsbedingungen nicht verfügbar sind, wahrscheinlich ungleichmäßig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software unterstützt vernetzte Bildgebungs-Workflows
Software hielt im Jahr 2025 einen Anteil von 68,00 % am südamerikanischen Markt für medizinische Bildgebungsinformatik, was den weit verbreiteten Ersatz von Legacy-Film-basierten und erstgenerationellen digitalen Archiven durch integrierte PACS-, RIS- und unternehmensweite Bildgebungsplattformen widerspiegelt. Innerhalb des Softwaresegments stellten KI- und Entscheidungsunterstützungsmodule die am schnellsten wachsende Unterkategorie dar. Anbieter integrierten diese Fähigkeiten zunehmend in bestehende klinische Viewer-Lizenzen, anstatt sie als eigenständige Produkte zu verkaufen. Dieser Bündelungsansatz beschleunigte die Einführung, indem er die Notwendigkeit separater Budgetgenehmigungen eliminierte. Hardware, einschließlich Workstations und Speicherinfrastruktur, behielt einen stabilen, aber rückläufigen Anteil, da der Übergang zu Cloud-Architekturen kapitalintensive Speicherausgaben aus den Krankenhausbilanzen verlagerte. Dienstleistungen, einschließlich Implementierung und Integration, Support und Wartung sowie verwaltete Teleradiologie, gewannen an Relevanz, da Einrichtungen mit begrenzter interner IT-Kapazität ein vollständig ausgelagertes Lebenszyklusmanagement anstrebten. Im April 2026 startete Koninklijke Philips N.V. die webbasierte Version seines Vue PACS in Südamerika, wodurch Infrastrukturbarrieren für mehrstufige Diagnosenetzwerke reduziert und leichtere Bereitstellungen ermöglicht wurden, die abonnementbasierte Serviceeinnahmen gegenüber einmaligen Lizenzeinnahmen bevorzugen. Dienstleistungen und verwaltete Teleradiologie werden voraussichtlich einen wachsenden Anteil des Segments ausmachen, da kleinere Zentren, die keine internen Radiologie-IT-Teams unterhalten können, vollständig verwaltete Lösungen suchen. Diese Verschiebung verteilt die Einnahmen schrittweise von hardwareintensiven Verträgen hin zu wiederkehrenden Servicevereinbarungen um, die eine höhere langfristige Kundenbindung bieten. Pixeon Medical Systems S.A., mit mehr als 3.000 Kundeninstitutionen in Brasilien und einer wachsenden Präsenz in Argentinien, Uruguay und Peru, ist ein Beispiel für das dienstleistungsgeführte Expansionsmodell, das Marktanteile von geräteorientierten Platzhirschen gewinnt.


Nach Bildgebungstyp: 4D-Modalitäten entwickeln sich zu einem klinischen Differenzierungsmerkmal
Dreidimensionale (3D) Bildgebung wird voraussichtlich im Jahr 2025 einen Anteil von 45,00 % am Markt halten, angetrieben durch Anwendungen in der Onkologie-Staging, Kardiologie und Orthopädie, wo volumetrische Rekonstruktion eine klinische Standardanforderung ist. Das schneller wachsende 4D-Bildgebungssegment wird voraussichtlich mit einem CAGR von 18,50 % wachsen, da geburtshilfliche Diagnoseanbieter in Echtzeit-volumetrische Visualisierung für die fetale Beurteilung investieren und Herzzentren 4D-Fluss-MRT für die hämodynamische Bewertung einsetzen. Das 3D/4D-Technologiesegment wird voraussichtlich im Jahr 2025 46,88 % des südamerikanischen Marktes für Ultraschallgeräte ausmachen. KI-fähige Plattformen können die Untersuchungszeiten im zweiten Trimester um etwa 40 % reduzieren. Zweidimensionale (2D) Bildgebung bleibt als kosteneffektive Erstlinien-Screening-Lösung in hochvolumigen öffentlichen Gesundheitseinrichtungen weitgehend relevant, insbesondere dort, wo Anbieter KI-Verbesserungsmodule nachrüsten, um die diagnostischen Fähigkeiten bestehender 2D-Infrastruktur zu erweitern. Im Februar 2026 soll das argentinische Gesundheitsministerium KI-verbesserte portable Ultraschallsysteme in abgelegenen Kliniken durch ein Pilotprogramm einsetzen. Diese Initiative veranschaulicht die anhaltende Expansion von 2D- und Einstiegs-3D-Bildgebung in unterversorgten Regionen, wo 4D-Plattformen finanziell unzugänglich bleiben. Der Übergang von 3D-Bildgebung zu 4D- und KI-verbesserter volumetrischer Bildgebung in der Geburtshilfe und Onkologie schafft zusätzliche Nachfrage nach Nachbearbeitungs- und Visualisierungssoftware, die regelmäßige Updates erfordert. Dieser Trend bietet eine wiederkehrende Umsatzchance für Informatikanbieter, die Visualisierungslizenzen mit mehrjährigen Supportverträgen bündeln können.
Nach Modalität: Röntgeninfrastruktur bildet den digitalen Einstiegspunkt
Röntgen und digitale Radiographie werden voraussichtlich das Modalitätssegment im Jahr 2025 anführen und einen Anteil von 28,00 % ausmachen. Ihre Position spiegelt die nahezu universelle Bereitstellung über alle Versorgungsebenen hinweg und die laufende Umstellung verbleibender analoger Systeme in öffentlichen Einrichtungen in Brasilien und Argentinien wider. Computertomographie wird voraussichtlich folgen, unterstützt durch die Modernisierungsrichtlinien für SUS-Geräte in Brasilien, die das Gesundheitsministerium voraussichtlich im Juni 2026 herausgeben wird. Diese Richtlinien sollen technische Vorstudien für Diagnosegeräteakquisitionen vorschreiben, einschließlich dokumentierter PACS-Konnektivitätsanforderungen. Bis Juli 2025 sollen mehr als 150 Bildgebungszentren in Brasilien SwiftMR, eine KI-gestützte MRT-Verbesserungsplattform, in den vorangegangenen sechs Monaten eingeführt haben. Diese Einführung soll die Beschleunigung von MRT-Softwareinvestitionen vor Geräteinvestitionszyklen hervorheben. Ultraschall profitiert von der Konvergenz portabler Hardware und Cloud-basierter Berichterstattung, was ihn zu einer schnell wachsenden Modalität bei teleradiologiefähigen ländlichen Bereitstellungen macht. Mammographie zieht auch Informatik-Investitionen durch nationale Krebsvorsorgemandate in Brasilien und Chile an. Positronenemissionstomographie und Einzelphotonen-Emissionscomputertomographie bleiben Premium-Modalitäten, die in akademischen medizinischen Zentren und spezialisierten Onkologieinstitutionen konzentriert sind, mit begrenzter, aber wachsender Informatikintegration.
Nach Bereitstellungsmodus: Cloud-Bereitstellungen definieren das Beschaffungsmodell neu
Cloud-basierte Bereitstellung, der am schnellsten wachsende Modus mit einem CAGR von 18,50 %, spiegelt eine entscheidende Verschiebung in der Art und Weise wider, wie regionale Gesundheitssysteme Bildgebungs-IT-Investitionen strukturieren. Das chilenische Hospital-Digital-Programm und Digitalisierungsprogramme in Argentinien haben SaaS-basierte Cloud-Architekturen gewählt und den Bildgebungszugang von Kapitalausgaben auf studienbasierte oder abonnementbasierte Betriebsausgaben verlagert. Dieses Modell erweitert den adressierbaren Markt über Einrichtungen hinaus, die sich zuvor On-Premise-Unternehmenslösungen leisten konnten. On-Premise-Bereitstellungen behalten eine bedeutende installierte Basis in großen Tertiärkrankenhäusern und akademischen medizinischen Zentren, die historisch gesehen vollständige Datenkontrolle erforderten. Ein wachsender Anteil neuer Verträge bevorzugt jedoch hybride oder Cloud-first-Architekturen, da Cloud-Plattformen Cybersicherheits- und Failover-Fähigkeiten erreichen, die mit denen privater Rechenzentren vergleichbar sind. Hybride Bereitstellung gewinnt auch bei Institutionen an Bedeutung, die Workloads phasenweise migrieren und On-Premise-Speicher für archivierte Daten beibehalten, während sie Cloud-basierte Analyse- und KI-Schichten einführen. Fundación Favaloro, eines der renommiertesten medizinischen Zentren Argentiniens, soll 2025 ein vollständig Cloud-basiertes PACS auf der Infrastruktur eines großen Cloud-Anbieters implementieren. Die Implementierung wird alle Bildgebungsmodalitäten in einer einzigen Oberfläche vereinen und webbasierten Zugang ohne Abhängigkeit von einem virtuellen privaten Netzwerk ermöglichen. Anbieter zitieren diese Initiative zunehmend als Beweis in öffentlichen Beschaffungspräsentationen.
Nach Anwendung: Workflow-Automatisierung ergänzt die diagnostische Überprüfung
Diagnostische Überprüfung und Berichterstattung wird voraussichtlich im Jahr 2025 einen Anteil von 28,00 % am Anwendungssegment ausmachen, da sie als die zentrale Workflow-Schicht dient, auf der alle anderen Informatikwerkzeuge aufbauen. Diese Funktion treibt die grundlegende Einführung voran, auch bei Einrichtungen mit begrenzter digitaler Reife. Computergestützte Erkennung und Diagnose wird voraussichtlich die am schnellsten wachsende Anwendung sein, mit einem CAGR von 22,50 %, angetrieben durch messbare Produktivitätsgewinne aus KI-Mammographieprogrammen in 77 öffentlichen Krankenhäusern Argentiniens und der Ausweitung von Thorax-Röntgen-Triage-Bereitstellungen im brasilianischen SUS. Bildspeicherung, Archivierung und Verteilung stellt die zweitgrößte Anwendungsebene dar, unterstützt durch nationale Programme in Chile und mehreren argentinischen Provinzen, die zentralisierte digitale Archive für die Teleradiologie-Dienstleistungserbringung erfordern. Workflow-Management und -Orchestrierung gewinnt an Bedeutung, da Einrichtungen, die hohe Lesevolumina über mehrere Standorte hinweg verarbeiten, eine automatisierte Arbeitslisten-Priorisierung benötigen. Im Hospital de Clínicas de Porto Alegre verarbeitet NeuralMinds PrioScan-Plattform etwa 3.600 Thorax-Röntgenaufnahmen pro Monat und erhielt im August 2026 den Deep Tech LATAM Genesis Award 2026 für seine Triage-Fähigkeiten, was die wachsende klinische Validierung automatisierter Workflows hervorhebt. Bildverbesserung und -rekonstruktion sowie Forschung und klinische Entwicklung vervollständigen die Anwendungslandschaft. Forschung und klinische Entwicklung expandiert stetig, da akademische medizinische Zentren Informatikplattformen in klinische Studieninfrastruktur und KI-Modellvalidierungspipelines integrieren.
Nach Endnutzer: Krankenhäuser dominieren das Volumen, Fachzentren führen das Wachstum an
Krankenhäuser und Kliniken werden voraussichtlich im Jahr 2025 einen Anteil von 52,00 % am Endnutzermarkt ausmachen, unterstützt durch ihre hohen Bildgebungsverfahrensvolumina und ihren Prioritätsstatus in öffentlichen Beschaffungsprogrammen. Fachzentren werden voraussichtlich die am schnellsten wachsende Endnutzerkategorie sein, mit einem CAGR von 15,50 %, angetrieben durch die Expansion eigenständiger Onkologie-, Herz- und orthopädischer Bildgebungseinrichtungen. Diese Einrichtungen benötigen zustandsspezifische Softwaremodule anstelle von breit angelegten Unternehmensplattformen. Diagnostische Bildgebungszentren stellen ein strukturell wichtiges Segment in Brasilien dar, wo große Diagnoseketten auf kontinentaler Ebene operieren. Dasa, Südamerikas größter Diagnoseanbieter, wählte die unternehmensweite Bildgebungsplattform von Agfa-Gevaert N.V. in einem Flaggschiff-Vertrag, der voraussichtlich bis zu 15 Millionen Studien jährlich unterstützen wird. Dieses Beschaffungsvolumen ist für viele regionale Anbieter schwer zu erreichen. Teleradiologieanbieter entwickeln sich zu einer eigenständigen Endnutzerkategorie, insbesondere in Brasilien und Argentinien. Sie entwickeln dedizierte digitale Leseinfrastruktur getrennt von Krankenhausnetzwerken, um mittelgroße Einrichtungen und abgelegene Regionen zu bedienen. Forschungs- und akademische Institutionen treiben die frühe Einführung fortschrittlicher Visualisierungs- und KI-Validierungsplattformen voran und dienen oft als klinische Beweise, die die kommerzielle Einführung in benachbarten Krankenhausnetzwerken beschleunigen.
Geografische Analyse
Brasilien wird voraussichtlich den südamerikanischen Markt für medizinische Bildgebungsinformatik mit einem Anteil von 13,50 % im Jahr 2025 anführen. Das Land hat das komplexeste Bildgebungsinformatikumfeld der Region und kombiniert große öffentliche Beschaffungsprogramme mit einem etablierten privaten Diagnostiksektor. Das Nationale Gesundheitsdatennetzwerk soll bis 2025 44 % der Gesundheitseinrichtungen verbinden. Die KI-Akzeptanz wird voraussichtlich 18 % aller Einrichtungen und 29 % der Diagnose- und Therapiedienste erreichen. Brasiliens Konzentration von Radiologen im Süden und Südosten unterstützt die Nachfrage nach Teleradiologie. Die Datenschutzbestimmungen und Anforderungen an medizinische Software des Landes schaffen Markteintrittsbarrieren für ausländische KI-Bildgebungsanbieter. Darüber hinaus soll die SUS-Modernisierungsrichtlinie 2026 PACS-Konnektivität zu einer formalen Überlegung bei der Gerätebeschaffung machen. Diese Anforderungen stellen Interoperabilität und Implementierungsfähigkeiten in den Mittelpunkt der Lieferantenauswahl.
Chile wird voraussichtlich bis 2031 mit einem CAGR von 14,80 % wachsen. Der chilenische Markt für medizinische Bildgebungsinformatik profitiert von einer koordinierten öffentlichen Digitalisierungsstrategie durch das Hospital-Digital-Programm. Das Programm verbindet mehr als 60 öffentliche Krankenhäuser, versorgt 16 Millionen Nutzer und verwendet DICOM-, HL7- und HL7-FHIR-Standards. Die SONDA- und Agfa-Gevaert-Plattform beim Servicio de Salud Metropolitano Sur verarbeitet mehr als 700.000 Studien jährlich in sieben Krankenhäusern. Die Plattform soll einen jährlichen Anstieg der Untersuchungen von 5 % verzeichnen. Chile hat auch ein unternehmensweites, herstellerneutrales Bildgebungsarchiv (VNA) für den Gesundheitsdienst Magallanes in Patagonien eingesetzt. Diese vernetzten Bereitstellungen bieten ein praktisches Modell für andere öffentliche Gesundheitsnetzwerke in der gesamten Region[3]AGFA HealthCare, "Go Live! A Step Forward for Imaging in Magallanes and Patagonia's Public Healthcare Network," AGFA HealthCare News, agfahealthcare.com.
Argentinien kombiniert fortgeschrittene Einführung in städtischen Zentren mit langsamerem Fortschritt in den provinziellen Gesundheitssystemen. Fundación Favaloro und Instituto Argentino de Diagnóstico y Tratamiento haben Cloud-basierte PACS- und KI-integrierte Radiologieplattformen eingeführt. Das von der Interamerikanischen Entwicklungsbank unterstützte Mammographieprogramm soll bis Mai 2026 77 öffentliche Krankenhäuser erreichen und verwendet ein studienbasiertes Finanzierungsmodell. Jujuy soll alle 27 öffentlichen Gesundheitseinrichtungen durch SUPERPACS digitalisieren und 314.892 Studien ab März 2025 verzeichnen. Chubut soll im August 2026 ein diagnostisches Bildgebungsnetzwerk in Krankenhäusern in Comodoro Rivadavia und Puerto Madryn starten. Der südamerikanische Markt für medizinische Bildgebungsinformatik sieht sich jedoch weiterhin ungleichmäßigen Bedingungen in den provinziellen Gesundheitssystemen gegenüber. Der Rest Südamerikas befindet sich noch in einem früheren Stadium der Einführung und ist auf Lokalisierungspartnerschaften und Teleradiologieverbindungen angewiesen, um den Zugang zu erweitern.
Wettbewerbslandschaft
Der südamerikanische Markt für medizinische Bildgebungsinformatik ist mäßig konzentriert. Globale Anbieter machen einen bedeutenden Anteil des Premium-Segments aus, insbesondere bei großen Krankenhäusern und Diagnosenetzwerken. Regionale und lokale Anbieter konkurrieren in mittelgroßen Umgebungen durch wettbewerbsfähige Preisgestaltung, Sprachunterstützung und lokale regulatorische Expertise. GE HealthCare richtet seine KI-Strategie am Geräte-Lebenszyklusmanagement aus und zielt darauf ab, bis 2030 Software-Fähigkeits-Upgrades anstelle von Hardware-Ersatz zu ermöglichen. Im Januar 2026 kooperierte das Unternehmen mit Dasa, um ViewPoint 6 Ultraschall-Berichtssoftware im Netzwerk von Dasa in Brasilien einzusetzen[4]GE HealthCare, "GE HealthCare Is an Exclusive Partner for Medical Equipment at Hapvida's New Unit," GE HealthCare Newsroom, gehealthcare.com. Diese Initiative verbindet Ultraschallgeräte mit Cloud-basierten Berichts-Workflows und spiegelt die wachsende Präferenz für Technologien wider, die in etablierte Diagnosebetriebe integriert werden können.
Philips startete seine webbasierte Vue-PACS-Plattform für Südamerika im April 2026. Im Mai 2026 schloss das Unternehmen eine fünfjährige kollaborative Innovationsvereinbarung mit dem Hospital Israelita Albert Einstein in Brasilien. Die Vereinbarung konzentriert sich auf diagnostische Bildgebung, bildgeführte Intervention und Patientenüberwachungstechnologien. Agfa-Gevaert hat öffentliche Bereitstellungen in Chile durch Hospital Digital und den Gesundheitsdienst Magallanes gesichert. Diese Verträge unterstreichen die Bedeutung technischer Fähigkeiten und lokaler Integrationspartner. Der südamerikanische Markt für medizinische Bildgebungsinformatik bevorzugt Anbieter, die Interoperabilität mit auf öffentliche Gesundheitsnetzwerke zugeschnittenen Dienstleistungen kombinieren. Dieser Ansatz ermöglicht es Lieferanten auch, unterschiedliche Betriebsbedingungen in verschiedenen Ländern zu bewältigen.
Pixeon erweitert seine regionale Präsenz durch lokalisierte PACS-, RIS- und Teleradiologieangebote. Im Jahr 2025 kündigte Vela LatAm eine Vereinbarung zur Übernahme von Pixeon an, vorbehaltlich der Genehmigung durch die brasilianische Wettbewerbsbehörde. Lokale Anbieter können in Märkten, in denen Gesundheitsinformationsstandards und Beschaffungsprozesse je nach Land variieren, einen Vorteil behalten. KI-Modelle, die mit regionalen klinischen Daten entwickelt wurden, können auch besser auf lokale Krankheitsmuster abgestimmt sein. Verwaltete SaaS-PACS-RIS-Bundles bleiben für regionale Krankenhäuser mit 50 bis 200 Betten relevant, denen eine unternehmensweite Bildgebungsschicht fehlt. Die Wettbewerbslandschaft wird weiterhin aus globalen Plattformen, regionalen Dienstleistern und inländischen KI-Entwicklern bestehen. Diese Struktur unterstützt die Charakterisierung der südamerikanischen Branche für medizinische Bildgebungsinformatik als mäßig konzentriert. Der Markt bietet Chancen für Unternehmen, die lokale klinische und technische Anforderungen erfüllen können.
Marktführer der Branche für medizinische Bildgebungssoftware in Südamerika
Siemens Healthineers AG
GE HealthCare Technologies Inc.
Koninklijke Philips N.V.
Agfa-Gevaert N.V.
Canon Medical Systems Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Das brasilianische Gesundheitsministerium erließ die Portaria GM/MS 11.694/2026 zur Modernisierung des SUS-Diagnosegeräteportfolios, die technische Vorstudien für neue Geräteakquisitionen vorschreibt, einschließlich PACS-Konnektivitäts- und Interoperabilitätsdokumentation.
- April 2026: Koninklijke Philips N.V. startete die webbasierte Version von Vue PACS für Südamerika auf der Radiologieveranstaltung JPR 2026 und bot eine leichtere Bereitstellungsoption für mehrstufige Diagnosenetzwerke und Teleradiologie-Workflows.
- Januar 2026: GE HealthCare Technologies Inc. und Dasa kündigten eine Partnerschaft an, um ViewPoint 6 Ultraschall-Berichtssoftware für Radiologie im Netzwerk von Dasa in Brasilien einzusetzen, was die erste Einführung der Plattform im Land markiert.
- Oktober 2025: GE HealthCare Technologies Inc. wurde exklusiver Partner für medizinische Geräte und Bildgebungstechnologie für Hapvidas Unidade Avançada Brigadeiro in São Paulo und setzte KI-verbesserte diagnostische Bildgebungslösungen über alle Modalitäten hinweg ein.
- Oktober 2025: Atrys Health Chile und Agfa-Gevaert N.V. festigten eine strategische Allianz zur Modernisierung diagnostischer Dienste in Chile und zur Integration der unternehmensweiten Bildgebungsplattform von Agfa in das klinische Netzwerk von Atrys.
- Juli 2025: SONDA und Agfa-Gevaert N.V. schlossen die Inbetriebnahme einer unternehmensweiten PACS-RIS-Plattform für den Servicio de Salud Metropolitano Sur in Chile ab, die mehr als 700.000 Untersuchungen jährlich in 7 Krankenhäusern verarbeitet.


Berichtsumfang des Marktes für medizinische Bildgebungssoftware in Südamerika
Der Bericht über medizinische Bildgebungsinformatik in Südamerika ist segmentiert nach Komponente (Software, Hardware, Dienstleistungen), Bildgebungstyp (2D, 3D, 4D), Modalität (CT, MRT, Röntgen, Ultraschall, Mammographie, PET, SPECT, Sonstige), Bereitstellungsmodus (Cloud-basiert, On-Premise, Hybrid), Anwendung (7 Typen), Endnutzer (6 Typen) und Geografie (Brasilien, Argentinien, Chile, Rest Südamerikas). Marktprognosen sind in Wert (USD) angegeben.
| Software | PACS-Software |
| RIS-Software | |
| Bildanalysesoftware | |
| Unternehmensweite Bildgebungsplattformen | |
| Klinischer Viewer und Visualisierungssoftware | |
| Software für künstliche Intelligenz und Entscheidungsunterstützung | |
| Hardware | |
| Dienstleistungen | Implementierungs- und Integrationsdienstleistungen |
| Support- und Wartungsdienstleistungen | |
| Verwaltete Bildgebungs- und Teleradiologiedienstleistungen |
| 2D-Bildgebung |
| 3D-Bildgebung |
| 4D-Bildgebung |
| Computertomographie |
| Magnetresonanztomographie |
| Röntgen und digitale Radiographie |
| Ultraschall |
| Mammographie |
| Positronenemissionstomographie |
| Einzelphotonen-Emissionscomputertomographie |
| Sonstige Modalitäten |
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Diagnostische Überprüfung und Berichterstattung |
| Bildspeicherung, Archivierung und Verteilung |
| Workflow-Management und -Orchestrierung |
| Bildverbesserung und -rekonstruktion |
| Computergestützte Erkennung und Diagnose |
| Forschung und klinische Entwicklung |
| Sonstige Anwendungen |
| Krankenhäuser und Kliniken |
| Diagnostische Bildgebungszentren |
| Fachzentren |
| Forschungs- und akademische Institutionen |
| Teleradiologieanbieter |
| Sonstige Endnutzer |
| Brasilien |
| Argentinien |
| Chile |
| Rest Südamerikas |
| Nach Komponente | Software | PACS-Software |
| RIS-Software | ||
| Bildanalysesoftware | ||
| Unternehmensweite Bildgebungsplattformen | ||
| Klinischer Viewer und Visualisierungssoftware | ||
| Software für künstliche Intelligenz und Entscheidungsunterstützung | ||
| Hardware | ||
| Dienstleistungen | Implementierungs- und Integrationsdienstleistungen | |
| Support- und Wartungsdienstleistungen | ||
| Verwaltete Bildgebungs- und Teleradiologiedienstleistungen | ||
| Nach Bildgebungstyp | 2D-Bildgebung | |
| 3D-Bildgebung | ||
| 4D-Bildgebung | ||
| Nach Modalität | Computertomographie | |
| Magnetresonanztomographie | ||
| Röntgen und digitale Radiographie | ||
| Ultraschall | ||
| Mammographie | ||
| Positronenemissionstomographie | ||
| Einzelphotonen-Emissionscomputertomographie | ||
| Sonstige Modalitäten | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premise | ||
| Hybrid | ||
| Nach Anwendung | Diagnostische Überprüfung und Berichterstattung | |
| Bildspeicherung, Archivierung und Verteilung | ||
| Workflow-Management und -Orchestrierung | ||
| Bildverbesserung und -rekonstruktion | ||
| Computergestützte Erkennung und Diagnose | ||
| Forschung und klinische Entwicklung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostische Bildgebungszentren | ||
| Fachzentren | ||
| Forschungs- und akademische Institutionen | ||
| Teleradiologieanbieter | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Chile | ||
| Rest Südamerikas | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Markt für medizinische Bildgebungsinformatik?
Die Größe des südamerikanischen Marktes für medizinische Bildgebungsinformatik beträgt 441,3 Millionen USD im Jahr 2026 und wird bis 2031 voraussichtlich 843,2 Millionen USD bei einem CAGR von 13,84 % erreichen.
Welche Komponente führt die medizinische Bildgebungsinformatik in Südamerika an?
Software führte das Komponentensegment mit einem Anteil von 68,00 % im Jahr 2025 an, unterstützt durch die Nachfrage nach PACS, RIS und unternehmensweiten Bildgebungsplattformen.
Warum expandiert Cloud-basierte Bildgebungsinformatik in Südamerika?
Cloud-basierte Bereitstellung wird voraussichtlich mit einem CAGR von 18,50 % wachsen, da SaaS- und studienbasierte Modelle hohe Vorabinvestitionskosten in Technologie reduzieren.
Welche Anwendung expandiert am schnellsten in der diagnostischen Bildgebungssoftware?
Computergestützte Erkennung und Diagnose wird voraussichtlich bis 2031 mit einem CAGR von 22,50 % wachsen, unterstützt durch KI-gestützte Mammographie- und Thorax-Röntgen-Workflows.
Welches südamerikanische Land wird voraussichtlich am schnellsten wachsen?
Chile wird voraussichtlich bis 2031 mit einem CAGR von 14,80 % wachsen, unterstützt durch das Hospital-Digital-Programm und vernetzte öffentliche Krankenhausnetzwerke.
Wie wirken sich Radiologenengpässe auf die Einführung von Bildgebungsinformatik aus?
Ungleicher Zugang zu Radiologen erhöht den Wert von Fernberichterstattung, automatisierten Arbeitslisten, Spracherkennung und KI-gestützter Fallpriorisierung.
Seite zuletzt aktualisiert am:



