
南米医療画像ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2024 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
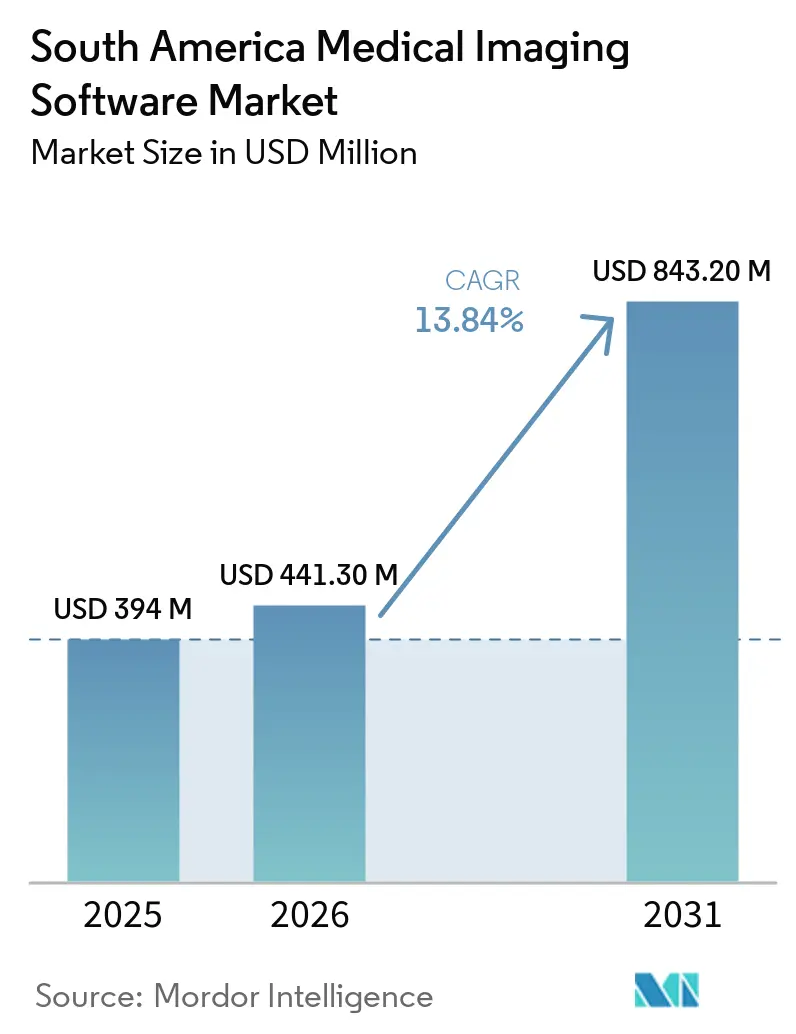
| 基準年の市場規模 (2025) | 394 百万米ドル |
| 市場規模 (2026) | 441.30 百万米ドル |
| 市場規模 (2031) | 843.20 百万米ドル |
| Growth Rate (2026 - 2031) | 13.84 % |
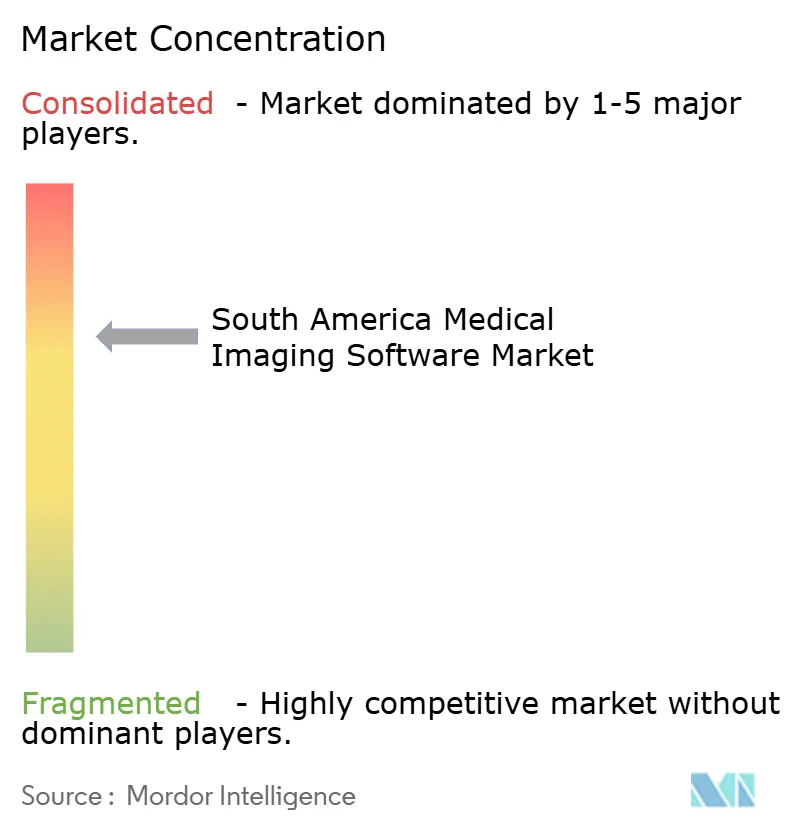
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米医療画像ソフトウェア市場分析
南米医療画像ソフトウェア市場規模は、2025年の394 ミリオン 米ドルおよび2026年の441.30 ミリオン 米ドルから2031年までに843.20 ミリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 13.84%を記録する見込みです。
慢性疾患のケアにより、より多くの画像検査とより連携した診断ワークフローが必要とされるため、需要が高まっています。ブラジル、チリ、アルゼンチンの公共デジタルヘルスプログラムは、画像システムを連携した記録と共有された臨床アクセスへと移行させています。プロバイダーはまた、レポート作成の遅延を削減し、遠隔地で働く放射線科医をサポートできるソフトウェアを求めています。サブスクリプションベースのプラットフォームは、大規模な初期技術投資を賄えない施設へのアクセスを拡大する可能性があります。したがって、競争は相互運用可能なシステム、現地での導入サポート、および地域の医療ニーズに対応した臨床ツールへとシフトしています。
レポートの主要ポイント
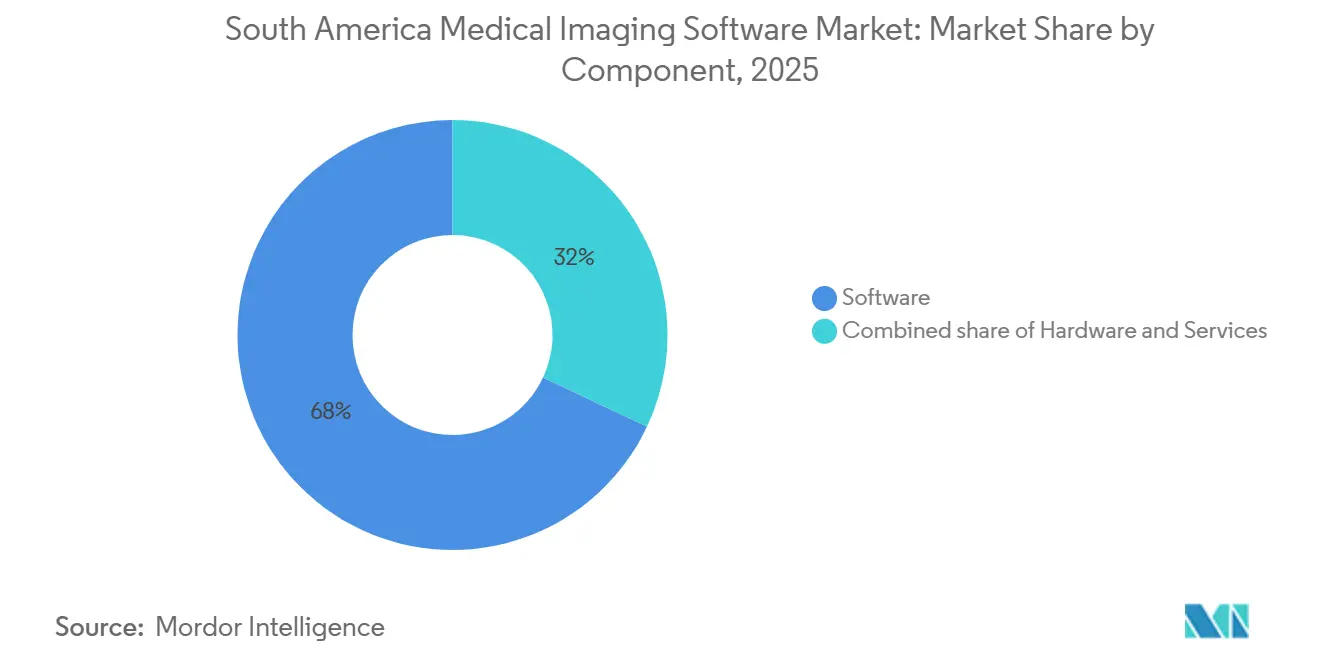
- コンポーネント別では、ソフトウェアが2025年に68.00%のシェアを占め、施設がアウトソーシングサポートを求める中、サービスおよびマネージドテレラジオロジーの重要性が高まっています。
- 画像タイプ別では、3D画像が2025年に45.00%のシェアを占め、4D画像は2031年までに18.50%のCAGRで拡大する見込みです。
- モダリティ別では、X線およびデジタルラジオグラフィが2025年に28.00%のシェアでリードし、MRIは2031年までに15.80%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2031年までに18.50%のCAGRで拡大する見込みです。
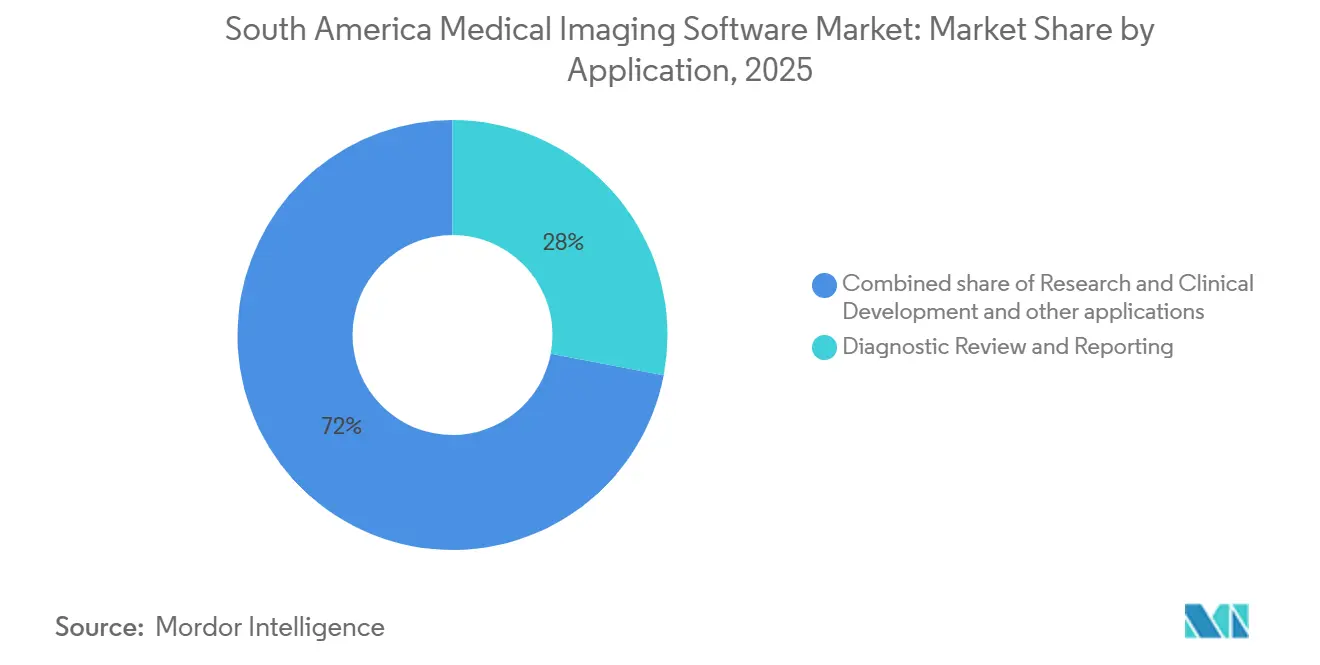
- アプリケーション別では、診断レビューおよびレポート作成が2025年に28.00%のシェアを占め、コンピュータ支援検出・診断は2031年までに22.50%のCAGRで拡大する見込みです。
- エンドユーザー別では、病院およびクリニックが2025年に52.00%のシェアを維持し、専門センターは2031年までに15.50%のCAGRで拡大する見込みです。
- 地域別では、ブラジルが2025年に13.50%のシェアでリードし、チリは2031年までに14.80%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米医療画像ソフトウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患負担の増大と画像検査量の増加 | 3.50% | 南米、特にブラジル、アルゼンチン、チリで顕著 | 長期(4年以上) |
| 医療デジタル化とPACS・RISの近代化 | 3.00% | ブラジル、チリ、アルゼンチン、および南米その他 | 中期(2〜4年) |
| コンピュータ支援診断および放射線科AIの拡大 | 2.50% | 南米、ブラジル、アルゼンチン、チリで早期の成果 | 中期(2〜4年) |
| 放射線科医不足によるワークフロー自動化需要の増加 | 2.00% | ブラジル、アルゼンチン、チリ、特に遠隔地域 | 中期(2〜4年) |
| クラウドネイティブ画像プラットフォームによる三次病院以外へのアクセス拡大 | 1.50% | 南米、ブラジルとチリで最も強い | 短期(2年以内) |
| 国境を越えたテレラジオロジーおよびリモートレポートネットワーク | 1.00% | ブラジル、アルゼンチン、チリ、および南米その他 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大と画像検査量の増加
慢性疾患のケアにより、南米全域で画像サービスの需要が高まっています。非感染性疾患は南北アメリカの亡原因の77%を占めており、画像を組み込んだ診断経路への持続的な需要を支えています[1]汎米保健機関、「南北アメリカにおける主要な死因と疾病負担」、PAHO/WHO、iris.paho.org。心臓MRI、マンモグラフィ、肺CTは、多くの施設がこれまでオプションと見なしていた専門的なビューアおよびポストプロセッシングツールを必要とします。これらの機能が日常的なケア経路に不可欠となるにつれ、南米医療画像インフォマティクス市場は恩恵を受けることができます。需要はまた、歴史的に画像へのアクセスが限られていた都市周辺部の中堅診断センターへも拡大しています。ブラジル保健省は、SUS機器ポートフォリオを近代化し、診断能力と連携したワークフローを支援するため、2026年6月にPortaria GM/MS 11.694/2026を発行する見込みです。アルゼンチンとチリの高齢化する人口は、画像検査量を維持し、定期的なソフトウェアおよびサービス契約の価値を強化することができます。このケアパターンは、連携した画像保存およびレポートシステムのためのより安定した基盤を生み出します。南米医療画像インフォマティクス市場はまた、専門家が複数のサイトにわたって業務を行えるソリューションを必要としています。
医療デジタル化とPACS・RISの近代化
公共デジタルヘルスイニシアチブは、PACS、RIS、およびエンタープライズ画像プラットフォームに対するより明確な調達機会を生み出しています。ブラジルでは、国家健康データネットワークが2025年に医療施設の44%を接続し、公共部門での採用率は64%に達しました。このカバレッジにより、医療プロバイダーはケア環境全体で画像データを共有するためのより強固な基盤を持つことができます。チリでは、Hospital Digitalプログラムが60以上の公立病院向けにSaaSベースのRIS、PACS、およびVNAプラットフォームを選定し、1,600万人のユーザーにサービスを提供しています。このプラットフォームは年間13万件以上の検査を処理するよう設計されており、99.98%の稼働率を報告しています。DICOM、HL7、およびHL7 FHIRの標準を使用することで、相互運用性が公共入札の中核要件となっています。南米医療画像インフォマティクス市場は、予測可能な価格設定と信頼性の高い現地サポートを提供しながらこれらの標準を満たすベンダーを優遇する可能性があります。共有データ標準はまた、病院ネットワークが新しい施設やソフトウェア機能を追加する際の導入摩擦を軽減することができます。その結果、南米医療画像インフォマティクス市場は実用的なシステム互換性への依存度が高まっています。
コンピュータ支援診断および放射線科AIの拡大
AIを活用した画像分析は、公共医療提供において注目を集めています。2026年5月までに、米州開発銀行が支援するアルゼンチンのプログラムが、77の公立病院にAI支援マンモグラフィ分析を展開する見込みです。このプログラムは、所見のないマンモグラムのレビュー時間が50%短縮され、感度が95%を超え、1件あたりの分析時間が5分未満であることが報告される見込みです。2026年の試験プロトコルは、ブラジルのSUS内でのAI支援胸部X線解釈を検討し、リソースが限られた環境での採用を支持するエビデンスを生成する可能性があります。地域外でトレーニングされたモデルは、熱帯性および寄生虫性肺疾患全体で一貫したパフォーマンスを発揮しない可能性があるため、現地の臨床データは依然として重要です。チリでは、公立病院の研究でOncovigIAツールがCTレポートの自動レビューを通じて早期肺がん紹介をサポートすることが期待されています[2]「OncovigIA:チリの公立病院における早期肺がん検出と紹介のための人工知能」JCO Clinical Cancer Informatics、2025年11月。https://cecan.cl/wp-content/uploads/2025/11/43-OncovigIA-Pena-JCO-CCI-2025.pdf。南米医療画像インフォマティクス市場は、現地の患者集団を反映した臨床エビデンスを必要としています。現地での検証は、医療プロバイダーがAIツールが日常的な臨床使用に適しているかどうかを判断するのに役立ちます。
放射線科医不足によるワークフロー自動化需要の増加
絶対的な不足ではなく放射線科医の偏在が、南米における主要な制約を表しています。この不均衡は、ワークフロー自動化ベンダーが戦略的に対処している非対称な需要パターンを生み出しています。国内の45,000人以上の放射線科専門家の60%以上が南部および南東部地域で業務を行っています。対照的に、北部および北東部地域では、アクレ州などの特定の州で人口10万人あたりの放射線科医が3.5人未満であるのに対し、連邦直轄区では10万人あたり25.6人となっています。この格差は、テレラジオロジーが唯一の実行可能なサービス提供モデルであることが多い医療過疎地域において、ワークリスト自動化、音声認識、およびAI優先読影キューの運用上の価値を高めています。2025年7月、SONDAとAgfa-Gevaert N.V.は、チリのServicio de Salud Metropolitano Surにエンタープライズ画像プラットフォームを導入しました。このプラットフォームは7つの病院にわたって年間70万件以上の検査を処理し、異なる地域の専門家間での遠隔放射線科の共同セッションを可能にします。有料のアドオンとして提供するのではなく、エンタープライズPACS展開の標準機能としてテレラジオロジー接続を含むベンダーは、地域全体の公共部門契約においてより迅速な普及を達成しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コストと総所有コスト | -3.00% | 南米、特にブラジルおよびアルゼンチンの中堅施設および南米その他で深刻 | 長期(4年以上) |
| 主要都市圏外での医療インフラの不均一性 | -2.00% | ブラジル、アルゼンチン、および南米その他 | 長期(4年以上) |
| データローカライゼーション、プライバシー、および相互運用性の複雑さ | -1.50% | ブラジルおよび南米その他 | 中期(2〜4年) |
| AIベース画像ソフトウェアの現地検証データの不足 | -1.00% | 南米、特にAIに焦点を当てたアプリケーション | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い導入コストと総所有コスト
エンタープライズ画像展開は、多くの中堅施設の財務的・技術的能力を超える可能性があります。アルゼンチンのIDB支援AIマンモグラフィプログラムは、検査ごとの運用モデルを採用し、従来の調達と比較して初期インフラコストが90%低減、大容量ストレージコストが40%低減、総所有コストが43%低減したことを報告しました。これらの結果は、資金調達構造が技術そのものと同様に重要であることを示しています。大規模な病院ネットワークをオンプレミスシステムからマネージドサービスに移行するには、統合の専門知識、トレーニング、および継続的な技術サポートも必要です。調整された展開に資金を提供できない施設は、代わりに個別の部門ツールを採用する可能性があります。このアプローチは長期的なコストを増加させ、サイト間での画像検査の交換を制限する可能性があります。南米医療画像インフォマティクス市場のベンダーは、段階的な価格設定、現地語サポート、および小規模プロバイダー向けに調整された展開モデルを通じてこの障壁に対処することができます。契約はまた、導入、トレーニング、ストレージ、および継続的な運用サポートをカバーする必要があります。ステークホルダーがこれらの要件を別個のコストとして扱う場合、南米医療画像インフォマティクス市場は勢いを失う可能性があります。
主要都市圏外での医療インフラの不均一性
主要都市圏外のインフラの限界は、クラウドベースの画像処理とタイムリーなリモートレポートを制約する可能性があります。ブラジルの2025年医療ICT調査では、AI採用率がすべての医療施設の18%、診断・治療サービスの29%に達したことが判明しました。これらの調査結果は、大規模な診断施設が小規模クリニックよりも早くデジタルツールを採用していることを示しています。接続性の制約は、ブラジルの内陸部、アルゼンチンのパタゴニア州、ボリビア、およびエクアドルで特に重要です。Siemens Healthineersは、Hospital das Clínicasとの協力によるOpenCare5Gプロジェクトを通じて、ブラジルの河川沿いのコミュニティ向けにポータブル超音波接続をテストしました。このイニシアチブは、固定接続が限られた地域でのアクセス拡大に向けた潜在的なアプローチを示しています。しかし、国家接続プログラムは、プロバイダーが都市圏外でクラウドファーストシステムを一貫して展開できるようになる前に、より広いカバレッジを必要としています。プロバイダーはまた、安定した電力供給、信頼性の高いネットワーク容量、および現地の技術サポートを必要としています。南米医療画像インフォマティクス市場は、これらの運用条件が利用できない地域では不均一なままである可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが連携した画像ワークフローを支援
ソフトウェアは2025年の南米医療画像インフォマティクス市場において68.00%のシェアを占め、レガシーフィルムベースおよび第一世代デジタルアーカイブから統合されたPACS、RIS、およびエンタープライズ画像プラットフォームへの広範な置き換えを反映しています。ソフトウェアセグメント内では、AIおよび意思決定支援モジュールが最も急成長しているサブカテゴリを代表しています。ベンダーはこれらの機能をスタンドアロン製品として販売するのではなく、既存の臨床ビューアライセンスに組み込むことが増えています。このバンドルアプローチは、個別の予算承認の必要性を排除することで採用を加速させました。ワークステーションやストレージインフラを含むハードウェアは、クラウドアーキテクチャへの移行により資本集約的なストレージ支出が病院のバランスシートから外れるにつれ、安定しているが低下しているシェアを維持しました。導入・統合、サポート・保守、マネージドテレラジオロジーを含むサービスは、内部IT能力が限られた施設が完全にアウトソーシングされたライフサイクル管理を求める中で関連性を高めました。2026年4月、Koninklijke Philips N.V.は南米向けにVue PACSのウェブベースバージョンを発売し、マルチサイト診断ネットワークのインフラ障壁を低減し、一回限りのライセス収入よりもサブスクリプションベースのサービス収入を優先する軽量展開を可能にしました。サービスおよびマネージドテレラジオロジーは、内部放射線科ITチームを維持できない小規模センターが完全マネージドソリューションを求める中で、セグメントの増加するシェアを占めることが期待されています。このシフトは、ハードウェア集約型契約から定期的なサービス契約へと収益を徐々に再分配しており、長期的なクライアント維持率が高くなっています。ブラジルで3,000以上のクライアント機関を持ち、アルゼンチン、ウルグアイ、ペルーでの存在感を高めているPixeon Medical Systems S.A.は、機器中心の既存企業からシェアを獲得しているサービス主導の拡大モデルを例示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


画像タイプ別:4Dモダリティが臨床上の差別化要因として台頭
3次元(3D)画像は、体積再構成が標準的な臨床要件である腫瘍学的ステージング、心臓病学、および整形外科的アプリケーションに牽引され、2025年の市場において45.00%のシェアを占める見込みです。より急成長している4D画像セグメントは、産科診断プロバイダーが胎児評価のためのリアルタイム体積可視化に投資し、心臓センターが血行動態評価のために4Dフロー MRIを採用するにつれ、18.50%のCAGRで拡大する見込みです。3D/4D技術セグメントは、2025年の南米超音波機器市場の46.88%を占めることが期待されています。AIを活用したプラットフォームは、第2トリメスターの検査時間を約40%短縮できます。2次元(2D)画像は、特にプロバイダーが既存の2Dインフラの診断能力を拡張するためにAI強化モジュールを後付けする高容量の公共医療施設において、費用対効果の高い一次スクリーニングソリューションとして広く関連性を維持しています。2026年2月、アルゼンチン保健省はパイロットプログラムを通じて遠隔クリニックにAI強化ポータブル超音波システムを展開する見込みです。このイニシアチブは、4Dプラットフォームが財政的にアクセスできない医療過疎地域における2Dおよびエントリーレベル3D画像の継続的な拡大を示しています。産科および腫瘍学における3D画像から4DおよびAI強化体積画像への移行は、定期的な更新を必要とするポストプロセッシングおよび可視化ソフトウェアへの追加需要を生み出しています。このトレンドは、複数年サポート契約と可視化ライセンスをバンドルできるインフォマティクスベンダーに定期収益の機会を提供します。
モダリティ別:X線インフラがデジタルエントリーポイントを形成
X線およびデジタルラジオグラフィは、2025年のモダリティセグメントをリードし、28.00%のシェアを占める見込みです。その地位は、ケア階層全体にわたるほぼ普遍的な展開と、ブラジルおよびアルゼンチンの公共施設における残存するアナログシステムの継続的なデジタル化を反映しています。コンピュータ断層撮影は、保健省が2026年6月に発行する見込みのブラジルのSUS機器近代化ガイドラインに支えられ、次位につく見込みです。これらのガイドラインは、PACS接続要件の文書化を含む診断機器の取得に対する技術予備調査を義務付けることが期待されています。2025年7月までに、ブラジルの150以上の画像センターが、前の6ヶ月間にAI搭載MRI強化プラットフォームであるSwiftMRを採用することが期待されています。この採用は、機器支出サイクルに先行したMRIソフトウェア投資の加速を浮き彫りにすることが期待されています。超音波は、ポータブルハードウェアとクラウドベースのレポート作成の融合から恩恵を受けており、テレラジオロジーを活用した農村展開において急成長しているモダリティとなっています。マンモグラフィはまた、ブラジルとチリの国家がん検診義務を通じてインフォマティクス投資を引き付けています。陽電子放射断層撮影および単光子放射コンピュータ断層撮影は、学術医療センターおよび専門腫瘍学機関に集中したプレミアム階層のモダリティであり、インフォマティクス統合は限られているが成長しています。
展開モード別:クラウド展開が調達モデルを再定義
クラウドベースの展開は、18.50%のCAGRで最も急成長しているモードであり、地域の医療システムが画像IT投資をどのように構成するかにおける決定的な変化を反映しています。チリのHospital DigitalプログラムおよびアルゼンチンのデジタルプログラムはSaaSベースのクラウドアーキテクチャを選択し、画像アクセスを資本支出から検査ごとまたはサブスクリプションベースの運用支出へとシフトさせています。このモデルは、以前はオンプレミスのエンタープライズソリューションを購入できた施設を超えてアドレス可能な市場を拡大します。オンプレミス展開は、歴史的に完全なデータ管理を必要としてきた大規模三次病院および学術医療センターに大きなインストールベースを維持しています。しかし、クラウドプラットフォームがプライベートデータセンターに匹敵するサイバーセキュリティおよびフェイルオーバー機能を達成するにつれ、新規契約の増加する割合がハイブリッドまたはクラウドファーストアーキテクチャを優先しています。ハイブリッド展開はまた、アーカイブデータのオンプレミスストレージを維持しながらクラウドベースの分析およびAIレイヤーを採用し、段階的にワークロードを移行している機関の間でも支持を集めています。アルゼンチンで最も権威ある医療センターの一つであるFundación Favaloroは、2025年に主要なクラウドプロバイダーのインフラ上に完全クラウドベースのPACSを導入することが期待されています。この導入により、すべての画像モダリティが単一のインターフェース内に統合され、仮想プライベートネットワークに依存せずにウェブベースのアクセスが可能になります。ベンダーはこのイニシアチブを公共調達のプレゼンテーションにおける実証事例として引用することが増えています。
アプリケーション別:ワークフロー自動化が診断レビューを補完
診断レビューおよびレポート作成は、他のすべてのインフォマティクスツールが動作するコアワークフロー層として機能するため、2025年のアプリケーションセグメントの28.00%のシェアを占める見込みです。この機能は、デジタル成熟度が限られた施設を含む基本的な採用を促進します。コンピュータ支援検出・診断は、アルゼンチンの77の公立病院におけるAIマンモグラフィプログラムからの測定可能な生産性向上と、ブラジルのSUS全体での胸部X線トリアージ展開の拡大に牽引され、22.50%のCAGRで最も急成長しているアプリケーションとなる見込みです。画像保存、アーカイブ、および配信は、テレラジオロジーサービス提供のための集中デジタルアーカイブを必要とするチリおよびいくつかのアルゼンチン州の国家プログラムに支えられ、2番目に大きなアプリケーション層を代表しています。ワークフロー管理およびオーケストレーションは、複数のサイトにわたって高い読影量を処理する施設が自動化されたワークリスト優先順位付けを必要とするにつれ、重要性を増しています。Hospital de Clínicas de Porto AlegreにおいてNeuralMindのPrioScanプラットフォームは月間約3,600件の胸部X線を処理し、そのトリアージ機能により2026年8月にDeep Tech LATAM Genesis Award 2026を受賞し、自動化ワークフローの臨床的検証の高まりを浮き彫りにしています。画像強化・再構成、および研究・臨床開発がアプリケーションの全体像を完成させています。研究・臨床開発は、学術医療センターがインフォマティクスプラットフォームを臨床試験インフラおよびAIモデル検証パイプラインに統合するにつれ、着実に拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院が量をリード、専門センターが成長を牽引
病院およびクリニックは、高い画像処置量と公共調達プログラムにおける優先ステータスに支えられ、2025年のエンドユーザー市場の52.00%のシェアを占める見込みです。専門センターは、独立した腫瘍学、心臓病学、および整形外科画像施設の拡大に牽引され、15.50%のCAGRで最も急成長しているエンドユーザーカテゴリとなる見込みです。これらの施設は、広範なエンタープライズプラットフォームではなく、疾患特異的なソフトウェアモジュールを必要としています。診断画像センターは、大規模な診断チェーンが大陸規模で運営されているブラジルにおいて構造的に重要なセグメントを代表しています。南米最大の診断プロバイダーであるDasaは、年間最大1,500万件の検査をサポートすることが期待されるフラッグシップ契約においてAgfa-Gevaert N.V.のエンタープライズ画像プラットフォームを選定しました。この調達規模は、多くの地域ベンダーにとって対応が困難なままです。テレラジオロジープロバイダーは、特にブラジルとアルゼンチンにおいて、中堅施設および遠隔地域にサービスを提供するために病院ネットワークとは別の専用デジタル読影インフラを開発する独自のエンドユーザーカテゴリとして台頭しています。研究・学術機関は、高度な可視化およびAI検証プラットフォームの早期採用を推進しており、隣接する病院ネットワーク全体での商業採用を加速させる臨床実証事例として機能することが多いです。
地域分析
ブラジルは2025年に13.50%のシェアで南米医療画像インフォマティクス市場をリードする見込みです。同国は、大規模な公共調達プログラムと確立された民間診断セクターを組み合わせた、地域で最も複雑な画像インフォマティクス環境を持っています。国家健康データネットワークは2025年までに医療施設の44%を接続することが期待されています。AI採用率はすべての施設の18%、診断・治療サービスの29%に達する見込みです。南部および南東部への放射線科医の集中は、テレラジオロジーへの需要を支えています。同国のプライバシー規制および医療ソフトウェア要件は、外国のAI画像サプライヤーに対する参入障壁を生み出しています。さらに、2026年のSUS近代化ガイダンスは、機器調達においてPACS接続性を正式な考慮事項とすることが期待されています。これらの要件は、サプライヤー選定の中心に相互運用性と導入能力を置いています。
チリは2031年までに14.80%のCAGRで拡大する見込みです。チリの医療画像インフォマティクス市場は、Hospital Digitalプログラムを通じた調整された公共デジタル化戦略から恩恵を受けています。このプログラムは60以上の公立病院を接続し、1,600万人のユーザーにサービスを提供し、DICOM、HL7、およびHL7 FHIR標準を使用しています。Servicio de Salud Metropolitano SurにおけるSONDAとAgfa-Gevaertのプラットフォームは、7つの病院にわたって年間70万件以上の検査を処理しています。このプラットフォームは年間5%の検査増加を記録することが期待されています。チリはまた、パタゴニアのマガジャネス保健サービス向けにエンタープライズ画像ベンダーニュートラルアーカイブ(VNA)を展開しました。これらの連携した展開は、地域全体の他の公共医療ネットワークに実用的なモデルを提供しています[3]AGFA HealthCare、「Go Live!マガジャネスとパタゴニアの公共医療ネットワークにおける画像の前進」、AGFA HealthCare ニュース、agfahealthcare.com。
アルゼンチンは、都市部での高度な採用と州の医療システム全体での遅い進展を組み合わせています。Fundación FavaloroおよびInstituto Argentino de Diagnóstico y Tratamientoは、クラウドベースのPACSおよびAI統合放射線科プラットフォームを採用しています。米州開発銀行が支援するマンモグラフィプログラムは2026年5月までに77の公立病院に到達することが期待されており、検査ごとの資金調達モデルを使用しています。フフイは2025年3月からSUPERPACSを通じてすべての27の公共医療施設をデジタル化し、314,892件の検査を記録することが期待されています。チュブットは2026年8月にコモドロ・リバダビアとプエルト・マドリンの病院にわたって診断画像ネットワークを立ち上げることが期待されています。しかし、南米医療画像インフォマティクス市場は州の医療システム全体で不均一な状況に直面し続けています。南米その他は採用の初期段階にあり、アクセス拡大のためにローカライゼーションパートナーシップとテレラジオロジー接続に依存しています。
競合環境
南米医療画像インフォマティクス市場は中程度に集中しています。グローバルベンダーは、特に大規模病院および診断ネットワークにおいてプレミアムセグメントの大きなシェアを占めています。地域および現地ベンダーは、競争力のある価格設定、言語サポート、および現地規制の専門知識を通じて中堅市場で競争しています。GE HealthCareはAI戦略を機器ライフサイクル管理と連携させ、2030年までにハードウェアの交換ではなくソフトウェア機能のアップグレードを可能にすることを目指しています。2026年1月、同社はDasaと提携し、ブラジルのDasaのネットワーク全体にViewPoint 6超音波レポートソフトウェアを展開しました[4]GE HealthCare、「GE HealthCareはHapvida新ユニットの医療機器の独占パートナー」、GE HealthCare ニュースルーム、gehealthcare.com。このイニシアチブは超音波機器をクラウドベースのレポートワークフローと接続し、確立された診断業務に統合できる技術への高まる選好を反映しています。
Philipsは2026年4月に南米向けにウェブベースのVue PACSプラットフォームを発売しました。2026年5月、同社はブラジルのHospital Israelita Albert Einsteinと5年間の協力的イノベーション契約を締結しました。この契約は診断画像、画像誘導インターベンション、および患者モニタリング技術に焦点を当てています。Agfa-Gevaertは、Hospital DigitalおよびマガジャネスHealth Serviceを通じてチリで公共部門の展開を確保しました。これらの契約は技術的能力と現地統合パートナーの重要性を浮き彫りにしています。南米医療画像インフォマティクス市場は、公共医療ネットワークに合わせたサービスと相互運用性を組み合わせるベンダーを優遇します。このアプローチはまた、サプライヤーが国ごとに異なる運用条件に対応することを可能にします。
Pixeonは、ローカライズされたPACS、RIS、およびテレラジオロジーオファリングを通じて地域でのプレゼンスを拡大しています。2025年、Vela LatAmはブラジルの競争当局の承認を条件としてPixeonを買収する契約を発表しました。現地のプロバイダーは、医療情報標準と調達プロセスが国によって異なる市場において優位性を維持する可能性があります。地域の臨床データを使用して開発されたAIモデルも、現地の疾患パターンにより適している可能性があります。マネージドSaaS PACS・RISバンドルは、エンタープライズ画像レイヤーを持たない50〜200床の地域病院に引き続き関連性があります。競合環境は引き続き、グローバルプラットフォーム、地域サービスプロバイダー、および国内AIデベロッパーで構成されます。この構造は、南米医療画像インフォマティクス産業が中程度に集中しているという特徴付けを支持しています。市場は、現地の臨床的および技術的要件を満たすことができる企業に機会を提供しています。
南米医療画像ソフトウェア産業リーダー
Siemens Healthineers AG
GE HealthCare Technologies Inc.
Koninklijke Philips N.V.
Agfa-Gevaert N.V.
Canon Medical Systems Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:ブラジル保健省はSUS診断機器ポートフォリオの近代化のためにPortaria GM/MS 11.694/2026を発行し、PACS接続性および相互運用性の文書化を含む新規機器取得に対する技術予備調査を義務付けました。
- 2026年4月:Koninklijke Philips N.V.はJPR 2026放射線科イベントにおいて南米向けにVue PACSのウェブベースバージョンを発売し、マルチサイト診断ネットワークおよびテレラジオロジーワークフロー向けの軽量展開オプションを提供しました。
- 2026年1月:GE HealthCare Technologies Inc.とDasaは、ブラジルのDasaネットワーク全体に放射線科向けViewPoint 6超音波レポートソフトウェアを展開するパートナーシップを発表し、同国での同プラットフォームの初採用を記録しました。
- 2025年10月:GE HealthCare Technologies Inc.はサンパウロのHapvida Unidade Avançada Brigadeiro向けの独占的な医療機器および画像技術パートナーとなり、モダリティ全体にAI強化診断画像ソリューションを展開しました。
- 2025年10月:Atrys Health ChileとAgfa-Gevaert N.V.はチリの診断サービスを近代化し、AgfaのエンタープライズイメージングプラットフォームをAtrysの臨床ネットワークに統合するための戦略的提携を締結しました。
- 2025年7月:SONDAとAgfa-Gevaert N.V.はチリのServicio de Salud Metropolitano Sur向けにエンタープライズPACS・RISプラットフォームの稼働を完了し、7つの病院にわたって年間70万件以上の検査を処理しています。


南米医療画像ソフトウェア市場レポートの範囲
南米医療画像インフォマティクスレポートは、コンポーネント(ソフトウェア、ハードウェア、サービス)、画像タイプ(2D、3D、4D)、モダリティ(CT、MRI、X線、超音波、マンモグラフィ、PET、SPECT、その他)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、アプリケーション(7種類)、エンドユーザー(6種類)、地域(ブラジル、アルゼンチン、チリ、南米その他)別にセグメント化されています。市場予測は金額(米ドル)で表示されます。
| ソフトウェア | PACSソフトウェア |
| RISソフトウェア | |
| 画像解析ソフトウェア | |
| エンタープライズ画像プラットフォーム | |
| 臨床ビューアおよび可視化ソフトウェア | |
| 人工知能および意思決定支援ソフトウェア | |
| ハードウェア | |
| サービス | 導入・統合サービス |
| サポート・保守サービス | |
| マネージド画像およびテレラジオロジーサービス |
| 2D画像 |
| 3D画像 |
| 4D画像 |
| コンピュータ断層撮影 |
| 磁気共鳴画像 |
| X線およびデジタルラジオグラフィ |
| 超音波 |
| マンモグラフィ |
| 陽電子放射断層撮影 |
| 単光子放射コンピュータ断層撮影 |
| その他のモダリティ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 診断レビューおよびレポート作成 |
| 画像保存、アーカイブ、および配信 |
| ワークフロー管理およびオーケストレーション |
| 画像強化・再構成 |
| コンピュータ支援検出・診断 |
| 研究・臨床開発 |
| その他のアプリケーション |
| 病院およびクリニック |
| 診断画像センター |
| 専門センター |
| 研究・学術機関 |
| テレラジオロジープロバイダー |
| その他のエンドユーザー |
| ブラジル |
| アルゼンチン |
| チリ |
| 南米その他 |
| コンポーネント別 | ソフトウェア | PACSソフトウェア |
| RISソフトウェア | ||
| 画像解析ソフトウェア | ||
| エンタープライズ画像プラットフォーム | ||
| 臨床ビューアおよび可視化ソフトウェア | ||
| 人工知能および意思決定支援ソフトウェア | ||
| ハードウェア | ||
| サービス | 導入・統合サービス | |
| サポート・保守サービス | ||
| マネージド画像およびテレラジオロジーサービス | ||
| 画像タイプ別 | 2D画像 | |
| 3D画像 | ||
| 4D画像 | ||
| モダリティ別 | コンピュータ断層撮影 | |
| 磁気共鳴画像 | ||
| X線およびデジタルラジオグラフィ | ||
| 超音波 | ||
| マンモグラフィ | ||
| 陽電子放射断層撮影 | ||
| 単光子放射コンピュータ断層撮影 | ||
| その他のモダリティ | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| アプリケーション別 | 診断レビューおよびレポート作成 | |
| 画像保存、アーカイブ、および配信 | ||
| ワークフロー管理およびオーケストレーション | ||
| 画像強化・再構成 | ||
| コンピュータ支援検出・診断 | ||
| 研究・臨床開発 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 病院およびクリニック | |
| 診断画像センター | ||
| 専門センター | ||
| 研究・学術機関 | ||
| テレラジオロジープロバイダー | ||
| その他のエンドユーザー | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||


レポートで回答される主要な質問
南米医療画像インフォマティクス市場規模はどのくらいですか?
南米医療画像インフォマティクス市場規模は2026年に441.3 ミリオン 米ドルであり、13.84%のCAGRで2031年までに843.2 ミリオン 米ドルに達する予測です。
南米の医療画像インフォマティクスにおいてどのコンポーネントがリードしていますか?
ソフトウェアは2025年に68.00%のシェアでコンポーネントセグメントをリードし、PACS、RIS、およびエンタープライズ画像プラットフームへの需要に支えられています。
南米でクラウドベースの画像インフォマティクスが拡大している理由は何ですか?
クラウドベースの展開は、SaaSおよび検査ごとのモデルが大規模な初期技術コストを削減するにつれ、18.50%のCAGRで拡大する見込みです。
診断画像ソフトウェアにおいて最も急速に拡大しているアプリケーションはどれですか?
コンピュータ支援検出・診断は、AI支援マンモグラフィおよび胸部X線ワークフローに支えられ、2031年までに22.50%のCAGRで拡大する見込みです。
最も急速に拡大すると予測されている南米の国はどこですか?
チリは、Hospital Digitalプログラムと連携した公立病院ネットワークに支えられ、2031年までに14.80%のCAGRで拡大する見込みです。
放射線科医不足は画像インフォマティクスの採用にどのような影響を与えますか?
放射線科医へのアクセスの不均一性は、リモートレポート、自動化ワークリスト、音声認識、およびAI支援ケース優先順位付けの価値を高めます。
最終更新日:



