
Tamaño y Participación del Mercado de Software de Imágenes Médicas de América del Sur
Visión General del Mercado
| Período de Estudio | 2024 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
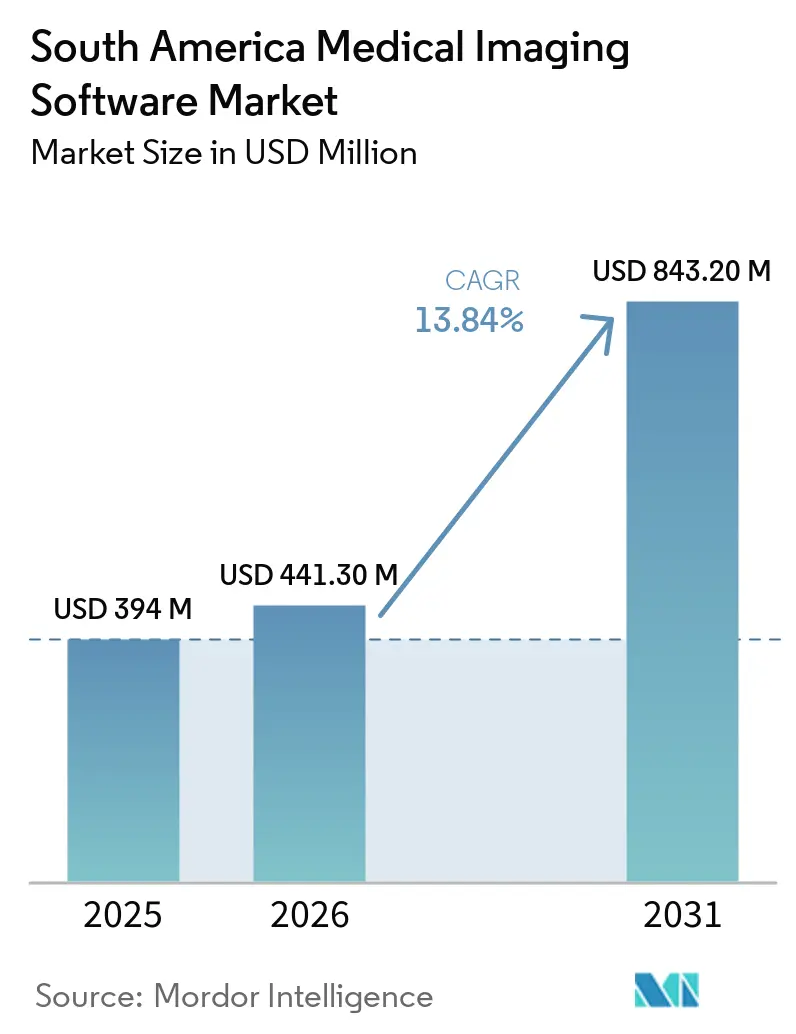
| Tamaño del mercado en el año base (2025) | 394 Millones de dólares |
| Tamaño del Mercado (2026) | 441.30 Millones de dólares |
| Tamaño del Mercado (2031) | 843.20 Millones de dólares |
| Growth Rate (2026 - 2031) | 13.84 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Software de Imágenes Médicas de América del Sur por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Software de Imágenes Médicas de América del Sur se expandirá desde 394 millones de USD en 2025 y 441,30 millones de USD en 2026 hasta 843,20 millones de USD en 2031, registrando una CAGR del 13,84% entre 2026 y 2031.
La demanda está aumentando a medida que la atención de enfermedades crónicas requiere más estudios de imágenes y flujos de trabajo diagnósticos más coordinados. Los programas públicos de salud digital en Brasil, Chile y Argentina están orientando los sistemas de imágenes hacia registros conectados y acceso clínico compartido. Los proveedores también buscan software que pueda reducir los retrasos en los informes y apoyar a los radiólogos que trabajan en sitios distantes. Las plataformas basadas en suscripción pueden ampliar el acceso para instalaciones que no pueden soportar grandes compras de tecnología con costos iniciales elevados. La competencia, por tanto, está evolucionando hacia sistemas interoperables, soporte de implementación local y herramientas clínicas que respondan a las necesidades de atención regionales.
Conclusiones Clave del Informe
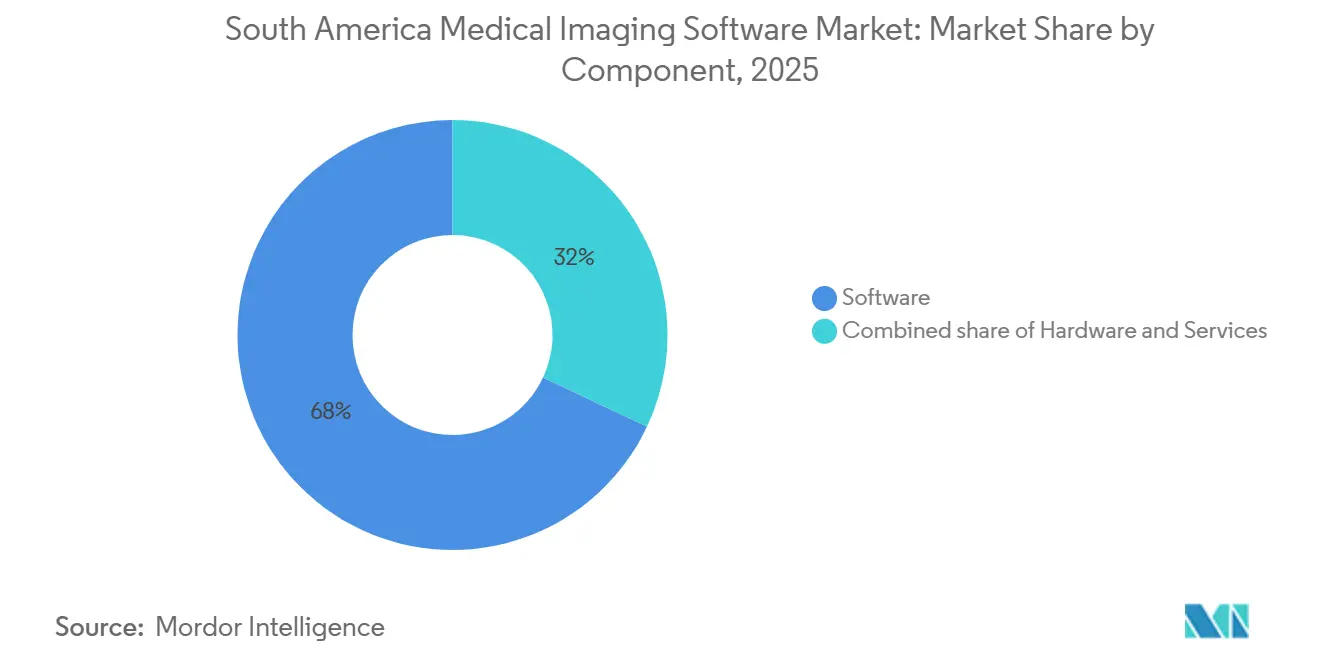
- Por componente, el software tuvo una participación del 68,00% en 2025, mientras que los servicios y la teleradiología gestionada están adquiriendo mayor importancia a medida que las instalaciones buscan soporte externalizado.
- Por tipo de imagen, las imágenes 3D tuvieron una participación del 45,00% en 2025, mientras que se proyecta que las imágenes 4D se expandirán a una CAGR del 18,50% hasta 2031.
- Por modalidad, los rayos X y la radiografía digital lideraron con una participación del 28,00% en 2025, mientras que se proyecta que la IRM se expandirá a una CAGR del 15,80% hasta 2031.
- Por modo de implementación, se proyecta que la implementación basada en la nube se expandirá a una CAGR del 18,50% hasta 2031.
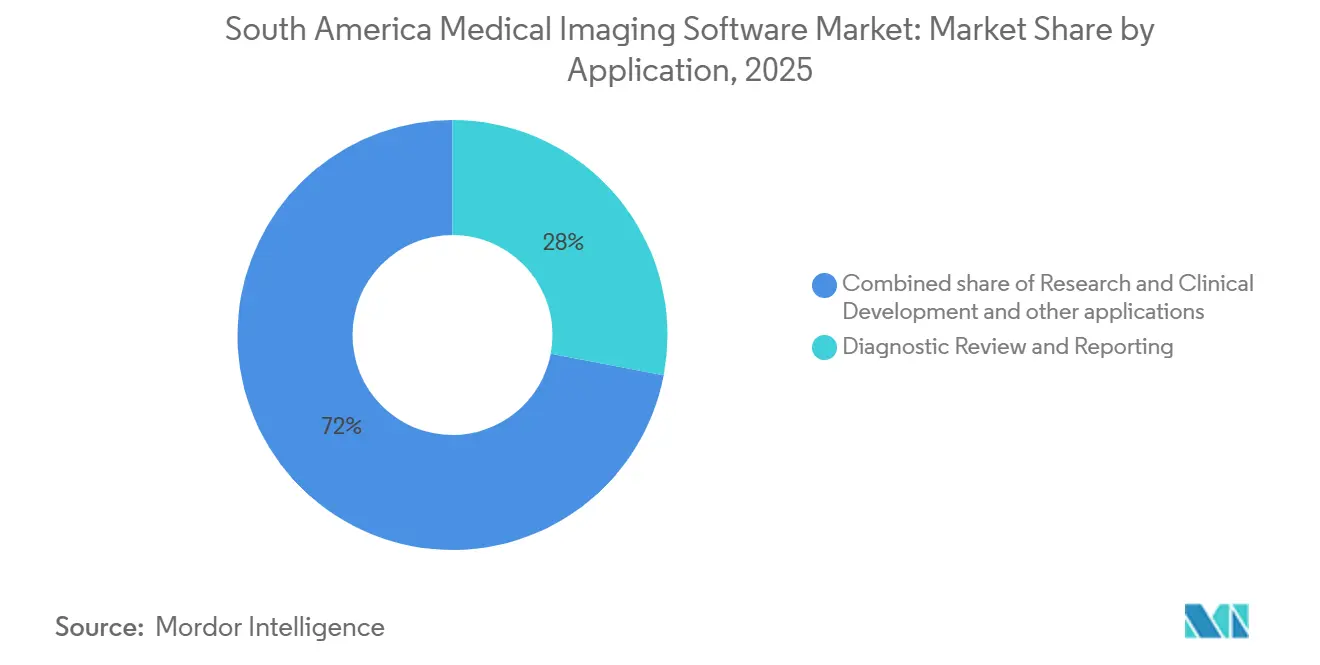
- Por aplicación, la revisión diagnóstica y la elaboración de informes representaron una participación del 28,00% en 2025, mientras que se proyecta que la detección y el diagnóstico asistidos por computadora se expandirán a una CAGR del 22,50% hasta 2031.
- Por usuario final, los hospitales y clínicas retuvieron una participación del 52,00% en 2025, mientras que se proyecta que los centros especializados se expandirán a una CAGR del 15,50% hasta 2031.
- Por geografía, Brasil lideró con una participación del 13,50% en 2025, mientras que se proyecta que Chile se expandirá a una CAGR del 14,80% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Software de Imágenes Médicas de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Carga de Enfermedades Crónicas y los Volúmenes de Imágenes | 3.50% | América del Sur, más pronunciado en Brasil, Argentina y Chile | Largo plazo (≥ 4 años) |
| Digitalización de la Atención Médica y Modernización de PACS-RIS | 3.00% | Brasil, Chile, Argentina y el resto de América del Sur | Mediano plazo (2-4 años) |
| Expansión del Diagnóstico Asistido por Computadora y la IA en Radiología | 2.50% | América del Sur, con ganancias tempranas en Brasil, Argentina y Chile | Mediano plazo (2-4 años) |
| Escasez de Radiólogos que Aumenta la Demanda de Automatización de Flujos de Trabajo | 2.00% | Brasil, Argentina y Chile, especialmente en regiones remotas | Mediano plazo (2-4 años) |
| Plataformas de Imágenes Nativas en la Nube que Amplían el Acceso Más Allá de los Hospitales Terciarios | 1.50% | América del Sur, con mayor fuerza en Brasil y Chile | Corto plazo (≤ 2 años) |
| Redes de Teleradiología Transfronteriza e Informes Remotos | 1.00% | Brasil, Argentina, Chile y el resto de América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Carga de Enfermedades Crónicas y los Volúmenes de Imágenes
La atención de enfermedades crónicas está incrementando la necesidad de servicios de imágenes en toda América del Sur. Las enfermedades no transmisibles representan el 77% de las muertes en las Américas, lo que sustenta una demanda sostenida de vías diagnósticas que incorporen imágenes[1]Organización Panamericana de la Salud, "Principales Causas de Muerte y Carga de Enfermedad en las Américas," OPS/OMS, iris.paho.org. La IRM cardíaca, la mamografía y la TC de pulmón requieren visores especializados y herramientas de posprocesamiento que muchas instalaciones consideraban previamente opcionales. A medida que estas capacidades se vuelven parte integral de las vías de atención rutinaria, el mercado de informática de imágenes médicas de América del Sur puede beneficiarse. La demanda también se está expandiendo hacia centros de diagnóstico de nivel medio en áreas periurbanas, donde el acceso a imágenes ha sido históricamente limitado. Se espera que el Ministerio de Salud de Brasil emita la Portaria GM/MS 11.694/2026 en junio de 2026 para modernizar el portafolio de equipos del SUS y apoyar la capacidad diagnóstica y los flujos de trabajo conectados. El envejecimiento de la población en Argentina y Chile puede sostener los volúmenes de estudios de imágenes y fortalecer el valor de los acuerdos recurrentes de software y servicios. Este patrón de atención crea una base más estable para los sistemas conectados de almacenamiento y elaboración de informes de imágenes. El mercado de informática de imágenes médicas de América del Sur también requiere soluciones que permitan a los especialistas trabajar en múltiples sitios.
Digitalización de la Atención Médica y Modernización de PACS-RIS
Las iniciativas públicas de salud digital están creando oportunidades de adquisición más claras para plataformas de PACS, RIS e imágenes empresariales. En Brasil, la Red Nacional de Datos de Salud conectó al 44% de los establecimientos de atención médica en 2025, mientras que la adopción en el sector público alcanzó el 64%. Esta cobertura proporciona a los proveedores de atención médica una base más sólida para compartir datos de imágenes en diferentes entornos de atención. En Chile, el programa Hospital Digital seleccionó una plataforma de RIS, PACS y VNA basada en SaaS para más de 60 hospitales públicos, atendiendo a 16 millones de usuarios. La plataforma fue diseñada para procesar más de 130.000 estudios anuales y reportó una disponibilidad operativa del 99,98%. Su uso de los estándares DICOM, HL7 y HL7 FHIR convierte a la interoperabilidad en un requisito fundamental en las licitaciones públicas. Es probable que el mercado de informática de imágenes médicas de América del Sur favorezca a los proveedores que cumplan con estos estándares y ofrezcan precios predecibles y soporte local confiable. Los estándares de datos compartidos también pueden reducir la fricción en la implementación a medida que las redes hospitalarias incorporan nuevas instalaciones o funcionalidades de software. Como resultado, el mercado de informática de imágenes médicas de América del Sur depende cada vez más de la compatibilidad práctica entre sistemas.
Expansión del Diagnóstico Asistido por Computadora y la IA en Radiología
El análisis de imágenes asistido por IA está ganando visibilidad en la prestación de atención médica pública. Para mayo de 2026, se espera que un programa argentino apoyado por el Banco Interamericano de Desarrollo implemente el análisis de mamografía asistido por IA en 77 hospitales públicos. Se espera que el programa reporte una reducción del 50% en el tiempo de revisión de mamografías sin hallazgos, una sensibilidad superior al 95% y tiempos de análisis de menos de cinco minutos por estudio. Se espera que un protocolo de ensayo de 2026 examine la interpretación de radiografías de tórax asistida por IA dentro del SUS de Brasil y pueda generar evidencia para apoyar la adopción en entornos con recursos limitados. Los datos clínicos locales siguen siendo fundamentales, ya que los modelos entrenados fuera de la región pueden no tener un rendimiento consistente en condiciones pulmonares tropicales y parasitarias. En Chile, se espera que un estudio en un hospital público encuentre que la herramienta OncovigIA apoya las derivaciones tempranas por cáncer de pulmón mediante la revisión automatizada de informes de TC[2]"OncovigIA: Inteligencia Artificial para la Detección Temprana y Derivación de Cáncer de Pulmón en un Hospital Público Chileno." JCO Clinical Cancer Informatics, noviembre de 2025. https://cecan.cl/wp-content/uploads/2025/11/43-OncovigIA-Pena-JCO-CCI-2025.pdf. El mercado de informática de imágenes médicas de América del Sur requiere evidencia clínica que refleje las poblaciones de pacientes locales. La validación local puede ayudar a los proveedores de atención médica a determinar si una herramienta de IA es adecuada para el uso clínico rutinario.
Escasez de Radiólogos que Aumenta la Demanda de Automatización de Flujos de Trabajo
La mala distribución de radiólogos, más que la escasez absoluta, representa la principal restricción en América del Sur. Este desequilibrio está creando un patrón de demanda asimétrico que los proveedores de automatización de flujos de trabajo están abordando estratégicamente. Más del 60% de los más de 45.000 profesionales de radiología del país ejercen en las regiones Sur y Sureste. En contraste, las regiones Norte y Noreste tienen menos de 3,5 radiólogos por cada 100.000 habitantes en ciertos estados, incluido Acre, en comparación con 25,6 por cada 100.000 habitantes en el Distrito Federal. Esta disparidad aumenta el valor operativo de la automatización de listas de trabajo, el reconocimiento de voz y las colas de lectura priorizadas por IA en regiones desatendidas, donde la teleradiología es a menudo el único modelo viable de prestación de servicios. En julio de 2025, SONDA y Agfa-Gevaert N.V. implementaron una plataforma de imágenes empresariales para el Servicio de Salud Metropolitano Sur de Chile. La plataforma procesa más de 700.000 exámenes anuales en siete hospitales y permite sesiones colaborativas de radiología remota entre especialistas de diferentes regiones. Los proveedores que incluyen la conectividad de teleradiología como una capacidad estándar dentro de las implementaciones de PACS empresariales, en lugar de ofrecerla como un complemento de pago, están logrando una penetración más rápida en los contratos del sector público en toda la región.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Implementación y Costo Total de Propiedad | -3.00% | América del Sur, más agudo en instalaciones de nivel medio de Brasil y Argentina y el resto de América del Sur | Largo plazo (≥ 4 años) |
| Infraestructura de Atención Médica Desigual Fuera de los Principales Centros Urbanos | -2.00% | Brasil, Argentina y el resto de América del Sur | Largo plazo (≥ 4 años) |
| Complejidad de Localización de Datos, Privacidad e Interoperabilidad | -1.50% | Brasil y el resto de América del Sur | Mediano plazo (2-4 años) |
| Datos de Validación Local Limitados para Software de Imágenes Basado en IA | -1.00% | América del Sur, especialmente en aplicaciones centradas en IA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Implementación y Costo Total de Propiedad
Las implementaciones de imágenes empresariales pueden superar la capacidad financiera y técnica de muchas instalaciones de nivel medio. El programa de mamografía con IA apoyado por el BID en Argentina adoptó un modelo operativo por estudio y reportó costos de infraestructura inicial un 90% más bajos, costos de almacenamiento masivo un 40% más bajos y un costo total de propiedad un 43% más bajo que la adquisición convencional. Estos resultados demuestran que las estructuras de financiamiento son tan importantes como la tecnología en sí. La transición de una gran red hospitalaria de sistemas en sitio a servicios gestionados también requiere experiencia en integración, capacitación y soporte técnico continuo. Las instalaciones que no pueden financiar una implementación coordinada pueden adoptar en su lugar herramientas departamentales separadas. Este enfoque puede aumentar los costos a largo plazo y limitar el intercambio de estudios de imágenes entre sitios. Los proveedores en el mercado de informática de imágenes médicas de América del Sur pueden ayudar a abordar esta barrera mediante precios escalonados, soporte en idioma local y modelos de implementación adaptados a proveedores más pequeños. Los contratos también deben cubrir la implementación, la capacitación, el almacenamiento y el soporte operativo continuo. El mercado de informática de imágenes médicas de América del Sur puede perder impulso cuando las partes interesadas tratan estos requisitos como costos separados.
Infraestructura de Atención Médica Desigual Fuera de los Principales Centros Urbanos
La infraestructura limitada fuera de las principales ciudades puede restringir las imágenes basadas en la nube y los informes remotos oportunos. La Encuesta TIC en Salud 2025 de Brasil encontró que la adopción de IA alcanzó el 18% de todos los establecimientos de atención médica y el 29% de los servicios de diagnóstico y terapia. Estos hallazgos indican que los grandes establecimientos de diagnóstico están adoptando herramientas digitales antes que las clínicas más pequeñas. Las limitaciones de conectividad son particularmente significativas en el interior de Brasil, las provincias patagónicas de Argentina, Bolivia y Ecuador. Siemens Healthineers probó la conectividad de ultrasonido portátil para comunidades ribereñas en Brasil a través del proyecto OpenCare5G en colaboración con el Hospital das Clínicas. Esta iniciativa demuestra un enfoque potencial para ampliar el acceso en áreas con conectividad fija limitada. Sin embargo, los programas nacionales de conectividad requieren una cobertura más amplia antes de que los proveedores puedan implementar de manera consistente sistemas con prioridad en la nube fuera de los centros urbanos. Los proveedores también necesitan suministros de energía estables, capacidad de red confiable y soporte técnico local. Es probable que el mercado de informática de imágenes médicas de América del Sur siga siendo desigual en las áreas donde estas condiciones operativas no están disponibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Apoya los Flujos de Trabajo de Imágenes Conectadas
El software tuvo una participación del 68,00% del mercado de informática de imágenes médicas de América del Sur en 2025, lo que refleja la amplia sustitución de archivos digitales de primera generación y basados en película heredados por plataformas integradas de PACS, RIS e imágenes empresariales. Dentro del segmento de software, los módulos de IA y soporte a la decisión representaron la subcategoría de más rápido crecimiento. Los proveedores incorporaron cada vez más estas capacidades en las licencias de visores clínicos existentes en lugar de venderlas como productos independientes. Este enfoque de agrupación aceleró la adopción al eliminar la necesidad de aprobaciones presupuestarias separadas. El hardware, incluidas las estaciones de trabajo y la infraestructura de almacenamiento, mantuvo una participación estable pero decreciente a medida que las transiciones a arquitecturas en la nube trasladaron los gastos de almacenamiento intensivos en capital fuera de los balances hospitalarios. Los servicios, incluida la implementación e integración, el soporte y mantenimiento, y la teleradiología gestionada, ganaron relevancia a medida que las instalaciones con capacidad interna de TI limitada buscaron una gestión del ciclo de vida completamente externalizada. En abril de 2026, Koninklijke Philips N.V. lanzó la versión basada en web de su Vue PACS en América del Sur, reduciendo las barreras de infraestructura para las redes de diagnóstico de múltiples sitios y permitiendo implementaciones más ligeras que favorecen los ingresos por servicios basados en suscripción sobre los ingresos por licencias únicas. Se espera que los servicios y la teleradiología gestionada representen una participación creciente del segmento a medida que los centros más pequeños que no pueden mantener equipos internos de TI de radiología busquen soluciones completamente gestionadas. Este cambio está redistribuyendo gradualmente los ingresos de los contratos intensivos en hardware hacia acuerdos de servicios recurrentes, que ofrecen una mayor retención de clientes a largo plazo. Pixeon Medical Systems S.A., con más de 3.000 instituciones clientes en Brasil y una presencia creciente en Argentina, Uruguay y Perú, ejemplifica el modelo de expansión liderado por servicios que gana participación frente a los actores establecidos centrados en equipos.


Por Tipo de Imagen: Las Modalidades 4D Emergen como un Diferenciador Clínico
Se proyecta que las imágenes tridimensionales (3D) tendrán una participación del 45,00% del mercado en 2025, impulsadas por aplicaciones de estadificación oncológica, cardiología y ortopedia, donde la reconstrucción volumétrica es un requisito clínico estándar. Se proyecta que el segmento de imágenes 4D, de más rápido crecimiento, se expandirá a una CAGR del 18,50%, a medida que los proveedores de diagnóstico obstétrico invierten en visualización volumétrica en tiempo real para la evaluación fetal y los centros cardíacos adoptan la IRM de flujo 4D para la evaluación hemodinámica. Se espera que el segmento de tecnología 3D/4D represente el 46,88% del mercado de dispositivos de ultrasonido de América del Sur en 2025. Las plataformas habilitadas con IA pueden reducir los tiempos de examen del segundo trimestre en aproximadamente un 40%. Las imágenes bidimensionales (2D) siguen siendo ampliamente relevantes como solución de detección de primera línea rentable en instalaciones de atención médica pública de alto volumen, particularmente donde los proveedores incorporan módulos de mejora de IA para ampliar las capacidades diagnósticas de la infraestructura 2D existente. En febrero de 2026, se espera que el Ministerio de Salud de Argentina implemente sistemas de ultrasonido portátil mejorados con IA en clínicas remotas a través de un programa piloto. Esta iniciativa ilustra la continua expansión de las imágenes 2D y 3D de nivel básico en geografías desatendidas, donde las plataformas 4D siguen siendo financieramente inaccesibles. La transición de las imágenes 3D a las imágenes volumétricas 4D y mejoradas con IA en obstetricia y oncología está creando una demanda adicional de software de posprocesamiento y visualización que requiere actualizaciones periódicas. Esta tendencia presenta una oportunidad de ingresos recurrentes para los proveedores de informática que pueden agrupar licencias de visualización con contratos de soporte plurianuales.
Por Modalidad: La Infraestructura de Rayos X Forma el Punto de Entrada Digital
Se proyecta que los Rayos X y la Radiografía Digital liderarán el segmento de modalidades en 2025, representando una participación del 28,00%. Su posición refleja una implementación casi universal en todos los niveles de atención y la conversión continua de los sistemas analógicos restantes en instalaciones públicas de Brasil y Argentina. Se espera que la Tomografía Computarizada le siga, apoyada por las directrices de modernización de equipos del SUS de Brasil, que el Ministerio de Salud espera emitir en junio de 2026. Se espera que estas directrices exijan Estudios Técnicos Preliminares para las adquisiciones de equipos de diagnóstico, incluidos los requisitos documentados de conectividad PACS. Para julio de 2025, se espera que más de 150 centros de imágenes en Brasil adopten SwiftMR, una plataforma de mejora de IRM impulsada por IA, durante los seis meses anteriores. Se espera que esta adopción destaque la aceleración de las inversiones en software de IRM antes de los ciclos de gasto en equipos. El ultrasonido se está beneficiando de la convergencia del hardware portátil y los informes basados en la nube, lo que lo convierte en una modalidad de rápido crecimiento en las implementaciones rurales habilitadas para teleradiología. La mamografía también está atrayendo inversiones en informática a través de los mandatos nacionales de deteccin del cáncer en Brasil y Chile. La Tomografía por Emisión de Positrones y la Tomografía Computarizada por Emisión de Fotón Único siguen siendo modalidades de nivel premium concentradas en centros médicos académicos e instituciones oncológicas especializadas, con una integración informática limitada pero creciente.
Por Modo de Implementación: Las Implementaciones en la Nube Redefinen el Modelo de Adquisición
La implementación basada en la nube, el modo de más rápido crecimiento con una CAGR del 18,50%, refleja un cambio decisivo en la forma en que los sistemas de salud regionales estructuran las inversiones en TI de imágenes. El programa Hospital Digital de Chile y los programas de digitalización en Argentina han seleccionado arquitecturas en la nube basadas en SaaS, cambiando el acceso a imágenes del gasto de capital al gasto operativo por estudio o basado en suscripción. Este modelo amplía el mercado direccionable más allá de las instalaciones que anteriormente podían permitirse soluciones empresariales en sitio. Las implementaciones en sitio retienen una base instalada significativa en grandes hospitales terciarios y centros médicos académicos, que históricamente han requerido control total de los datos. Sin embargo, una proporción creciente de nuevos contratos favorece arquitecturas híbridas o con prioridad en la nube a medida que las plataformas en la nube logran capacidades de ciberseguridad y conmutación por error comparables a las de los centros de datos privados. La implementación híbrida también está ganando terreno entre las instituciones que están migrando cargas de trabajo por fases, reteniendo el almacenamiento en sitio para datos archivados mientras adoptan capas de análisis e IA basadas en la nube. Se espera que Fundación Favaloro, uno de los centros médicos más prestigiosos de Argentina, implemente un PACS completamente basado en la nube en la infraestructura de un importante proveedor de nube en 2025. La implementación unificará todas las modalidades de imágenes dentro de una única interfaz y permitirá el acceso basado en web sin depender de una red privada virtual. Los proveedores citan cada vez más esta iniciativa como prueba de concepto en las propuestas de adquisición pública.
Por Aplicación: La Automatización de Flujos de Trabajo Complementa la Revisión Diagnóstica
Se proyecta que la Revisión Diagnóstica y la Elaboración de Informes representarán una participación del 28,00% del segmento de aplicaciones en 2025, ya que sirve como la capa de flujo de trabajo central sobre la que operan todas las demás herramientas informáticas. Esta función impulsa la adopción de referencia, incluso entre instalaciones con madurez digital limitada. Se espera que la Detección y el Diagnóstico Asistidos por Computadora sea la aplicación de más rápido crecimiento, con una CAGR del 22,50%, impulsada por ganancias de productividad medibles de los programas de mamografía con IA en los 77 hospitales públicos de Argentina y la expansión de las implementaciones de triaje de radiografías de tórax en el SUS de Brasil. El Almacenamiento, Archivo y Distribución de Imágenes representa el segundo nivel de aplicación más grande, apoyado por programas nacionales en Chile y varias provincias argentinas que requieren archivos digitales centralizados para la prestación de servicios de teleradiología. La Gestión y Orquestación de Flujos de Trabajo está ganando importancia a medida que las instalaciones que manejan altos volúmenes de lectura en múltiples sitios requieren priorización automatizada de listas de trabajo. En el Hospital de Clínicas de Porto Alegre, la plataforma PrioScan de NeuralMind procesa aproximadamente 3.600 radiografías de tórax por mes y recibió el Premio Deep Tech LATAM Genesis 2026 en agosto de 2026 por sus capacidades de triaje, destacando la creciente validación clínica de los flujos de trabajo automatizados. La Mejora y Reconstrucción de Imágenes, junto con la Investigación y el Desarrollo Clínico, completan el panorama de aplicaciones. La Investigación y el Desarrollo Clínico se está expandiendo de manera constante a medida que los centros médicos académicos integran plataformas informáticas en la infraestructura de ensayos clínicos y las canalizaciones de validación de modelos de IA.
Por Usuario Final: Los Hospitales Dominan el Volumen, los Centros Especializados Lideran el Crecimiento
Se proyecta que los hospitales y clínicas representarán una participación del 52,00% del mercado de usuarios finales en 2025, apoyados por sus altos volúmenes de procedimientos de imágenes y su condición de prioridad en los programas de adquisición pública. Se espera que los centros especializados sean la categoría de usuario final de más rápido crecimiento, con una CAGR del 15,50%, impulsada por la expansión de instalaciones de imágenes oncológicas, cardíacas y ortopédicas independientes. Estas instalaciones requieren módulos de software específicos para cada condición en lugar de plataformas empresariales de amplio espectro. Los centros de imágenes diagnósticas representan un segmento estructuralmente importante en Brasil, donde las grandes cadenas de diagnóstico operan a escala continental. Dasa, el mayor proveedor de diagnóstico de América del Sur, seleccionó la plataforma de imágenes empresariales de Agfa-Gevaert N.V. en un acuerdo emblemático que se espera apoye hasta 15 millones de estudios anuales. Esta escala de adquisición sigue siendo difícil de igualar para muchos proveedores regionales. Los proveedores de teleradiología están emergiendo como una categoría de usuario final diferenciada, particularmente en Brasil y Argentina. Están desarrollando infraestructura de lectura digital dedicada, separada de las redes hospitalarias, para atender a instalaciones de nivel medio y regiones remotas. Las instituciones de investigación y académicas están impulsando la adopción temprana de plataformas avanzadas de visualización y validación de IA, que a menudo sirven como pruebas de concepto clínicas que aceleran la adopción comercial en redes hospitalarias adyacentes.
Análisis Geográfico
Se proyecta que Brasil liderará el mercado de informática de imágenes médicas de América del Sur con una participación del 13,50% en 2025. El país tiene el entorno de informática de imágenes más complejo de la región, combinando grandes programas de adquisición pública con un sector de diagnóstico privado establecido. Se espera que la Red Nacional de Datos de Salud conecte al 44% de los establecimientos de atención médica para 2025. Se proyecta que la adopción de IA alcanzará el 18% de todas las instalaciones y el 29% de los servicios de diagnóstico y terapia. La concentración de radiólogos en el Sur y Sureste de Brasil apoya la demanda de teleradiología. Las regulaciones de privacidad del país y los requisitos de software médico crean barreras de entrada para los proveedores extranjeros de imágenes con IA. Además, se espera que la guía de modernización del SUS de 2026 convierta la conectividad PACS en una consideración formal en la adquisición de equipos. Estos requisitos sitúan la interoperabilidad y las capacidades de implementación en el centro de la selección de proveedores.
Se proyecta que Chile se expandirá a una CAGR del 14,80% hasta 2031. El mercado de informática de imágenes médicas chileno se beneficia de una estrategia coordinada de digitalización pública a través del programa Hospital Digital. El programa conecta a más de 60 hospitales públicos, atiende a 16 millones de usuarios y utiliza los estándares DICOM, HL7 y HL7 FHIR. La plataforma de SONDA y Agfa-Gevaert en el Servicio de Salud Metropolitano Sur procesa más de 700.000 estudios anuales en siete hospitales. Se espera que la plataforma registre un aumento anual del 5% en los exámenes. Chile también ha implementado un archivo neutro de proveedor de imágenes empresariales (VNA) para el Servicio de Salud de Magallanes en la Patagonia. Estas implementaciones conectadas proporcionan un modelo práctico para otras redes de salud pública en toda la región[3]AGFA HealthCare, "¡En marcha! Un paso adelante para las imágenes en la red de atención médica pública de Magallanes y la Patagonia," Noticias de AGFA HealthCare, agfahealthcare.com.
Argentina combina una adopción avanzada en los centros urbanos con un progreso más lento en los sistemas de salud provinciales. Fundación Favaloro e Instituto Argentino de Diagnóstico y Tratamiento han adoptado plataformas de PACS basadas en la nube y de radiología integrada con IA. Se espera que el programa de mamografía apoyado por el Banco Interamericano de Desarrollo alcance 77 hospitales públicos para mayo de 2026 y utiliza un modelo de financiamiento por estudio. Se espera que Jujuy digitalice los 27 establecimientos de salud pública a través de SUPERPACS y registre 314.892 estudios desde marzo de 2025. Se espera que Chubut lance una red de imágenes diagnósticas en agosto de 2026 en hospitales de Comodoro Rivadavia y Puerto Madryn. Sin embargo, el mercado de informática de imágenes médicas de América del Sur continúa enfrentando condiciones desiguales en los sistemas de salud provinciales. El resto de América del Sur se encuentra en una etapa más temprana de adopción, dependiendo de asociaciones de localización y conexiones de teleradiología para ampliar el acceso.
Panorama Competitivo
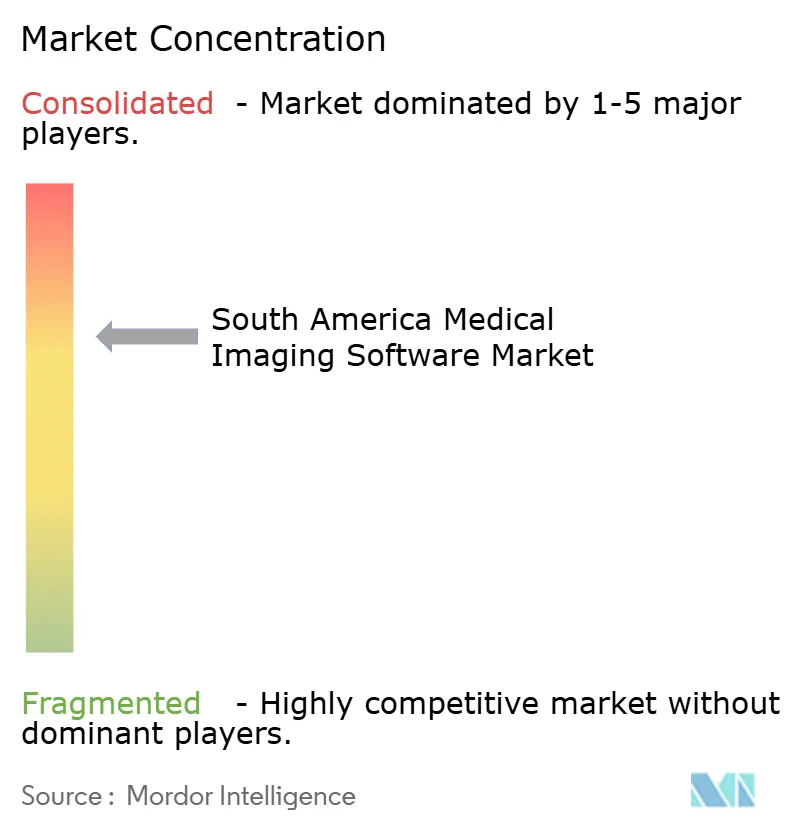
El mercado de informática de imágenes médicas de América del Sur está moderadamente concentrado. Los proveedores globales representan una participación significativa del segmento premium, particularmente entre los grandes hospitales y redes de diagnóstico. Los proveedores regionales y locales compiten en entornos de nivel medio a través de precios competitivos, soporte en el idioma local y experiencia regulatoria local. GE HealthCare alinea su estrategia de IA con la gestión del ciclo de vida de los equipos y tiene como objetivo permitir actualizaciones de capacidades de software en lugar de reemplazos de hardware para 2030. En enero de 2026, la empresa se asoció con Dasa para implementar el Software de Informes de Ultrasonido ViewPoint 6 en la red de Dasa en Brasil[4]GE HealthCare, "GE HealthCare es Socio Exclusivo de Equipos Médicos en la Nueva Unidad de Hapvida," Sala de Prensa de GE HealthCare, gehealthcare.com. Esta iniciativa conecta los equipos de ultrasonido con los flujos de trabajo de informes basados en la nube y refleja la creciente preferencia por tecnologías que pueden integrarse en las operaciones de diagnóstico establecidas.
Philips lanzó su plataforma Vue PACS basada en web para América del Sur en abril de 2026. En mayo de 2026, la empresa estableció un acuerdo de innovación colaborativa de cinco años con el Hospital Israelita Albert Einstein en Brasil. El acuerdo se centra en imágenes diagnósticas, intervención guiada por imágenes y tecnologías de monitoreo de pacientes. Agfa-Gevaert ha asegurado implementaciones en el sector público en Chile a través del Hospital Digital y el Servicio de Salud de Magallanes. Estos contratos destacan la importancia de las capacidades técnicas y los socios de integración locales. El mercado de informática de imágenes médicas de América del Sur favorece a los proveedores que combinan la interoperabilidad con servicios adaptados a las redes de atención médica pública. Este enfoque también permite a los proveedores abordar las diferentes condiciones operativas entre países.
Pixeon está expandiendo su presencia regional a través de ofertas localizadas de PACS, RIS y teleradiología. En 2025, Vela LatAm anunció un acuerdo para adquirir Pixeon, sujeto a la aprobación de la autoridad de competencia de Brasil. Los proveedores locales pueden retener una ventaja en mercados donde los estándares de información de salud y los procesos de adquisición varían según el país. Los modelos de IA desarrollados con datos clínicos regionales también pueden estar mejor adaptados a los patrones de enfermedades locales. Los paquetes de PACS-RIS gestionados como SaaS siguen siendo relevantes para los hospitales regionales de 50 a 200 camas que carecen de una capa de imágenes empresariales. El panorama competitivo seguirá comprendiendo plataformas globales, proveedores de servicios regionales y desarrolladores de IA nacionales. Esta estructura apoya la caracterización de la industria de informática de imágenes médicas de América del Sur como moderadamente concentrada. El mercado ofrece oportunidades para las empresas que pueden cumplir con los requisitos clínicos y técnicos locales.
Líderes de la Industria de Software de Imágenes Médicas de América del Sur
-
Siemens Healthineers AG
-
GE HealthCare Technologies Inc.
-
Koninklijke Philips N.V.
-
Agfa-Gevaert N.V.
-
Canon Medical Systems Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: El Ministerio de Salud de Brasil emitió la Portaria GM/MS 11.694/2026 para modernizar el portafolio de equipos de diagnóstico del SUS, exigiendo estudios técnicos preliminares para las nuevas adquisiciones de equipos que incluyan documentación de conectividad e interoperabilidad PACS.
- Abril de 2026: Koninklijke Philips N.V. lanzó la versión basada en web de Vue PACS para América del Sur en el evento de radiología JPR 2026, proporcionando una opción de implementación más ligera para redes de diagnóstico de múltiples sitios y flujos de trabajo de teleradiología.
- Enero de 2026: GE HealthCare Technologies Inc. y Dasa anunciaron una asociación para implementar el Software de Informes de Ultrasonido ViewPoint 6 para Radiología en la red de Brasil de Dasa, marcando la primera adopción de la plataforma en el país.
- Octubre de 2025: GE HealthCare Technologies Inc. se convirtió en el socio exclusivo de equipos médicos y tecnología de imágenes para la Unidad Avanzada Brigadeiro de Hapvida en São Paulo, implementando soluciones de imágenes diagnósticas mejoradas con IA en todas las modalidades.
- Octubre de 2025: Atrys Health Chile y Agfa-Gevaert N.V. consolidaron una alianza estratégica para modernizar los servicios de diagnóstico en Chile e integrar la plataforma de imágenes empresariales de Agfa en la red clínica de Atrys.
- Julio de 2025: SONDA y Agfa-Gevaert N.V. completaron la puesta en marcha de una plataforma empresarial PACS-RIS para el Servicio de Salud Metropolitano Sur en Chile, procesando más de 700.000 exámenes anuales en 7 hospitales.


Alcance del Informe del Mercado de Software de Imágenes Médicas de América del Sur
El Informe de Informática de Imágenes Médicas de América del Sur está segmentado por Componente (Software, Hardware, Servicios), Tipo de Imagen (2D, 3D, 4D), Modalidad (TC, IRM, Rayos X, Ultrasonido, Mamografía, PET, SPECT, Otros), Modo de Implementación (Basado en la Nube, En Sitio, Híbrido), Aplicación (7 Tipos), Usuario Final (6 Tipos) y Geografía (Brasil, Argentina, Chile, Resto de América del Sur). Los Pronósticos de Mercado están en Valor (USD).
| Software | Software PACS |
| Software RIS | |
| Software de Análisis de Imágenes | |
| Plataformas de Imágenes Empresariales | |
| Software de Visor Clínico y Visualización | |
| Software de Inteligencia Artificial y Soporte a la Decisión | |
| Hardware | |
| Servicios | Servicios de Implementación e Integración |
| Servicios de Soporte y Mantenimiento | |
| Servicios de Imágenes Gestionadas y Teleradiología |
| Imágenes 2D |
| Imágenes 3D |
| Imágenes 4D |
| Tomografía Computarizada |
| Resonancia Magnética |
| Rayos X y Radiografía Digital |
| Ultrasonido |
| Mamografía |
| Tomografía por Emisión de Positrones |
| Tomografía Computarizada por Emisión de Fotón Único |
| Otras Modalidades |
| Basado en la Nube |
| En Sitio |
| Híbrido |
| Revisión Diagnóstica y Elaboración de Informes |
| Almacenamiento, Archivo y Distribución de Imágenes |
| Gestión y Orquestación de Flujos de Trabajo |
| Mejora y Reconstrucción de Imágenes |
| Detección y Diagnóstico Asistidos por Computadora |
| Investigación y Desarrollo Clínico |
| Otras Aplicaciones |
| Hospitales y Clínicas |
| Centros de Imágenes Diagnósticas |
| Centros Especializados |
| Instituciones de Investigación y Académicas |
| Proveedores de Teleradiología |
| Otros Usuarios Finales |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Componente | Software | Software PACS |
| Software RIS | ||
| Software de Análisis de Imágenes | ||
| Plataformas de Imágenes Empresariales | ||
| Software de Visor Clínico y Visualización | ||
| Software de Inteligencia Artificial y Soporte a la Decisión | ||
| Hardware | ||
| Servicios | Servicios de Implementación e Integración | |
| Servicios de Soporte y Mantenimiento | ||
| Servicios de Imágenes Gestionadas y Teleradiología | ||
| Por Tipo de Imagen | Imágenes 2D | |
| Imágenes 3D | ||
| Imágenes 4D | ||
| Por Modalidad | Tomografía Computarizada | |
| Resonancia Magnética | ||
| Rayos X y Radiografía Digital | ||
| Ultrasonido | ||
| Mamografía | ||
| Tomografía por Emisión de Positrones | ||
| Tomografía Computarizada por Emisión de Fotón Único | ||
| Otras Modalidades | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Sitio | ||
| Híbrido | ||
| Por Aplicación | Revisión Diagnóstica y Elaboración de Informes | |
| Almacenamiento, Archivo y Distribución de Imágenes | ||
| Gestión y Orquestación de Flujos de Trabajo | ||
| Mejora y Reconstrucción de Imágenes | ||
| Detección y Diagnóstico Asistidos por Computadora | ||
| Investigación y Desarrollo Clínico | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Imágenes Diagnósticas | ||
| Centros Especializados | ||
| Instituciones de Investigación y Académicas | ||
| Proveedores de Teleradiología | ||
| Otros Usuarios Finales | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de informática de imágenes médicas de América del Sur?
El tamaño del mercado de informática de imágenes médicas de América del Sur es de 441,3 millones de USD en 2026 y se prevé que alcance los 843,2 millones de USD en 2031 a una CAGR del 13,84%.
¿Qué componente lidera la informática de imágenes médicas en América del Sur?
El software lideró el segmento de componentes con una participación del 68,00% en 2025, apoyado por la demanda de plataformas PACS, RIS e imágenes empresariales.
¿Por qué se está expandiendo la informática de imágenes basada en la nube en América del Sur?
Se proyecta que la implementación basada en la nube se expandirá a una CAGR del 18,50% a medida que los modelos SaaS y por estudio reducen los grandes costos iniciales de tecnología.
¿Qué aplicación se está expandiendo más rápidamente en el software de imágenes diagnósticas?
Se proyecta que la detección y el diagnóstico asistidos por computadora se expandirán a una CAGR del 22,50% hasta 2031, apoyados por flujos de trabajo de mamografía y radiografía de tórax asistidos por IA.
¿Qué país de América del Sur se proyecta que se expandirá más rápidamente?
Se proyecta que Chile se expandirá a una CAGR del 14,80% hasta 2031, apoyado por el programa Hospital Digital y las redes de hospitales públicos conectados.
¿Cómo afecta la escasez de radiólogos a la adopción de informática de imágenes?
El acceso desigual a los radiólogos aumenta el valor de los informes remotos, las listas de trabajo automatizadas, el reconocimiento de voz y la priorización de casos asistida por IA.
Última actualización de la página el:



