
Tamanho e Participação do Mercado de Financiamento Hipotecário Residencial da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 349.46 Bilhões de dólares |
| Tamanho do Mercado (2026) | 366.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 480.93 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.60 % |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Financiamento Hipotecário Residencial da América do Sul por Mordor Intelligence
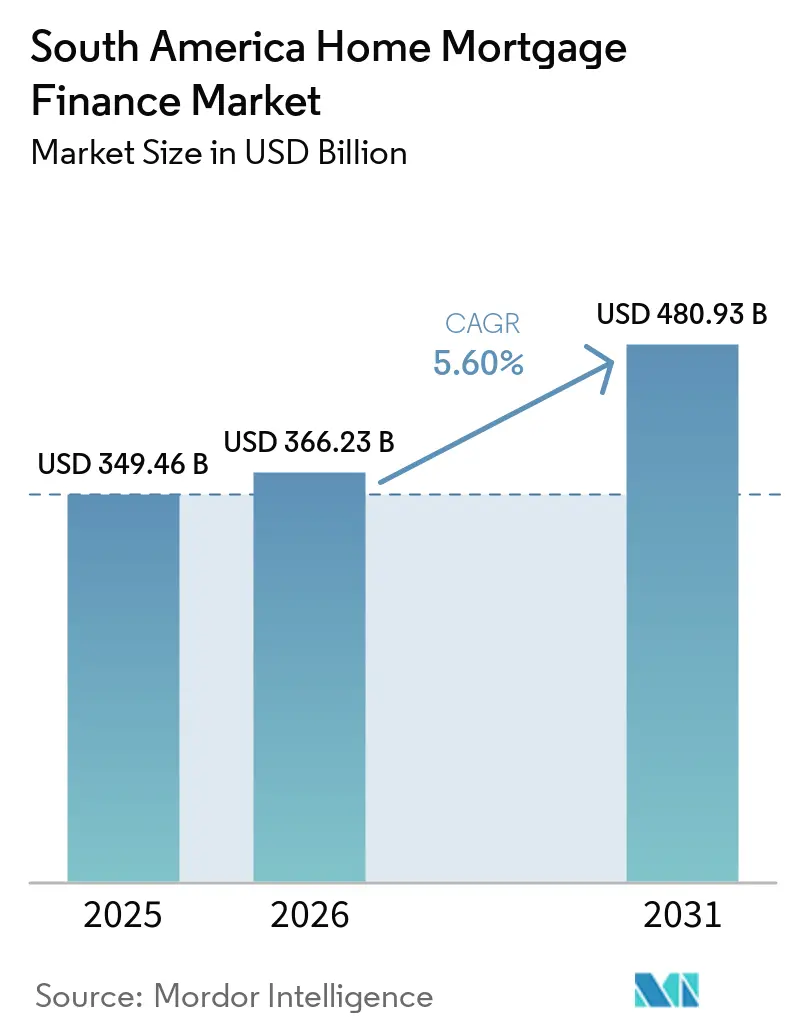
O tamanho do Mercado de Financiamento Hipotecário Residencial da América do Sul foi avaliado em 349,46 bilhões de USD em 2025 e estima-se que cresça de 366,23 bilhões de USD em 2026 para atingir 480,93 bilhões de USD até 2031, a um CAGR de 5,60% durante o período de previsão (2026-2031).
Os programas habitacionais apoiados pelo governo continuam sendo centrais para os volumes de crédito, pois combinam subsídios, garantias e canais de financiamento dedicados para mutuários de baixa renda. A persistente escassez de moradias sustenta a demanda mesmo quando os custos privados de hipoteca limitam o poder de compra das famílias. A originação digital está ampliando o conjunto de solicitantes ao utilizar dados de transações e verificações automatizadas de documentos. A concorrência é mais intensa acima dos limites de renda dos subsídios, onde bancos privados, empresas de financiamento habitacional e credores digitais disputam mutuários com perfis de crédito estáveis. As regras de capital e o financiamento de longo prazo limitado ainda restringem um crescimento mais rápido do crédito em grande parte do mercado de financiamento hipotecário residencial da América do Sul.
Principais Conclusões do Relatório
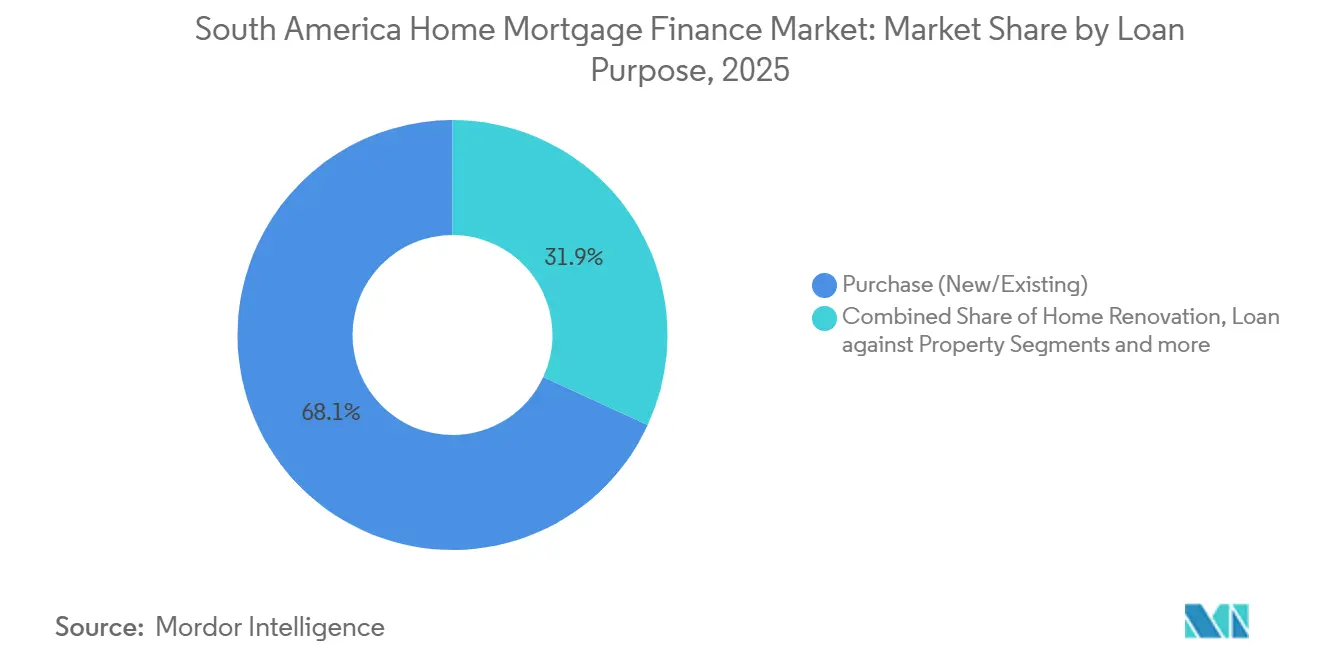
- Por finalidade do empréstimo, a compra (novo/existente) deteve 68,12% da participação do mercado de financiamento hipotecário residencial da América do Sul em 2025, enquanto a melhoria/renovação residencial tem previsão de crescer a um CAGR de 6,51% até 2031.
- Por provedor, os bancos detiveram 78,21% da participação do mercado de financiamento hipotecário residencial da América do Sul em 2025, enquanto outros (credores digitais, fintechs, cooperativas) têm previsão de crescer a um CAGR de 7,52% até 2031.
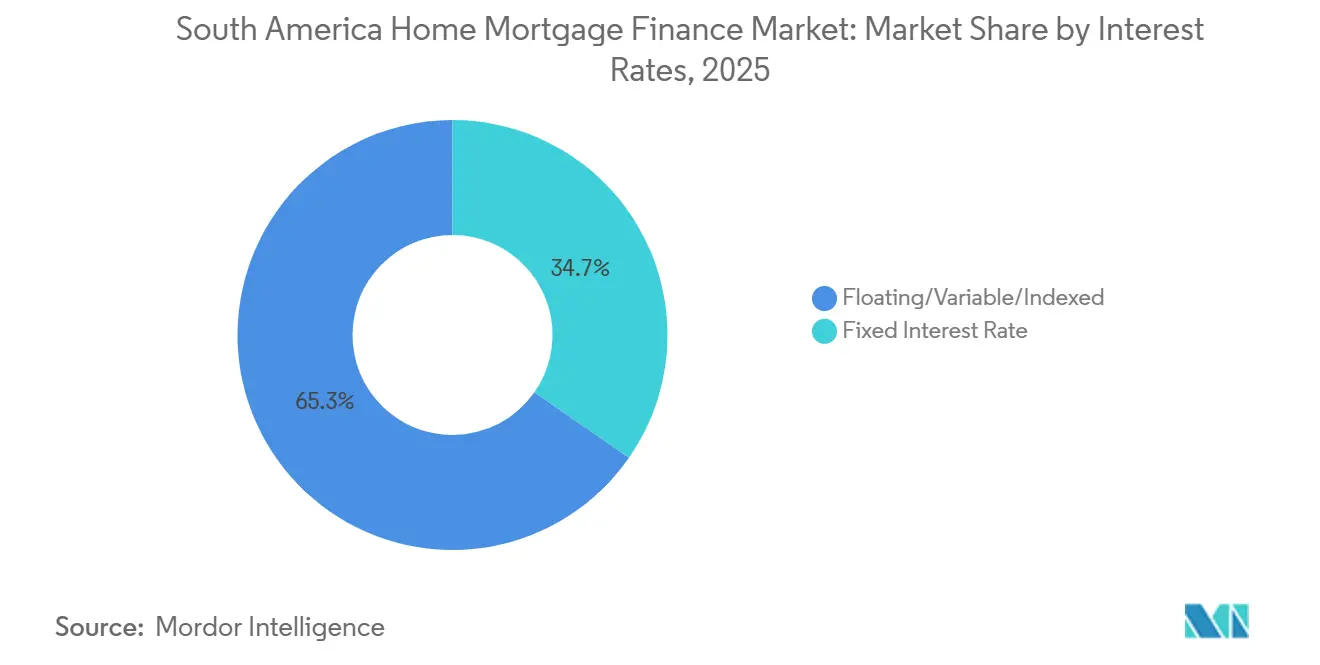
- Por taxa de juros, os produtos flutuantes, variáveis e indexados responderam por 65,32% dos saldos em aberto em 2025, enquanto as hipotecas de taxa fixa têm previsão de crescer a um CAGR de 6,53% até 2031.
- Por prazo do empréstimo, os produtos com prazo superior a 20 anos detiveram 46,53% dos saldos em aberto em 2025, enquanto o segmento de 11 a 20 anos tem previsão de crescer a um CAGR de 6,51% até 2031.
- Por geografia, o Brasil respondeu por 54,34% do volume regional em 2025, enquanto a Colômbia tem previsão de crescer a um CAGR de 6,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Financiamento Hipotecário Residencial da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de Financiamento Habitacional Apoiados pelo Governo e de Subsídio Hipotecário | +1.3% | Brasil, Colômbia, Chile, Peru | Curto prazo (≤ 2 anos) |
| Formação de Domicílios Urbanos e Déficits Habitacionais Persistentes | +0.8% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Expansão da Originação Digital de Hipotecas e Avaliação de Crédito | +0.7% | Brasil, Colômbia, Chile, Peru | Médio prazo (2-4 anos) |
| Melhoria do Acesso ao Crédito para Trabalhadores Informais e Autônomos | +0.5% | Brasil, Peru, Colômbia | Longo prazo (≥ 4 anos) |
| Desenvolvimento do Registro de Imóveis e da Infraestrutura de Garantias | +0.3% | Peru, Brasil, Colômbia | Longo prazo (≥ 4 anos) |
| Crescimento da Demanda por Propriedade Residencial e Financiamento Habitacional Formal | +0.6% | Regional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Subsídio Apoiados pelo Governo Ancorando a Demanda por Hipotecas Acessíveis
Os programas governamentais fornecem a base de demanda para o mercado de financiamento hipotecário residencial da América do Sul, pois reduzem a lacuna entre a renda familiar e os requisitos formais de crédito. O Brasil expandiu o Minha Casa, Minha Vida em abril de 2026 para incluir famílias com renda de até BRL 13.000 (USD 2.321) por mês, com limites de imóvel de BRL 600.000 (USD 107.143) na Faixa 4. A expansão combinou BRL 15 bilhões (USD 2,7 bilhões) do Fundo Social do Pré-Sal com recursos do FGTS, conferindo ao programa um financiamento menos dependente de decisões orçamentárias anuais. A Caixa Econômica Federal e o Banco do Brasil começaram a originar empréstimos sob as regras atualizadas durante a semana de aprovação. O Fondo Mivivienda do Peru registrou crescimento de 8,4% nas colocações de crédito durante o primeiro trimestre de 2026 e desembolsou 2.335 empréstimos, seu melhor resultado trimestral em 3 anos. Esses programas também mantêm a subscrição dentro dos sistemas regulatórios formais, o que apoia a disciplina de crédito ao mesmo tempo em que amplia o acesso a mutuários subsidiados.
Formação de Domicílios Urbanos e Déficits Habitacionais Estruturais Criando uma Base de Demanda Duradoura
A escassez de moradias e a formação de novos domicílios continuam a sustentar o mercado de financiamento hipotecário residencial da América do Sul nos maiores centros urbanos da região. O déficit habitacional do Brasil estava próximo de 6 milhões de unidades em 2025. O déficit da Colômbia abrangia 25,6% dos domicílios em 2025, ou 4,81 milhões de famílias, enquanto o Chile necessitava de 980.000 residências adicionais no início de 2026. A Grande Santiago representava 42% da necessidade habitacional identificada no Chile. A demanda, portanto, vai além das novas construções, pois inquilinos que enfrentam altos custos de moradia podem migrar para a propriedade quando o financiamento se torna mais acessível. Essa necessidade cria uma base de crédito mais estável do que as medidas de acessibilidade isoladas sugerem.
Originação Digital de Hipotecas Comprimindo os Prazos de Aprovação e Ampliando a Elegibilidade de Crédito
As ferramentas digitais estão transformando o modelo operacional do mercado de financiamento hipotecário residencial da América do Sul ao reduzir o tempo de processamento e melhorar o acesso aos dados dos solicitantes. O framework de Open Finance do Brasil permite que os credores utilizem informações de transações autorizadas juntamente com documentos de renda convencionais. O Decreto 0368 da Colômbia apoia a comparação de taxas hipotecárias em tempo real entre 10 bancos, incluindo programas para compradores estrangeiros sem residência. Esses sistemas deslocam a concorrência para a qualidade dos dados, fluxos de trabalho digitais e tempo de resposta, em vez de apenas a cobertura de agências. O BancoEstado lançou o Casaverso em dezembro de 2025, oferecendo pré-aprovações de hipotecas online e conexões com mais de 100 imóveis de 8 incorporadoras. A plataforma planeja adicionar integração de subsídios, ferramentas de poupança e listagens de mercado secundário durante 2026.
Expansão do Acesso ao Crédito para Trabalhadores Informais e Autônomos
A melhoria do acesso ao financiamento hipotecário para trabalhadores informais e autônomos pode apoiar a expansão de longo prazo do mercado de financiamento hipotecário residencial da América do Sul. Uma parcela significativa do desenvolvimento habitacional em países como o Peru ocorreu em terrenos ocupados informalmente por meio de assentamentos irregulares, criando desafios para as famílias que buscam financiamento habitacional formal[1]Andrés Nahoum et al., "Property Without Law? Why Land Titling and Adverse Possession Do Not Solve the Problem of Informal Property," Iberoamerican Journal of Development Studies, papiro.unizar.es.. Fontes de renda informais e documentação de imóvel incompleta ou irregular podem impedir que mutuários, de outra forma solventes, atendam aos requisitos convencionais de elegibilidade hipotecária. No Brasil, o framework REURB fornece aos ocupantes elegíveis de assentamentos informais uma Certidão de Regularização Fundiária, permitindo que os direitos possessórios sejam convertidos em direitos de propriedade registráveis. O reconhecimento formal dos direitos de propriedade é fundamental para o crédito hipotecário, pois os credores exigem garantias legalmente executáveis para registrar e executar ônus hipotecários. Consequentemente, uma maior regularização fundiária pode ampliar a elegibilidade dos mutuários, fortalecer a qualidade das garantias e aumentar a confiança dos credores, apoiando assim a formalização e a expansão do financiamento hipotecário em toda a região.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Juros Hipotecários e Custos de Captação | -0.9% | Brasil, Colômbia, Argentina | Curto prazo (≤ 2 anos) |
| Restrições de Acessibilidade Habitacional e Poder de Compra Familiar Limitado | -0.7% | Argentina, Chile, Colômbia | Médio prazo (2-4 anos) |
| Propriedade Informal de Imóveis e Documentação de Garantia Incompleta | -0.5% | Peru, Brasil, Colômbia | Longo prazo (≥ 4 anos) |
| Disponibilidade Limitada de Financiamento Hipotecário de Longo Prazo | -0.4% | Argentina, Restante da América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Captação Restringindo a Demanda do Mercado Intermediário Apesar das Reduções na Taxa de Política Monetária
As altas taxas de juros continuam a limitar a parcela financiada comercialmente do mercado de financiamento hipotecário residencial da América do Sul. A taxa Selic de referência do Brasil estava em 14,75% em março de 2026, mantendo as taxas hipotecárias de mercado aberto bem acima dos produtos subsidiados[2]"Relatório de Política Monetária 2026," Banco Central do Brasil, bcb.gov.br.. A Colômbia fixou sua taxa de política monetária em 10,25% no início de 2026, e as taxas hipotecárias não-VIS superaram 11%. O relançamento das hipotecas UVA na Argentina também permaneceu exposto ao risco de indexação pela inflação e à incerteza no crescimento real dos salários. O Chile apresentou um caso contrastante, com as taxas hipotecárias caindo para 3,98% em abril de 2026. As diferenças de taxas dividem os mutuários em grupos subsidiados, comercialmente viáveis e desatendidos, em vez de criar um ambiente regional de captação uniforme.
Restrições de Acessibilidade e Lacunas de Renda Familiar Limitando o Acesso de Compradores de Primeira Viagem
As pressões de acessibilidade restringem a participação de compradores de primeira viagem no mercado de financiamento hipotecário residencial da América do Sul, mesmo quando a disponibilidade de crédito melhora. O Lincoln Institute of Land Policy identificou déficits habitacionais, baixa penetração hipotecária e custos de moradia crescendo mais rapidamente do que as rendas como pressões interligadas em toda a América do Sul[3]López et al., "A New Way to Compare Housing Markets in Latin America," Land Lines Magazine, lincolninst.edu.. Na Argentina, as famílias precisavam de 22,7 anos de renda integral para comprar uma residência média, em comparação com uma média global de 11,2 anos. A relação preço/renda do Chile era de 15,6 em 2025. As plataformas digitais podem ampliar a elegibilidade, mas não eliminam a pressão subjacente sobre as famílias com renda disponível limitada. Os credores devem, portanto, equilibrar o acesso mais amplo com a capacidade de pagamento e o risco de crédito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Finalidade do Empréstimo: O Financiamento para Compra Domina Enquanto o Crédito para Renovação Acelera
O financiamento para compra (novo/existente) respondeu por 68,12% do tamanho do mercado de financiamento hipotecário residencial da América do Sul em 2025, uma vez que os programas públicos direcionam amplamente o apoio para a aquisição de imóveis. Essa estrutura torna as transações de compra o principal uso do crédito hipotecário formal no Brasil, Chile, Peru e Colômbia. A melhoria/renovação residencial tem projeção de crescer a um CAGR de 6,51% até 2031, à medida que os proprietários existentes preferem reformas quando as transações de compra são onerosas. As garantias existentes, os menores requisitos de relação empréstimo/valor e os prazos de pagamento mais curtos podem tornar o crédito para renovação menos exposto a condições de taxas elevadas. O empréstimo com garantia de imóvel, o crédito para construção e o refinanciamento permanecem usos menores, mas estão ganhando relevância ao lado das hipotecas primárias.
O Bancolombia desembolsou COP 3,7 trilhões (USD 925 milhões) em financiamento para construção durante 2025, apoiando 58.000 novas unidades habitacionais, das quais 67% eram habitação social. Essa atividade apoia a oferta futura de moradias enquanto os compradores individuais obtêm hipotecas para residências concluídas. A Lei nº 14.711/2023 do Brasil simplificou a execução extrajudicial de garantias imobiliárias. Uma melhor execução pode reduzir a incerteza jurídica para produtos de segunda hipoteca e de equity habitacional. Esses usos permanecem mais consolidados nos principais centros financeiros do que nas cidades menores.


Por Provedor: Os Bancos Mantêm Dominância Estrutural, mas as Fintechs Estão Reformulando a Cadeia de Originação
Os bancos detiveram 78,21% do tamanho do mercado de financiamento hipotecário residencial da América do Sul em 2025, apoiados por reservas de capital, financiamento vinculado à poupança e seu papel na administração de subsídios governamentais. A carteira habitacional da Caixa Econômica Federal atingiu BRL 1 trilhão (USD 178,6 bilhões) em junho de 2026, após crescer 14,2% em relação ao ano anterior. Essa escala proporciona uma vantagem de financiamento e distribuição que os credores privados não conseguem replicar facilmente. As empresas de financiamento habitacional continuam sendo importantes na Colômbia, onde alguns mutuários não atendem aos requisitos de documentação de renda dos bancos comerciais. A categoria Outros, incluindo credores digitais, fintechs e cooperativas, tem previsão de crescer a um CAGR de 7,52% até 2031.
Esses provedores visam grupos de solicitantes que os grandes credores nem sempre atendem de forma eficiente. A participação do mercado de financiamento hipotecário residencial da América do Sul está se deslocando para a avaliação de crédito alternativa à medida que os históricos de transações baseados em consentimento se tornam mais disponíveis. Os bancos privados estão respondendo com suas próprias plataformas hipotecárias digitais e sistemas de processamento mais rápidos. O Bradesco espera que o crédito hipotecário aumente de 10% a 15% em 2026. A originação digital é agora um requisito operacional central tanto para bancos estabelecidos quanto para novos provedores.
Por Taxas de Juros: A Prevalência de Taxas Flutuantes Mascara uma Rotação Estrutural em Direção a Produtos de Taxa Fixa
As hipotecas flutuantes, variáveis e indexadas detiveram 65,32% da participação do mercado de financiamento hipotecário residencial da América do Sul em 2025, refletindo a prática consolidada de transferir o risco de taxa de juros para os mutuários durante períodos de alta inflação. As hipotecas de taxa fixa têm previsão de crescer a um CAGR de 6,53% até 2031, à medida que o afrouxamento monetário, as garantias governamentais e a demanda por pagamentos estáveis melhoram seu apelo. No Chile, os empréstimos em Unidad de Fomento são comumente classificados como produtos variáveis. Seus pagamentos mantêm uma estrutura de valor real fixo porque o índice acompanha os preços ao consumidor com defasagem. Essa distinção é relevante ao comparar o risco dos produtos em toda a carteira regional.
O BancoEstado ofereceu hipotecas com garantia FOGAES a partir de 3,1% em junho de 2026, com prazos de até 30 anos. As garantias estatais podem ajudar os credores a oferecer produtos de taxa fixa de longa duração ao reduzir o risco de crédito. Os empréstimos UVA da Argentina utilizam principal indexado pela inflação com um spread nominal fixo. O Banco Central da Argentina permite que os mutuários estendam o prazo do empréstimo em até 25% quando a inflação supera o crescimento salarial em mais de 10%. As estruturas dos produtos, portanto, respondem de forma diferente à inflação, às rendas familiares e à política monetária.
Por Prazo do Empréstimo: Produtos de Longa Duração Ancoram o Segmento Acessível Enquanto o Crédito de Prazo Intermediário Ganha Terreno
As hipotecas com prazos superiores a 20 anos detiveram 46,53% da participação do mercado de financiamento hipotecário residencial da América do Sul em 2025, pois prazos de pagamento mais longos reduzem as prestações mensais para famílias de baixa e média renda. A campanha Hipotecazo do BancoEstado com garantia FOGAES ofereceu prazos de 30 anos a partir de 3,1% com entrada de 10%. A categoria de 11 a 20 anos tem projeção de crescer a um CAGR de 6,51% até 2031. Os empréstimos UVA da Argentina, o segmento não-VIS da Colômbia e o crédito denominado em soles do Peru apoiam essa faixa de prazo. A categoria de até 10 anos é menor e atende principalmente liberações de equity, empréstimos-ponte para construção e refinanciamentos.
Os produtos de prazo mais curto são mais sensíveis às variações de taxas de juros de curto prazo, pois os pagamentos são redefinidos em um período mais limitado. A participação do mercado de financiamento hipotecário residencial da América do Sul é sustentada pela limitada atividade de covered bonds e títulos lastreados em hipotecas fora do Brasil. Os bancos, portanto, mantêm muitos ativos de longa duração em seus balanços. Isso restringe sua capacidade de reciclar recursos em novas operações quando a demanda aumenta. Mercados de capitais mais profundos poderiam aliviar essa restrição de financiamento sem substituir o papel dos bancos.
Análise Geográfica
O Brasil deteve 54,34% da participação do mercado de financiamento hipotecário residencial da América do Sul em 2025, apoiado pelo financiamento do FGTS e pelo programa Minha Casa, Minha Vida. A Caixa originou BRL 137,6 bilhões (USD 24,6 bilhões) em crédito habitacional durante o primeiro semestre de 2026, alta de 29,3% em relação ao primeiro semestre de 2025. Os empréstimos habitacionais financiados pelo FGTS cresceram 13,9% no mesmo período. Os recursos de poupança dedicados fornecem financiamento estável de longo prazo para o crédito acessível. O crescimento futuro também depende da capacidade desses recursos e do desenvolvimento do mercado de capitais.
A Colômbia tem projeção de crescer a um CAGR de 6,85% até 2031, a taxa mais rápida entre as geografias regionais. Sua carteira de crédito habitacional cresceu 12,1% em relação ao ano anterior no primeiro trimestre de 2026, apesar da desaceleração nos inícios de obras. O Bancolombia comprometeu COP 1 trilhão (USD 250 milhões) com 227 projetos habitacionais ativos em junho de 2026, apoiando 41.792 unidades em desenvolvimento. A taxa hipotecária do Chile atingiu 3,98% em abril de 2026, e as vendas residenciais aumentaram 26,6% em relação ao ano anterior no terceiro trimestre de 2025. O crédito hipotecário do Peru cresceu 7,6% em relação ao ano anterior em julho de 2026, enquanto 94,4% das novas originações foram denominadas em soles[4]"BCR: Mortgage Lending Accelerates in Peru, Up 7.6% Year-on-Year in July 2026," Andina, andina.pe..
A Argentina permanece em estágio de recuperação na participação do mercado de financiamento hipotecário residencial da América do Sul. O crédito hipotecário financiou 11% das compras de imóveis na Cidade de Buenos Aires em 2026. O governo anunciou um plano de garantia hipotecária de ARS 2 trilhões (USD 1,3 bilhão) em agosto de 2026 para apoiar depósitos bancários de longo prazo e novos empréstimos habitacionais. O Restante da América do Sul permanece com baixa penetração, pois a infraestrutura formal de mercado secundário é limitada e a propriedade informal é generalizada.
Cenário Competitivo
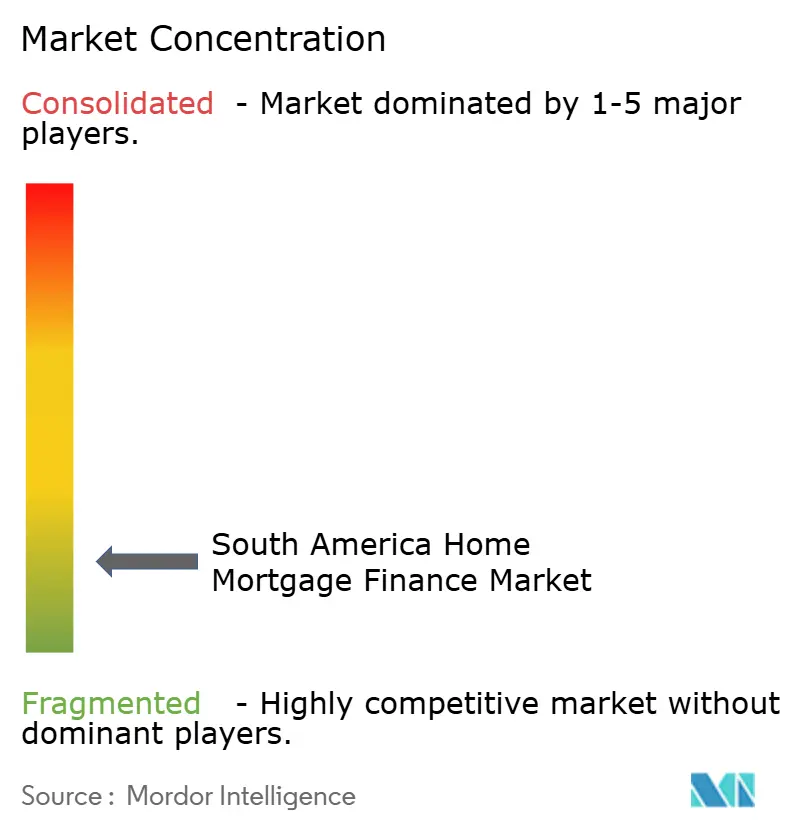
O mercado de financiamento hipotecário residencial da América do Sul é fragmentado em toda a região. Os credores apoiados pelo Estado têm vantagem na habitação acessível porque distribuem garantias públicas e utilizam canais de financiamento dedicados. A carteira habitacional da Caixa atingiu BRL 1 trilhão (USD 178,6 bilhões) em junho de 2026. O BancoEstado recebeu o reconhecimento de Melhor Credor Hipotecário do International Banker no Chile para 2026. O Banco de la Nación Argentina respondeu por 85% das novas originações de hipotecas UVA.
O financiamento verde diferencia os credores privados no mercado de financiamento hipotecário residencial da América do Sul. A IFC comprometeu um empréstimo verde de USD 100 milhões ao Banco Santander Chile em abril de 2025 para construção sustentável certificada pelo EDGE. O Davivienda e o IDB Invest emitiram o primeiro título vinculado à sustentabilidade da Colômbia para habitação social e sustentável em fevereiro de 2026, avaliado em COP 300 bilhões (USD 75 milhões). O BCI lançou o Crédito Hipotecário Verde em julho de 2025 para residências com certificação de eficiência energética do Chile. Essas medidas conectam os produtos hipotecários a padrões ambientais reconhecidos e financiamento especializado.
O investimento em tecnologia está reformulando a concorrência no mercado de financiamento hipotecário residencial da América do Sul. O Casaverso do BancoEstado oferece pré-aprovações digitais e um canal de busca de imóveis. A rede de incorporadoras do Bancolombia conecta o financiamento para construção com a demanda hipotecária futura. Os credores digitais e as cooperativas podem expandir entre os mutuários de renda informal, enquanto os produtos verdes têm alcance além das maiores cidades.
Líderes do Setor de Financiamento Hipotecário Residencial da América do Sul
-
Santander
-
Caixa Econômica Federal
-
Banco do Brasil
-
Itaú
-
Bradesco
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Ministério da Economia da Argentina anunciou um plano de ARS 2 trilhões (USD 1,3 bilhão) para revitalizar o crédito hipotecário, garantindo depósitos bancários de longo prazo e permitindo que instituições regulamentadas concedam novos empréstimos habitacionais a taxas estruturadas. O governo projetou que o programa forneceria soluções habitacionais para 17.000 a 18.000 famílias adicionais, e o Banco Nación continuou a liderar o mercado UVA com 85% das novas originações.
- Julho de 2026: A Climate Bonds Initiative aprovou o padrão de certificação CASA Colômbia, desenvolvido pelo Conselho de Construção Verde da Colômbia, como um proxy reconhecido sob o Climate Bonds Standard. O padrão abrange mais de 8,2 milhões de metros quadrados, representando 101.600 unidades habitacionais, criando um pipeline formal para o financiamento por títulos verdes da habitação residencial colombiana.
- Junho de 2026: O BancoEstado Chile lançou a campanha "Hipotecazo", oferecendo taxas hipotecárias com garantia FOGAES a partir de 3,1% com até 90% de relação empréstimo/valor e prazos de 30 anos, visando 12.000 unidades em junho e julho de 2026. O Ministério da Habitação e Urbanismo do Chile introduziu faixas de subsídio para a classe média para imóveis de até 4.000 UF, com 5.000 vagas e planos de expansão em 2027.
- Junho de 2026: O Bancolombia comprometeu COP 1 trilhão (USD 250 milhões) em financiamento para construção em 227 projetos habitacionais ativos, apoiando 41.792 unidades em desenvolvimento ativo e 51.000 famílias. Um adicional de COP 4 trilhões (USD 1 bilhão) foi aprovado para 110 projetos em fase de pré-construção.


Escopo do Relatório do Mercado de Financiamento Hipotecário Residencial da América do Sul
O mercado de financiamento hipotecário residencial da América do Sul abrange a concessão de financiamento hipotecário residencial por bancos, instituições de financiamento habitacional e outros credores regulamentados a pessoas físicas e famílias para a compra, construção, renovação ou refinanciamento de imóveis residenciais, tipicamente garantidos por hipoteca ou outro direito legalmente executável sobre o imóvel subjacente.
O Relatório do Mercado de Financiamento Hipotecário Residencial da América do Sul é Segmentado por Finalidade do Empréstimo (Compra, Melhoria/Renovação Residencial, Empréstimo com Garantia de Imóvel, Outros), por Provedor (Bancos, Empresas de Financiamento Habitacional, Outros), por Taxas de Juros (Fixas, Flutuantes), por Prazo do Empréstimo (≤10, 11–20, >20 Anos) e por Geografia (Brasil, Argentina, Colômbia, Chile, Peru, Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hipoteca de Taxa Fixa |
| Hipoteca de Taxa Ajustável |
| Até 5 Anos |
| 6 - 10 Anos |
| 11 - 24 Anos |
| 25 - 30 Anos |
| Brasil |
| Chile |
| Peru |
| Colômbia |
| Restante da América do Sul |
| Por Tipo | Hipoteca de Taxa Fixa |
| Hipoteca de Taxa Ajustável | |
| Por Prazo | Até 5 Anos |
| 6 - 10 Anos | |
| 11 - 24 Anos | |
| 25 - 30 Anos | |
| Por Geografia | Brasil |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul |


Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por financiamento hipotecário residencial na América do Sul?
Programas habitacionais subsidiados, escassez de moradias, formação de domicílios e originação digital sustentam a demanda em toda a região.
Qual finalidade de empréstimo lidera no financiamento hipotecário residencial da América do Sul?
O financiamento para compra liderou com 68,12% do valor do crédito em 2025, enquanto a Melhoria/Renovação Residencial tem projeção de crescer a um CAGR de 6,51% até 2031.
Quais provedores dominam o crédito hipotecário residencial na América do Sul?
Os bancos detiveram 78,21% do valor do crédito em 2025, apoiados pelo acesso a financiamento, capacidade de capital e seu papel na distribuição de subsídios.
Por que as hipotecas de taxa fixa estão ganhando relevância na América do Sul?
As hipotecas de taxa fixa têm projeção de crescer a um CAGR de 6,53% até 2031, à medida que taxas mais baixas e garantias governamentais melhoram a certeza de pagamento.
Qual país está crescendo mais rapidamente no financiamento hipotecário residencial na América do Sul?
A Colômbia tem previsão de expandir a um CAGR de 6,85% até 2031, apoiada pelo crescimento do crédito habitacional e do financiamento para construção.
O que limita o acesso à hipoteca para compradores de primeira viagem na América do Sul?
Altos custos de captação, baixo poder de compra, renda informal e registros de imóveis incompletos continuam a limitar o acesso.
Página atualizada pela última vez em:



