
Taille et part du marché du financement hypothécaire résidentiel en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 349.46 Milliards de dollars |
| Taille du Marché (2026) | 366.23 Milliards de dollars |
| Taille du Marché (2031) | 480.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.60 % |
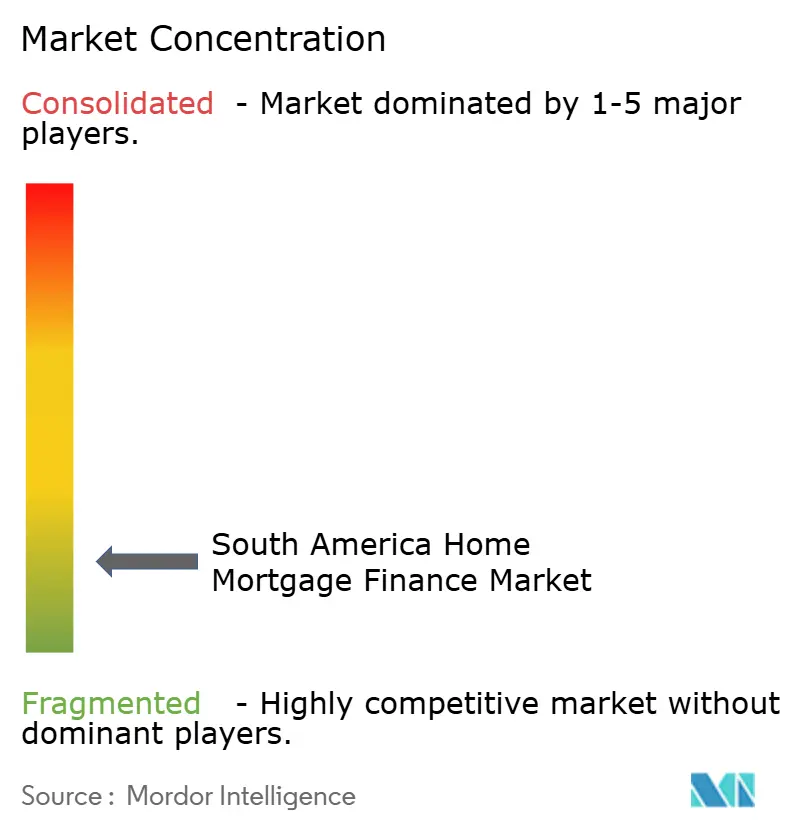
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du financement hypothécaire résidentiel en Amérique du Sud par Mordor Intelligence
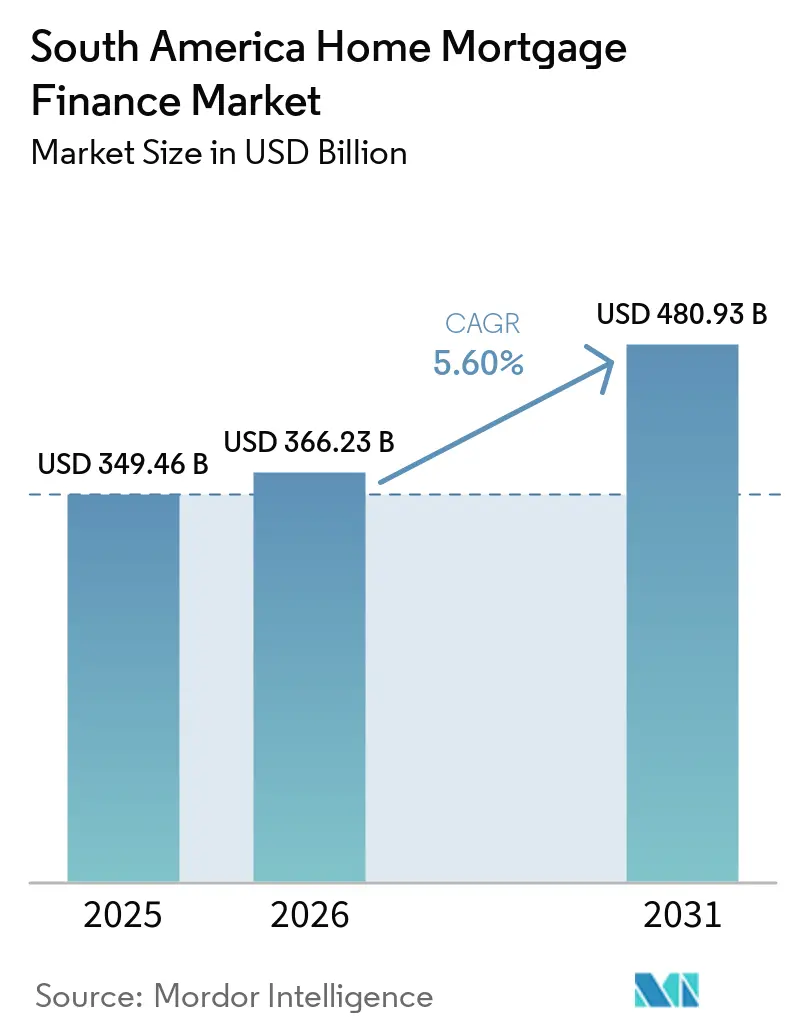
La taille du marché du financement hypothécaire résidentiel en Amérique du Sud était évaluée à 349,46 milliards USD en 2025 et devrait croître de 366,23 milliards USD en 2026 pour atteindre 480,93 milliards USD d'ici 2031, à un CAGR de 5,60 % durant la période de prévision (2026-2031).
Les programmes de logement soutenus par l'État restent au cœur des volumes de prêts, car ils combinent subventions, garanties et canaux de financement dédiés aux emprunteurs à revenus modestes. La persistance des pénuries de logements soutient la demande même lorsque les coûts hypothécaires privés limitent le pouvoir d'achat des ménages. La souscription numérique élargit le vivier de candidats en utilisant les données de transaction et les vérifications automatisées de documents. La concurrence est la plus forte au-dessus des plafonds de revenus subventionnés, où les banques privées, les sociétés de financement du logement et les prêteurs numériques ciblent les emprunteurs disposant de profils de crédit stables. Les règles prudentielles et le financement à long terme limité freinent encore une croissance plus rapide des prêts dans une grande partie du marché du financement hypothécaire résidentiel en Amérique du Sud.
Principaux enseignements du rapport
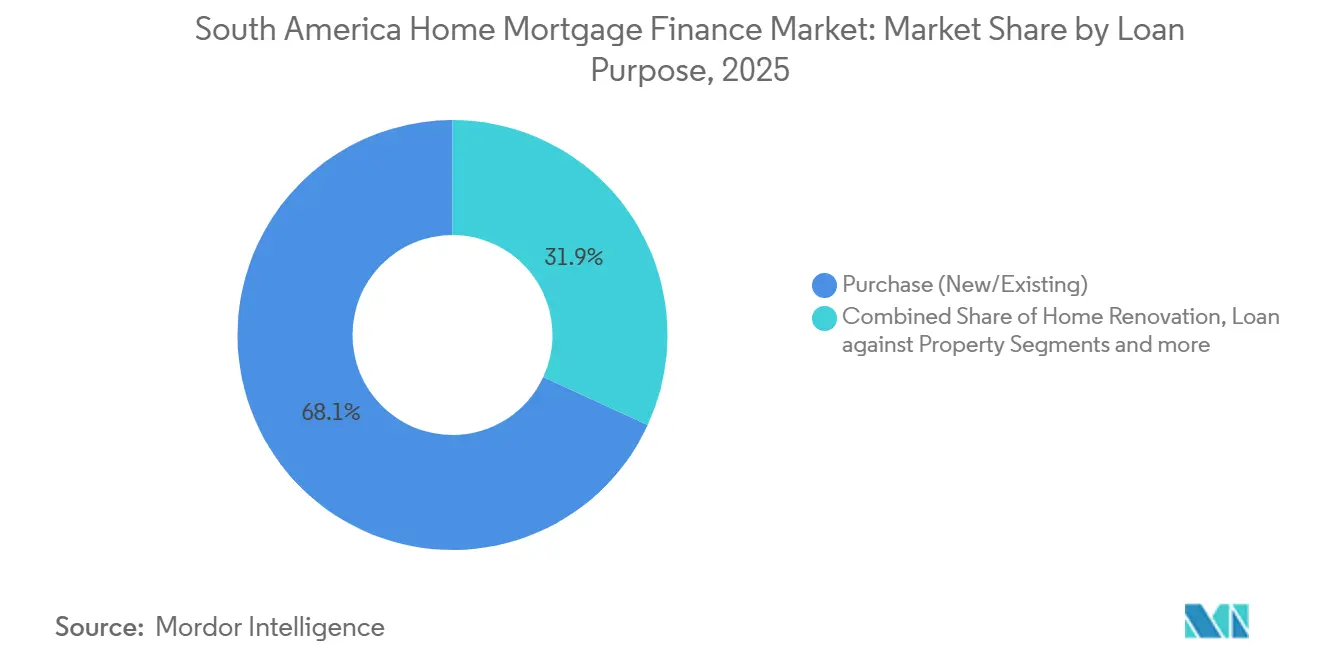
- Par objet du prêt, l'acquisition (neuf/existant) représentait 68,12 % de la part de marché du financement hypothécaire résidentiel en Amérique du Sud en 2025, tandis que l'amélioration/rénovation du logement devrait croître à un CAGR de 6,51 % jusqu'en 2031.
- Par prestataire, les banques détenaient 78,21 % de la part de marché du financement hypothécaire résidentiel en Amérique du Sud en 2025, tandis que les autres acteurs (prêteurs numériques, fintechs, coopératives) devraient croître à un CAGR de 7,52 % jusqu'en 2031.
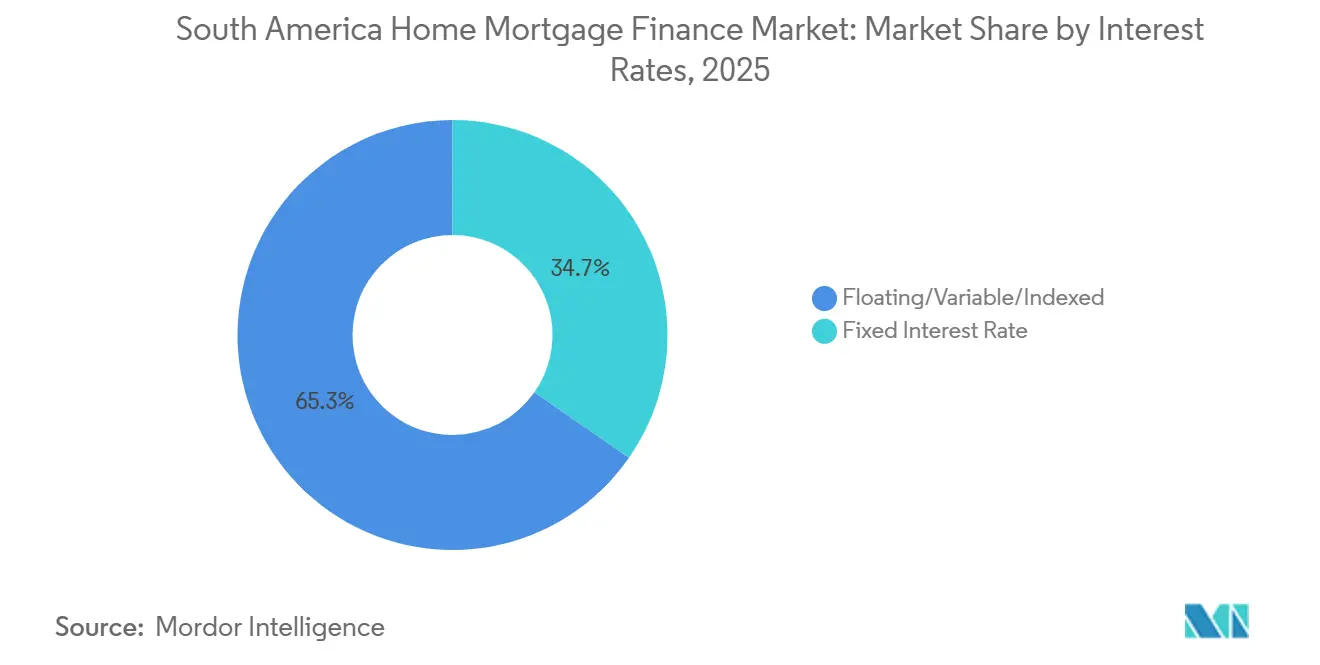
- Par taux d'intérêt, les produits à taux variable, flottant et indexé représentaient 65,32 % des encours en 2025, tandis que les prêts hypothécaires à taux fixe devraient croître à un CAGR de 6,53 % jusqu'en 2031.
- Par durée du prêt, les produits de plus de 20 ans représentaient 46,53 % des encours en 2025, tandis que le segment 11–20 ans devrait croître à un CAGR de 6,51 % jusqu'en 2031.
- Par zone géographique, le Brésil représentait 54,34 % du volume régional en 2025, tandis que la Colombie devrait croître à un CAGR de 6,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du financement hypothécaire résidentiel en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Financement du logement soutenu par l'État et programmes de subvention hypothécaire | +1.3% | Brésil, Colombie, Chili, Pérou | Court terme (≤ 2 ans) |
| Formation des ménages urbains et déficits structurels de logements | +0.8% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Expansion de la souscription hypothécaire numérique et de l'évaluation du crédit | +0.7% | Brésil, Colombie, Chili, Pérou | Moyen terme (2-4 ans) |
| Amélioration de l'accès au crédit pour les travailleurs informels et non-salariés | +0.5% | Brésil, Pérou, Colombie | Long terme (≥ 4 ans) |
| Développement de l'enregistrement foncier et des infrastructures de garantie | +0.3% | Pérou, Brésil, Colombie | Long terme (≥ 4 ans) |
| Croissance de la demande d'accession à la propriété et de financement formel du logement | +0.6% | Régional | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les programmes de subvention soutenus par l'État ancrent la demande de prêts hypothécaires abordables
Les programmes gouvernementaux constituent la base de la demande du marché du financement hypothécaire résidentiel en Amérique du Sud, car ils réduisent l'écart entre les revenus des ménages et les exigences formelles des prêteurs. Le Brésil a élargi le programme Minha Casa, Minha Vida en avril 2026 pour inclure les familles gagnant jusqu'à 13 000 BRL (2 321 USD) par mois, avec des plafonds de valeur immobilière de 600 000 BRL (107 143 USD) dans le cadre de la Faixa 4. L'élargissement a combiné 15 milliards BRL (2,7 milliards USD) du Fonds social Pre-Sal avec les ressources du FGTS, dotant le programme d'un financement moins dépendant des décisions budgétaires annuelles. Caixa Econômica Federal et Banco do Brasil ont commencé à octroyer des prêts dans le cadre des règles actualisées durant la semaine d'approbation. Le Fondo Mivivienda du Pérou a enregistré une croissance de 8,4 % des placements de crédit au premier trimestre 2026 et a décaissé 2 335 prêts, son meilleur résultat trimestriel en 3 ans. Ces programmes maintiennent également la souscription dans les systèmes réglementaires formels, ce qui soutient la discipline de prêt tout en élargissant l'accès aux emprunteurs subventionnés.
Formation des ménages urbains et déficits structurels de logements créant un plancher de demande durable
Les pénuries de logements et la formation de nouveaux ménages continuent de soutenir le marché du financement hypothécaire résidentiel en Amérique du Sud dans les plus grands centres urbains de la région. Le déficit de logements au Brésil était proche de 6 millions d'unités en 2025. Le déficit de la Colombie couvrait 25,6 % des ménages en 2025, soit 4,81 millions de familles, tandis que le Chili avait besoin de 980 000 logements supplémentaires début 2026. La grande région de Santiago représentait 42 % des besoins en logements identifiés au Chili. La demande s'étend donc au-delà des nouvelles constructions, car les locataires confrontés à des coûts de logement élevés peuvent se tourner vers l'accession à la propriété lorsque le financement devient plus accessible. Ce besoin crée une base de prêts plus stable que ce que les seules mesures d'accessibilité globales suggèrent.
La souscription hypothécaire numérique comprime les délais d'approbation et élargit l'éligibilité au crédit
Les outils numériques transforment le modèle opérationnel du marché du financement hypothécaire résidentiel en Amérique du Sud en réduisant les délais de traitement et en améliorant l'accès aux données des candidats. Le cadre Open Finance du Brésil permet aux prêteurs d'utiliser des informations de transaction autorisées en complément des documents de revenus conventionnels. Le Decreto 0368 de la Colombie permet la comparaison en temps réel des taux hypothécaires auprès de 10 banques, y compris des programmes pour les acheteurs étrangers sans résidence. Ces systèmes déplacent la concurrence vers la qualité des données, les flux de travail numériques et les délais de réponse plutôt que vers la seule couverture des agences. BancoEstado a lancé Casaverso en décembre 2025, proposant des préapprobations hypothécaires en ligne et des connexions à plus de 100 propriétés auprès de 8 promoteurs. La plateforme prévoit d'ajouter l'intégration des subventions, des outils d'épargne et des annonces du marché secondaire en 2026.
Élargissement de l'accès au crédit pour les travailleurs informels et non-salariés
L'amélioration de l'accès au financement hypothécaire pour les travailleurs informels et non-salariés pourrait soutenir l'expansion à long terme du marché du financement hypothécaire résidentiel en Amérique du Sud. Une part significative du développement du logement dans des pays comme le Pérou s'est produite sur des terrains détenus de manière informelle par le biais de lotissements irréguliers, créant des difficultés pour les ménages cherchant un financement formel du logement[1]Andrés Nahoum et al., "Property Without Law? Why Land Titling and Adverse Possession Do Not Solve the Problem of Informal Property," Iberoamerican Journal of Development Studies, papiro.unizar.es.. Les sources de revenus informels et la documentation foncière incomplète ou peu claire peuvent empêcher des emprunteurs autrement solvables de satisfaire aux conditions d'éligibilité hypothécaire conventionnelles. Au Brésil, le cadre REURB fournit aux occupants éligibles de lotissements informels un certificat de régularisation foncière, permettant la conversion des droits de possession en droits de propriété enregistrables. La reconnaissance formelle des droits de propriété est essentielle au prêt hypothécaire, car les prêteurs exigent des garanties juridiquement exécutoires pour enregistrer et faire valoir les privilèges hypothécaires. Par conséquent, une plus grande régularisation foncière peut élargir l'éligibilité des emprunteurs, renforcer la qualité des garanties et accroître la confiance des prêteurs, soutenant ainsi la formalisation et l'expansion du financement hypothécaire dans la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Taux d'intérêt hypothécaires élevés et coûts d'emprunt | -0.9% | Brésil, Colombie, Argentine | Court terme (≤ 2 ans) |
| Contraintes d'accessibilité au logement et pouvoir d'achat limité des ménages | -0.7% | Argentine, Chili, Colombie | Moyen terme (2-4 ans) |
| Propriété foncière informelle et documentation de garantie incomplète | -0.5% | Pérou, Brésil, Colombie | Long terme (≥ 4 ans) |
| Disponibilité limitée de financement hypothécaire à long terme | -0.4% | Argentine, reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Des coûts d'emprunt élevés contraignent la demande du segment intermédiaire malgré les baisses des taux directeurs
Les taux d'intérêt élevés continuent de limiter la portion commercialement financée du marché du financement hypothécaire résidentiel en Amérique du Sud. Le taux directeur Selic du Brésil s'établissait à 14,75 % en mars 2026, maintenant les taux hypothécaires du marché libre bien au-dessus des produits subventionnés[2]"Relatório de Política Monetária 2026," Banco Central do Brasil, bcb.gov.br.. La Colombie a fixé son taux directeur à 10,25 % début 2026, et les taux hypothécaires non-VIS ont dépassé 11 %. Le relancement des prêts hypothécaires UVA en Argentine est également resté exposé au risque d'indexation sur l'inflation et à une croissance incertaine des salaires réels. Le Chili offrait un cas contrastant, avec des taux hypothécaires tombant à 3,98 % en avril 2026. Les différences de taux divisent les emprunteurs en groupes subventionnés, commercialement viables et mal desservis, plutôt que de créer un environnement d'emprunt régional uniforme.
Les contraintes d'accessibilité et les écarts de revenus des ménages limitent l'accès des primo-accédants
Les pressions sur l'accessibilité restreignent la participation des primo-accédants au marché du financement hypothécaire résidentiel en Amérique du Sud, même lorsque la disponibilité du crédit s'améliore. Le Lincoln Institute of Land Policy a identifié les déficits de logements, la faible pénétration hypothécaire et la hausse des coûts du logement plus rapide que les revenus comme des pressions liées à travers l'Amérique du Sud[3]López et al., "A New Way to Compare Housing Markets in Latin America," Land Lines Magazine, lincolninst.edu.. En Argentine, les ménages avaient besoin de 22,7 années de revenus complets pour acheter un logement moyen, contre une moyenne mondiale de 11,2 ans. Le ratio prix/revenu du Chili était de 15,6 en 2025. Les plateformes numériques peuvent élargir l'éligibilité, mais elles ne suppriment pas la pression sous-jacente sur les ménages à revenu disponible limité. Les prêteurs doivent donc équilibrer un accès plus large avec la capacité de remboursement et le risque de crédit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objet du prêt : le financement à l'acquisition domine tandis que les emprunts pour rénovation s'accélèrent
Le financement à l'acquisition (neuf/existant) représentait 68,12 % de la taille du marché du financement hypothécaire résidentiel en Amérique du Sud en 2025, les programmes publics orientant largement leur soutien vers l'acquisition immobilière. Cette structure fait des transactions d'acquisition le principal usage du crédit hypothécaire formel au Brésil, au Chili, au Pérou et en Colombie. L'amélioration/rénovation du logement devrait croître à un CAGR de 6,51 % jusqu'en 2031, les propriétaires existants privilégiant les travaux lorsque les transactions d'acquisition sont coûteuses. Les garanties existantes, les exigences de ratio prêt/valeur plus faibles et les périodes de remboursement plus courtes peuvent rendre l'emprunt pour rénovation moins exposé aux conditions de taux élevés. Le prêt sur valeur immobilière, le crédit à la construction et le refinancement restent des usages plus modestes mais gagnent en pertinence aux côtés des prêts hypothécaires primaires.
Bancolombia a décaissé 3,7 billions COP (925 millions USD) de financement à la construction en 2025, soutenant 58 000 nouveaux logements, dont 67 % de logements sociaux. Cette activité soutient l'offre future de logements tandis que les acheteurs individuels obtiennent des prêts hypothécaires pour des logements achevés. La loi brésilienne n° 14 711/2023 a simplifié l'exécution extrajudiciaire des garanties immobilières. Une meilleure exécution peut réduire l'incertitude juridique pour les produits de deuxième rang et de valeur nette immobilière. Ces usages restent plus établis dans les grands centres financiers que dans les villes de taille plus modeste.


Par prestataire : les banques conservent leur dominance structurelle, mais les fintechs réécrivent la chaîne de souscription
Les banques détenaient 78,21 % de la taille du marché du financement hypothécaire résidentiel en Amérique du Sud en 2025, soutenues par leurs réserves de capital, leur financement adossé à l'épargne et leur rôle dans l'administration des subventions gouvernementales. Le portefeuille immobilier de Caixa Econômica Federal a atteint 1 billion BRL (178,6 milliards USD) en juin 2026 après une hausse de 14,2 % en glissement annuel. Cette échelle procure un avantage de financement et de distribution que les prêteurs privés ne peuvent pas aisément reproduire. Les sociétés de financement du logement restent importantes en Colombie, où certains emprunteurs ne satisfont pas aux exigences de documentation de revenus des banques commerciales. La catégorie Autres, incluant les prêteurs numériques, les fintechs et les coopératives, devrait croître à un CAGR de 7,52 % jusqu'en 2031.
Ces prestataires ciblent des groupes de candidats que les grands prêteurs ne servent pas toujours efficacement. La part de marché du financement hypothécaire résidentiel en Amérique du Sud se déplace vers l'évaluation alternative du crédit à mesure que les historiques de transactions basés sur le consentement deviennent plus disponibles. Les banques privées répondent avec leurs propres plateformes hypothécaires numériques et des systèmes de traitement plus rapides. Bradesco prévoit une augmentation du crédit hypothécaire de 10 % à 15 % en 2026. La souscription numérique est désormais une exigence opérationnelle fondamentale pour les banques établies et les nouveaux prestataires.
Par taux d'intérêt : la prédominance des taux variables masque une rotation structurelle vers les produits à taux fixe
Les prêts hypothécaires à taux variable, flottant et indexé représentaient 65,32 % de la part de marché du financement hypothécaire résidentiel en Amérique du Sud en 2025, reflétant la pratique de longue date consistant à transférer le risque de taux d'intérêt aux emprunteurs durant les périodes de forte inflation. Les prêts hypothécaires à taux fixe devraient croître à un CAGR de 6,53 % jusqu'en 2031, à mesure que l'assouplissement monétaire, les garanties gouvernementales et la demande de paiements stables améliorent leur attrait. Au Chili, les prêts en Unidad de Fomento sont généralement classés comme produits à taux variable. Leurs paiements conservent une structure de valeur réelle fixe car l'indice suit les prix à la consommation avec un décalage. Cette distinction est importante lors de la comparaison du risque des produits dans le portefeuille régional.
BancoEstado a proposé des prêts hypothécaires adossés au FOGAES à partir de 3,1 % en juin 2026, avec des durées allant jusqu'à 30 ans. Les garanties d'État peuvent aider les prêteurs à soutenir des produits à taux fixe de longue durée en réduisant le risque de crédit. Les prêts UVA en Argentine utilisent un principal indexé sur l'inflation avec un écart nominal fixe. La Banque centrale d'Argentine permet aux emprunteurs de prolonger la durée du prêt jusqu'à 25 % lorsque l'inflation dépasse la croissance des salaires de plus de 10 %. Les structures de produits répondent donc différemment à l'inflation, aux revenus des ménages et à la politique monétaire.
Par durée du prêt : les produits de longue durée ancrent le segment abordable tandis que les prêts à durée intermédiaire gagnent du terrain
Les prêts hypothécaires d'une durée supérieure à 20 ans représentaient 46,53 % de la part de marché du financement hypothécaire résidentiel en Amérique du Sud en 2025, car des périodes de remboursement plus longues réduisent les mensualités pour les ménages à revenus faibles et intermédiaires. La campagne Hipotecazo de BancoEstado adossée au FOGAES proposait des durées de 30 ans à partir de 3,1 % avec un apport de 10 %. La catégorie 11–20 ans devrait croître à un CAGR de 6,51 % jusqu'en 2031. Les prêts UVA en Argentine, le segment non-VIS en Colombie et les prêts libellés en soles au Pérou soutiennent cette tranche de durée. La catégorie de 10 ans ou moins est plus modeste et sert principalement les libérations de capital, les prêts relais à la construction et le refinancement.
Les produits à court terme sont plus sensibles aux mouvements de taux d'intérêt à court terme, car les paiements se réinitialisent sur une période plus limitée. La part de marché du financement hypothécaire résidentiel en Amérique du Sud est soutenue par une activité limitée d'obligations sécurisées et de titres adossés à des créances hypothécaires en dehors du Brésil. Les banques conservent donc de nombreux actifs de longue durée dans leurs bilans. Cela limite leur capacité à recycler les fonds vers de nouvelles organisations lorsque la demande augmente. Des marchés de capitaux plus profonds pourraient atténuer cette contrainte de financement sans remplacer le rôle des banques.
Analyse géographique
Le Brésil détenait 54,34 % de la part de marché du financement hypothécaire résidentiel en Amérique du Sud en 2025, soutenu par le financement FGTS et le programme Minha Casa, Minha Vida. Caixa a octroyé 137,6 milliards BRL (24,6 milliards USD) de crédit immobilier au cours du premier semestre 2026, en hausse de 29,3 % par rapport au premier semestre 2025. Les prêts immobiliers financés par le FGTS ont augmenté de 13,9 % sur la même période. Les ressources d'épargne dédiées fournissent un financement stable à long terme pour les prêts abordables. La croissance future dépend également de la capacité de ces ressources et du développement des marchés de capitaux.
La Colombie devrait croître à un CAGR de 6,85 % jusqu'en 2031, le taux le plus rapide parmi les zones géographiques régionales. Son portefeuille de crédit immobilier a augmenté de 12,1 % en glissement annuel au premier trimestre 2026 malgré un ralentissement des mises en chantier. Bancolombia s'est engagée à hauteur de 1 billion COP (250 millions USD) dans 227 projets immobiliers actifs en juin 2026, soutenant 41 792 unités en cours de développement. Le taux hypothécaire du Chili a atteint 3,98 % en avril 2026, et les ventes résidentielles ont augmenté de 26,6 % en glissement annuel au troisième trimestre 2025. Le crédit hypothécaire au Pérou a progressé de 7,6 % en glissement annuel en juillet 2026, tandis que 94,4 % des nouvelles souscriptions étaient libellées en soles[4]"BCR: Mortgage Lending Accelerates in Peru, Up 7.6% Year-on-Year in July 2026," Andina, andina.pe..
L'Argentine reste dans une phase de reprise sur le marché du financement hypothécaire résidentiel en Amérique du Sud. Le crédit hypothécaire a financé 11 % des achats immobiliers à Buenos Aires en 2026. Le gouvernement a annoncé un plan de garantie hypothécaire de 2 billions ARS (1,3 milliard USD) en août 2026 pour soutenir les dépôts bancaires à long terme et les nouveaux prêts immobiliers. Le reste de l'Amérique du Sud reste sous-pénétré en raison d'une infrastructure de marché secondaire formel limitée et d'une propriété informelle répandue.
Paysage concurrentiel
Le marché du financement hypothécaire résidentiel en Amérique du Sud est fragmenté à travers la région. Les prêteurs adossés à l'État disposent d'un avantage dans le logement abordable car ils distribuent des garanties publiques et utilisent des canaux de financement dédiés. Le portefeuille immobilier de Caixa a atteint 1 billion BRL (178,6 milliards USD) en juin 2026. BancoEstado a reçu la distinction de meilleur prêteur hypothécaire d'International Banker au Chili pour 2026. Banco de la Nación Argentina représentait 85 % des nouvelles souscriptions de prêts hypothécaires UVA.
La finance verte différencie les prêteurs privés sur le marché du financement hypothécaire résidentiel en Amérique du Sud. L'IFC s'est engagée à hauteur de 100 millions USD sous forme de prêt vert à Banco Santander Chile en avril 2025 pour la construction durable certifiée EDGE. Davivienda et IDB Invest ont émis la première obligation liée au développement durable de la Colombie pour le logement social et durable en février 2026, d'une valeur de 300 milliards COP (75 millions USD). BCI a lancé le Crédito Hipotecario Verde en juillet 2025 pour les logements bénéficiant de la certification d'efficacité énergétique du Chili. Ces mesures relient les produits hypothécaires à des normes environnementales reconnues et à des financements spécialisés.
L'investissement technologique remodèle la concurrence sur le marché du financement hypothécaire résidentiel en Amérique du Sud. Casaverso de BancoEstado offre des préapprobations numériques et un canal de recherche immobilière. Le réseau de promoteurs de Bancolombia relie le financement à la construction à la demande hypothécaire future. Les prêteurs numériques et les coopératives peuvent se développer auprès des emprunteurs à revenus informels, tandis que les produits verts ont une portée au-delà des plus grandes villes.
Leaders du secteur du financement hypothécaire résidentiel en Amérique du Sud
-
Santander
-
Caixa Econômica Federal
-
Banco do Brasil
-
Itaú
-
Bradesco
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : le ministère de l'Économie argentin a annoncé un plan de 2 billions ARS (1,3 milliard USD) pour relancer le crédit hypothécaire en garantissant les dépôts bancaires à long terme, permettant aux institutions réglementées d'accorder de nouveaux prêts immobiliers à des taux structurés. Le gouvernement a projeté que le programme fournirait des solutions de logement à 17 000–18 000 familles supplémentaires, et Banco Nación a continué à dominer le marché UVA avec 85 % des nouvelles souscriptions.
- Juillet 2026 : la Climate Bonds Initiative a approuvé la norme de certification CASA Colombia, développée par le Colombia Green Building Council, comme référence reconnue dans le cadre du Climate Bonds Standard. La norme couvre plus de 8,2 millions de mètres carrés représentant 101 600 logements, créant un pipeline formel pour le financement obligataire vert du logement résidentiel colombien.
- Juin 2026 : BancoEstado Chile a lancé la campagne « Hipotecazo » proposant des taux hypothécaires adossés au FOGAES à partir de 3,1 % avec un ratio prêt/valeur allant jusqu'à 90 % et des durées de 30 ans, ciblant 12 000 unités sur juin et juillet 2026. Le ministère chilien du Logement et de l'Urbanisme a introduit des tranches de subvention pour les revenus intermédiaires pour les biens jusqu'à 4 000 UF, avec 5 000 quotas et des plans d'expansion en 2027.
- Juin 2026 : Bancolombia s'est engagée à hauteur de 1 billion COP (250 millions USD) de financement à la construction dans 227 projets immobiliers actifs, soutenant 41 792 unités en dveloppement actif et 51 000 familles. Un montant supplémentaire de 4 billions COP (1 milliard USD) a été approuvé pour 110 projets entrant en phase de pré-construction.


Périmètre du rapport sur le marché du financement hypothécaire résidentiel en Amérique du Sud
Le marché du financement hypothécaire résidentiel en Amérique du Sud englobe la fourniture de financement hypothécaire résidentiel par les banques, les institutions de financement du logement et d'autres prêteurs réglementés aux particuliers et aux ménages pour l'acquisition, la construction, la rénovation ou le refinancement de biens résidentiels, généralement garantis par une hypothèque ou toute autre créance juridiquement exécutoire sur le bien sous-jacent.
Le rapport sur le marché du financement hypothécaire résidentiel en Amérique du Sud est segmenté par objet du prêt (acquisition, amélioration/rénovation du logement, prêt sur valeur immobilière, autres), par prestataire (banques, sociétés de financement du logement, autres), par taux d'intérêt (fixe, variable), par durée du prêt (≤10, 11–20, >20 ans) et par zone géographique (Brésil, Argentine, Colombie, Chili, Pérou, reste de l'Amérique du Sud). Les prévisions de marché sont fournies en termes de valeur (USD).
| Hypothèque à taux fixe |
| Hypothèque à taux variable |
| Jusqu'à 5 ans |
| 6 - 10 ans |
| 11 - 24 ans |
| 25 - 30 ans |
| Brésil |
| Chili |
| Pérou |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type | Hypothèque à taux fixe |
| Hypothèque à taux variable | |
| Par durée | Jusqu'à 5 ans |
| 6 - 10 ans | |
| 11 - 24 ans | |
| 25 - 30 ans | |
| Par géographie | Brésil |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles répond le rapport
Qu'est-ce qui stimule la demande de financement hypothécaire résidentiel en Amérique du Sud ?
Les programmes de logement subventionnés, les pénuries de logements, la formation des ménages et la souscription numérique soutiennent la demande dans toute la région.
Quel objet de prêt est dominant dans le financement hypothécaire résidentiel en Amérique du Sud ?
Le financement à l'acquisition représentait 68,12 % de la valeur des prêts en 2025, tandis que l'amélioration/rénovation du logement devrait croître à un CAGR de 6,51 % jusqu'en 2031.
Quels prestataires dominent le crédit hypothécaire résidentiel en Amérique du Sud ?
Les banques détenaient 78,21 % de la valeur des prêts en 2025, soutenues par l'accès au financement, la capacité en capital et leur rôle dans la distribution des subventions.
Pourquoi les prêts hypothécaires à taux fixe gagnent-ils en pertinence en Amérique du Sud ?
Les prêts hypothécaires à taux fixe devraient croître à un CAGR de 6,53 % jusqu'en 2031, à mesure que la baisse des taux et les garanties gouvernementales améliorent la certitude des paiements.
Quel pays connaît la croissance la plus rapide pour le financement hypothécaire résidentiel en Amérique du Sud ?
La Colombie devrait se développer à un CAGR de 6,85 % jusqu'en 2031, soutenue par la hausse du crédit immobilier et du financement à la construction.
Qu'est-ce qui limite l'accès au prêt hypothécaire pour les primo-accédants en Amérique du Sud ?
Les coûts d'emprunt élevés, le faible pouvoir d'achat, les revenus informels et les titres de propriété incomplets continuent de limiter l'accès.
Dernière mise à jour de la page le:



