
南米住宅ローン金融市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 349.46 十億米ドル |
| 市場規模 (2026) | 366.23 十億米ドル |
| 市場規模 (2031) | 480.93 十億米ドル |
| Growth Rate (2026 - 2031) | 5.60 % |
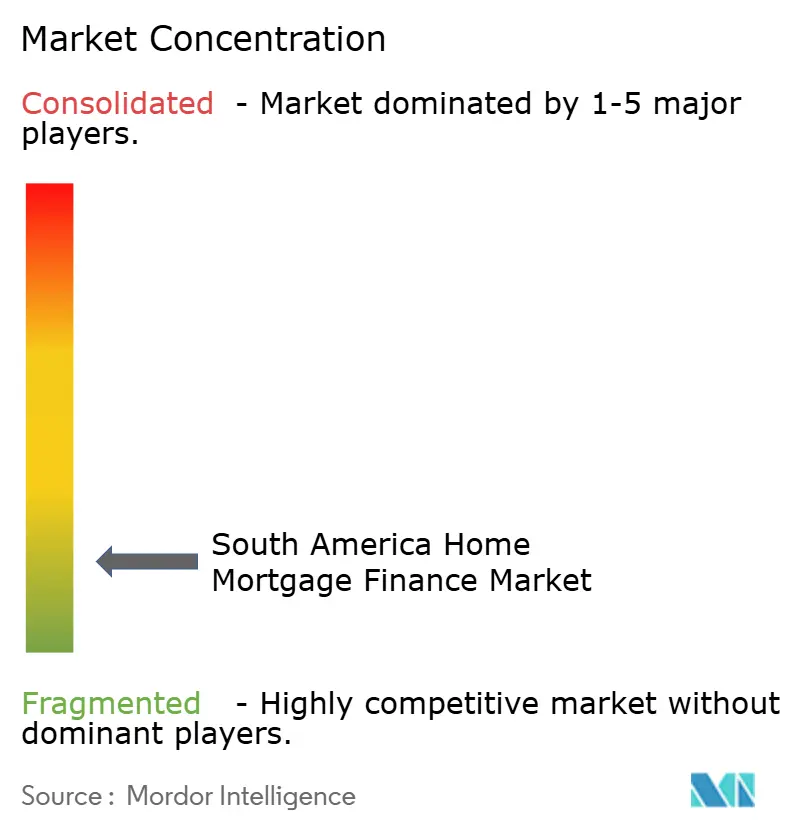
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米住宅ローン金融市場分析
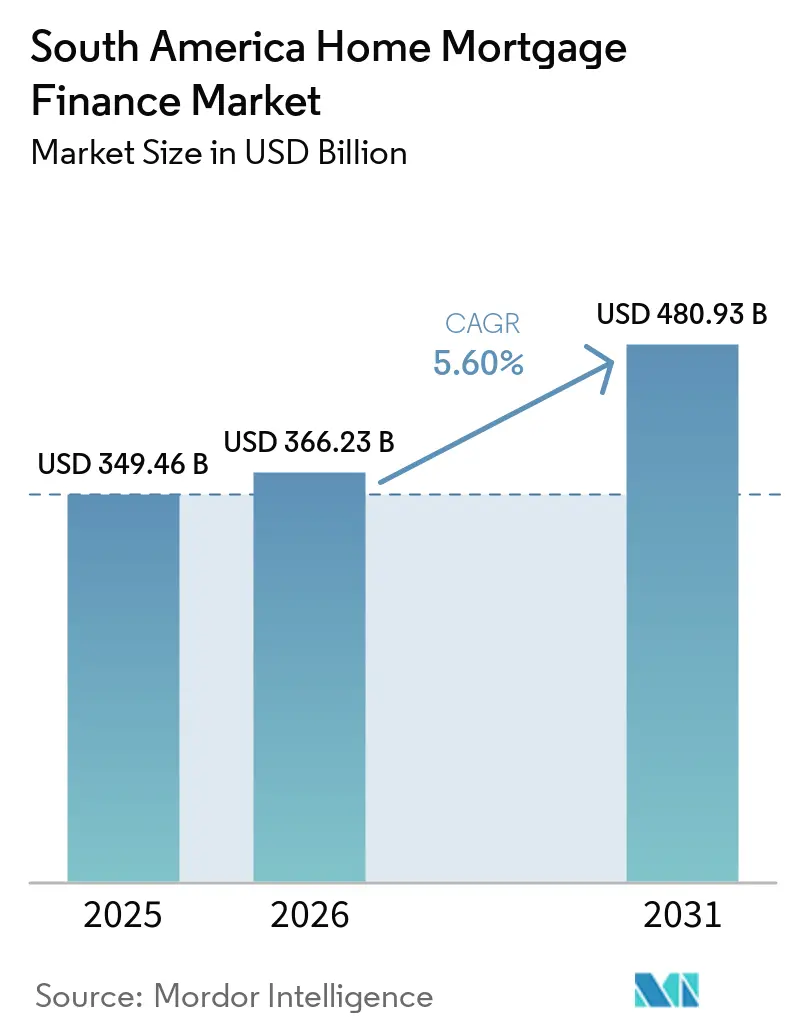
南米住宅ローン金融市場規模は2025年に349.46 ビリオン 米ドルと評価され、2026年の366.23 ビリオン 米ドルから2031年には480.93 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは5.60%です。
政府支援型住宅プログラムは、補助金、保証、および低所得借り手向けの専用資金調達チャネルを組み合わせているため、融資量の中核を担い続けています。慢性的な住宅不足は、民間住宅ローンコストが家計の購買力を制限する場合でも需要を持続させています。デジタル審査は、取引データと自動書類確認を活用することで申請者のプールを拡大しています。補助金所得上限を超える層では競争が最も激しく、民間銀行、住宅金融会社、デジタル貸し手が安定した信用プロファイルを持つ借り手を獲得しようとしています。資本規制と長期資金調達の限界が、南米住宅ローン金融市場全体でより速い融資成長を依然として抑制しています。
主要レポートのポイント
- ローン目的別では、購入(新築・既存)が2025年の南米宅ローン金融市場シェアの68.12%を占め、住宅改善・リノベーションは2031年にかけてCAGR 6.51%で成長すると予測されています。
- 提供者別では、銀行が2025年の南米住宅ローン金融市場シェアの78.21%を占め、その他(デジタル貸し手、fintech、協同組合)は2031年にかけてCAGR 7.52%で成長すると予測されています。
- 金利別では、変動・フロート・インデックス型商品が2025年の残高の65.32%を占め、固定金利住宅ローンは2031年にかけてCAGR 6.53%で成長すると予測されています。
- ローン期間別では、20年超の商品が2025年の残高の46.53%を占め、11〜20年セグメントは2031年にかけてCAGR 6.51%で成長すると予測されています。
- 地域別では、ブラジルが2025年の地域全体の54.34%を占め、コロンビアは2031年にかけてCAGR 6.85%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米住宅ローン金融市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援型住宅金融および住宅ローン補助プログラム | +1.3% | ブラジル、コロンビア、チリ、ペルー | 短期(2年以下) |
| 都市部の世帯形成と慢性的な住宅不足 | +0.8% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| デジタル住宅ローン審査および信用評価の拡大 | +0.7% | ブラジル、コロンビア、チリ、ペルー | 中期(2〜4年) |
| インフォーマルおよび非給与所得者の信用アクセス改善 | +0.5% | ブラジル、ペルー、コロンビア | 長期(4年以上) |
| 不動産登記および担保インフラの整備 | +0.3% | ペルー、ブラジル、コロンビア | 長期(4年以上) |
| 持ち家需要および正規住宅金融の成長 | +0.6% | 地域全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府支援型補助プログラムによる手頃な住宅ローン需要の下支え
政府プログラムは、家計収入と正規融資要件の間のギャップを縮小するため、南米住宅ローン金融市場の需要基盤を提供しています。ブラジルは2026年4月にミーニャ・カーザ・ミーニャ・ヴィーダを拡充し、月収最大BRL 13,000(米ドル2,321)の家族を対象とし、フェイャ4の下で不動産上限をBRL 600,000(米ドル107,143)としました。この拡充により、プレ・サル社会基金からのBRL 15 ビリオン(米ドル2.7 ビリオン)とFGTSリソースが組み合わされ、年間予算決定への依存度が低い資金調達が実現しました。Caixa Econômica FederalとBanco do Brasilは、承認週中に改定ルールに基づくローンの組成を開始しました。ペルーのフォンド・ミビビエンダは2026年第1四半期に信用供与が8.4%成長し、2,335件のローンを実行し、3年間で最強の四半期実績を記録しました。これらのプログラムはまた、引受を正規の規制システム内に維持し、補助金借り手へのアクセスを拡大しながら融資規律を支えています。
都市部の世帯形成と構造的住宅不足による持続的な需要下限の形成
住宅不足と新規世帯形成は、地域最大の都市圏全体で南米住宅ローン金融市場を引き続き支えています。ブラジルの住宅不足は2025年に約600万戸に達しました。コロンビアの不足は2025年に全世帯の25.6%、すなわち481万世帯に及び、チリは2026年初頭に98万戸の追加住宅を必要としていました。サンティアゴ大都市圏はチリの特定住宅需要の42%を占めていました。したがって需要は新築にとどまらず、住宅コストの高騰に直面する賃借人が、資金調達へのアクセスが改善されれば持ち家に移行できるためです。このニーズは、表面的な住宅購入可能性指標だけが示す以上に安定した融資基盤を生み出しています。
デジタル住宅ローン審査による承認期間の短縮と信用適格性の拡大
デジタルツールは、処理時間を短縮し申請者データへのアクセスを改善することで、南米住宅ローン金融市場の業務モデルを変革しています。ブラジルのオープンファイナンスフレームワークにより、貸し手は従来の収入書類とともに承認済み取引情報を活用できます。コロンビアのデクレト0368は、外国人居住者向けプログラムを含む10行にわたるリアルタイムの住宅ローン金利比較を支援しています。これらのシステムは、支店カバレッジだけでなく、データ品質、デジタルワークフロー、応答時間に向けて競争を移行させています。BancoEstadoは2025年12月にカサベルソを立ち上げ、オンライン住宅ローン事前承認と8社のデベロッパーか100件超の物件へのアクセスを提供しました。このプラットフォームは2026年中に補助金統合、貯蓄ツール、流通市場リスティングを追加する予定です。
インフォーマルおよび非給与所得者への信用アクセス拡大
インフォーマルおよび非給与所得者への住宅ローン金融アクセスの改善は、南米住宅ローン金融市場の長期的な拡大を支える可能性があります。ペルーなどの国では、住宅開発の相当部分が非正規の土地に不規則な居住地を通じて行われており、正規の住宅金融を求める世帯に課題をもたらしています[1]アンドレス・ナホウムら、「法なき財産権?土地の権原付与と時効取得がインフォーマル財産問題を解決しない理由」、イベロアメリカ開発研究ジャーナル、papiro.unizar.es。。インフォーマルな収入源や不明確・不完全な動産書類は、本来は信用力のある借り手が従来の住宅ローン適格要件を満たすことを妨げる可能性があります。ブラジルでは、REURBフレームワークにより、インフォーマル居住地の適格居住者に土地正規化証明書が付与され、占有権を登記可能な財産権に転換できます。財産権の正式な認定は住宅ローン融資に不可欠であり、貸し手は住宅ローン担保権を登記・執行するために法的に強制可能な担保を必要とします。したがって、財産の正規化が進むことで借り手の適格性が広がり、担保品質が強化され、貸し手の信頼が高まり、地域全体での住宅ローン金融の正規化と拡大が支援されます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い住宅ローン金利と借入コスト | -0.9% | ブラジル、コロンビア、アルゼンチン | 短期(2年以下) |
| 住宅購入可能性の制約と家計購買力の限界 | -0.7% | アルゼンチン、チリ、コロンビア | 中期(2〜4年) |
| インフォーマルな不動産所有と不完全な担保書類 | -0.5% | ペルー、ブラジル、コロンビア | 長期(4年以上) |
| 長住宅ローン資金調達の限られた利用可能性 | -0.4% | アルゼンチン、その他南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政策金利引き下げにもかかわらず中間市場需要を制約する高い借入コスト
高金利は、南米住宅ローン金融市場の商業的に資金調達された部分を引き続き制限しています。ブラジルのセリック基準金利は2026年3月に14.75%で推移し、公開市場の住宅ローン金利を補助金付き商品をはるかに上回る水準に維持しています[2]「金融政策報告書2026」、ブラジル中央銀行、bcb.gov.br。。コロンビアは2026年初頭に政策金利を10.25%に設定し、非VIS住宅ローン金利は11%を超えました。アルゼンチンのUVA住宅ローン再開もインフレ連動リスクと不確実な実質賃金成長にさらされたままでした。チリは対照的なケースを示し、住宅ローン金利は2026年4月に3.98%まで低下しました。金利の差異は、借り手を補助金対象、商業的に実行可能、および未対応グループに分け、一貫した地域的な借入環境を生み出すのではなく、分断しています。
住宅購入可能性の制約と家計収入格差による初回購入者アクセスの制限
住宅購入可能性の圧力は、信用利用可能性が改善しても、南米住宅ローン金融市場における初回購入者の参加を制限しています。リンカーン土地政策研究所は、住宅不足、低い住宅ローン普及率、収入を上回るペースで上昇する住宅コストを、南米全体で連動した圧力として特定しました[3]ロペスら、「ラテンアメリカの住宅市場を比較する新しい方法」、ランドラインズマガジン、lincolninst.edu。。アルゼンチンでは、世帯が平均的な住宅を購入するために22.7年分の全収入が必要であり、世界平均の11.2年と比較されます。チリの価格対収入比は2025年に15.6でした。デジタルプラットフォームは適格性を広げることができますが、可処分所得が限られた世帯への根本的な圧力を取り除くことはできません。したがって貸し手は、より広いアクセスと返済能力および信用リスクのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ローン目的別:購入資金調達が主導し、リノベーション借入が加速
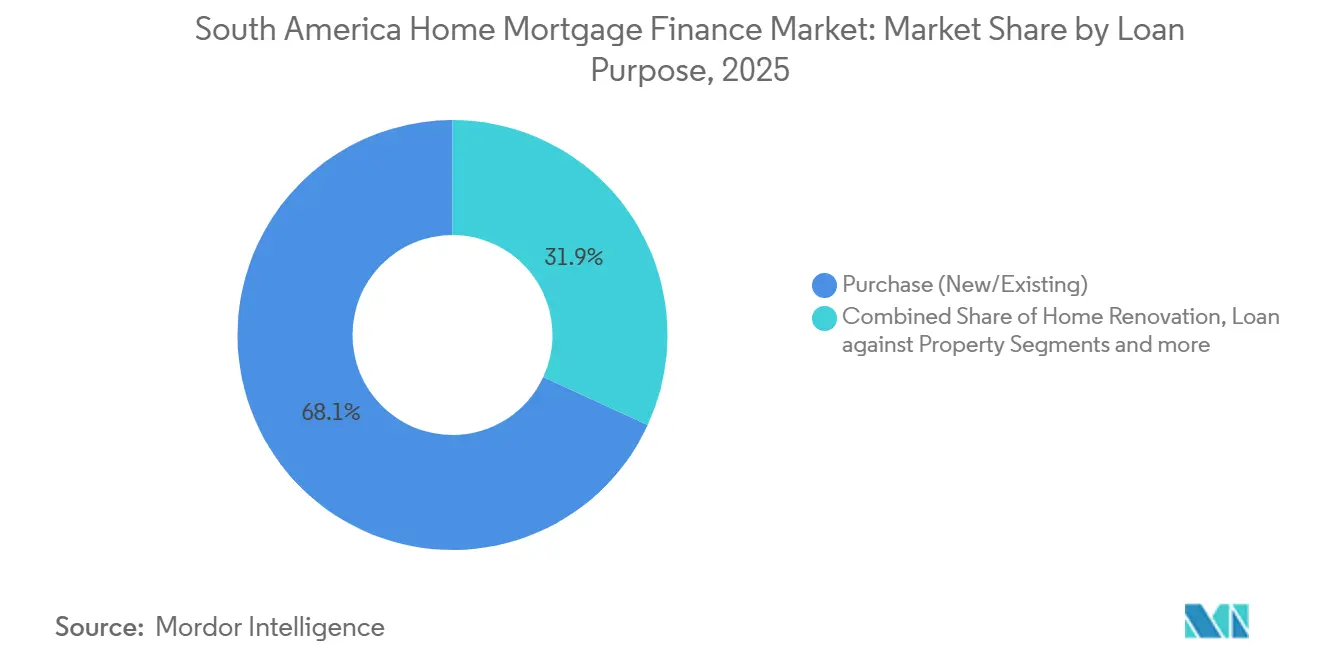
購入(新築・既存)資金調達は2025年の南米住宅ローン金融市場規模の68.12%を占め、公的プログラムが主に不動産取得への支援を向けているためです。この構造により、購入取引がブラジル、チリ、ペルー、コロンビア全体で正規住宅ローン信用の主要用途となっています。住宅改善・リノベーションは、購入取引のコストが高い場合に既存の住宅所有者がアップグレードを好むため、2031年にかけてCAGR 6.51%で成長すると予測さています。既存の担保、低いローン対価値比率要件、短い返済期間により、リノベーション借入は高金利環境の影響を受けにくい可能性があります。不動産担保ローン、建設融資、借り換えは引き続き小規模な用途ですが、主要住宅ローンと並んで重要性が高まっています。
バンコロンビアは2025年に建設資金調達としてCOP 3.7 トリリオン(米ドル925 ミリオン)を実行し、58,000戸の新規住宅ユニットを支援し、そのうち67%が社会住宅でした。この活動は将来の住宅供給を支援し、個人購入者が完成住宅の住宅ローンを取得します。ブラジルの法律第14,711/2023号は不動産担保の裁判外執行を合理化しました。執行の改善により、第二抵当権および住宅エクイティ商品の法的不確実性が低減される可能性があります。これらの用途は、小規模都市よりも主要金融センターでより確立されています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


提供者別:銀行が構造的優位性を維持するが、fintechが審査スタックを再構築
銀行は2025年の南米住宅ローン金融市場規模の78.21%を占め、資本準備金、貯蓄連動型資金調達、および政府補助金管理における役割に支えられています。Caixa Econômica Federalの住宅ポートフォリオは、前年比14.2%増加した後、2026年6月にBRL 1 トリリオン(米ドル178.6 ビリオン)に達しました。この規模は、民間貸し手が容易に複製できない資金調達と流通の優位性を提供しています。住宅金融会社は、一部の借り手が商業銀行の収入書類要件を満たさないコロンビアで引き続き重要です。デジタル貸し手、fintech、協同組合を含むその他カテゴリーは、2031年にかけてCAGR 7.52%で成長すると予測されています。
これらの提供者は、大手貸し手が常に効率的にサービスを提供しているわけではない申請者グループを対象としています。同意ベースの取引履歴がより利用可能になるにつれ、南米住宅ローン金融市場シェアは代替信用評価に向けてシフトしています。民間銀行は独自のデジタル住宅ローンプラットフォームと高速処理システムで対応しています。ブラデスコは2026年に住宅ローン信用が10〜15%増加すると見込んでいます。デジタル審査は現在、既存銀行と新規提供者の両方にとって中核的な業務要件となっています。
金利別:変動金利の優位性が固定商品への構造的転換を覆い隠す
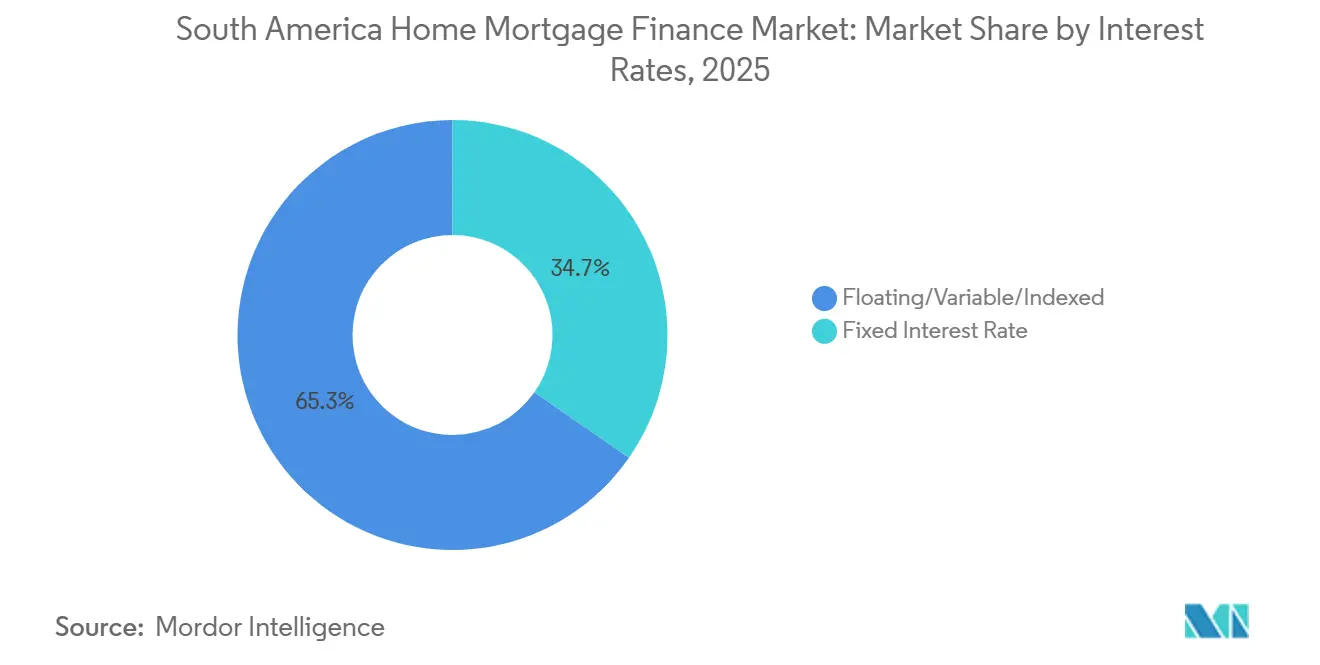
変動・フロート・インデックス型住宅ローンは2025年の南米住宅ローン金融市場シェアの65.32%を占め、高インフレ期に借り手に金利リスクを転嫁する長年の慣行を反映しています。固定金利住宅ローンは、金融緩和、政府保証、安定した支払いへの需要がその魅力を高めるにつれ、2031年にかけてCAGR 6.53%で成長すると予測されています。チリでは、ウニダ・デ・フォメントローンは一般的に変動商品として分類されています。その支払いは、指数が遅延を伴って消費者物価に連動するため、固定実質価値構造を維持しています。この区別は、地域ポートフォリオ全体で商品リスクを比較する際に重要です。
BancoEstadoは2026年6月にFOGAES保証付き住宅ローンを3.1%から提供し、期間は最長30年でした。政府保証は、信用リスクを低下させることで貸し手が長期固定商品を支援するのに役立ちます。アルゼンチンのUVAローンは、固定名目スプレッドを伴うインフレ連動元本を使用しています。アルゼンチン中央銀行は、インフレが賃金上昇を10%超上回る場合、借り手がローン期間を最大25%延長することを認めています。したがって商品構造は、インフレ、家計収入、金融政策に対して異なる反応を示します。
ローン期間別:長期商品が手頃なセグメントを支え、中期融資が台頭
期間20年超の住宅ローンは2025年の南米住宅ローン金融市場シェアの46.53%を占め、より長い返済期間が低・中所得世帯の月々の支払いを削減するためです。BancoEstadoのFOGAES保証付きイポテカソキャンペーンは、10%の頭金で3.1%から30年の期間を提供しました。11〜20年カテゴリーは2031年にかけてCAGR 6.51%で成長すると予測されています。アルゼンチンのUVAローン、コロンビアの非VISセグメント、ペルーのソル建て融資がこの期間範囲を支えています。10年以下のカテゴリーは小規模で、主にエクイティリリース、建設ブリッジローン、借り換えに使用されます。
短期商品は、支払いがより限られた期間でリセットされるため、近期の金利変動に対してより敏感です。南米住宅ローン金融市場シェアは、ブラジル以外でのカバードボンドおよび住宅ローン担保証券活動が限られていることで支えられています。したがって銀行は多くの長期資産をバランスシートに保有しています。これにより、需要が増加した際に新規組成に資金を再循環させる能力が制限されます。より深い資本市場は、銀行の役割を置き換えることなく、この資金調達制約を緩和できる可能性があります。
地域分析
ブラジルは2025年の南米住宅ローン金融市場シェアの54.34%を占め、FGTS資金調達とミーニャ・カーザ・ミーニャ・ヴィーダプログラムに支えられています。カイシャは2026年上半期に住宅信用としてBRL 137.6 ビリオン(米ドル24.6 ビリオン)を組成し、2025年上半期から29.3%増加しました。FGTS資金調達の住宅ローンは同期間に13.9%増加しました。専用の貯蓄リソースは手頃な融資のための安定した長期資金調達を提供しています。将来の成長はまた、これらのリソースの能力と資本市場の発展にも依存しています。
コロンビアは2031年にかけてCAGR 6.85%で成長すると予測されており、地域の地理的区分の中で最も速い成長率です。住宅信用ポートフォリオは、建設着工が弱まったにもかかわらず、2026年第1四半期に前年比12.1%増加しました。バンコロンビアは2026年6月に227の活発な住宅プロジェクトにCOP 1 トリリオン(米ドル250 ミリオン)を投入し、開発中の41,792ユニットを支援しました。チリの住宅ローン金利は2026年4月に3.98%に達し、住宅販売は2025年第3四半期に前年比26.6%増加しました。ペルーの住宅ローン信用は2026年7月に前年比7.6%増加し、新規組成の94.4%がソル建てでした[4]「BCR:ペルーの住宅ローン融資が加速、2026年7月に前年比7.6%増」、アンディーナ、andina.pe。。
アルゼンチンは南米住宅ローン金融市場シェアにおいて回復段階にあります。住宅ローン信用は2026年にブエノスアイレス市の住宅購入の11%を資金調達しました。政府は2026年8月に長期銀行預金を支援し新規住宅ローンを可能にするためのARS 2 トリリオン(米ドル1.3 ビリオン)の住宅ローン保証計画を発表し、バンコ・ナシオンは新規UVA組成の85%でリードを続けました。その他南米は、正規の流通市場インフラが限られており、インフォーマルな所有が広範であるため、普及率が低いままです。
競合環境
南米住宅ローン金融市場は地域全体で分散しています。政府支援型貸し手は、公的保証を配布し専用資金調達チャネルを使用するため、手頃な住宅において優位性を持っています。カイシャの住宅ポートフォリオは2026年6月にBRL 1 トリリオン(米ドル178.6 ビリオン)に達しました。BancoEstadoは2026年のチリにおけるインターナショナル・バンカーの最優秀住宅ローン貸し手として認定されました。バンコ・デ・ラ・ナシオン・アルゼンチナは新規UVA住宅ローン組成の85%を占めました。
グリーンファイナンスは、南米住宅ローン金融市場において民間貸し手を差別化しています。IFCは2025年4月にEDGE認定の持続可能な建設のためにBanco Santander Chileに米ドル100 ミリオンのグリーンローンを投入しました。ダビビエンダとIDBインベストは2026年2月にコロンビア初の社会・持続可能住宅向けサステナビリティ連動債をCOP 300 ビリオン(米ドル75 ミリオン)で発行しました。BCIは2025年7月にチリのエネルギー効率認証を持つ住宅向けクレジト・イポテカリオ・ベルデを立ち上げました。これらの措置は住宅ローン商品を認定された環境基準および専門的な資金調達と結びつけています。
テクノロジー投資が南米住宅ローン金融市場の競争を再形成しています。BancoEstadoのカサベルソはデジタル事前承認と不動産検索チャネルを提供しています。バンコロンビアのデベロッパーネットワークは建設資金調達と将来の住宅ローン需要を結びつけています。デジタル貸し手と協同組合はインフォーマル所得借り手の間で拡大でき、グリーン商品は最大都市以外にも範囲があります。
南米住宅ローン金融産業リーダー
Santander
Caixa Econômica Federal
Banco do Brasil
Itaú
Bradesco
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:アルゼンチン経済省は、長期銀行預金を保証することで住宅ローン融資を復活させ、規制機関が構造化された金利で新規住宅ローンを提供できるようにするためのARS 2 トリリオン(米ドル1.3 ビリオン)の計画を発表しました。政府はこのプログムが17,000〜18,000世帯に追加の住宅ソリューションを提供すると予測し、バンコ・ナシオンは新規組成の85%でUVA市場をリードし続けました。
- 2026年7月:気候債券イニシアティブは、コロンビアグリーンビルディング評議会が開発したCASAコロンビア認証基準を、気候債券基準の下での認定プロキシとして承認しました。この基準は101,600住宅ユニットを代表する820万平方メートル超をカバーし、コロンビア住宅のグリーンボンド資金調達のための正式なパイプラインを創出しています。
- 2026年6月:BancoEstadoチリは、2026年6月と7月にわたって12,000ユニットを対象に、ローン対価値比率最大90%および30年期間でFOGAES保証付き住宅ローン金利3.1%から提供する「イポテカソ」キャンペーンを開始しました。チリ住宅都市省は、4,000 UF以下の不動産に対して中間所得補助金ティアを導入し、5,000枠を設け、2027年に拡大する計画です。
- 2026年6月:バンコロンビアは227の活発な住宅プロジェクトにわたってCOP 1 トリリオン(米ドル250 ミリオン)の建設資金調達を投入し、開発中の41,792ユニットと51,000世帯を支援しました。さらにCOP 4 トリリオン(米ドル1 ビリオン)が着工前段階に入る110プロジェクトに承認されました。


南米住宅ローン金融市場レポートの範囲
南米住宅ローン金融市場は、銀行、住宅金融機関、およびその他の規制された貸し手が、住宅用不動産の購入、建設、リノベーション、または借り換えのために個人および世帯に提供する住宅ローン金融の供給を包含しており、通常は対象不動産に対する住宅ローンまたはその他の法的に強制可能な請求権によって担保されています。
南米住宅ローン金融市場レポートは、ローン目的(購入、住宅改善・リノベーション、不動産担保ローン、その他)、提供者(銀行、住宅金融会社、その他)、金利(固定、変動)、ローン期間(10年以下、11〜20年、20年超)、地域(ブラジル、アルゼンチン、コロンビア、チリ、ペルー、その他南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 固定金利型住宅ローン |
| 変動金利型住宅ローン |
| 5年以内 |
| 6~10年 |
| 11~24年 |
| 25~30年 |
| ブラジル |
| チリ |
| ペルー |
| コロンビア |
| その他の南米 |
| タイプ別 | 固定金利型住宅ローン |
| 変動金利型住宅ローン | |
| 返済期間別 | 5年以内 |
| 6~10年 | |
| 11~24年 | |
| 25~30年 | |
| 地域別 | ブラジル |
| チリ | |
| ペルー | |
| コロンビア | |
| その他の南米 |


レポートで回答される主要な質問
南米における住宅ローン金融の需要を牽引しているものは何ですか?
補助金付き住宅プログラム、住宅不足、世帯形成、およびデジタル審査が地域全体の需要を支えています。
南米の住宅ローン金融においてどのローン目的が主導していますか?
購入資金調達が2025年の融資額の68.12%をリードし、住宅改善・リノベーションは2031年にかけてCAGR 6.51%で成長すると予測されています。
南米の住宅ローン融資においてどの提供者が主導していますか?
銀行は2025年の融資額の78.21%を占め、資金調達アクセス、資本能力、および補助金配布における役割に支えられています。
南米で固定金利住宅ローンが重要性を増している理由は何ですか?
固定金利住宅ローンは、低金利と政府保証が支払いの確実性を改善するにつれ、2031年にかけてCAGR 6.53%で成長すると予測されています。
南米で住宅ローン金融が最も速く成長している国はどこですか?
コロンビアは、住宅信用と建設資金調達の増加に支えられ、2031年にかけてCAGR 6.85%で拡大すると予測されています。
南米で初回住宅購入者の住宅ローンアクセスを制限しているものは何ですか?
高い借入コスト、弱い購買力、インフォーマルな収入、および不完全な不動産記録が引き続きアクセスを制限しています。
最終更新日:



