
Marktgröße und Marktanteile im südamerikanischen Wohnhypotheken-Finanzierungsmarkt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
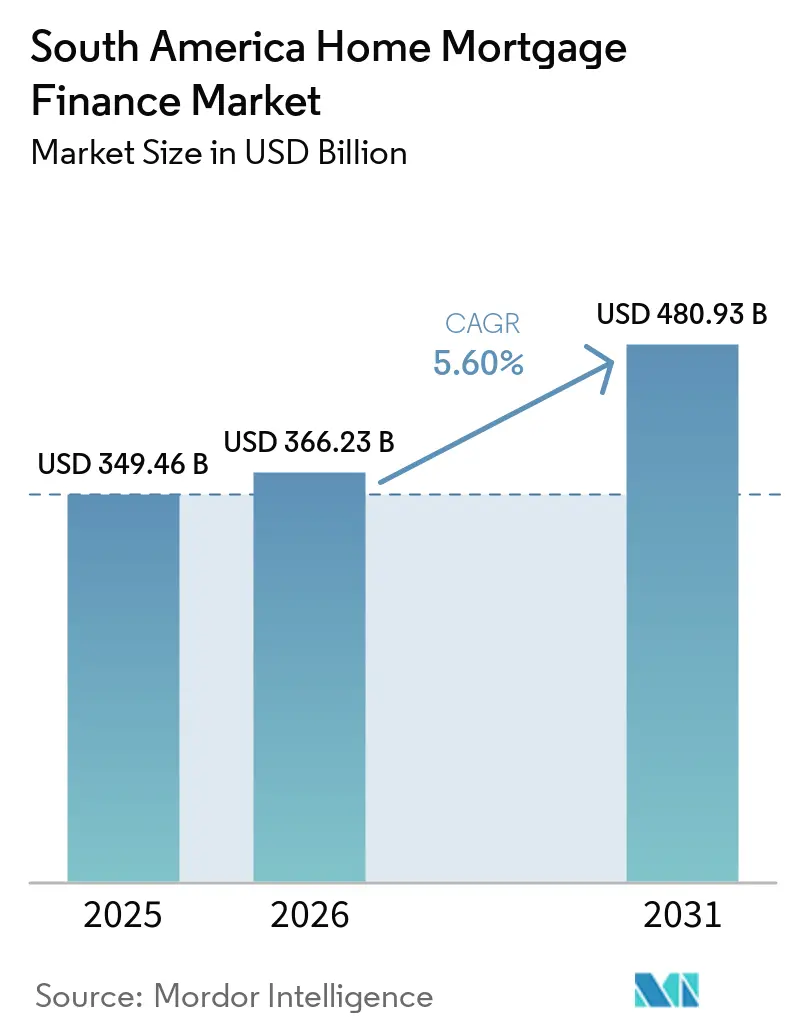
| Marktgröße im Basisjahr (2025) | 349.46 Milliarden US-Dollar |
| Marktgröße (2026) | 366.23 Milliarden US-Dollar |
| Marktgröße (2031) | 480.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.60 % |
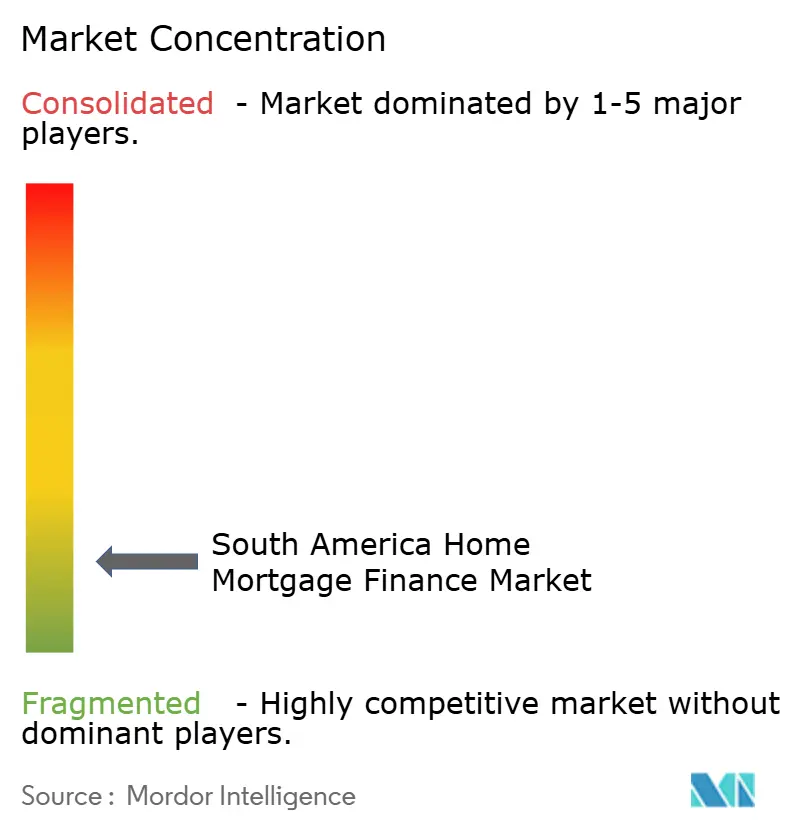
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse des südamerikanischen Wohnhypotheken-Finanzierungsmarktes von Mordor Intelligence
Die Größe des Südamerika Wohnhypotheken-Finanzierungsmarkts wurde im Jahr 2025 auf 349,46 Milliarden USD geschätzt und soll von 366,23 Milliarden USD im Jahr 2026 auf 480,93 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,60 % während des Prognosezeitraums (2026–2031).
Staatlich geförderte Wohnbauprogramme bleiben zentral für die Kreditvolumina, da sie Subventionen, Garantien und dedizierte Finanzierungskanäle für einkommensschwächere Kreditnehmer kombinieren. Anhaltende Wohnungsengpässe stützen die Nachfrage, selbst wenn private Hypothekenkosten die Kaufkraft der Haushalte einschränken. Die digitale Kreditvergabe erweitert den Bewerberkreis durch die Nutzung von Transaktionsdaten und automatisierten Dokumentenprüfungen. Der Wettbewerb ist oberhalb der Subventionseinkommensgrenzen am stärksten, wo Privatbanken, Wohnbaufinanzierungsgesellschaften und digitale Kreditgeber Kreditnehmer mit stabilen Bonitätsprofilen umwerben. Kapitalvorschriften und begrenzte langfristige Finanzierungsmittel hemmen nach wie vor ein schnelleres Kreditwachstum in weiten Teilen des Südamerika Wohnhypotheken-Finanzierungsmarkts.
Wichtigste Erkenntnisse des Berichts
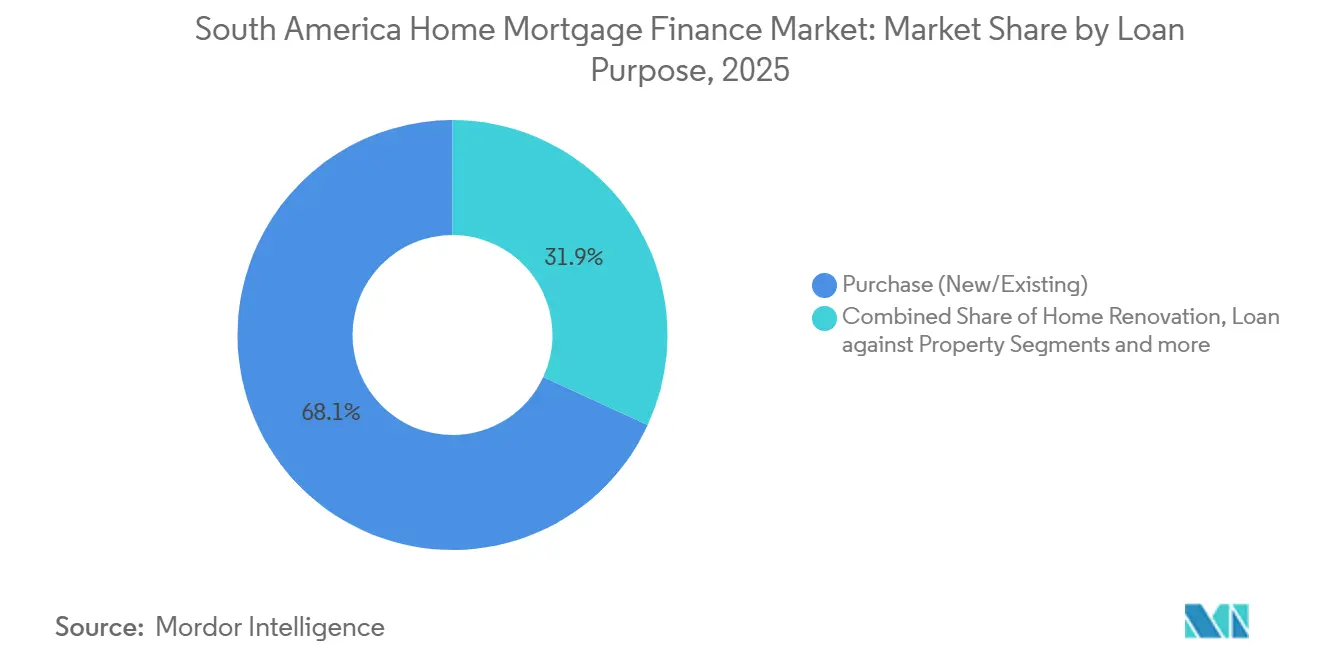
- Nach Darlehenszweck hielt der Kauf (Neu-/Bestandsimmobilien) im Jahr 2025 einen Anteil von 68,12 % am Südamerika Wohnhypotheken-Finanzierungsmarkt, während Wohnverbesserung/Renovierung bis 2031 voraussichtlich mit einer CAGR von 6,51 % wachsen wird.
- Nach Anbieter hielten Banken im Jahr 2025 einen Anteil von 78,21 % am Südamerika Wohnhypotheken-Finanzierungsmarkt, während Sonstige (digitale Kreditgeber, fintechs, Genossenschaften) bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen werden.
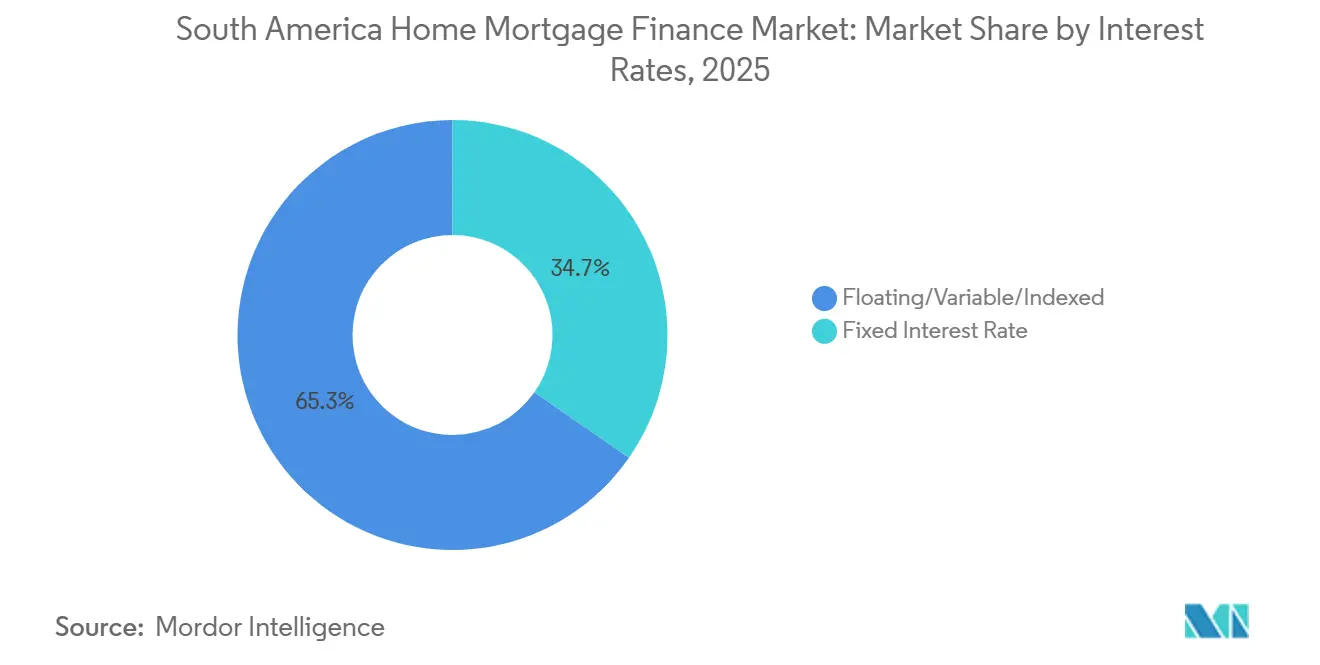
- Nach Zinssatz entfielen variable, veränderliche und indexierte Produkte im Jahr 2025 auf 65,32 % der ausstehenden Salden, während Festzinshypotheken bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen werden.
- Nach Darlehenslaufzeit hielten Produkte mit einer Laufzeit von mehr als 20 Jahren im Jahr 2025 einen Anteil von 46,53 % an den ausstehenden Salden, während das Segment mit 11–20 Jahren bis 2031 voraussichtlich mit einer CAGR von 6,51 % wachsen wird.
- Nach Geografie entfielen auf Brasilien im Jahr 2025 54,34 % des regionalen Volumens, während Kolumbien bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im südamerikanischen Wohnhypotheken-Finanzierungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geförderte Wohnbaufinanzierung und Hypothekensubventionsprogramme | +1.3% | Brasilien, Kolumbien, Chile, Peru | Kurzfristig (≤ 2 Jahre) |
| Städtische Haushaltsbildung und anhaltende Wohnungsdefizite | +0.8% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Ausbau der digitalen Hypothekenvergabe und Kreditbewertung | +0.7% | Brasilien, Kolumbien, Chile, Peru | Mittelfristig (2–4 Jahre) |
| Verbesserter Kreditzugang für informelle und nicht-angestellte Einkommensbezieher | +0.5% | Brasilien, Peru, Kolumbien | Langfristig (≥ 4 Jahre) |
| Entwicklung der Grundbuch- und Sicherheiteninfrastruktur | +0.3% | Peru, Brasilien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Wohneigentum und formeller Wohnbaufinanzierung | +0.6% | Regional | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Subventionsprogramme als Anker der erschwinglichen Hypothekennachfrage
Staatliche Programme bilden die Nachfragebasis für den Südamerika Wohnhypotheken-Finanzierungsmarkt, da sie die Lücke zwischen Haushaltseinkommen und formellen Kreditanforderungen verringern. Brasilien erweiterte Minha Casa, Minha Vida im April 2026 auf Familien mit einem Einkommen von bis zu BRL 13.000 (USD 2.321) pro Monat, mit Immobiliengrenzen von BRL 600.000 (USD 107.143) unter Faixa 4. Die Erweiterung kombinierte BRL 15 Milliarden (USD 2,7 Milliarden) aus dem Pre-Sal-Sozialfonds mit FGTS-Mitteln und gab dem Programm eine Finanzierung, die weniger von jährlichen Haushaltsentscheidungen abhängig ist. Caixa Econômica Federal und Banco do Brasil begannen in der Genehmigungswoche mit der Kreditvergabe nach den aktualisierten Regeln. Perus Fondo Mivivienda meldete im ersten Quartal 2026 ein Wachstum der Kreditvergabe von 8,4 % und zahlte 2.335 Darlehen aus – das stärkste Quartalsergebnis seit 3 Jahren. Diese Programme halten die Kreditvergabe auch innerhalb formeller Regulierungssysteme, was die Kreditdisziplin stärkt und gleichzeitig den Zugang für subventionierte Kreditnehmer erweitert.
Städtische Haushaltsbildung und strukturelle Wohnungsdefizite als dauerhafter Nachfrageboden
Wohnungsengpässe und die Bildung neuer Haushalte stützen den Südamerika Wohnhypotheken-Finanzierungsmarkt weiterhin in den größten städtischen Zentren der Region. Brasiliens Wohnungsdefizit lag 2025 bei knapp 6 Millionen Einheiten. Kolumbiens Defizit umfasste 2025 25,6 % der Haushalte bzw. 4,81 Millionen Familien, während Chile Anfang 2026 980.000 zusätzliche Wohnungen benötigte. Der Großraum Santiago repräsentierte 42 % des identifizierten Wohnungsbedarfs Chiles. Die Nachfrage geht daher über den Neubau hinaus, da Mieter, die mit hohen Wohnkosten konfrontiert sind, auf Eigentum umsteigen können, wenn die Finanzierung zugänglicher wird. Dieser Bedarf schafft eine stabilere Kreditbasis, als reine Erschwinglichkeitskennzahlen allein vermuten lassen.
Digitale Hypothekenvergabe verkürzt Genehmigungszeiten und erweitert die Kreditwürdigkeit
Digitale Instrumente verändern das Betriebsmodell des Südamerika Wohnhypotheken-Finanzierungsmarkts, indem sie die Bearbeitungszeit verkürzen und den Zugang zu Antragstellerdaten verbessern. Brasiliens Open-Finance-Rahmen ermöglicht es Kreditgebern, autorisierte Transaktionsinformationen neben konventionellen Einkommensnachweisen zu nutzen. Kolumbiens Decreto 0368 unterstützt den Echtzeit-Vergleich von Hypothekenzinsen bei 10 Banken, einschließlich Programme für ausländische Käufer ohne Aufenthaltserlaubnis. Diese Systeme verlagern den Wettbewerb hin zu Datenqualität, digitalen Arbeitsabläufen und Reaktionszeiten statt allein auf Filialabdeckung. BancoEstado lancierte Casaverso im Dezember 2025 und bietet Online-Hypothekenvorabgenehmigungen sowie Verbindungen zu mehr als 100 Immobilien von 8 Bauträgern. Die Plattform plant, im Jahr 2026 Subventionsintegration, Sparinstrumente und Sekundärmarktangebote hinzuzufügen.
Ausweitung des Kreditzugangs für informelle und nicht-angestellte Einkommensbezieher
Ein verbesserter Zugang zur Hypothekenfinanzierung für informelle und nicht-angestellte Einkommensbezieher könnte die langfristige Expansion des Südamerika Wohnhypotheken-Finanzierungsmarkts unterstützen. Ein erheblicher Anteil der Wohnbebauung in Ländern wie Peru hat auf informell genutztem Land durch irreguläre Siedlungen stattgefunden, was Haushalte, die eine formelle Wohnbaufinanzierung anstreben, vor Herausforderungen stellt[1]Andrés Nahoum et al., "Property Without Law? Why Land Titling and Adverse Possession Do Not Solve the Problem of Informal Property," Iberoamerican Journal of Development Studies, papiro.unizar.es.. Informelle Einkommensquellen und unklare oder unvollständige Eigentumsunterlagen können anderweitig kreditwürdige Kreditnehmer daran hindern, die konventionellen Hypothekenvoraussetzungen zu erfüllen. In Brasilien stellt der REURB-Rahmen berechtigten Bewohnern informeller Siedlungen ein Grundstücksregularisierungszertifikat aus, das die Umwandlung von Besitzrechten in eintragungsfähige Eigentumsrechte ermöglicht. Die formelle Anerkennung von Eigentumsrechten ist für die Hypothekenvergabe von entscheidender Bedeutung, da Kreditgeber rechtlich durchsetzbare Sicherheiten benötigen, um Hypothekenpfandrechte einzutragen und durchzusetzen. Folglich kann eine stärkere Grundstücksregularisierung die Kreditnehmerberechtigung erweitern, die Sicherheitenqualität stärken und das Vertrauen der Kreditgeber erhöhen, wodurch die Formalisierung und Ausweitung der Hypothekenfinanzierung in der gesamten Region unterstützt wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Hypothekenzinsen und Kreditkosten | -0.9% | Brasilien, Kolumbien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen der Wohnbezahlbarkeit und begrenzte Kaufkraft der Haushalte | -0.7% | Argentinien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Informelles Grundeigentum und unvollständige Sicherheitendokumentation | -0.5% | Peru, Brasilien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit langfristiger Hypothekenfinanzierung | -0.4% | Argentinien, Rest Südamerikas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kreditkosten hemmen die Nachfrage im mittleren Marktsegment trotz Leitzinssenkungen
Hohe Zinssätze schränken den kommerziell finanzierten Anteil des Südamerika Wohnhypotheken-Finanzierungsmarkts weiterhin ein. Brasiliens Selic-Referenzzinssatz lag im März 2026 bei 14,75 %, was die Hypothekenzinsen am offenen Markt weit über subventionierte Produkte hielt[2]"Relatório de Política Monetária 2026," Banco Central do Brasil, bcb.gov.br.. Kolumbien setzte seinen Leitzins Anfang 2026 auf 10,25 %, und Nicht-VIS-Hypothekenzinsen überstiegen 11 %. Argentiniens UVA-Hypotheken-Neustart blieb ebenfalls dem Inflationsindexierungsrisiko und unsicherem realem Lohnwachstum ausgesetzt. Chile bot einen Kontrastfall, mit Hypothekenzinsen, die im April 2026 auf 3,98 % fielen. Zinsunterschiede teilen Kreditnehmer in subventionierte, kommerziell tragfähige und unterversorgte Gruppen auf, anstatt ein einheitliches regionales Kreditumfeld zu schaffen.
Erschwinglichkeitsengpässe und Einkommenslücken der Haushalte begrenzen den Zugang für Erstkäufer
Erschwinglichkeitsdruck schränkt die Beteiligung von Erstkäufern am Südamerika Wohnhypotheken-Finanzierungsmarkt ein, selbst wenn die Kreditverfügbarkeit verbessert wird. Das Lincoln Institute of Land Policy identifizierte Wohnungsdefizite, geringe Hypothekendurchdringung und schneller als Einkommen steigende Wohnkosten als miteinander verbundene Belastungen in ganz Südamerika[3]López et al., "A New Way to Compare Housing Markets in Latin America," Land Lines Magazine, lincolninst.edu.. In Argentinien benötigten Haushalte 22,7 Jahre des vollen Einkommens, um ein durchschnittliches Haus zu kaufen, verglichen mit einem globalen Durchschnitt von 11,2 Jahren. Chiles Preis-Einkommens-Verhältnis lag 2025 bei 15,6. Digitale Plattformen können die Berechtigung erweitern, beseitigen jedoch nicht den grundlegenden Druck auf Haushalte mit begrenztem verfügbarem Einkommen. Kreditgeber müssen daher einen breiteren Zugang gegen Rückzahlungskapazität und Kreditrisiko abwägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Darlehenszweck: Kauffinanzierung dominiert, während Renovierungskredite zunehmen
Die Kauffinanzierung (Neu-/Bestandsimmobilien) machte 2025 68,12 % der Marktgröße des Südamerika Wohnhypotheken-Finanzierungsmarkts aus, da öffentliche Programme die Unterstützung weitgehend auf den Immobilienerwerb ausrichten. Diese Struktur macht Kauftransaktionen zur wichtigsten Nutzung formeller Hypothekenkredite in Brasilien, Chile, Peru und Kolumbien. Wohnverbesserung/Renovierung wird bis 2031 voraussichtlich mit einer CAGR von 6,51 % wachsen, da bestehende Hauseigentümer Modernisierungen bevorzugen, wenn Kauftransaktionen kostspielig sind. Bestehende Sicherheiten, niedrigere Beleihungsauslaufanforderungen und kürzere Rückzahlungsfristen können Renovierungskredite weniger anfällig für Hochzinsbedingungen machen. Darlehen gegen Immobiliensicherheit, Baufinanzierung und Refinanzierung bleiben kleinere Nutzungsformen, gewinnen aber neben primären Hypotheken an Relevanz.
Bancolombia zahlte 2025 COP 3,7 Billionen (USD 925 Millionen) an Baufinanzierungen aus und unterstützte 58.000 neue Wohneinheiten, von denen 67 % sozialer Wohnungsbau waren. Diese Aktivität unterstützt das künftige Wohnungsangebot, während einzelne Käufer Hypotheken für fertiggestellte Häuser aufnehmen. Brasiliens Gesetz Nr. 14.711/2023 vereinfachte die außergerichtliche Durchsetzung von Immobiliensicherheiten. Eine bessere Durchsetzung kann die Rechtsunsicherheit bei nachrangigen Pfandrechten und Eigenkapitalprodukten verringern. Diese Nutzungsformen sind in großen Finanzzentren stärker etabliert als in kleineren Städten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anbieter: Banken behalten strukturelle Dominanz, aber fintechs schreiben den Vergabe-Stack neu
Banken hielten 2025 78,21 % der Marktgröße des Südamerika Wohnhypotheken-Finanzierungsmarkts, gestützt durch Kapitalreserven, spargebundene Finanzierung und ihre Rolle bei der Verwaltung staatlicher Subventionen. Caixa Econômica Federals Wohnungsportfolio erreichte im Juni 2026 BRL 1 Billion (USD 178,6 Milliarden), nachdem es im Jahresvergleich um 14,2 % gestiegen war. Dieser Umfang bietet einen Finanzierungs- und Vertriebsvorteil, den private Kreditgeber nicht ohne Weiteres replizieren können. Wohnbaufinanzierungsgesellschaften bleiben in Kolumbien wichtig, wo einige Kreditnehmer die Einkommensdokumentationsanforderungen der Geschäftsbanken nicht erfüllen. Die Kategorie Sonstige, einschließlich digitaler Kreditgeber, fintechs und Genossenschaften, wird bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen.
Diese Anbieter zielen auf Antragstellergruppen ab, die große Kreditgeber nicht immer effizient bedienen. Der Marktanteil des Südamerika Wohnhypotheken-Finanzierungsmarkts verschiebt sich hin zu alternativer Kreditbewertung, da einwilligungsbasierte Transaktionshistorien zunehmend verfügbar werden. Privatbanken reagieren mit eigenen digitalen Hypothekenplattformen und schnelleren Bearbeitungssystemen. Bradesco erwartet, dass der Hypothekenkredit 2026 um 10 % bis 15 % steigen wird. Die digitale Kreditvergabe ist nun eine zentrale Betriebsanforderung für etablierte Banken und neuere Anbieter.
Nach Zinssätzen: Verbreitung variabler Zinssätze verdeckt eine strukturelle Rotation hin zu Festzinsprodukten
Variable, veränderliche und indexierte Hypotheken hielten 2025 65,32 % des Marktanteils des Südamerika Wohnhypotheken-Finanzierungsmarkts, was die langjährige Praxis widerspiegelt, das Zinsrisiko in Hochinflationsphasen auf Kreditnehmer zu übertragen. Festzinshypotheken werden bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen, da geldpolitische Lockerung, staatliche Garantien und die Nachfrage nach stabilen Zahlungen ihre Attraktivität steigern. In Chile werden Unidad-de-Fomento-Darlehen üblicherweise als variable Produkte eingestuft. Ihre Zahlungen behalten eine feste Realwertstruktur bei, da der Index den Verbraucherpreisen mit einer Verzögerung folgt. Diese Unterscheidung ist wichtig, wenn das Produktrisiko im regionalen Portfolio verglichen wird.
BancoEstado bot im Juni 2026 FOGAES-gesicherte Hypotheken ab 3,1 % mit Laufzeiten von bis zu 30 Jahren an. Staatsgarantien können Kreditgebern helfen, langfristige Festzinsprodukte zu unterstützen, indem sie das Kreditrisiko senken. Argentiniens UVA-Darlehen verwenden inflationsindexiertes Kapital mit einem festen nominalen Aufschlag. Die Zentralbank Argentiniens erlaubt Kreditnehmern, die Darlehenslaufzeit um bis zu 25 % zu verlängern, wenn die Inflation das Lohnwachstum um mehr als 10 % übersteigt. Produktstrukturen reagieren daher unterschiedlich auf Inflation, Haushaltseinkommen und Geldpolitik.
Nach Darlehenslaufzeit: Langfristige Produkte verankern das erschwingliche Segment, während mittelfristige Kreditvergabe an Boden gewinnt
Hypotheken mit Laufzeiten von mehr als 20 Jahren hielten 2025 46,53 % des Marktanteils des Südamerika Wohnhypotheken-Finanzierungsmarkts, da längere Rückzahlungsfristen die monatlichen Zahlungen für einkommenschwache und mittlere Haushalte reduzieren. BancoEstados FOGAES-gesicherte Hipotecazo-Kampagne bot 30-jährige Laufzeiten ab 3,1 % mit einer Anzahlung von 10 % an. Das Segment mit 11–20 Jahren wird bis 2031 voraussichtlich mit einer CAGR von 6,51 % wachsen. Argentiniens UVA-Darlehen, Kolumbiens Nicht-VIS-Segment und Perus Sol-denominierte Kreditvergabe unterstützen diesen Laufzeitbereich. Die Kategorie bis 10 Jahre ist kleiner und dient hauptsächlich der Eigenkapitalfreisetzung, Baubeschleunigungsdarlehen und Refinanzierungen.
Kurzfristige Produkte reagieren empfindlicher auf kurzfristige Zinsbewegungen, da Zahlungen über einen begrenzeteren Zeitraum neu festgesetzt werden. Der Marktanteil des Südamerika Wohnhypotheken-Finanzierungsmarkts wird durch begrenzte Pfandbrief- und hypothekenbesicherte Wertpapieraktivitäten außerhalb Brasiliens gestützt. Banken halten daher viele langfristige Vermögenswerte in ihren Bilanzen. Dies schränkt ihre Fähigkeit ein, Mittel in neue Organisationen zu recyceln, wenn die Nachfrage steigt. Tiefere Kapitalmärkte könnten diese Finanzierungseinschränkung mildern, ohne die Rolle der Banken zu ersetzen.
Geografische Analyse
Brasilien hielt 2025 54,34 % des Marktanteils des Südamerika Wohnhypotheken-Finanzierungsmarkts, gestützt durch FGTS-Finanzierung und das Minha-Casa-Minha-Vida-Programm. Caixa vergab im ersten Halbjahr 2026 BRL 137,6 Milliarden (USD 24,6 Milliarden) an Wohnungskrediten, ein Anstieg von 29,3 % gegenüber dem ersten Halbjahr 2025. FGTS-finanzierte Wohnungsdarlehen stiegen im gleichen Zeitraum um 13,9 %. Dedizierte Sparressourcen bieten eine stabile langfristige Finanzierung für erschwingliche Kreditvergabe. Künftiges Wachstum hängt auch von der Kapazität dieser Ressourcen und der Entwicklung der Kapitalmärkte ab.
Kolumbien wird bis 2031 voraussichtlich mit einer CAGR von 6,85 % wachsen, der schnellsten Rate unter den regionalen Geografien. Sein Wohnungskreditportfolio wuchs im ersten Quartal 2026 trotz schwächerer Baubeginne um 12,1 % im Jahresvergleich. Bancolombia verpflichtete sich im Juni 2026 zu COP 1 Billion (USD 250 Millionen) für 227 aktive Wohnungsbauprojekte und unterstützte 41.792 in Entwicklung befindliche Einheiten. Chiles Hypothekenzins erreichte im April 2026 3,98 %, und die Wohnimmobilienverkäufe stiegen im dritten Quartal 2025 um 26,6 % im Jahresvergleich. Perus Hypothekenkredit stieg im Juli 2026 um 7,6 % im Jahresvergleich, während 94,4 % der neuen Vergaben auf Sol lauteten[4]"BCR: Mortgage Lending Accelerates in Peru, Up 7.6% Year-on-Year in July 2026," Andina, andina.pe..
Argentinien befindet sich im Südamerika Wohnhypotheken-Finanzierungsmarkt noch in einer Erholungsphase. Hypothekenkredite finanzierten 2026 11 % der Hauskäufe in der Stadt Buenos Aires. Die Regierung kündigte im August 2026 einen ARS 2-Billionen-Plan (USD 1,3 Milliarden) zur Hypothekengarantie an, um langfristige Bankeinlagen zu unterstützen und neue Wohnungsdarlehen zu ermöglichen. Der Rest Südamerikas bleibt unterdurchdrungen, da die formelle Sekundärmarktinfrastruktur begrenzt und informelles Eigentum weit verbreitet ist.
Wettbewerbslandschaft
Der Südamerika Wohnhypotheken-Finanzierungsmarkt ist in der gesamten Region fragmentiert. Staatlich gestützte Kreditgeber haben im erschwinglichen Wohnungsbau einen Vorteil, da sie öffentliche Garantien verteilen und dedizierte Finanzierungskanäle nutzen. Caixas Wohnungsportfolio erreichte im Juni 2026 BRL 1 Billion (USD 178,6 Milliarden). BancoEstado erhielt die Auszeichnung „Bester Hypothekengeber” von International Banker in Chile für 2026. Banco de la Nación Argentina entfiel auf 85 % der neuen UVA-Hypothekenvergaben.
Grüne Finanzierung differenziert private Kreditgeber im Südamerika Wohnhypotheken-Finanzierungsmarkt. Die IFC verpflichtete sich im April 2025 zu einem grünen Darlehen von 100 Millionen USD an Banco Santander Chile für EDGE-zertifiziertes nachhaltiges Bauen. Davivienda und IDB Invest emittierten im Februar 2026 Kolumbiens erste nachhaltigkeitsgebundene Anleihe für sozialen und nachhaltigen Wohnungsbau im Wert von COP 300 Milliarden (USD 75 Millionen). BCI lancierte im Juli 2025 den Crédito Hipotecario Verde für Häuser mit Chiles Energieeffizienzzertifizierung. Diese Maßnahmen verbinden Hypothekenprodukte mit anerkannten Umweltstandards und spezialisierten Finanzierungsquellen.
Technologieinvestitionen gestalten den Wettbewerb im Südamerika Wohnhypotheken-Finanzierungsmarkt neu. BancoEstados Casaverso bietet digitale Vorabgenehmigungen und einen Immobiliensuchkanal. Bancolombia's Bauträgernetzwerk verbindet Baufinanzierung mit künftiger Hypothekennachfrage. Digitale Kreditgeber und Genossenschaften können unter informellen Einkommensbeziehern expandieren, während grüne Produkte Potenzial über die größten Städte hinaus haben.
Marktführer in der südamerikanischen Wohnhypotheken-Finanzierungsbranche
-
Santander
-
Caixa Econômica Federal
-
Banco do Brasil
-
Itaú
-
Bradesco
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Argentiniens Wirtschaftsministerium kündigte einen ARS-2-Billionen-Plan (USD 1,3 Milliarden) zur Wiederbelebung der Hypothekenvergabe an, indem langfristige Bankeinlagen garantiert werden, sodass regulierte Institute neue Wohnungsdarlehen zu strukturierten Zinssätzen vergeben können. Die Regierung prognostizierte, dass das Programm Wohnlösungen für 17.000–18.000 zusätzliche Familien bereitstellen würde, und Banco Nación führte weiterhin den UVA-Markt mit 85 % der neuen Vergaben an.
- Juli 2026: Die Climate Bonds Initiative genehmigte den CASA-Colombia-Zertifizierungsstandard, der vom Colombia Green Building Council entwickelt wurde, als anerkannten Proxy im Rahmen des Climate Bonds Standard. Der Standard umfasst über 8,2 Millionen Quadratmeter, die 101.600 Wohneinheiten repräsentieren, und schafft eine formelle Pipeline für die Grünanleihenfinanzierung kolumbianischer Wohnimmobilien.
- Juni 2026: BancoEstado Chile lancierte die „Hipotecazo”-Kampagne mit FOGAES-gesicherten Hypothekenzinsen ab 3,1 % bei bis zu 90 % Beleihungsauslauf und 30-jährigen Laufzeiten, mit dem Ziel von 12.000 Einheiten im Juni und Juli 2026. Chiles Ministerium für Wohnungsbau und Städtebau führte Subventionsstufen für mittlere Einkommen für Immobilien bis zu 4.000 UF ein, mit 5.000 Kontingentplätzen und Plänen zur Ausweitung im Jahr 2027.
- Juni 2026: Bancolombia verpflichtete sich zu COP 1 Billion (USD 250 Millionen) an Baufinanzierungen für 227 aktive Wohnungsbauprojekte und unterstützte 41.792 in aktiver Entwicklung befindliche Einheiten sowie 51.000 Familien. Weitere COP 4 Billionen (USD 1 Milliarde) wurden für 110 Projekte in der Vorbauphasengenehmigt.


Berichtsumfang des südamerikanischen Wohnhypotheken-Finanzierungsmarktes
Der Südamerika Wohnhypotheken-Finanzierungsmarkt umfasst die Bereitstellung von Wohnhypothekenfinanzierungen durch Banken, Wohnbaufinanzierungsinstitutionen und andere regulierte Kreditgeber an Einzelpersonen und Haushalte für den Kauf, den Bau, die Renovierung oder die Refinanzierung von Wohnimmobilien, die in der Regel durch eine Hypothek oder einen anderen rechtlich durchsetzbaren Anspruch auf die zugrunde liegende Immobilie besichert sind.
Der Bericht über den Südamerika Wohnhypotheken-Finanzierungsmarkt ist segmentiert nach Darlehenszweck (Kauf, Wohnverbesserung/Renovierung, Darlehen gegen Immobiliensicherheit, Sonstige), nach Anbieter (Banken, Wohnbaufinanzierungsgesellschaften, Sonstige), nach Zinssätzen (Fest, Variabel), nach Darlehenslaufzeit (≤10, 11–20, >20 Jahre) und nach Geografie (Brasilien, Argentinien, Kolumbien, Chile, Peru, Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Festzinshypothek |
| Hypothek mit variablem Zinssatz |
| Bis zu 5 Jahre |
| 6–10 Jahre |
| 11–24 Jahre |
| 25–30 Jahre |
| Brasilien |
| Chile |
| Peru |
| Kolumbien |
| Übriges Südamerika |
| Nach Typ | Festzinshypothek |
| Hypothek mit variablem Zinssatz | |
| Nach Laufzeit | Bis zu 5 Jahre |
| 6–10 Jahre | |
| 11–24 Jahre | |
| 25–30 Jahre | |
| Nach Geografie | Brasilien |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Wohnhypothekenfinanzierung in Südamerika an?
Subventionierte Wohnbauprogramme, Wohnungsengpässe, Haushaltsbildung und digitale Kreditvergabe stützen die Nachfrage in der gesamten Region.
Welcher Darlehenszweck führt bei der Wohnhypothekenfinanzierung in Südamerika?
Die Kauffinanzierung führte 2025 mit 68,12 % des Kreditwerts, während Wohnverbesserung/Renovierung bis 2031 voraussichtlich mit einer CAGR von 6,51 % wachsen wird.
Welche Anbieter dominieren die Wohnhypothekenvergabe in Südamerika?
Banken hielten 2025 78,21 % des Kreditwerts, gestützt durch Finanzierungszugang, Kapazität und ihre Rolle bei der Subventionsverteilung.
Warum gewinnen Festzinshypotheken in Südamerika an Relevanz?
Festzinshypotheken werden bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen, da niedrigere Zinssätze und staatliche Garantien die Zahlungssicherheit verbessern.
Welches Land wächst am schnellsten bei der Wohnhypothekenfinanzierung in Südamerika?
Kolumbien wird bis 2031 voraussichtlich mit einer CAGR von 6,85 % expandieren, gestützt durch steigende Wohnungskredite und Baufinanzierungen.
Was schränkt den Hypothekenzugang für Erstkäufer in Südamerika ein?
Hohe Kreditkosten, geringe Kaufkraft, informelle Einkommen und unvollständige Grundbuchunterlagen schränken den Zugang weiterhin ein.
Seite zuletzt aktualisiert am:



