
Tamaño y Participación del Mercado de Financiamiento Hipotecario Residencial en América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 349.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 366.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 480.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.60 % |
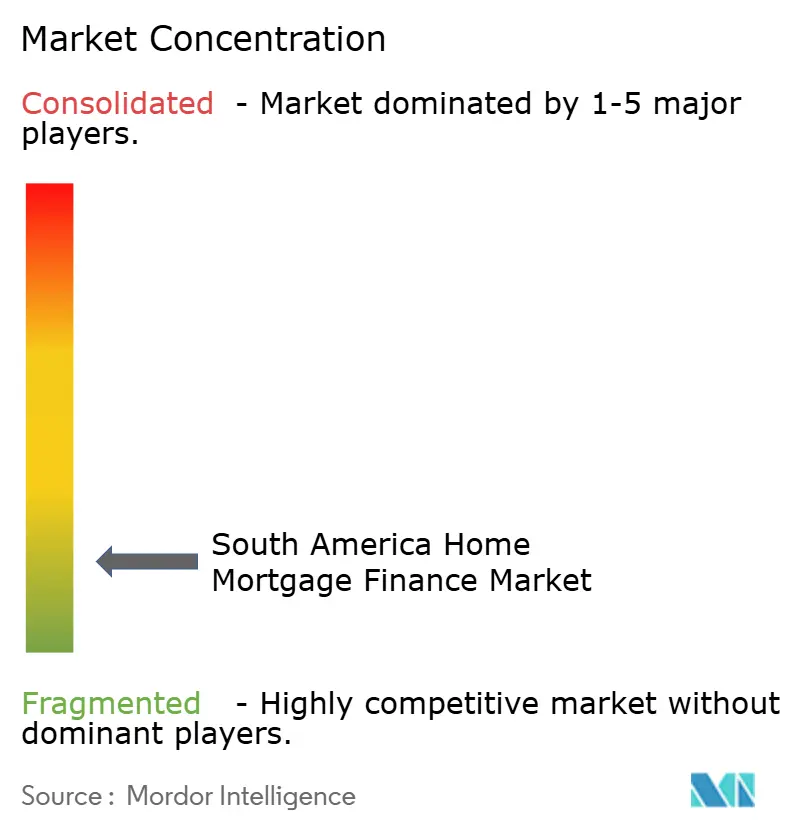
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Financiamiento Hipotecario Residencial en América del Sur por Mordor Intelligence
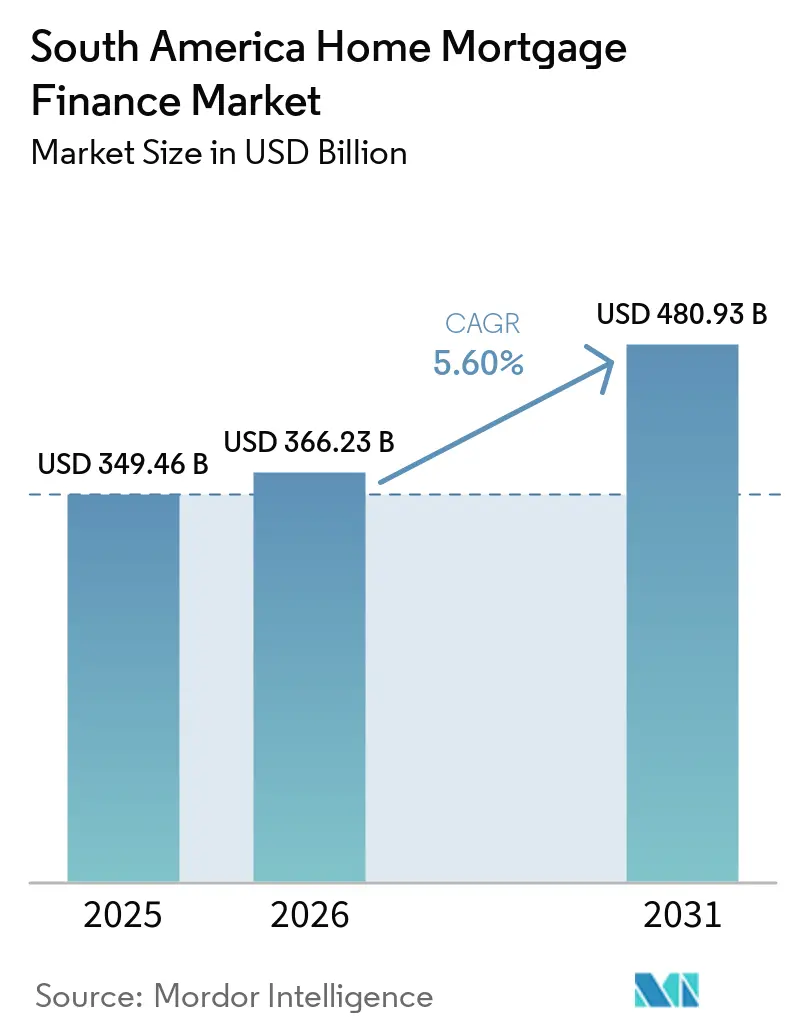
El tamaño del Mercado de Financiamiento Hipotecario Residencial en América del Sur fue valorado en 349,46 mil millones de USD en 2025 y se estima que crecerá desde 366,23 mil millones de USD en 2026 hasta alcanzar los 480,93 mil millones de USD en 2031, a una CAGR del 5,60% durante el período de previsión (2026-2031).
Los programas de vivienda respaldados por el Estado siguen siendo fundamentales para los volúmenes de préstamos, ya que combinan subsidios, garantías y canales de financiamiento dedicados para prestatarios de ingresos más bajos. La persistente escasez de vivienda sostiene la demanda incluso cuando los costos hipotecarios privados limitan el poder adquisitivo de los hogares. La originación digital está ampliando el grupo de solicitantes mediante el uso de datos de transacciones y verificaciones automatizadas de documentos. La competencia es más intensa por encima de los límites de ingresos subsidiados, donde los bancos privados, las empresas de financiamiento de vivienda y los prestamistas digitales buscan prestatarios con perfiles crediticios estables. Las normas de capital y el financiamiento a largo plazo limitado siguen frenando un crecimiento más rápido de los préstamos en gran parte del mercado de financiamiento hipotecario residencial en América del Sur.
Conclusiones Clave del Informe
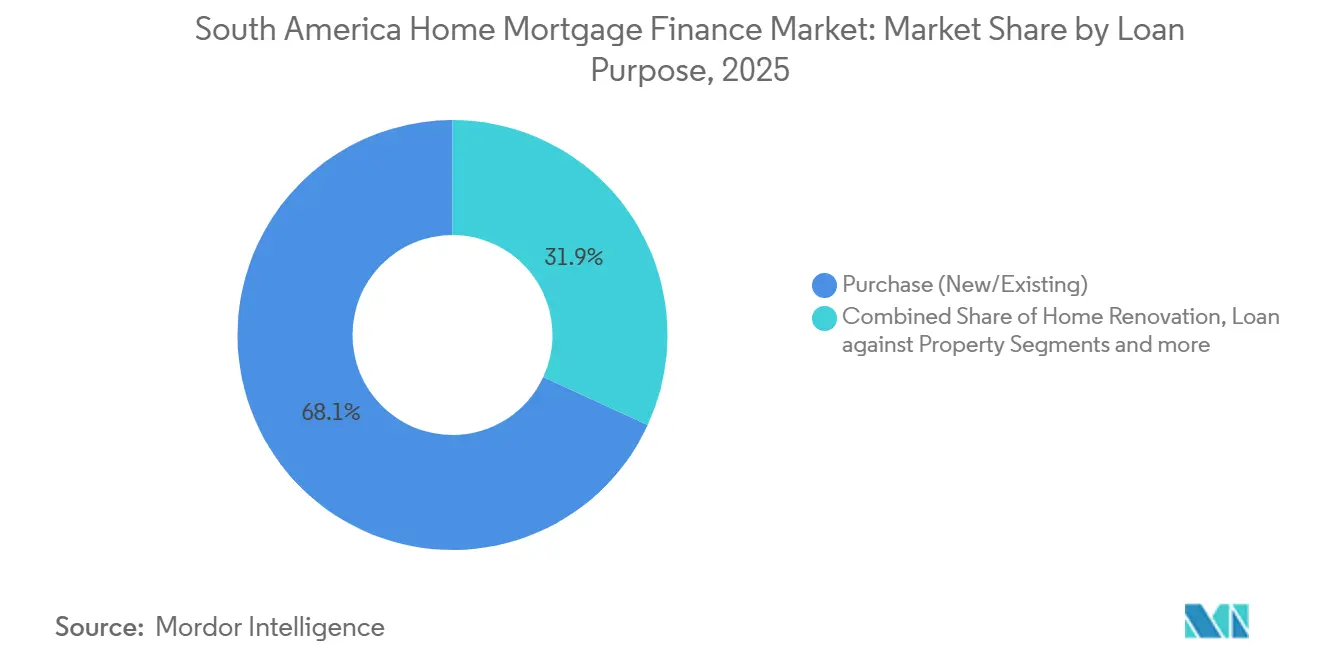
- Por propósito del préstamo, la compra (nueva/existente) representó el 68,12% de la participación del mercado de financiamiento hipotecario residencial en América del Sur en 2025, mientras que se prevé que la mejora del hogar/renovación crezca a una CAGR del 6,51% hasta 2031.
- Por proveedor, los bancos representaron el 78,21% de la participación del mercado de financiamiento hipotecario residencial en América del Sur en 2025, mientras que se prevé que otros (prestamistas digitales, fintechs, cooperativas) crezcan a una CAGR del 7,52% hasta 2031.
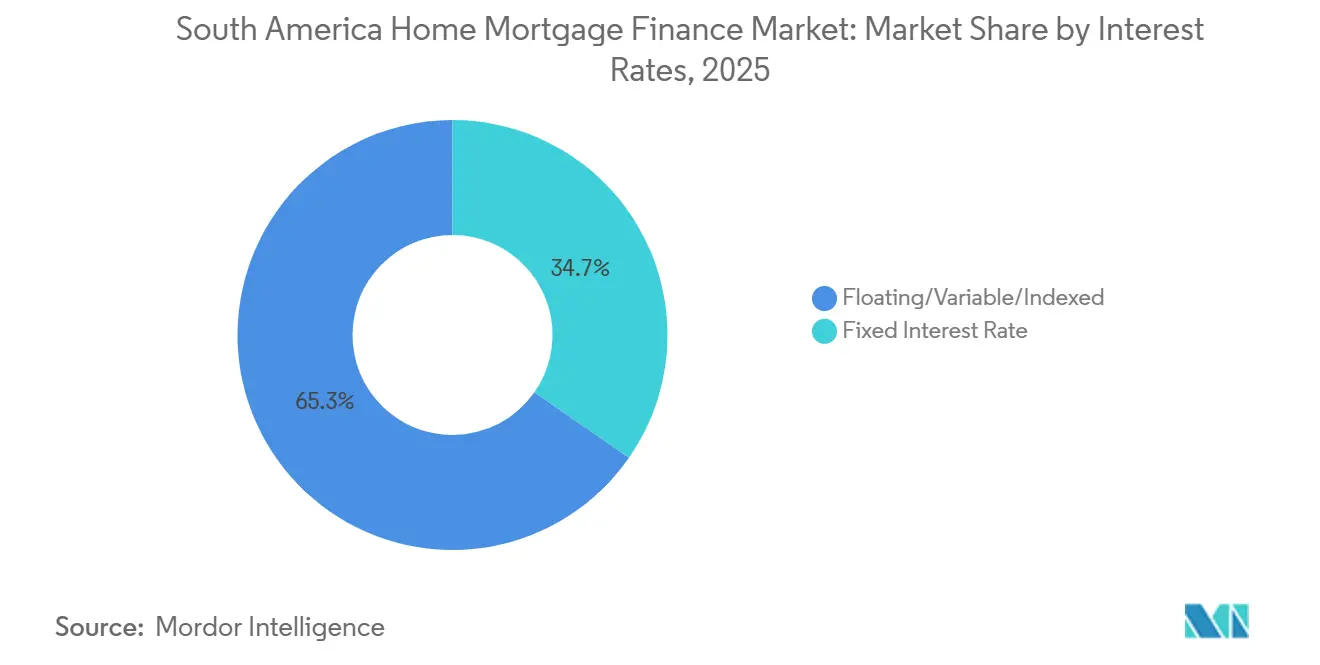
- Por tasa de interés, los productos variables, flotantes e indexados representaron el 65,32% de los saldos vigentes en 2025, mientras que se prevé que las hipotecas a tasa fija crezcan a una CAGR del 6,53% hasta 2031.
- Por plazo del préstamo, los productos con plazo superior a 20 años representaron el 46,53% de los saldos vigentes en 2025, mientras que se prevé que el segmento de 11 a 20 años crezca a una CAGR del 6,51% hasta 2031.
- Por geografía, Brasil representó el 54,34% del volumen regional en 2025, mientras que se prevé que Colombia crezca a una CAGR del 6,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Financiamiento Hipotecario Residencial en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Financiamiento de Vivienda Respaldado por el Gobierno y Programas de Subsidio Hipotecario | +1.3% | Brasil, Colombia, Chile, Perú | Corto plazo (≤ 2 años) |
| Formación de Hogares Urbanos y Déficits de Vivienda Persistentes | +0.8% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Expansión de la Originación Digital de Hipotecas y la Evaluación Crediticia | +0.7% | Brasil, Colombia, Chile, Perú | Mediano plazo (2-4 años) |
| Mejora del Acceso al Crédito para Trabajadores Informales y con Ingresos No Asalariados | +0.5% | Brasil, Perú, Colombia | Largo plazo (≥ 4 años) |
| Desarrollo del Registro de Propiedades e Infraestructura de Garantías | +0.3% | Perú, Brasil, Colombia | Largo plazo (≥ 4 años) |
| Crecimiento de la Demanda de Vivienda en Propiedad y Financiamiento Formal de Vivienda | +0.6% | Regional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Subsidio Respaldados por el Gobierno que Anclan la Demanda de Hipotecas Asequibles
Los programas gubernamentales proporcionan la base de demanda del mercado de financiamiento hipotecario residencial en América del Sur, ya que reducen la brecha entre los ingresos de los hogares y los requisitos de los préstamos formales. Brasil amplió Minha Casa, Minha Vida en abril de 2026 para incluir a familias con ingresos de hasta BRL 13.000 (USD 2.321) mensuales, con límites de propiedad de BRL 600.000 (USD 107.143) bajo la Faixa 4. La expansión combinó BRL 15.000 millones (USD 2.700 millones) del Fondo Social Pre-Sal con recursos del FGTS, dotando al programa de un financiamiento menos dependiente de las decisiones presupuestarias anuales. Caixa Econômica Federal y Banco do Brasil comenzaron a originar préstamos bajo las reglas actualizadas durante la semana de aprobación. El Fondo Mivivienda de Perú reportó un crecimiento del 8,4% en las colocaciones de crédito durante el primer trimestre de 2026 y desembolsó 2.335 préstamos, su mejor resultado trimestral en 3 años. Estos programas también mantienen la suscripción dentro de los sistemas regulatorios formales, lo que apoya la disciplina crediticia al tiempo que amplía el acceso a los prestatarios subsidiados.
Formación de Hogares Urbanos y Déficits Estructurales de Vivienda que Crean una Base de Demanda Duradera
La escasez de vivienda y la formación de nuevos hogares continúan apoyando el mercado de financiamiento hipotecario residencial en América del Sur en los principales centros urbanos de la región. El déficit habitacional de Brasil se situó cerca de 6 millones de unidades en 2025. El déficit de Colombia abarcó al 25,6% de los hogares en 2025, es decir, 4,81 millones de familias, mientras que Chile necesitaba 980.000 viviendas adicionales a principios de 2026. El área metropolitana de Santiago representó el 42% de la necesidad habitacional identificada en Chile. La demanda, por tanto, se extiende más allá de la nueva construcción, ya que los arrendatarios que enfrentan altos costos de vivienda pueden orientarse hacia la propiedad cuando el financiamiento se vuelve más accesible. Esta necesidad crea una base crediticia más estable de lo que sugieren por sí solas las medidas de asequibilidad.
Originación Digital de Hipotecas que Comprime los Plazos de Aprobación y Amplía la Elegibilidad Crediticia
Las herramientas digitales están cambiando el modelo operativo del mercado de financiamiento hipotecario residencial en América del Sur al reducir los tiempos de procesamiento y mejorar el acceso a los datos de los solicitantes. El marco de Finanzas Abiertas de Brasil permite a los prestamistas utilizar información de transacciones autorizadas junto con los documentos de ingresos convencionales. El Decreto 0368 de Colombia permite la comparación en tiempo real de tasas hipotecarias entre 10 bancos, incluidos programas para compradores extranjeros sin residencia. Estos sistemas desplazan la competencia hacia la calidad de los datos, los flujos de trabajo digitales y el tiempo de respuesta, en lugar de depender únicamente de la cobertura de sucursales. BancoEstado lanzó Casaverso en diciembre de 2025, ofreciendo preaprobaciones hipotecarias en línea y conexiones a más de 100 propiedades de 8 promotores. La plataforma planea agregar integración de subsidios, herramientas de ahorro y listados del mercado secundario durante 2026.
Ampliación del Acceso al Crédito para Trabajadores Informales y con Ingresos No Asalariados
La mejora del acceso al financiamiento hipotecario para trabajadores informales y no asalariados podría apoyar la expansión a largo plazo del mercado de financiamiento hipotecario residencial en América del Sur. Una parte significativa del desarrollo habitacional en países como Perú ha ocurrido en terrenos de tenencia informal a través de asentamientos irregulares, lo que crea desafíos para los hogares que buscan financiamiento formal de vivienda[1]Andrés Nahoum et al., "Property Without Law? Why Land Titling and Adverse Possession Do Not Solve the Problem of Informal Property," Iberoamerican Journal of Development Studies, papiro.unizar.es.. Las fuentes de ingresos informales y la documentación de propiedad incompleta o poco clara pueden impedir que prestatarios que de otro modo serían solventes cumplan con los requisitos de elegibilidad hipotecaria convencionales. En Brasil, el marco REURB otorga a los ocupantes elegibles de asentamientos informales un Certificado de Regularización Fundiária, lo que permite convertir los derechos posesorios en derechos de propiedad registrables. El reconocimiento formal de los derechos de propiedad es fundamental para el crédito hipotecario, ya que los prestamistas requieren garantías legalmente ejecutables para registrar y hacer cumplir los gravámenes hipotecarios. En consecuencia, una mayor regularización de la propiedad puede ampliar la elegibilidad de los prestatarios, fortalecer la calidad de las garantías y aumentar la confianza de los prestamistas, apoyando así la formalización y expansión del financiamiento hipotecario en toda la región.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altas Tasas de Interés Hipotecario y Costos de Endeudamiento | -0.9% | Brasil, Colombia, Argentina | Corto plazo (≤ 2 años) |
| Limitaciones de Asequibilidad de la Vivienda y Poder Adquisitivo Limitado de los Hogares | -0.7% | Argentina, Chile, Colombia | Mediano plazo (2-4 años) |
| Propiedad Informal y Documentación Incompleta de Garantías | -0.5% | Perú, Brasil, Colombia | Largo plazo (≥ 4 años) |
| Disponibilidad Limitada de Financiamiento Hipotecario a Largo Plazo | -0.4% | Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Endeudamiento que Restringen la Demanda del Segmento Medio a Pesar de las Reducciones en la Tasa de Política Monetaria
Las altas tasas de interés continúan limitando la porción financiada comercialmente del mercado de financiamiento hipotecario residencial en América del Sur. La tasa de referencia Selic de Brasil se situó en el 14,75% en marzo de 2026, manteniendo las tasas hipotecarias del mercado abierto muy por encima de los productos subsidiados[2]"Relatório de Política Monetária 2026," Banco Central do Brasil, bcb.gov.br.. Colombia fijó su tasa de política monetaria en el 10,25% a principios de 2026, y las tasas hipotecarias no VIS superaron el 11%. El relanzamiento de los créditos UVA en Argentina también permaneció expuesto al riesgo de indexación por inflación y al incierto crecimiento real de los salarios. Chile ofreció un caso contrastante, con tasas hipotecarias que cayeron al 3,98% en abril de 2026. Las diferencias en las tasas dividen a los prestatarios en grupos subsidiados, comercialmente viables y desatendidos, en lugar de crear un entorno de endeudamiento regional uniforme.
Limitaciones de Asequibilidad y Brechas de Ingresos de los Hogares que Restringen el Acceso de los Compradores por Primera Vez
Las presiones de asequibilidad restringen la participación de los compradores por primera vez en el mercado de financiamiento hipotecario residencial en América del Sur, incluso cuando mejora la disponibilidad de crédito. El Instituto Lincoln de Políticas de Suelo identificó los déficits habitacionales, la baja penetración hipotecaria y el aumento de los costos de vivienda por encima de los ingresos como presiones vinculadas en toda América del Sur[3]López et al., "A New Way to Compare Housing Markets in Latin America," Land Lines Magazine, lincolninst.edu.. En Argentina, los hogares necesitaban 22,7 años de ingresos totales para comprar una vivienda promedio, en comparación con un promedio global de 11,2 años. La relación precio-ingreso de Chile fue de 15,6 en 2025. Las plataformas digitales pueden ampliar la elegibilidad, pero no eliminan la presión subyacente sobre los hogares con ingresos disponibles limitados. Los prestamistas deben, por tanto, equilibrar un acceso más amplio con la capacidad de pago y el riesgo crediticio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propósito del Préstamo: El Financiamiento para Compra Domina Mientras el Crédito para Renovación se Acelera
El financiamiento para compra (nueva/existente) representó el 68,12% del tamaño del mercado de financiamiento hipotecario residencial en América del Sur en 2025, ya que los programas públicos dirigen principalmente el apoyo hacia la adquisición de propiedades. Esta estructura convierte las transacciones de compra en el uso principal del crédito hipotecario formal en Brasil, Chile, Perú y Colombia. Se proyecta que la mejora del hogar/renovación crezca a una CAGR del 6,51% hasta 2031, a medida que los propietarios existentes prefieren las mejoras cuando las transacciones de compra son costosas. Las garantías existentes, los menores requisitos de relación préstamo-valor y los períodos de amortización más cortos pueden hacer que el crédito para renovación esté menos expuesto a condiciones de tasas elevadas. El préstamo con garantía hipotecaria, el crédito para construcción y el refinanciamiento siguen siendo usos menores, pero están ganando relevancia junto con las hipotecas primarias.
Bancolombia desembolsó COP 3,7 billones (USD 925 millones) en financiamiento para construcción durante 2025, apoyando 58.000 nuevas unidades de vivienda, de las cuales el 67% fueron viviendas de interés social. Esa actividad apoya la oferta futura de vivienda mientras los compradores individuales obtienen hipotecas para viviendas terminadas. La Ley N.° 14.711/2023 de Brasil simplificó la ejecución extrajudicial de garantías inmobiliarias. Una mejor ejecución puede reducir la incertidumbre jurídica para los productos de segunda hipoteca y de capital inmobiliario. Estos usos siguen siendo más establecidos en los principales centros financieros que en las ciudades más pequeñas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proveedor: Los Bancos Mantienen el Dominio Estructural, pero las Fintechs Están Redefiniendo la Cadena de Originación
Los bancos representaron el 78,21% del tamaño del mercado de financiamiento hipotecario residencial en América del Sur en 2025, respaldados por reservas de capital, financiamiento vinculado al ahorro y su papel en la administración de subsidios gubernamentales. La cartera de vivienda de Caixa Econômica Federal alcanzó BRL 1 billón (USD 178.600 millones) en junio de 2026 tras crecer un 14,2% interanual. Esta escala proporciona una ventaja de financiamiento y distribución que los prestamistas privados no pueden replicar fácilmente. Las empresas de financiamiento de vivienda siguen siendo importantes en Colombia, donde algunos prestatarios no cumplen los requisitos de documentación de ingresos de los bancos comerciales. Se prevé que la categoría Otros, que incluye prestamistas digitales, fintechs y cooperativas, crezca a una CAGR del 7,52% hasta 2031.
Estos proveedores se dirigen a grupos de solicitantes que los grandes prestamistas no siempre atienden de manera eficiente. La participación del mercado de financiamiento hipotecario residencial en América del Sur está evolucionando hacia la evaluación crediticia alternativa a medida que los historiales de transacciones basados en consentimiento se vuelven más disponibles. Los bancos privados están respondiendo con sus propias plataformas hipotecarias digitales y sistemas de procesamiento más rápidos. Bradesco espera que el crédito hipotecario aumente entre un 10% y un 15% en 2026. La originación digital es ahora un requisito operativo fundamental tanto para los bancos establecidos como para los nuevos proveedores.
Por Tasas de Interés: La Prevalencia de la Tasa Variable Oculta una Rotación Estructural hacia Productos de Tasa Fija
Las hipotecas variables, flotantes e indexadas representaron el 65,32% de la participación del mercado de financiamiento hipotecario residencial en América del Sur en 2025, lo que refleja la práctica arraigada de transferir el riesgo de tasa de interés a los prestatarios durante períodos de alta inflación. Se prevé que las hipotecas a tasa fija crezcan a una CAGR del 6,53% hasta 2031, a medida que la flexibilización monetaria, las garantías gubernamentales y la demanda de pagos estables mejoran su atractivo. En Chile, los préstamos en Unidad de Fomento se clasifican habitualmente como productos variables. Sus pagos mantienen una estructura de valor real fijo porque el índice sigue los precios al consumidor con un rezago. Esta distinción es importante al comparar el riesgo de los productos en toda la cartera regional.
BancoEstado ofreció hipotecas respaldadas por FOGAES desde el 3,1% en junio de 2026, con plazos de hasta 30 años. Las garantías estatales pueden ayudar a los prestamistas a ofrecer productos de tasa fija a largo plazo al reducir el riesgo crediticio. Los préstamos UVA de Argentina utilizan capital indexado por inflación con un diferencial nominal fijo. El Banco Central de Argentina permite a los prestatarios extender el plazo del préstamo hasta un 25% cuando la inflación supera el crecimiento salarial en más de un 10%. Las estructuras de los productos, por tanto, responden de manera diferente a la inflación, los ingresos de los hogares y la política monetaria.
Por Plazo del Préstamo: Los Productos de Larga Duración Anclan el Segmento Asequible Mientras el Crédito a Plazo Medio Gana Terreno
Las hipotecas con plazos superiores a 20 años representaron el 46,53% de la participación del mercado de financiamiento hipotecario residencial en América del Sur en 2025, ya que los períodos de amortización más largos reducen los pagos mensuales para los hogares de ingresos bajos y medios. La campaña Hipotecazo de BancoEstado respaldada por FOGAES ofreció plazos de 30 años desde el 3,1% con un pago inicial del 10%. Se proyecta que la categoría de 11 a 20 años crezca a una CAGR del 6,51% hasta 2031. Los préstamos UVA de Argentina, el segmento no VIS de Colombia y el crédito hipotecario denominado en soles de Perú respaldan este rango de plazos. La categoría de 10 años o menos es más pequeña y sirve principalmente para liberaciones de capital, préstamos puente para construcción y refinanciamiento.
Los productos de menor plazo son más sensibles a los movimientos de tasas de interés a corto plazo porque los pagos se reajustan en un período más limitado. La participación del mercado de financiamiento hipotecario residencial en América del Sur está respaldada por una actividad limitada de bonos garantizados y valores respaldados por hipotecas fuera de Brasil. Los bancos, por tanto, retienen muchos activos de larga duración en sus balances. Esto restringe su capacidad de reciclar fondos hacia nuevas operaciones cuando aumenta la demanda. El desarrollo de mercados de capitales más profundos podría aliviar esta restricción de financiamiento sin reemplazar el papel de los bancos.
Análisis Geográfico
Brasil representó el 54,34% de la participación del mercado de financiamiento hipotecario residencial en América del Sur en 2025, respaldado por el financiamiento del FGTS y el programa Minha Casa, Minha Vida. Caixa originó BRL 137.600 millones (USD 24.600 millones) de crédito habitacional durante el primer semestre de 2026, un aumento del 29,3% respecto al primer semestre de 2025. Los préstamos habitacionales financiados por el FGTS aumentaron un 13,9% en el mismo período. Los recursos de ahorro dedicados proporcionan financiamiento estable a largo plazo para el crédito asequible. El crecimiento futuro también depende de la capacidad de esos recursos y del desarrollo del mercado de capitales.
Se proyecta que Colombia crezca a una CAGR del 6,85% hasta 2031, la tasa más rápida entre las geografías regionales. Su cartera de crédito habitacional aumentó un 12,1% interanual en el primer trimestre de 2026, a pesar de un menor inicio de obras de construcción. Bancolombia comprometió COP 1 billón (USD 250 millones) en 227 proyectos habitacionales activos en junio de 2026, apoyando 41.792 unidades en desarrollo. La tasa hipotecaria de Chile alcanzó el 3,98% en abril de 2026, y las ventas residenciales aumentaron un 26,6% interanual en el tercer trimestre de 2025. El crédito hipotecario de Perú creció un 7,6% interanual en julio de 2026, mientras que el 94,4% de las nuevas originaciones estuvieron denominadas en soles[4]"BCR: Mortgage Lending Accelerates in Peru, Up 7.6% Year-on-Year in July 2026," Andina, andina.pe..
Argentina se encuentra en una etapa de recuperación en la participación del mercado de financiamiento hipotecario residencial en América del Sur. El crédito hipotecario financió el 11% de las compras de vivienda en la Ciudad de Buenos Aires en 2026. El gobierno anunció un plan de garantía hipotecaria de ARS 2 billones (USD 1.300 millones) en agosto de 2026 para respaldar los depósitos bancarios a largo plazo y los nuevos préstamos para vivienda. El Resto de América del Sur sigue siendo un mercado con baja penetración debido a la limitada infraestructura del mercado secundario formal y a la amplia prevalencia de la propiedad informal.
Panorama Competitivo
El mercado de financiamiento hipotecario residencial en América del Sur está fragmentado en toda la región. Los prestamistas respaldados por el Estado tienen ventaja en la vivienda asequible porque distribuyen garantías públicas y utilizan canales de financiamiento dedicados. La cartera de vivienda de Caixa alcanzó BRL 1 billón (USD 178.600 millones) en junio de 2026. BancoEstado recibió el reconocimiento de Mejor Prestamista Hipotecario de Chile 2026 por parte de International Banker. Banco de la Nación Argentina representó el 85% de las nuevas originaciones de hipotecas UVA.
Las finanzas verdes diferencian a los prestamistas privados en el mercado de financiamiento hipotecario residencial en América del Sur. La Corporación Financiera Internacional comprometió un préstamo verde de USD 100 millones a Banco Santander Chile en abril de 2025 para la construcción sostenible con certificación EDGE. Davivienda e IDB Invest emitieron el primer bono vinculado a la sostenibilidad de Colombia para vivienda social y sostenible en febrero de 2026, valorado en COP 300.000 millones (USD 75 millones). BCI lanzó el Crédito Hipotecario Verde en julio de 2025 para viviendas con la certificación de eficiencia energética de Chile. Estas medidas conectan los productos hipotecarios con estándares ambientales reconocidos y financiamiento especializado.
La inversión en tecnología está redefiniendo la competencia en el mercado de financiamiento hipotecario residencial en América del Sur. Casaverso de BancoEstado ofrece preaprobaciones digitales y un canal de búsqueda de propiedades. La red de promotores de Bancolombia conecta el financiamiento para construcción con la demanda hipotecaria futura. Los prestamistas digitales y las cooperativas pueden expandirse entre los prestatarios con ingresos informales, mientras que los productos verdes tienen alcance más allá de las ciudades más grandes.
Líderes de la Industria de Financiamiento Hipotecario Residencial en América del Sur
-
Santander
-
Caixa Econômica Federal
-
Banco do Brasil
-
Itaú
-
Bradesco
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El Ministerio de Economía de Argentina anunció un plan de ARS 2 billones (USD 1.300 millones) para reactivar el crédito hipotecario mediante la garantía de depósitos bancarios a largo plazo, permitiendo a las instituciones reguladas otorgar nuevos préstamos para vivienda a tasas estructuradas. El gobierno proyectó que el programa proporcionaría soluciones habitacionales para 17.000 a 18.000 familias adicionales, y Banco Nación continuó liderando el mercado UVA con el 85% de las nuevas originaciones.
- Julio de 2026: La Iniciativa de Bonos Climáticos aprobó el estándar de certificación CASA Colombia, desarrollado por el Consejo Colombiano de Construcción Sostenible, como un indicador reconocido bajo el Estándar de Bonos Climáticos. El estándar cubre más de 8,2 millones de metros cuadrados que representan 101.600 unidades de vivienda, creando una cartera formal para el financiamiento mediante bonos verdes de la vivienda residencial colombiana.
- Junio de 2026: BancoEstado Chile lanzó la campaña «Hipotecazo» ofreciendo tasas hipotecarias respaldadas por FOGAES desde el 3,1% con hasta el 90% de relación préstamo-valor y plazos de 30 años, con el objetivo de 12.000 unidades entre junio y julio de 2026. El Ministerio de Vivienda y Urbanismo de Chile introdujo tramos de subsidio para ingresos medios para propiedades de hasta 4.000 UF, con 5.000 cupos y planes de expansión para 2027.
- Junio de 2026: Bancolombia comprometió COP 1 billón (USD 250 millones) en financiamiento para construcción en 227 proyectos habitacionales activos, apoyando 41.792 unidades en desarrollo activo y 51.000 familias. Se aprobaron COP 4 billones adicionales (USD 1.000 millones) para 110 proyectos en fase de preconstrucción.


Alcance del Informe del Mercado de Financiamiento Hipotecario Residencial en América del Sur
El mercado de financiamiento hipotecario residencial en América del Sur abarca la provisión de financiamiento hipotecario residencial por parte de bancos, instituciones de financiamiento de vivienda y otros prestamistas regulados a personas y hogares para la compra, construcción, renovación o refinanciamiento de propiedades residenciales, generalmente garantizadas por una hipoteca u otro derecho legalmente ejecutable sobre la propiedad subyacente.
El Informe del Mercado de Financiamiento Hipotecario Residencial en América del Sur está segmentado por Propósito del Préstamo (Compra, Mejora del Hogar/Renovación, Préstamo con Garantía Hipotecaria, Otros), por Proveedor (Bancos, Empresas de Financiamiento de Vivienda, Otros), por Tasas de Interés (Fija, Variable), por Plazo del Préstamo (≤10, 11–20, >20 Años) y por Geografía (Brasil, Argentina, Colombia, Chile, Perú, Resto de América del Sur). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Hipoteca de Tasa Fija |
| Hipoteca de Tasa Ajustable |
| Hasta 5 Años |
| 6 - 10 Años |
| 11 - 24 Años |
| 25 - 30 Años |
| Brasil |
| Chile |
| Perú |
| Colombia |
| Resto de América del Sur |
| Por Tipo | Hipoteca de Tasa Fija |
| Hipoteca de Tasa Ajustable | |
| Por Plazo | Hasta 5 Años |
| 6 - 10 Años | |
| 11 - 24 Años | |
| 25 - 30 Años | |
| Por Geografía | Brasil |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de financiamiento hipotecario residencial en América del Sur?
Los programas de vivienda subsidiados, la escasez de vivienda, la formación de hogares y la originación digital respaldan la demanda en toda la región.
¿Qué propósito de préstamo lidera el financiamiento hipotecario residencial en América del Sur?
El financiamiento para compra lideró con el 68,12% del valor de los préstamos en 2025, mientras que se proyecta que la Mejora del Hogar/Renovación crezca a una CAGR del 6,51% hasta 2031.
¿Qué proveedores dominan el crédito hipotecario residencial en América del Sur?
Los bancos representaron el 78,21% del valor de los préstamos en 2025, respaldados por el acceso al financiamiento, la capacidad de capital y su papel en la distribución de subsidios.
¿Por qué las hipotecas a tasa fija están ganando relevancia en América del Sur?
Se proyecta que las hipotecas a tasa fija crezcan a una CAGR del 6,53% hasta 2031, a medida que las tasas más bajas y las garantías gubernamentales mejoran la certeza de los pagos.
¿Qué país está creciendo más rápido en financiamiento hipotecario residencial en América del Sur?
Se prevé que Colombia se expanda a una CAGR del 6,85% hasta 2031, respaldada por el crecimiento del crédito habitacional y el financiamiento para construcción.
¿Qué limita el acceso hipotecario para los compradores de primera vivienda en América del Sur?
Los altos costos de endeudamiento, el débil poder adquisitivo, los ingresos informales y los registros de propiedad incompletos continúan limitando el acceso.
Última actualización de la página el:



