
Tamanho e Participação do Mercado de Fluido de Resfriamento por Imersão para Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 75.10 Milhões de dólares |
| Tamanho do Mercado (2026) | 83.22 Milhões de dólares |
| Tamanho do Mercado (2031) | 121.40 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.84 % |
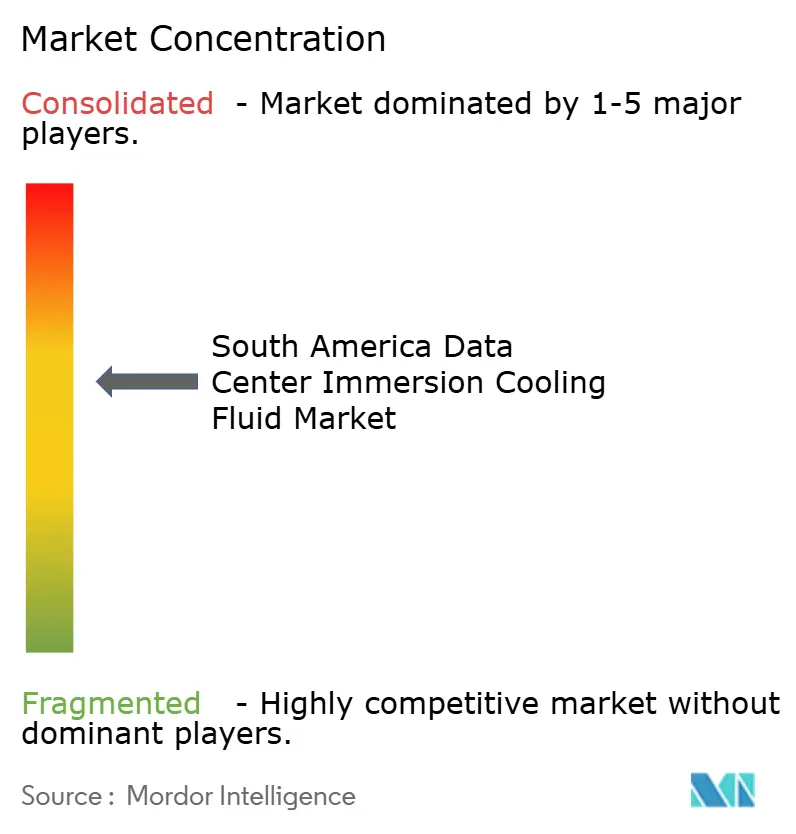
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fluido de Resfriamento por Imersão para Data Centers da América do Sul pela Mordor Intelligence
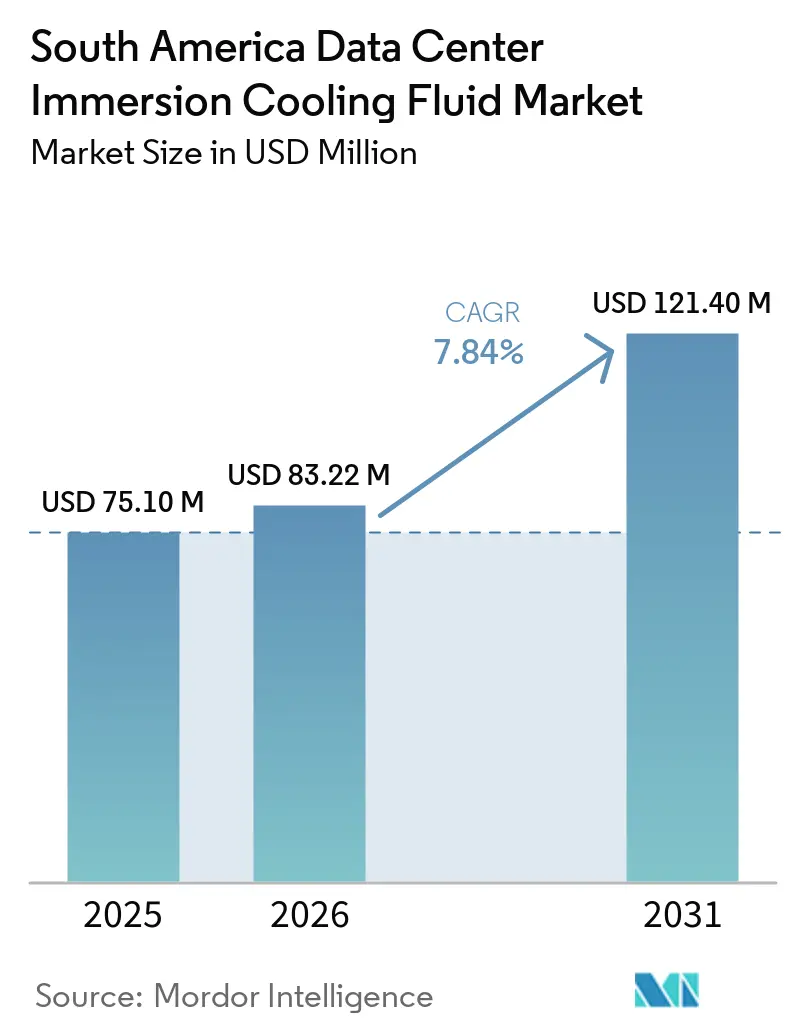
O tamanho do Mercado de Fluido de Resfriamento por Imersão para Data Centers na América do Sul foi avaliado em 75,10 milhões de USD em 2025 e estima-se que cresça de 83,22 milhões de USD em 2026 para atingir 121,40 milhões de USD até 2031, a um CAGR de 7,84% durante o período de previsão (2026-2031).
Essa trajetória evidencia como iniciativas digitais dos setores público e privado, a construção recorde de instalações em hiperescala e metas rigorosas de sustentabilidade estão remodelando o design térmico de data centers na região. Os operadores estão ampliando racks de alta densidade de energia equipados com aceleradores de inteligência artificial e aprendizado de máquina, gerando cargas térmicas que as soluções convencionais de ar não conseguem gerenciar de forma economicamente viável. Grandes aportes de capital ampliam a oportunidade: a Amazon Web Services comprometeu 4 bilhões de USD para capacidade no Chile em maio de 2025, enquanto a Patria Investments criou um veículo de 1 bilhão de USD dedicado a instalações brasileiras. A escassez de água na faixa andina, a inflação dos custos de eletricidade superior a 15% ao ano no Brasil e as crescentes exigências de ESG estão acelerando a migração para meios líquidos que reduzem os índices de eficiência no uso de energia em até 40%.
Principais Conclusões do Relatório
- Por tipo de fluido, o óleo mineral liderou com 56% da participação no mercado de fluido de resfriamento por imersão para data centers na América do Sul em 2025, enquanto os ésteres de base biológica registraram o CAGR mais rápido, de 10,81%, até 2031.
- Por tipo de fase, as soluções monofásicas responderam por 69% do mercado de fluido de resfriamento por imersão para data centers na América do Sul em 2025 e devem crescer a um CAGR de 11,21% até 2031.
- Por tipo de data center, os provedores de serviços em nuvem responderam por 51% da participação na receita em 2025; as instalações de borda e on-premises são previstas como as de crescimento mais rápido, com CAGR de 12,11% até 2031.
- Por setor de usuário final, o segmento de TI/ITES deteve 41% da participação no tamanho do mercado de fluido de resfriamento por imersão para data centers na América do Sul em 2025, enquanto a área de saúde apresenta o maior CAGR projetado de 11,3% até 2031.
Tendências e Perspectivas do Mercado de Fluido de Resfriamento por Imersão para Data Centers da América do Sul
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescimento dos investimentos em hiperescala no Brasil e no Chile | +1.8% | Brasil, Chile, expansão para a Argentina | Médio prazo (2 a 4 anos) |
| Aumento dos preços de eletricidade impulsionando a otimização do custo total de propriedade | +1.1% | Âmbito regional; mais intenso no Brasil e na Argentina | Curto prazo (≤ 2 anos) |
| Escassez de água nas regiões andinas incentivando o resfriamento líquido | +0.9% | Chile, Peru; influência na Colômbia | Longo prazo (≥ 4 anos) |
| Implantações regionais de clusters de IA/ML em fintechs e comércio eletrônico | +0.7% | Brasil, Argentina, Chile | Médio prazo (2 a 4 anos) |
| Incentivos governamentais a data centers verdes | +1.2% | Brasil, Chile; expansão para a Colômbia | Médio prazo (2 a 4 anos) |
| Adoção de ésteres de base biológica de baixo carbono para atender a relatórios de ESG | +0.8% | Adoção inicial no Brasil e no Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Investimentos em Hiperescala no Brasil e no Chile
A Amazon Web Services destinou USD 4 bilhões para infraestrutura no Chile em maio de 2025, enquanto a Scala Data Centers propôs um campus de Cidade de IA de USD 50 bilhões em São Paulo que dependerá de tanques de imersão para resfriar clusters de mais de 40 kW por rack, elevando a demanda por soluções do mercado de fluido de resfriamento por imersão para data centers da América do Sul. A expansão de 200 MW da Tecto, entregue em dezembro de 2024, ilustra ainda mais os benefícios de escala que comprimem os custos de aquisição de fluidos em toda a região.
Aumento dos Preços de Eletricidade Impulsionando a Otimização do Custo Total de Propriedade
As tarifas brasileiras subiram 15% em 2024 e os cortes de subsídios na Argentina apertaram as margens operacionais, levando os operadores a adotar banhos monofásicos que reduzem o consumo de energia dos ventiladores e eliminam as unidades CRAC.[1] A iM Data Centers atingiu um PUE de 1,15 em seu site em Miami utilizando laços diretos ao chip da Accelsius, muito abaixo da média regional de 1,6 para resfriamento a ar, validando os ganhos de custo total de propriedade. A certificação da Shell pela Intel em maio de 2025 garante a confiabilidade do fluido para implementações em larga escala.
Escassez de Água nas Regiões Andinas Incentivando o Resfriamento Líquido
O Google redesenhou seus projetos no Chile depois que as autoridades sinalizaram o estresse hídrico do Atacama, destacando como a imersão elimina 1,8 litros por kWh de demanda de resfriamento.[2] O Peru agora exige relatórios de uso para instalações com mais de 5 MW, e os padrões colombianos de 2025 efetivamente exigem sistemas de circuito fechado, posicionando a adoção do mercado de fluido de resfriamento por imersão para data centers da América do Sul como um mecanismo de conformidade.
Implantações Regionais de Clusters de IA/ML em Fintechs e Comércio Eletrônico
As grades de GPU de detecção de fraudes do MercadoLibre em São Paulo e Buenos Aires operam a 45 kW por rack; a CloudWalk registrou 99,9% de tempo de atividade durante a Black Friday brasileira de 2024 após a transição para gabinetes de imersão, ilustrando a resiliência de desempenho crítica para um setor de fintech com previsão de crescimento de 28% ao ano.[3]
Análise de Impacto das Restrições*
| RESTRIÇÕES | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Produção local limitada de refrigerantes especiais aumentando as importações | –1.8% | Mais elevado no Peru e na Colômbia | Curto prazo (≤ 2 anos) |
| Maior capital inicial versus resfriamento a ar convencional | –1.5% | Mais pronunciado na Argentina e no Peru | Curto prazo (≤ 2 anos) |
| Ausência de normas regionais e organismos de certificação | –1.2% | Âmbito regional | Médio prazo (2 a 4 anos) |
| Incertezas na cadeia de suprimentos em meio a transições regulatórias de PFAS | –0.9% | Impacto global sentido localmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Capital Inicial Versus Resfriamento a Ar Convencional
Os sistemas de imersão podem exigir um gasto inicial 40 a 60% maior em razão de tanques, bombas e monitoramento de fluidos; a depreciação cambial na Argentina e no Peru amplifica o impacto no preço, estendendo os prazos de retorno apesar das economias no longo prazo.
Produção Local Limitada de Refrigerantes Especiais Aumentando os Custos de Importação
A região importa praticamente todo o estoque de ésteres sintéticos e fluorocarbonos. Os preços à vista do R32 chinês saltaram 108% em 2024, elevando os custos entregues em 25 a 35% após a adição de tarifas e frete, um obstáculo para operadores menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fluido: Ésteres de Base Biológica Impulsionam a Transição para a Sustentabilidade
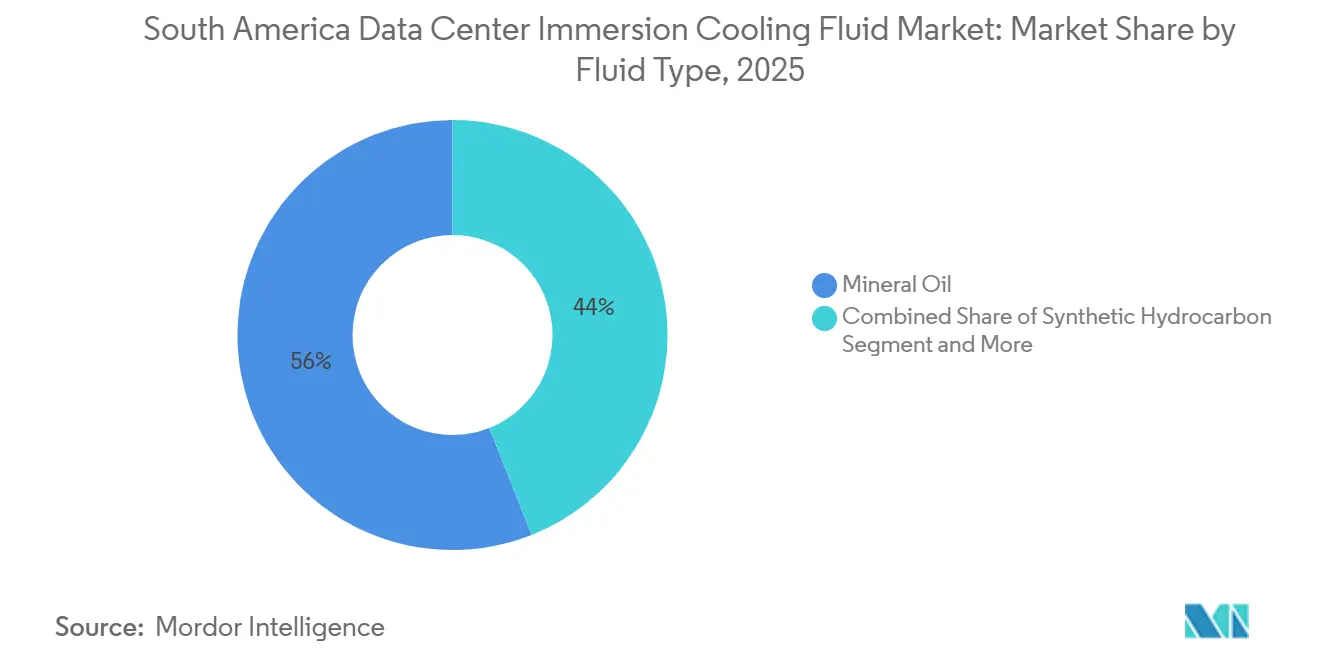
Os ésteres de base biológica estão a caminho de se expandir a um CAGR de 10,81% até 2031, reduzindo a diferença em relação à participação de 56% do óleo mineral em 2025. Produtos como o Envirotemp 360 atendem aos critérios de biodegradabilidade OECD 301B e possuem ponto de fulgor superior a 283 °C, apoiando os relatórios de ESG. O óleo mineral ainda sustenta implantações monofásicas em larga escala devido ao seu baixo custo por litro e compatibilidade comprovada. O piloto Cell-Shield EV da TotalEnergies demonstra que a química de ésteres pode se estender de veículos a racks, ampliando o mercado endereçável.
Sintéticos de segunda linha e fluorocarbonos atendem a nós bifásicos de nicho, mas enfrentam escrutínio em relação a PFAS. O glicol de biopropilenoglicol certificado ISCC-PLUS da Dow ilustra a reorientação dos fornecedores para matérias-primas de baixo carbono, o que tende a influenciar as aquisições no mercado de fluido de resfriamento por imersão para data centers na América do Sul.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Fase: Sistemas Monofásicos Dominam pela Simplicidade Operacional
Os banhos monofásicos capturaram 69% da receita em 2025 e devem manter a dominância com CAGR de 11,21%. O Castrol ON PG25, lançado em dezembro de 2024, tem como alvo os circuitos de resfriamento direto ao chip com baixa viscosidade e compatibilidade de materiais. O CompuZol da Lubrizol adiciona maior capacidade de fluxo de calor, reduzindo incidentes de limitação de desempenho.
A demanda bifásica é estável em hubs extremos de treinamento de inteligência artificial; a Chemours fez parceria com a Navin Fluorine no primeiro trimestre de 2025 para reforçar a capacidade local, sinalizando maturação sem eclipsar a simplicidade monofásica.
Por Tipo de Data Center: Computação de Borda Impulsiona o Crescimento Mais Rápido
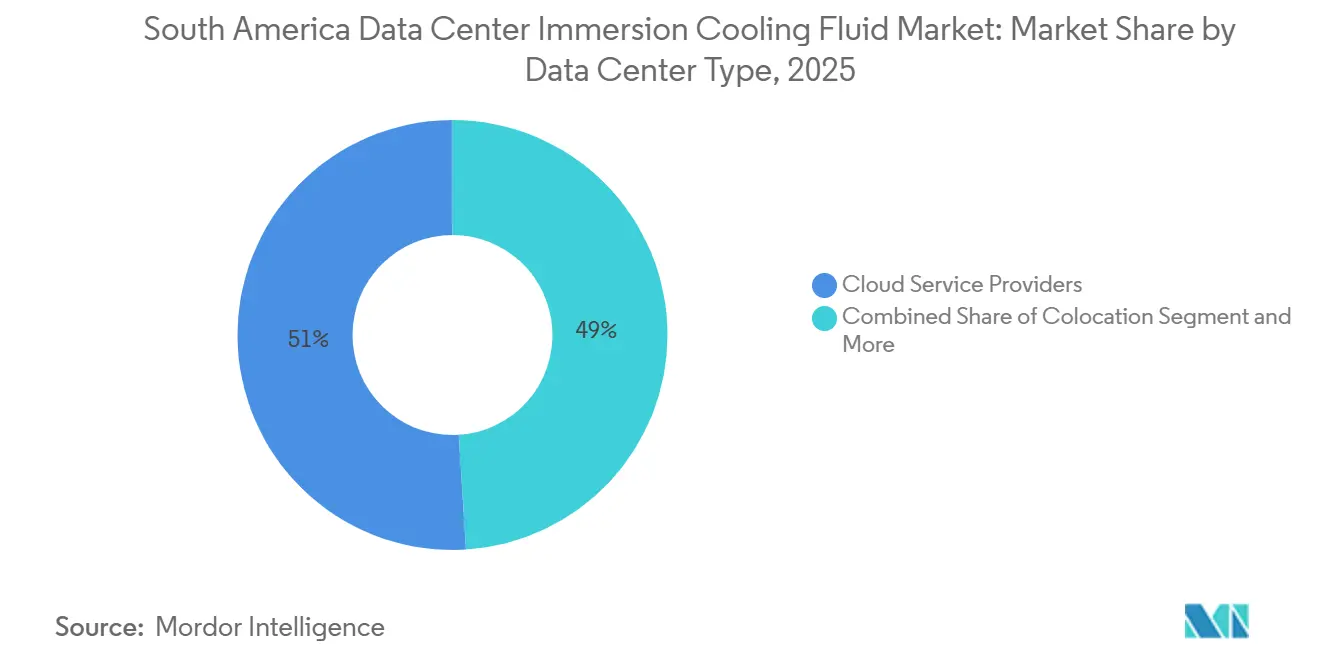
Os provedores de serviços em nuvem detinham 51% em 2025, mas os nós de borda e on-premises registrarão um CAGR de 12,11% à medida que a inferência de inteligência artificial sensível à latência e as regras de soberania de dados se proliferam. Empresas de serviços financeiros que implantam racks acima de 30 kW em locais metropolitanos restritos tratam o resfriamento líquido como um habilitador. A oferta Intelliscale da CyrusOne embala tanques e módulos CDU tanto para footprints em hiperescala quanto em micro-borda.
Os operadores de colocation integram suítes de imersão em campi existentes para atrair inquilinos premium. O mercado de fluido de resfriamento por imersão para data centers na América do Sul abrange, portanto, salas de classe megawatt e instalações containerizadas de 100 kW, criando canais paralelos na cadeia de suprimentos para fluidos a granel e embalados.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Setor de Usuário Final: Saúde Surge como Líder de Crescimento
O segmento de TI/ITES manteve 41% de participação em 2025, mas grupos hospitalares e laboratórios de genômica registrarão um CAGR de 11,3%, impulsionados por diagnósticos baseados em inteligência artificial que elevam a densidade de energia a 50 kW por rack. As cargas de trabalho de modelagem farmacêutica dependem de clocks de GPU sustentados, alcançáveis apenas com resfriamento líquido. Instituições do setor de serviços bancários, financeiros e de seguros adotam tanques para motores de risco em tempo real, enquanto instalações governamentais e de defesa preferem banhos selados para atender aos protocolos de isolamento físico. Estúdios de mídia que renderizam conteúdo em 8K também integram a curva de adoção do mercado de fluido de resfriamento por imersão para data centers na América do Sul, evidenciando a versatilidade térmica entre os diferentes setores.
Análise Geográfica
O Brasil ancora mais da metade das receitas do mercado de fluido de resfriamento por imersão para data centers da América do Sul, graças às isenções fiscais promulgadas em abril de 2025, ao fundo de USD 1 bilhão da Patria Investments e ao projeto de Cidade de IA de São Paulo. O cluster de fintech liderado pelo MercadoLibre e pela CloudWalk sustenta o consumo de referência.
O Chile ocupa o segundo lugar; seu Plano Nacional de Data Centers de USD 2,5 bilhões, somado ao investimento de USD 4 bilhões da AWS, aproveita a liquidez em um cenário com escassez de água, onde a característica de zero consumo hídrico da imersão é fundamental. A lei de segurança cibernética promulgada em janeiro de 2025 localiza a computação, apertando ainda mais a demanda doméstica.
A Argentina e a Colômbia mostram um impulso em estágio inicial. As zonas de livre comércio de Buenos Aires reduzem os impostos de importação sobre fluidos, e o código de eficiência hídrica colombiano de 2025 impulsiona as novas construções em direção ao resfriamento de circuito fechado. O Peru e os mercados secundários permanecem incipientes, mas as iniciativas de digitalização da mineração poderão elevar a adoção da imersão à medida que as densidades de rack crescem.
Cenário Competitivo
O campo de fornecedores é moderadamente fragmentado: as grandes empresas petroquímicas (Shell, Chemours, 3M) fornecem fluidos de base, enquanto os integradores (Submer, Green Revolution Cooling) oferecem implantações completas. A certificação da Shell pela Intel em maio de 2025 eleva a credibilidade multifornecedor. A parceria da Chemours com a Navin Fluorine expande a produção bifásica para proteger contra as transições de PFAS.
A sustentabilidade cria espaço em branco para especialistas em bio-ésteres como a Cargill e a TotalEnergies; a FUCHS entrou no mercado em julho de 2025 com a linha monofásica RENOLIN FECC, aproveitando os canais de lubrificantes para alcançar distribuidores regionais. A Lubrizol visa às necessidades térmicas de veículos elétricos e computação em múltiplos setores. À medida que os clientes migram para contratos de serviço baseados em resultados, os fornecedores que integram o fornecimento de fluidos, monitoramento e recuperação estão posicionados para ganhar participação no mercado de fluido de resfriamento por imersão para data centers da América do Sul.
Líderes do Setor de Fluido de Resfriamento por Imersão para Data Centers da América do Sul
-
3M
-
The Dow Chemical Company
-
Exxon Mobil Corporation
-
Shell plc
-
Cargill, Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2025: A 3M lançou o fluido de engenharia Novec 7300 voltado para racks monofásicos.
- Julho de 2025: A FUCHS apresentou os fluidos RENOLIN FECC 5, FECC 5 SYNTH e FECC 7 para tanques de data centers.
- Junho de 2025: A Chemours elevou a orientação para o segundo trimestre com base na demanda crescente pelo Opteon; a capacidade de Corpus Christi está sendo ampliada.
- Maio de 2025: A AWS confirmou a expansão de USD 4 bilhões no Chile incorporando resfriamento com economia de água.


Escopo do Relatório do Mercado de Fluido de Resfriamento por Imersão para Data Centers da América do Sul
| Óleo Mineral |
| Hidrocarboneto Sintético |
| Fluidos à Base de Fluorocarbono |
| Ésteres de Base Biológica |
| Monofásico |
| Bifásico |
| Provedores de Serviços em Nuvem |
| Colocalização |
| Local Próprio / Corporativo / Borda |
| TI / ITES |
| BFSI |
| Saúde |
| Governo e Defesa |
| Mídia e Entretenimento |
| Outros Usuários Finais |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Fluido | Óleo Mineral |
| Hidrocarboneto Sintético | |
| Fluidos à Base de Fluorocarbono | |
| Ésteres de Base Biológica | |
| Por Tipo de Fase | Monofásico |
| Bifásico | |
| Por Tipo de Data Center | Provedores de Serviços em Nuvem |
| Colocalização | |
| Local Próprio / Corporativo / Borda | |
| Por Setor de Usuário Final | TI / ITES |
| BFSI | |
| Saúde | |
| Governo e Defesa | |
| Mídia e Entretenimento | |
| Outros Usuários Finais | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de fluido de resfriamento por imersão para data centers da América do Sul em 2025?
Está avaliado em 75,3 milhões de USD com uma alta projetada para 121,2 milhões de USD até 2031.
Qual tipo de fluido lidera as implantações atuais?
O óleo mineral detém 56% de participação, embora os ésteres de base biológica estejam crescendo mais rapidamente a um CAGR de 10,81%.
Por que os operadores estão migrando do resfriamento a ar para a imersão?
A imersão reduz o PUE em até 40%, elimina o uso de água e suporta densidades de rack superiores a 40 kW, comuns em cargas de trabalho de IA e fintech.
Qual país oferece o maior suporte político?
O Brasil, graças às isenções fiscais de abril de 2025 e a um Plano Nacional de Data Centers iminente.
Qual segmento crescerá mais rapidamente até 2031?
As instalações de borda e locais próprios estão projetadas para registrar um CAGR de 12,11% à medida que as regras de latência e soberania se proliferam.
Quão fragmentado é o cenário de fornecedores?
Moderadamente fragmentado; os cinco principais detêm aproximadamente 60%, obtendo uma pontuação de concentração de 6.
- Mercado de Fluido de Resfriamento por Imersão de Data Center da África
- Mercado Asiático-Pacífico de Fluido de Refrigeração por Imersão para Data Centers
- Mercado Europeu de Fluido de Refrigeração por Imersão para Data Centers
- Mercado de Fluidos de Resfriamento por Imersão para Data Centers no Oriente Médio
- Mercado Norte-Americano de Fluido de Refrigeração por Imersão para Data Centers
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da América do Sul Procura de instalações de IA na América do Sul, abrangendo tipo de instalação, componente e tier.
- Mercado de Construção de Data Center da América do Sul Construção da América do Sul, dividida por tier.
- Mercado de Redes para Data Centers da América do Sul Rede na América do Sul, dividida por componente, utilizador final e tipo de data center.
- Mercado de Segurança Física para Data Centers da América do Sul Segurança física da América do Sul, dividida por tipo de solução e tipo de serviço.
- Mercado de Energia de Data Center da América do Sul Demanda por sistemas de energia na América do Sul, abrangendo infraestrutura de energia, usuário final e faixa de capacidade de energia.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
