
Tamanho e Participação do Mercado de Resfriamento de Data Centers na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
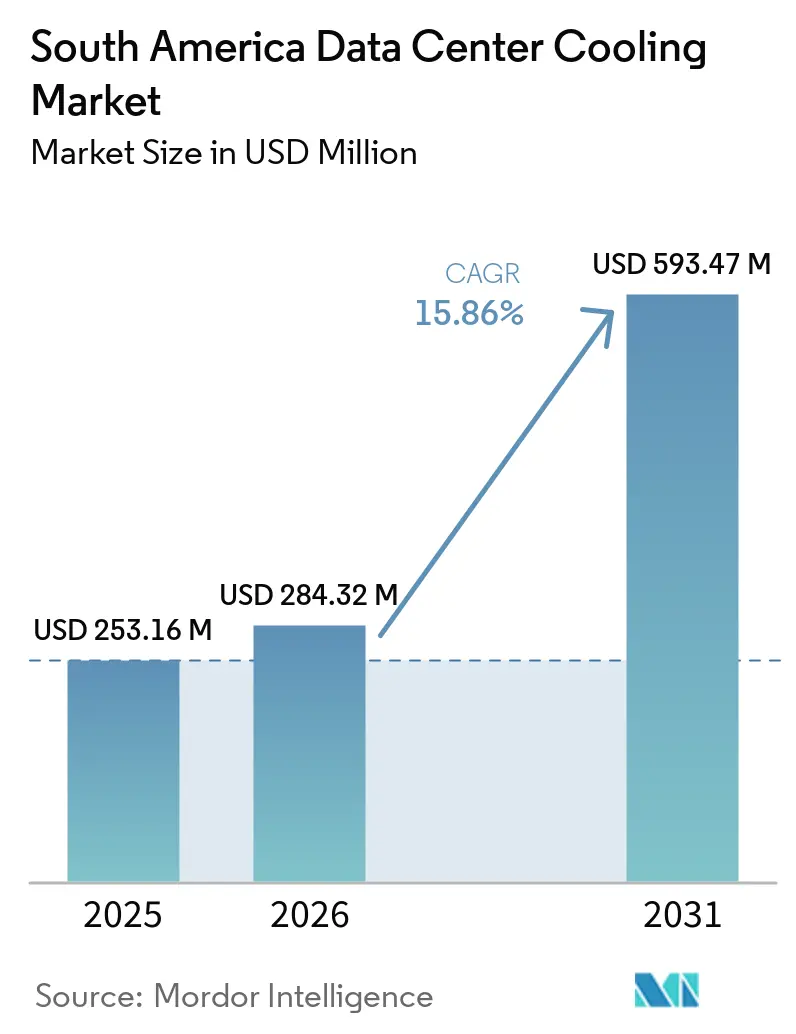
| Tamanho do mercado no ano base (2025) | 253.16 Milhões de dólares |
| Tamanho do Mercado (2026) | 284.32 Milhões de dólares |
| Tamanho do Mercado (2031) | 593.47 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resfriamento de Data Centers na América do Sul por Mordor Intelligence
O tamanho do mercado de resfriamento de data centers na América do Sul foi avaliado em 253,16 milhões de USD em 2025 e estima-se que cresça de 284,32 milhões de USD em 2026 para atingir 593,47 milhões de USD até 2031, a um CAGR de 15,86% durante o período de previsão (2026-2031). O mercado de resfriamento de data centers na América do Sul está sendo moldado pela nova capacidade de hiperescala, pelos requisitos de computação de IA e pela necessidade de gerenciar o calor gerado por racks mais densos. Novos projetos estão tornando o resfriamento preparado para líquido um requisito de projeto mais comum, enquanto os equipamentos baseados em ar permanecem centrais na base instalada. A atenção regulatória à energia renovável, ao uso de água e à eficiência operacional também está aproximando as funções de monitoramento e controle do núcleo do sistema de resfriamento. Fornecedores com estoque local, capacidades de engenharia e cobertura de serviços estão posicionados para se beneficiar à medida que os projetos avançam do planejamento para a construção. O mercado de resfriamento de data centers na América do Sul também apresenta uma oportunidade clara em retrofits, onde os operadores precisam de maneiras práticas de aumentar a densidade dos racks sem substituir toda uma instalação em operação.
Principais Conclusões do Relatório
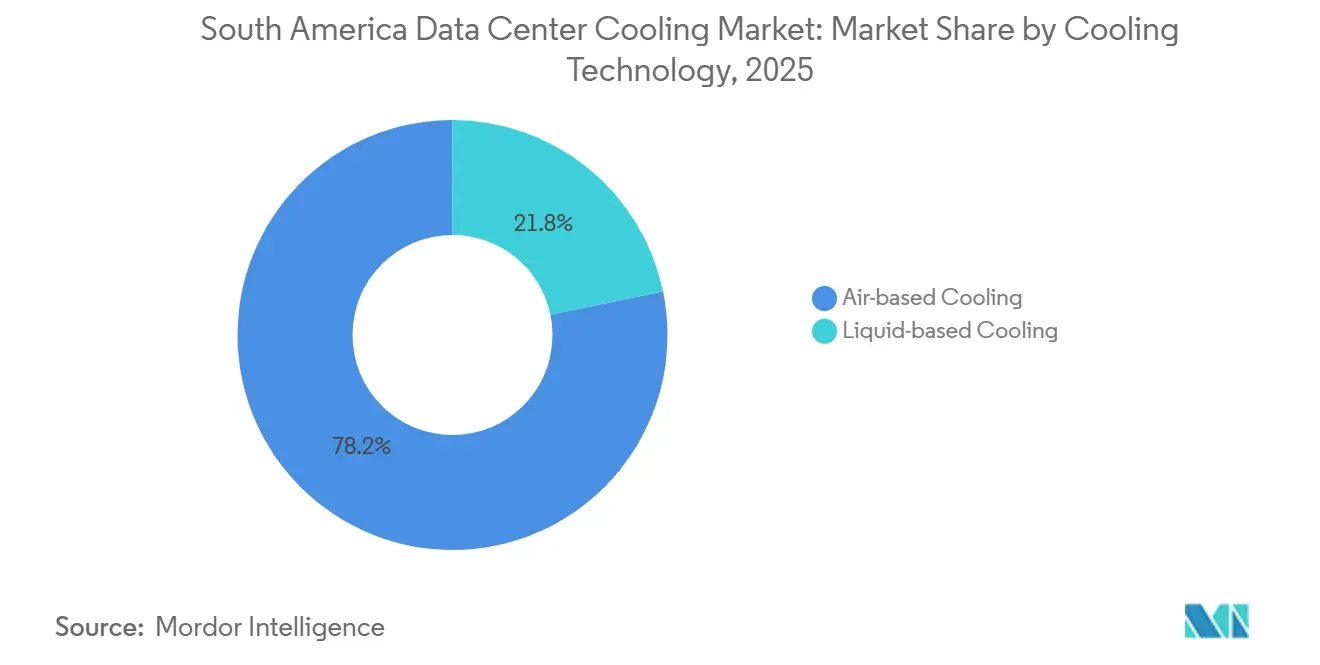
- Por tecnologia de resfriamento, o resfriamento baseado em ar detinha 78,24% da participação do mercado de resfriamento de data centers na América do Sul em 2025, enquanto o resfriamento baseado em líquido tem previsão de crescer a um CAGR de 16,53% até 2031.
- Por componente de resfriamento, as unidades de manipuladores de ar para sala de computadores (CRAH/CRAC) responderam por 33,62% da participação do mercado de resfriamento de data centers na América do Sul em 2025, enquanto o software de controle e monitoramento tem previsão de expandir a um CAGR de 16,38% até 2031.
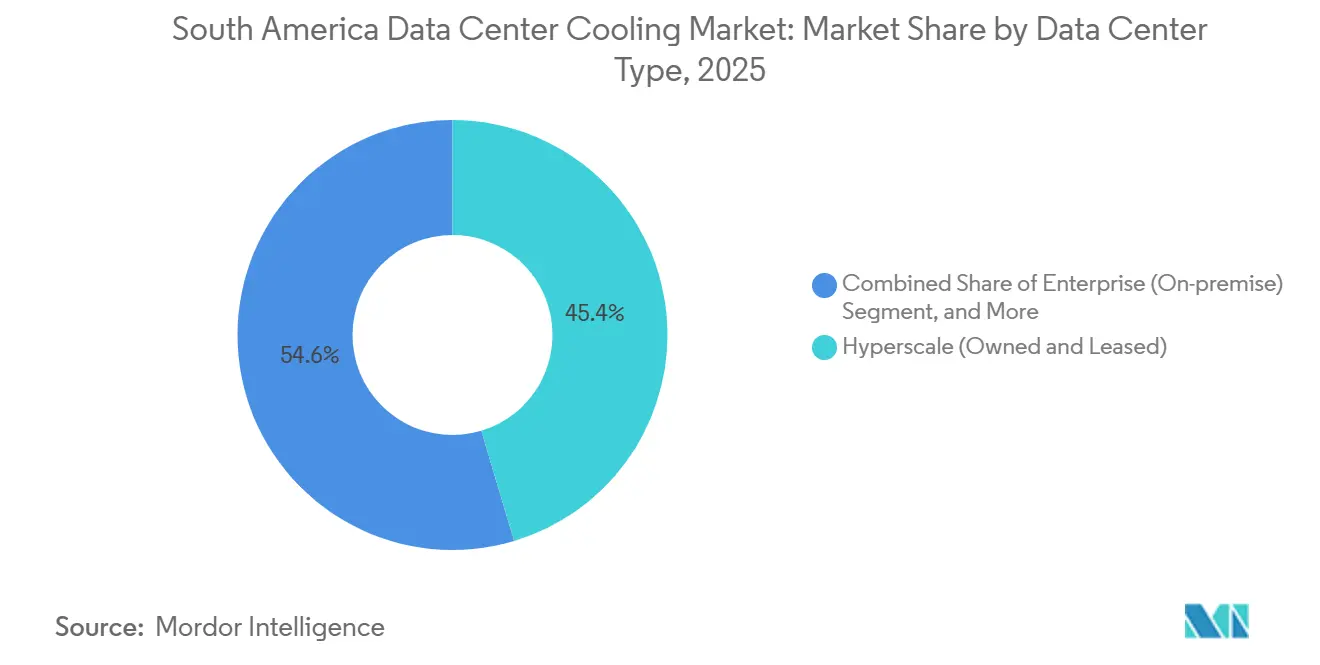
- Por tipo de data center, as instalações de hiperescala detinham 45,36% da participação do mercado de resfriamento de data centers na América do Sul em 2025 e têm previsão de crescer a um CAGR de 16,73% até 2031.
- Por setor de usuário final, TI e telecomunicações responderam por 34,57% da demanda em 2025, enquanto a área de saúde tem previsão de expandir a um CAGR de 16,59% até 2031.
- Por geografia, o Brasil detinha 57,34% da participação do mercado de resfriamento de data centers na América do Sul em 2025, enquanto o Chile tem previsão de crescer a um CAGR de 16,34% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Cargas de Trabalho de Hiperescala e IA | +4.5% | Brasil e Chile como núcleo, com expansão para Colômbia e Argentina | Curto prazo (≤ 2 anos) |
| Investimento em Nuvem, Colocation e Infraestrutura Digital | +3.2% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Mandatos de Eficiência Energética e Sustentabilidade | +2.8% | Brasil nacional, com expansão regulatória para Chile e Colômbia | Médio prazo (2-4 anos) |
| Digitalização, 5G e Implantação de Computação de Borda | +2.1% | Brasil, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Demanda por Retrofit de Resfriamento a Líquido em Instalações Existentes | +1.9% | Corredores metropolitanos de São Paulo e Santiago | Curto prazo (≤ 2 anos) |
| Expansão da Fabricação Local e da Capacidade de Serviços | +1.4% | Brasil nacional, com expansão para Chile e Colômbia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Cargas de Trabalho de Hiperescala e IA
As cargas de trabalho de treinamento e inferência de IA estão alterando os requisitos de resfriamento dos novos data centers em toda a região. Os clusters de GPU impõem maiores exigências ao gerenciamento térmico do que os sistemas empresariais tradicionais, o que torna a infraestrutura preparada para líquido mais relevante no mercado de resfriamento de data centers na América do Sul. A Ascenty iniciou a construção de sua instalação Sumaré 3 em março de 2026, um site de 90 MW otimizado para IA, projetado com resfriamento a líquido direto ao chip e uma arquitetura de resfriamento em circuito fechado com WUE zero.[1] A instalação está programada para entrega no terceiro trimestre de 2027, com uma fase de expansão adicional de 90 MW planejada. Esse tipo de projeto torna a capacidade de resfriamento uma decisão de projeto antecipada, em vez de uma seleção de equipamentos posterior. Também aumenta o valor dos fornecedores capazes de suportar racks de alta densidade, integrar sistemas hidráulicos e comissionar equipamentos em um cronograma de construção exigente. A seleção de equipamentos agora deve levar em conta trajetos de tubulação, carga no piso, acesso para manutenção, detecção de vazamentos, integração de controles e a capacidade de expandir a capacidade sem interromper o ambiente de computação do cliente. Esses requisitos direcionam mais da discussão do projeto para a capacidade de engenharia e o suporte de serviços ao longo da vida útil.
Investimento em Nuvem, Colocation e Infraestrutura Digital
Projetos de nuvem e colocation estão impulsionando o crescimento de programas de aquisição de resfriamento em larga escala no mercado de resfriamento de data centers na América do Sul. A Amazon anunciou em maio de 2025 que planeja investir mais de 4 bilhões de USD para lançar a Região AWS América do Sul Chile até o final de 2026. A região planejada inclui 3 Zonas de Disponibilidade em Santiago, cada uma com infraestrutura independente de energia e resfriamento. A Ascenty também garantiu 150 MW de novos contratos de IA e comprometeu 1,2 bilhão de USD para 4 novos data centers no Brasil. Esses investimentos exigem decisões de resfriamento bem antes de uma instalação começar a operar, o que oferece aos fornecedores uma janela definida para qualificar projetos, estabelecer acordos de fornecimento e planejar o suporte em campo. A concentração de adições de capacidade nos principais hubs também favorece os fornecedores que podem atender a vários projetos a partir de estoques e bases de serviços regionais. Um fornecedor com produto disponível localmente pode reduzir a exposição a atrasos de entrega durante uma janela de construção estreita. O benefício é especialmente importante quando vários projetos exigem equipamentos de resfriamento semelhantes simultaneamente.
Mandatos de Eficiência Energética e Sustentabilidade
Os requisitos de energia e água estão se tornando mais importantes no projeto de resfriamento em todo o mercado de resfriamento de data centers na América do Sul. A Anatel, reguladora de telecomunicações do Brasil, abriu uma consulta pública em 2025 sobre requisitos de avaliação de conformidade para data centers que se integram a redes de telecomunicações. A consulta aborda medições de desempenho de energia, água e carbono, fortalecendo assim o caso operacional para medidores, sensores e software. Sistemas em circuito fechado, resfriadores a seco e projetos diretos ao chip podem ajudar os operadores a alinhar as escolhas de resfriamento com expectativas mais rígidas de uso de água. O requisito de monitorar o desempenho também torna o software de controle parte do modelo operacional, em vez de uma camada opcional. Isso favorece sistemas de resfriamento que combinam equipamentos térmicos com relatórios claros, alertas e dados operacionais. Os operadores podem usar essas funções para identificar mudanças de temperatura, comparar o desempenho do sistema e planejar a manutenção antes que uma condição afete a disponibilidade. Uma melhor visibilidade também ajuda as equipes de instalações a avaliar se os equipamentos estão funcionando conforme o esperado sob cargas de IA variáveis.
Digitalização, 5G e Implantação de Computação de Borda
A digitalização, o 5G e a computação de borda estão estendendo as necessidades de resfriamento para além dos maiores campi de nuvem. Sites menores têm espaço limitado e podem operar em condições menos controladas do que as de um grande salão de data center. Esses ambientes precisam de equipamentos compactos que possam gerenciar o calor de forma confiável sem ocupar área de piso excessiva. O mercado de resfriamento de data centers na América do Sul, portanto, inclui demanda por resfriamento de precisão, sistemas modulares e módulos de resfriamento a líquido menores que podem ser adaptados para locais de borda. As implantações distribuídas também podem criar pedidos de equipamentos mais frequentes e menores do que os grandes projetos de hiperescala. Fornecedores que podem personalizar equipamentos e atendê-los em locais secundários podem ser capazes de competir onde a escala por si só é menos decisiva. Módulos padronizados podem ajudar os operadores a repetir projetos comprovados em vários sites, ao mesmo tempo em que acomodam diferentes climas locais e restrições de construção. Isso pode reduzir o esforço de projeto para programas distribuídos que não justificam uma planta de resfriamento totalmente personalizada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistemas de Resfriamento Avançados | -2.3% | Brasil, Chile, Colômbia | Curto prazo (≤ 2 anos) |
| Restrições de Infraestrutura Relacionadas a Água, Rede Elétrica e Especificidades do Site | -1.8% | Chile, Brasil, Argentina | Médio prazo (2-4 anos) |
| Consumo de Energia do Sistema de Resfriamento | -1.5% | Global, intensificado na América do Sul | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Pessoal Qualificado para Serviços de Resfriamento a Líquido | -1.2% | Principalmente Brasil e Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas de Resfriamento Avançados
O resfriamento a líquido avançado requer mais do que uma única peça de equipamento. Sistemas diretos ao chip, tanques de imersão, bombas, coletores, unidades de distribuição de fluido refrigerante, fluidos compatíveis e serviços de instalação podem aumentar o custo inicial de um projeto. Esse perfil de custo pode atrasar a adoção entre operadores sem o poder de compra de hiperescala. O resultado é um padrão de adoção dividido no mercado de resfriamento de data centers na América do Sul, com grandes projetos orientados para IA avançando mais rapidamente em direção a sistemas a líquido, enquanto muitas instalações empresariais mantêm equipamentos baseados em ar. As instalações existentes de CRAH, CRAC, resfriadores e torres de resfriamento permanecem economicamente viáveis quando as densidades de rack estão dentro de sua faixa operacional prática. A dependência de importações e a disponibilidade local limitada de componentes especializados podem prolongar ainda mais os prazos de entrega e aumentar o capital necessário para expansões em fases. Os operadores podem precisar reservar equipamentos-chave mais cedo no ciclo do projeto para proteger as datas de comissionamento. Essa abordagem pode adicionar complexidade de planejamento quando a capacidade está sendo adicionada em etapas e a carga de TI final permanece incerta.
Restrições de Infraestrutura Relacionadas a Água, Rede Elétrica e Especificidades do Site
A disponibilidade de água, as condições da rede elétrica e as restrições de infraestrutura local afetam as escolhas de projeto de resfriamento em toda a América do Sul. Em Santiago, o estresse hídrico impulsiona maior interesse em projetos adiabáticos e de glicol em circuito fechado do que em abordagens que consomem muita água. A Câmara dos Deputados do Brasil recebeu o Projeto de Lei 2601746/2026 em fevereiro de 2026, propondo normas nacionais para instalação, operação, expansão e descomissionamento de grandes data centers. A proposta inclui restrições ao uso de poços artesianos e aquíferos para resfriamento de data centers. Gargalos na rede elétrica e altos custos de energia podem sobrecarregar ainda mais a economia de projeto e operação de um empreendimento. Essas condições tornam a engenharia específica para o site, os projetos de baixo consumo de água e o planejamento confiável de energia considerações importantes para o mercado de resfriamento de data centers na América do Sul. Um sistema que funciona bem em um local metropolitano pode precisar de um método diferente de rejeição de calor em outro. Os fornecedores de resfriamento devem, portanto, avaliar as condições locais de água, energia, ambiente e acesso a serviços antes de aplicar uma configuração padrão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Resfriamento:
O Resfriamento a Líquido Altera o Mix de Receita PremiumO resfriamento baseado em ar detinha 78,24% da participação do mercado de resfriamento de data centers na América do Sul em 2025. O segmento se beneficia de uma base instalada substancial de unidades CRAH e CRAC, resfriadores, economizadores e torres de resfriamento em instalações de hiperescala, empresariais e de colocation. Os sistemas baseados em ar permanecem práticos para cargas de trabalho que operam abaixo dos níveis de densidade de rack que exigem resfriamento a líquido. A substituição de equipamentos funcionais é frequentemente difícil de justificar antes do fim de sua vida útil. Torres de resfriamento, resfriadores e economizadores continuam a dar suporte a muitas instalações de campus estabelecidas. Os equipamentos de resfriamento de precisão também permanecem relevantes para abrigos de telecomunicações e implantações modulares de borda. Esses usos mantêm uma ampla base instalada para serviços, substituição e atualizações incrementais no mercado de resfriamento de data centers na América do Sul.
O resfriamento baseado em líquido tem previsão de crescer a um CAGR de 16,53% até 2031, a maior taxa entre as tecnologias de resfriamento. Os sistemas diretos ao chip estão ganhando uso inicial em novos desenvolvimentos de hiperescala orientados para IA, enquanto o resfriamento por imersão está sendo considerado para ambientes de IA de propósito específico e zonas de retrofit de alta densidade selecionadas. Os trocadores de calor de porta traseira oferecem um caminho intermediário para instalações que desejam aumentar a densidade sem reconstruir todo o circuito de resfriamento. O setor de resfriamento de data centers na América do Sul, portanto, provavelmente manterá equipamentos de ar em volume, enquanto os sistemas a líquido assumem um papel maior em implantações de alto valor. O resfriamento a líquido pode ter uma receita mais alta por quilowatt e um requisito de serviço maior do que as alternativas baseadas em ar. Fornecedores com portfólios de ar e líquido podem atender tanto instalações existentes quanto novos projetos preparados para IA. Sua capacidade de suportar projetos híbridos é importante porque muitos sites adotarão o resfriamento a líquido em fases, em vez de por meio de uma única conversão completa.
Por Componente de Resfriamento:
O Software de Monitoramento Ganha um Papel Maior no Valor do SistemaAs unidades CRAH e CRAC responderam por 33,62% do segmento de componentes de resfriamento em 2025. Sua posição de liderança reflete seu uso em instalações empresariais e de colocation, não apenas seu papel em novas construções. Resfriadores e unidades de trocadores de calor, torres de resfriamento e resfriadores a seco, e bombas e válvulas formam a infraestrutura física que afasta o calor das cargas de TI. Esses componentes podem atender a sistemas do lado do ar, sistemas do lado do líquido ou projetos híbridos. Bombas e válvulas podem ter um valor unitário mais baixo, mas permanecem essenciais, pois os circuitos hidráulicos requerem manutenção, peças de reposição e controles. O tamanho do mercado de resfriamento de data centers na América do Sul para componentes é sustentado por essa combinação de requisitos de serviço da base instalada e adições de nova capacidade.
O software de controle e monitoramento tem previsão de expandir a um CAGR de 16,38% até 2031. Seu crescimento está ligado às necessidades dos operadores de visibilidade térmica em tempo real, planejamento de energia e relatórios de desempenho. A consulta da Anatel de 2025 sobre avaliação de conformidade de data centers reforça a importância de medir o desempenho relacionado a energia, água e carbono. O Motivair MCDU-70 da Schneider Electric, lançado em janeiro de 2026, inclui o software EcoStruxure para simulação de gêmeo digital, balanceamento de carga adaptativo e monitoramento em tempo real.[2] Essa abordagem de produto agrupa funções de monitoramento com hardware de distribuição de fluido refrigerante. Também torna o software mais diretamente conectado à conformidade e ao desempenho do resfriamento. O setor de resfriamento de data centers na América do Sul pode, portanto, ver os controles se tornarem uma parte recorrente da aquisição de resfriamento, em vez de uma compra discricionária separada. Quando hardware e software são selecionados juntos, os operadores podem estabelecer uma visão operacional mais consistente em toda a cadeia de resfriamento.
Por Tipo de Data Center:
Instalações de Hiperescala Lideram em Tamanho e CrescimentoAs instalações de hiperescala detinham 45,36% da participação do mercado de resfriamento de data centers na América do Sul em 2025 e têm previsão de crescer a um CAGR de 16,73% até 2031. Seu papel de liderança reflete a concentração de investimentos em nuvem, IA e grandes colocation nos principais corredores metropolitanos da região. Os projetos de hiperescala exigem mais capacidade, maior disponibilidade do sistema e um projeto de resfriamento mais rigoroso do que as instalações empresariais menores. Eles também frequentemente precisam de soluções que possam suportar o aumento da densidade de rack ao longo do tempo. As instalações empresariais permanecem uma parte importante da capacidade de resfriamento instalada. No entanto, algumas organizações estão migrando cargas de trabalho para provedores de nuvem pública e colocation em vez de adicionar infraestrutura local. Essa mudança direciona uma parcela maior do novo investimento em resfriamento para ambientes compartilhados e de hiperescala no mercado de resfriamento de data centers na América do Sul.
A planejada Região AWS América do Sul Chile da Amazon e a expansão relacionada à IA da Ascenty ilustram a escala de demanda que os projetos de hiperescala podem criar. Essas instalações precisam de planos coordenados de resfriamento, energia, controles e serviços que possam operar em grande escala. Os contratos de hiperescala podem ser maiores e mais personalizados do que os associados a sites menores. Eles também podem exigir processos de teste e comissionamento mais exigentes. Isso cria um padrão mais elevado para os fornecedores que desejam atender ao segmento. Também dá aos fornecedores estabelecidos com recursos de engenharia regional uma vantagem. O colocation permanece estrategicamente importante porque pode atender à migração de nuvem empresarial e fornecer uma rota para capacidade de hiperescala onde um operador não possui um campus. Isso torna o segmento uma ponte entre clientes menores que precisam de capacidade flexível e grandes inquilinos de nuvem que exigem infraestrutura regional confiável.

Por Setor de Usuário Final:
A Área de Saúde Adiciona Demanda de Crescimento Mais RápidoO setor de TI e telecomunicações detinha 34,57% da demanda de resfriamento por usuário final em 2025. A entrega de conteúdo, as redes centrais de telecomunicações, os serviços em nuvem e as cargas de trabalho de inferência de IA sustentam sua contínua relevância. Mídia e entretenimento, varejo e bens de consumo também requerem capacidade para streaming, pagamentos digitais, comércio eletrônico e plataformas de atendimento ao cliente. Usuários governamentais e institucionais continuam a ampliar suas necessidades de processamento de dados à medida que os serviços públicos se tornam mais digitais. Esses usuários podem permanecer sensíveis a custos e continuar a depender do resfriamento de precisão baseado em ar em muitas implantações. O mercado de resfriamento de data centers na América do Sul continua a depender de TI e telecomunicações, pois esses setores sustentam grande parte da infraestrutura digital da região.
O setor de saúde tem previsão de crescimento a um CAGR de 16,59% de 2026 a 2031. Redes hospitalares, plataformas de tecnologia em saúde, imagens médicas e diagnósticos conectados necessitam de capacidade computacional confiável e alta disponibilidade. A IA aplicada a imagens médicas pode gerar necessidades de processamento com alta geração de calor, superiores às dos data centers de saúde de gerações anteriores. Preocupações com a proteção de dados também podem favorecer a infraestrutura doméstica para cargas de trabalho sensíveis. A autoridade de proteção de dados do Brasil fornece orientação e aplica o marco de proteção de dados pessoais do país. Essas condições sustentam a demanda por resfriamento confiável, monitorado de perto e adequado a operações de missão crítica. Fintech, agritech e análise de dados para mineração também são segmentos de demanda emergentes. O uso crescente de plataformas digitais por esses setores pode ampliar o leque de instalações que necessitam de controle térmico confiável.
Análise Geográfica
Mercado de Resfriamento de Data Centers no Brasil
O Brasil detinha 57,34% da participação no mercado de resfriamento de data centers da América do Sul em 2025. São Paulo continua sendo o principal hub de hiperescala da região, apoiado pela concentração de operadores de nuvem, instalações de colocation e grandes novos planos de data centers. O compromisso de 1,2 bilhões de USD da Ascenty com 4 novos data centers e 150 MW em novos contratos de IA cria um pipeline significativo para aquisição de soluções de resfriamento. O ambiente regulatório do Brasil também está colocando maior ênfase no uso de água, desempenho energético e licenciamento ambiental. O Projeto de Lei 2601746/2026 propõe requisitos nacionais, incluindo limites para retiradas de água de poços artesianos e aquíferos para fins de resfriamento. As instalações de colocation existentes no corredor de São Paulo oferecem uma oportunidade separada de retrofit à medida que os operadores adicionam zonas de resfriamento preparadas para IA. Essa combinação de obras em greenfield e brownfield sustenta o papel central do Brasil no mercado de resfriamento de data centers da América do Sul.
Mercado de Resfriamento de Data Centers no Chile e na Argentina
Prevê-se que o Chile cresça a um CAGR de 16,34% até 2031, a taxa mais rápida entre as geografias regionais. A Amazon planeja investir mais de 4 bilhões de USD para estabelecer a Região AWS América do Sul Chile até o final de 2026.[3] O projeto está planejado com 3 Zonas de Disponibilidade em Santiago e infraestrutura independente de energia e resfriamento. O estresse hídrico em Santiago está direcionando a atenção para sistemas adiabáticos e de circuito fechado com glicol. Essa questão torna a eficiência hídrica um elemento central na seleção de tecnologia de resfriamento para novos projetos. A Argentina possui uma participação menor, mas apresenta demanda contínua por infraestrutura de edge e colocation. A aliança firmada pela Vertiv em outubro de 2025 com o Grupo Datco abrange Argentina e Chile, indicando um esforço comercial para alcançar ambos os países com tecnologias de energia e resfriamento.
Mercado de Resfriamento de Data Centers na América do Sul
A Colômbia e o restante da América do Sul responderam pela demanda regional remanescente em 2025. Bogotá desempenha um papel consolidado na atividade de data centers da Colômbia, e a nova capacidade sustenta a demanda por equipamentos de resfriamento e serviços relacionados. O mercado de resfriamento de data centers da América do Sul no Peru, no Uruguai e em outros países menores está mais estreitamente ligado a sistemas modulares que podem atender a sites de edge e implantações de menor porte. O planejamento de grandes data centers no Uruguai trouxe atenção para as condições de uso de água nas aprovações de projetos de hiperescala. Esse desenvolvimento reforça o foco regional mais amplo em abordagens de resfriamento com menor consumo de água. A rede de fibra planejada conectando Argentina, Chile e Brasil pode ajudar a expandir a atividade de data centers para cidades secundárias ao longo do tempo. Como resultado, os fornecedores regionais precisam de portfólios de produtos que atendam tanto a grandes campi metropolitanos quanto a instalações distribuídas de menor porte.
Cenário Competitivo
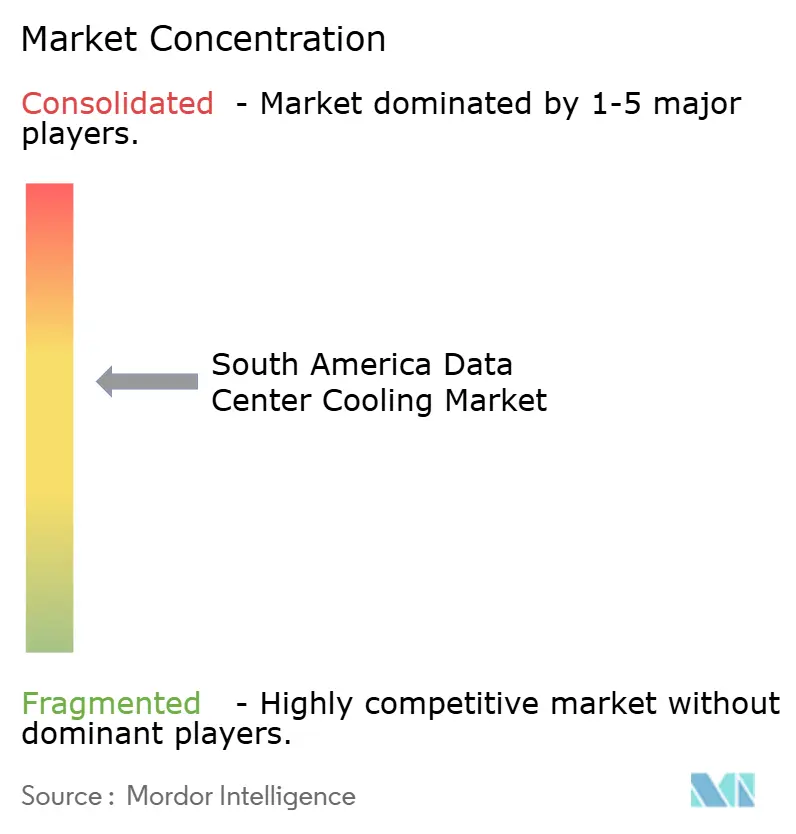
O mercado de resfriamento de data centers na América do Sul tem um nível premium concentrado e um grupo mais amplo de integradores regionais e fornecedores especializados. Vertiv, Schneider Electric, STULZ e Johnson Controls têm posições estabelecidas em resfriamento baseado em ar e híbrido por meio de redes de serviços e relacionamentos com clientes existentes. LiquidStack, Submer Technologies, CoolIT Systems e Asperitas estão buscando posições em resfriamento direto ao chip e por imersão. O mercado de resfriamento de data centers na América do Sul é mais fragmentado fora dos principais corredores de hiperescala, onde revendedores locais e integradores de HVAC competem por projetos menores. As contas de hiperescala têm requisitos de qualificação mais rigorosos porque as soluções de resfriamento devem ser entregues em escala e suportadas sob expectativas de serviço de vários anos.
A Vertiv expandiu seu alcance regional por meio de um acordo de distribuição com a MAXID em abril de 2026. O acordo abrange soluções modulares e escaláveis de energia e resfriamento no Brasil, Peru, Chile, Argentina, Paraguai, Uruguai e Bolívia. Espera-se que a MAXID consolide o estoque no Brasil e no Uruguai para apoiar o fornecimento regional. A Vertiv também lançou o CoolLoop RDHx em março de 2025, um trocador de calor de porta traseira com água gelada classificado para até 80 kW por rack para aplicações de IA e HPC. Essas iniciativas atendem a uma necessidade prática de equipamentos que possam suportar retrofits de alta densidade e melhorar a disponibilidade de produtos. Elas também mostram que o desenvolvimento de canais é uma ferramenta competitiva importante no mercado de resfriamento de data centers na América do Sul. Os parceiros de distribuição podem melhorar o acesso a estoques, suporte técnico local e relacionamentos com empresas de instalação. Isso pode ser tão importante quanto as especificações do produto quando os clientes precisam de equipamentos entregues e comissionados dentro de um cronograma fixo.
A Schneider Electric concluiu a aquisição de uma participação controladora na Motivair em fevereiro de 2025, adicionando capacidades de resfriamento a líquido em unidades de distribuição de fluido refrigerante, trocadores de calor de porta traseira e soluções diretas ao chip. Em janeiro de 2026, a Motivair by Schneider Electric lançou o MCDU-70, uma unidade de distribuição de fluido refrigerante de 2,5 MW que pode escalar para 10 MW e inclui o software EcoStruxure. A ICONIC anunciou no segundo trimestre de 2026 que introduziria tanques de resfriamento por imersão no Brasil e buscaria parcerias de resfriamento direto ao chip.[4] Esses exemplos mostram a competição em torno de produtos de resfriamento a líquido, capacidades de monitoramento e entrega localizada. O mercado de resfriamento de data centers na América do Sul, portanto, provavelmente recompensará os fornecedores que combinam produtos térmicos avançados com serviços regionais confiáveis. Os portfólios de produtos precisam abordar novas implantações a líquido, sistemas de ar existentes e programas de retrofit híbrido. Os fornecedores que podem fornecer equipamentos, controles, suporte técnico e manutenção de longo prazo têm uma base mais ampla sobre a qual competir.
Líderes do Setor de Resfriamento de Data Centers na América do Sul
-
Vertiv Holdings Co
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co. KG
-
Johnson Controls International plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resfriamento de Data Centers na América do Sul Empresas cobertas neste relatório
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Resfriamento de Data Centers na América do Sul
- Abril de 2026: A Vertiv anunciou uma parceria de distribuição com a MAXID para expandir seu portfólio de produtos modulares e escaláveis de energia e resfriamento no Brasil, Peru, Chile, Argentina, Paraguai, Uruguai e Bolívia. A MAXID consolidará estoques no Brasil e no Uruguai para reduzir os prazos de entrega regionais para implantações de resfriamento de IA e HPC.
- Março de 2026: A Ascenty iniciou a construção do Sumaré 3 no Brasil, um data center hiperscala de 90 MW otimizado para IA, projetado para cargas de trabalho de IA em larga escala. O projeto incorpora resfriamento líquido direto ao chip e uma arquitetura de resfriamento em circuito fechado com WUE zero, com entrega prevista para o terceiro trimestre de 2027.
- Fevereiro de 2026: A Câmara dos Deputados do Brasil apresentou o PL 414/2026, propondo normas nacionais para instalação e operação de grandes data centers, incluindo restrições ao uso de água de poços artesianos e aquíferos para resfriamento e licenciamento ambiental obrigatório.
- Janeiro de 2026: A Motivair by Schneider Electric lançou o MCDU-70, uma unidade de distribuição de fluido refrigerante de 2,5 MW que pode escalar até 10 MW e inclui o software EcoStruxure para simulação de gêmeo digital, balanceamento de carga adaptativo e monitoramento em tempo real.
Escopo do Relatório do Mercado de Resfriamento de Data Centers na América do Sul
O mercado de resfriamento de data centers na América do Sul abrange soluções e serviços de resfriamento projetados para manter níveis ideais de temperatura e umidade em data centers em toda a região. O relatório abrange sistemas de resfriamento, incluindo tecnologias de resfriamento baseadas em ar e em líquido, bem como componentes e serviços associados utilizados por operadores de data centers, provedores de colocation, provedores de serviços de nuvem e empresas.
O Relatório do Mercado de Resfriamento de Data Centers na América do Sul é Segmentado por Tecnologia de Resfriamento (Resfriamento Baseado em Ar [Resfriadores e Economizadores, Manipuladores de Ar para Sala de Computadores (CRAHs), Torres de Resfriamento (Diretas, Indiretas e de Dois Estágios) e Outras Tecnologias de Resfriamento Baseadas em Ar] e Resfriamento Baseado em Líquido [Resfriamento por Imersão, Resfriamento Direto ao Chip e Trocadores de Calor de Porta Traseira]), Componente de Resfriamento (Manipuladores de Ar para Sala de Computadores (CRAH/CRAC), Resfriadores e Unidades de Trocadores de Calor, Torres de Resfriamento e Resfriadores a Seco, Bombas e Válvulas e Software de Controle e Monitoramento), Tipo de Data Center (Hiperescala (Próprio e Arrendado), Empresarial (Local) e Colocation), Setor de Usuário Final (TI e Telecomunicações, Varejo e Bens de Consumo, Saúde, Mídia e Entretenimento, Agências Federais e Institucionais e Outros Setores de Usuários Finais) e Geografia (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Resfriamento Baseado em Ar | Resfriadores e Economizadores |
| Manipuladores de Ar para Sala de Computadores (CRAHs) | |
| Torres de Resfriamento (Diretas, Indiretas e de Dois Estágios) | |
| Outras Tecnologias de Resfriamento Baseadas em Ar | |
| Resfriamento Baseado em Líquido | Resfriamento por Imersão |
| Resfriamento Direto ao Chip | |
| Trocadores de Calor de Porta Traseira |
| Manipuladores de Ar para Sala de Computadores (CRAH/CRAC) |
| Resfriadores e Unidades de Trocadores de Calor |
| Torres de Resfriamento e Resfriadores a Seco |
| Bombas e Válvulas |
| Software de Controle e Monitoramento |
| Hiperescala (Próprio e Arrendado) |
| Empresarial (Local) |
| Colocation |
| TI e Telecomunicações |
| Varejo e Bens de Consumo |
| Saúde |
| Mídia e Entretenimento |
| Agências Federais e Institucionais |
| Outros Setores de Usuários Finais |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Tecnologia de Resfriamento | Resfriamento Baseado em Ar | Resfriadores e Economizadores |
| Manipuladores de Ar para Sala de Computadores (CRAHs) | ||
| Torres de Resfriamento (Diretas, Indiretas e de Dois Estágios) | ||
| Outras Tecnologias de Resfriamento Baseadas em Ar | ||
| Resfriamento Baseado em Líquido | Resfriamento por Imersão | |
| Resfriamento Direto ao Chip | ||
| Trocadores de Calor de Porta Traseira | ||
| Por Componente de Resfriamento | Manipuladores de Ar para Sala de Computadores (CRAH/CRAC) | |
| Resfriadores e Unidades de Trocadores de Calor | ||
| Torres de Resfriamento e Resfriadores a Seco | ||
| Bombas e Válvulas | ||
| Software de Controle e Monitoramento | ||
| Por Tipo de Data Center | Hiperescala (Próprio e Arrendado) | |
| Empresarial (Local) | ||
| Colocation | ||
| Por Setor de Usuário Final | TI e Telecomunicações | |
| Varejo e Bens de Consumo | ||
| Saúde | ||
| Mídia e Entretenimento | ||
| Agências Federais e Institucionais | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resfriamento de data centers na América do Sul?
O tamanho do mercado de resfriamento de data centers na América do Sul é estimado em 284,32 milhões de USD em 2026 e tem previsão de atingir 593,47 milhões de USD até 2031 a um CAGR de 15,86%.
O que está impulsionando a demanda por resfriamento de data centers na América do Sul?
As cargas de trabalho de IA, a capacidade de nuvem, o desenvolvimento de colocation e os requisitos mais rígidos de energia e água estão aumentando a demanda por gerenciamento térmico avançado em novas instalações e campi em operação.
Qual tecnologia de resfriamento está crescendo mais rapidamente na América do Sul?
O resfriamento baseado em líquido tem previsão de crescer a um CAGR de 16,53% até 2031, à medida que as cargas de trabalho de IA exigem gerenciamento térmico de maior densidade.
Qual país lidera a demanda regional por resfriamento de data centers?
O Brasil detinha 57,34% da demanda regional em 2025, sustentado pelo papel de São Paulo como um importante hub de nuvem e hiperescala.
Por que o Chile é importante para os fornecedores de resfriamento?
O Chile tem previsão de crescer a um CAGR de 16,34% até 2031, sustentado pelo investimento planejado em infraestrutura da AWS e por projetos de resfriamento que abordam o estresse hídrico.
Qual é o papel do software de monitoramento em um sistema de resfriamento?
O software de controle e monitoramento tem previsão de crescer a um CAGR de 16,38% porque os operadores precisam de dados térmicos em tempo real, relatórios de desempenho, monitoramento de energia e água e registros confiáveis para decisões operacionais diárias.