
Taille et part du marché du refroidissement des centres de données en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 253.16 Millions de dollars américains |
| Taille du Marché (2026) | 284.32 Millions de dollars américains |
| Taille du Marché (2031) | 593.47 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 15.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement des centres de données en Amérique du Sud par Mordor Intelligence
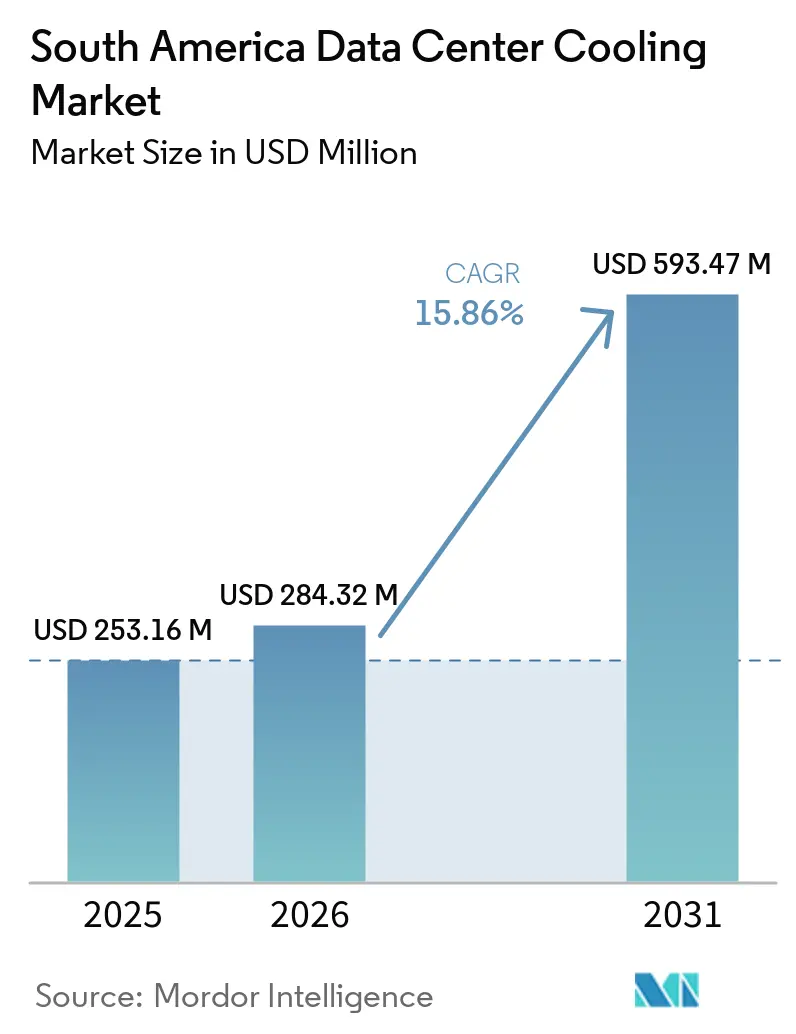
La taille du marché du refroidissement des centres de données en Amérique du Sud était évaluée à 253,16 millions USD en 2025 et devrait croître de 284,32 millions USD en 2026 pour atteindre 593,47 millions USD d'ici 2031, à un CAGR de 15,86 % durant la période de prévision (2026-2031). Le marché du refroidissement des centres de données en Amérique du Sud est façonné par les nouvelles capacités hyperscale, les exigences de calcul de l'IA et la nécessité de gérer la chaleur produite par des baies plus denses. Les nouveaux projets font du refroidissement compatible avec les liquides une exigence de conception plus courante, tandis que les équipements à base d'air restent au cœur du parc installé. L'attention réglementaire portée à l'énergie renouvelable, à l'utilisation de l'eau et à l'efficacité opérationnelle rapproche également les fonctions de surveillance et de contrôle du système de refroidissement central. Les fournisseurs disposant d'un stock local, de capacités d'ingénierie et d'une couverture de services sont bien positionnés pour bénéficier de l'avancement des projets de la phase de planification à celle de la construction. Le marché du refroidissement des centres de données en Amérique du Sud offre également une opportunité claire dans les rénovations, où les opérateurs ont besoin de moyens pratiques pour augmenter la densité des baies sans remplacer l'intégralité d'une installation en exploitation.
Principaux enseignements du rapport
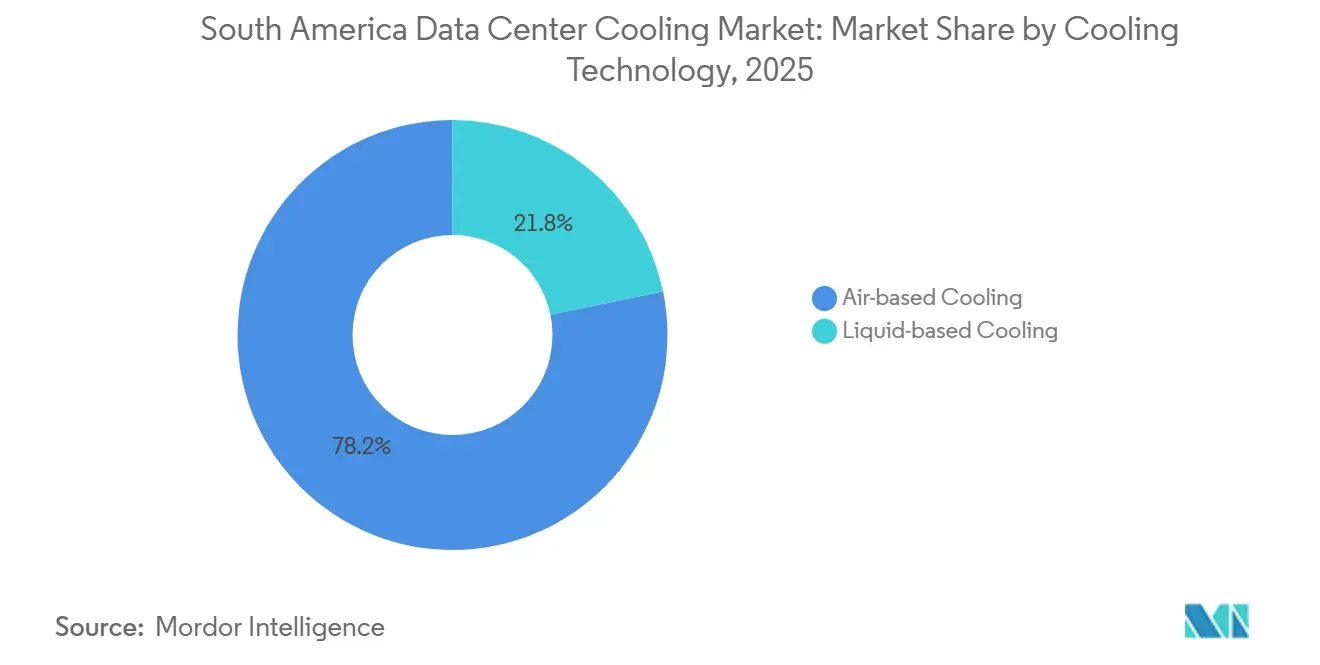
- Par technologie de refroidissement, le refroidissement à base d'air détenait 78,24 % de la part du marché du refroidissement des centres de données en Amérique du Sud en 2025, tandis que le refroidissement à base de liquide devrait croître à un CAGR de 16,53 % jusqu'en 2031.
- Par composant de refroidissement, les unités de traitement d'air de salle informatique (CRAH/CRAC) représentaient 33,62 % de la part du marché du refroidissement des centres de données en Amérique du Sud en 2025, tandis que les logiciels de contrôle et de surveillance devraient se développer à un CAGR de 16,38 % jusqu'en 2031.
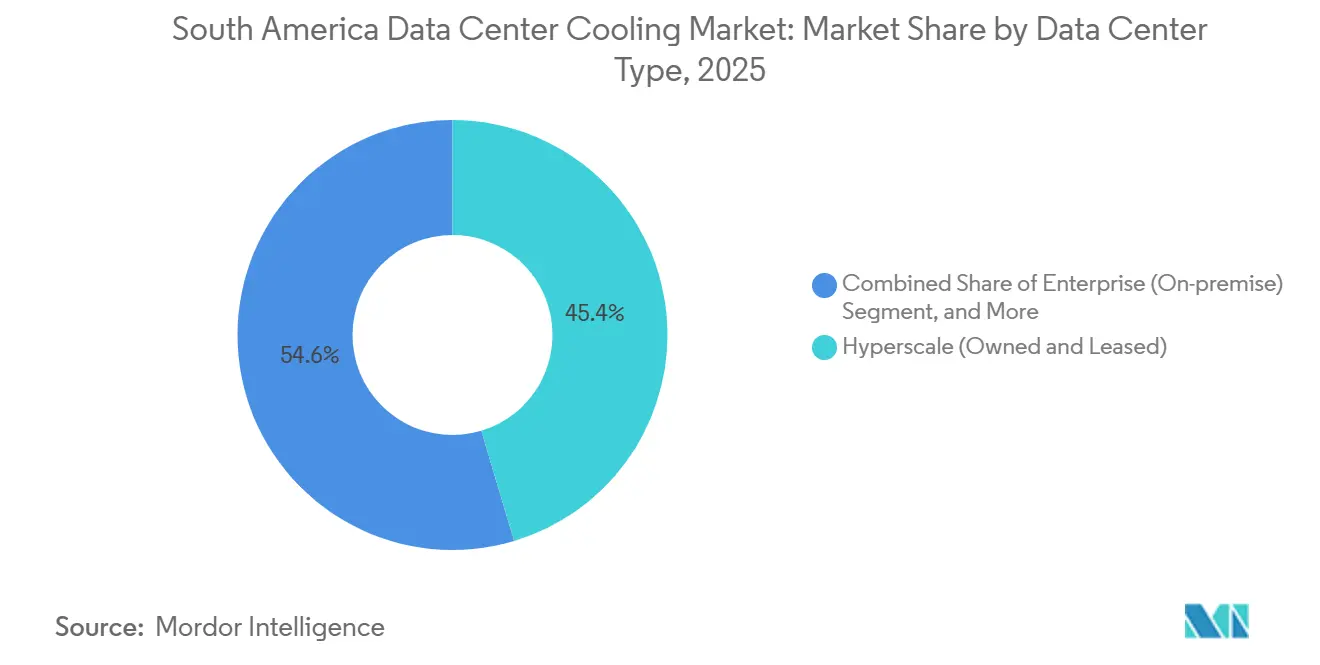
- Par type de centre de données, les installations hyperscale détenaient 45,36 % de la part du marché du refroidissement des centres de données en Amérique du Sud en 2025 et devraient croître à un CAGR de 16,73 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'informatique et les télécommunications représentaient 34,57 % de la demande en 2025, tandis que le secteur de la santé devrait se développer à un CAGR de 16,59 % jusqu'en 2031.
- Par géographie, le Brésil détenait 57,34 % de la part du marché du refroidissement des centres de données en Amérique du Sud en 2025, tandis que le Chili devrait croître à un CAGR de 16,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail hyperscale et IA | +4.5% | Brésil et Chili au cœur, avec des retombées vers la Colombie et l'Argentine | Court terme (≤ 2 ans) |
| Investissement dans le cloud, la colocation et l'infrastructure numérique | +3.2% | Brésil, Chili, Colombie | Moyen terme (2-4 ans) |
| Mandats d'efficacité énergétique et de durabilité | +2.8% | Brésil au niveau national, retombées réglementaires vers le Chili et la Colombie | Moyen terme (2-4 ans) |
| Numérisation, 5G et déploiement de l'informatique en périphérie | +2.1% | Brésil, Colombie, Argentine | Moyen terme (2-4 ans) |
| Demande de rénovation de refroidissement liquide sur sites existants | +1.9% | Corridors métropolitains de São Paulo et Santiago | Court terme (≤ 2 ans) |
| Expansion de la fabrication locale et des capacités de service | +1.4% | Brésil au niveau national, expansion vers le Chili et la Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail hyperscale et IA
Les charges de travail d'entraînement et d'inférence de l'IA modifient les exigences de refroidissement des nouveaux centres de données dans la région. Les grappes de GPU imposent des exigences plus élevées en matière de gestion thermique que les systèmes d'entreprise traditionnels, ce qui rend l'infrastructure compatible avec le refroidissement liquide plus pertinente sur le marché du refroidissement des centres de données en Amérique du Sud. Ascenty a commencé la construction de son installation Sumaré 3 en mars 2026, un site de 90 MW optimisé pour l'IA, conçu avec un refroidissement liquide direct sur puce et une architecture de refroidissement en circuit fermé avec un WUE nul.[1] La livraison de l'installation est prévue au troisième trimestre 2027, avec une phase d'expansion supplémentaire de 90 MW planifiée. Ce type de projet fait de la capacité de refroidissement une décision de conception précoce plutôt qu'une sélection d'équipement ultérieure. Il augmente également la valeur des fournisseurs capables de prendre en charge des baies à haute densité, d'intégrer des systèmes hydrauliques et de mettre en service des équipements selon un calendrier de construction exigeant. La sélection des équipements doit désormais tenir compte des chemins de tuyauterie, de la charge au sol, de l'accès à la maintenance, de la détection des fuites, de l'intégration des contrôles et de la capacité à augmenter la capacité sans interrompre l'environnement de calcul d'un client. Ces exigences orientent davantage la discussion du projet vers la capacité d'ingénierie et le support de service à long terme.
Investissement dans le cloud, la colocation et l'infrastructure numérique
Les projets de cloud et de colocation stimulent la croissance des programmes d'approvisionnement en refroidissement à grande échelle sur le marché du refroidissement des centres de données en Amérique du Sud. Amazon a annoncé en mai 2025 son intention d'investir plus de 4 milliards USD pour lancer la région AWS Amérique du Sud Chili d'ici fin 2026. La région prévue comprend 3 zones de disponibilité à Santiago, chacune dotée d'une infrastructure d'alimentation et de refroidissement indépendante. Ascenty a également sécurisé 150 MW de nouveaux contrats IA et s'est engagé à investir 1,2 milliard USD dans 4 nouveaux centres de données au Brésil. Ces investissements nécessitent des décisions de refroidissement bien avant qu'une installation ne commence à fonctionner, ce qui donne aux fournisseurs une fenêtre définie pour qualifier les conceptions, établir des arrangements d'approvisionnement et planifier le support sur le terrain. La concentration des ajouts de capacité dans les principaux pôles favorise également les fournisseurs capables de servir plusieurs projets à partir de stocks régionaux et de bases de service. Un fournisseur disposant d'un produit disponible localement peut réduire l'exposition aux retards de livraison pendant une fenêtre de construction étroite. Cet avantage est particulièrement important lorsque plusieurs projets nécessitent simultanément des équipements de refroidissement similaires.
Mandats d'efficacité énergétique et de durabilité
Les exigences en matière d'énergie et d'eau deviennent de plus en plus importantes dans la conception du refroidissement sur l'ensemble du marché du refroidissement des centres de données en Amérique du Sud. Le régulateur brésilien des télécommunications, Anatel, a ouvert une consultation publique en 2025 sur les exigences d'évaluation de la conformité pour les centres de données intégrés aux réseaux de télécommunications. La consultation porte sur les mesures de performance énergétique, hydrique et carbone, renforçant ainsi le cas opérationnel pour les compteurs, les capteurs et les logiciels. Les systèmes en circuit fermé, les refroidisseurs secs et les conceptions directes sur puce peuvent aider les opérateurs à aligner leurs choix de refroidissement sur des attentes plus strictes en matière d'utilisation de l'eau. L'obligation de surveiller les performances fait également du logiciel de contrôle une partie intégrante du modèle opérationnel plutôt qu'une couche optionnelle. Cela favorise les systèmes de refroidissement qui combinent des équipements thermiques avec des rapports clairs, des alertes et des données opérationnelles. Les opérateurs peuvent utiliser ces fonctions pour identifier les variations de température, comparer les performances du système et planifier la maintenance avant qu'une condition n'affecte la disponibilité. Une meilleure visibilité aide également les équipes d'installation à évaluer si les équipements fonctionnent comme prévu sous des charges IA variables.
Numérisation, 5G et déploiement de l'informatique en périphérie
La numérisation, la 5G et l'informatique en périphérie étendent les besoins de refroidissement au-delà des plus grands campus cloud. Les sites de plus petite taille disposent d'un espace limité et peuvent fonctionner dans des conditions moins contrôlées que celles d'une grande salle de centre de données. Ces environnements nécessitent des équipements compacts capables de gérer la chaleur de manière fiable sans occuper une surface au sol excessive. Le marché du refroidissement des centres de données en Amérique du Sud comprend donc une demande pour le refroidissement de précision, les systèmes modulaires et les modules de refroidissement liquide plus petits pouvant être adaptés aux sites en périphérie. Les déploiements distribués peuvent également générer des commandes d'équipements plus fréquentes et de plus petite taille que les grands projets hyperscale. Les fournisseurs capables de personnaliser les équipements et de les entretenir sur des sites secondaires peuvent être en mesure de se démarquer là où l'échelle seule est moins décisive. Les modules standardisés peuvent aider les opérateurs à reproduire des conceptions éprouvées sur plusieurs sites tout en s'adaptant aux différents climats locaux et contraintes de construction. Cela peut réduire l'effort de conception pour les programmes distribués qui ne justifient pas une installation de refroidissement entièrement sur mesure.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes de refroidissement avancés | -2.3% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Contraintes d'infrastructure liées à l'eau, au réseau électrique et aux sites spécifiques | -1.8% | Chili, Brésil, Argentine | Moyen terme (2-4 ans) |
| Consommation d'énergie des systèmes de refroidissement | -1.5% | Mondial, intensifié en Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité limitée de personnel qualifié pour le service de refroidissement liquide | -1.2% | Brésil et Chili principalement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes de refroidissement avancés
Le refroidissement liquide avancé nécessite plus qu'un seul équipement. Les systèmes directs sur puce, les cuves d'immersion, les pompes, les collecteurs, les unités de distribution de fluide caloporteur, les fluides compatibles et les services d'installation peuvent augmenter le coût initial d'un projet. Ce profil de coût peut retarder l'adoption parmi les opérateurs ne disposant pas du pouvoir d'achat hyperscale. Il en résulte un schéma d'adoption divisé sur le marché du refroidissement des centres de données en Amérique du Sud, les grands projets orientés IA évoluant plus rapidement vers les systèmes liquides tandis que de nombreuses installations d'entreprise conservent des équipements à base d'air. Les installations existantes de CRAH, CRAC, refroidisseurs et tours de refroidissement restent économiquement viables lorsque les densités de baies se situent dans leur plage de fonctionnement pratique. La dépendance aux importations et la disponibilité locale limitée de composants spécialisés peuvent allonger davantage les délais de livraison et augmenter le capital nécessaire pour les expansions par phases. Les opérateurs peuvent avoir besoin de réserver les équipements clés plus tôt dans le cycle du projet pour protéger les dates de mise en service. Cette approche peut ajouter une complexité de planification lorsque la capacité est ajoutée par étapes et que la charge informatique finale reste incertaine.
Contraintes d'infrastructure liées à l'eau, au réseau électrique et aux sites spécifiques
La disponibilité de l'eau, les conditions du réseau électrique et les contraintes d'infrastructure locales influencent les choix de conception du refroidissement en Amérique du Sud. À Santiago, le stress hydrique suscite un intérêt accru pour les conceptions adiabatiques et en circuit fermé au glycol plutôt que pour les approches à forte consommation d'eau. La Chambre des députés du Brésil a reçu le projet de loi 2601746/2026 en février 2026, proposant des normes nationales pour l'installation, l'exploitation, l'expansion et le déclassement des grands centres de données. La proposition comprend des restrictions sur l'utilisation de puits artésiens et d'aquifères pour le refroidissement des centres de données. Les goulets d'étranglement du réseau électrique et les coûts énergétiques élevés peuvent également peser sur la conception et l'économie opérationnelle d'un projet. Ces conditions rendent l'ingénierie spécifique au site, les conceptions à faible consommation d'eau et la planification fiable de l'alimentation électrique des considérations importantes pour le marché du refroidissement des centres de données en Amérique du Sud. Un système qui fonctionne bien dans un emplacement métropolitain peut nécessiter une méthode de rejet de chaleur différente dans un autre. Les fournisseurs de solutions de refroidissement doivent donc évaluer les conditions locales d'eau, d'alimentation, d'ambiance et d'accès au service avant d'appliquer une configuration standard.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de refroidissement :
le refroidissement liquide modifie la composition des revenus premiumLe refroidissement à base d'air détenait 78,24 % de la part du marché du refroidissement des centres de données en Amérique du Sud en 2025. Le segment bénéficie d'un parc installé substantiel d'unités CRAH et CRAC, de refroidisseurs, d'économiseurs et de tours de refroidissement dans les installations hyperscale, d'entreprise et de colocation. Les systèmes à base d'air restent pratiques pour les charges de travail qui fonctionnent en dessous des niveaux de densité de baies nécessitant un refroidissement liquide. Le remplacement d'équipements fonctionnels est souvent difficile à justifier avant la fin de leur durée de vie utile. Les tours de refroidissement, les refroidisseurs et les économiseurs continuent de soutenir de nombreuses installations de campus établies. Les équipements de refroidissement de précision restent également pertinents pour les abris de télécommunications et les déploiements modulaires en périphérie. Ces usages maintiennent un large parc installé pour le service, le remplacement et les mises à niveau progressives sur le marché du refroidissement des centres de données en Amérique du Sud.
Le refroidissement à base de liquide devrait croître à un CAGR de 16,53 % jusqu'en 2031, ce qui représente le taux le plus élevé parmi les technologies de refroidissement. Les systèmes directs sur puce gagnent une adoption précoce dans les nouveaux développements hyperscale orientés IA, tandis que le refroidissement par immersion est envisagé pour les environnements IA dédiés et certaines zones de rénovation à haute densité sélectionnées. Les échangeurs de chaleur à porte arrière offrent une voie intermédiaire pour les installations souhaitant augmenter la densité sans reconstruire chaque circuit de refroidissement. Le secteur du refroidissement des centres de données en Amérique du Sud devrait donc conserver les équipements à air en volume tandis que les systèmes liquides prennent un rôle plus important dans les déploiements à haute valeur ajoutée. Le refroidissement liquide peut générer des revenus plus élevés par kilowatt et une exigence de service plus importante que les alternatives à base d'air. Les fournisseurs disposant de portefeuilles à la fois air et liquide peuvent répondre aux installations existantes ainsi qu'aux nouveaux projets prêts pour l'IA. Leur capacité à prendre en charge des conceptions hybrides est importante car de nombreux sites adopteront le refroidissement liquide par phases plutôt que par une conversion complète unique.
Par composant de refroidissement :
les logiciels de surveillance prennent une place plus importante dans la valeur du systèmeLes unités CRAH et CRAC représentaient 33,62 % du segment des composants de refroidissement en 2025. Leur position de leader reflète leur utilisation dans les installations d'entreprise et de colocation, et pas seulement leur rôle dans les nouvelles constructions. Les refroidisseurs et les échangeurs de chaleur, les tours de refroidissement et les refroidisseurs secs, ainsi que les pompes et les vannes constituent l'infrastructure physique qui évacue la chaleur des charges informatiques. Ces composants peuvent servir des systèmes côté air, côté liquide ou des conceptions hybrides. Les pompes et les vannes peuvent avoir une valeur unitaire plus faible mais restent essentielles, car les circuits hydrauliques nécessitent une maintenance, des pièces de rechange et des contrôles. La taille du marché du refroidissement des centres de données en Amérique du Sud pour les composants est soutenue par cette combinaison d'exigences de service du parc installé et d'ajouts de nouvelles capacités.
Les logiciels de contrôle et de surveillance devraient se développer à un CAGR de 16,38 % jusqu'en 2031. Leur croissance est liée aux besoins des opérateurs en matière de visibilité thermique en temps réel, de planification de l'alimentation et de rapports de performance. La consultation d'Anatel de 2025 sur l'évaluation de la conformité des centres de données renforce l'importance de mesurer les performances énergétiques, hydriques et liées au carbone. Le Motivair MCDU-70 de Schneider Electric, lancé en janvier 2026, intègre le logiciel EcoStruxure pour la simulation de jumeau numérique, l'équilibrage de charge adaptatif et la surveillance en temps réel.[2] Cette approche produit regroupe les fonctions de surveillance avec le matériel de distribution de fluide caloporteur. Elle rend également le logiciel plus directement lié à la conformité et aux performances de refroidissement. Le secteur du refroidissement des centres de données en Amérique du Sud peut donc voir les contrôles devenir une partie récurrente de l'approvisionnement en refroidissement plutôt qu'un achat discrétionnaire séparé. Lorsque le matériel et le logiciel sont sélectionnés ensemble, les opérateurs peuvent établir une vue opérationnelle plus cohérente sur l'ensemble de la chaîne de refroidissement.
Par type de centre de données :
les installations hyperscale sont en tête en taille et en croissanceLes installations hyperscale détenaient 45,36 % de la part du marché du refroidissement des centres de données en Amérique du Sud en 2025 et devraient croître à un CAGR de 16,73 % jusqu'en 2031. Leur rôle de premier plan reflète la concentration des investissements cloud, IA et de grande colocation dans les principaux corridors métropolitains de la région. Les projets hyperscale nécessitent plus de capacité, une disponibilité système plus élevée et une conception de refroidissement plus rigoureuse que les installations d'entreprise de plus petite taille. Ils ont souvent également besoin de solutions capables de prendre en charge l'augmentation de la densité des baies au fil du temps. Les installations d'entreprise restent une partie importante de la capacité de refroidissement installée. Cependant, certaines organisations transfèrent leurs charges de travail vers des fournisseurs de cloud public et de colocation plutôt que d'ajouter une infrastructure sur site. Ce changement oriente une plus grande partie des nouveaux investissements en refroidissement vers des environnements partagés et hyperscale sur le marché du refroidissement des centres de données en Amérique du Sud.
La région AWS Amérique du Sud Chili planifiée par Amazon et l'expansion liée à l'IA d'Ascenty illustrent l'ampleur de la demande que les projets hyperscale peuvent créer. Ces installations nécessitent des plans de refroidissement, d'alimentation, de contrôle et de service coordonnés pouvant fonctionner à grande échelle. Les contrats hyperscale peuvent être plus importants et plus personnalisés que ceux associés à des sites de plus petite taille. Ils peuvent également nécessiter des processus de test et de mise en service plus exigeants. Cela crée une barre plus haute pour les fournisseurs souhaitant servir ce segment. Cela donne également aux fournisseurs établis disposant de ressources d'ingénierie régionales un avantage. La colocation reste stratégiquement importante car elle peut servir la migration vers le cloud des entreprises et fournir une voie pour la capacité hyperscale là où un opérateur ne possède pas de campus. Cela fait du segment un pont entre les clients plus petits ayant besoin d'une capacité flexible et les grands locataires cloud nécessitant une infrastructure régionale fiable.

Par secteur d'utilisation finale :
le secteur de la santé génère une demande à croissance plus rapideL'informatique et les télécommunications représentaient 34,57 % de la demande de refroidissement des utilisateurs finaux en 2025. La diffusion de contenu, les réseaux cœur de télécommunications, les services cloud et les charges de travail d'inférence d'intelligence artificielle soutiennent leur importance continue. Les médias et le divertissement, le commerce de détail et les biens de consommation nécessitent également des capacités pour la diffusion en continu, les paiements numériques, le commerce électronique et les plateformes clients. Les utilisateurs gouvernementaux et institutionnels continuent d'accroître leurs besoins en traitement de données à mesure que les services publics se numérisent. Ces utilisateurs peuvent rester sensibles aux coûts et continuer à s'appuyer sur le refroidissement de précision à air dans de nombreux déploiements. Le marché du refroidissement des centres de données en Amérique du Sud continue de dépendre de l'informatique et des télécommunications, car elles soutiennent une grande partie de l'infrastructure numérique de la région.
Le secteur de la santé devrait croître à un CAGR de 16,59 % de 2026 à 2031. Les réseaux hospitaliers, les plateformes de technologie de santé, l'imagerie médicale et les diagnostics connectés nécessitent une capacité de calcul fiable et une haute disponibilité. L'intelligence artificielle appliquée à l'imagerie médicale peut générer des besoins de traitement à forte intensité thermique dépassant ceux des centres de données de santé antérieurs. Les préoccupations relatives à la protection des données peuvent également favoriser le développement d'infrastructures nationales pour les charges de travail sensibles. L'autorité brésilienne de protection des données fournit des orientations et assure l'application du cadre national de protection des données personnelles. Ces conditions soutiennent la demande d'un refroidissement fiable, étroitement surveillé et adapté aux opérations critiques. Le fintech, l'agritech et l'analyse des données minières constituent également des bassins de demande émergents. Leur utilisation croissante des plateformes numériques peut élargir l'éventail des installations nécessitant un contrôle thermique fiable.
Analyse géographique
Marché du refroidissement des centres de données au Brésil
Le Brésil détenait 57,34 % de la part de marché du refroidissement des centres de données en Amérique du Sud en 2025. São Paulo demeure le principal hub hyperscale de la région, soutenu par la concentration d'opérateurs cloud, d'installations de colocation et de grands projets de nouveaux centres de données. L'engagement d'Ascenty à hauteur de 1,2 milliard USD pour 4 nouveaux centres de données et 150 MW de nouveaux contrats d'intelligence artificielle crée un pipeline significatif pour les achats de solutions de refroidissement. L'environnement réglementaire brésilien met également davantage l'accent sur l'utilisation de l'eau, la performance énergétique et les autorisations environnementales. Le projet de loi 2601746/2026 propose des exigences nationales, notamment des limites sur les prélèvements d'eau dans les puits artésiens et les aquifères à des fins de refroidissement. Les installations de colocation existantes dans le corridor de São Paulo offrent une opportunité distincte de modernisation, à mesure que les opérateurs ajoutent des zones de refroidissement adaptées à l'intelligence artificielle. Cette combinaison de travaux sur sites vierges et de rénovations de sites existants soutient le rôle central du Brésil sur le marché du refroidissement des centres de données en Amérique du Sud.
Marché du refroidissement des centres de données au Chili et en Argentine
Le Chili devrait croître à un CAGR de 16,34 % jusqu'en 2031, soit le taux le plus rapide parmi les géographies régionales. Amazon prévoit d'investir plus de 4 milliards USD pour établir la région AWS Amérique du Sud Chili d'ici fin 2026.[3] Le projet est planifié avec 3 zones de disponibilité à Santiago et une infrastructure d'alimentation et de refroidissement indépendante. Le stress hydrique à Santiago oriente l'attention vers les systèmes adiabatiques et les systèmes à circuit fermé au glycol. Cette problématique fait de l'efficacité hydrique un élément central dans le choix des technologies de refroidissement pour les nouveaux projets. L'Argentine détient une part plus modeste, mais présente une demande continue en infrastructures de périphérie et de colocation. L'alliance conclue en octobre 2025 entre Vertiv et Grupo Datco couvre l'Argentine et le Chili, témoignant d'un effort commercial visant à desservir ces deux pays avec des technologies d'alimentation et de refroidissement.
Marché du refroidissement des centres de données en Amérique du Sud
La Colombie et le reste de l'Amérique du Sud représentaient la demande régionale restante en 2025. Bogotá joue un rôle établi dans l'activité des centres de données en Colombie, et les nouvelles capacités soutiennent la demande en équipements de refroidissement et services associés. Le marché du refroidissement des centres de données en Amérique du Sud au Pérou, en Uruguay et dans les autres pays de moindre envergure est plus étroitement lié aux systèmes modulaires pouvant desservir des sites de périphérie et des déploiements de plus petite taille. La planification de grands centres de données en Uruguay a attiré l'attention sur les conditions d'utilisation de l'eau dans les approbations de projets hyperscale. Cette évolution soutient l'orientation régionale plus large vers des approches de refroidissement à faible consommation d'eau. Le réseau de fibres optiques prévu reliant l'Argentine, le Chili et le Brésil peut contribuer à étendre l'activité des centres de données aux villes secondaires au fil du temps. En conséquence, les fournisseurs régionaux ont besoin de gammes de produits capables de desservir à la fois les grands campus métropolitains et les installations distribuées de plus petite taille.
Paysage concurrentiel
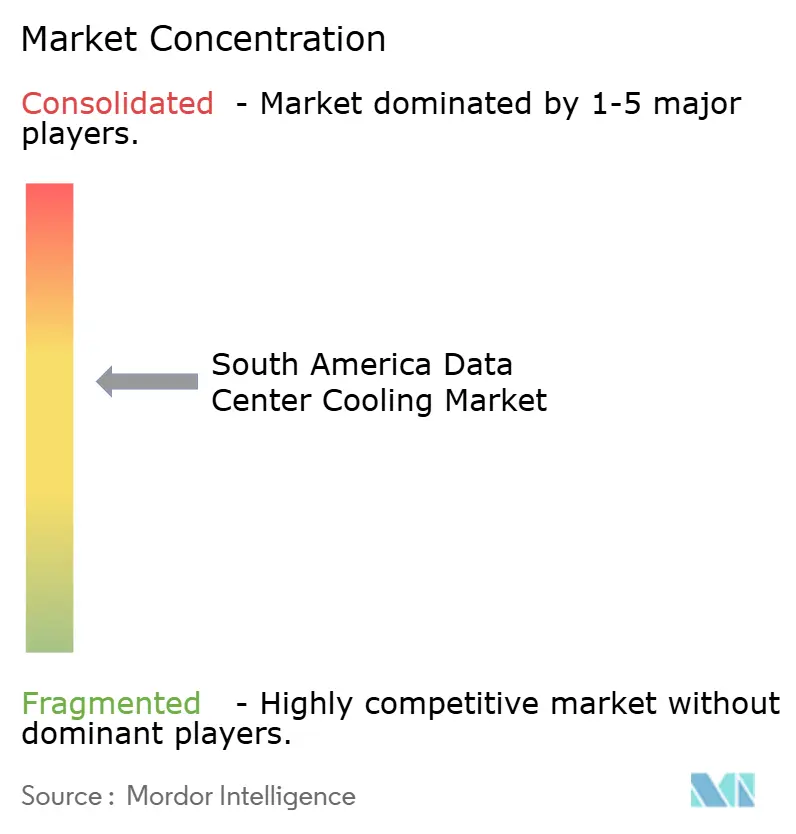
Le marché du refroidissement des centres de données en Amérique du Sud présente un niveau premium concentré et un groupe plus large d'intégrateurs régionaux et de fournisseurs spécialisés. Vertiv, Schneider Electric, STULZ et Johnson Controls ont établi des positions dans le refroidissement à base d'air et hybride grâce à leurs réseaux de service existants et leurs relations clients. LiquidStack, Submer Technologies, CoolIT Systems et Asperitas cherchent à se positionner dans le refroidissement direct sur puce et par immersion. Le marché du refroidissement des centres de données en Amérique du Sud est plus fragmenté en dehors des principaux corridors hyperscale, où les revendeurs locaux et les intégrateurs CVC se disputent les projets de plus petite taille. Les comptes hyperscale ont des exigences de qualification plus strictes car les solutions de refroidissement doivent être livrées à grande échelle et soutenues dans le cadre d'attentes de service pluriannuelles.
Vertiv a élargi sa portée régionale grâce à un accord de distribution avec MAXID en avril 2026. L'accord couvre des solutions d'alimentation et de refroidissement modulaires et évolutives au Brésil, au Pérou, au Chili, en Argentine, au Paraguay, en Uruguay et en Bolivie. MAXID devrait consolider les stocks au Brésil et en Uruguay pour soutenir l'approvisionnement régional. Vertiv a également lancé le CoolLoop RDHx en mars 2025, un échangeur de chaleur à porte arrière à eau glacée évalué jusqu'à 80 kW par baie pour les applications IA et HPC. Ces initiatives répondent à un besoin pratique d'équipements pouvant prendre en charge les rénovations à haute densité et améliorer la disponibilité des produits. Elles montrent également que le développement des canaux de distribution est un outil concurrentiel important sur le marché du refroidissement des centres de données en Amérique du Sud. Les partenaires de distribution peuvent améliorer l'accès aux stocks, le support technique local et les relations avec les entreprises d'installation. Cela peut être aussi important que les spécifications du produit lorsque les clients ont besoin d'équipements livrés et mis en service dans un délai fixe.
Schneider Electric a finalisé l'acquisition d'une participation majoritaire dans Motivair en février 2025, ajoutant des capacités de refroidissement liquide couvrant les CDU, les échangeurs de chaleur à porte arrière et les solutions directes sur puce. En janvier 2026, Motivair by Schneider Electric a lancé le MCDU-70, une unité de distribution de fluide caloporteur de 2,5 MW pouvant évoluer jusqu'à 10 MW et intégrant le logiciel EcoStruxure. ICONIC a annoncé au deuxième trimestre 2026 qu'il introduirait des cuves de refroidissement par immersion au Brésil et rechercherait des partenariats de refroidissement direct sur puce.[4] Ces exemples illustrent la concurrence autour des produits de refroidissement liquide, des capacités de surveillance et de la livraison localisée. Le marché du refroidissement des centres de données en Amérique du Sud devrait donc récompenser les fournisseurs qui associent des produits thermiques avancés à un service régional fiable. Les portefeuilles de produits doivent répondre aux nouveaux déploiements liquides, aux systèmes à air existants et aux programmes de rénovation hybrides. Les fournisseurs capables de proposer des équipements, des contrôles, un support technique et une maintenance à long terme disposent d'une base plus large sur laquelle se démarquer.
Leaders du secteur du refroidissement des centres de données en Amérique du Sud
-
Vertiv Holdings Co
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co. KG
-
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du refroidissement des centres de données en Amérique du Sud Entreprises couvertes dans ce rapport
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
Développements industriels récents dans Marché du refroidissement des centres de données en Amérique du Sud
- Avril 2026 : Vertiv a annoncé un partenariat de distribution avec MAXID afin d'étendre son portefeuille de produits d'alimentation et de refroidissement modulaires et évolutifs au Brésil, au Pérou, au Chili, en Argentine, au Paraguay, en Uruguay et en Bolivie. MAXID consolidera ses stocks au Brésil et en Uruguay afin de réduire les délais d'approvisionnement régionaux pour les déploiements de refroidissement destinés à l'intelligence artificielle et au calcul haute performance.
- Mars 2026 : Ascenty a entamé la construction de Sumaré 3 au Brésil, un centre de données hyperscale de 90 MW optimisé pour l'intelligence artificielle et conçu pour les charges de travail d'IA à grande échelle. Le projet intègre un refroidissement liquide direct sur puce et une architecture de refroidissement en circuit fermé à WUE nul, avec une livraison prévue au troisième trimestre 2027.
- Février 2026 : La Chambre des députés du Brésil a introduit le PL 414/2026, proposant des normes nationales pour l'installation et l'exploitation des grands centres de données, incluant des restrictions sur les prélèvements d'eau dans les puits artésiens et les aquifères à des fins de refroidissement, ainsi qu'une obligation d'obtenir une autorisation environnementale.
- Janvier 2026 : Motivair by Schneider Electric a lancé le MCDU-70, une unité de distribution de fluide caloporteur de 2,5 MW pouvant être portée à 10 MW, intégrant le logiciel EcoStruxure pour la simulation par jumeau numérique, l'équilibrage de charge adaptatif et la surveillance en temps réel.
Périmètre du rapport sur le marché du refroidissement des centres de données en Amérique du Sud
Le marché du refroidissement des centres de données en Amérique du Sud englobe les solutions et services de refroidissement conçus pour maintenir des niveaux optimaux de température et d'humidité dans les centres de données de la région. Le rapport couvre les systèmes de refroidissement, notamment les technologies de refroidissement à base d'air et à base de liquide, ainsi que les composants et services associés utilisés par les opérateurs de centres de données, les fournisseurs de colocation, les fournisseurs de services cloud et les entreprises.
Le rapport sur le marché du refroidissement des centres de données en Amérique du Sud est segmenté par technologie de refroidissement (refroidissement à base d'air [refroidisseurs et économiseurs, unités de traitement d'air de salle informatique (CRAH), tours de refroidissement (directes, indirectes et à deux étages), et autres technologies de refroidissement à base d'air], et refroidissement à base de liquide [refroidissement par immersion, refroidissement direct sur puce et échangeurs de chaleur à porte arrière]), composant de refroidissement (unités de traitement d'air de salle informatique (CRAH/CRAC), refroidisseurs et échangeurs de chaleur, tours de refroidissement et refroidisseurs secs, pompes et vannes, et logiciels de contrôle et de surveillance), type de centre de données (hyperscale (propriété et location), entreprise (sur site) et colocation), secteur d'utilisation finale (informatique et télécommunications, commerce de détail et biens de consommation, santé, médias et divertissement, agences fédérales et institutionnelles, et autres secteurs d'utilisation finale) et géographie (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Refroidissement à base d'air | Refroidisseurs et économiseurs |
| Unités de traitement d'air de salle informatique (CRAH) | |
| Tours de refroidissement (directes, indirectes et à deux étages) | |
| Autres technologies de refroidissement à base d'air | |
| Refroidissement à base de liquide | Refroidissement par immersion |
| Refroidissement direct sur puce | |
| Échangeurs de chaleur à porte arrière |
| Unités de traitement d'air de salle informatique (CRAH/CRAC) |
| Refroidisseurs et échangeurs de chaleur |
| Tours de refroidissement et refroidisseurs secs |
| Pompes et vannes |
| Logiciels de contrôle et de surveillance |
| Hyperscale (propriété et location) |
| Entreprise (sur site) |
| Colocation |
| Informatique et télécommunications |
| Commerce de détail et biens de consommation |
| Santé |
| Médias et divertissement |
| Agences fédérales et institutionnelles |
| Autres secteurs d'utilisation finale |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par technologie de refroidissement | Refroidissement à base d'air | Refroidisseurs et économiseurs |
| Unités de traitement d'air de salle informatique (CRAH) | ||
| Tours de refroidissement (directes, indirectes et à deux étages) | ||
| Autres technologies de refroidissement à base d'air | ||
| Refroidissement à base de liquide | Refroidissement par immersion | |
| Refroidissement direct sur puce | ||
| Échangeurs de chaleur à porte arrière | ||
| Par composant de refroidissement | Unités de traitement d'air de salle informatique (CRAH/CRAC) | |
| Refroidisseurs et échangeurs de chaleur | ||
| Tours de refroidissement et refroidisseurs secs | ||
| Pompes et vannes | ||
| Logiciels de contrôle et de surveillance | ||
| Par type de centre de données | Hyperscale (propriété et location) | |
| Entreprise (sur site) | ||
| Colocation | ||
| Par secteur d'utilisation finale | Informatique et télécommunications | |
| Commerce de détail et biens de consommation | ||
| Santé | ||
| Médias et divertissement | ||
| Agences fédérales et institutionnelles | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du refroidissement des centres de données en Amérique du Sud ?
La taille du marché du refroidissement des centres de données en Amérique du Sud est estimée à 284,32 millions USD en 2026 et devrait atteindre 593,47 millions USD d'ici 2031 à un CAGR de 15,86 %.
Qu'est-ce qui stimule la demande de refroidissement des centres de données en Amérique du Sud ?
Les charges de travail IA, la capacité cloud, le développement de la colocation et des exigences plus strictes en matière d'énergie et d'eau augmentent la demande de gestion thermique avancée dans les nouvelles installations et les campus en exploitation.
Quelle technologie de refroidissement connaît la croissance la plus rapide en Amérique du Sud ?
Le refroidissement à base de liquide devrait croître à un CAGR de 16,53 % jusqu'en 2031, car les charges de travail IA nécessitent une gestion thermique à plus haute densité.
Quel pays est en tête de la demande régionale de refroidissement des centres de données ?
Le Brésil détenait 57,34 % de la demande régionale en 2025, soutenu par le rôle de São Paulo en tant que principal pôle cloud et hyperscale.
Pourquoi le Chili est-il important pour les fournisseurs de solutions de refroidissement ?
Le Chili devrait croître à un CAGR de 16,34 % jusqu'en 2031, soutenu par l'investissement prévu dans l'infrastructure AWS et des conceptions de refroidissement qui tiennent compte du stress hydrique.
Quel rôle joue le logiciel de surveillance dans un système de refroidissement ?
Les logiciels de contrôle et de surveillance devraient croître à un CAGR de 16,38 % car les opérateurs ont besoin de données thermiques en temps réel, de rapports de performance, de surveillance de l'énergie et de l'eau, et d'enregistrements fiables pour les décisions opérationnelles quotidiennes.