
Marktgröße und Marktanteile des Rechenzentrumskühlung-Markts in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 253.16 Millionen US-Dollar |
| Marktgröße (2026) | 284.32 Millionen US-Dollar |
| Marktgröße (2031) | 593.47 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.86 % |
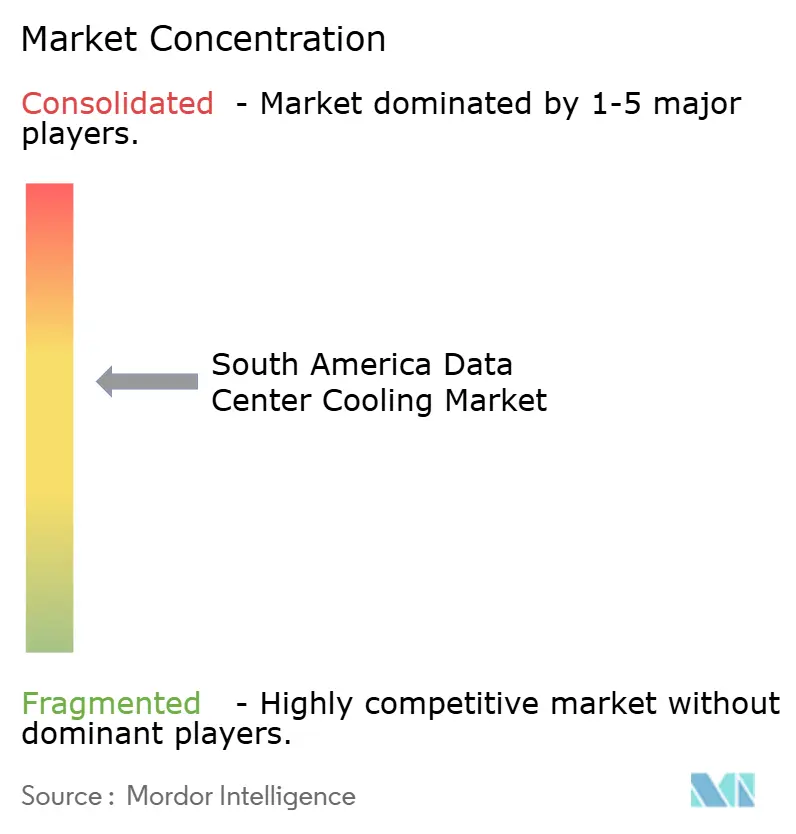
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Rechenzentrumskühlung-Markts in Südamerika von Mordor Intelligence
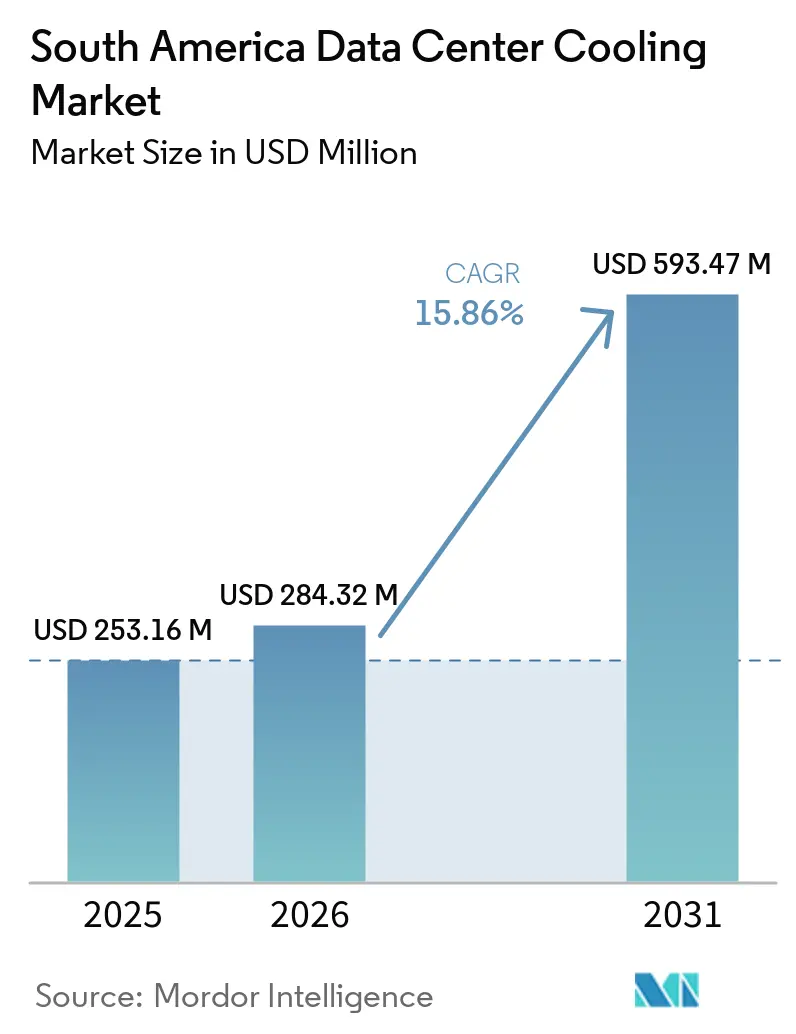
Die Marktgröße des Rechenzentrumskühlung-Markts in Südamerika wurde im Jahr 2025 auf 253,16 Millionen USD geschätzt und soll von 284,32 Millionen USD im Jahr 2026 auf 593,47 Millionen USD bis 2031 wachsen, bei einem CAGR von 15,86 % während des Prognosezeitraums (2026–2031). Der Rechenzentrumskühlung-Markt in Südamerika wird durch neue Hyperscale-Kapazitäten, KI-Rechenanforderungen und die Notwendigkeit geprägt, Wärme aus dichteren Racks zu managen. Neue Projekte machen flüssigkeitsbereite Kühlung zu einer häufigeren Designanforderung, während luftbasierte Anlagen weiterhin zentral für den installierten Bestand bleiben. Die regulatorische Aufmerksamkeit für erneuerbare Energie, Wasserverbrauch und Betriebseffizienz verlagert Überwachungs- und Steuerungsfunktionen ebenfalls näher an das Kernkühlsystem. Lieferanten mit lokalem Lagerbestand, Engineering-Kapazitäten und Serviceabdeckung sind gut positioniert, um zu profitieren, wenn Projekte von der Planung in die Bauphase übergehen. Der Rechenzentrumskühlung-Markt in Südamerika bietet auch eine klare Chance bei Nachrüstungen, bei denen Betreiber praktische Möglichkeiten benötigen, die Rack-Dichte zu erhöhen, ohne eine gesamte Betriebsanlage zu ersetzen.
Wichtigste Erkenntnisse des Berichts
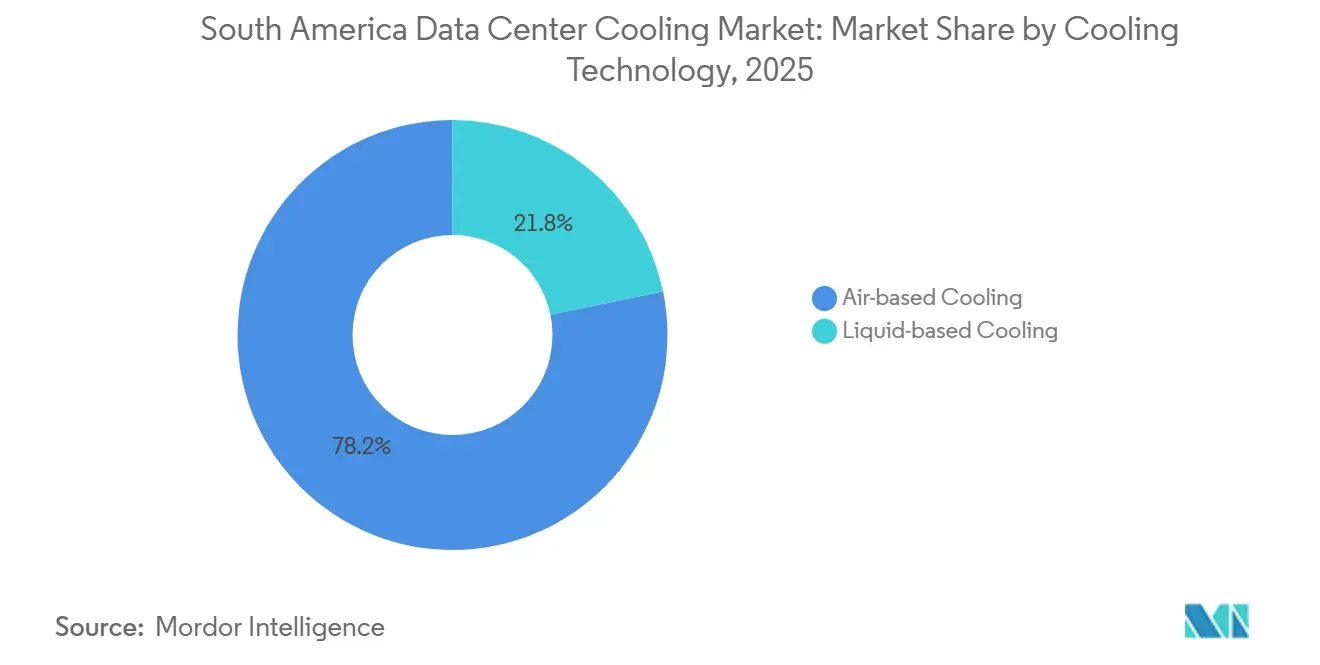
- Nach Kühltechnologie hielt luftbasierte Kühlung im Jahr 2025 einen Marktanteil von 78,24 % am Rechenzentrumskühlung-Markt in Südamerika, während flüssigkeitsbasierte Kühlung bis 2031 mit einem CAGR von 16,53 % wachsen soll.
- Nach Kühlkomponente entfielen auf Computer-Room Air Handler (CRAH/CRAC)-Einheiten im Jahr 2025 ein Marktanteil von 33,62 % am Rechenzentrumskühlung-Markt in Südamerika, während Steuerungs- und Überwachungssoftware bis 2031 mit einem CAGR von 16,38 % expandieren soll.
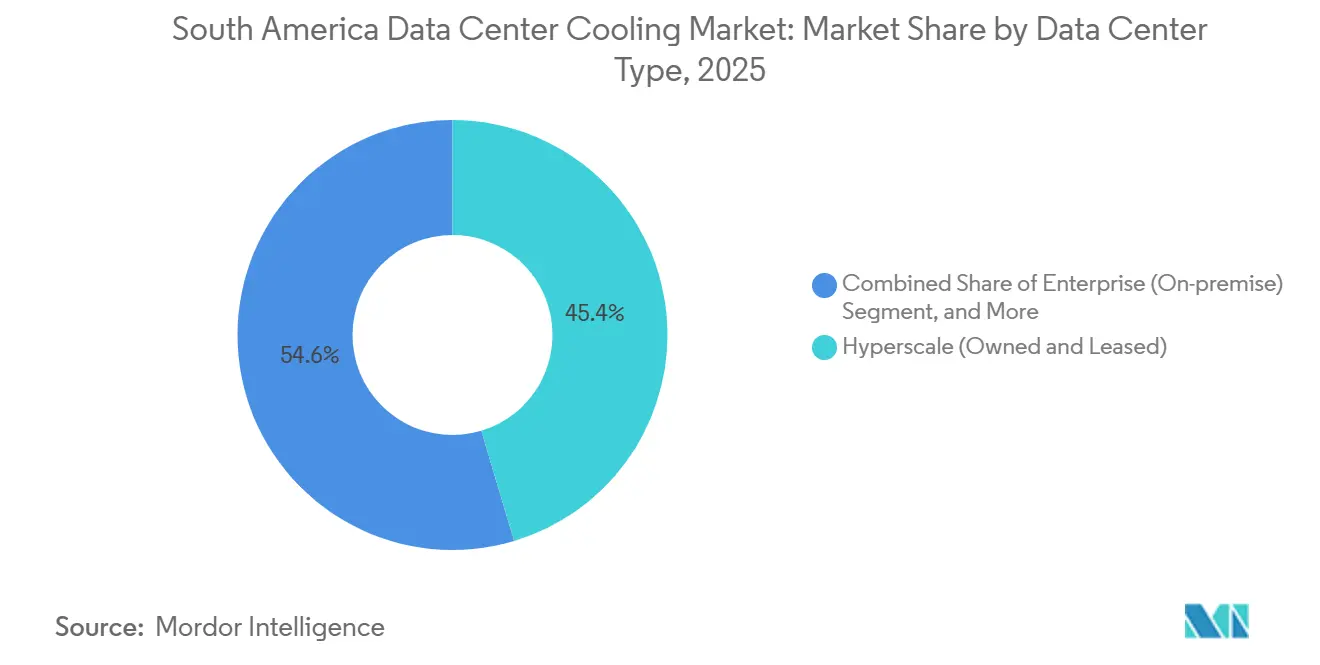
- Nach Rechenzentrumstyp hielten Hyperscale-Einrichtungen im Jahr 2025 einen Marktanteil von 45,36 % am Rechenzentrumskühlung-Markt in Südamerika und sollen bis 2031 mit einem CAGR von 16,73 % wachsen.
- Nach Endnutzerbranche entfielen auf IT und Telekommunikation im Jahr 2025 34,57 % der Nachfrage, während das Gesundheitswesen bis 2031 mit einem CAGR von 16,59 % expandieren soll.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Marktanteil von 57,34 % am Rechenzentrumskühlung-Markt in Südamerika, während Chile bis 2031 mit einem CAGR von 16,34 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Expansion von Hyperscale- und KI-Workloads | +4.5% | Brasilien und Chile als Kernmärkte, Ausstrahlungseffekte auf Kolumbien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Cloud-, Colocation- und Investitionen in digitale Infrastruktur | +3.2% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Energieeffizienz- und Nachhaltigkeitsvorgaben | +2.8% | Brasilien national, regulatorische Ausstrahlungseffekte auf Chile und Kolumbien | Mittelfristig (2–4 Jahre) |
| Digitalisierung, 5G und Edge-Computing-Einsatz | +2.1% | Brasilien, Kolumbien, Argentinien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Nachrüstung von Flüssigkühlung in Bestandsgebäuden | +1.9% | Metropolkorridore São Paulo und Santiago | Kurzfristig (≤ 2 Jahre) |
| Ausbau lokaler Fertigungs- und Servicekapazitäten | +1.4% | Brasilien national, Ausweitung auf Chile und Kolumbien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Hyperscale- und KI-Workloads
KI-Training- und Inferenz-Workloads verändern die Kühlanforderungen neuer Rechenzentren in der gesamten Region. GPU-Cluster stellen höhere Anforderungen an das Wärmemanagement als herkömmliche Unternehmenssysteme, was flüssigkeitsbereite Infrastruktur im Rechenzentrumskühlung-Markt in Südamerika relevanter macht. Ascenty begann im März 2026 mit dem Bau seiner Anlage Sumaré 3, einem 90-MW-KI-optimierten Standort, der mit direkter Chip-Flüssigkühlung und einer geschlossenen Kühlarchitektur mit null WUE konzipiert wurde.[1] Die Anlage soll im dritten Quartal 2027 fertiggestellt werden, mit einer weiteren geplanten Erweiterungsphase von 90 MW. Diese Art von Projekt macht die Kühlkapazität zu einer frühen Designentscheidung und nicht zu einer späteren Geräteauswahl. Es erhöht auch den Wert von Lieferanten, die in der Lage sind, hochdichte Racks zu unterstützen, hydraulische Systeme zu integrieren und Geräte nach einem anspruchsvollen Bauplan in Betrieb zu nehmen. Die Geräteauswahl muss nun Rohrleitungswege, Bodenbelastung, Wartungszugang, Leckageerkennung, Steuerungsintegration und die Fähigkeit berücksichtigen, die Kapazität zu erweitern, ohne die Rechenumgebung eines Kunden zu unterbrechen. Diese Anforderungen verlagern mehr der Projektdiskussion in Richtung Engineering-Kapazität und lebenslangen Serviceunterstützung.
Cloud-, Colocation- und Investitionen in digitale Infrastruktur
Cloud- und Colocation-Projekte treiben das Wachstum großangelegter Kühlbeschaffungsprogramme im Rechenzentrumskühlung-Markt in Südamerika voran. Amazon gab im Mai 2025 bekannt, mehr als 4 Milliarden USD zu investieren, um bis Ende 2026 die AWS-Region Südamerika Chile zu starten. Die geplante Region umfasst 3 Verfügbarkeitszonen in Santiago, jeweils mit unabhängiger Strom- und Kühlinfrastruktur. Ascenty sicherte sich außerdem 150 MW neue KI-Verträge und verpflichtete sich zu 1,2 Milliarden USD für 4 neue Rechenzentren in Brasilien. Diese Investitionen erfordern Kühlentscheidungen weit vor der Inbetriebnahme einer Anlage, was Anbietern ein definiertes Zeitfenster gibt, um Designs zu qualifizieren, Liefervereinbarungen zu treffen und den Außendienst zu planen. Die Konzentration von Kapazitätserweiterungen in großen Knotenpunkten begünstigt auch Anbieter, die mehrere Projekte aus regionalen Lager- und Servicestandorten bedienen können. Ein Lieferant mit einem lokal verfügbaren Produkt kann das Risiko von Lieferverzögerungen während eines engen Bauzeitfensters reduzieren. Der Vorteil ist besonders wichtig, wenn mehrere Projekte gleichzeitig ähnliche Kühlgeräte benötigen.
Energieeffizienz- und Nachhaltigkeitsvorgaben
Energie- und Wasseranforderungen gewinnen im Rechenzentrumskühlung-Markt in Südamerika zunehmend an Bedeutung im Kühldesign. Die brasilianische Telekommunikationsbehörde Anatel eröffnete 2025 eine öffentliche Konsultation zu Konformitätsbewertungsanforderungen für Rechenzentren, die in Telekommunikationsnetze integriert sind. Die Konsultation befasst sich mit Messungen der Energie-, Wasser- und Kohlenstoffleistung und stärkt damit den betrieblichen Anreiz für Messgeräte, Sensoren und Software. Geschlossene Systeme, Trockenkühler und Direkt-Chip-Designs können Betreibern helfen, Kühlentscheidungen mit strengeren Wasserverbrauchserwartungen in Einklang zu bringen. Die Anforderung zur Leistungsüberwachung macht Steuerungssoftware auch zu einem Teil des Betriebsmodells und nicht zu einer optionalen Schicht. Dies begünstigt Kühlsysteme, die thermische Anlagen mit klarer Berichterstattung, Warnmeldungen und Betriebsdaten kombinieren. Betreiber können diese Funktionen nutzen, um Temperaturveränderungen zu erkennen, die Systemleistung zu vergleichen und Wartungsarbeiten zu planen, bevor ein Zustand die Verfügbarkeit beeinträchtigt. Bessere Transparenz hilft Anlagenteams auch dabei zu beurteilen, ob Geräte unter wechselnden KI-Lasten wie vorgesehen funktionieren.
Digitalisierung, 5G und Edge-Computing-Einsatz
Digitalisierung, 5G und Edge Computing erweitern den Kühlbedarf über die größten Cloud-Campusse hinaus. Kleinere Standorte haben begrenzten Platz und können unter weniger kontrollierten Bedingungen als in einem großen Rechenzentrumsgebäude betrieben werden. Diese Umgebungen benötigen kompakte Geräte, die Wärme zuverlässig managen können, ohne übermäßig viel Bodenfläche zu beanspruchen. Der Rechenzentrumskühlung-Markt in Südamerika umfasst daher Nachfrage nach Präzisionskühlung, modularen Systemen und kleineren Flüssigkühlmodulen, die für Edge-Standorte angepasst werden können. Verteilte Einsätze können auch häufigere, kleinere Gerätebestellungen erzeugen als große Hyperscale-Projekte. Lieferanten, die Geräte anpassen und an sekundären Standorten warten können, sind möglicherweise in der Lage zu konkurrieren, wo Skalierung allein weniger entscheidend ist. Standardisierte Module können Betreibern helfen, bewährte Designs standortübergreifend zu wiederholen und dabei unterschiedliche lokale Klimabedingungen und Gebäudebeschränkungen zu berücksichtigen. Dies kann den Designaufwand für verteilte Programme reduzieren, die keine vollständig maßgeschneiderte Kühlanlage rechtfertigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für fortschrittliche Kühlsysteme | -2.3% | Brasilien, Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Wasser-, Netz- und standortspezifische Infrastruktur | -1.8% | Chile, Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Energieverbrauch von Kühlsystemen | -1.5% | Global, verstärkt in Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von qualifiziertem Servicepersonal für Flüssigkühlung | -1.2% | Vorwiegend Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für fortschrittliche Kühlsysteme
Fortschrittliche Flüssigkühlung erfordert mehr als ein einzelnes Gerät. Direkt-Chip-Systeme, Immersionstanks, Pumpen, Verteiler, Kühlmittelverteilungseinheiten, kompatible Flüssigkeiten und Installationsdienstleistungen können die Anfangsinvestitionskosten eines Projekts erhöhen. Dieses Kostenprofil kann die Einführung bei Betreibern ohne Hyperscale-Kaufkraft verzögern. Das Ergebnis ist ein geteiltes Einführungsmuster im Rechenzentrumskühlung-Markt in Südamerika, wobei große KI-orientierte Projekte schneller auf Flüssigkeitssysteme umsteigen, während viele Unternehmensanlagen luftbasierte Geräte behalten. Bestehende CRAH-, CRAC-, Kältemaschinen- und Kühlturminstallationen bleiben wirtschaftlich rentabel, wenn die Rack-Dichten innerhalb ihres praktischen Betriebsbereichs liegen. Importabhängigkeit und begrenzte lokale Verfügbarkeit von Spezialkomponenten können Lieferzeiten weiter verlängern und das für stufenweise Erweiterungen benötigte Kapital erhöhen. Betreiber müssen möglicherweise wichtige Geräte früher im Projektzyklus reservieren, um Inbetriebnahmetermine zu sichern. Dieser Ansatz kann die Planungskomplexität erhöhen, wenn Kapazitäten stufenweise hinzugefügt werden und die endgültige IT-Last noch ungewiss ist.
Einschränkungen durch Wasser-, Netz- und standortspezifische Infrastruktur
Wasserverfügbarkeit, Netzbedingungen und lokale Infrastruktureinschränkungen beeinflussen Kühldesignentscheidungen in ganz Südamerika. In Santiago treibt Wasserstress ein größeres Interesse an adiabatischen und geschlossenen Glykol-Designs als an wasserintensiven Ansätzen. Die brasilianische Abgeordnetenkammer erhielt im Februar 2026 den Gesetzentwurf 2601746/2026, der nationale Standards für die Installation, den Betrieb, die Erweiterung und die Stilllegung großer Rechenzentren vorschlägt. Der Vorschlag enthält Einschränkungen für die Nutzung von Arteserbrunnen und Grundwasserleitern zur Rechenzentrumskühlung. Netzengpässe und hohe Energiekosten können die Design- und Betriebswirtschaftlichkeit eines Projekts weiter belasten. Diese Bedingungen machen standortspezifisches Engineering, wasserarme Designs und zuverlässige Stromplanung zu wichtigen Überlegungen für den Rechenzentrumskühlung-Markt in Südamerika. Ein System, das an einem Stadtstandort gut funktioniert, benötigt möglicherweise eine andere Wärmeabfuhrmethode an einem anderen. Kühllieferanten müssen daher lokale Wasser-, Strom-, Umgebungsbedingungen und Servicezugang beurteilen, bevor sie eine Standardkonfiguration anwenden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kühltechnologie:
Flüssigkühlung verändert den Premium-UmsatzmixLuftbasierte Kühlung hielt im Jahr 2025 einen Marktanteil von 78,24 % am Rechenzentrumskühlung-Markt in Südamerika. Das Segment profitiert von einem erheblichen installierten Bestand an CRAH- und CRAC-Einheiten, Kältemaschinen, Economizern und Kühltürmen in Hyperscale-, Unternehmens- und Colocation-Einrichtungen. Luftbasierte Systeme bleiben praktisch für Workloads, die unterhalb der Rack-Dichtestufen betrieben werden, die Flüssigkühlung erfordern. Der Austausch funktionsfähiger Geräte ist oft schwer zu rechtfertigen, bevor das Ende ihrer Nutzungsdauer erreicht ist. Kühltürme, Kältemaschinen und Economizer unterstützen weiterhin viele etablierte Campus-Einrichtungen. Präzisionskühlgeräte bleiben auch für Telekommunikationsgehäuse und modulare Edge-Einsätze relevant. Diese Verwendungen erhalten eine breite installierte Basis für Service, Austausch und schrittweise Upgrades im Rechenzentrumskühlung-Markt in Südamerika.
Flüssigkeitsbasierte Kühlung soll bis 2031 mit einem CAGR von 16,53 % wachsen, was die höchste Rate unter den Kühltechnologien ist. Direkt-Chip-Systeme gewinnen frühe Anwendung in neuen KI-orientierten Hyperscale-Entwicklungen, während Immersionskühlung für zweckgebaute KI-Umgebungen und ausgewählte hochdichte Nachrüstzonen in Betracht gezogen wird. Rücktür-Wärmetauscher bieten einen Mittelweg für Einrichtungen, die die Dichte erhöhen möchten, ohne jeden Kühlkreislauf neu aufzubauen. Die Rechenzentrumskühlung-Branche in Südamerika wird daher wahrscheinlich Luftgeräte in großem Umfang behalten, während Flüssigkeitssysteme eine größere Rolle bei hochwertigen Einsätzen übernehmen. Flüssigkühlung kann einen höheren Umsatz pro Kilowatt und einen größeren Servicebedarf als luftbasierte Alternativen haben. Lieferanten mit sowohl Luft- als auch Flüssigkeitsportfolios können bestehende Einrichtungen sowie neue KI-bereite Projekte bedienen. Ihre Fähigkeit, hybride Designs zu unterstützen, ist wichtig, da viele Standorte Flüssigkühlung stufenweise und nicht durch eine einzige vollständige Umstellung einführen werden.
Nach Kühlkomponente:
Überwachungssoftware gewinnt eine größere Rolle im SystemwertCRAH- und CRAC-Einheiten entfielen im Jahr 2025 auf 33,62 % des Kühlkomponentensegments. Ihre führende Position spiegelt ihren Einsatz in Unternehmens- und Colocation-Einrichtungen wider, nicht nur ihre Rolle in Neubauten. Kältemaschinen und Wärmetauschereinheiten, Kühltürme und Trockenkühler sowie Pumpen und Ventile bilden die physische Infrastruktur, die Wärme von IT-Lasten abführt. Diese Komponenten können luftseitige Systeme, flüssigkeitsseitige Systeme oder hybride Designs bedienen. Pumpen und Ventile können einen geringeren Stückwert haben, bleiben aber unverzichtbar, da hydraulische Kreisläufe Wartung, Ersatzteile und Steuerungen erfordern. Die Marktgröße des Rechenzentrumskühlung-Markts in Südamerika für Komponenten wird durch diese Kombination aus Serviceanforderungen des installierten Bestands und neuen Kapazitätserweiterungen gestützt.
Steuerungs- und Überwachungssoftware soll bis 2031 mit einem CAGR von 16,38 % expandieren. Ihr Wachstum ist mit dem Bedarf der Betreiber nach Echtzeit-Thermaltransparenz, Stromplanung und Leistungsberichterstattung verbunden. Anatels Konsultation 2025 zur Konformitätsbewertung von Rechenzentren unterstreicht die Bedeutung der Messung von Energie-, Wasser- und kohlenstoffbezogener Leistung. Schneider Electrics Motivair MCDU-70, das im Januar 2026 eingeführt wurde, enthält EcoStruxure-Software für digitale Zwillingssimulation, adaptive Lastverteilung und Echtzeit-Überwachung.[2] Dieser Produktansatz bündelt Überwachungsfunktionen mit Kühlmittelverteilungshardware. Er macht Software auch direkter mit Compliance und Kühlleistung verbunden. Die Rechenzentrumskühlung-Branche in Südamerika kann daher sehen, wie Steuerungen zu einem wiederkehrenden Teil der Kühlbeschaffung werden und nicht zu einem separaten, diskretionären Kauf. Wenn Hardware und Software gemeinsam ausgewählt werden, können Betreiber eine konsistentere Betriebsübersicht über die gesamte Kühlkette hinweg etablieren.
Nach Rechenzentrumstyp:
Hyperscale-Einrichtungen führen in Größe und WachstumHyperscale-Einrichtungen hielten im Jahr 2025 einen Marktanteil von 45,36 % am Rechenzentrumskühlung-Markt in Südamerika und sollen bis 2031 mit einem CAGR von 16,73 % wachsen. Ihre führende Rolle spiegelt die Konzentration von Cloud-, KI- und großen Colocation-Investitionen in wichtigen Metropolkorridoren der Region wider. Hyperscale-Projekte erfordern mehr Kapazität, höhere Systemverfügbarkeit und ein rigoroseres Kühldesign als kleinere Unternehmensanlagen. Sie benötigen oft auch Lösungen, die die Erhöhung der Rack-Dichte im Laufe der Zeit unterstützen können. Unternehmensanlagen bleiben ein wichtiger Teil der installierten Kühlkapazität. Einige Organisationen verlagern jedoch Workloads zu öffentlichen Cloud- und Colocation-Anbietern, anstatt On-Premise-Infrastruktur hinzuzufügen. Diese Verschiebung lenkt einen größeren Teil neuer Kühlinvestitionen in Richtung gemeinsamer und Hyperscale-Umgebungen im Rechenzentrumskühlung-Markt in Südamerika.
Amazons geplante AWS-Region Südamerika Chile und Ascentys KI-bezogene Expansion veranschaulichen das Nachfragevolumen, das Hyperscale-Projekte erzeugen können. Diese Einrichtungen benötigen koordinierte Kühl-, Strom-, Steuerungs- und Servicepläne, die in großem Maßstab betrieben werden können. Hyperscale-Verträge können größer und individueller sein als solche, die mit kleineren Standorten verbunden sind. Sie können auch anspruchsvollere Test- und Inbetriebnahmeprozesse erfordern. Dies schafft eine höhere Hürde für Lieferanten, die das Segment bedienen möchten. Es gibt auch etablierten Anbietern mit regionalen Engineering-Ressourcen einen Vorteil. Colocation bleibt strategisch wichtig, da es die Cloud-Migration von Unternehmen unterstützen und einen Weg für Hyperscale-Kapazitäten bieten kann, wo ein Betreiber keinen Campus besitzt. Dies macht das Segment zu einer Brücke zwischen kleineren Kunden, die flexible Kapazitäten benötigen, und großen Cloud-Mietern, die eine zuverlässige regionale Infrastruktur benötigen.

Nach Endnutzerbranche:
Gesundheitswesen fügt schneller wachsende Nachfrage hinzuIT und Telekommunikation hielten im Jahr 2025 einen Anteil von 34,57 % an der kühlungsbezogenen Endnutzernachfrage. Content-Delivery, Telekommunikations-Kernnetze, Cloud-Dienste und KI-Inferenz-Workloads stützen die anhaltende Bedeutung dieses Segments. Medien und Unterhaltung, Einzelhandel sowie Konsumgüter benötigen ebenfalls Kapazitäten für Streaming, digitale Zahlungen, E-Commerce und Kundenplattformen. Staatliche und institutionelle Nutzer erweitern ihren Datenbedarf kontinuierlich, da öffentliche Dienste zunehmend digitalisiert werden. Diese Nutzer können kostensensibel bleiben und in vielen Installationen weiterhin auf luftbasierte Präzisionskühlung setzen. Der südamerikanische Markt für Rechenzentrumskühlung bleibt von IT und Telekommunikation abhängig, da diese Segmente einen Großteil der digitalen Infrastruktur der Region tragen.
Für den Gesundheitssektor wird von 2026 bis 2031 ein CAGR von 16,59 % prognostiziert. Krankenhausnetzwerke, Gesundheitstechnologieplattformen, medizinische Bildgebung und vernetzte Diagnostik benötigen zuverlässige Rechenkapazitäten und hohe Verfügbarkeit. KI in der medizinischen Bildgebung kann wärmeintensive Verarbeitungsanforderungen erzeugen, die jene früherer Gesundheitsrechenzentren übersteigen. Datenschutzanforderungen können zudem den Aufbau inländischer Infrastruktur für sensible Workloads begünstigen. Die brasilianische Datenschutzbehörde stellt Leitlinien bereit und setzt den nationalen Rahmen zum Schutz personenbezogener Daten durch. Diese Rahmenbedingungen stützen die Nachfrage nach Kühllösungen, die zuverlässig, engmaschig überwacht und für geschäftskritische Betriebe geeignet sind. fintech, Agritech und Mining-Analytik sind ebenfalls aufkommende Nachfragepools. Ihr wachsender Einsatz digitaler Plattformen kann die Bandbreite der Einrichtungen vergrößern, die eine zuverlässige Wärmeregelung benötigen.
Geografische Analyse
Markt für Rechenzentrumskühlung in Brasilien
Brasilien hielt im Jahr 2025 einen Anteil von 57,34 % am Markt für Rechenzentrumskühlung in Südamerika. São Paulo bleibt das wichtigste Hyperscale-Zentrum der Region, gestützt durch die Konzentration von Cloud-Betreibern, Colocation-Einrichtungen und umfangreichen neuen Rechenzentrumsplänen. Ascentys Investitionszusage von 1,2 Milliarden USD für 4 neue Rechenzentren und 150 MW neue KI-Verträge schafft eine bedeutende Pipeline für die Beschaffung von Kühltechnologien. Das regulatorische Umfeld in Brasilien legt zudem zunehmend Wert auf Wasserverbrauch, Energieeffizienz und Umweltgenehmigungen. Der Gesetzentwurf 2601746/2026 sieht nationale Anforderungen vor, darunter Obergrenzen für die Entnahme von Artesisch- und Grundwasser zur Kühlung. Bestehende Colocation-Einrichtungen im São-Paulo-Korridor bieten eine separate Nachrüstungsmöglichkeit, da Betreiber KI-fähige Kühlzonen hinzufügen. Diese Kombination aus Neubau- und Bestandsprojekten unterstützt Brasiliens zentrale Rolle im Markt für Rechenzentrumskühlung in Südamerika.
Markt fr Rechenzentrumskühlung in Chile und Argentinien
Für Chile wird bis 2031 ein CAGR von 16,34 % prognostiziert, die höchste Wachstumsrate unter den regionalen Geographien. Amazon plant, mehr als 4 Milliarden USD zu investieren, um bis Ende 2026 die AWS-Infrastrukturregion Südamerika Chile zu etablieren.[3] Das Projekt ist mit 3 Verfügbarkeitszonen in Santiago sowie unabhängiger Strom- und Kühlinfrastruktur geplant. Die Wasserknappheit in Santiago lenkt die Aufmerksamkeit auf adiabatische und geschlossene Glykol-Kreislaufsysteme. Dieses Problem macht Wassereffizienz zu einem zentralen Element bei der Auswahl von Kühltechnologien für neue Projekte. Argentinien hat einen kleineren Marktanteil, verzeichnet jedoch eine anhaltende Nachfrage nach Edge- und Colocation-Infrastruktur. Die im Oktober 2025 geschlossene Allianz von Vertiv mit Grupo Datco umfasst Argentinien und Chile und zeigt ein kommerzielles Bestreben, beide Länder mit Strom- und Kühltechnologien zu versorgen.
Markt für Rechenzentrumskühlung in Südamerika
Kolumbien und der Rest Südamerikas machten im Jahr 2025 die verbleibende regionale Nachfrage aus. Bogotá hat eine etablierte Rolle in der Rechenzentrumstätigkeit Kolumbiens, und neue Kapazitäten stützen die Nachfrage nach Kühlgeräten und verwandten Dienstleistungen. Der Markt für Rechenzentrumskühlung in Südamerika in Peru, Uruguay und anderen kleineren Ländern ist enger mit modularen Systemen verknüpft, die Edge-Standorte und kleinere Installationen bedienen können. Die Planung großer Rechenzentren in Uruguay hat die Aufmerksamkeit auf Wassernutzungsbedingungen bei der Genehmigung von Hyperscale-Projekten gelenkt. Diese Entwicklung unterstützt den breiteren regionalen Fokus auf wasserarme Kühlansätze. Das geplante Glasfasernetz, das Argentinien, Chile und Brasilien verbindet, kann dazu beitragen, die Rechenzentrumstätigkeit im Laufe der Zeit auf sekundäre Städte auszuweiten. Infolgedessen benötigen regionale Anbieter Produktpaletten, die sowohl große städtische Campusstandorte als auch kleinere verteilte Einrichtungen bedienen.
Wettbewerbslandschaft
Der Rechenzentrumskühlung-Markt in Südamerika hat ein konzentriertes Premium-Segment und eine breitere Gruppe regionaler Integratoren und Speziallieferanten. Vertiv, Schneider Electric, STULZ und Johnson Controls haben durch bestehende Servicenetzwerke und Kundenbeziehungen etablierte Positionen in der luft- und hybridbasierten Kühlung. LiquidStack, Submer Technologies, CoolIT Systems und Asperitas suchen Positionen in der Direkt-Chip- und Immersionskühlung. Der Rechenzentrumskühlung-Markt in Südamerika ist außerhalb der wichtigsten Hyperscale-Korridore fragmentierter, wo lokale Wiederverkäufer und HLK-Integratoren um kleinere Projekte konkurrieren. Hyperscale-Konten haben strengere Qualifikationsanforderungen, da Kühllösungen in großem Maßstab geliefert und unter mehrjährigen Serviceerwartungen unterstützt werden müssen.
Vertiv erweiterte seine regionale Reichweite durch eine Vertriebsvereinbarung mit MAXID im April 2026. Die Vereinbarung umfasst modulare und skalierbare Strom- und Kühllösungen in Brasilien, Peru, Chile, Argentinien, Paraguay, Uruguay und Bolivien. MAXID soll Lagerbestände in Brasilien und Uruguay konsolidieren, um die regionale Versorgung zu unterstützen. Vertiv brachte auch im März 2025 den CoolLoop RDHx auf den Markt, einen Rücktür-Wärmetauscher mit Kaltwasser, der für bis zu 80 kW pro Rack für KI- und HPC-Anwendungen ausgelegt ist. Diese Schritte adressieren einen praktischen Bedarf an Geräten, die hochdichte Nachrüstungen unterstützen und die Produktverfügbarkeit verbessern können. Sie zeigen auch, dass die Kanalentwicklung ein wichtiges Wettbewerbsinstrument im Rechenzentrumskühlung-Markt in Südamerika ist. Vertriebspartner können den Zugang zu Lagerbeständen, lokalen technischen Support und Beziehungen zu Installationsunternehmen verbessern. Dies kann genauso wichtig sein wie Produktspezifikationen, wenn Kunden Geräte innerhalb eines festen Zeitplans geliefert und in Betrieb genommen haben müssen.
Schneider Electric schloss im Februar 2025 den Erwerb einer Mehrheitsbeteiligung an Motivair ab und fügte Flüssigkühlkapazitäten über CDUs, Rücktür-Wärmetauscher und Direkt-Chip-Lösungen hinzu. Im Januar 2026 brachte Motivair by Schneider Electric den MCDU-70 auf den Markt, eine 2,5-MW-Kühlmittelverteilungseinheit, die auf 10 MW skaliert werden kann und EcoStruxure-Software enthält. ICONIC gab im zweiten Quartal 2026 bekannt, Immersionskühltanks in Brasilien einzuführen und Direkt-Chip-Kühlpartnerschaften anzustreben.[4] Diese Beispiele zeigen den Wettbewerb um Flüssigkühlprodukte, Überwachungskapazitäten und lokalisierte Lieferung. Der Rechenzentrumskühlung-Markt in Südamerika wird daher wahrscheinlich Anbieter belohnen, die fortschrittliche thermische Produkte mit zuverlässigem regionalem Service kombinieren. Produktportfolios müssen neue Flüssigkeitseinsätze, bestehende Luftsysteme und hybride Nachrüstprogramme adressieren. Lieferanten, die Geräte, Steuerungen, technischen Support und langfristige Wartung bereitstellen können, haben eine breitere Grundlage, auf der sie konkurrieren können.
Marktführer der Rechenzentrumskühlung-Branche in Südamerika
-
Vertiv Holdings Co
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co. KG
-
Johnson Controls International plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Markt für Rechenzentrumskühlung Unternehmen in diesem Bericht
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
Neueste Industrielle Entwicklungen in Südamerika-Markt für Rechenzentrumskühlung
- April 2026: Vertiv gab eine Vertriebspartnerschaft mit MAXID bekannt, um sein modulares und skalierbares Portfolio an Strom- und Kühllösungen in Brasilien, Peru, Chile, Argentinien, Paraguay, Uruguay und Bolivien auszubauen. MAXID wird Lagerbestände in Brasilien und Uruguay konsolidieren, um regionale Lieferzeiten für KI- und HPC-Kühlinstallationen zu verkürzen.
- März 2026: Ascenty begann mit dem Bau von Sumaré 3 in Brasilien, einem 90-MW-KI-optimierten Hyperscale-Rechenzentrum, das für groß angelegte KI-Workloads ausgelegt ist. Das Projekt umfasst direkte Flüssigkühlung bis zum Chip sowie eine geschlossene Kühlarchitektur mit einem WUE-Wert von null, mit einer geplanten Inbetriebnahme im dritten Quartal 2027.
- Februar 2026: Die brasilianische Abgeordnetenkammer brachte den Gesetzentwurf PL 414/2026 ein, der nationale Standards für die Installation und den Betrieb großer Rechenzentren vorschlägt, einschließlich Einschränkungen bei der Wasserentnahme aus Arteserbrunnen und Grundwasserleitern zur Kühlung sowie einer obligatorischen Umweltgenehmigungspflicht.
- Januar 2026: Motivair by Schneider Electric brachte die MCDU-70 auf den Markt, eine 2,5-Milliarden-MW-Kühlmittelverteilungseinheit, die auf 10 MW skaliert werden kann und EcoStruxure-Software für digitale Zwillingssimulation, adaptiven Lastausgleich und Echtzeit-Überwachung umfasst.
Berichtsumfang des Rechenzentrumskühlung-Markts in Südamerika
Der Rechenzentrumskühlung-Markt in Südamerika umfasst Kühllösungen und -dienstleistungen, die darauf ausgelegt sind, optimale Temperatur- und Feuchtigkeitsniveaus in Rechenzentren in der gesamten Region aufrechtzuerhalten. Der Bericht umfasst Kühlsysteme, einschließlich luft- und flüssigkeitsbasierter Kühltechnologien, sowie zugehörige Komponenten und Dienstleistungen, die von Rechenzentrumsbetreibern, Colocation-Anbietern, Cloud-Dienstleistern und Unternehmen genutzt werden.
Der Bericht über den Rechenzentrumskühlung-Markt in Südamerika ist segmentiert nach Kühltechnologie (Luftbasierte Kühlung [Kältemaschinen und Economizer, Computer Room Air Handler (CRAHs), Kühltürme (Direkt, Indirekt und Zweistufig) und andere luftbasierte Kühltechnologien] sowie Flüssigkeitsbasierte Kühlung [Immersionskühlung, Direkt-Chip-Kühlung und Rücktür-Wärmetauscher]), Kühlkomponente (Computer-Room Air Handler (CRAH/CRAC), Kältemaschinen und Wärmetauschereinheiten, Kühltürme und Trockenkühler, Pumpen und Ventile sowie Steuerungs- und Überwachungssoftware), Rechenzentrumstyp (Hyperscale (Eigentum und Miete), Unternehmen (On-Premise) und Colocation), Endnutzerbranche (IT und Telekommunikation, Einzelhandel und Konsumgüter, Gesundheitswesen, Medien und Unterhaltung, Bundes- und institutionelle Behörden sowie andere Endnutzerbranchen) und Geografie (Brasilien, Argentinien, Chile, Kolumbien und Rest Südamerikas). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Luftbasierte Kühlung | Kältemaschinen und Economizer |
| Computer Room Air Handler (CRAHs) | |
| Kühltürme (Direkt, Indirekt und Zweistufig) | |
| Andere luftbasierte Kühltechnologien | |
| Flüssigkeitsbasierte Kühlung | Immersionskühlung |
| Direkt-Chip-Kühlung | |
| Rücktür-Wärmetauscher |
| Computer-Room Air Handler (CRAH/CRAC) |
| Kältemaschinen und Wärmetauschereinheiten |
| Kühltürme und Trockenkühler |
| Pumpen und Ventile |
| Steuerungs- und Überwachungssoftware |
| Hyperscale (Eigentum und Miete) |
| Unternehmen (On-Premise) |
| Colocation |
| IT und Telekommunikation |
| Einzelhandel und Konsumgüter |
| Gesundheitswesen |
| Medien und Unterhaltung |
| Bundes- und institutionelle Behörden |
| Andere Endnutzerbranchen |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Rest Südamerikas |
| Nach Kühltechnologie | Luftbasierte Kühlung | Kältemaschinen und Economizer |
| Computer Room Air Handler (CRAHs) | ||
| Kühltürme (Direkt, Indirekt und Zweistufig) | ||
| Andere luftbasierte Kühltechnologien | ||
| Flüssigkeitsbasierte Kühlung | Immersionskühlung | |
| Direkt-Chip-Kühlung | ||
| Rücktür-Wärmetauscher | ||
| Nach Kühlkomponente | Computer-Room Air Handler (CRAH/CRAC) | |
| Kältemaschinen und Wärmetauschereinheiten | ||
| Kühltürme und Trockenkühler | ||
| Pumpen und Ventile | ||
| Steuerungs- und Überwachungssoftware | ||
| Nach Rechenzentrumstyp | Hyperscale (Eigentum und Miete) | |
| Unternehmen (On-Premise) | ||
| Colocation | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| Einzelhandel und Konsumgüter | ||
| Gesundheitswesen | ||
| Medien und Unterhaltung | ||
| Bundes- und institutionelle Behörden | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Rechenzentrumskühlung-Markt in Südamerika?
Die Marktgröße des Rechenzentrumskühlung-Markts in Südamerika wird im Jahr 2026 auf 284,32 Millionen USD geschätzt und soll bis 2031 bei einem CAGR von 15,86 % 593,47 Millionen USD erreichen.
Was treibt die Nachfrage nach Rechenzentrumskühlung in Südamerika an?
KI-Workloads, Cloud-Kapazitäten, Colocation-Entwicklung sowie strengere Energie- und Wasseranforderungen erhöhen die Nachfrage nach fortschrittlichem Wärmemanagement in neuen Einrichtungen und bestehenden Campussen.
Welche Kühltechnologie wächst in Südamerika am schnellsten?
Flüssigkeitsbasierte Kühlung soll bis 2031 mit einem CAGR von 16,53 % wachsen, da KI-Workloads ein hochdichteres Wärmemanagement erfordern.
Welches Land führt die regionale Nachfrage nach Rechenzentrumskühlung an?
Brasilien hielt im Jahr 2025 57,34 % der regionalen Nachfrage, unterstützt durch São Paulos Rolle als wichtiger Cloud- und Hyperscale-Knotenpunkt.
Warum ist Chile für Kühllieferanten wichtig?
Chile soll bis 2031 mit einem CAGR von 16,34 % wachsen, unterstützt durch geplante AWS-Infrastrukturinvestitionen und Kühldesigns, die Wasserstress adressieren.
Welche Rolle spielt Überwachungssoftware in einem Kühlsystem?
Steuerungs- und Überwachungssoftware soll mit einem CAGR von 16,38 % wachsen, da Betreiber Echtzeit-Thermaldaten, Leistungsberichterstattung, Energie- und Wasserüberwachung sowie zuverlässige Aufzeichnungen für tägliche Betriebsentscheidungen benötigen.