
南米データセンター冷却市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 253.16 百万米ドル |
| 市場規模 (2026) | 284.32 百万米ドル |
| 市場規模 (2031) | 593.47 百万米ドル |
| 成長率 (2026 - 2031) | 15.86 % |
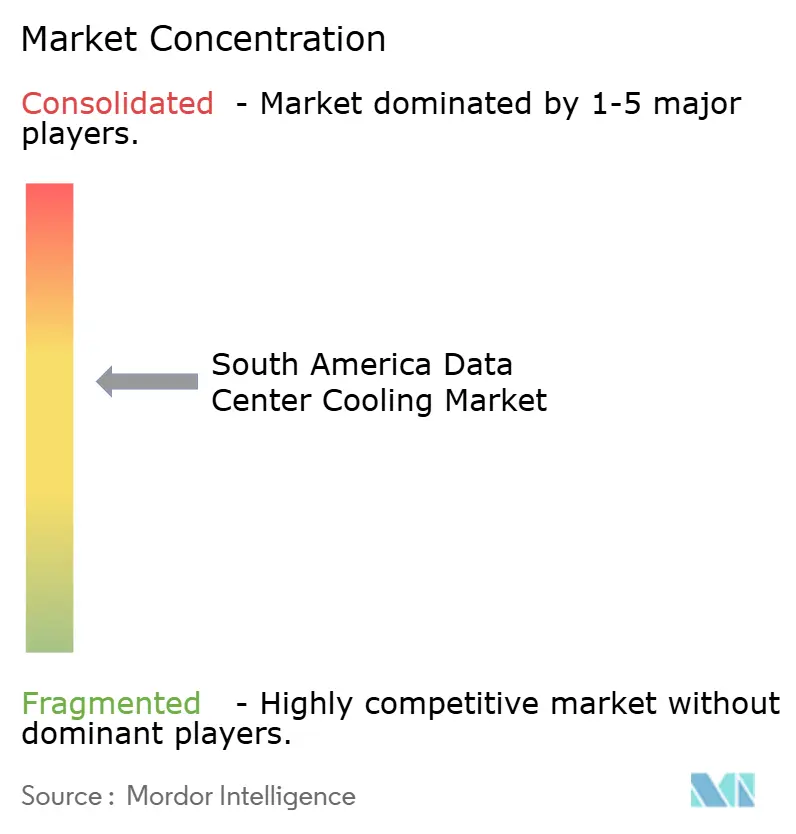
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンター冷却市場分析
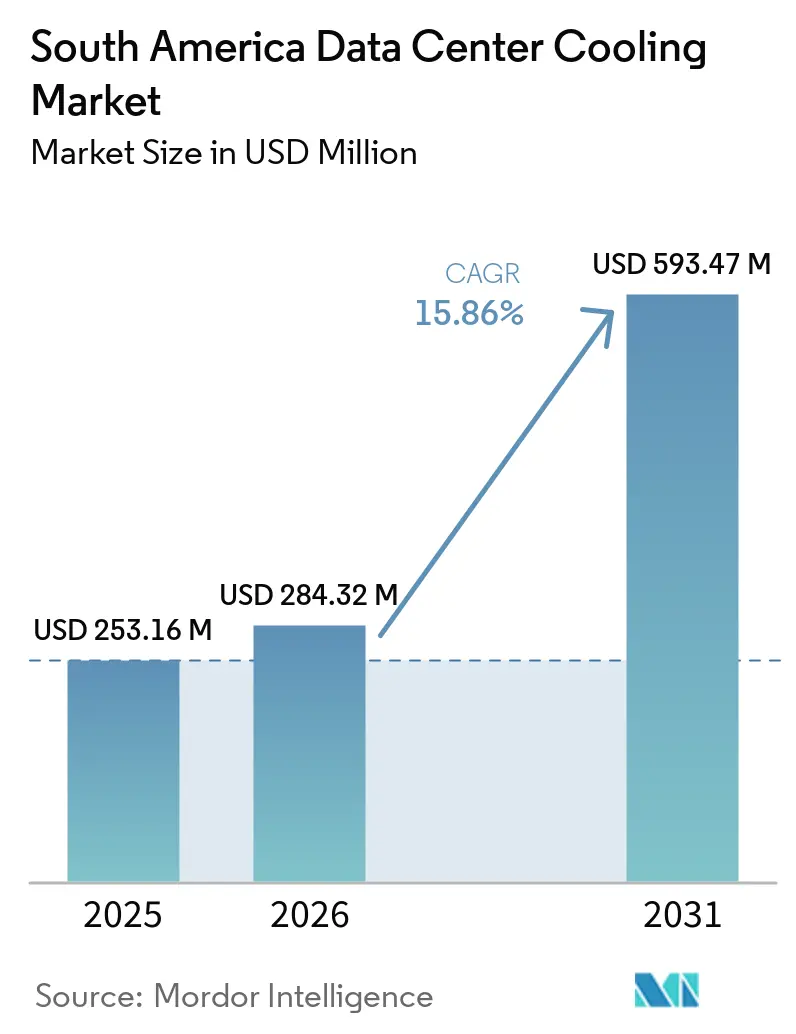
南米データセンター冷却市場の規模は2025年に253.16 ミリオン 米ドルと評価され、2026年の284.32 ミリオン 米ドルから2031年には593.47 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは15.86%です。南米データセンター冷却市場は、新たなハイパースケール容量、AI演算要件、および高密度ラックからの熱管理ニーズによって形成されつつあります。新規プロジェクトでは液体対応冷却がより一般的な設計要件となっており、一方で空気ベースの機器は既設設備の中心的存在であり続けています。再生可能エネルギー、水使用量、および運用効率に関する規制上の注目も、監視・制御機能をコア冷却システムにより近づける方向に動いています。地域在庫、エンジニアリング能力、およびサービスカバレッジを持つサプライヤーは、プロジェクトが計画から建設へと移行するにつれて恵を受ける立場にあります。南米データセンター冷却市場には、施設全体を置き換えることなくラック密度を高める実用的な方法を必要とするオペレーターを対象とした、レトロフィットにおける明確な機会も存在します。
主要レポートのポイント
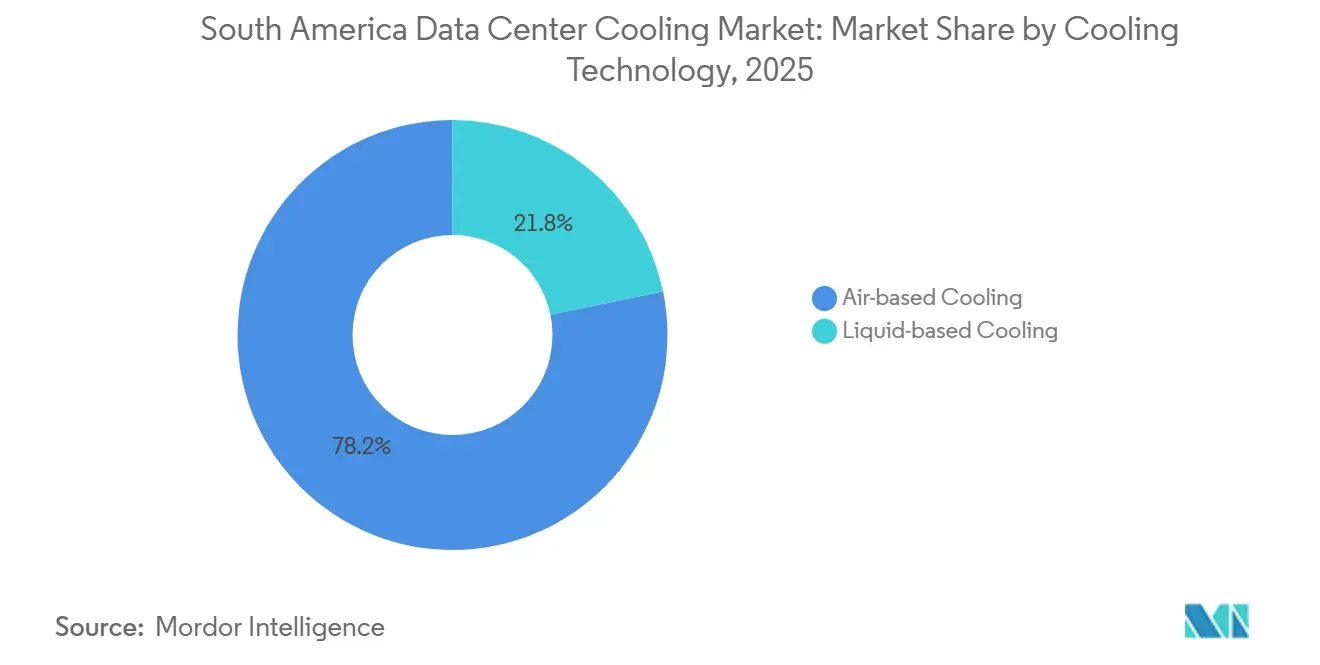
- 冷却技術別では、空気ベース冷却が2025年の南米データセンター冷却市場シェアの78.24%を占め、液体ベース冷却は2031年にかけてCAGR 16.53%で成長すると予測されています。
- 冷却コンポーネント別では、コンピュータールーム空調ハンドラー(CRAH/CRAC)ユニットが2025年の南米データセンター冷却市場シェアの33.62%を占め、制御・監視ソフトウェアは2031年にかけてCAGR 16.38%で拡大すると予測されています。
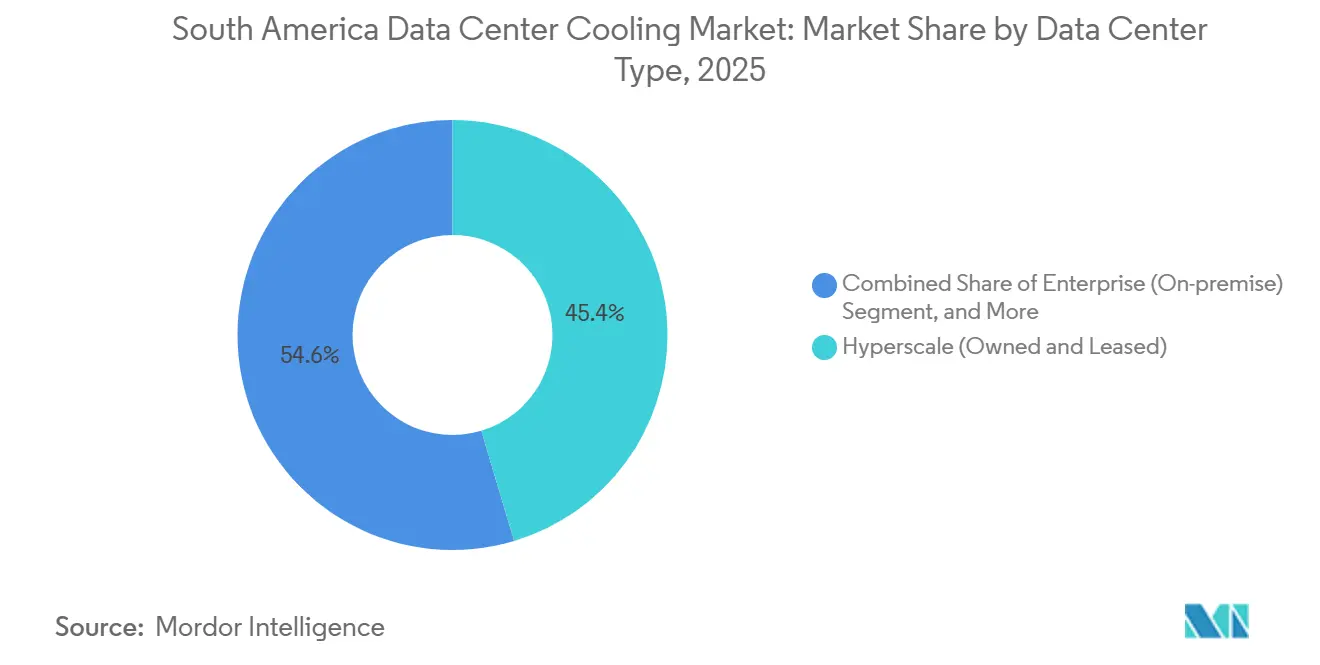
- データセンタータイプ別では、ハイパースケール施設が2025年の南米データセンター冷却市場シェアの45.36%を占め、2031年にかけてCAGR 16.73%で成長すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2025年の需要の34.57%を占め、ヘルスケアは2031年にかけてCAGR 16.59%で拡大すると予測されています。
- 地域では、ブラジルが2025年の南米データセンター冷却市場シェアの57.34%を占め、チリは2031年にかけてCAGR 16.34%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイパースケールおよびAIワークロードの拡大 | +4.5% | ブラジルおよびチリが中核、コロンビアおよびアルゼンチンへの波及 | 短期(2年以内) |
| クラウド、コロケーション、およびデジタルインフラへの投資 | +3.2% | ブラジル、チリ、コロンビア | 中期(2~4年) |
| エネルギー効率および持続可能性に関する義務 | +2.8% | ブラジル全国、チリおよびコロンビアへの規制波及 | 中期(2~4年) |
| デジタル化、5G、およびエッジコンピューティングの展開 | +2.1% | ブラジル、コロンビア、アルゼンチン | 中期(2~4年) |
| 既存施設への液体冷却レトロフィット需要 | +1.9% | サンパウロおよびサンティアゴ都市圏回廊 | 短期(2年以内) |
| 地域製造およびサービス能力の拡大 | +1.4% | ブラジル全国、チリおよびコロンビアへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIワークロードの拡大
AIのトレーニングおよび推論ワークロードは、地域全体の新規データセンターの冷却要件を変えつつあります。GPUクラスターは従来のエンタープライズシステムよりも熱管理に対する要求が高く、これにより南米データセンター冷却市場において液体対応インフラの関連性が高まっています。Ascentyは2026年3月にSumaré 3施設の建設を開始しました。これは90 MWのAI最適化サイトであり、ダイレクト・トゥ・チップ液体冷却とゼロWUEのクローズドループ冷却アーキテクチャで設計されています。[1] 同施設は2027年第3四半期に引き渡しが予定されており、さらに90 MWの拡張フェーズも計画されています。このタイプのプロジェクトは、冷却能力を後からの機器選定ではなく、設計初期段階での意思決定事項とします。また、高密度ラックのサポート、油圧システムの統合、および厳しい建設スケジュールでの機器試運転が可能なサプライヤーの価値を高めます。機器の選定では、配管経路、床荷重、メンテナンスアクセス、漏洩検知、制御統合、および顧客の演算環境を中断することなく容量を拡張する能力を考慮する必要があります。これらの要件により、プロジェクト協議の重点はエンジニアリング能力と長期サービスサポートへと移行しています。
クラウド、コロケーション、およびデジタルインフラへの投資
クラウドおよびコロケーションプロジェクトは、南米データセンター冷却市場における大規模冷却調達プログラムの成長を牽引しています。Amazonは2025年5月、2026年末までにAWS南米チリリージョンを立ち上げるために40億 米ドル超を投資する計画を発表しました。計画されているリージョンには、サンティアゴに3つのアベイラビリティーゾーンが含まれており、それぞれ独立した電力および冷却インフラを備えています。Ascentyも150 MWの新規AI契約を確保し、ブラジルの4つの新規データセンターに12億 米ドルを投資することを約束しました。これらの投資は、施設の稼働開始前に冷却に関する意思決定を必要とするため、ベンダーに設計の適格性確認、供給体制の確立、および現場サポートの計画を行うための明確な機会を与えます。主要ハブへの容量増設の集中は、地域在庫およびサービス拠点から複数のプロジェクトに対応できるプロバイダーにも有利に働きます。地域で入手可能な製品を持つサプライヤーは、狭い建設期間中の納期遅延リスクを低減できます。この利点は、複数のプロジェクトが同時に類似の冷却機器を必要とする場合に特に重要です。
エネルギー効率および持続可能性に関する義務
南米データセンター冷却市場全体において、エネルギーおよび水の要件が冷却設計においてより重要になっています。ブラジルの電気通信規制機関であるAnatelは、2025年に電気通信ネットワークと統合するデータセンターの適合性評価要件に関するパブリックコンサルテーションを開始しました。このコンサルテーションはエネルギー、水、および炭素パフォーマンスの測定を対象としており、計量器、センー、およびソフトウェアの運用上の根拠を強化しています。クローズドループシステム、ドライクーラー、およびダイレクト・トゥ・チップ設計は、オペレーターが冷却の選択をより厳しい水使用量の期待に合わせるのに役立ちます。パフォーマンスを監視する要件は、制御ソフトウェアをオプションの付加機能ではなく、運用モデルの一部とします。これは、熱機器と明確なレポート、アラート、および運用データを組み合わせた冷却システムを有利にします。オペレーターはこれらの機能を使用して温度変化を特定し、システムパフォーマンスを比較し、状態が可用性に影響を与える前にメンテナンスを計画できます。可視性の向上は、変化するAI負荷の下で機器が意図通りに機能しているかどうかを施設チームが評価するのにも役立ちます。
デジタル化、5G、およびエッジコンピューティングの展開
デジタル化、5G、およびエッジコンピューティングは、最大規模のクラウドキャンパスを超えて冷却ニーズを拡大しています。小規模サイトはスペースが限られており、大規模データセンターホールよりも制御が難しい条件下で運用される場合があります。これらの環境では、過度な床面積を占有することなく確実に熱を管理できるコンパクトな機器が必要です。したがって、南米データセンター冷却市場には、エッジロケーションに適応できる精密冷却、モジュラーシステム、および小型液体冷却モジュールへの需要が含まれます。分散型展開は、大規模ハイパースケールプロジェクトよりも頻繁で小規模な機器注文を生み出す可能性もあります。機器をカスタマイズし、二次拠点全体でサービスを提供できるサプライヤーは、規模だけが決定的でない場合に競争できる可能性があります。標準化されたモジュールは、異なる地域の気候や建物の制約に対応しながら、サイト間で実績のある設計を繰り返すのに役立ちます。これにより、完全にカスタムの冷却設備を正当化しない分散型プログラムの設計作業を削減できます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高度冷却システムの高い初期コスト | -2.3% | ブラジル、チリ、コロンビア | 短期(2年以内 |
| 水、電力網、およびサイト固有のインフラ制約 | -1.8% | チリ、ブラジル、アルゼンチン | 中期(2~4年) |
| 冷却システムのエネルギー消費 | -1.5% | 世界規模、南米で深刻化 | 中期(2~4年) |
| 液体冷却サービス技術者の人材不足 | -1.2% | 主にブラジルおよびチリ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度冷却システムの高い初期コスト
高度な液体冷却は単一の機器以上のものを必要とします。ダイレクト・トゥ・チップシステム、イマージョンタンク、ポンプ、マニホールド、冷媒分配ユニット、対応流体、および設置サービスは、プロジェクトの初期コストを増加させる可能性があります。このコスト構造は、ハイパースケールの購買力を持たないオペレーターの間での採用を遅らせる可能性があります。その結果、南米データセンター冷却市場では採用パターンが二分化しており、大規模AI指向プロジェクトが液体システムへの移行を加速させる一方、多くのエンタープライズ施設は空気ベースの機器を維持しています。既存のCRAH、CRAC、チラー、および冷却塔の設備は、ラック密度が実用的な運用範囲内にある場合、経済的にき続き有効です。専門コンポーネントの輸入依存と地域での入手可能性の限界は、リードタイムをさらに長くし、段階的拡張に必要な資本を増加させる可能性があります。オペレーターは、試運転日程を守るために、プロジェクトサイクルの早い段階で主要機器を確保する必要がある場合があります。このアプローチは、容量が段階的に追加され、最終的なIT負荷が不確実な場合に計画の複雑さを増す可能性があります。
水、電力網、およびサイト固有のインフラ制約
水の利用可能性、電力網の状況、および地域インフラの制約は、南米全体の冷却設計の選択に影響を与えます。サンティアゴでは、水ストレスが水集約型アプローチよりも断熱型およびクローズドループグリコール設計への関心を高めています。ブラジルの下院は2026年2月に下院法案2601746/2026を受理し、大規模データセンターの設置、運用、拡張、および廃止に関する国家基準を提案しました。この提案には、データセンター冷却のための自噴井および帯水層の使用制限が含まれています。電力網のボトルネックと高いエネルギーコスは、プロジェクトの設計および運用経済性をさらに圧迫する可能性があります。これらの条件により、サイト固有のエンジニアリング、低水使用設計、および信頼性の高い電力計画が南米データセンター冷却市場における重要な考慮事項となっています。ある都市部で良好なパフォーマンスを発揮するシステムが、別の場所では異なる排熱方法を必要とする場合があります。したがって、冷却サプライヤーは標準構成を適用する前に、地域の水、電力、周囲条件、およびサービスアクセスを評価する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
液体冷却がプレミアム収益ミックスを変える空気ベース冷却は2025年の南米データセンター冷却市場シェアの78.24%を占めました。このセグメントは、ハイパースケール、エンタープライズ、およびコロケーション施設全体にわたるCRAHおよびCRACユニット、チラー、エコノマイザー、および冷却塔の大規模な既設設備から恩恵を受けています。空気ベースシステムは、液体冷却を必要とするラック密度レベル以下で動作するワークロードに対して引き続き実的です。耐用年数が終わる前に機能している機器を交換することは、正当化が難しい場合が多いです。冷却塔、チラー、およびエコノマイザーは、多くの既存キャンパス施設を引き続きサポートしています。精密冷却機器も、通信シェルターおよびモジュラーエッジ展開に引き続き関連性があります。これらの用途は、南米データセンター冷却市場においてサービス、交換、および段階的アップグレードのための広範な既設設備を維持しています。
液体ベース冷却は2031年にかけてCAGR 16.53%で成長すると予測されており、これは冷却技術の中で最も高い成長率です。ダイレクト・トゥ・チップシステムは新規AI指向ハイパースケール開発での早期採用が進んでいる一方、イマージョン冷却は専用AI環境および選択された高密度レトロフィットゾーンでの採用が検討されています。リアドア熱交換器は、すべての冷却回路を再構築することなく密度を高めたい施設に中間的な選択肢を提供します。したがって、南米データセンター冷却産業は、液体システムが高付加価値展開においてより大きな役割を担う一方で空気機器を量的に維持する可能性が高いです。液体冷却は、空気ベースの代替品よりもキロワット当たりの収益が高く、より大きなサービス要件を持つ可能性があります。空気と液体の両方のポートフォリオを持つサプライヤーは、既存施設と新規AI対応プロジェクトの両方に対応できます。多くのサイトが単一の完全転換ではなく段階的に液体冷却を採用するため、ハイブリッド設計をサポートする能力が重要です。
冷却コンポーネント別:
監視ソフトウェアがシステム価値においてより大きな役割を担うCRAHおよびCRACユニットは2025年の冷却コンポーネントセグメントの33.62%を占めました。その主導的な地位は、新規建設だけでなく、エンタープライズおよびコロケーション施設全体での使用を反映していま。チラーおよび熱交換ユニット、冷却塔およびドライクーラー、ならびにポンプおよびバルブは、IT負荷から熱を排出する物理インフラを形成しています。これらのコンポーネントは、空気側システム、液体側システム、またはハイブリッド設計に対応できます。ポンプおよびバルブは単価が低い場合がありますが、油圧回路にはメンテナンス、交換部品、および制御が必要なため、引き続き不可欠です。コンポーネントの南米データセンター冷却市場規模は、この既設設備のサービス要件と新規容量増設の組み合わせによって支えられています。
制御・監視ソフトウェアは2031年にかけてCAGR 16.38%で拡大すると予測されています。その成長は、リアルタイムの熱可視性、電力計画、およびパフォーマンスレポートに対するオペレーターのニーズと連動しています。データセンター適合性評価に関するAnatelの2025年コンサルテーションは、エネルギー、水、および炭素関連パフォーマンスの測定の重要性を強化しています。Schneider ElectricのMotivair MCDU-70は2026年1月に発売され、デジタルツインシミュレーション、応型負荷分散、およびリアルタイム監視のためのEcoStruxureソフトウェアを搭載しています。[2] この製品アプローチは、監視機能を冷媒分配ハードウェアとバンドルしています。また、ソフトウェアをコンプライアンスおよび冷却パフォーマンスにより直接的に結びつけます。したがって、南米データセンター冷却産業では、制御が個別の任意購入ではなく、冷却調達の定期的な一部となる可能性があります。ハードウェアとソフトウェアが一緒に選定される場合、オペレーターは冷却チェーン全体でより一貫した運用ビューを確立できます。
データセンタータイプ別:
ハイパースケール施設が規模と成長をリードハイパースケール施設は2025年の南米データセンター冷却市場シェアの45.36%を占め、2031年にかけてCAGR 16.73%で成長すると予測されています。その主導的な役割は、主要都市圏回廊におけるクラウド、AI、および大規模コロケーション投資の地域集中を反映しています。イパースケールプロジェクトは、小規模なエンタープライズ施設よりも多くの容量、より高いシステム可用性、およびより厳格な冷却設計を必要とします。また、時間の経過とともにラック密度の増加をサポートできるソリューションが必要な場合も多いです。エンタープライズ施設は、設置済み冷却容量の重要な部分であり続けています。しかし、一部の組織はオンプレミスインフラを追加する代わりに、パブリッククラウドおよびコロケーションプロバイダーにワークロードを移行しています。このシフトにより、南米データセンター冷却市場において新規冷却投資のより大きな部分が共有型およびハイパースケール環境に向けられています。
AmazonのAWS南米チリリージョンの計画とAscentyのAI関連拡張は、ハイパースケールプロジェクトが生み出す需要の規模を示しています。これらの施設には、大規模で運用できる協調された冷却、電力、制御、およびサービス計画が必要です。ハイパースケール契約は、小規模サイトに関連するものよりも大規模でカスタマイズされる場合があります。また、よ厳格なテストおよび試運転プロセスを必要とする場合もあります。これにより、このセグメントに参入したいサプライヤーにとってのハードルが高くなります。また、地域エンジニアリングリソースを持つ確立されたベンダーに優位性をもたらします。コロケーションは、エンタープライズのクラウド移行に対応し、オペレーターがキャンパスを所有していない場所でハイパースケール容量のルートを提供できるため、戦略的に重要であり続けています。これにより、このセグメントは柔軟な容量を必要とする小規模顧客と信頼性の高い地域インフラを必要とする大規模クラウドテナントの橋渡し役となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
ヘルスケアがより急速に成長する需要を追加ITおよびテレコムは、2025年のエンドユーザー冷却需要の34.57%を占めた。コンテンツデリバリー、テレコムコアネットワーク、クラウドサービス、およびAI推論ワークロードが、その継続的な重要性を支えている。メディアおよびエンターテインメント、小売、および消費財もまた、ストリーミング、デジタル決済、eコマース、およびカスタマープラットフォームのためのキャパシティを必要としている。政府および機関ユーザーは、公共サービスのデジタル化が進むにつれて、データ処理ニーズを引き続き拡大している。これらのユーザーはコスト面での制約が続く可能性があり、多くの導入においてエアベースの精密冷却に引き続き依存する可能性がある。南米データセンター冷却市場は、ITおよびテレコムへの依存を継続しており、これらのセクターが同地域のジタルインフラの多くを支えている。
ヘルスケアは、2026年から2031年にかけて16.59%のCAGRで成長すると予測されている。病院ネットワーク、ヘルステクノロジープラットフォーム、医療画像診断、および接続型診断は、信頼性の高いコンピューティングキャパシティと高可用性を必要としている。医療画像診断AIは、以前のヘルスケアデータセンターを超える熱集約型の処理ニーズを生み出す可能性がある。データ保護に関する懸念も、機密性の高いワークロードに対する国内インフラを支える要因となり得る。ブラジルのデータ保護当局は、同国の個人データ保護の枠組みに関する指導および執行を行っている。これらの条件は、信頼性が高く、厳密に監視され、ミッションクリティカルな運用に適した冷却への需要を支えている。fintech、アグリテック、およびマイニングアナリティクスも新興の需要源となっている。デジタルプラットフォームの利用拡大により、信頼性の高い熱制御を必要とする施設の範囲が広がる可能性がある。
地域分析
ブラジルデータセンター冷却市場
ブラジルは2025年の南米データセンター冷却市場シェアの57.34%を占めた。サンパウロは引き続き同地域の主要なハイパースケールハブであり、クラウドオペレーター、コロケーション施設、および大規模な新規データセンター計画の集積によって支えられている。Ascenty社による4つの新規データセンターおよびAI契約150 MWに対する12億米ドルのコミットメントは、冷却調達において重要なパイプラインを生み出している。ブラジルの規制環境においても、水使用、エネルギー性能、および環境ライセンスへの重点が高まっている。下院法案2601746/2026は、冷却用の自噴井および帯水からの取水制限を含む全国的な要件を提案している。サンパウロ回廊内の既存コロケーション施設は、オペレーターがAI対応冷却ゾーンを追加するにあたり、別途レトロフィットの機会を提供している。グリーンフィールドとブラウンフィールドの両方の取り組みが組み合わさることで、南米データセンター冷却市場におけるブラジルの中心的な役割が支えられている。
チリおよびアルゼンチンデータセンター冷却市場
チリは2031年までに16.34%のCAGRで成長すると予測されており、地域内の地理的区分の中で最も高い成長率となっている。アマゾンは2026年末までにAWS南米チリリージョンを設立するために40億米ドル超の投資を計画している。[3] 同プロジェクトはサンテアゴに3つのアベイラビリティゾーンを設け、独立した電力および冷却インフラを備える計画となっている。サンティアゴにおける水ストレスは、断熱式および閉ループグリコールシステムへの注目を促している。この問題により、新規プロジェクトにおける冷却技術選定において水効率が中核的な要素となっている。アルゼンチンはシェアが小さいものの、エッジおよびコロケーションインフラへの継続的な需要が存在する。Vertiv社の2025年10月におけるGrupo Datcoとのアライアンスはアルゼンチンとチリをカバーしており、両国に電力および冷却技術を提供するための商業的取り組みを示している。
南米データセンター冷却市場
コロンビアおよびその他の南米諸国が、2025年における残りの地域需要を占めた。ボゴタはコロンビアのデータセンター活動において確立された役割を担っており、新規キャパシティが冷却機器および関連サービスへの需要を支えている。ペルー、ウルグアイ、およびその他の小規模国における南米データセンター冷却市場は、エッジサイトおよび小規模展開に対応できるモジュール式システムとより密接に結びついている。ウルグアイの大規模データセンター計画は、ハイパースケールプロジェクト承認における水使用条件への注目を集めている。この動向は、低水使用冷却アプローチに対する地域全体の関心をさらに後押ししている。アルゼンチン、チリ、およびブラジルを結ぶ計画中の光ファイバーネットワークは、時間をかけてデータセンター活動を地方都市へと拡大する一助となり得る。その結果、地域のサプライヤーは大規模な都市部キャンパスと小規模な分散型施設の両方に対応できる製品ラインナップを必要としている。
競合環境
南米データセンター冷却市場には、集中したプレミアム層と、より広範な地域インテグレーターおよび専門サプライヤーのグループがありますVertiv、Schneider Electric、STULZ、およびJohnson Controlsは、既存のサービスネットワークと顧客関係を通じて、空気ベースおよびハイブリッド冷却において確立されたポジションを持っています。LiquidStack、Submer Technologies、CoolIT Systems、およびAsperitasは、ダイレクト・トゥ・チップおよびイマージョン冷却においてポジションを求めています。南米データセンター冷却市場は、地域の再販業者およびHVACインテグレーターが小規模プロジェクトで競合する主要ハイパースケール回廊の外ではより断片化しています。ハイパースケールアカウントは、冷却ソリューションを大規模に提供し、複数年のサービス期待の下でサポートする必要があるため、より厳格な適格性要件を持っています。
Vertivは2026年4月にMAXIDとの販売代理店契約を通じて地域展開を拡大しました。この契約は、ブラジル、ペルー、チリ、アルゼンチン、パラグアイ、ウルグアイ、およびボリビア全体でモジュラーおよびスケーラブルな電力・冷却ソリューションをカバーしています。MAXIDはブラジルとウルグアイに在庫を集約して地域供給をサポートることが期待されています。Vertivはまた2025年3月にCoolLoop RDHxを発売しました。これはAIおよびHPCアプリケーション向けにラックあたり最大80 kWに対応する冷水リアドア熱交換器です。これらの動きは、高密度レトロフィットをサポートし、製品の入手可能性を向上させるための実用的なニーズに対応しています。また、チャネル開発が南米データセンター冷却市場における重要な競争ツールであることも示しています。販売代理店パートナーは、在庫へのアクセス、地域技術サポート、および設置会社との関係を改善できます。これは、顧客が固定スケジュール内で機器を納品・試運転する必要がある場合、製品仕様と同様に重要な場合があります。
Schneider Electricは2025年2月にMotivairの支配的持分の取得を完了し、CDU、リアドア熱交換器、およびダイレクト・トゥ・チップソリューション全体に液体冷却能力を追加しました。2026年1月、Motivair by Schneider Electricは、10 MWまでスケールアップ可能でEcoStruxureソフトウェアを搭載した2.5 MWの冷媒分配ユニットであるMCDU-70を発売しました。ICONICは2026年第2四半期に、ブジルにイマージョン冷却タンクを導入し、ダイレクト・トゥ・チップ冷却パートナーシップを追求すると発表しました。[4] これらの例は、液体冷却製品、監視能力、および地域化された納品をめぐる競争を示しています。したがって、南米データセンター冷却市場は、高度な熱製品と信頼性の高い地域サービスを組み合わせたベンダーを評価する可能性が高いです。製品ポートフォリオは、新規液体展開、既存空気システム、およびハイブリッドレトロフィットプログラムに対応する必要があります。機器、制御、技術サポート、および長期メンテナンスを提供できるサプライヤーは、競争するためのより広い基盤を持っています。
南米データセンター冷却産業のリーダー
-
Vertiv Holdings Co
-
Schneider Electric SE
-
STULZ GmbH
-
Rittal GmbH & Co. KG
-
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンター冷却市場 このレポートでカバーされる企業
- Vertiv Holdings Co
- Schneider Electric SE
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Munters Group AB
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Alfa Laval AB
- Carrier Global Corporation
- Trane Technologies plc
- Modine Manufacturing Company
- Motivair Corporation
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Green Revolution Cooling, Inc.
- Asperitas B.V.
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
最近の産業開発事情 南米データセンター冷却市場
- 2026年4月:Vertivは、ブラジル、ペルー、チリ、アルゼンチン、パラグアイ、ウルグアイ、およびボリビア全域でモジュール式かつスケーラブルな電力・冷却製品ポートフォリオを拡大するため、MAXIDとの販売代理店パートナーシップを発表した。MAXIDはブラジルおよびウルグアイに在庫を集約し、AIおよびHPC冷却導入における地域内のリードタイムを短縮する。
- 2026年3月:Ascentyはブラジルのスマレ3の建設を開始した。これは大規模AIワークロード向けに設計された90 MWのAI最適化ハイパースケールデータセンターである。このプロジェクトはダイレクト・トゥ・チップ液体冷却およびクローズドループのゼロWUE冷却アーキテクチャを採用しており、2027年第3四半期の引き渡しが計画されている。
- 2026年2月:ブラジルの下院議会はPL 414/2026を提出し、大規模データセンターの設置および運用に関する国家基準を提案した。これには冷却目的での被圧地下水および帯水層からの取水制限、および環境ライセンスの義務化が含まれる。
- 2026年1月:Schneider ElectricのMotivairは、MCDU-70を発売した。これは2.5 MWの冷媒分配ユニットであり、10 MWまでスケールアップ可能で、デジルツインシミュレーション、適応型負荷分散、およびリアルタイム監視のためのEcoStruxureソフトウェアを搭載している。
南米データセンター冷却市場レポートの範囲
南米データセンター冷却市場は、地域全体のデータセンターにおける最適な温度および湿度レベルを維持するために設計された冷却ソリューションおよびサービスを包含しています。本レポートは、データセンターオペレーター、コロケーションプロバイダー、クラウドサービスプロバイダー、および企業が使用する空気ベースおよび液体ベースの冷却技術を含む冷却システム、ならびに関連コンポーネントおよびサービスをカバーしています。
南米データセンター冷却市場レポートは、冷却技術(空気ベース冷却〔チラーおよびエコノマイザー、コンピュータールーム空調ハンドラー(CRAH)、冷却塔(直接型、間接型、および二段型)、その他の空気ベース冷却技術〕、および液体ベース冷却〔イマージョン冷却、ダイレクト・トゥ・チップ冷却、およびリアドア熱交換器〕)、冷却コンポーネント(コンピューールーム空調ハンドラー(CRAH/CRAC)、チラーおよび熱交換ユニット、冷却塔およびドライクーラー、ポンプおよびバルブ、ならびに制御・監視ソフトウェア)、データセンタータイプ(ハイパースケール(自社所有およびリース)、エンタープライズ(オンプレミス)、およびコロケーション)、エンドユーザー産業(ITおよび通信、小売および消費財、ヘルスケア、メディアおよびエンターテインメント、連邦および機関機関、その他のエンドユーザー産業)、ならびに地域(ブラジル、アルゼンチン、チリ、コロンビア、および南米のその他の地域)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 空気ベース冷却 | チラーおよびエコノマイザー |
| コンピュータールーム空調ハンドラー(CRAH) | |
| 冷却(直接型、間接型、および二段型) | |
| その他の空気ベース冷却技術 | |
| 液体ベース冷却 | イマージョン冷却 |
| ダイレクト・トゥ・チップ冷却 | |
| リアドア熱交換器 |
| コンピュータールーム空調ハンドラー(CRAH/CRAC) |
| チラーおよび熱交換ユニット |
| 冷却塔およびドライクーラー |
| ポンプおよびバルブ |
| 制御・監視ソフトウェア |
| ハイパースケール(自社所有およびリース) |
| エンタープライズ(オンプレミス) |
| コロケーション |
| ITおよび通信 |
| 小売および消費財 |
| ヘルスケア |
| メディアおよびエンターテインメント |
| 連邦および機関機関 |
| その他のエンドユーザー産業 |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| 南米のその他の地域 |
| 冷却技術別 | 空気ベース冷却 | チラーおよびエコノマイザー |
| コンピュータールーム空調ハンドラー(CRAH) | ||
| 冷却(直接型、間接型、および二段型) | ||
| その他の空気ベース冷却技術 | ||
| 液体ベース冷却 | イマージョン冷却 | |
| ダイレクト・トゥ・チップ冷却 | ||
| リアドア熱交換器 | ||
| 冷却コンポーネント別 | コンピュータールーム空調ハンドラー(CRAH/CRAC) | |
| チラーおよび熱交換ユニット | ||
| 冷却塔およびドライクーラー | ||
| ポンプおよびバルブ | ||
| 制御・監視ソフトウェア | ||
| データセンタータイプ別 | ハイパースケール(自社所有およびリース) | |
| エンタープライズ(オンプレミス) | ||
| コロケーション | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 小売および消費財 | ||
| ヘルスケア | ||
| メディアおよびエンターテインメント | ||
| 連邦および機関機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米のその他の地域 | ||
レポトで回答される主要な質問
南米データセンター冷却市場の規模はどのくらいですか?
南米データセンター冷却市場規模は2026年に284.32 ミリオン 米ドルと推定され、CAGR 15.86%で2031年までに593.47 ミリオン 米ドルに達すると予測されています。
南米におけるデータセンター冷却の需要を牽引しているものは何ですか?
AIワークロード、クラウド容量、コロケーション開発、ならびにより厳格なエネルギーおよび水の要件が、新規施設および稼働中のキャンパス全体で高度な熱管理への需要を高めています。
南米で最も急速に成長している冷却技術はどれですか?
液体ベース冷却は、AIワークロードがより高密度の熱管理を必要とするため、2031年にかけてCAGR 16.53%で成長すると予測されています。
データセンター冷却の地域需要をリードしている国はどこですか?
ブラジルは2025年の地域需要の57.34%を占め、サンパウロが主要なクラウドおよびハイパースケールハブとしての役割を担っています。
チリが冷却サプライヤーにとって重要な理由は何ですか?
チリは計画中のAWSインフラ投資と水ストレスに対応した冷却設計に支えられ、2031年にかけてCAGR 16.34%で成長すると予測されています。
監視ソフトウェアは冷却システムにおいてどのような役割を果たしますか?
制御・監視ソフトウェアは、オペレーターがリアルタイムの熱データ、パフォーマンスレポート、エネルギーおよび水の監視、ならびに日常的な運用上の意思決定のための信頼性の高い記録を必要とするため、CAGR 16.38%で成長すると予測されています。