
Tamanho e Participação do Mercado de Embalagens para Laticínios na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
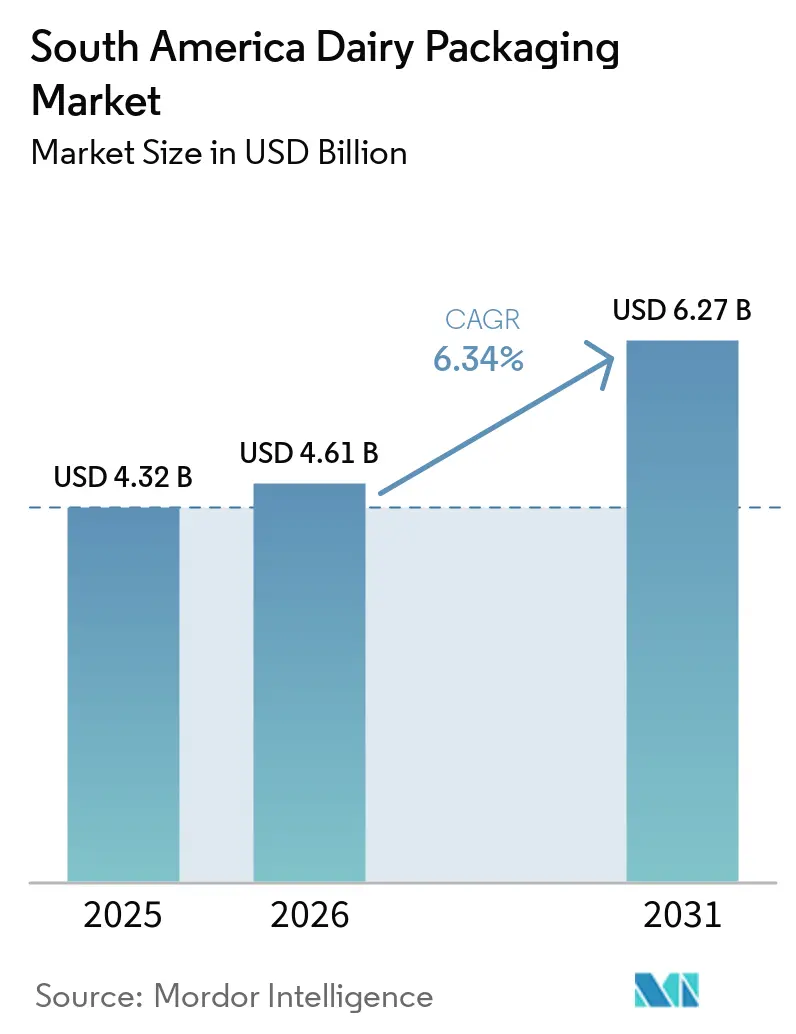
| Tamanho do mercado no ano base (2025) | 4.32 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.34 % |
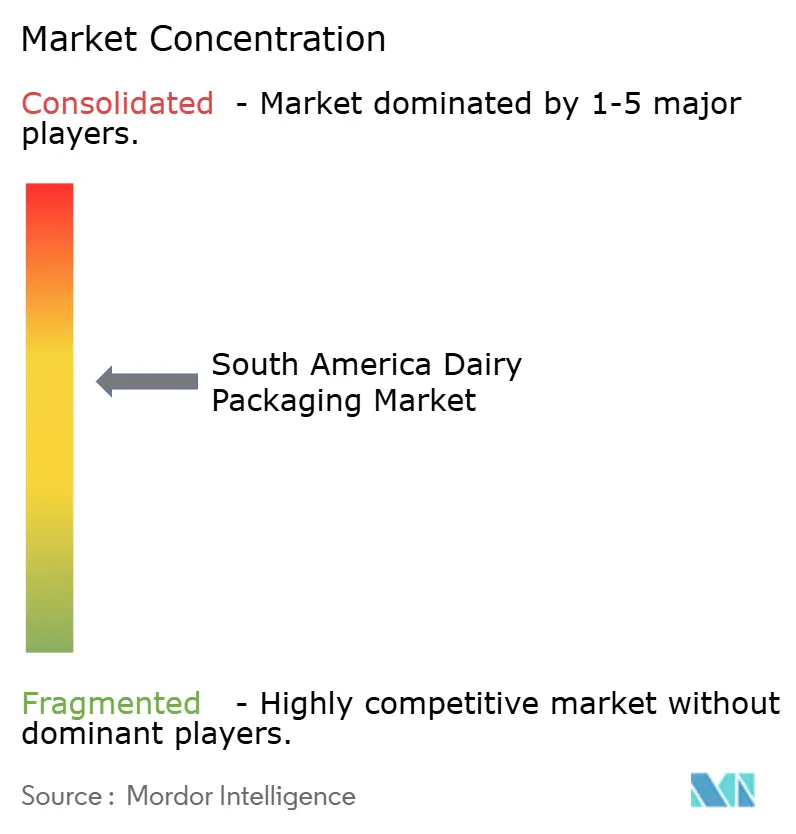
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Embalagens para Laticínios na América do Sul por Mordor Intelligence
O tamanho do Mercado de Embalagens para Laticínios na América do Sul foi avaliado em 4,32 bilhões de USD em 2025 e estima-se que cresça de 4,59 bilhões de USD em 2026 para atingir 6,27 bilhões de USD até 2031, a um CAGR de 6,34% durante o período de previsão (2026-2031). A demanda está se movendo em direção a formatos de laticínios estáveis em temperatura ambiente, pois eles podem atender a áreas onde a distribuição refrigerada ainda é limitada. A expansão do varejo formal também está aumentando o uso de produtos lácteos com marca e embalados individualmente. Produtos funcionais e ricos em proteínas exigem barreiras mais resistentes, fechamentos resseláveis e formatos convenientes. Esses requisitos podem elevar o valor da embalagem por unidade, mesmo quando o volume de laticínios cresce mais lentamente. Os fornecedores estão respondendo com sistemas de envase asséptico, embalagens recicláveis e formatos mais leves para reduzir os custos de materiais.
Principais Conclusões do Relatório
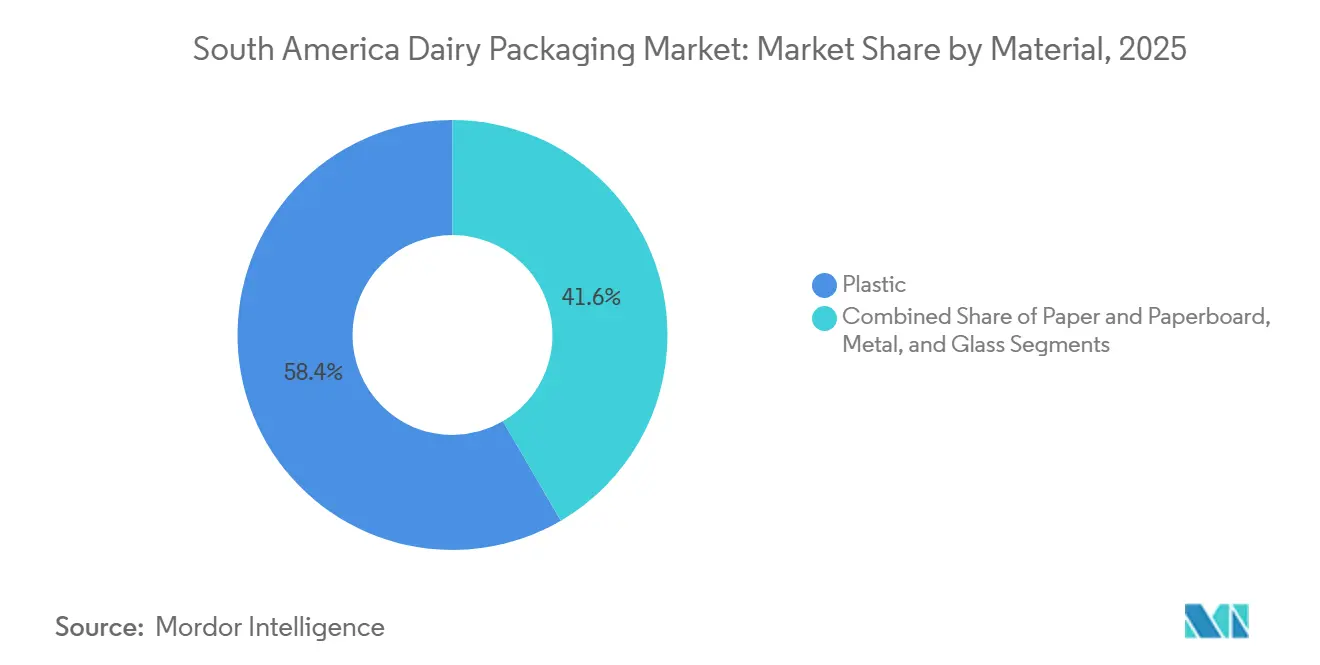
- Por material, o plástico detinha 58,41% da participação do Mercado de Embalagens para Laticínios na América do Sul em 2025, enquanto papel e papelão devem expandir a um CAGR de 7,21% até 2031.
- Por produto, o leite representou 46,05% do mercado de embalagens para laticínios na América do Sul em 2025, enquanto o iogurte deve registrar o maior CAGR de 7,34% até 2031.
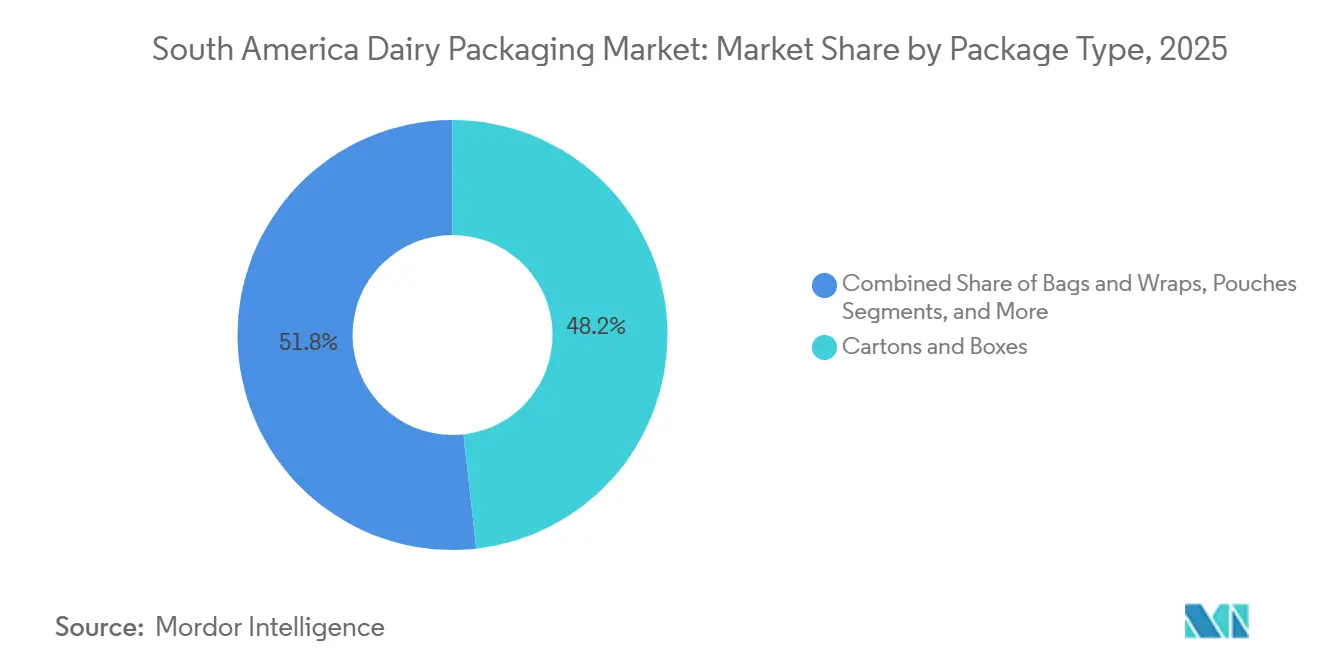
- Por tipo de embalagem, caixas e caixinhas detinham 48,23% da receita em 2025, enquanto os sachês devem expandir a um CAGR de 7,43% até 2031.
- Por geografia, o Brasil representou 47,18% da receita em 2025, enquanto a Colômbia deve expandir a um CAGR de 7,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Embalagens para Laticínios na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Distribuição de Laticínios Assépticos e UHT | +1.8% | Brasil, Colômbia, Argentina, Restante da América do Sul | Médio prazo (2-4 anos) |
| Expansão do Varejo Formal e da Cobertura da Cadeia de Frio | +1.4% | Interior do Brasil, Colômbia, Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Demanda Crescente por Produtos Lácteos Funcionais e Ricos em Proteínas | +1.0% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Transição de Laticínios a Granel para Laticínios Embalados Higienicamente | +0.8% | Restante da América do Sul, Brasil rural, Colômbia interior | Longo prazo (≥ 4 anos) |
| Formatos Flexíveis Leves para Distribuição com Restrições de Custo | +0.6% | Brasil, Argentina, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Compromissos de Reciclabilidade e Conteúdo Reciclado por Proprietários de Marcas | +0.5% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Distribuição de Laticínios Assépticos e UHT
A distribuição asséptica e UHT apoia o mercado de embalagens para laticínios na América do Sul ao ampliar o acesso a laticínios além das cadeias de frio bem desenvolvidas. A associação de laticínios de longa vida do Brasil registrou crescimento de 3,9% no segmento de leite UHT durante 2024. Esse crescimento sustenta a demanda contínua por caixas multilaminadas e materiais assépticos relacionados. Os programas de nutrição escolar também fornecem um canal confiável para laticínios embalados e formatos em caixa. Os equipamentos assépticos exigem investimentos de capital significativos, o que pode manter uma cooperativa vinculada a uma plataforma de envase por 12 a 15 anos. Os relacionamentos iniciais com processadores podem, portanto, proteger a demanda pelo sistema de embalagem compatível.
Expansão do Varejo Formal e da Cobertura da Cadeia de Frio
O varejo formal converte as vendas de laticínios a granel em unidades com marca e embalagem dedicada. Em 2025, os domicílios unipessoais representavam 19,7% dos domicílios brasileiros.[1]Instituto Brasileiro de Geografia e Estatística, "Pesquisa Nacional por Amostra de Domicílios Contínua 2025," IBGE, ibge.gov.br Essa estrutura domiciliar favorece embalagens menores com maior uso de embalagem por litro. A distribuição refrigerada no interior da Colômbia e no nordeste do Brasil também apoia a distribuição de iogurte, queijo fresco, garrafas refrigeradas e filmes. A conformidade com normas de contato alimentar e rotulagem torna-se necessária para a colocação em supermercados à medida que os canais de varejo se formalizam. Conversores com substratos certificados podem obter vantagem quando as redes aplicam requisitos consistentes aos fornecedores.
Demanda Crescente por Produtos Lácteos Funcionais e Ricos em Proteínas
Os produtos lácteos funcionais e ricos em proteínas exigem embalagens que protejam a qualidade e facilitem o uso conveniente. Esses produtos frequentemente necessitam de barreiras ao oxigênio, proteção ultravioleta e fechamentos resseláveis. A Cooperoeste lançou iogurte proteico, iogurte triple-zero e doce de leite enriquecido com proteína em sachês SIG CloverCap em 2025. O lançamento demonstrou como uma cooperativa pode usar embalagens assépticas em sachê para ingressar em categorias diferenciadas de laticínios. Uma pesquisa publicada em 2025 constatou que revestimentos poliméricos de base biológica podem oferecer desempenho de barreira ao oxigênio comparável ao do polietileno em caixas para laticínios. Laminados de alta barreira e fechamentos especializados podem aumentar o valor da embalagem utilizada para cada produto.
Transição de Laticínios a Granel para Laticínios Embalados Higienicamente
A transição das vendas de laticínios a granel para produtos lácteos embalados com marca continua sendo importante no Brasil rural, na Bolívia, no Paraguai e no Peru. Muitos consumidores nessas áreas ainda compram laticínios fora dos canais de embalagem formal. A urbanização e o crescimento da renda podem gradualmente criar demanda por uma camada inicial de embalagem higiênica. Os conversores regionais podem atender a essa fase antes que os grandes fornecedores expandam a distribuição local. A demanda por embalagens flexíveis na região foi sustentada pelos laticínios como uma aplicação alimentar de maior crescimento. Essa oportunidade se desenvolve gradualmente porque o acesso ao varejo, a logística e os padrões de compra dos consumidores mudam ao longo de vários anos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Cambial e Exposição à Resina Importada | -1.2% | Brasil, Argentina, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Logística Rural e Infraestrutura de Refrigeração Desiguais | -0.8% | Restante da América do Sul, Brasil rural, Colômbia interior | Longo prazo (≥ 4 anos) |
| Lacunas na Recuperação e Reciclagem de Embalagens | -0.5% | Argentina, Restante da América do Sul, impacto global | Médio prazo (2-4 anos) |
| Custo de Conformidade com Regras de EPR, Rotulagem e Contato Alimentar | -0.4% | Brasil, Chile, Colômbia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Cambial e Exposição à Resina Importada
A exposição à resina importada continua sendo um desafio de curto prazo para o mercado de embalagens para laticínios na América do Sul. O Brasil importou 3,32 milhões de toneladas de polietileno em 2025. A utilização da capacidade química doméstica foi de 64% em 2025, limitando a capacidade da produção local de amortecer o impacto da pressão de oferta. O Brasil impôs direitos definitivos de USD 199,04 por tonelada sobre o polietileno norte-americano e de USD 238,49 por tonelada sobre o polietileno canadense a partir de março de 2026. Custos mais elevados de resina podem comprimir as margens dos conversores, elevar os preços para os processadores de laticínios ou incentivar projetos de embalagens mais leves. Os conversores regionais menores enfrentam maior exposição porque dispõem de menos recursos para a gestão do risco cambial.
Logística Rural e Infraestrutura de Refrigeração Desiguais
A cobertura desigual de refrigeração limita o acesso a produtos lácteos frescos no norte e nordeste do Brasil, nos altiplanos andinos e no Paraguai. Uma cadeia de frio é necessária para iogurte refrigerado, queijo fresco e embalagens relacionadas. Onde esse sistema é incompleto, os processadores dependem mais fortemente de laticínios estáveis em temperatura ambiente. Embalagens grandes em temperatura ambiente também podem limitar a adoção de embalagens individuais. Programas escolares e investimentos regionais podem melhorar a logística ao longo do tempo, mas essa expansão se estende além do período de previsão de 2026-2031. A mesma restrição sustenta a demanda por caixas UHT em locais com distribuição refrigerada mais fraca.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: O Plástico Mantém Escala, Enquanto o Papel se Expande
O plástico representou 58,41% da participação do Mercado de Embalagens para Laticínios na América do Sul em 2025, sustentado pelo seu uso consolidado em garrafas de leite, sachês flexíveis e potes de iogurte. Garrafas de HDPE, sachês de LDPE e potes de polipropileno se beneficiam da capacidade existente dos conversores e da familiaridade do varejo. Os custos de resina importada e as preocupações das marcas com o desperdício de plástico estão aumentando a pressão sobre esses formatos consolidados. O Decreto nº 12.688 do Brasil, emitido em 2025, estabeleceu requisitos de logística reversa para embalagens plásticas e uma meta de recuperação de 32% para 2026. O decreto está influenciando as discussões de compras em torno de rastreabilidade, recuperação e escolha de materiais. O plástico, no entanto, continua sendo central para as embalagens de laticínios porque seus formatos atendem a baixo custo, visibilidade do produto e processos de envase consolidados. A ampla base instalada do material também significa que as mudanças de embalagem geralmente são consideradas em conjunto com os equipamentos existentes de sopro, conformação, selagem e envase. Isso favorece abordagens incrementais de redução de peso ou de conteúdo reciclado onde as condições de contato alimentar e de fornecimento o permitem. O mercado de embalagens para laticínios na América do Sul, portanto, mantém uma demanda substancial por plástico mesmo quando os compradores avaliam alternativas.
Papel e papelão devem crescer a um CAGR de 7,21% até 2031. O tamanho do Mercado de Embalagens para Laticínios na América do Sul para papel e papelão é impulsionado pelo crescimento nas embalagens assépticas em caixa e pelo interesse dos proprietários de marcas em estruturas recicláveis. A meta de recuperação prevista no decreto brasileiro não exige conteúdo reciclado em embalagens de contato alimentar, portanto, a adoção de caixas à base de fibra depende substancialmente da estratégia da marca. Revestimentos de base biológica podem substituir as camadas convencionais de polietileno, preservando o desempenho de vida útil em caixas para laticínios. O vidro continua a atender produtos lácteos premium e orgânicos no Chile urbano e no Brasil. O metal permanece relevante para leite condensado e evaporado, particularmente em canais estáveis em temperatura ambiente e institucionais. As alternativas à base de fibra precisam atender aos requisitos de segurança alimentar, barreira, vida útil e linha de envase antes de poderem substituir as estruturas consolidadas. Sua adoção é mais forte onde a distribuição asséptica e os compromissos de reciclagem das marcas se sobrepõem. O vidro e o metal permanecem como escolhas especializadas, em vez de substitutos amplos para caixas ou plástico.


Por Produto: O Leite Sustenta o Volume, Enquanto o Iogurte Agrega Valor
O leite representou 46,05% do mercado de embalagens para laticínios na América do Sul em 2025. A distribuição UHT, as compras para programas escolares e as substituições com marca das vendas informais de leite fresco sustentam essa posição. O segmento de leite UHT cresceu 3,9% em 2024, sustentando a demanda contínua por embalagens em caixa. O aumento dos domicílios unipessoais no Brasil está impulsionando a demanda por embalagens menores de leite. A Italac introduziu leite UHT A2 de 250 ml em 2025, refletindo o interesse em formatos de laticínios individuais. A categoria permanece estreitamente ligada ao acesso, à acessibilidade de preço e à capacidade de um formato de proteger o leite durante a distribuição. Caixinhas menores podem aumentar a intensidade de embalagem por litro, mantendo a conveniência buscada por domicílios menores. Os formatos maiores permanecem relevantes onde as compras familiares e a distribuição institucional são mais comuns. Essa combinação mantém o leite importante para o mercado de embalagens para laticínios na América do Sul tanto nos canais em temperatura ambiente quanto nos refrigerados.
O iogurte deve crescer a um CAGR de 7,34% até 2031, a maior taxa entre as categorias de produtos. O posicionamento funcional e os novos formatos de porção sustentam o mercado de embalagens para laticínios na América do Sul nessa categoria. A Cooperoeste utilizou sachês assépticos SIG CloverCap para iogurte proteico e iogurte triple-zero em 2025. Sachês resseláveis e tubos também sustentam produtos lácteos infantis nos canais urbanos do Brasil e da Colômbia. Kefir, labneh, bebidas probióticas e outros produtos fermentados necessitam de fechamentos de alta barreira e capacidades de envase asséptico. As embalagens de queijo são sustentadas por formatos a vácuo e de atmosfera modificada. O Grupo Piracanjuba inaugurou uma fábrica de queijos de 54.000 m² no Brasil durante 2025 com o apoio da Tetra Pak.[2]Tetra Pak, "Grupo Piracanjuba Counts on Tetra Pak Support to Open One of the Largest Cheese Plants," Tetra Pak, revistamaisleite.com.br A transição para iogurtes diferenciados depende de embalagens que mantenham a qualidade do produto e permitam o consumo conveniente. Isso também oferece às cooperativas mais opções para o uso de formatos premium e recursos de fechamento. Os produtos fermentados enfrentam demanda especializada porque suas características nem sempre se alinham com as embalagens padrão para o mercado de massa.
Por Tipo de Embalagem: As Caixas Lideram, Enquanto os Sachês Ganham Terreno
Caixas e caixinhas representaram 48,23% do mercado de embalagens para laticínios na América do Sul em 2025. Seu papel na distribuição de laticínios UHT lhes confere amplo uso no Brasil, na Argentina e na Colômbia. Os canais de nutrição escolar também fornecem demanda regular por caixas e estabelecem familiaridade com esses formatos. Os sistemas assépticos concorrentes exigem custos de instalação substanciais em capacidade de produção comparável. Os equipamentos de envase proprietários podem manter a demanda por material de caixa compatível por 12 a 15 anos. Essas condições sustentam as caixas mesmo quando os processadores consideram estruturas de materiais alternativos. As caixas também sustentam a distribuição onde a refrigeração não pode ser mantida de forma consistente. Elas permitem que o leite de longa vida chegue a locais que, de outra forma, teriam acesso limitado a laticínios frescos embalados. Esse papel funcional torna o formato importante para o mercado de embalagens para laticínios na América do Sul além de sua posição de receita em 2025.
Os sachês devem crescer a um CAGR de 7,43% até 2031. O formato atende a aplicações de iogurte e doce de leite que anteriormente estavam concentradas em potes rígidos, garrafas e caixas. A Cooperoeste utilizou equipamentos SIG Prime 100 para envasar sachês assépticos CloverCap em Santa Catarina. Esse sistema compacto pode tornar as embalagens assépticas mais acessíveis para cooperativas de médio porte. As garrafas permanecem importantes para leite fresco, iogurte para beber e creme, pois a visibilidade do produto pode influenciar a escolha do consumidor. Sacos e envoltórios são utilizados na distribuição institucional de laticínios. Bandejas, potes com tampa e embalagens com barreira continuam a refletir necessidades específicas para queijo fresco e laticínios congelados. Os sachês podem reduzir o uso de material em comparação com algumas alternativas rígidas e podem ser mais fáceis de distribuir em rotas com restrições de custo. Bicos e fechamentos resseláveis ampliam seu uso além das embalagens flexíveis básicas. O crescimento do formato reflete uma combinação de acesso asséptico, conveniência de porção e flexibilidade de aplicação.
Análise Geográfica
O Brasil representou 47,18% do mercado de embalagens para laticínios na América do Sul em 2025. O país produziu 38,3 bilhões de litros de leite em 2025, sustentado por uma base desenvolvida de processamento e conversores. As compras para nutrição escolar sustentam a demanda por caixas ao longo dos ciclos de laticínios. A SIG anunciou um investimento em modernização em suas instalações de Campo Largo e Vinhedo durante 2026.[3]SIG Group, "Cooperoeste Expands Portfolio with Yogurt, Dulce de Leche in SIG CloverCap Pouches at ExpoSuper 2025," SIG Group, packagingstrategies.com Amcor, Coveris, Zaraplast, Videplast e Santa Rosa Embalagens Flexíveis competem em filmes, garrafas e formatos flexíveis. O decreto de logística reversa do Brasil de 2025 está direcionando a atenção para escolhas de embalagens recicláveis e à base de fibra.
A Colômbia deve crescer a um CAGR de 7,58% até 2031. O investimento do varejo formal em Medellín e Cali está impulsionando a demanda por leite UHT e iogurte embalados. O sistema de EPR de embalagens da Colômbia está em operação desde 2021, sob o Ministério do Meio Ambiente e Desenvolvimento Sustentável. Esse arcabouço influencia como os proprietários de marcas multinacionais adquirem embalagens sustentáveis. A capacidade de envase asséptico em novos estabelecimentos também sustenta o maior uso de embalagens de laticínios em temperatura ambiente. Os requisitos de embalagem do Chile fornecem outro importante ponto de referência de conformidade para os fornecedores que operam na região.
Bolívia, Paraguai, Uruguai, Peru e Equador permanecem em estágios anteriores de formalização do varejo de laticínios. Esses mercados oferecem oportunidade de longo prazo à medida que as vendas de laticínios a granel migram para produtos embalados. O Uruguai se diferencia de grande parte desse grupo porque seu setor de laticínios é formalizado e orientado para exportação. Suas exportações de queijo e leite UHT necessitam de embalagens com rastreabilidade e certificação. A Argentina também enfrenta custos de materiais voláteis, mas os fornecedores de laticínios continuam a desenvolver soluções de embalagem circular. A Dow e a Mastellone Hnos. desenvolveram um filme termorretrátil para garrafas de leite contendo 20% de resina reciclada REVOLOOP em dezembro de 2025.
Cenário Competitivo
O mercado de embalagens para laticínios na América do Sul é moderadamente concentrado em caixas assépticas, enquanto garrafas, filmes e formatos especializados permanecem fragmentados. A Tetra Laval e a SIG Group fornecem grande parte do volume de laticínios líquidos em temperatura ambiente por meio de equipamentos proprietários e relacionamentos de serviço. Esses sistemas instalados podem garantir a demanda por materiais de caixa compatíveis ao longo de sua vida útil. Amcor, Sealed Air, Coveris, Goglio, Winpak, Elopak e Mondi competem em categorias mais amplas de embalagens. Videplast, Zaraplast, Santa Rosa Embalagens Flexíveis e Canguru Embalagens atendem a requisitos regionais. Greatview Aseptic Packaging e Ecolean oferecem alternativas para processadores sensíveis a custos fora dos dois principais sistemas proprietários líderes.
A SIG anunciou investimento em modernização para as instalações brasileiras em maio de 2026. O investimento foca na capacidade de caixas de longa vida e fortalece a concorrência pelos processadores de laticínios brasileiros. A SIG também trabalhou com a Cooperoeste em sachês assépticos para iogurte proteico e doce de leche. A Amcor instalou a tecnologia de selagem a vácuo rotativa Moda com a Barra Mansa Alimentos no Brasil durante junho de 2026.[4]Amcor, "Amcor Introduces Moda Vacuum Sealing in Brazil," Amcor, amcor.com Esses movimentos mostram que os fornecedores estão competindo por meio de sistemas de envase, formatos flexíveis e tecnologia integrada de embalagem.
A inovação em materiais pode ampliar as opções para os processadores de laticínios que necessitam de credenciais de sustentabilidade mais robustas. A pesquisa sobre revestimentos de base biológica sustenta o uso de camadas de barreira alternativas em caixas para laticínios. O papelão monomaterial também tem benefícios potenciais para a otimização de massa e a redução de danos. As cooperativas de médio porte no Brasil, na Colômbia e em outros mercados sul-americanos continuam sendo uma oportunidade importante para equipamentos assépticos compactos. Esses processadores podem não atender aos requisitos de capital ou volume dos grandes sistemas globais. As linhas de sachês com bico modular podem fornecer uma rota mais acessível para formatos de laticínios funcionais. A atividade competitiva, portanto, permanecerá mais intensa onde o acesso a equipamentos e o desempenho de materiais se intersectam. Esse cenário competitivo torna a capacidade de serviço tão importante quanto o próprio material de embalagem. Um processador que adota uma plataforma asséptica também precisa de suporte técnico confiável, materiais compatíveis e acesso a equipamentos de envase.
Líderes do Setor de Embalagens para Laticínios na América do Sul
-
Tetra Laval Holdings & Finance S.A.
-
Amcor plc
-
SIG Group AG
-
Huhtamäki Oyj
-
Sonoco Products Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Amcor instalou a primeira tecnologia de selagem a vácuo rotativa Moda no Brasil com o processador de alimentos Barra Mansa Alimentos, com todas as 3 linhas de produção previstas para estar em operação até o final de 2026. A implantação ampliou a capacidade de sistemas de embalagem integrados da Amcor nos mercados de laticínios e proteínas da América do Sul, estabelecendo um referencial regional para a eficiência de selagem a vácuo.
- Maio de 2026: O SIG Group anunciou um investimento de BRL 170 milhões (USD 29 milhões) na modernização de suas instalações de fabricação de Campo Largo e Vinhedo, visando à expansão da produção de caixas de longa vida para competir diretamente com a participação dominante da Tetra Pak no segmento de embalagens assépticas para laticínios líquidos no Brasil.
- Março de 2026: O Brasil finalizou direitos antidumping definitivos de USD 199,04 por tonelada sobre o polietileno norte-americano e de USD 238,49 por tonelada sobre o polietileno canadense por um prazo de 5 anos, com vigência a partir de 26 de março de 2026. A decisão reestruturou as matrizes de custo de importação para o setor de conversores de embalagens para laticínios da América do Sul, que depende fortemente de resina de origem estrangeira, e deve acelerar o investimento em formatos mais leves e à base de fibra.
- Dezembro de 2025: A Dow e a Mastellone Hnos. desenvolveram um filme termorretrátil circular incorporando 20% de resina reciclada pós-consumo REVOLOOP para o envoltório de garrafas de leite na Argentina, uma das primeiras inovações em embalagens para laticínios com conteúdo reciclado em escala comercial no volátil mercado de embalagens do país.


Escopo do Relatório do Mercado de Embalagens para Laticínios na América do Sul
O Mercado de Embalagens para Laticínios na América do Sul refere-se ao mercado de materiais de embalagem, formatos de embalagem e soluções de embalagem utilizados para conter, proteger, preservar, transportar, armazenar, distribuir e comercializar produtos lácteos em toda a América do Sul. O mercado abrange a receita gerada pela fabricação e venda de componentes e recipientes de embalagem primária especificamente projetados para aplicações de laticínios, incluindo produtos lácteos líquidos, fermentados, congelados e queijos. O mercado inclui soluções de embalagem rígidas e flexíveis que fornecem proteção de barreira contra umidade, oxigênio, luz, contaminação microbiana e danos físicos, mantendo a frescura, a qualidade, a vida útil, a segurança e a conformidade regulatória do produto ao longo de toda a cadeia de valor dos laticínios. As soluções de embalagem são fornecidas a processadores de laticínios, produtores de leite, fabricantes de queijo, produtores de iogurte, fabricantes de laticínios congelados, co-embaladores e marcas de laticínios de marca própria que operam na região.
O Relatório do Mercado de Embalagens para Laticínios na América do Sul é Segmentado por Material (Plástico, Papel e Papelão, Vidro e Metal), Produto (Leite, Queijo, Alimentos Congelados, Iogurte e Produtos Fermentados), Tipo de Embalagem (Garrafas, Sachês, Caixas e Caixinhas, Sacos e Envoltórios e Outros Tipos de Embalagem) e Geografia (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Plástico |
| Papel e Papelão |
| Vidro |
| Metal |
| Leite |
| Queijo |
| Alimentos Congelados |
| Iogurte |
| Produtos Fermentados |
| Garrafas |
| Sachês |
| Caixas e Caixinhas |
| Sacos e Envoltórios |
| Outros Tipos de Embalagem |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Restante da América do Sul |
| Por Material | Plástico |
| Papel e Papelão | |
| Vidro | |
| Metal | |
| Por Produto | Leite |
| Queijo | |
| Alimentos Congelados | |
| Iogurte | |
| Produtos Fermentados | |
| Por Tipo de Embalagem | Garrafas |
| Sachês | |
| Caixas e Caixinhas | |
| Sacos e Envoltórios | |
| Outros Tipos de Embalagem | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de embalagens para laticínios na América do Sul?
O mercado de embalagens para laticínios na América do Sul é estimado em 4,59 bilhões de USD em 2026 e previsto para atingir 6,27 bilhões de USD até 2031.
O que está impulsionando a demanda por embalagens para laticínios na América do Sul?
A distribuição asséptica UHT, o crescimento do varejo formal, o menor tamanho dos domicílios e os produtos lácteos funcionais estão sustentando a demanda.
Qual material lidera a demanda por embalagens para laticínios na América do Sul?
O plástico liderou com 58,41% da receita de 2025, sustentado por aplicações em garrafas, sachês e potes de iogurte.
Qual formato de embalagem para laticínios está crescendo mais rapidamente na América do Sul?
Os sachês devem crescer a um CAGR de 7,43% até 2031, sustentados por aplicações assépticas para iogurte e doce de leite.
Qual país deve crescer mais rapidamente até 2031?
A Colômbia deve crescer a um CAGR de 7,58%, sustentada pelo varejo formal, pelo aumento do consumo de UHT e iogurte e pelo investimento asséptico.
Como as regras de sustentabilidade estão afetando as escolhas de embalagens para laticínios?
Os requisitos de logística reversa e EPR estão aumentando o interesse em estruturas de embalagem recicláveis, à base de fibra e com conteúdo reciclado.
Página atualizada pela última vez em:



