
Marktgröße und Marktanteile des Milchverpackungsmarkts in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
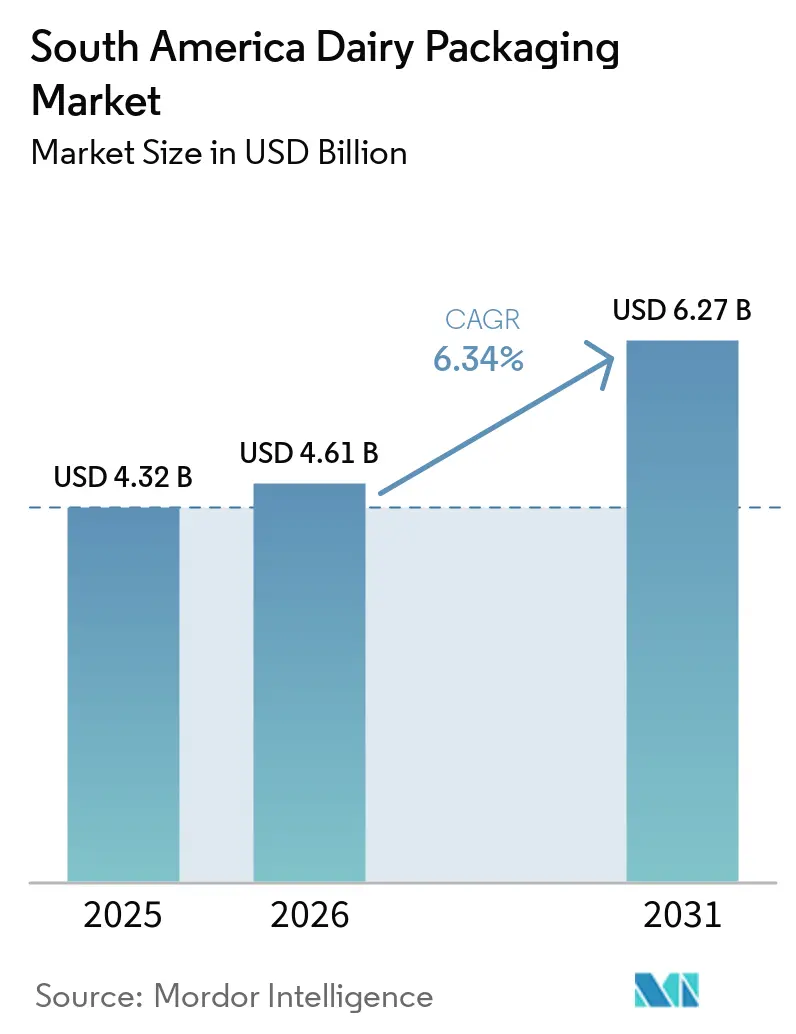
| Marktgröße im Basisjahr (2025) | 4.32 Milliarden US-Dollar |
| Marktgröße (2026) | 4.61 Milliarden US-Dollar |
| Marktgröße (2031) | 6.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.34 % |
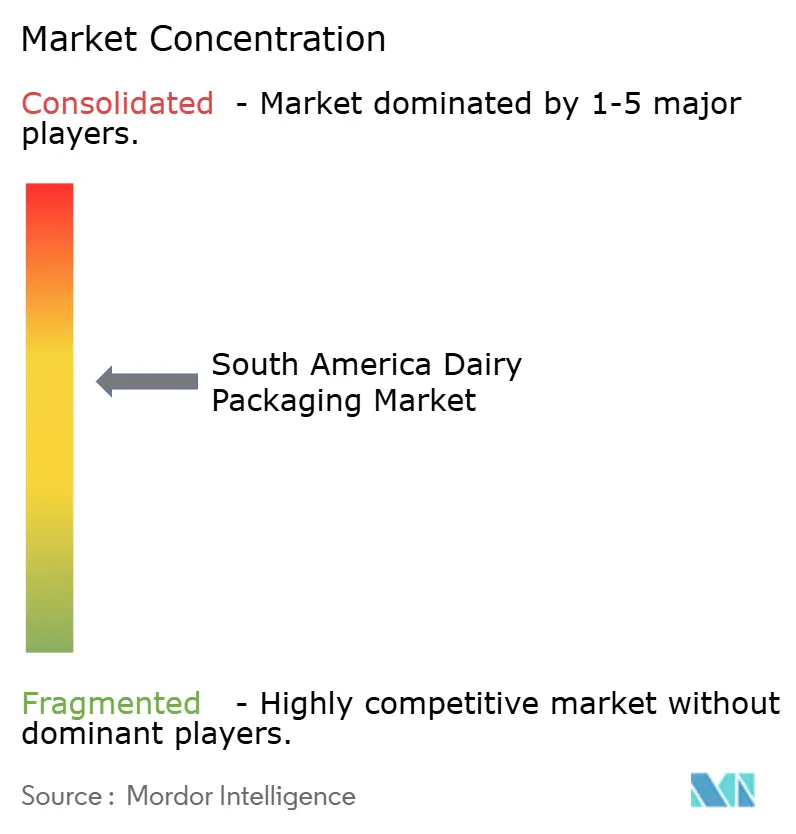
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Milchverpackungsmarkts in Südamerika von Mordor Intelligence
Die Marktgröße des Milchverpackungsmarkts in Südamerika wurde im Jahr 2025 auf 4,32 Milliarden USD geschätzt und soll von 4,59 Milliarden USD im Jahr 2026 auf 6,27 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,34 % während des Prognosezeitraums (2026–2031). Die Nachfrage verlagert sich hin zu lagerstabilen Milchformaten, da diese Gebiete bedienen können, in denen die Kühlverteilung noch begrenzt ist. Die Expansion des formellen Einzelhandels erhöht auch den Einsatz von markierten, einzeln verpackten Milchprodukten. Funktionelle und proteinreiche Produkte erfordern stärkere Barrieren, wiederverschließbare Verschlüsse und praktische Formate. Diese Anforderungen können den Verpackungswert pro Einheit erhöhen, selbst wenn das Milchvolumen langsamer wächst. Lieferanten reagieren mit aseptischen Abfüllanlagen, recycelbaren Verpackungen und leichteren Formaten, um Materialkosten zu senken.
Wichtigste Erkenntnisse des Berichts
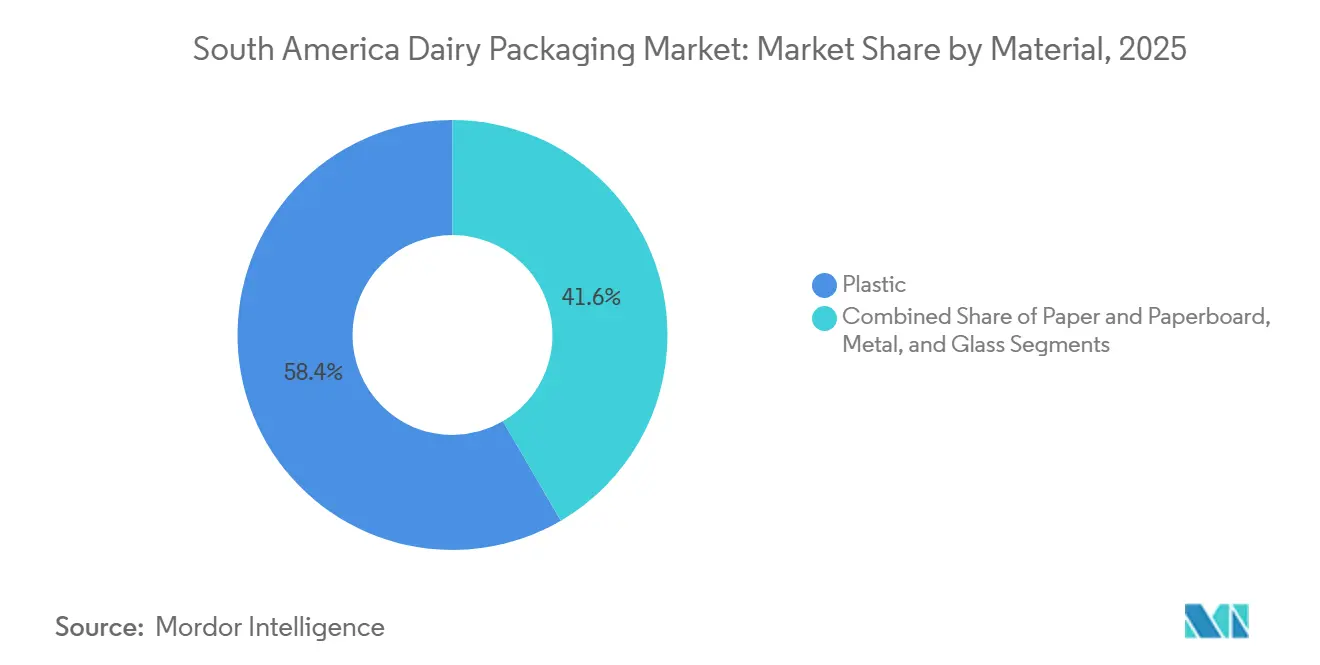
- Nach Material hielt Kunststoff im Jahr 2025 einen Anteil von 58,41 % am Milchverpackungsmarkt in Südamerika, während Papier und Karton bis 2031 voraussichtlich mit einem CAGR von 7,21 % wachsen werden.
- Nach Produkt entfiel im Jahr 2025 ein Anteil von 46,05 % des südamerikanischen Milchverpackungsmarkts auf Milch, während Joghurt bis 2031 voraussichtlich den höchsten CAGR von 7,34 % verzeichnen wird.
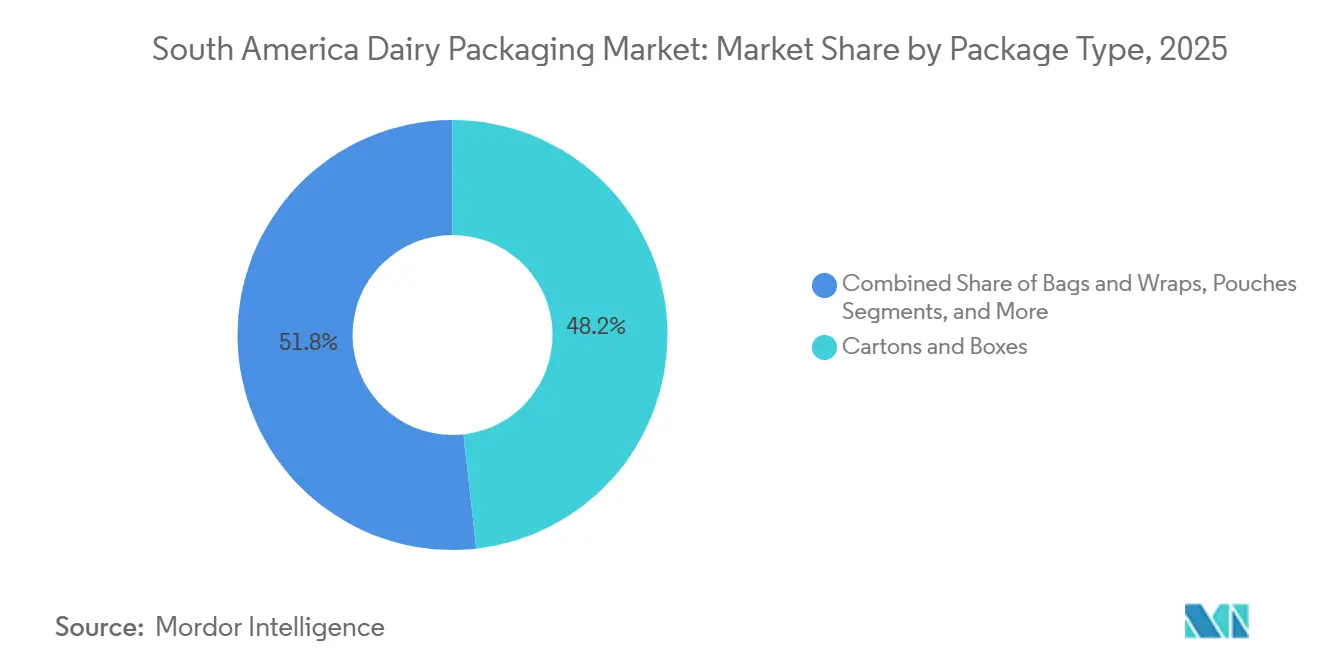
- Nach Verpackungstyp hielten Kartons und Schachteln im Jahr 2025 einen Umsatzanteil von 48,23 %, während Beutel bis 2031 voraussichtlich mit einem CAGR von 7,43 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 47,18 % auf Brasilien, während Kolumbien bis 2031 voraussichtlich mit einem CAGR von 7,58 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Milchverpackungsmarkts in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der aseptischen und UHT-Milchverteilung | +1.8% | Brasilien, Kolumbien, Argentinien, Übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion des formellen Einzelhandels und der Kühlkettenabdeckung | +1.4% | Brasilianisches Inland, Kolumbien, Übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach funktionellen und proteinreichen Milchprodukten | +1.0% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Verlagerung von loser zu hygienisch verpackter Milch | +0.8% | Übriges Südamerika, lndliches Brasilien, Inland Kolumbien | Langfristig (≥ 4 Jahre) |
| Leichte Flexiformate für kostensensitive Verteilung | +0.6% | Brasilien, Argentinien, Übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Recyclingfähigkeits- und Recyclinginhaltsverpflichtungen der Markenhersteller | +0.5% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der aseptischen und UHT-Milchverteilung
Die aseptische und UHT-Verteilung unterstützt den Milchverpackungsmarkt in Südamerika, indem sie den Milchzugang über gut ausgebaute Kühlketten hinaus erweitert. Der brasilianische Verband für Langzeitmilchprodukte meldete im Jahr 2024 ein Wachstum von 3,9 % im UHT-Milchsegment. Dieses Wachstum unterstützt die anhaltende Nachfrage nach Mehrschichtkartons und verwandten aseptischen Materialien. Schulernährungsprogramme bieten ebenfalls einen verlässlichen Absatzkanal für verpackte Milchprodukte und Kartonformate. Aseptische Anlagen erfordern erhebliche Kapitalinvestitionen, was eine Genossenschaft für 12–15 Jahre an eine Abfüllplattform binden kann. Frühe Beziehungen zu Verarbeitern können daher die Nachfrage nach dem kompatiblen Verpackungssystem langfristig sichern.
Expansion des formellen Einzelhandels und der Kühlkettenabdeckung
Der formelle Einzelhandel wandelt den Großhandel mit Milchprodukten in markierte Einheiten mit eigener Verpackung um. Im Jahr 2025 machten Einpersonenhaushalte 19,7 % der brasilianischen Haushalte aus.[1]Instituto Brasileiro de Geografia e Estatística, "Pesquisa Nacional por Amostra de Domicílios Contínua 2025," IBGE, ibge.gov.br Diese Haushaltsstruktur begünstigt kleinere Verpackungen mit einem höheren Verpackungsverbrauch pro Liter. Die Kühlverteilung im Inland Kolumbiens und im Nordosten Brasiliens unterstützt auch den Vertrieb von Joghurt, Frischkäse, gekühlten Flaschen und Folien. Die Einhaltung von Lebensmittelkontakt- und Kennzeichnungsvorschriften wird für die Platzierung im Supermarkt notwendig, wenn sich die Einzelhandelskanäle formalisieren. Konverter mit zertifizierten Substraten können einen Vorteil erlangen, wenn Handelsketten einheitliche Lieferantenanforderungen anwenden.
Steigende Nachfrage nach funktionellen und proteinreichen Milchprodukten
Funktionelle und proteinreiche Milchprodukte erfordern Verpackungen, die die Qualität schützen und eine bequeme Verwendung ermöglichen. Diese Produkte benötigen häufig Sauerstoffbarrieren, UV-Schutz und wiederverschließbare Verschlüsse. Cooperoeste brachte 2025 Proteinjoghurt, Triple-Zero-Joghurt und proteinangereicherten Dulce de Leche in SIG CloverCap-Beuteln auf den Markt. Die Markteinführung zeigte, wie eine Genossenschaft aseptische Beutelverpackungen nutzen kann, um in differenzierte Milchkategorien einzutreten. Eine im Jahr 2025 veröffentlichte Studie ergab, dass biobasierte Polymerbeschichtungen eine Sauerstoffbarriereleistung bieten können, die mit der von Polyethylen in Milchkartons vergleichbar ist. Hochbarriere-Laminate und spezialisierte Verschlüsse können den Verpackungswert pro Produkt erhöhen.
Verlagerung von loser zu hygienisch verpackter Milch
Der Übergang vom losen Milchverkauf zu markierten verpackten Produkten bleibt im ländlichen Brasilien, Bolivien, Paraguay und Peru wichtig. Viele Verbraucher in diesen Gebieten kaufen Milchprodukte noch immer außerhalb formeller Verpackungskanäle. Urbanisierung und Einkommenswachstum können schrittweise eine Nachfrage nach einer ersten Schicht hygienischer Verpackung erzeugen. Regionale Konverter können diese Phase bedienen, bevor große Lieferanten den lokalen Vertrieb ausbauen. Die Nachfrage nach Flexibelverpackungen in der Region wurde durch Milchprodukte als wachstumsstärkere Lebensmittelanwendung gestützt. Diese Chance entwickelt sich schrittweise, da sich Einzelhandelszugang, Logistik und Kaufverhalten der Verbraucher über mehrere Jahre hinweg verändern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Währungsvolatilität und Abhängigkeit von importierten Harzen | -1.2% | Brasilien, Argentinien, Übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige ländliche Logistik und Kühlinfrastruktur | -0.8% | Übriges Südamerika, ländliches Brasilien, Inland Kolumbien | Langfristig (≥ 4 Jahre) |
| Lücken bei der Verpackungsrückgewinnung und dem Recycling | -0.5% | Argentinien, Übriges Südamerika, globale Auswirkungen | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten für EPR, Kennzeichnung und Lebensmittelkontaktvorschriften | -0.4% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsvolatilität und Abhängigkeit von importierten Harzen
Die Abhängigkeit von importierten Harzen bleibt eine kurzfristige Herausforderung für den Milchverpackungsmarkt in Südamerika. Brasilien importierte im Jahr 2025 3,32 Millionen Tonnen Polyethylen. Die Auslastung der inländischen Chemiekapazitäten lag 2025 bei 64 %, was die Fähigkeit der lokalen Produktion einschränkt, den Auswirkungen von Versorgungsdruck entgegenzuwirken. Brasilien verhängte ab März 2026 endgültige Zölle von 199,04 USD pro Tonne auf US-amerikanisches Polyethylen und 238,49 USD pro Tonne auf kanadisches Polyethylen. Höhere Harzkosten können die Margen der Konverter drücken, die Preise für Milchverarbeiter erhöhen oder leichtere Verpackungsdesigns begünstigen. Kleinere regionale Konverter sind stärker betroffen, da sie über weniger Ressourcen für das Management von Wechselkursrisiken verfügen.
Ungleichmäßige ländliche Logistik und Kühlinfrastruktur
Eine ungleichmäßige Kühlabdeckung schränkt den Zugang zu frischen Milchprodukten im Norden und Nordosten Brasiliens, im andinen Hochland und in Paraguay ein. Eine Kühlkette ist für gekühlten Joghurt, Frischkäse und verwandte Verpackungen notwendig. Wo dieses System unvollständig ist, verlassen sich Verarbeiter stärker auf lagerstabile Milchprodukte. Große Umgebungsbehälter können auch die Einführung von Einzelportionsverpackungen einschränken. Schulprogramme und regionale Investitionen können die Logistik im Laufe der Zeit verbessern, aber ein solcher Ausbau erstreckt sich über den Prognosezeitraum 2026–2031 hinaus. Dieselbe Einschränkung unterstützt die Nachfrage nach UHT-Kartons an Orten mit schwächerer Kühlverteilung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Kunststoff behält seinen Umfang, während Papier expandiert
Kunststoff machte im Jahr 2025 58,41 % des Marktanteils des Milchverpackungsmarkts in Südamerika aus, gestützt durch seinen etablierten Einsatz in Milchflaschen, Flexibelbeuteln und Joghurtbehältern. HDPE-Flaschen, LDPE-Beutel und Polypropylen-Behälter profitieren von bestehenden Konverterkapazitäten und der Vertrautheit im Einzelhandel. Importierte Harzkosten und Markenbedenken hinsichtlich Kunststoffabfällen erhöhen den Druck auf diese etablierten Formate. Brasiliens Dekret Nr. 12.688, das 2025 erlassen wurde, legte Anforderungen an die Rückwärtslogistik für Kunststoffverpackungen und ein Rückgewinnungsziel von 32 % für 2026 fest. Das Dekret beeinflusst Beschaffungsgespräche rund um Rückverfolgbarkeit, Rückgewinnung und Materialauswahl. Kunststoff bleibt dennoch zentral für die Milchverpackung, da seine Formate niedrige Kosten, Produktsichtbarkeit und etablierte Abfüllprozesse bieten. Die breite installierte Basis des Materials bedeutet auch, dass Verpackungsänderungen in der Regel zusammen mit vorhandenen Blas-, Form-, Siegel- und Abfüllanlagen berücksichtigt werden. Dies begünstigt schrittweise Gewichtsreduzierungen oder Ansätze mit Recyclinginhalt, wo Lebensmittelkontakt- und Versorgungsbedingungen dies erlauben. Der Milchverpackungsmarkt in Südamerika behält daher einen erheblichen Kunststoffbedarf, auch wenn Käufer Alternativen prüfen.
Papier und Karton werden bis 2031 voraussichtlich mit einem CAGR von 7,21 % wachsen. Die Marktgröße des Milchverpackungsmarkts in Südamerika für Papier und Karton wird durch das Wachstum bei aseptischen Kartonverpackungen und das Interesse der Markenhersteller an recycelbaren Strukturen angetrieben. Das Rückgewinnungsziel im Rahmen des brasilianischen Dekrets schreibt keinen Recyclinginhalt in Lebensmittelkontaktverpackungen vor, sodass die Einführung faserbasierter Kartons im Wesentlichen von der Markenstrategie abhängt. Biobasierte Beschichtungen können herkömmliche Polyethylenschichten ersetzen und gleichzeitig die Haltbarkeitsleistung in Milchkartons erhalten. Glas bedient weiterhin Premium- und Bio-Milchprodukte im städtischen Chile und Brasilien. Metall bleibt für Kondens- und Verdampfungsmilch relevant, insbesondere in lagerstabilen und institutionellen Kanälen. Faserbasierte Alternativen müssen Anforderungen an Lebensmittelsicherheit, Barriere, Haltbarkeit und Abfülllinien erfüllen, bevor sie etablierte Strukturen ersetzen können. Ihre Einführung ist am stärksten dort, wo aseptische Verteilung und Recyclingverpflichtungen der Marken zusammentreffen. Glas und Metall bleiben spezialisierte Optionen und kein breiter Ersatz für Kartons oder Kunststoff.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkt: Milch stützt das Volumen, während Joghurt Mehrwert schafft
Milch machte im Jahr 2025 46,05 % des Milchverpackungsmarkts in Südamerika aus. UHT-Verteilung, Schulbeschaffung und markierte Ersatzprodukte für informelle Frischmilchverkäufe stützen diese Position. Das UHT-Milchsegment wuchs 2024 um 3,9 % und unterstützt die anhaltende Nachfrage nach Kartonverpackungen. Brasiliens Anstieg bei Einpersonenhaushalten steigert die Nachfrage nach kleineren Milchverpackungen. Italac führte 2025 250-ml-UHT-A2-Milch ein, was das Interesse an Einzelportions-Milchformaten widerspiegelt. Die Kategorie bleibt eng mit Zugang, Erschwinglichkeit und der Fähigkeit eines Formats verknüpft, Milch während der Verteilung zu schützen. Kleine Kartons können die Verpackungsintensität pro Liter erhöhen und gleichzeitig den Komfort für kleinere Haushalte erhalten. Größere Formate bleiben dort relevant, wo Familieneinkäufe und institutionelle Verteilung häufiger sind. Diese Mischung hält Milch für den Milchverpackungsmarkt in Südamerika sowohl in Umgebungs- als auch in Kühlkanälen wichtig.
Joghurt wird bis 2031 voraussichtlich mit einem CAGR von 7,34 % wachsen, dem höchsten Wert unter den Produktkategorien. Funktionelle Positionierung und neue Portionsformate unterstützen den Milchverpackungsmarkt in Südamerika in dieser Kategorie. Cooperoeste verwendete 2025 aseptische SIG CloverCap-Beutel für Proteinjoghurt und Triple-Zero-Joghurt. Wiederverschließbare Beutel und Tuben unterstützen auch Kindermilchprodukte in städtischen Kanälen in Brasilien und Kolumbien. Kefir, Labneh, Probiotikgetränke und andere kultivierte Produkte benötigen Hochbarriere-Verschlüsse und aseptische Abfüllfähigkeiten. Käseverpackungen werden durch Vakuum- und Schutzatmosphärenformate unterstützt. Grupo Piracanjuba nahm 2025 mit Unterstützung von Tetra Pak ein 54.000 m² großes Käsewerk in Brasilien in Betrieb.[2]Tetra Pak, "Grupo Piracanjuba Counts on Tetra Pak Support to Open One of the Largest Cheese Plants," Tetra Pak, revistamaisleite.com.br Die Verlagerung hin zu differenziertem Joghurt hängt von Verpackungen ab, die die Produktqualität erhalten und gleichzeitig einen bequemen Konsum ermöglichen. Sie gibt Genossenschaften auch mehr Möglichkeiten, Premium-Formate und Verschlussmerkmale zu nutzen. Kultivierte Produkte stehen vor einer spezialisierten Nachfrage, da ihre Eigenschaften nicht immer mit standardisierten Massenmarktverpackungen übereinstimmen.
Nach Verpackungstyp: Kartons führen, während Beutel an Boden gewinnen
Kartons und Schachteln machten im Jahr 2025 48,23 % des Milchverpackungsmarkts in Südamerika aus. Ihre Rolle bei der UHT-Milchverteilung verschafft ihnen eine breite Verwendung in Brasilien, Argentinien und Kolumbien. Schulernährungskanäle sorgen auch für eine regelmäßige Nachfrage nach Kartons und schaffen Vertrautheit mit diesen Formaten. Konkurrierende aseptische Systeme erfordern erhebliche Installationskosten bei vergleichbarem Durchsatz. Proprietäre Abfüllanlagen können die Nachfrage nach kompatiblem Kartonmaterial für 12–15 Jahre aufrechterhalten. Diese Bedingungen stützen Kartons, auch wenn Verarbeiter alternative Materialstrukturen in Betracht ziehen. Kartons unterstützen auch die Verteilung dort, wo die Kühlung nicht durchgängig aufrechterhalten werden kann. Sie ermöglichen es, Langzeitmilch an Orte zu liefern, die sonst nur begrenzten Zugang zu verpackter Frischmilch hätten. Diese funktionale Rolle macht das Format für den Milchverpackungsmarkt in Südamerika über seine Umsatzposition im Jahr 2025 hinaus wichtig.
Beutel werden bis 2031 voraussichtlich mit einem CAGR von 7,43 % wachsen. Das Format bedient Joghurt- und Dulce-de-Leche-Anwendungen, die zuvor auf starre Becher, Flaschen und Kartons konzentriert waren. Cooperoeste verwendete SIG Prime 100-Anlagen, um aseptische CloverCap-Beutel in Santa Catarina zu befüllen. Dieses kompakte System kann aseptische Verpackungen für mittelgroße Genossenschaften zugänglicher machen. Flaschen bleiben für Frischmilch, Trinkjoghurt und Sahne wichtig, da die Produktsichtbarkeit die Verbraucherwahl unterstützen kann. Tüten und Folien werden in der institutionellen Milchverteilung eingesetzt. Schalen, Becher mit Deckel und Barrierebehälter spiegeln weiterhin spezifische Anforderungen für Frischkäse und Tiefkühlmilchprodukte wider. Beutel können im Vergleich zu einigen starren Alternativen den Materialeinsatz reduzieren und sind in kostensensitiven Vertriebswegen leichter zu verteilen. Ausgießer und wiederverschließbare Verschlüsse erweitern ihren Einsatz über einfache Flexibelverpackungen hinaus. Das Wachstum des Formats spiegelt eine Kombination aus aseptischem Zugang, Portionskomfort und Anwendungsflexibilität wider.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Brasilien machte im Jahr 2025 47,18 % des Milchverpackungsmarkts in Südamerika aus. Das Land produzierte 2025 38,3 Milliarden Liter Milch, gestützt durch eine entwickelte Verarbeitungs- und Konverterbasis. Die Schulernährungsbeschaffung unterstützt die Kartonnnachfrage über alle Milchzyklen hinweg. SIG kündigte 2026 eine Investition in die Modernisierung seiner Werke in Campo Largo und Vinhedo an.[3]SIG Group, "Cooperoeste Expands Portfolio with Yogurt, Dulce de Leche in SIG CloverCap Pouches at ExpoSuper 2025," SIG Group, packagingstrategies.com Amcor, Coveris, Zaraplast, Videplast und Santa Rosa Embalagens Flexíveis konkurrieren in den Bereichen Folien, Flaschen und Flexibelformate. Brasiliens Rückwärtslogistik-Dekret von 2025 lenkt die Aufmerksamkeit auf recycelbare und faserbasierte Verpackungsoptionen.
Kolumbien wird bis 2031 voraussichtlich mit einem CAGR von 7,58 % wachsen. Investitionen des formellen Einzelhandels in Medellín und Cali treiben die Nachfrage nach verpackter UHT-Milch und Joghurt an. Kolumbiens EPR-System für Verpackungen ist seit 2021 unter dem Ministerium für Umwelt und nachhaltige Entwicklung in Betrieb. Dieser Rahmen beeinflusst, wie multinationale Markenhersteller nachhaltige Verpackungen beschaffen. Neue aseptische Abfüllkapazitäten unterstützen auch einen höheren Einsatz von Umgebungsmilchverpackungen. Chiles Verpackungsanforderungen bieten einen weiteren wichtigen Compliance-Referenzpunkt für Lieferanten, die in der Region tätig sind.
Bolivien, Paraguay, Uruguay, Peru und Ecuador befinden sich noch in früheren Phasen der Formalisierung des Milcheinzelhandels. Diese Märkte bieten langfristige Chancen, da sich der lose Milchverkauf in verpackte Produkte verlagert. Uruguay unterscheidet sich von einem Großteil dieser Gruppe, da sein Milchsektor formalisiert und exportorientiert ist. Seine Käse- und UHT-Milchexporte benötigen Verpackungen mit Rückverfolgbarkeit und Zertifizierung. Argentinien steht ebenfalls vor volatilen Materialkosten, aber Milchlieferanten entwickeln weiterhin zirkuläre Verpackungslösungen. Dow und Mastellone Hnos. entwickelten im Dezember 2025 eine zirkuläre Schrumpffolie für Milchflaschen, die 20 % REVOLOOP Post-Consumer-Recyclingharz enthält.
Wettbewerbslandschaft
Der Milchverpackungsmarkt in Südamerika ist bei aseptischen Kartons mäßig konzentriert, während Flaschen, Folien und Spezialformate fragmentiert bleiben. Tetra Laval und SIG Group liefern einen Großteil des Umgebungsflüssigmilchvolumens über proprietäre Anlagen und Servicebeziehungen. Diese installierten Systeme können die Nachfrage nach kompatiblen Kartonmaterialien über ihre Betriebslebensdauer sichern. Amcor, Sealed Air, Coveris, Goglio, Winpak, Elopak und Mondi konkurrieren in breiteren Verpackungskategorien. Videplast, Zaraplast, Santa Rosa Embalagens Flexíveis und Canguru Embalagens bedienen regionale Anforderungen. Greatview Aseptic Packaging und Ecolean bieten Alternativen für kostensensitive Verarbeiter außerhalb der beiden führenden proprietären Systeme.
SIG kündigte im Mai 2026 Modernisierungsinvestitionen für brasilianische Werke an. Die Investition konzentriert sich auf Langzeitkartonkapazitäten und stärkt den Wettbewerb um brasilianische Milchverarbeiter. SIG arbeitete auch mit Cooperoeste an aseptischen Beuteln für Proteinjoghurt und Dulce de Leche zusammen. Amcor installierte im Juni 2026 die Moda-Rotationsvakuumkammer-Siegeltechnologie bei Barra Mansa Alimentos in Brasilien.[4]Amcor, "Amcor Introduces Moda Vacuum Sealing in Brazil," Amcor, amcor.com Diese Schritte zeigen, dass Lieferanten durch Abfüllanlagen, Flexibelformate und integrierte Verpackungstechnologie konkurrieren.
Materialinnovationen können die Optionen für Milchverarbeiter erweitern, die stärkere Nachhaltigkeitsnachweise benötigen. Forschungen zu biobasierten Beschichtungen unterstützen den Einsatz alternativer Barriereschichten in Milchkartons. Monomaterial-Karton hat auch potenzielle Vorteile für die Massenoptimierung und Schadensreduzierung. Mittelgroße Genossenschaften in Brasilien, Kolumbien und anderen südamerikanischen Märkten bleiben eine wichtige Chance für kompakte aseptische Anlagen. Diese Verarbeiter erfüllen möglicherweise nicht die Kapital- oder Volumenanforderungen großer globaler Systeme. Modulare Beutellinien mit Ausgießer können einen zugänglicheren Einstieg in funktionelle Milchformate bieten. Die Wettbewerbsaktivität wird daher dort am stärksten bleiben, wo Anlagenzugang und Materialleistung zusammentreffen. Dieses Wettbewerbsumfeld macht die Servicekompetenz genauso wichtig wie das Verpackungsmaterial selbst. Ein Verarbeiter, der eine aseptische Plattform einführt, benötigt auch zuverlässigen technischen Support, kompatible Materialien und Zugang zu Abfüllanlagen.
Marktführer der Milchverpackungsbranche in Südamerika
-
Tetra Laval Holdings & Finance S.A.
-
Amcor plc
-
SIG Group AG
-
Huhtamäki Oyj
-
Sonoco Products Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Amcor installierte die erste Moda-Rotationsvakuumkammer-Siegeltechnologie in Brasilien beim Lebensmittelverarbeiter Barra Mansa Alimentos, wobei alle 3 Produktionslinien bis Ende 2026 in Betrieb sein sollen. Die Einführung erweiterte Amcors integrierte Verpackungssystemkompetenz auf den Milch- und Proteinmärkten Südamerikas und setzte einen regionalen Maßstab für die Effizienz der Vakuumversiegelung.
- Mai 2026: SIG Group kündigte eine Investition von 170 Millionen BRL (29 Millionen USD) in die Modernisierung seiner Fertigungsanlagen in Campo Largo und Vinhedo an, mit dem Ziel, die Langzeitkartonproduktion auszubauen, um direkt gegen den dominanten Marktanteil von Tetra Pak im brasilianischen aseptischen Flüssigmilchverpackungssegment zu konkurrieren.
- März 2026: Brasilien finalisierte endgültige Antidumping-Zölle von 199,04 USD pro Tonne auf US-amerikanisches Polyethylen und 238,49 USD pro Tonne auf kanadisches Polyethylen für eine Laufzeit von 5 Jahren, gültig ab dem 26. März 2026. Die Entscheidung restrukturierte die Importkostenmatrizen für den südamerikanischen Milchverpackungskonvertersektor, der stark auf ausländisch bezogene Harze angewiesen ist, und soll Investitionen in leichtere und faserbasierte Formate beschleunigen.
- Dezember 2025: Dow und Mastellone Hnos. entwickelten eine zirkuläre Schrumpffolie für Milchflaschen in Argentinien, die 20 % REVOLOOP Post-Consumer-Recyclingharz enthält – eine der ersten kommerziellen Recyclinginhalt-Milchverpackungsinnovationen im volatilen Verpackungsmarkt des Landes.


Berichtsumfang des Milchverpackungsmarkts in Südamerika
Der Milchverpackungsmarkt in Südamerika bezieht sich auf den Markt für Verpackungsmaterialien, Verpackungsformate und Verpackungslösungen, die zur Aufnahme, zum Schutz, zur Konservierung, zum Transport, zur Lagerung, zum Vertrieb und zum Einzelhandel von Milchprodukten in ganz Südamerika verwendet werden. Der Markt umfasst Umsätze aus der Herstellung und dem Verkauf von Primärverpackungskomponenten und -behältern, die speziell für Milchanwendungen entwickelt wurden, einschließlich flüssiger, kultivierter, gefrorener und Käse-Milchprodukte. Der Markt umfasst sowohl starre als auch flexible Verpackungslösungen, die Barriereschutz gegen Feuchtigkeit, Sauerstoff, Licht, mikrobielle Kontamination und physische Beschädigungen bieten und gleichzeitig Produktfrische, Qualität, Haltbarkeit, Sicherheit und Einhaltung gesetzlicher Vorschriften in der gesamten Milchwertschöpfungskette aufrechterhalten. Verpackungslösungen werden an Milchverarbeiter, Milchproduzenten, Käsehersteller, Joghurtproduzenten, Tiefkühlmilchhersteller, Lohnabfüller und Handelsmarken-Milchmarken geliefert, die in der Region tätig sind.
Der Bericht über den Milchverpackungsmarkt in Südamerika ist segmentiert nach Material (Kunststoff, Papier und Karton, Glas und Metall), Produkt (Milch, Käse, Tiefkühlkost, Joghurt und Kultivierte Produkte), Verpackungstyp (Flaschen, Beutel, Kartons und Schachteln, Tüten und Folien sowie Sonstige Verpackungstypen) und Geografie (Brasilien, Argentinien, Chile, Kolumbien und Übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kunststoff |
| Papier und Karton |
| Glas |
| Metall |
| Milch |
| Käse |
| Tiefkühlkost |
| Joghurt |
| Kultivierte Produkte |
| Flaschen |
| Beutel |
| Kartons und Schachteln |
| Tüten und Folien |
| Sonstige Verpackungstypen |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Übriges Südamerika |
| Nach Material | Kunststoff |
| Papier und Karton | |
| Glas | |
| Metall | |
| Nach Produkt | Milch |
| Käse | |
| Tiefkühlkost | |
| Joghurt | |
| Kultivierte Produkte | |
| Nach Verpackungstyp | Flaschen |
| Beutel | |
| Kartons und Schachteln | |
| Tüten und Folien | |
| Sonstige Verpackungstypen | |
| Nach Geografie | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Milchverpackungsmarkt in Südamerika?
Der Milchverpackungsmarkt in Südamerika wird im Jahr 2026 auf 4,59 Milliarden USD geschätzt und soll bis 2031 6,27 Milliarden USD erreichen.
Was treibt die Nachfrage nach Milchverpackungen in Südamerika an?
Aseptische UHT-Verteilung, Wachstum des formellen Einzelhandels, kleinere Haushaltsgrößen und funktionelle Milchprodukte stützen die Nachfrage.
Welches Material führt die Nachfrage nach Milchverpackungen in Südamerika an?
Kunststoff führte mit 58,41 % des Umsatzes im Jahr 2025, gestützt durch Flaschen-, Beutel- und Joghurtbehälteranwendungen.
Welches Milchverpackungsformat wächst in Südamerika am schnellsten?
Beutel werden bis 2031 voraussichtlich mit einem CAGR von 7,43 % wachsen, gestützt durch aseptische Anwendungen für Joghurt und Dulce de Leche.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Kolumbien wird voraussichtlich mit einem CAGR von 7,58 % wachsen, gestützt durch formellen Einzelhandel, steigenden UHT- und Joghurtkonsum sowie aseptische Investitionen.
Wie beeinflussen Nachhaltigkeitsvorschriften die Wahl der Milchverpackungen?
Anforderungen an Rückwärtslogistik und EPR steigern das Interesse an recycelbaren, faserbasierten und recyclinginhaltigen Verpackungsstrukturen.
Seite zuletzt aktualisiert am:



