
Tamaño y Participación del Mercado de Envases Lácteos de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
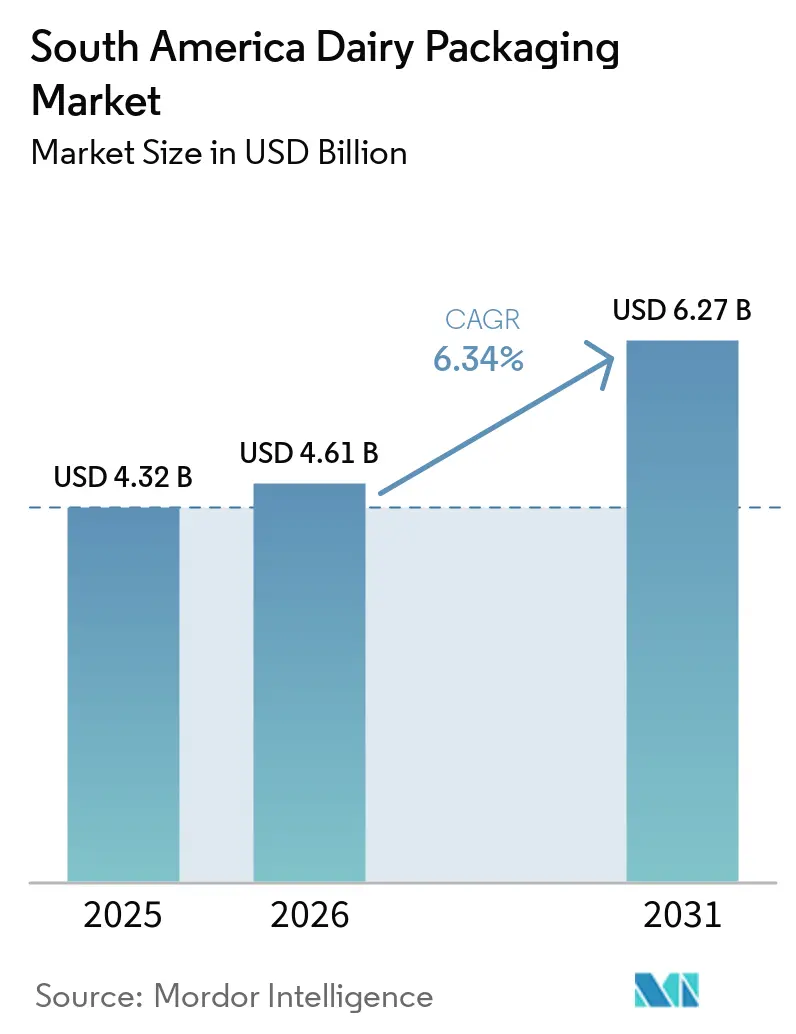
| Tamaño del mercado en el año base (2025) | 4.32 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.34 % |
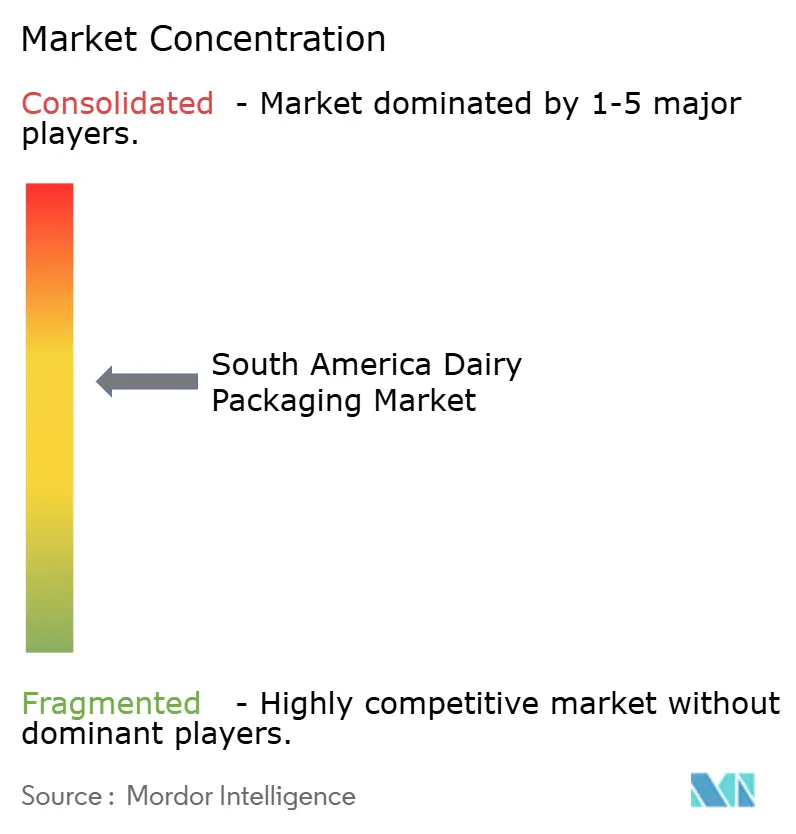
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Envases Lácteos de América del Sur por Mordor Intelligence
El tamaño del Mercado de Envases Lácteos de América del Sur fue valorado en 4,32 mil millones de USD en 2025 y se estima que crecerá desde 4,59 mil millones de USD en 2026 hasta alcanzar 6,27 mil millones de USD en 2031, a una CAGR del 6,34% durante el período de pronóstico (2026-2031). La demanda se está orientando hacia formatos lácteos estables a temperatura ambiente porque pueden atender áreas donde la distribución refrigerada sigue siendo limitada. La expansión del comercio minorista formal también está incrementando el uso de productos lácteos de marca envasados individualmente. Los productos funcionales y ricos en proteínas requieren barreras más resistentes, cierres resellables y formatos convenientes. Estos requisitos pueden aumentar el valor del envase por unidad incluso cuando el volumen lácteo crece más lentamente. Los proveedores están respondiendo con sistemas de llenado aséptico, envases reciclables y formatos más ligeros para hacer frente a los costos de materiales.
Conclusiones Clave del Informe
- Por material, el plástico representó el 58,41% de la participación del Mercado de Envases Lácteos de América del Sur en 2025, mientras que se proyecta que el papel y el cartón se expandirán a una CAGR del 7,21% hasta 2031.
- Por producto, la leche representó el 46,05% del mercado de envases lácteos de América del Sur en 2025, mientras que se proyecta que el yogur registrará la CAGR más alta del 7,34% hasta 2031.
- Por tipo de envase, los cartones y cajas representaron el 48,23% de los ingresos en 2025, mientras que se espera que las bolsas se expandan a una CAGR del 7,43% hasta 2031.
- Por geografía, Brasil representó el 47,18% de los ingresos en 2025, mientras que se proyecta que Colombia se expandirá a una CAGR del 7,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Envases Lácteos de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Distribución Láctea Aséptica y UHT | +1.8% | Brasil, Colombia, Argentina, Resto de América del Sur | Mediano plazo (2-4 años) |
| Expansión del Comercio Minorista Formal y la Cobertura de la Cadena de Frío | +1.4% | Interior de Brasil, Colombia, Resto de América del Sur | Largo plazo (≥ 4 años) |
| Aumento de la Demanda de Productos Lácteos Funcionales y Ricos en Proteínas | +1.0% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Transición de Lácteos a Granel a Lácteos Envasados Higiénicamente | +0.8% | Resto de América del Sur, Brasil rural, Colombia interior | Largo plazo (≥ 4 años) |
| Formatos Flexibles Ligeros para Distribución con Restricciones de Costo | +0.6% | Brasil, Argentina, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Compromisos de Reciclabilidad y Contenido Reciclado por Parte de los Propietarios de Marca | +0.5% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Distribución Láctea Aséptica y UHT
La distribución aséptica y UHT apoya el mercado de envases lácteos de América del Sur al ampliar el acceso a los productos lácteos más allá de las cadenas de frío bien desarrolladas. La asociación de lácteos de larga vida de Brasil reportó un crecimiento del 3,9% en el segmento de leche UHT durante 2024. Este crecimiento apoya la demanda continua de cartones multicapa y materiales asépticos relacionados. Los programas de nutrición escolar también proporcionan un canal confiable para los productos lácteos envasados y los formatos de cartón. Los equipos asépticos requieren un gasto de capital significativo, lo que puede mantener a una cooperativa vinculada a una plataforma de llenado durante 12-15 años. Las relaciones tempranas con los procesadores pueden, por lo tanto, proteger la demanda del sistema de envases compatible.
Expansión del Comercio Minorista Formal y la Cobertura de la Cadena de Frío
El comercio minorista formal convierte las ventas de lácteos a granel en unidades de marca con envases dedicados. En 2025, los hogares unipersonales representaron el 19,7% de los hogares brasileños.[1]Instituto Brasileiro de Geografia e Estatística, "Pesquisa Nacional por Amostra de Domicílios Contínua 2025," IBGE, ibge.gov.br Esta estructura de hogares favorece los envases más pequeños con mayor uso de envases por litro. La distribución refrigerada en el interior de Colombia y el noreste de Brasil también apoya la distribución de yogur, queso fresco, botellas refrigeradas y películas. El cumplimiento de las normas de contacto con alimentos y etiquetado se vuelve necesario para la colocación en supermercados a medida que los canales minoristas se formalizan. Los convertidores con sustratos certificados pueden obtener una ventaja cuando las cadenas aplican requisitos de proveedores consistentes.
Aumento de la Demanda de Productos Lácteos Funcionales y Ricos en Proteínas
Los productos lácteos funcionales y ricos en proteínas requieren envases que protejan la calidad y faciliten un uso conveniente. Estos productos a menudo necesitan barreras de oxígeno, protección ultravioleta y cierres resellables. Cooperoeste lanzó yogur proteico, yogur triple cero y dulce de leche enriquecido con proteínas en bolsas SIG CloverCap en 2025. El lanzamiento demostró cómo una cooperativa puede utilizar envases asépticos en bolsa para ingresar a categorías lácteas diferenciadas. Una investigación publicada en 2025 encontró que los recubrimientos poliméricos de base biológica pueden proporcionar un rendimiento de barrera de oxígeno comparable al del polietileno en cartones lácteos. Los laminados de alta barrera y los cierres especializados pueden aumentar el valor del envase utilizado para cada producto.
Transición de Lácteos a Granel a Lácteos Envasados Higiénicamente
El paso de las ventas de lácteos a granel a productos lácteos de marca envasados sigue siendo importante en el Brasil rural, Bolivia, Paraguay y Perú. Muchos consumidores en estas áreas todavía compran lácteos fuera de los canales de envasado formal. La urbanización y el crecimiento de los ingresos pueden crear gradualmente demanda de una capa inicial de envasado higiénico. Los convertidores regionales pueden atender esta etapa antes de que los grandes proveedores amplíen la distribución local. La demanda de envases flexibles de la región fue apoyada por los lácteos como una aplicación alimentaria de mayor crecimiento. Esta oportunidad se desarrolla gradualmente porque el acceso al comercio minorista, la logística y los patrones de compra de los consumidores cambian a lo largo de varios años.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Cambiaria y Exposición a Resinas Importadas | -1.2% | Brasil, Argentina, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Logística Rural Desigual e Infraestructura de Refrigeración | -0.8% | Resto de América del Sur, Brasil rural, Colombia interior | Largo plazo (≥ 4 años) |
| Brechas en la Recuperación y el Reciclaje de Envases | -0.5% | Argentina, Resto de América del Sur, impacto global | Mediano plazo (2-4 años) |
| Costo de Cumplimiento de las Normas de Responsabilidad Extendida del Productor, Etiquetado y Contacto con Alimentos | -0.4% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Cambiaria y Exposición a Resinas Importadas
La exposición a resinas importadas sigue siendo un desafío a corto plazo para el mercado de envases lácteos de América del Sur. Brasil importó 3,32 millones de toneladas de polietileno en 2025. La utilización de la capacidad química doméstica fue del 64% en 2025, lo que limita la capacidad de la producción local para amortiguar el impacto de la presión de suministro. Brasil impuso aranceles definitivos de 199,04 USD por tonelada sobre el polietileno estadounidense y 238,49 USD por tonelada sobre el polietileno canadiense a partir de marzo de 2026. Los mayores costos de resina pueden comprimir los márgenes de los convertidores, elevar los precios para los procesadores lácteos o fomentar diseños de envases más ligeros. Los convertidores regionales más pequeños enfrentan una mayor exposición porque tienen menos recursos para la gestión del riesgo cambiario.
Logística Rural Desigual e Infraestructura de Refrigeración
La cobertura de refrigeración desigual limita el acceso a los productos lácteos frescos en el norte y noreste de Brasil, las tierras altas andinas y Paraguay. Una cadena de frío es necesaria para el yogur refrigerado, el queso fresco y los envases relacionados. Donde este sistema es incompleto, los procesadores dependen más de los lácteos estables a temperatura ambiente. Los grandes envases ambientales también pueden limitar la adopción de envases individuales. Los programas escolares y la inversión regional pueden mejorar la logística con el tiempo, pero dicha construcción se extiende más allá del período de pronóstico 2026-2031. La misma restricción apoya la demanda de cartones UHT en lugares con una distribución refrigerada más débil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El Plástico Mantiene su Escala, Mientras el Papel se Expande
El plástico representó el 58,41% de la participación del Mercado de Envases Lácteos de América del Sur en 2025, respaldado por su uso establecido en botellas de leche, bolsas flexibles y envases de yogur. Las botellas de HDPE, las bolsas de LDPE y los envases de polipropileno se benefician de la capacidad de conversión existente y la familiaridad del comercio minorista. Los costos de resina importada y las preocupaciones de las marcas sobre los residuos plásticos están aumentando la presión sobre estos formatos establecidos. El Decreto N.° 12.688 de Brasil, emitido en 2025, estableció requisitos de logística inversa para envases plásticos y un objetivo de recuperación del 32% para 2026. El decreto está influyendo en las discusiones de adquisición en torno a la trazabilidad, la recuperación y la elección de materiales. El plástico sigue siendo, no obstante, fundamental para el envasado lácteo porque sus formatos abordan el bajo costo, la visibilidad del producto y los procesos de llenado establecidos. La amplia base instalada del material también significa que los cambios de envase generalmente se consideran junto con los equipos existentes de soplado, formación, sellado y llenado. Esto favorece enfoques incrementales de reducción de peso o contenido reciclado donde las condiciones de contacto con alimentos y suministro lo permiten. El mercado de envases lácteos de América del Sur, por lo tanto, mantiene un requisito sustancial de plástico incluso cuando los compradores evalúan alternativas.
Se proyecta que el papel y el cartón crecerán a una CAGR del 7,21% hasta 2031. El tamaño del Mercado de Envases Lácteos de América del Sur para papel y cartón está impulsado por el crecimiento en el envasado de cartones asépticos y el interés de los propietarios de marca en estructuras reciclables. El objetivo de recuperación bajo el decreto de Brasil no requiere contenido reciclado en envases de contacto con alimentos, por lo que la adopción de cartones a base de fibra depende sustancialmente de la estrategia de marca. Los recubrimientos de base biológica pueden reemplazar las capas convencionales de polietileno mientras preservan el rendimiento de vida útil en los cartones lácteos. El vidrio continúa sirviendo a los productos lácteos premium y orgánicos en Chile y Brasil urbanos. El metal sigue siendo relevante para la leche condensada y evaporada, particularmente en canales estables a temperatura ambiente e institucionales. Las alternativas a base de fibra deben cumplir con los requisitos de seguridad alimentaria, barrera, vida útil y línea de llenado antes de poder reemplazar las estructuras establecidas. Su adopción es más fuerte donde la distribución aséptica y los compromisos de reciclaje de marca se superponen. El vidrio y el metal siguen siendo opciones especializadas en lugar de sustitutos amplios de los cartones o el plástico.
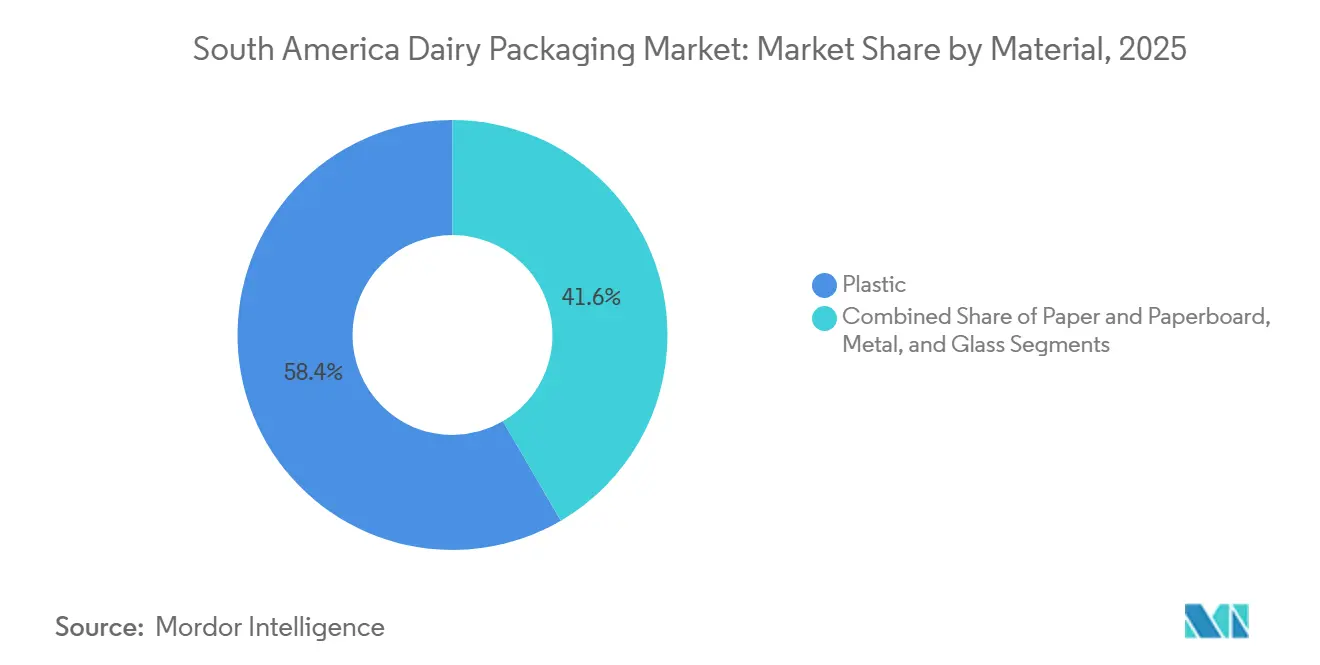
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Producto: La Leche Apoya el Volumen, Mientras el Yogur Agrega Valor
La leche representó el 46,05% del mercado de envases lácteos de América del Sur en 2025. La distribución UHT, la adquisición escolar y los reemplazos de marca de las ventas informales de leche fresca apoyan esta posición. El segmento de leche UHT creció un 3,9% en 2024, apoyando la demanda continua de envases de cartón. El aumento de los hogares unipersonales en Brasil está impulsando la demanda de envases de leche más pequeños. Italac introdujo leche UHT A2 de 250 ml en 2025, reflejando el interés en los formatos lácteos individuales. La categoría sigue estrechamente vinculada al acceso, la asequibilidad y la capacidad de un formato para proteger la leche durante la distribución. Los cartones pequeños pueden aumentar la intensidad del envasado por litro mientras mantienen la conveniencia buscada por los hogares más pequeños. Los formatos más grandes siguen siendo relevantes donde las compras familiares y la distribución institucional son más comunes. Esta combinación mantiene a la leche como un elemento importante para el mercado de envases lácteos de América del Sur tanto en canales ambientales como refrigerados.
Se proyecta que el yogur crecerá a una CAGR del 7,34% hasta 2031, la tasa más alta entre las categorías de productos. El posicionamiento funcional y los nuevos formatos de porción apoyan el mercado de envases lácteos de América del Sur en esta categoría. Cooperoeste utilizó bolsas asépticas SIG CloverCap para yogur proteico y yogur triple cero en 2025. Las bolsas resellables y los tubos también apoyan los productos lácteos infantiles en canales urbanos en Brasil y Colombia. El kéfir, el labneh, las bebidas probióticas y otros productos cultivados necesitan cierres de alta barrera y capacidades de llenado aséptico. El envasado de queso está respaldado por formatos de vacío y atmósfera modificada. Grupo Piracanjuba puso en marcha una planta de queso de 54.000 m² en Brasil durante 2025 con el apoyo de Tetra Pak.[2]Tetra Pak, "Grupo Piracanjuba Counts on Tetra Pak Support to Open One of the Largest Cheese Plants," Tetra Pak, revistamaisleite.com.br El cambio hacia el yogur diferenciado depende de envases que mantengan la calidad del producto mientras permiten un consumo conveniente. También ofrece a las cooperativas más opciones para utilizar formatos premium y características de cierre. Los productos cultivados enfrentan una demanda especializada porque sus características no siempre se alinean con el envasado estándar para el mercado masivo.
Por Tipo de Envase: Los Cartones Lideran, Mientras las Bolsas Ganan Terreno
Los cartones y cajas representaron el 48,23% del mercado de envases lácteos de América del Sur en 2025. Su papel en la distribución de lácteos UHT les otorga un uso amplio en Brasil, Argentina y Colombia. Los canales de nutrición escolar también proporcionan demanda regular de cartones y establecen familiaridad con estos formatos. Los sistemas asépticos competidores requieren costos de instalación sustanciales a un rendimiento comparable. Los equipos de llenado propietarios pueden mantener la demanda de material de cartón compatible durante 12-15 años. Estas condiciones apoyan los cartones incluso cuando los procesadores consideran estructuras de materiales alternativos. Los cartones también apoyan la distribución donde la refrigeración no puede mantenerse de manera consistente. Permiten que la leche de larga vida llegue a lugares que de otro modo tendrían acceso limitado a lácteos frescos envasados. Este papel funcional hace que el formato sea importante para el mercado de envases lácteos de América del Sur más allá de su posición de ingresos en 2025.
Se proyecta que las bolsas crecerán a una CAGR del 7,43% hasta 2031. El formato sirve a las aplicaciones de yogur y dulce de leche que anteriormente estaban concentradas en vasos rígidos, botellas y cartones. Cooperoeste utilizó equipos SIG Prime 100 para llenar bolsas asépticas CloverCap en Santa Catarina. Este sistema compacto puede hacer que el envasado aséptico sea más accesible para las cooperativas de tamaño mediano. Las botellas siguen siendo importantes para la leche fresca, el yogur para beber y la crema porque la visibilidad del producto puede apoyar la elección del consumidor. Las bolsas y envolturas se utilizan en la distribución institucional de lácteos. Las bandejas, vasos con tapa y envases con barrera continúan reflejando necesidades específicas para el queso fresco y los lácteos congelados. Las bolsas pueden reducir el uso de material en comparación con algunas alternativas rígidas y pueden ser más fáciles de distribuir en rutas sensibles al costo. Los picos y cierres resellables amplían su uso más allá del envasado flexible básico. El crecimiento del formato refleja una combinación de acceso aséptico, conveniencia de porción y flexibilidad de aplicación.
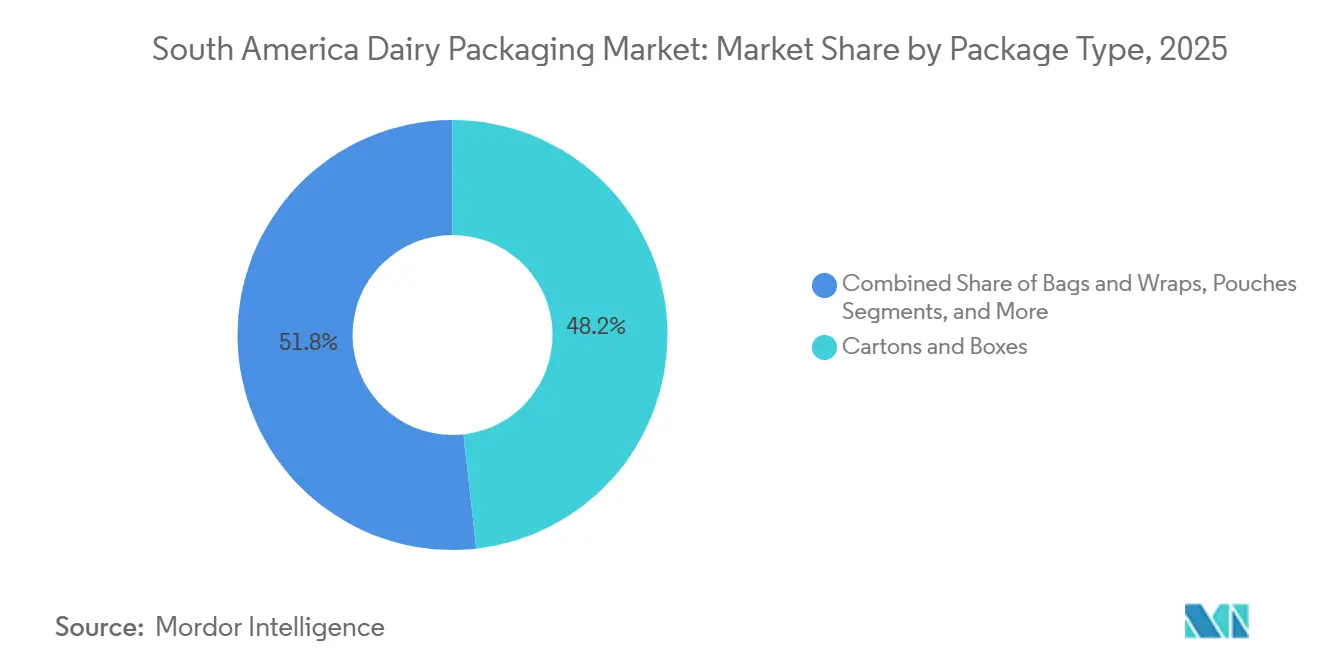
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil representó el 47,18% del mercado de envases lácteos de América del Sur en 2025. El país produjo 38,3 mil millones de litros de leche en 2025, respaldado por una base desarrollada de procesamiento y conversión. La adquisición de nutrición escolar apoya la demanda de cartones a lo largo de los ciclos lácteos. SIG anunció una inversión en modernización en sus instalaciones de Campo Largo y Vinhedo durante 2026.[3]SIG Group, "Cooperoeste Expands Portfolio with Yogurt, Dulce de Leche in SIG CloverCap Pouches at ExpoSuper 2025," SIG Group, packagingstrategies.com Amcor, Coveris, Zaraplast, Videplast y Santa Rosa Embalagens Flexíveis compiten en películas, botellas y formatos flexibles. El decreto de logística inversa de Brasil de 2025 está dirigiendo la atención hacia opciones de envases reciclables y a base de fibra.
Se proyecta que Colombia crecerá a una CAGR del 7,58% hasta 2031. La inversión en comercio minorista formal en Medellín y Cali está impulsando la demanda de leche UHT envasada y yogur. El sistema de Responsabilidad Extendida del Productor de envases de Colombia ha estado operativo desde 2021 bajo el Ministerio de Ambiente y Desarrollo Sostenible. Este marco influye en cómo los propietarios de marcas multinacionales adquieren envases sostenibles. La capacidad de llenado aséptico en nuevas instalaciones también apoya un mayor uso de envases lácteos ambientales. Los requisitos de envases de Chile proporcionan otro punto de referencia de cumplimiento importante para los proveedores que operan en la región.
Bolivia, Paraguay, Uruguay, Perú y Ecuador se encuentran en etapas más tempranas de formalización del comercio minorista lácteo. Estos mercados ofrecen oportunidades a largo plazo a medida que las ventas de lácteos a granel se trasladan a productos envasados. Uruguay difiere de gran parte de este grupo porque su sector lácteo está formalizado y orientado a la exportación. Sus exportaciones de queso y leche UHT necesitan envases con trazabilidad y certificación. Argentina también enfrenta costos de materiales volátiles, pero los proveedores de lácteos continúan desarrollando soluciones de envases circulares. Dow y Mastellone Hnos. desarrollaron una película termorretráctil para botellas de leche que contiene un 20% de resina reciclada REVOLOOP en diciembre de 2025.
Panorama Competitivo
El mercado de envases lácteos de América del Sur está moderadamente concentrado en cartones asépticos, mientras que las botellas, películas y formatos especializados siguen siendo fragmentados. Tetra Laval y SIG Group suministran gran parte del volumen de lácteos líquidos ambientales a través de equipos propietarios y relaciones de servicio. Estos sistemas instalados pueden asegurar la demanda de materiales de cartón compatibles durante su vida útil. Amcor, Sealed Air, Coveris, Goglio, Winpak, Elopak y Mondi compiten en categorías de envases más amplias. Videplast, Zaraplast, Santa Rosa Embalagens Flexíveis y Canguru Embalagens atienden los requisitos regionales. Greatview Aseptic Packaging y Ecolean ofrecen alternativas para los procesadores sensibles al costo fuera de los dos sistemas propietarios líderes.
SIG anunció una inversión de modernización para las instalaciones brasileñas en mayo de 2026. La inversión se centra en la capacidad de cartones de larga vida y fortalece la competencia por los procesadores lácteos brasileños. SIG también trabajó con Cooperoeste en bolsas asépticas para yogur proteico y dulce de leche. Amcor instaló la tecnología de sellado por cámara de vacío rotativa Moda con Barra Mansa Alimentos en Brasil durante junio de 2026.[4]Amcor, "Amcor Introduces Moda Vacuum Sealing in Brazil," Amcor, amcor.com Estos movimientos muestran que los proveedores están compitiendo a través de sistemas de llenado, formatos flexibles y tecnología de envasado integrada.
La innovación en materiales puede ampliar las opciones para los procesadores lácteos que necesitan credenciales de sostenibilidad más sólidas. La investigación sobre recubrimientos de base biológica apoya el uso de capas de barrera alternativas en cartones lácteos. El cartón monomaterial también tiene beneficios potenciales para la optimización de masa y la reducción de daños. Las cooperativas de tamaño mediano en Brasil, Colombia y otros mercados sudamericanos siguen siendo una oportunidad importante para equipos asépticos compactos. Es posible que estos procesadores no cumplan con los requisitos de capital o volumen de los grandes sistemas globales. Las líneas de bolsas con pico modulares pueden proporcionar una ruta más accesible hacia los formatos lácteos funcionales. La actividad competitiva, por lo tanto, seguirá siendo más intensa donde el acceso a equipos y el rendimiento de los materiales se intersectan. Este entorno competitivo hace que la capacidad de servicio sea tan importante como el material del envase en sí. Un procesador que adopta una plataforma aséptica también necesita soporte técnico confiable, materiales compatibles y acceso a equipos de llenado.
Líderes de la Industria de Envases Lácteos de América del Sur
-
Tetra Laval Holdings & Finance S.A.
-
Amcor plc
-
SIG Group AG
-
Huhtamäki Oyj
-
Sonoco Products Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Amcor instaló la primera tecnología de sellado por cámara de vacío rotativa Moda en Brasil con el procesador de alimentos Barra Mansa Alimentos, con las 3 líneas de producción previstas para estar operativas a finales de 2026. El despliegue amplió la capacidad de sistemas de envasado integrados de Amcor en los mercados de lácteos y proteínas de América del Sur, estableciendo un referente regional en eficiencia de sellado al vacío.
- Mayo de 2026: SIG Group anunció una inversión de 170 millones de BRL (29 millones de USD) en la modernización de sus instalaciones de fabricación de Campo Largo y Vinhedo, con el objetivo de ampliar la producción de cartones de larga vida para competir directamente contra la participación dominante de Tetra Pak en el segmento de envasado aséptico de lácteos líquidos de Brasil.
- Marzo de 2026: Brasil finalizó aranceles antidumping definitivos de 199,04 USD por tonelada sobre el polietileno estadounidense y 238,49 USD por tonelada sobre el polietileno canadiense por un plazo de 5 años, con vigencia a partir del 26 de marzo de 2026. La resolución reestructuró las matrices de costos de importación para el sector convertidor de envases lácteos de América del Sur, que depende en gran medida de la resina de origen extranjero, y se espera que acelere la inversión en formatos más ligeros y a base de fibra.
- Diciembre de 2025: Dow y Mastellone Hnos. desarrollaron una película termorretráctil circular que incorpora un 20% de resina reciclada posconsumo REVOLOOP para el envoltorio de botellas de leche en Argentina, una de las primeras innovaciones de envasado lácteo con contenido reciclado a escala comercial en el volátil mercado de envases del país.


Alcance del Informe del Mercado de Envases Lácteos de América del Sur
El Mercado de Envases Lácteos de América del Sur se refiere al mercado de materiales de envasado, formatos de envasado y soluciones de envasado utilizados para contener, proteger, preservar, transportar, almacenar, distribuir y comercializar productos lácteos en toda América del Sur. El mercado abarca los ingresos generados por la fabricación y venta de componentes de envasado primario y envases diseñados específicamente para aplicaciones lácteas, incluidos productos lácteos líquidos, cultivados, congelados y de queso. El mercado incluye soluciones de envasado tanto rígidas como flexibles que proporcionan protección de barrera contra la humedad, el oxígeno, la luz, la contaminación microbiana y el daño físico, mientras mantienen la frescura, la calidad, la vida útil, la seguridad y el cumplimiento normativo del producto a lo largo de la cadena de valor láctea. Las soluciones de envasado se suministran a procesadores lácteos, productores de leche, fabricantes de queso, productores de yogur, fabricantes de lácteos congelados, co-envasadores y marcas lácteas de marca propia que operan dentro de la región.
El Informe del Mercado de Envases Lácteos de América del Sur está Segmentado por Material (Plástico, Papel y Cartón, Vidrio y Metal), Producto (Leche, Queso, Alimentos Congelados, Yogur y Productos Cultivados), Tipo de Envase (Botellas, Bolsas, Cartones y Cajas, Sacos y Envolturas, y Otros Tipos de Envase) y Geografía (Brasil, Argentina, Chile, Colombia y Resto de América del Sur). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Plástico |
| Papel y Cartón |
| Vidrio |
| Metal |
| Leche |
| Queso |
| Alimentos Congelados |
| Yogur |
| Productos Cultivados |
| Botellas |
| Bolsas |
| Cartones y Cajas |
| Sacos y Envolturas |
| Otros Tipos de Envase |
| Brasil |
| Argentina |
| Chile |
| Colombia |
| Resto de América del Sur |
| Por Material | Plástico |
| Papel y Cartón | |
| Vidrio | |
| Metal | |
| Por Producto | Leche |
| Queso | |
| Alimentos Congelados | |
| Yogur | |
| Productos Cultivados | |
| Por Tipo de Envase | Botellas |
| Bolsas | |
| Cartones y Cajas | |
| Sacos y Envolturas | |
| Otros Tipos de Envase | |
| Por Geografía | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de envases lácteos de América del Sur?
Se estima que el mercado de envases lácteos de América del Sur alcanza 4,59 mil millones de USD en 2026 y se prevé que llegue a 6,27 mil millones de USD en 2031.
¿Qué está impulsando la demanda de envases lácteos en América del Sur?
La distribución aséptica UHT, el crecimiento del comercio minorista formal, los hogares más pequeños y los productos lácteos funcionales están apoyando la demanda.
¿Qué material lidera la demanda de envases lácteos en América del Sur?
El plástico lideró con el 58,41% de los ingresos de 2025, respaldado por aplicaciones de botellas, bolsas y envases de yogur.
¿Qué formato de envase lácteo está creciendo más rápido en América del Sur?
Se proyecta que las bolsas crecerán a una CAGR del 7,43% hasta 2031, respaldadas por aplicaciones asépticas para yogur y dulce de leche.
¿Qué país se espera que crezca más rápido hasta 2031?
Se proyecta que Colombia crecerá a una CAGR del 7,58%, respaldada por el comercio minorista formal, el aumento del consumo de UHT y yogur, y la inversión aséptica.
¿Cómo están afectando las normas de sostenibilidad las opciones de envases lácteos?
Los requisitos de logística inversa y Responsabilidad Extendida del Productor están aumentando el interés en estructuras de envases reciclables, a base de fibra y con contenido reciclado.
Última actualización de la página el:



